Phân tích cơ bản là gì? Quy trình, ví dụ và khác gì phân tích kỹ thuật
Phân tích cơ bản (fundamental analysis) là phương pháp dùng thông tin về nền kinh tế, ngành và doanh nghiệp để ước tính giá trị nội tại của một chứng khoán, rồi so sánh giá trị đó với giá thị trường. Phần lớn báo cáo phân tích cổ phiếu, mô hình định giá và chỉ số tài chính như P/E, ROE đều thuộc phương pháp này. Hiểu đúng phân tích cơ bản giúp người đọc biết một con số "giá trị hợp lý" được tạo ra từ đâu, dựa trên giả định nào và sai số có thể lớn đến mức nào.
1. Phân tích cơ bản là gì?
Phân tích cơ bản là cách đánh giá một tài sản dựa trên các yếu tố tạo ra giá trị của nó, không dựa trên diễn biến giá. CFA Institute mô tả: phân tích cơ bản "sử dụng thông tin về nền kinh tế, ngành và doanh nghiệp làm cơ sở cho quyết định đầu tư" (nguyên văn: Fundamental analysis uses information about the economy, industry, and company as the basis for investment decisions).
Kết quả trung tâm của phân tích cơ bản là giá trị nội tại (intrinsic value): giá trị của tài sản khi hiểu đầy đủ các đặc điểm đầu tư của nó. Vì không ai có hiểu biết đầy đủ, giá trị nội tại trên thực tế luôn là một con số ước tính. CFA Institute cũng lưu ý rằng khi ước tính giá trị nội tại, nhà phân tích đã ngầm đặt câu hỏi liệu giá thị trường có phản ánh đúng giá trị hay không.
Phương pháp này dựa trên hai giả định. Thứ nhất, giá thị trường có thể lệch khỏi giá trị nội tại. Thứ hai, theo thời gian, giá có xu hướng phản ánh giá trị do doanh nghiệp tạo ra. Nền tảng học thuật của phương pháp thường được gắn với cuốn Security Analysis của Benjamin Graham và David Dodd, xuất bản năm 1934.
Phân tích cơ bản dùng được cho nhiều loại tài sản: cổ phiếu, trái phiếu (khả năng trả nợ của tổ chức phát hành), tiền tệ (lãi suất, lạm phát, cán cân thanh toán). Bài này tập trung vào phân tích cơ bản cổ phiếu, nơi khái niệm được dùng phổ biến nhất.
Xem thêm: Cổ phiếu là gì?
2. Các bước phân tích cơ bản cổ phiếu
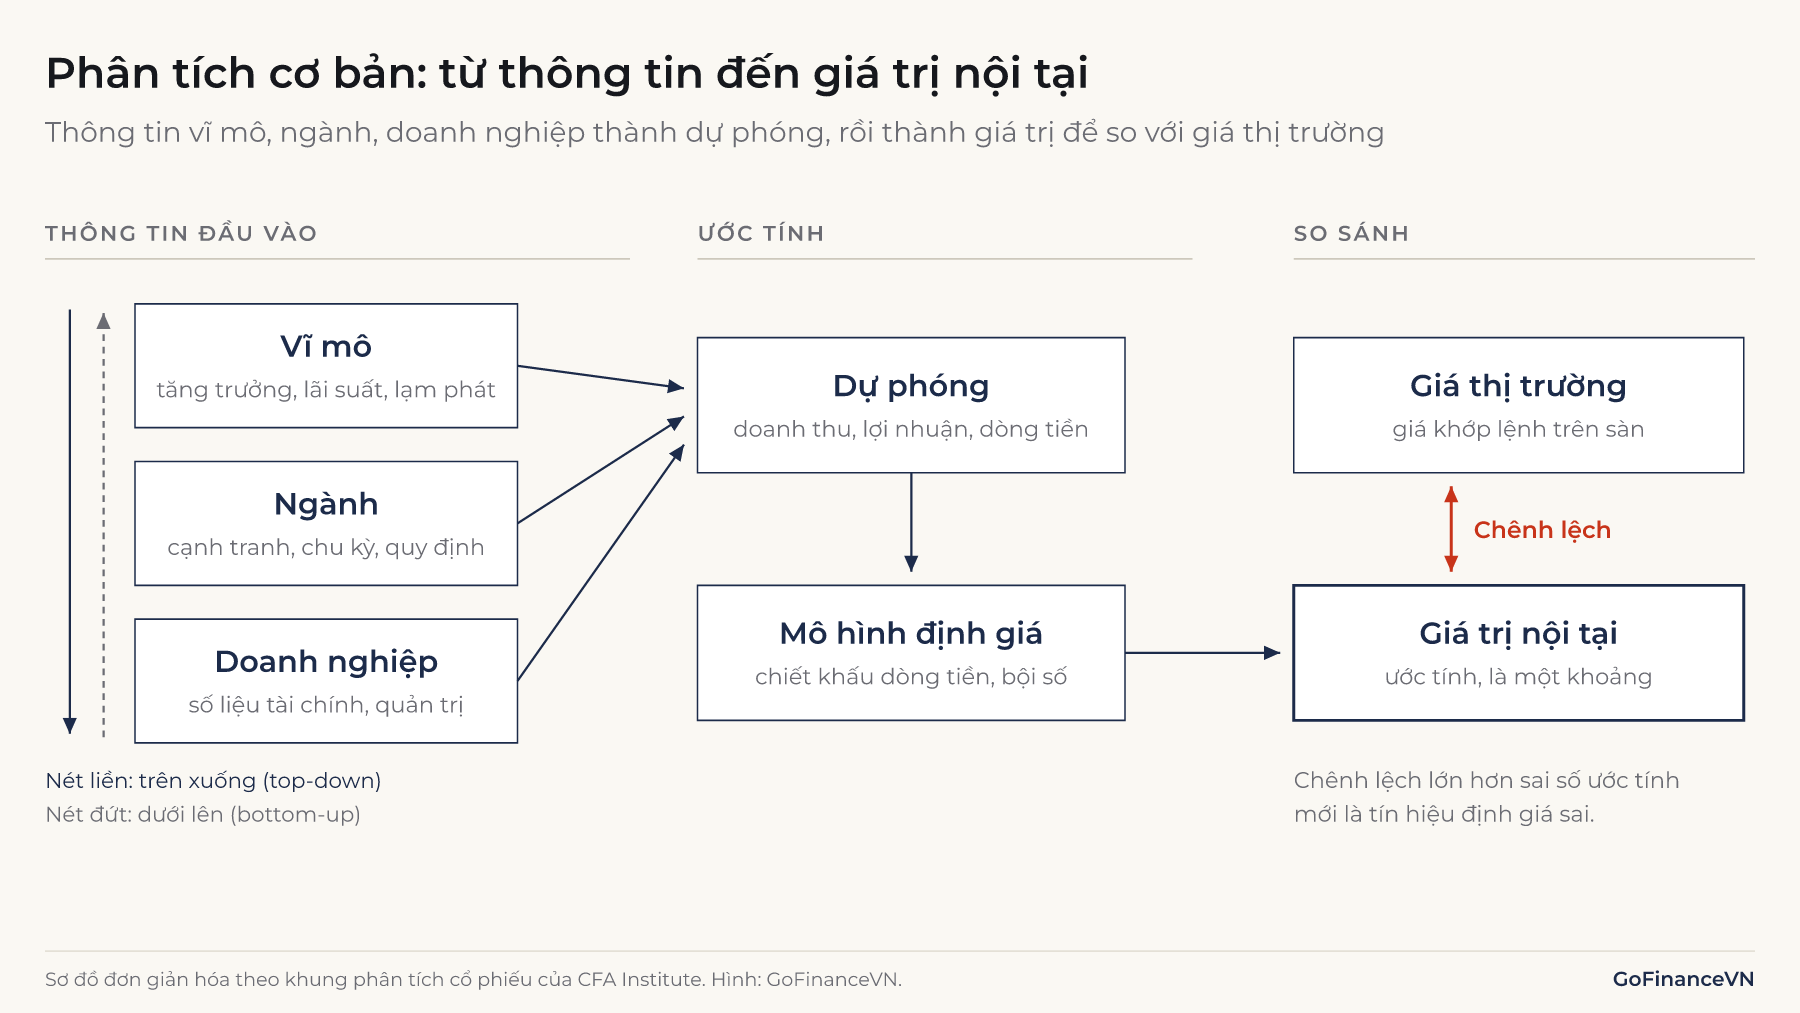
Một quy trình phân tích cơ bản cổ phiếu thường đi qua năm bước: phân tích vĩ mô, phân tích ngành, phân tích doanh nghiệp, dự phóng và định giá, rồi so sánh với giá thị trường. Khung này gần với quy trình định giá trong giáo trình CFA (hiểu doanh nghiệp, dự phóng kết quả, chọn mô hình, chuyển dự phóng thành giá trị, rút ra kết luận).
2.1. Phân tích vĩ mô
Phân tích vĩ mô xem xét các biến số kinh tế ảnh hưởng đến doanh thu, chi phí và tỷ suất chiết khấu của mọi doanh nghiệp: tăng trưởng GDP, lạm phát, lãi suất, tỷ giá, chính sách tài khóa và tiền tệ. Mục tiêu không phải dự báo chính xác từng chỉ số, mà xác định bối cảnh doanh nghiệp sẽ hoạt động trong vài năm tới. Ví dụ, lãi suất tăng làm tăng chi phí vay và tỷ suất sinh lời nhà đầu tư đòi hỏi, nên làm giảm giá trị hiện tại của dòng tiền tương lai.
Xem thêm: GDP là gì? và Lãi suất là gì?
Xem thêm: Chu kỳ kinh tế là gì?
2.2. Phân tích ngành
Phân tích ngành đánh giá ngành đang tăng trưởng hay bão hòa, mức độ cạnh tranh, rào cản gia nhập, quyền thương lượng với nhà cung cấp và khách hàng, tính chu kỳ và quy định riêng. Cùng một mức tăng trưởng kinh tế, ngành bán lẻ, ngân hàng và thép chịu tác động rất khác nhau. Phân tích ngành cũng tạo ra nhóm doanh nghiệp tương đồng để so sánh chỉ số ở bước định giá.
2.3. Phân tích doanh nghiệp
Phân tích doanh nghiệp gồm hai phần. Phần định lượng đọc báo cáo tài chính: tăng trưởng doanh thu, biên lợi nhuận, ROE, cơ cấu nợ, chất lượng dòng tiền, khả năng thu hồi công nợ. Phần định tính đánh giá mô hình kinh doanh, lợi thế cạnh tranh, năng lực và tính minh bạch của ban điều hành, quan hệ với cổ đông lớn.
Tại Việt Nam, nguồn số liệu chính là báo cáo tài chính quý, bán niên và năm mà doanh nghiệp niêm yết công bố. Khi dùng số liệu, cần xem báo cáo đã được kiểm toán viên soát xét hoặc kiểm toán hay chưa: báo cáo năm đã kiểm toán là nguồn tin cậy nhất. Với tập đoàn, nhà phân tích thường dùng báo cáo hợp nhất thay cho báo cáo riêng của công ty mẹ.
Xem thêm: Báo cáo tài chính là gì?, Báo cáo lưu chuyển tiền tệ là gì?, ROE là gì? và Biên lợi nhuận là gì?
Khả năng thu tiền từ khách hàng được phân tích trong bài Vòng quay khoản phải thu là gì? Xem thêm: Báo cáo tài chính hợp nhất là gì?
2.4. Dự phóng và định giá
Từ ba lớp thông tin trên, nhà phân tích dự phóng doanh thu, lợi nhuận và dòng tiền cho nhiều năm tới, rồi chuyển dự phóng thành giá trị bằng một hoặc nhiều mô hình. CFA Institute chia mô hình định giá cổ phiếu thành ba nhóm: mô hình hiện giá (chiết khấu cổ tức hoặc dòng tiền), mô hình bội số (P/E, P/B, EV/EBITDA) và mô hình dựa trên tài sản (giá trị tài sản trừ nợ phải trả).
Xem thêm: Định giá doanh nghiệp là gì? và DCF là gì?
2.5. Top-down và bottom-up khác nhau thế nào?
Hai hướng khác nhau ở điểm xuất phát. Phân tích từ trên xuống (top-down) bắt đầu từ vĩ mô, chọn ngành có triển vọng phù hợp, rồi mới chọn doanh nghiệp trong ngành đó. Phân tích từ dưới lên (bottom-up) bắt đầu từ từng doanh nghiệp, sau đó mới kiểm tra bối cảnh ngành và vĩ mô có làm thay đổi kết luận hay không. Trên thực tế, hai hướng thường được kết hợp: một doanh nghiệp tốt vẫn bị ảnh hưởng khi lãi suất tăng mạnh, và một ngành thuận lợi vẫn có doanh nghiệp yếu.
3. Ví dụ phân tích cơ bản: ước tính giá trị nội tại Công ty MK
Ví dụ dưới đây cho thấy phân tích cơ bản tạo ra một khoảng giá trị, không phải một con số chính xác. Công ty MK là doanh nghiệp giả định, mọi số liệu chỉ để minh họa.
Sau khi phân tích vĩ mô, ngành và báo cáo tài chính, nhà phân tích đưa ra các giả định sau:
| Giả định | Giá trị |
|---|---|
| Lợi nhuận mỗi cổ phiếu (EPS) dự phóng năm tới | 4.000 đồng |
| Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) dài hạn | 15%/năm |
| Tỷ lệ chi trả cổ tức | 60% |
| Cổ tức năm tới () | 4.000 × 60% = 2.400 đồng |
| Tăng trưởng dài hạn () | 15% × (1 − 60%) = 6%/năm |
| Chi phí vốn chủ sở hữu () | 12%/năm |
| Giá trị sổ sách mỗi cổ phiếu (BVPS) | 4.000 / 15% ≈ 26.667 đồng |
| Giá thị trường hiện tại | 36.000 đồng |
3.1. Định giá bằng mô hình chiết khấu cổ tức
Với giả định cổ tức tăng trưởng đều mãi mãi, mô hình chiết khấu cổ tức tăng trưởng đều (mô hình Gordon) cho giá trị nội tại:
Trong đó là giá trị nội tại hôm nay (đồng/cổ phiếu), là cổ tức dự kiến năm tới, là chi phí vốn chủ sở hữu và là tốc độ tăng trưởng cổ tức dài hạn. Công thức chỉ dùng được khi .
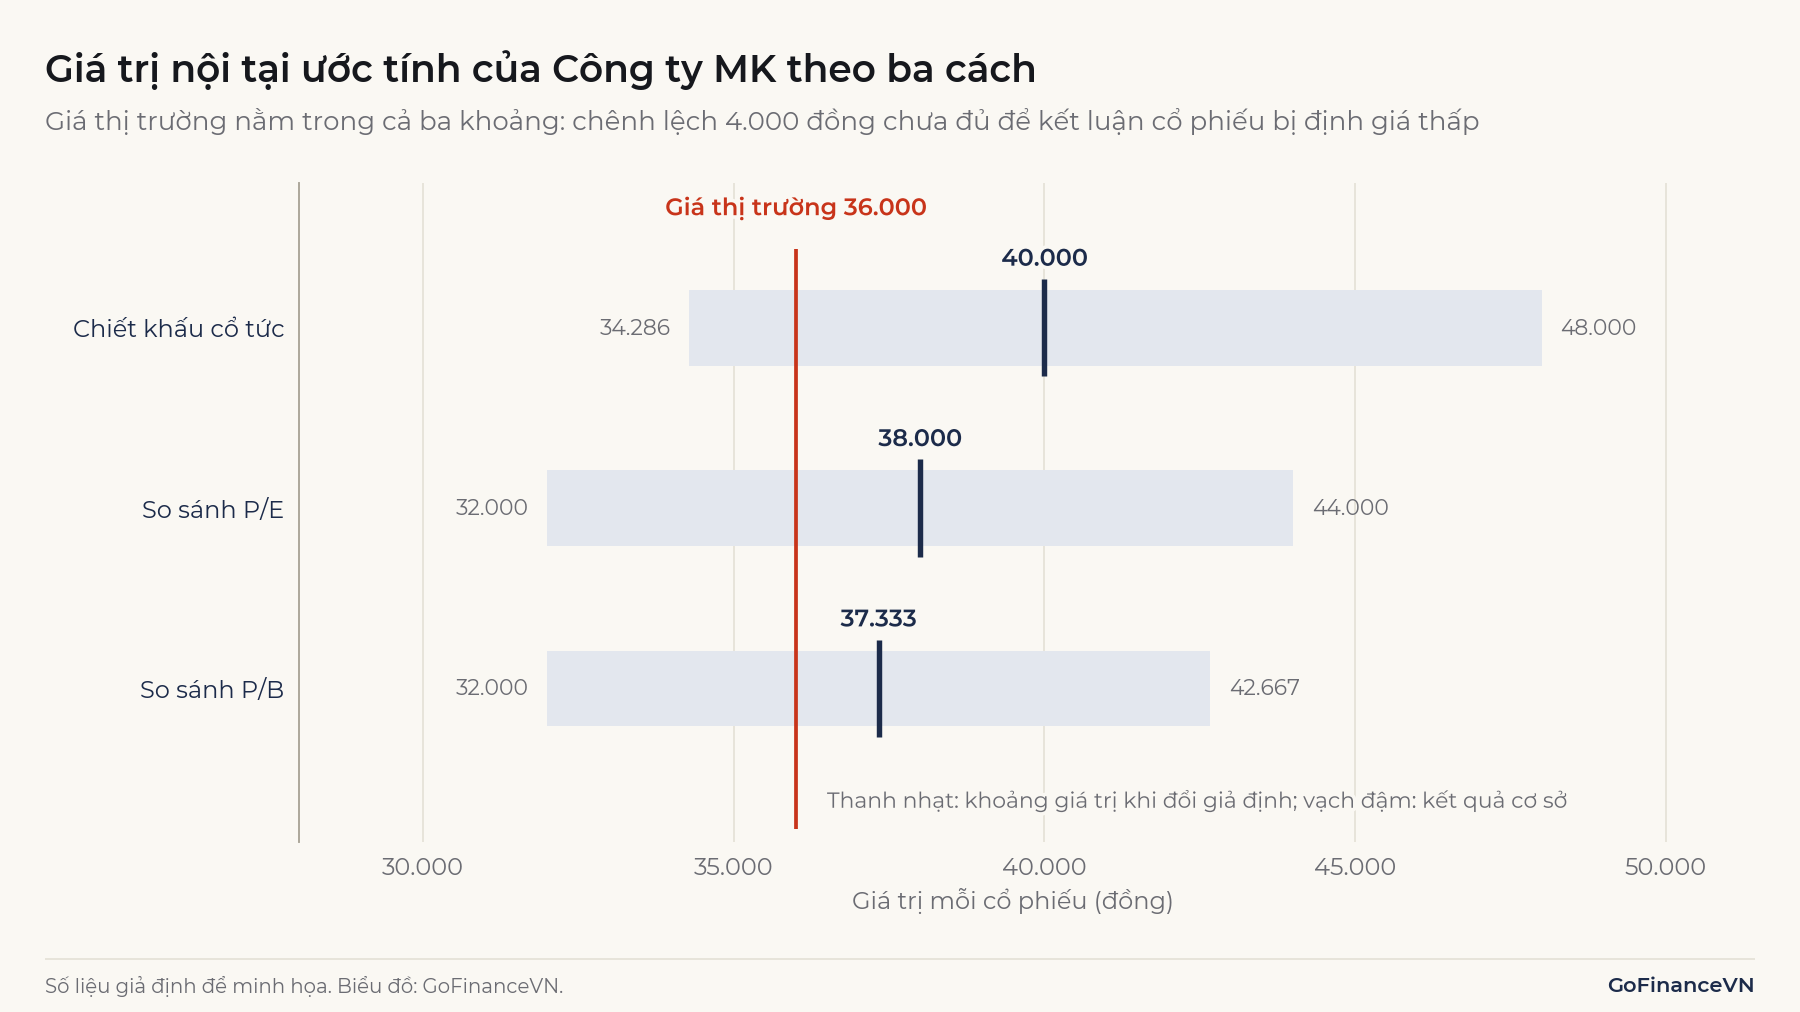
Với Công ty MK: = 2.400 / (12% − 6%) = 40.000 đồng. Nếu giữ nguyên cổ tức năm tới nhưng đổi thành 5% hoặc 7%, giá trị lần lượt là 34.286 đồng và 48.000 đồng.
Mô hình này được phân tích chi tiết trong bài DDM là gì?
3.2. Đối chiếu bằng bội số so sánh
Nhà phân tích thường kiểm tra chéo bằng chỉ số của các doanh nghiệp cùng ngành. Giả sử nhóm tương đồng có P/E dự phóng từ 8 đến 11 lần (trung vị 9,5) và P/B từ 1,2 đến 1,6 lần (trung vị 1,4):
| Phương pháp | Thấp | Cơ sở | Cao |
|---|---|---|---|
| Chiết khấu cổ tức ( 5%, 6%, 7%) | 34.286 | 40.000 | 48.000 |
| P/E × EPS 4.000 đồng | 32.000 | 38.000 | 44.000 |
| P/B × BVPS 26.667 đồng | 32.000 | 37.333 | 42.667 |
Đơn vị: đồng/cổ phiếu.
Xem thêm: P/E là gì? và P/B là gì?
3.3. Đọc kết quả: chênh lệch đến từ đâu?
Giá trị cơ sở theo mô hình chiết khấu cổ tức là 40.000 đồng, cao hơn giá thị trường 4.000 đồng. Chênh lệch này có thể được tách thành hai phần (ký hiệu là giá trị ước tính, là giá trị nội tại thật mà không ai quan sát được, là giá thị trường):
Vế phải gồm phần định giá sai thật của thị trường () và sai số ước tính của nhà phân tích (). Ở ví dụ trên, chỉ cần thấp hơn 1 điểm phần trăm, giá trị ước tính giảm khoảng 14%, xuống 34.286 đồng, tức thấp hơn giá thị trường. Một chênh lệch 4.000 đồng (khoảng 11% giá thị trường) nhỏ hơn biên độ sai số của chính giả định, nên chưa đủ để kết luận cổ phiếu bị định giá thấp.
Đây là lý do Benjamin Graham và David Dodd đưa ra khái niệm biên an toàn (margin of safety): chỉ coi một khoản chênh lệch là có ý nghĩa khi nó đủ lớn để chịu được sai sót trong phân tích. Biên an toàn thường được tính theo tỷ lệ so với giá trị ước tính:
Với Công ty MK, biên an toàn là (40.000 − 36.000) / 40.000 = 10%. Không có mức biên an toàn chuẩn cho mọi trường hợp: doanh nghiệp càng khó dự phóng, khoảng giá trị càng rộng và biên an toàn cần càng lớn.
Lưu ý: Kết quả của phân tích cơ bản là một khoảng giá trị kèm giả định, không phải "giá đúng" của cổ phiếu. Một báo cáo chỉ đưa ra một con số giá trị mà không nêu giả định tăng trưởng và tỷ suất chiết khấu thì người đọc không kiểm tra được.
4. Phân tích cơ bản và phân tích kỹ thuật khác nhau thế nào?
Khác biệt cốt lõi nằm ở dữ liệu đầu vào: phân tích cơ bản dùng thông tin về doanh nghiệp và nền kinh tế để ước tính giá trị, còn phân tích kỹ thuật (technical analysis) dùng dữ liệu giá và khối lượng giao dịch, thường thể hiện bằng đồ thị, để đánh giá cung cầu và xu hướng giá.
| Tiêu chí | Phân tích cơ bản | Phân tích kỹ thuật |
|---|---|---|
| Câu hỏi chính | Tài sản đáng giá bao nhiêu? | Giá đang diễn biến theo xu hướng nào? |
| Dữ liệu chính | Báo cáo tài chính, số liệu ngành, vĩ mô | Giá, khối lượng giao dịch |
| Kết quả | Khoảng giá trị nội tại, chỉ số tài chính | Xu hướng, vùng hỗ trợ và kháng cự, tín hiệu từ chỉ báo |
| Khung thời gian thường gặp | Trung và dài hạn (quý, năm) | Ngắn và trung hạn (ngày, tuần) |
| Giả định nền tảng | Giá có thể lệch giá trị nội tại và sẽ dần phản ánh giá trị | Giá đã phản ánh thông tin, đi theo xu hướng và có những mẫu hình lặp lại |
| Hạn chế chính | Phụ thuộc giả định dự phóng; không cho biết khi nào giá thay đổi | Không cho biết giá trị doanh nghiệp; dễ khớp mẫu hình theo cảm nhận |
Hai phương pháp trả lời hai câu hỏi khác nhau nên không loại trừ nhau. Một số nhà đầu tư dùng phân tích cơ bản để chọn doanh nghiệp và phân tích kỹ thuật để quan sát thanh khoản, diễn biến giá. Việc kết hợp như thế nào là lựa chọn của từng người, không có cách nào được chứng minh là hiệu quả cho mọi thị trường.
5. Ứng dụng của phân tích cơ bản
Phân tích cơ bản được dùng ở mọi nơi cần trả lời câu hỏi "tài sản này đáng giá bao nhiêu" hoặc "doanh nghiệp này có trả được nợ không":
- Chuyên viên phân tích cổ phiếu ở công ty chứng khoán và quỹ đầu tư lập mô hình dự phóng, định giá và viết báo cáo phân tích.
- Quỹ đầu tư và nhà đầu tư cá nhân dùng để chọn cổ phiếu, theo dõi doanh nghiệp đang nắm giữ và nhận biết khi giả định ban đầu không còn đúng.
- Ngân hàng và nhà đầu tư trái phiếu dùng để đánh giá khả năng trả nợ: dòng tiền, đòn bẩy, khả năng trả lãi.
- Doanh nghiệp dùng trong mua bán, sáp nhập và khi định giá phát hành cổ phiếu lần đầu.
Phân tích cơ bản phù hợp với doanh nghiệp có hoạt động kinh doanh tương đối ổn định, số liệu minh bạch và khung thời gian đầu tư đủ dài. Phương pháp này kém hiệu quả hơn khi doanh nghiệp mới thành lập, chưa có lợi nhuận, số liệu kế toán thiếu tin cậy, hoặc khi người dùng quan tâm đến biến động giá trong vài ngày.
Xem thêm: Cổ tức là gì?
Xem thêm: Tỷ suất cổ tức là gì?
6. Hạn chế và lưu ý khi phân tích cơ bản
6.1. Giá trị nội tại nhạy với giả định
Như ví dụ ở mục 3, thay đổi tăng trưởng dài hạn 1 điểm phần trăm làm giá trị thay đổi từ −14% đến +20%. Tỷ suất chiết khấu cũng tác động tương tự: với cùng cổ tức và = 6%, = 11% cho 48.000 đồng, = 13% cho 34.286 đồng. Mô hình càng chi tiết không có nghĩa là kết quả càng chính xác, nếu giả định đầu vào không có cơ sở.
6.2. Thông tin công khai có thể đã nằm trong giá
Theo giả thuyết thị trường hiệu quả do Eugene Fama tổng kết năm 1970, ở dạng bán mạnh (semi-strong form, còn gọi là dạng trung bình), giá đã phản ánh mọi thông tin công khai, nên phân tích cơ bản dựa trên thông tin công khai khó tạo ra lợi nhuận vượt trội một cách ổn định. Mức độ hiệu quả thực tế khác nhau giữa các thị trường và vẫn đang được tranh luận. Điều có thể rút ra là một nhận định chỉ có giá trị khi nhà phân tích hiểu điều gì đó khác với mức kỳ vọng mà giá đang phản ánh.
6.3. Không cho biết khi nào giá thay đổi
Phân tích cơ bản ước tính giá trị, không dự báo thời điểm giá hội tụ về giá trị. Giá có thể lệch khỏi giá trị ước tính trong thời gian dài, và trong thời gian đó chính giá trị nội tại cũng thay đổi khi doanh nghiệp công bố kết quả mới.
6.4. Chất lượng số liệu kế toán
Mọi bước dự phóng đều bắt đầu từ báo cáo tài chính. Lợi nhuận có khoản bất thường, chính sách kế toán khác nhau, giao dịch với bên liên quan hoặc báo cáo bị kiểm toán viên đưa ra ý kiến ngoại trừ đều làm số liệu đầu vào kém tin cậy. Cần đọc thuyết minh báo cáo tài chính và ý kiến kiểm toán trước khi dùng số liệu.
Xem thêm: Ý kiến kiểm toán là gì?
6.5. Chỉ số thấp chưa chắc là rẻ
P/E hoặc P/B thấp hơn ngành không tự chứng minh cổ phiếu bị định giá thấp. Thị trường có thể đang dự đoán lợi nhuận giảm, rủi ro cao hơn, hoặc lợi nhuận năm gần nhất được đẩy lên bởi khoản thu một lần. Trường hợp cổ phiếu trông rẻ nhưng giá trị thật cũng giảm theo được gọi là bẫy giá trị (value trap).
Ghi nhớ: Phân tích cơ bản trả lời câu hỏi "đáng giá bao nhiêu và dựa trên giả định nào". Nó không trả lời "giá sẽ tăng khi nào" và không loại bỏ rủi ro.
7. Câu hỏi thường gặp
Phân tích cơ bản dùng những chỉ số nào?
Các nhóm chỉ số thường dùng gồm: tăng trưởng (doanh thu, lợi nhuận), khả năng sinh lời (biên lợi nhuận, ROE, ROA), cơ cấu vốn và thanh khoản (nợ trên vốn chủ sở hữu, hệ số thanh toán), hiệu quả hoạt động (vòng quay hàng tồn kho, khoản phải thu) và định giá (P/E, P/B, EV/EBITDA, tỷ suất cổ tức). Chỉ số chỉ có ý nghĩa khi so với cùng ngành hoặc với lịch sử của chính doanh nghiệp.
Người mới nên học phân tích cơ bản từ đâu?
Điểm xuất phát hợp lý là ba báo cáo chính: báo cáo kết quả kinh doanh, báo cáo tình hình tài chính (trước đây gọi là bảng cân đối kế toán) và báo cáo lưu chuyển tiền tệ. Sau đó là các chỉ số tài chính và cuối cùng là mô hình định giá.
Phân tích cơ bản có áp dụng cho tiền mã hóa không?
Khái niệm giá trị nội tại theo nghĩa chiết khấu dòng tiền cần một tài sản tạo ra dòng tiền cho người nắm giữ. Với tài sản không tạo ra dòng tiền, người ta có thể phân tích các yếu tố khác (mức độ sử dụng, nguồn cung), nhưng không ước tính được giá trị nội tại theo cách dùng cho cổ phiếu.
Kết luận
Phân tích cơ bản dùng thông tin về vĩ mô, ngành và doanh nghiệp để ước tính giá trị nội tại, rồi so với giá thị trường. Kết quả luôn là một khoảng giá trị phụ thuộc giả định, nên chênh lệch giữa giá và giá trị chỉ có ý nghĩa khi lớn hơn sai số ước tính. Hiểu điều này giúp người đọc đánh giá đúng mọi con số "giá trị hợp lý" trong báo cáo phân tích.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Equity Valuation: Concepts and Basic Tools (refresher reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/equity-valuation-concepts-basic-tools
- CFA Institute, Equity Valuation: Applications and Processes (refresher reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/equity-valuation-applications-and-processes
- CFA Institute, Members' Guide to 2021 Refresher Readings (tóm tắt bài Technical Analysis): https://www.cfainstitute.org/sites/default/files/-/media/documents/book/curriculum-update/2021-member-guide-refresher-readings.PDF
- Benjamin Graham, David Dodd, Security Analysis (1934); Benjamin Graham, The Intelligent Investor (1949)
- Eugene F. Fama, "Efficient Capital Markets: A Review of Theory and Empirical Work", The Journal of Finance 25(2), 1970, tr. 383–417
Đọc tiếp: Định giá doanh nghiệp là gì? Các phương pháp phổ biến và ví dụ