ROE là gì? ROE và ROA khác nhau thế nào?
ROE (Return on Equity), hay tỷ suất sinh lời trên vốn chủ sở hữu, là lợi nhuận sau thuế của doanh nghiệp chia cho vốn chủ sở hữu bình quân trong kỳ. Chỉ số này cho biết mỗi 100 đồng vốn của cổ đông tạo ra bao nhiêu đồng lợi nhuận trong một năm. ROA (Return on Assets) dùng cùng tử số nhưng chia cho tổng tài sản, nên khoảng cách giữa hai chỉ số phản ánh mức doanh nghiệp dùng nợ. Đọc đúng ROE cần biết nó được tạo ra từ đâu: biên lợi nhuận, hiệu suất dùng tài sản hay đòn bẩy.
1. ROE là gì?
ROE là tỷ số lợi nhuận trên vốn chủ sở hữu, đo khả năng sinh lời của phần vốn do cổ đông bỏ vào và tích lũy lại. Trong tài liệu của CFA Institute, ROE thuộc nhóm tỷ số sinh lời trên vốn đầu tư (return on investment ratios), thường tính bằng lợi nhuận ròng chia vốn chủ sở hữu bình quân.
Vốn chủ sở hữu ở đây là giá trị sổ sách trên báo cáo tình hình tài chính (trước đây gọi là bảng cân đối kế toán): vốn góp của chủ sở hữu, thặng dư vốn, lợi nhuận sau thuế chưa phân phối và các quỹ. Đây không phải giá trị thị trường của cổ phiếu. Vì vậy ROE đo hiệu quả trên vốn sổ sách, không phải lợi suất mà nhà đầu tư mua cổ phiếu nhận được (mục 7.4).
Các khoản mục của vốn chủ sở hữu được trình bày trong bài Bảng cân đối kế toán là gì?
2. Công thức tính ROE và ví dụ
Công thức tính ROE là:
Trong đó:
- Lợi nhuận sau thuế lấy trên báo cáo kết quả hoạt động kinh doanh của cả kỳ (năm hoặc 4 quý gần nhất).
- Vốn chủ sở hữu bình quân thường lấy bằng (đầu kỳ + cuối kỳ) / 2. Tử số là dòng chảy của cả năm, nên mẫu số cũng cần đại diện cho cả năm, không chỉ một thời điểm.
Vị trí dòng lợi nhuận sau thuế được giải thích trong bài Báo cáo kết quả kinh doanh là gì?
2.1. Ví dụ tính ROE của Công ty H
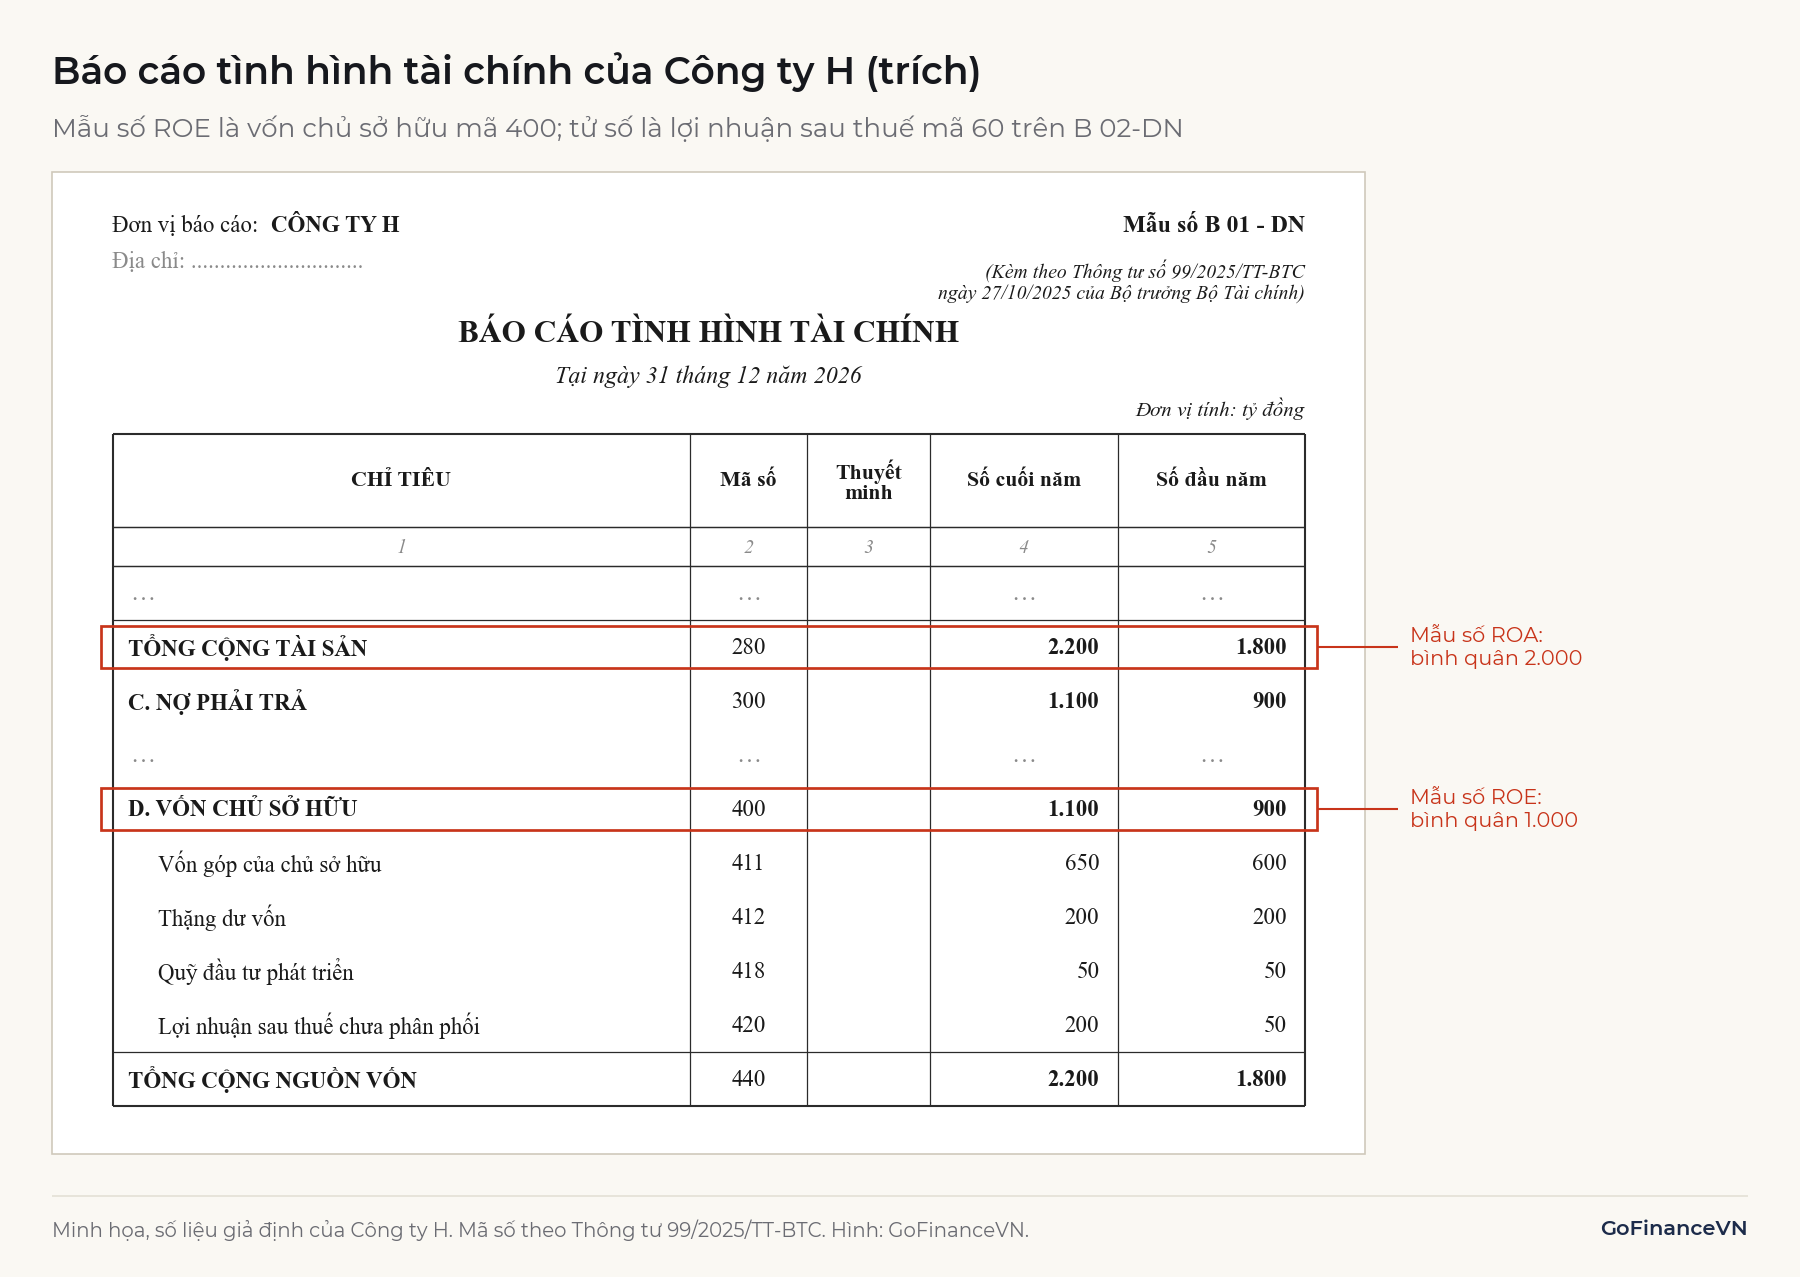
Công ty H (giả định, không có công ty con) có số liệu năm như sau. Trên báo cáo tài chính lập theo Thông tư 99/2025/TT-BTC, áp dụng từ năm tài chính 2026, lợi nhuận sau thuế là mã số 60 của báo cáo kết quả hoạt động kinh doanh; vốn chủ sở hữu là mã số 400 và tổng tài sản là mã số 280 của báo cáo tình hình tài chính.
| Khoản mục | Đầu năm | Cuối năm | Bình quân |
|---|---|---|---|
| Vốn chủ sở hữu (tỷ đồng) | 900 | 1.100 | 1.000 |
| Tổng tài sản (tỷ đồng) | 1.800 | 2.200 | 2.000 |
| Doanh thu thuần cả năm (tỷ đồng) | 3.000 | ||
| Lợi nhuận sau thuế cả năm (tỷ đồng) | 150 |
ROE bằng . Nếu dùng vốn chủ sở hữu cuối năm, kết quả là ; dùng số đầu năm thì ra . Ba con số chênh nhau tới 3 điểm phần trăm chỉ vì cách chọn mẫu số, nên khi so ROE giữa các nguồn cần hỏi trước họ dùng số nào.
2.2. Lấy số trên báo cáo tài chính hợp nhất
Với tập đoàn có công ty con, ROE của cổ đông công ty mẹ cần tử số và mẫu số cùng thuộc về một nhóm cổ đông. Báo cáo tài chính hợp nhất được lập theo Thông tư 202/2014/TT-BTC, đã sửa đổi bởi Thông tư 43/2026/TT-BTC (áp dụng cho năm tài chính bắt đầu từ ngày 01/01/2026). Theo đó, báo cáo kết quả hoạt động kinh doanh hợp nhất tách "Lợi nhuận sau thuế của công ty mẹ" (mã số 61) và "Lợi nhuận sau thuế của cổ đông không kiểm soát" (mã số 62). Báo cáo tình hình tài chính hợp nhất trình bày "Lợi ích cổ đông không kiểm soát" (mã số 429) như một chỉ tiêu nằm trong vốn chủ sở hữu (mã số 400).
Lưu ý: Lấy lợi nhuận mã số 61 thì mẫu số là vốn chủ sở hữu (mã số 400) đã trừ mã số 429. Lấy tổng lợi nhuận sau thuế (gồm cả phần cổ đông không kiểm soát) thì dùng toàn bộ vốn chủ sở hữu. Trộn lẫn hai cách làm ROE bị lệch.
Báo cáo năm 2026 có sẵn cột số đầu năm theo mẫu mới. Khi ghép số liệu nhiều năm với các báo cáo năm 2025 trở về trước, lập theo mẫu cũ, cần lưu ý tổng tài sản nằm ở mã số 270 (nay là 280); tổng vốn chủ sở hữu vẫn ở mã số 400, lợi ích cổ đông không kiểm soát vẫn ở mã số 429. Vì vậy nên đối chiếu theo tên chỉ tiêu, không chỉ theo mã số.
3. ROA là gì?
ROA (Return on Assets), hay tỷ suất sinh lời trên tổng tài sản, là lợi nhuận sau thuế chia tổng tài sản bình quân. Chỉ số này đo mỗi 100 đồng tài sản, bất kể được tài trợ bằng vốn chủ hay bằng nợ, tạo ra bao nhiêu lợi nhuận.
Với Công ty H, ROA bằng . Một số tài liệu phân tích cộng lại chi phí lãi vay sau thuế vào tử số, vì tài sản được tài trợ cả bằng nợ nên lợi nhuận trả cho chủ nợ cũng là kết quả của tài sản. Cách này cho ROA ít phụ thuộc cơ cấu vốn hơn; bài này dùng công thức đơn giản ở trên.
4. ROE và ROA khác nhau thế nào?
ROE và ROA có cùng tử số, khác nhau ở mẫu số: ROE chia cho phần vốn của cổ đông, ROA chia cho toàn bộ tài sản. Vì tổng tài sản bằng nợ phải trả cộng vốn chủ sở hữu, hai chỉ số nối với nhau qua đòn bẩy tài chính:
Tỷ số tài sản trên vốn chủ sở hữu gọi là hệ số nhân vốn chủ (equity multiplier). Công ty H có hệ số 2,0, nên ROE = 7,5% × 2,0 = 15%.
| Tiêu chí | ROE | ROA |
|---|---|---|
| Mẫu số | Vốn chủ sở hữu bình quân | Tổng tài sản bình quân |
| Trả lời câu hỏi | Vốn cổ đông sinh lời bao nhiêu | Toàn bộ tài sản sinh lời bao nhiêu |
| Chịu tác động của nợ vay | Mạnh: nợ nhiều làm ROE biến động lớn | Ít hơn |
| Phù hợp khi | So sánh hiệu quả với cổ đông | So sánh doanh nghiệp khác cơ cấu vốn |
4.1. Ví dụ: nợ vay khuếch đại ROE theo cả hai chiều
Công ty X và Công ty Y (giả định) cùng có tổng tài sản 1.000 tỷ đồng và lợi nhuận trước lãi vay và thuế (EBIT) 150 tỷ đồng. X không vay nợ. Y vay 600 tỷ đồng với lãi suất 10%/năm, vốn chủ sở hữu 400 tỷ đồng. Thuế suất 20%, không đổi trong kỳ.
| Chỉ tiêu (tỷ đồng) | X, năm tốt | Y, năm tốt | X, năm xấu | Y, năm xấu |
|---|---|---|---|---|
| EBIT | 150 | 150 | 50 | 50 |
| Lãi vay | 0 | 60 | 0 | 60 |
| Lợi nhuận sau thuế | 120 | 72 | 40 | −10 |
| ROA | 12,0% | 7,2% | 4,0% | −1,0% |
| ROE | 12,0% | 18,0% | 4,0% | −2,5% |
Năm EBIT đạt 150 tỷ đồng, Y có ROE cao hơn X dù ROA thấp hơn, vì tài sản sinh lời 15% trước thuế trong khi nợ chỉ tốn 10%. Năm EBIT giảm còn 50 tỷ đồng, lợi nhuận trước thuế của Y âm 10 tỷ đồng (giả định không phát sinh thuế), ROE chuyển sang âm. ROE cao nhờ nợ đi kèm rủi ro ROE giảm mạnh khi kinh doanh xấu đi.
4.2. Số liệu Việt Nam: ROE và ROA của ngân hàng
Ngân hàng là ví dụ rõ nhất cho khoảng cách giữa ROE và ROA, vì phần lớn tài sản được tài trợ bằng tiền gửi của khách hàng. Theo World Bank, các ngân hàng thương mại Việt Nam trong mẫu có ROE sau thuế 19,32% và ROA 1,46% năm 2021, tức ROE gấp khoảng 13 lần ROA. Năm 2015, hai chỉ số lần lượt là 7,27% và 0,59%.
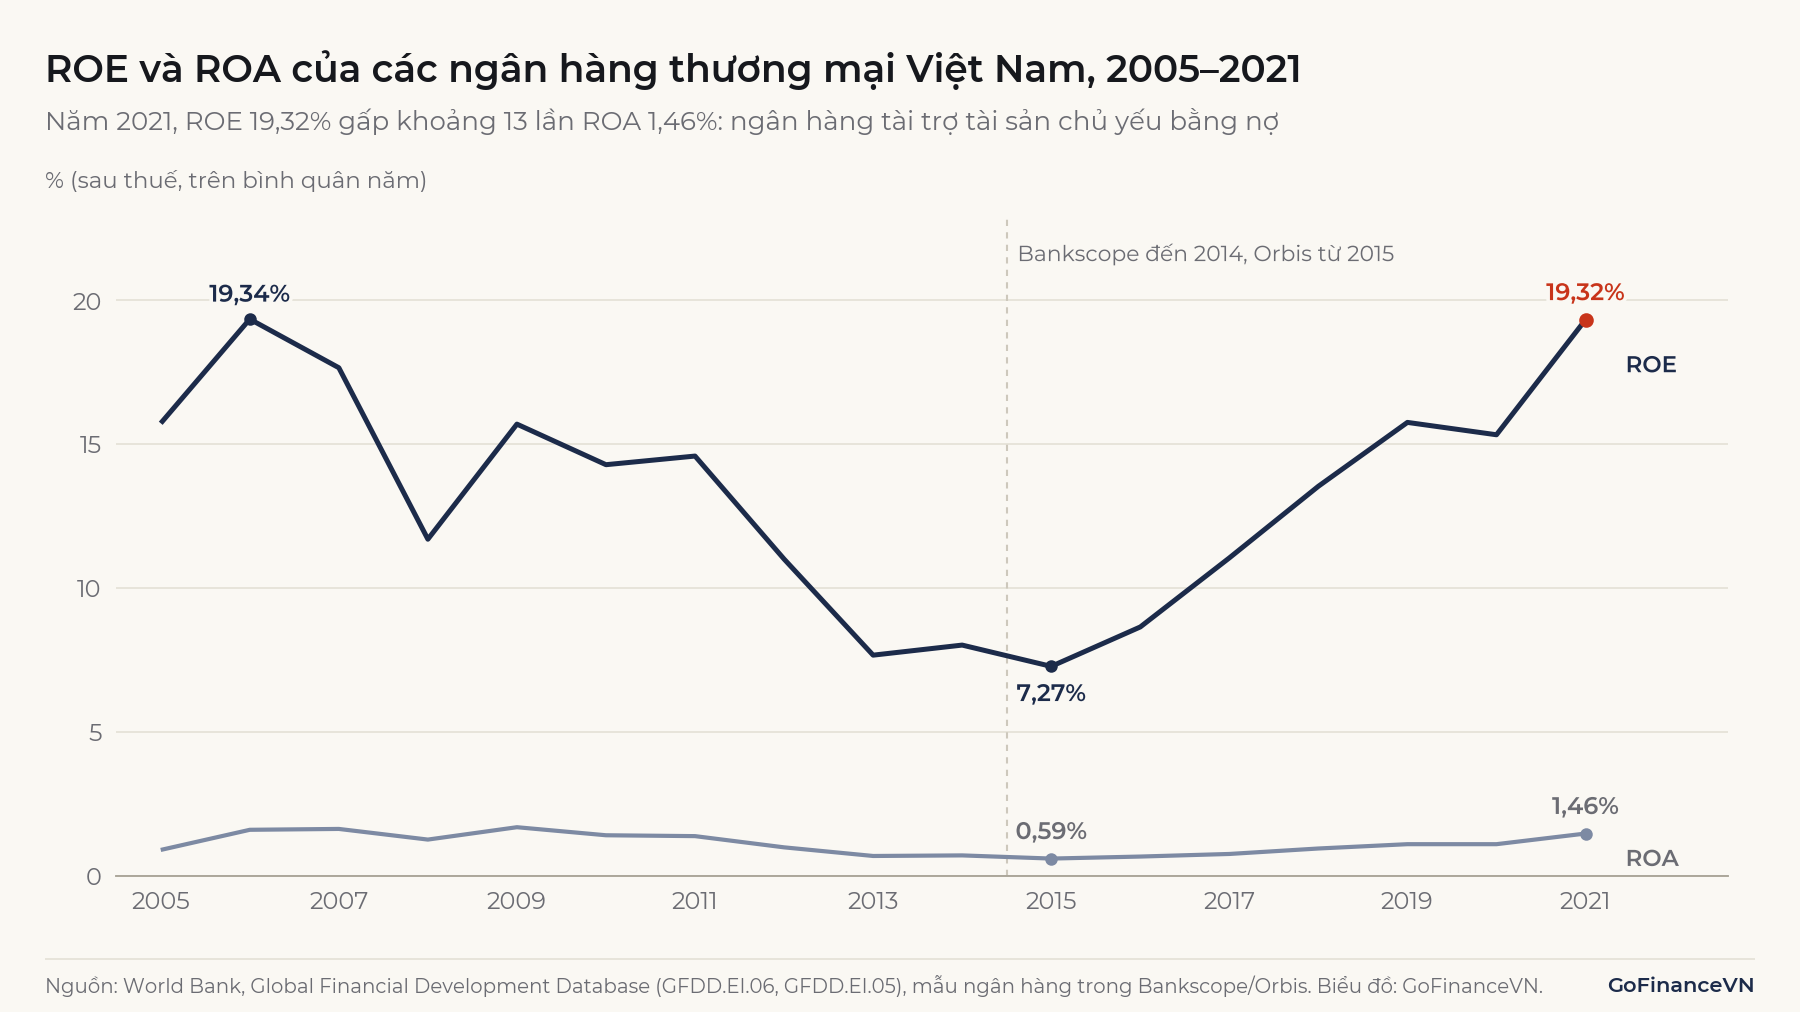
Số liệu của World Bank tổng hợp từ báo cáo riêng lẻ của các ngân hàng trong cơ sở dữ liệu Bankscope (đến 2014) và Orbis (từ 2015), nên không bao gồm mọi ngân hàng và gãy chuỗi năm 2015. Mẫu ngân hàng của hai chỉ số cũng có thể khác nhau, nên tỷ số ROE/ROA chỉ là ước lượng đòn bẩy. Lợi nhuận của ngân hàng phụ thuộc trước hết vào biên lãi ròng, được giải thích trong bài NIM là gì?
5. Phân tích DuPont: ROE đến từ đâu?
Phân tích DuPont (DuPont analysis) tách ROE thành ba thành phần nhân với nhau, mỗi thành phần đo một mặt hoạt động của doanh nghiệp. CFA Institute mô tả phương pháp này là cách "tách ROE thành các thành phần phản ánh những khía cạnh khác nhau trong kết quả hoạt động của doanh nghiệp" (nguyên văn: DuPont analysis breaks ROE into components that are indicators of different aspects of company performance).
Với Công ty H: biên lợi nhuận ròng , vòng quay tài sản lần, đòn bẩy lần. Tích ba thành phần là , đúng bằng ROE tính trực tiếp. Hai thành phần đầu nhân với nhau chính là ROA.
Hai doanh nghiệp có cùng ROE có thể có cấu trúc rất khác nhau. Công ty B (bán lẻ, giả định) có biên lợi nhuận 3% nhưng tài sản quay 2,5 vòng mỗi năm. Công ty C (sản xuất, giả định) có biên lợi nhuận 10% nhưng tài sản chỉ quay 0,5 vòng và dùng đòn bẩy 3 lần.
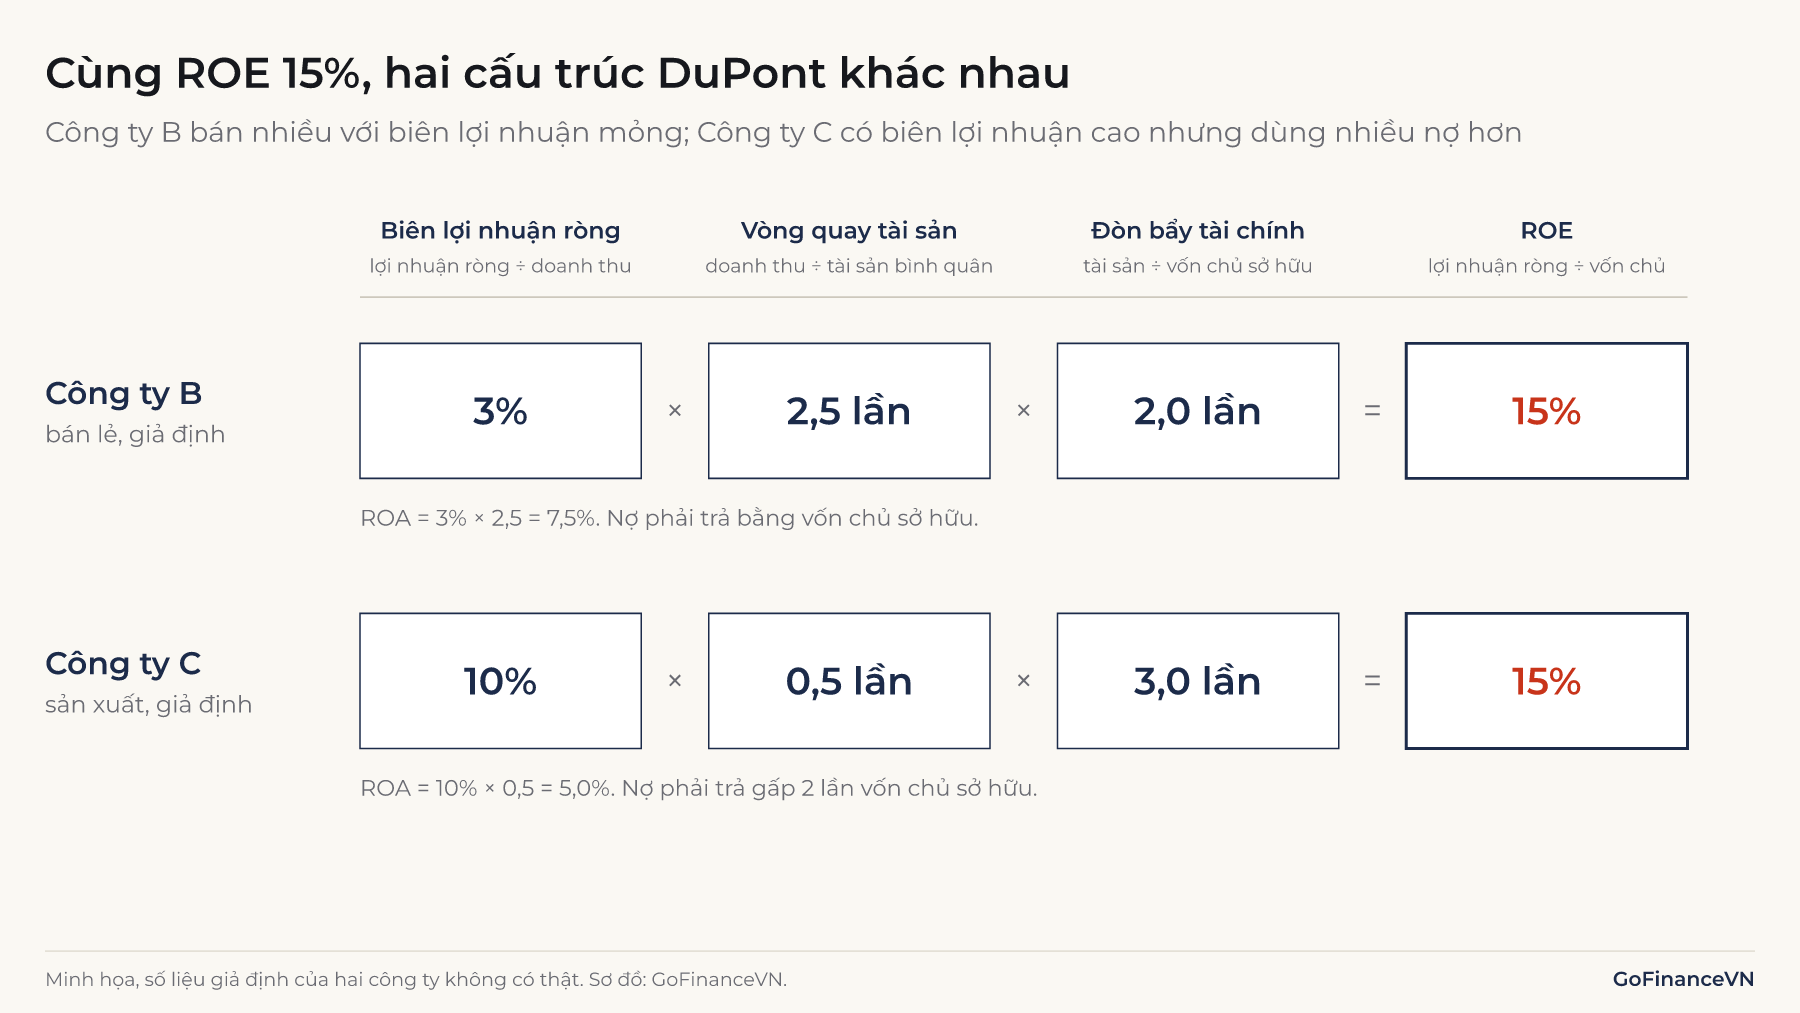
ROA của B là 7,5%, của C là 5%. Với cùng ROE, C dựa vào nợ nhiều hơn: đòn bẩy 3 lần nghĩa là nợ phải trả gấp đôi vốn chủ sở hữu, so với bằng vốn chủ sở hữu ở B. Khi doanh thu giảm, lãi vay vẫn phải trả, nên lợi nhuận và ROE của C dễ giảm mạnh hơn, như ví dụ Công ty Y ở mục 4.1. Phiên bản DuPont năm thành phần tách tiếp biên lợi nhuận thành gánh nặng thuế, gánh nặng lãi vay và biên EBIT, để thấy rõ phần lãi vay và thuế "ăn" vào lợi nhuận bao nhiêu.
Ghi nhớ: ROE = biên lợi nhuận ròng × vòng quay tài sản × đòn bẩy tài chính. Hai thành phần đầu là ROA; thành phần thứ ba là phần ROE có được nhờ dùng nợ.
6. ROE bao nhiêu là tốt?
Không có một mức ROE "tốt" chung cho mọi doanh nghiệp. Các ngưỡng hay được nhắc như "ROE trên 15% là tốt" là quy tắc kinh nghiệm, không phải chuẩn mực của cơ quan hay tổ chức nghề nghiệp nào. ROE có ý nghĩa khi đặt cạnh ba mốc so sánh.
Mốc thứ nhất là chi phí vốn chủ sở hữu, tức lợi suất mà cổ đông đòi hỏi cho mức rủi ro của doanh nghiệp. Nếu ROE 12% trong khi cổ đông đòi hỏi 14%, doanh nghiệp vẫn có lãi theo kế toán nhưng mỗi đồng lợi nhuận giữ lại tạo ra ít giá trị hơn mức cổ đông kỳ vọng.
Cách ước tính chi phí vốn chủ sở hữu được trình bày trong bài WACC là gì?
Mốc thứ hai là doanh nghiệp cùng ngành, cùng mô hình kinh doanh, vì cấu trúc DuPont mỗi ngành khác nhau. Mốc thứ ba là chính doanh nghiệp qua nhiều năm: một năm ROE cao có thể do lợi nhuận bất thường.
Khi ROE cao, có thể do hai nhóm nguyên nhân: doanh nghiệp có biên lợi nhuận tốt hoặc dùng tài sản hiệu quả; hoặc doanh nghiệp vay nhiều, vốn chủ sở hữu nhỏ, có khoản lợi nhuận một lần. Khi ROE thấp, có thể do kinh doanh kém hiệu quả; hoặc doanh nghiệp đang giữ nhiều tiền mặt, ít nợ, hay vừa tăng vốn cho dự án chưa tạo ra doanh thu.
ROE cũng nối với tốc độ tăng trưởng mà doanh nghiệp tự tài trợ được. Tốc độ tăng trưởng bền vững (sustainable growth rate) bằng ROE nhân tỷ lệ lợi nhuận giữ lại: ROE 15%, giữ lại 60% lợi nhuận thì vốn chủ sở hữu có thể tăng khoảng 9% mỗi năm mà không cần phát hành thêm cổ phiếu hay tăng đòn bẩy. Cơ chế này tương tự lãi kép trên phần lợi nhuận tái đầu tư.
7. Hạn chế và lưu ý khi sử dụng ROE
ROE là một tỷ số kế toán, nên mọi điều làm thay đổi lợi nhuận hoặc vốn chủ sở hữu trên sổ sách đều thay đổi ROE, kể cả khi hoạt động kinh doanh không đổi.
7.1. Vốn chủ sở hữu nhỏ hoặc âm
Doanh nghiệp lỗ lũy kế lớn có thể có vốn chủ sở hữu rất nhỏ, khiến ROE lên hàng trăm phần trăm khi có lãi trở lại. Khi vốn chủ sở hữu âm, ROE mất ý nghĩa: lợi nhuận dương chia mẫu số âm cho ROE âm.
7.2. Mua lại cổ phiếu và chia cổ tức
Mua lại cổ phiếu của chính mình (thường gọi là cổ phiếu quỹ) và trả cổ tức tiền mặt làm giảm vốn chủ sở hữu. Lợi nhuận giữ nguyên thì ROE tăng, dù doanh nghiệp không kinh doanh tốt hơn. Ngược lại, phát hành thêm cổ phiếu làm ROE giảm trong ngắn hạn.
7.3. Lợi nhuận bất thường và chính sách kế toán
Lãi từ thanh lý tài sản hay hoàn nhập dự phòng làm ROE của một năm tăng đột biến; chính sách khấu hao, trích dự phòng thay đổi cả tử số lẫn mẫu số. Thuyết minh báo cáo tài chính giúp tách phần lợi nhuận từ hoạt động chính.
7.4. ROE không phải lợi suất của nhà đầu tư
Nhà đầu tư mua cổ phiếu theo giá thị trường, không theo giá trị sổ sách. Lợi suất lợi nhuận trên giá mua (earnings yield) xấp xỉ bằng ROE chia hệ số giá trên giá trị sổ sách (P/B). Doanh nghiệp có ROE 20% và cổ phiếu giao dịch ở P/B bằng 3 thì mỗi 100 đồng nhà đầu tư bỏ ra tương ứng khoảng 6,7 đồng lợi nhuận, không phải 20 đồng.
Quan hệ giữa giá cổ phiếu và lợi nhuận được trình bày trong bài P/E là gì?
8. Câu hỏi thường gặp
ROE âm nghĩa là gì?
Thông thường ROE âm nghĩa là doanh nghiệp lỗ trong kỳ, tức vốn chủ sở hữu bị bào mòn. Cần kiểm tra thêm mẫu số: nếu vốn chủ sở hữu cũng âm, con số ROE không còn diễn giải được.
ROE theo quý tính thế nào?
Lợi nhuận của một quý cần quy đổi theo năm trước khi so với ROE năm. Cách thường dùng là cộng lợi nhuận sau thuế 4 quý gần nhất rồi chia vốn chủ sở hữu bình quân của giai đoạn đó, để tránh ảnh hưởng mùa vụ khi nhân lợi nhuận một quý với 4.
Kết luận
ROE đo lợi nhuận sau thuế trên mỗi đồng vốn chủ sở hữu bình quân, còn ROA đo lợi nhuận trên toàn bộ tài sản; khoảng cách giữa hai chỉ số là đòn bẩy tài chính. Phân tích DuPont cho thấy ROE đến từ biên lợi nhuận, vòng quay tài sản hay từ nợ vay. Một con số ROE chỉ có ý nghĩa khi so với chi phí vốn chủ sở hữu, với doanh nghiệp cùng ngành và với lịch sử của chính doanh nghiệp.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Financial Analysis Techniques (refresher reading): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/financial-analysis-techniques
- World Bank, Global Financial Development Database, Bank return on equity (GFDD.EI.06), dữ liệu Việt Nam: https://api.worldbank.org/v2/country/VNM/indicator/GFDD.EI.06?format=json&source=32
- World Bank, Global Financial Development Database, Bank return on assets (GFDD.EI.05), dữ liệu Việt Nam: https://api.worldbank.org/v2/country/VNM/indicator/GFDD.EI.05?format=json&source=32
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp (bản có chữ ký số): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Mẫu B01-DN Báo cáo tình hình tài chính theo Thông tư 99/2025/TT-BTC (bản sao lại của MISA AMIS): https://amis.misa.vn/251989/mau-bao-cao-tai-chinh-theo-thong-tu-99-2025-tt-btc/
- Thông tư 43/2026/TT-BTC sửa đổi, bổ sung Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- Thông tư 202/2014/TT-BTC hướng dẫn phương pháp lập và trình bày báo cáo tài chính hợp nhất: https://caselaw.vn/van-ban-phap-luat/264198-thong-tu-202-2014-tt-btc-huong-dan-phuong-phap-lap-va-trinh-bay-bao-cao-tai-chinh-hop-nhat-do-bo-truong-bo-tai-chinh-ban-hanh
Đọc tiếp: NIM là gì? Ngân hàng kiếm tiền như thế nào?