DDM là gì? Mô hình chiết khấu cổ tức và mô hình Gordon
Mô hình chiết khấu cổ tức (DDM – Dividend Discount Model) là phương pháp ước tính giá trị một cổ phiếu bằng tổng giá trị hiện tại của các khoản cổ tức kỳ vọng trong tương lai. Dạng đơn giản nhất là mô hình Gordon (Gordon growth model), giả định cổ tức tăng đều mãi mãi. DDM thường dùng cho doanh nghiệp trả cổ tức ổn định, nhưng kết quả rất nhạy với khoảng cách giữa suất chiết khấu và tốc độ tăng trưởng. Tại Việt Nam, người dùng mô hình còn phải tách cổ tức tiền mặt khỏi cổ tức cổ phiếu, vì hai loại này đi vào mô hình theo hai cách khác nhau.
1. DDM là gì? Khái niệm mô hình chiết khấu cổ tức
DDM là mô hình định giá coi giá trị nội tại của cổ phiếu bằng giá trị hiện tại của mọi khoản cổ tức kỳ vọng. Ý tưởng này được John Burr Williams trình bày trong cuốn The Theory of Investment Value (1938). Dạng tăng trưởng đều mang tên Myron J. Gordon, với bài báo thường được dẫn năm 1959.
Dạng tổng quát của mô hình là:
Trong đó:
- : giá trị ước tính của một cổ phiếu hôm nay (đồng).
- : cổ tức tiền mặt kỳ vọng trên mỗi cổ phiếu ở cuối năm (đồng).
- : chi phí vốn chủ sở hữu, tức lợi suất cổ đông đòi hỏi với mức rủi ro của cổ phiếu (%/năm).
DDM là một dạng của phương pháp chiết khấu dòng tiền, trong đó dòng tiền là cổ tức và suất chiết khấu là chi phí vốn chủ sở hữu, không phải WACC. Công thức chung và cách ghép dòng tiền với suất chiết khấu có trong bài DCF là gì?
Cách ước tính chi phí vốn chủ sở hữu được trình bày trong bài CAPM là gì?
Lưu ý: Nhiều người cho rằng DDM không liên quan nếu họ chỉ định mua rồi bán lại. Người giữ cổ phiếu năm nhận cổ tức cộng giá bán , nhưng lại phụ thuộc vào cổ tức sau năm mà người mua kế tiếp kỳ vọng. Thay dần giá bán bằng các khoản cổ tức đó, công thức trở về dạng vô hạn ở trên.
2. Công thức mô hình Gordon
Mô hình Gordon tính giá trị cổ phiếu bằng cổ tức năm tới chia cho chênh lệch giữa suất chiết khấu và tốc độ tăng trưởng:
Trong đó là cổ tức vừa trả, là cổ tức kỳ vọng năm tới, là tốc độ tăng cổ tức mỗi năm, không đổi mãi mãi.
2.1. Vì sao phải có điều kiện r > g?
Công thức Gordon là tổng của một chuỗi vô hạn, trong đó mỗi số hạng bằng số hạng trước nhân với . Chuỗi chỉ hội tụ khi tỷ số này nhỏ hơn 1, tức .
Khi , các khoản cổ tức đã chiết khấu không nhỏ dần nên tổng là vô hạn. Công thức khi đó cho kết quả âm hoặc không xác định. Con số âm này không có nghĩa cổ phiếu có giá trị âm, mà có nghĩa mô hình không dùng được với giả định đó.
2.2. Ví dụ tính bằng mô hình Gordon
Công ty DD (giả định) vừa trả cổ tức tiền mặt = 2.000 đồng/cổ phiếu. Cổ đông đòi hỏi = 13%/năm, và cổ tức được giả định tăng = 5%/năm mãi mãi.
Lỗi hay gặp là dùng ở tử số. Với Công ty DD, cách này cho 25.000 đồng, thấp hơn 4,8%.
Giáo sư Aswath Damodaran (NYU Stern) cho rằng mô hình Gordon phù hợp nhất với doanh nghiệp "tăng trưởng ở tốc độ tương đương hoặc thấp hơn tăng trưởng danh nghĩa của nền kinh tế" (nguyên văn: growing at a rate comparable to or lower than the nominal growth in the economy) và có chính sách chi trả cổ tức ổn định. Cách chọn dài hạn được phân tích trong bài Terminal Value là gì?
3. Mô hình DDM hai giai đoạn và ví dụ
Mô hình DDM hai giai đoạn dùng một tốc độ tăng trưởng cao trong năm đầu và một tốc độ ổn định từ năm trở đi. Giai đoạn sau được gộp thành giá trị cuối kỳ tính bằng công thức Gordon:
đã nằm ở cuối năm , nên chỉ chiết khấu năm, dù tử số của nó dùng cổ tức năm .
Với Công ty DD, giả định = 2.000 đồng, cổ tức tăng = 10%/năm trong 5 năm, sau đó = 5%/năm, = 13%/năm.
| Năm | Cổ tức (đồng/cổ phiếu) | Hệ số chiết khấu | Giá trị hiện tại (đồng/cổ phiếu) |
|---|---|---|---|
| 1 | 2.200 | 0,8850 | 1.947 |
| 2 | 2.420 | 0,7831 | 1.895 |
| 3 | 2.662 | 0,6931 | 1.845 |
| 4 | 2.928 | 0,6133 | 1.796 |
| 5 | 3.221 | 0,5428 | 1.748 |
| Tổng | 9.231 |
Giá trị cuối kỳ tại năm 5:
Quy về hôm nay: đồng. Giá trị mỗi cổ phiếu là đồng, cao hơn 22,6% so với mô hình Gordon một giai đoạn (26.250 đồng). Phần chênh lệch 5.927 đồng là giá trị của 5 năm cổ tức tăng nhanh hơn mức ổn định.
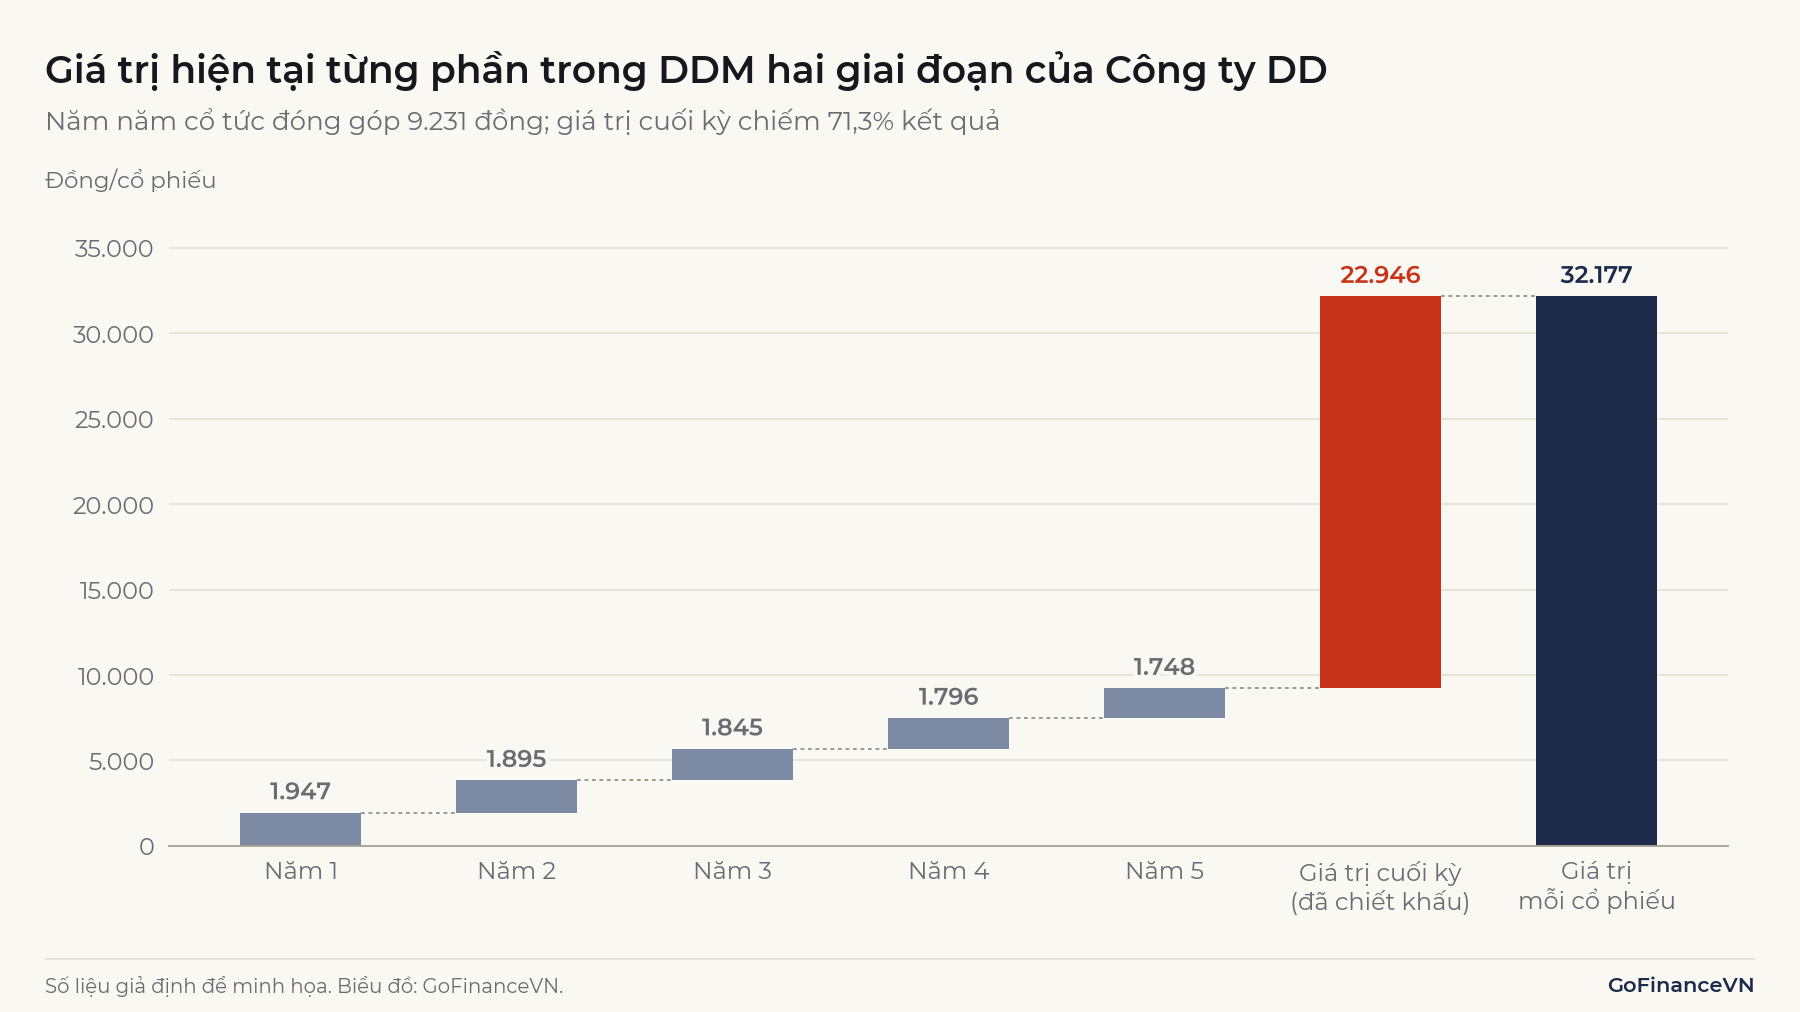
Hình 1 cho thấy giá trị cuối kỳ chiếm 71,3% kết quả, và phần này phụ thuộc vào cả cổ tức năm 5 lẫn giả định của giai đoạn ổn định.
4. Độ nhạy của giá trị theo r và g
Giá trị DDM rất nhạy với và vì cả hai cùng nằm ở mẫu số . Trong ví dụ Gordon của Công ty DD, tăng từ 5% lên 6% làm giá trị tăng 15,4%, lên 30.286 đồng. Giảm từ 13% xuống 12% làm giá trị tăng 14,3%, lên 30.000 đồng.
Bảng dưới là giá trị theo mô hình hai giai đoạn, giữ nguyên và .
| / | = 4% | = 5% | = 6% |
|---|---|---|---|
| 12% | 33.237 | 36.892 | 41.766 |
| 13% | 29.433 | 32.177 | 35.705 |
| 14% | 26.393 | 28.512 | 31.161 |
Đơn vị: đồng/cổ phiếu. Ví dụ giả định.
Chỉ trong phạm vi ±1 điểm phần trăm cho mỗi biến, mức cao nhất cao hơn mức thấp nhất 58%. Kết quả DDM vì vậy nên được đọc thành một khoảng giá trị kèm giả định, không phải một con số duy nhất.
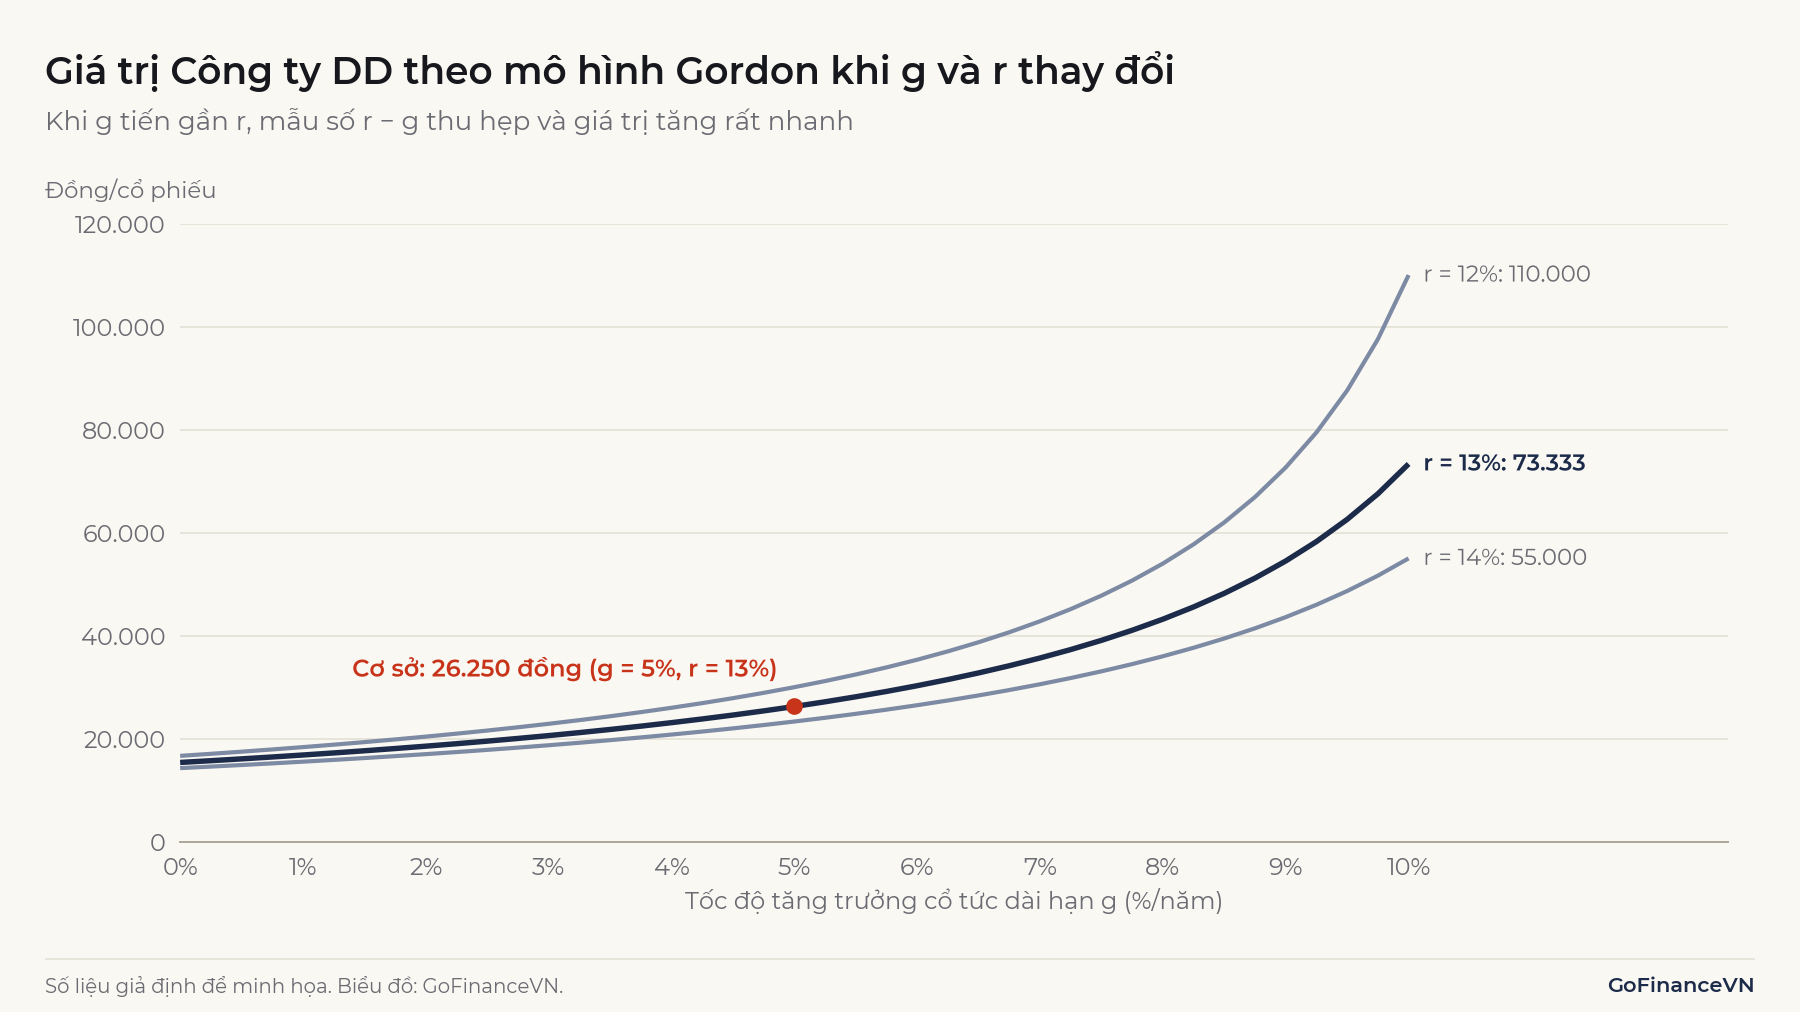
Khi tiến về , giá trị tiến tới vô hạn. Ở = 12%, giá trị đi từ 30.000 đồng khi = 5% lên 110.000 đồng khi = 10%.
5. Tăng trưởng bền vững g = b × ROE
Tăng trưởng bền vững (sustainable growth rate) là tốc độ doanh nghiệp có thể tăng lợi nhuận và cổ tức chỉ bằng phần lợi nhuận giữ lại:
là tỷ lệ lợi nhuận giữ lại. Công thức thường đi kèm giả định ROE và cơ cấu vốn không đổi, doanh nghiệp không phát hành thêm cổ phiếu. Khái niệm ROE được giải thích trong bài ROE là gì?
Công ty DD năm vừa rồi có EPS 4.000 đồng, trả cổ tức 2.000 đồng, nên = 50%. Với ROE 20%, , đúng bằng ở mục 3.
Công thức này còn dùng để kiểm tra giai đoạn ổn định. Khi tăng trưởng giảm, doanh nghiệp cần giữ lại ít hơn, nên tỷ lệ chi trả phải là . Mục 3 giữ tỷ lệ chi trả 50% khi = 5%, tức ngầm giả định ROE giai đoạn ổn định chỉ còn 10%, thấp hơn = 13%.
Bảng dưới tính lại với EPS năm 6 là đồng, giữ nguyên cổ tức 5 năm đầu.
| ROE giai đoạn ổn định | Tỷ lệ giữ lại | Tỷ lệ chi trả | Cổ tức năm 6 (đồng) | (đồng) | (đồng/cổ phiếu) |
|---|---|---|---|---|---|
| 10% | 50,0% | 50,0% | 3.382 | 42.276 | 32.177 |
| 13% | 38,5% | 61,5% | 4.163 | 52.032 | 37.472 |
| 15% | 33,3% | 66,7% | 4.509 | 56.368 | 39.825 |
Cùng = 5%, giá trị chênh nhau tới 23,8% chỉ vì giả định ROE.
Ghi nhớ: Khi ROE giai đoạn ổn định bằng , bằng EPS năm 6 chia cho (6.764,14 / 0,13 ≈ 52.032 đồng), không phụ thuộc . Tăng trưởng chỉ tạo thêm giá trị khi ROE trên phần vốn giữ lại cao hơn chi phí vốn chủ sở hữu.
6. Cổ tức tiền mặt và cổ tức cổ phiếu ảnh hưởng đến đầu vào thế nào?
Trong DDM, chỉ gồm cổ tức tiền mặt trên mỗi cổ phiếu; cổ tức cổ phiếu không phải dòng tiền nên không cộng vào , mà chỉ làm thay đổi số cổ phiếu. Quy định và cách tính hai loại cổ tức có trong bài Cổ tức là gì? Ví dụ ở mục 6.1 và 6.2 là tình huống riêng, không dùng = 2.000 đồng của các mục trước.
6.1. Không quy đổi cổ tức cổ phiếu thành tiền
Tại Việt Nam, cổ tức thường công bố theo phần trăm mệnh giá 10.000 đồng. Giả sử Công ty DD công bố 15% tiền mặt và 20% cổ phiếu. đúng là 1.500 đồng trên mỗi cổ phiếu trước đợt chia, không phải 3.500 đồng.
Với = 5% và = 13%, = 1.500 đồng cho 19.688 đồng/cổ phiếu, còn = 3.500 đồng cho 45.938 đồng, gấp 2,33 lần. Phần 2.000 đồng vẫn nằm trong công ty dưới dạng lợi nhuận giữ lại và đã là nguồn tạo ra . Cộng nó vào cổ tức là đếm hai lần.
6.2. Điều chỉnh cổ tức lịch sử về cùng số cổ phiếu
Tốc độ tăng cổ tức phải tính trên chuỗi đã điều chỉnh theo các đợt chia cổ phiếu. Ví dụ, công ty giữ tỷ lệ 15% tiền mặt ba năm liền, và sau đợt trả năm 1 và năm 2 lần lượt chia thêm 20% và 25% cổ phiếu:
| Năm | Cổ tức công bố | Số cổ phiếu khi trả (triệu) | Tổng tiền cổ tức (tỷ đồng) | Cổ tức điều chỉnh theo 150 triệu cổ phiếu (đồng) |
|---|---|---|---|---|
| 1 | 15% (1.500 đồng) | 100 | 150 | 1.000 |
| 2 | 15% (1.500 đồng) | 120 | 180 | 1.200 |
| 3 | 15% (1.500 đồng) | 150 | 225 | 1.500 |
Con số công bố đứng yên, nên nhìn vào có vẻ = 0. Tiền thực chi cho cổ đông lại tăng 20% rồi 25%. Mức tăng này gắn với giai đoạn công ty tăng vốn, không nên kéo dài thành vĩnh viễn.
6.3. So sánh giá trị và giá cùng một cơ sở cổ phiếu
tính cho số cổ phiếu sau đợt phát hành phải so với giá đã điều chỉnh. Nếu Công ty DD có = 26.250 đồng trên số cổ phiếu sau đợt chia 20%, con số tương đương trước ngày giao dịch không hưởng quyền là đồng.
6.4. Xử lý thuế thu nhập cá nhân nhất quán
Các ví dụ trong bài dùng cổ tức trước thuế thu nhập cá nhân. Cổ tức tiền mặt chịu thuế 5% theo từng lần chi trả (Điều 12 Luật Thuế thu nhập cá nhân số 109/2025/QH15, hiệu lực từ 01/7/2026), nên 2.100 đồng cổ tức thực nhận còn 1.995 đồng. Với cổ tức cổ phiếu, cá nhân chưa nộp thuế khi nhận mà nộp 5% tính trên mệnh giá khi bán cổ phiếu cùng loại (khoản 4 Điều 52 Nghị định 253/2026/NĐ-CP, hiệu lực từ 01/7/2026). Muốn tính giá trị sau thuế thì phải điều chỉnh cả lẫn .
7. Khi nào dùng DDM?
DDM phù hợp nhất khi doanh nghiệp trả cổ tức tiền mặt đều đặn theo một chính sách rõ ràng và người định giá là cổ đông không nắm quyền kiểm soát. Chương trình CFA cho rằng cách tiếp cận này "phù hợp nhất với cổ phiếu có trả cổ tức" (nguyên văn: most suitable for dividend-paying stocks) khi doanh nghiệp có chính sách cổ tức nhận biết được và nhà đầu tư ở vị thế thiểu số. Mô hình Gordon cũng có thể dùng cho chỉ số cổ phiếu rộng.
7.1. Ngân hàng
Ngân hàng là nhóm thường được định giá bằng DDM vì dòng tiền của họ khó ước tính. Damodaran giải thích rằng người định giá chấp nhận tin ngân hàng trả ra phần dòng tiền của mình dưới dạng cổ tức, và cảnh báo mô hình "có thể không cho giá trị đáng tin cậy" (nguyên văn: may not give you a "reliable" value) trong khủng hoảng hoặc khi ngân hàng không trả đúng mức có thể trả.
Điều kiện đó không phải lúc nào cũng đúng ở Việt Nam. VietnamFinance (15/07/2026), dẫn SSI Research, ghi nhận nhiều ngân hàng chọn chia cổ tức bằng cổ phiếu để bổ sung vốn cấp 1. Ngoài ra, Thông tư 14/2025/TT-NHNN (hiệu lực từ 15/09/2025, ngân hàng phải áp dụng chậm nhất từ 01/01/2030) gắn đệm bảo toàn vốn với điều kiện chia lợi nhuận bằng tiền mặt, được trình bày trong bài Basel III là gì? Dùng cổ tức tiền mặt thực trả khi đó có thể làm giá trị thấp đi.
Damodaran đề xuất cách thay thế: lợi nhuận sau thuế trừ phần cần bổ sung vào vốn chủ sở hữu để giữ tỷ lệ vốn.
Ví dụ: Một ngân hàng giả định có vốn chủ sở hữu 10.000 tỷ đồng, lợi nhuận sau thuế 1.800 tỷ đồng (ROE 18%), muốn tăng tài sản có rủi ro 12% và giữ nguyên tỷ lệ vốn. Vốn chủ phải tăng 1.200 tỷ đồng, nên cổ tức tiềm năng là 600 tỷ đồng, bằng 33,3% lợi nhuận. Kết quả khớp với .
Với ngân hàng, người phân tích thường đối chiếu DDM với chỉ số trong bài P/B là gì?
7.2. Trường hợp không phù hợp
DDM khó dùng trong các trường hợp sau:
- Doanh nghiệp không trả cổ tức tiền mặt, hoặc chỉ trả bằng cổ phiếu nhiều năm liền. Về lý thuyết vẫn có thể dự báo năm bắt đầu trả, nhưng phần lớn giá trị khi đó nằm ở giả định xa.
- Cổ tức không gắn với lợi nhuận, ví dụ doanh nghiệp đi vay để trả cổ tức.
- Lợi nhuận biến động mạnh theo chu kỳ, khiến cổ tức thất thường.
- Nhà đầu tư có quyền kiểm soát, có thể tự quyết định chính sách phân phối.
8. DDM và FCFE khác nhau thế nào?
DDM chiết khấu số tiền cổ đông dự kiến thực nhận, còn dòng tiền tự do cho cổ đông (FCFE – Free Cash Flow to Equity) chiết khấu số tiền doanh nghiệp có khả năng trả cho cổ đông. Cả hai đều dùng chi phí vốn chủ sở hữu và đều cho ra giá trị vốn chủ. Cách tính FCFE có trong bài Dòng tiền tự do (FCF) là gì?
| Tiêu chí | DDM | FCFE |
|---|---|---|
| Dòng tiền chiết khấu | Cổ tức tiền mặt kỳ vọng | Tiền còn lại cho cổ đông sau chi đầu tư và vay ròng |
| Câu hỏi trả lời | Cổ đông sẽ nhận bao nhiêu | Doanh nghiệp có thể trả bao nhiêu |
| Góc nhìn phù hợp | Cổ đông thiểu số | Bên kiểm soát, hoặc khi cổ tức lệch khả năng chi trả |
| Có thể âm trong một năm | Không | Có, khi nhu cầu đầu tư vượt tiền tạo ra |
| Nguồn đầu vào chính | Lịch sử và chính sách cổ tức | Báo cáo lưu chuyển tiền tệ |
Damodaran nêu hai điều kiện để hai mô hình cho cùng giá trị: cổ tức bằng FCFE, hoặc FCFE lớn hơn cổ tức nhưng phần tiền dư được đầu tư vào các dự án có giá trị hiện tại ròng bằng 0. Chương trình CFA ưu tiên dòng tiền tự do khi doanh nghiệp không trả cổ tức, khi cổ tức khác đáng kể với khả năng chi trả, hoặc khi nhà đầu tư ở vị thế kiểm soát.
Ví dụ, nếu năm tới Công ty DD trả cổ tức 2.100 đồng nhưng FCFE là 2.800 đồng/cổ phiếu, cùng tăng 5%/năm, thì DDM cho 26.250 đồng và FCFE cho 35.000 đồng. Chênh lệch 8.750 đồng là giá trị hiện tại của phần không được chia, 700 đồng ở năm tới và tăng 5%/năm.
Nếu phần tiền này được đầu tư với giá trị hiện tại ròng bằng 0, cổ tức tương lai sẽ cao hơn và giả định tăng 5% của DDM là quá thấp. Nếu tiền được dùng vào thương vụ kém hiệu quả, giá trị FCFE sẽ khó đến tay cổ đông thiểu số.
9. Hạn chế và lưu ý khi sử dụng DDM
Ngoài độ nhạy với và đã nêu ở mục 4, người dùng DDM cần chú ý hai điểm sau.
9.1. Bỏ sót tiền trả qua mua lại cổ phiếu
DDM cơ bản chỉ đếm cổ tức. Nếu doanh nghiệp trả tiền cho cổ đông bằng cách mua lại cổ phiếu, mô hình sẽ thiếu một phần dòng tiền. Damodaran xử lý bằng cách cộng giá trị mua lại vào tỷ lệ chi trả, rồi điều chỉnh tăng trưởng và giá trị cuối kỳ theo tỷ lệ mới.
9.2. Cổ tức không phải nghĩa vụ cố định
Với cổ phần phổ thông, mức cổ tức do Đại hội đồng cổ đông quyết định theo đề xuất của Hội đồng quản trị, và phải thỏa các điều kiện của Điều 135 Luật Doanh nghiệp. Chuỗi cổ tức trong mô hình là kỳ vọng của người phân tích, không phải cam kết của doanh nghiệp.
10. Câu hỏi thường gặp
Giá trị DDM cao hơn giá thị trường có nghĩa là gì?
Điều đó có nghĩa thị trường đang dùng giả định khác người lập mô hình về cổ tức, tăng trưởng hoặc rủi ro. Bản thân chênh lệch không cho biết giá sẽ đi về đâu.
Có thể suy ra lợi suất ngầm định từ giá cổ phiếu không?
Có, bằng cách biến đổi công thức Gordon thành . Với giá 30.000 đồng, = 2.100 đồng và = 5%, lợi suất ngầm định là /năm. Kết quả vẫn phụ thuộc vào giả định .
Kết luận
DDM định giá cổ phiếu bằng giá trị hiện tại của cổ tức kỳ vọng, và mô hình Gordon là trường hợp cổ tức tăng đều mãi mãi với điều kiện . Kết quả phụ thuộc nhiều vào khoảng cách , nên cần được kiểm tra bằng và tỷ lệ chi trả phải khớp với giai đoạn ổn định. Tại Việt Nam, chỉ cổ tức tiền mặt là đầu vào , còn cổ tức cổ phiếu cần được xử lý qua số cổ phiếu và chuỗi cổ tức đã điều chỉnh.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Discounted Dividend Valuation (2026 Curriculum, Level II Equity Valuation): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/discounted-dividend-valuation
- CFA Institute, Free Cash Flow Valuation (2026 Curriculum, Level II Equity Valuation): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/free-cash-flow-valuation
- Aswath Damodaran, Dividend Discount Models (Investment Valuation, 2nd ed., chương 13): https://pages.stern.nyu.edu/~adamodar/pdfiles/valn2ed/ch13.pdf
- Aswath Damodaran, Free Cashflow to Equity Discount Models (Investment Valuation, 2nd ed., chương 14): https://pages.stern.nyu.edu/~adamodar/pdfiles/valn2ed/ch14.pdf
- Aswath Damodaran, Valuing Financial Service Companies (bài giảng NYU Stern, 2023): https://pages.stern.nyu.edu/~adamodar/podcasts/valspr23/session16slides.pdf
- Gordon, M. J. (1959), "Dividends, Earnings, and Stock Prices", The Review of Economics and Statistics, 41(2), 99–105: https://doi.org/10.2307/1927792
- Williams, J. B. (1938), The Theory of Investment Value, Harvard University Press (bản số hóa của Digital Library of India trên Internet Archive): https://archive.org/details/dli.ernet.25144
- Văn phòng Quốc hội, Văn bản hợp nhất số 67/VBHN-VPQH ngày 15/8/2025 Luật Doanh nghiệp (Điều 135): https://congbaocdn.chinhphu.vn/CongBaoCP/CongBao/2025/8/45864/58268-1-1105-1106.pdf
- Văn phòng Quốc hội, Văn bản hợp nhất số 102/VBHN-VPQH Luật Chứng khoán (Điều 13 mệnh giá), Công báo số 269 ngày 12/5/2026: https://congbao.chinhphu.vn/van-ban/van-ban-hop-nhat-so-102-vbhn-vpqh-469444/64580.htm
- Văn phòng Quốc hội, Văn bản hợp nhất số 112/VBHN-VPQH Luật Thuế thu nhập cá nhân (Điều 12), Công báo số 302 ngày 02/6/2026: https://congbao.chinhphu.vn/van-ban/van-ban-hop-nhat-so-112-vbhn-vpqh-469595.htm
- Nghị định 253/2026/NĐ-CP ngày 30/6/2026 (Điều 52 khoản 4): https://congbaocdn.chinhphu.vn/180507251028987904/2026/7/16/469959-1784171413_v1_1784174315_signed.pdf
- Thông tư 14/2025/TT-NHNN về tỷ lệ an toàn vốn (bản tiếng Anh, LuatVietnam): https://english.luatvietnam.vn/circular-no-14-2025-tt-nhnn-dated-june-30-2025-of-the-state-bank-of-vietnam-on-capital-adequacy-ratio-of-commercial-banks-and-foreign-bank-branches-405700-doc1.html
- VietnamFinance, Hệ thống ngân hàng bước vào chiến dịch tăng vốn lớn nhất lịch sử (15/07/2026): https://vietnamfinance.vn/he-thong-ngan-hang-buoc-vao-chien-dich-tang-von-lon-nhat-lich-su-d147636.html
Đọc tiếp: Terminal Value là gì trong định giá DCF?