Báo cáo tài chính hợp nhất là gì? Cách lập, ví dụ và cách đọc
Báo cáo tài chính hợp nhất là báo cáo tài chính của một tập đoàn, gồm công ty mẹ và các công ty con, được trình bày như báo cáo của một doanh nghiệp duy nhất. Báo cáo này không phải phép cộng đơn giản các báo cáo riêng, vì mọi khoản đầu tư, mua bán và công nợ giữa các công ty trong tập đoàn đều bị loại trừ. Với doanh nghiệp niêm yết có công ty con, đây thường là bộ số liệu được dùng để tính EPS, ROE và đánh giá quy mô nợ của cả nhóm.
1. Báo cáo tài chính hợp nhất là gì?
Theo Chuẩn mực kế toán Việt Nam số 25 (VAS 25), báo cáo tài chính hợp nhất (BCTC hợp nhất, tiếng Anh: consolidated financial statements) là báo cáo tài chính của một tập đoàn được trình bày như báo cáo tài chính của một doanh nghiệp. Tập đoàn ở đây gồm công ty mẹ và các công ty con. Về pháp lý, mỗi công ty vẫn là một pháp nhân riêng; báo cáo hợp nhất chỉ xem cả nhóm như một thực thể kinh tế.
Tại Việt Nam, phương pháp lập theo Thông tư 202/2014/TT-BTC, đã được sửa đổi bởi Thông tư 43/2026/TT-BTC ngày 20/04/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau 01/01/2026. Bộ báo cáo hợp nhất dùng biểu mẫu của doanh nghiệp độc lập theo Thông tư 99/2025/TT-BTC rồi bổ sung một số chỉ tiêu riêng. Bộ này gồm báo cáo tình hình tài chính hợp nhất (B 01-DN/HN), báo cáo kết quả hoạt động kinh doanh hợp nhất (B 02-DN/HN), báo cáo lưu chuyển tiền tệ hợp nhất (B 03-DN/HN) và bản thuyết minh. Vai trò của từng báo cáo được giải thích trong bài Báo cáo tài chính là gì?
1.1. Công ty mẹ, công ty con và quyền kiểm soát
Công ty con là doanh nghiệp chịu sự kiểm soát của một doanh nghiệp khác, gọi là công ty mẹ (VAS 25, đoạn 03). Kiểm soát là quyền chi phối các chính sách tài chính và hoạt động của doanh nghiệp nhằm thu lợi ích kinh tế từ hoạt động đó.
Theo Điều 8 Thông tư 202, công ty mẹ có quyền kiểm soát khi nắm trên 50% quyền biểu quyết, trực tiếp hoặc gián tiếp qua công ty con khác. Quyền kiểm soát cũng có thể có khi tỷ lệ dưới 50%, nếu công ty mẹ có quyền bổ nhiệm, bãi miễn đa số thành viên Hội đồng quản trị hoặc Giám đốc, có đa số phiếu tại cuộc họp Hội đồng quản trị, có quyền sửa Điều lệ, hoặc được nhà đầu tư khác thỏa thuận dành cho hơn 50% quyền biểu quyết.
Lưu ý: Ngưỡng tính theo quyền biểu quyết, không phải tỷ lệ vốn góp. Một công ty có thể sở hữu 45% vốn nhưng vẫn là công ty mẹ nếu kiểm soát Hội đồng quản trị; ngược lại, sở hữu cổ phiếu ưu đãi không có quyền biểu quyết không tạo ra quyền kiểm soát.
Chuẩn mực quốc tế IFRS 10 định nghĩa kiểm soát theo ba yếu tố cùng lúc: quyền lực đối với bên nhận đầu tư, rủi ro hoặc quyền đối với lợi ích biến đổi từ bên nhận đầu tư, và khả năng dùng quyền lực đó để tác động đến lợi ích của mình. Cách tiếp cận này dựa trên bản chất hơn là một ngưỡng tỷ lệ.
Công ty liên kết khác công ty con. Theo VAS 07, nhà đầu tư nắm từ 20% quyền biểu quyết thường được coi là có ảnh hưởng đáng kể nhưng không kiểm soát. Công ty liên kết không được cộng từng dòng vào báo cáo hợp nhất mà ghi theo phương pháp vốn chủ sở hữu.
| Quan hệ | Dấu hiệu thường gặp | Cách đưa vào báo cáo hợp nhất |
|---|---|---|
| Công ty con | Trên 50% quyền biểu quyết, hoặc kiểm soát bằng quyền khác | Cộng toàn bộ tài sản, nợ, doanh thu, chi phí; tách phần của cổ đông không kiểm soát |
| Công ty liên doanh, liên kết | Liên kết: từ 20% quyền biểu quyết, ảnh hưởng đáng kể | Một dòng đầu tư (mã 262), ghi theo phương pháp vốn chủ sở hữu; phần lãi lỗ ở mã 27 |
| Đầu tư khác | Không kiểm soát, không ảnh hưởng đáng kể | Giữ là khoản đầu tư góp vốn |
2. Khi nào doanh nghiệp phải lập báo cáo tài chính hợp nhất?
Doanh nghiệp phải lập báo cáo tài chính hợp nhất khi là công ty mẹ, tức có ít nhất một công ty con. Điều 5 Thông tư 202 quy định khi kết thúc kỳ kế toán, công ty mẹ có trách nhiệm lập báo cáo hợp nhất của cả tập đoàn.
Công ty mẹ chỉ được miễn khi thỏa mãn đồng thời các điều kiện tại khoản 2 Điều 5: không phải đơn vị có lợi ích công chúng; không thuộc sở hữu Nhà nước hoặc do Nhà nước nắm cổ phần chi phối; bản thân là công ty con của công ty khác và được các cổ đông đồng ý; công cụ vốn, công cụ nợ không giao dịch trên thị trường; không đang làm thủ tục phát hành ra công chúng; và công ty sở hữu mình lập báo cáo hợp nhất để công bố ra công chúng, phù hợp chuẩn mực kế toán Việt Nam. Thông tư 43/2026 bổ sung quy định về báo cáo hợp nhất giữa niên độ nhưng không sửa các điều kiện miễn lập này.
Một công ty con chỉ được loại khỏi phạm vi hợp nhất trong hai trường hợp: quyền kiểm soát là tạm thời vì công ty con được mua để bán lại trong không quá 12 tháng, hoặc hoạt động của công ty con bị hạn chế trên 12 tháng làm ảnh hưởng đáng kể đến khả năng chuyển vốn về công ty mẹ (Điều 10). Công ty con có ngành nghề khác biệt với tập đoàn vẫn phải hợp nhất.
Báo cáo hợp nhất năm phải nộp cho chủ sở hữu và cơ quan nhà nước có thẩm quyền chậm nhất 90 ngày kể từ ngày kết thúc năm tài chính (Điều 6 Thông tư 202, đã sửa bởi Thông tư 43/2026). Báo cáo hợp nhất không thay cho báo cáo tài chính riêng: công ty mẹ vẫn lập báo cáo riêng cho chính pháp nhân của mình.
3. Cách lập báo cáo tài chính hợp nhất
Báo cáo hợp nhất được lập bằng cách cộng từng chỉ tiêu tương ứng trên báo cáo của công ty mẹ và các công ty con, sau đó điều chỉnh để chỉ còn lại giao dịch với bên ngoài tập đoàn. Điều 11 Thông tư 202 nêu trình tự chính:
- Cộng ngang các chỉ tiêu của công ty mẹ và từng công ty con.
- Loại trừ giá trị ghi sổ khoản đầu tư của công ty mẹ vào công ty con, cùng phần vốn tương ứng của công ty mẹ trong vốn chủ sở hữu công ty con; ghi nhận lợi thế thương mại hoặc lãi từ giao dịch mua giá rẻ nếu có.
- Phân bổ lợi thế thương mại, nếu có.
- Tách lợi ích cổ đông không kiểm soát.
- Loại trừ toàn bộ giao dịch nội bộ: doanh thu, giá vốn, công nợ, cổ tức nội bộ và lãi chưa thực hiện.
Hai điều kiện đi kèm: báo cáo của các công ty phải dùng chính sách kế toán thống nhất, và lập cho cùng kỳ; nếu không cùng kỳ thì ngày kết thúc kỳ không chênh quá 3 tháng và phải điều chỉnh giao dịch quan trọng trong khoảng chênh (Điều 10).
Cách tính và phân bổ khoản chênh lệch khi giá mua cao hơn tài sản thuần được trình bày trong bài Lợi thế thương mại là gì? Cách ghi nhận trên báo cáo tài chính.
3.1. Ví dụ hợp nhất Công ty KX
Ví dụ giả định, đơn vị tỷ đồng, năm 2026:
- Ngày 01/01/2026, Công ty KX góp 160 tỷ đồng để sở hữu 80% Công ty KY mới thành lập (vốn góp 200 tỷ đồng). Vì góp vốn khi thành lập theo giá trị sổ sách, không phát sinh lợi thế thương mại.
- Cùng ngày, Công ty KX góp 60 tỷ đồng để sở hữu 30% Công ty KW mới thành lập (vốn góp 200 tỷ đồng), trở thành công ty liên kết. Năm 2026, Công ty KW lãi sau thuế 40 tỷ đồng và chưa chia cổ tức.
- Trong năm, Công ty KX bán cho Công ty KY lô hàng giá 100 tỷ đồng, giá vốn 80 tỷ đồng. Công ty KY đã bán hết lô hàng ra ngoài. Cuối năm Công ty KY còn nợ Công ty KX 30 tỷ đồng.
Báo cáo kết quả kinh doanh hợp nhất được lập như sau (ý nghĩa từng dòng xem bài Báo cáo kết quả kinh doanh là gì?):
| Chỉ tiêu | Mã | KX (riêng) | KY | Điều chỉnh | Hợp nhất |
|---|---|---|---|---|---|
| Doanh thu thuần | 10 | 1.000 | 500 | −100 | 1.400 |
| Giá vốn hàng bán | 11 | 750 | 350 | −100 | 1.000 |
| Chi phí bán hàng và quản lý doanh nghiệp | 25, 26 | 130 | 75 | 205 | |
| Phần lãi hoặc lỗ trong công ty liên doanh, liên kết | 27 | +12 | 12 | ||
| Tổng lợi nhuận kế toán trước thuế | 50 | 120 | 75 | +12 | 207 |
| Chi phí thuế thu nhập doanh nghiệp | 51, 52 | 24 | 15 | 39 | |
| Lợi nhuận sau thuế | 60 | 96 | 60 | +12 | 168 |
| Lợi nhuận sau thuế của công ty mẹ | 61 | 156 | |||
| Lợi nhuận sau thuế của cổ đông không kiểm soát | 62 | 12 |
Doanh thu nội bộ 100 tỷ đồng bị loại cả ở doanh thu lẫn giá vốn, vì với tập đoàn đây chỉ là hàng chuyển từ kho này sang kho khác. Lãi 20 tỷ đồng của lô hàng vẫn được giữ, vì Công ty KY đã bán hết ra ngoài. Phần lãi trong Công ty KW là 30% × 40 = 12 tỷ đồng. Lợi nhuận sau thuế 60 tỷ đồng của Công ty KY được chia: 20% × 60 = 12 tỷ đồng cho cổ đông không kiểm soát, phần còn lại thuộc cổ đông công ty mẹ.
Ví dụ: Lợi nhuận thuộc cổ đông công ty mẹ là 96 + 80% × 60 + 12 = 156 tỷ đồng, cao hơn 60 tỷ đồng so với lợi nhuận trên báo cáo riêng của Công ty KX. Báo cáo riêng không phản ánh lãi của Công ty KY và Công ty KW khi hai công ty này chưa chia cổ tức.
Trên báo cáo tình hình tài chính, khoản đầu tư 160 tỷ đồng của Công ty KX bị loại cùng 160 tỷ đồng vốn góp tương ứng ở Công ty KY. Khoản phải thu 30 tỷ đồng của Công ty KX và khoản phải trả 30 tỷ đồng của Công ty KY cũng triệt tiêu nhau. Khoản đầu tư vào Công ty KW tăng từ 60 lên 72 tỷ đồng nhờ phần lãi được hưởng.
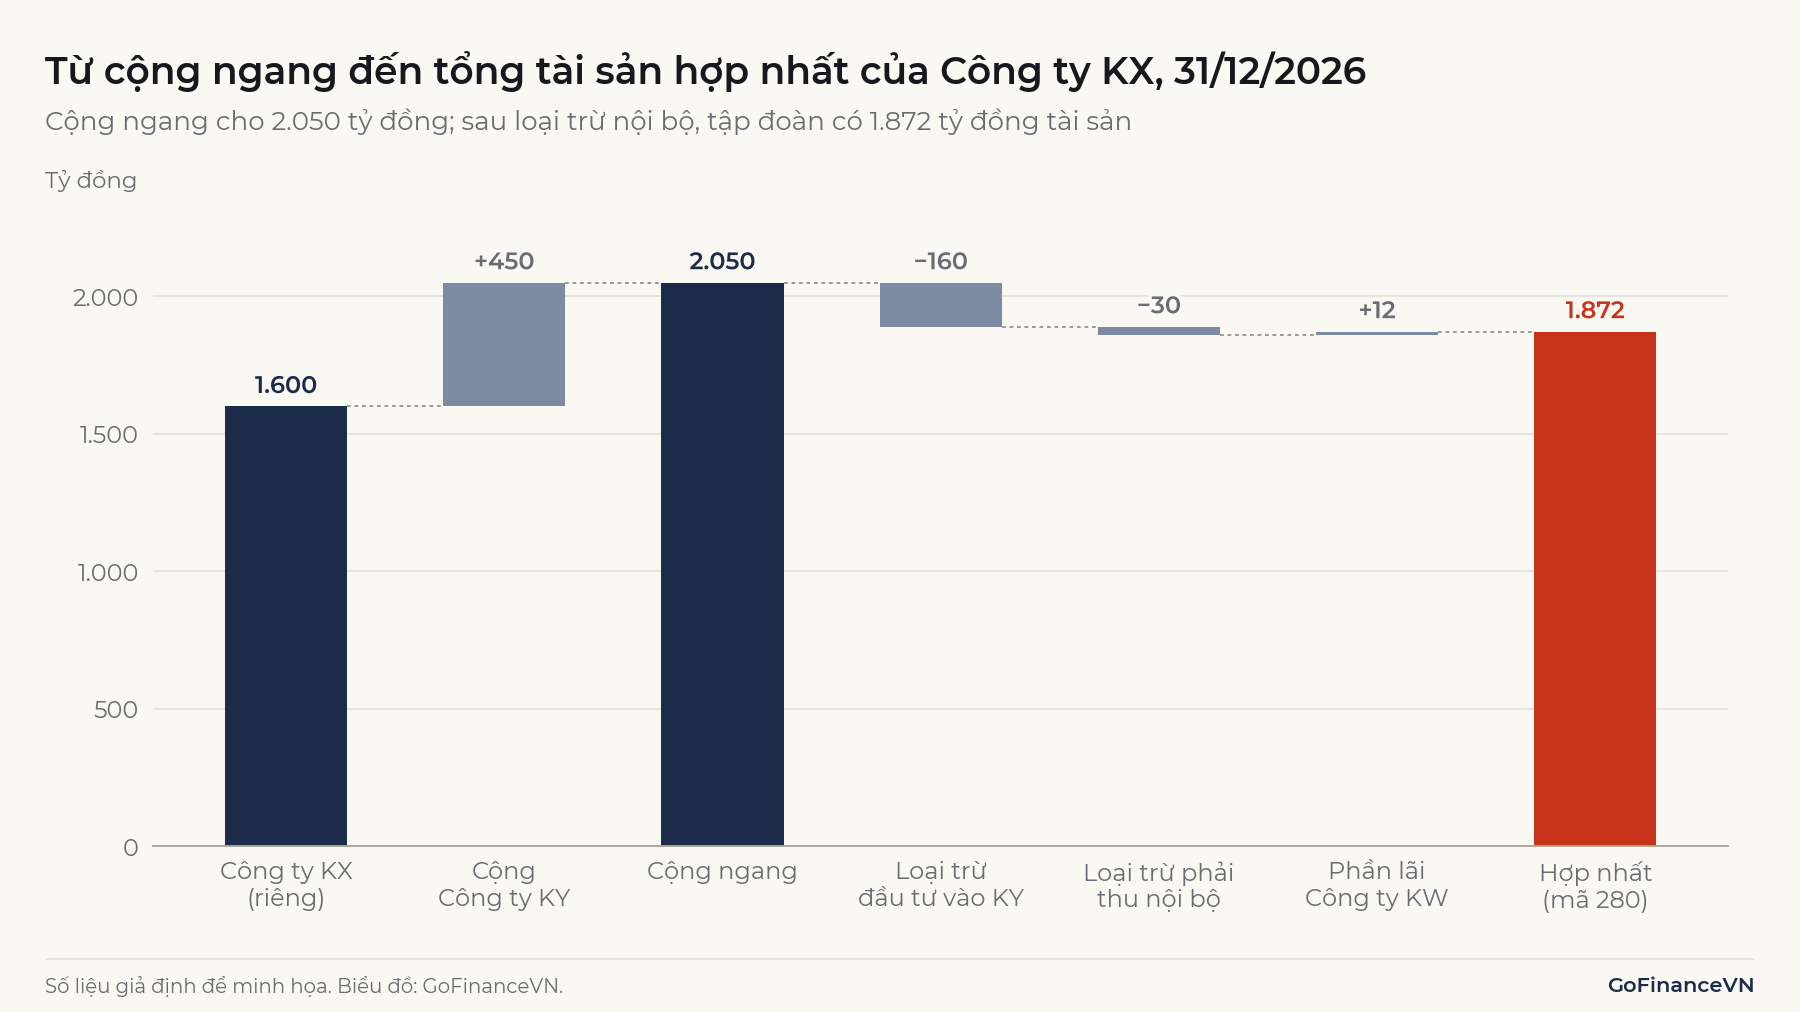
Kết quả là tập đoàn có tổng tài sản 1.872 tỷ đồng, nợ phải trả 860 tỷ đồng (700 + 190 − 30) và vốn chủ sở hữu 1.012 tỷ đồng. Số cộng ngang cao hơn số hợp nhất 178 tỷ đồng: 190 tỷ đồng khoản đầu tư và công nợ nội bộ bị loại, bù lại 12 tỷ đồng phần lãi trong Công ty KW được ghi thêm.
3.2. Lãi chưa thực hiện từ giao dịch nội bộ
Lãi chưa thực hiện là khoản lãi từ giao dịch nội bộ mà hàng hóa hay tài sản vẫn còn nằm trong tập đoàn vào cuối kỳ. Khoản lãi này phải được loại trừ hoàn toàn; lỗ chưa thực hiện cũng bị loại trừ, trừ khi khoản lỗ phản ánh chi phí không thể thu hồi (VAS 25, đoạn 14; Điều 10 Thông tư 202).
Giả sử trong ví dụ trên, Công ty KY mới bán được 60% lô hàng và còn 40% trong kho. Hàng tồn kho của Công ty KY ghi 40 tỷ đồng, nhưng giá gốc với tập đoàn chỉ là 32 tỷ đồng. Báo cáo hợp nhất phải giảm hàng tồn kho và lợi nhuận đi 8 tỷ đồng (40% × 20), trước ảnh hưởng thuế thu nhập hoãn lại. Nếu không loại trừ, công ty mẹ có thể tạo lợi nhuận hợp nhất chỉ bằng cách bán hàng cho công ty con.
4. Lợi ích cổ đông không kiểm soát là gì?
Lợi ích cổ đông không kiểm soát (non-controlling interest, NCI) là phần tài sản thuần và kết quả kinh doanh của công ty con thuộc về các cổ đông không phải công ty mẹ. Thông tư 202 định nghĩa cổ đông không kiểm soát là cổ đông không có quyền kiểm soát công ty con, trước đây gọi là cổ đông thiểu số.
Trên báo cáo tình hình tài chính hợp nhất, chỉ tiêu này nằm ở mã 429, là một dòng trong phần vốn chủ sở hữu (mã 400). Thông tư 43/2026 giữ nguyên mã 429. Trên báo cáo kết quả kinh doanh hợp nhất, lợi nhuận sau thuế (mã 60) được tách thành phần của công ty mẹ (mã 61) và phần của cổ đông không kiểm soát (mã 62).
Với Công ty KX, lợi ích cổ đông không kiểm soát là 20% × vốn chủ sở hữu 260 tỷ đồng của Công ty KY (200 vốn góp + 60 lợi nhuận chưa phân phối) = 52 tỷ đồng.
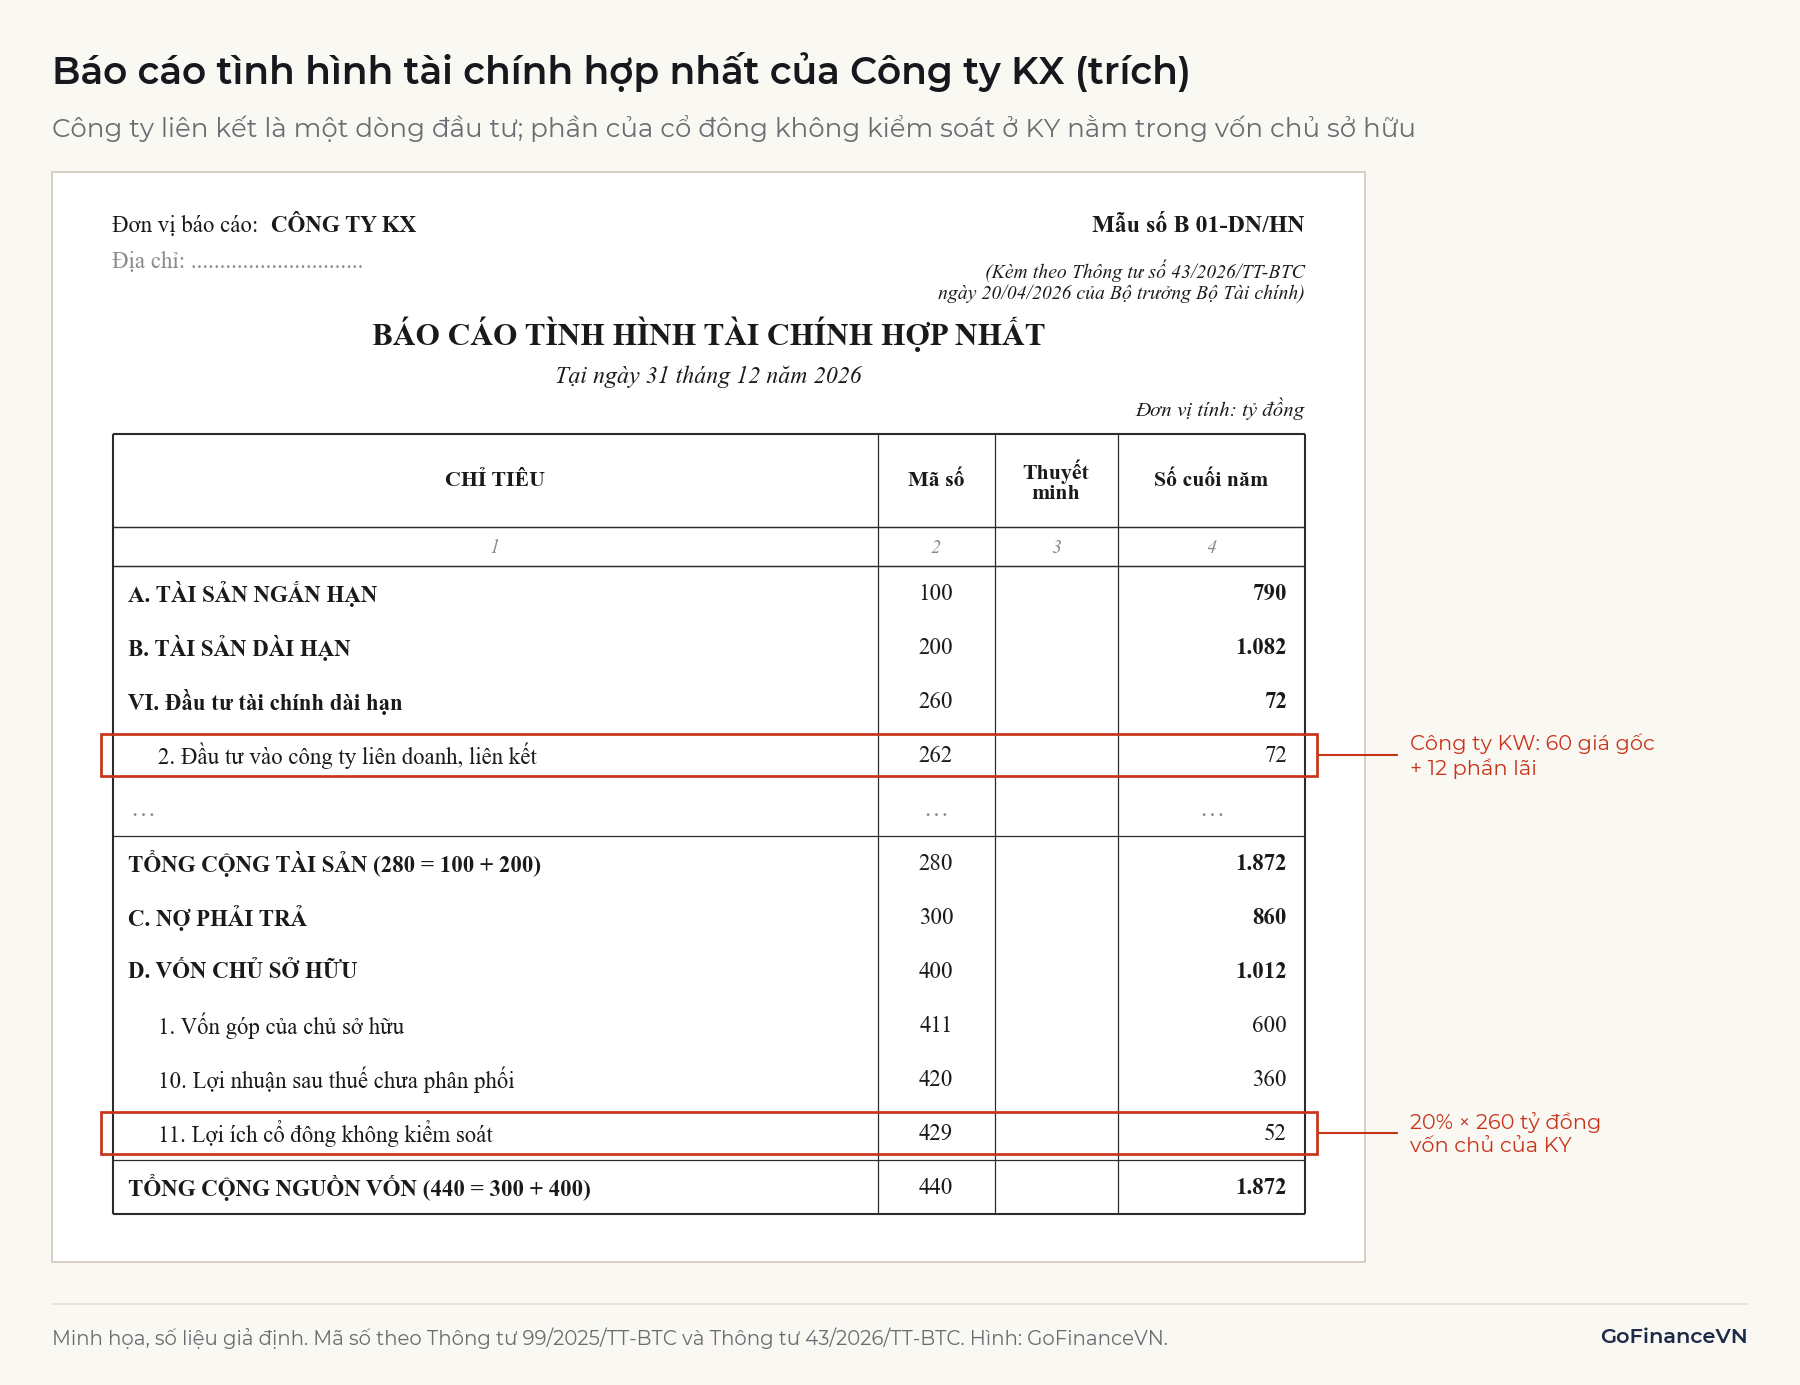
Cách trình bày khoản này đã thay đổi. VAS 25 (ban hành năm 2003) trình bày lợi ích của cổ đông thiểu số tách riêng khỏi nợ phải trả và vốn chủ sở hữu của công ty mẹ. Từ Thông tư 202/2014, chỉ tiêu này thuộc vốn chủ sở hữu, giống cách IFRS 10 trình bày. Lý do: cổ đông không kiểm soát là chủ sở hữu của một phần tập đoàn, không phải chủ nợ, và tập đoàn không có nghĩa vụ trả lại khoản này.
Nếu công ty con lỗ, phần lỗ vẫn được phân bổ cho cổ đông không kiểm soát theo tỷ lệ sở hữu, kể cả khi số lỗ lớn hơn phần vốn của họ (Điều 21 Thông tư 202). Khi đó mã 429 có thể mang số âm.
5. Báo cáo hợp nhất và báo cáo riêng khác nhau thế nào?
Báo cáo hợp nhất đo cả tập đoàn như một thực thể kinh tế, còn báo cáo riêng đo một pháp nhân. Công ty mẹ lập cả hai bộ báo cáo, và hai bộ số có thể cho kết luận khác nhau.
| Tiêu chí | Báo cáo riêng của công ty mẹ | Báo cáo hợp nhất |
|---|---|---|
| Phạm vi | Một pháp nhân | Công ty mẹ và các công ty con |
| Đầu tư vào công ty con | Một khoản đầu tư (mã 261) | Bị loại, thay bằng toàn bộ tài sản và nợ của công ty con |
| Đầu tư vào công ty liên kết | Ghi theo giá gốc (mã 262) | Ghi theo phương pháp vốn chủ sở hữu (mã 262) |
| Lợi nhuận từ công ty con | Chỉ khi nhận cổ tức | Ghi nhận theo kết quả kinh doanh của công ty con |
| Giao dịch với công ty con | Là doanh thu, công nợ thật | Bị loại trừ |
| Chỉ tiêu riêng | Không có | Mã 279, 429, 27, 61, 62 |
| Công ty KX năm 2026 | Doanh thu 1.000; lợi nhuận sau thuế 96; nợ 700 | Doanh thu 1.400; lợi nhuận của công ty mẹ 156; nợ 860 |
Với câu hỏi về hiệu quả và quy mô của cả nhóm, báo cáo hợp nhất là nguồn chính. Theo hướng dẫn lập mẫu B 02-DN/HN, EPS trên báo cáo hợp nhất dùng lợi nhuận sau thuế của công ty mẹ (mã 61) làm tử số, như phân tích trong bài EPS là gì? Báo cáo riêng vẫn cần khi muốn biết dòng tiền và nghĩa vụ nợ của chính công ty mẹ, vì mỗi khoản vay là nghĩa vụ của pháp nhân đi vay.
Cách dùng hai bộ báo cáo này trong quy trình phân tích doanh nghiệp được trình bày trong bài Phân tích cơ bản là gì?
6. Lưu ý khi đọc báo cáo tài chính hợp nhất
6.1. Dùng đúng dòng lợi nhuận
Lợi nhuận sau thuế (mã 60) thuộc về cả cổ đông công ty mẹ và cổ đông không kiểm soát. Khi tính EPS hay ROE cho cổ đông công ty mẹ, tử số là mã 61 và mẫu số là vốn chủ sở hữu trừ mã 429. Với Công ty KX, ROE tính trên số cuối năm là 156 / (1.012 − 52) = 16,3%; dùng nhầm mã 60 trên tổng vốn chủ 1.012 cho kết quả 16,6%. Mức chênh phụ thuộc vào tỷ trọng lợi ích cổ đông không kiểm soát và việc công ty con sinh lời cao hay thấp hơn phần còn lại của tập đoàn.
6.2. Nợ hợp nhất không cho biết nợ nằm ở đâu
Báo cáo hợp nhất cộng nợ của mọi công ty con vào một con số. Người đọc cần xem thuyết minh vay và nợ, báo cáo bộ phận và báo cáo riêng để biết khoản vay thuộc pháp nhân nào, có tài sản bảo đảm hay bảo lãnh của công ty mẹ hay không. Cấu trúc các dòng tài sản và nguồn vốn được giải thích trong bài Bảng cân đối kế toán là gì?
6.3. Phạm vi hợp nhất thay đổi làm số liệu khó so sánh
Khi mua thêm hay bán bớt công ty con trong năm, doanh thu và lợi nhuận hợp nhất thay đổi dù hoạt động cũ không đổi. Thông tư 43/2026 sửa khoản 6 Điều 10 Thông tư 202 về thời điểm bắt đầu và chấm dứt đưa kết quả của công ty con vào báo cáo hợp nhất. Khi so sánh hai năm, người đọc nên xem phần thuyết minh về danh sách công ty con và các giao dịch mua, bán trong kỳ.
6.4. Chất lượng loại trừ phụ thuộc người lập
Loại trừ giao dịch nội bộ đòi hỏi số liệu đối chiếu giữa các công ty. Sai sót hoặc chênh lệch đối chiếu có thể làm doanh thu, lãi bị ghi trùng. Ý kiến của kiểm toán viên và các vấn đề được nhấn mạnh trong báo cáo kiểm toán là nguồn thông tin cần đọc kèm.
Các loại ý kiến kiểm toán và cách đọc được giải thích trong bài Ý kiến kiểm toán là gì? Chấp nhận toàn phần, ngoại trừ, từ chối.
6.5. VAS và IFRS không hoàn toàn giống nhau
Ngoài định nghĩa kiểm soát, hai hệ thống khác nhau ở cách xử lý lợi thế thương mại và cách đo lợi ích cổ đông không kiểm soát tại ngày mua. Theo VAS, lợi thế thương mại được phân bổ dần; theo IFRS, khoản này không phân bổ mà được kiểm tra suy giảm giá trị. Khi so sánh với doanh nghiệp lập báo cáo theo IFRS, cần xem báo cáo lập theo chuẩn mực nào.
Kết luận
Báo cáo tài chính hợp nhất cho biết tài sản, nợ và kết quả của cả nhóm công ty mẹ và công ty con, sau khi loại bỏ mọi giao dịch nội bộ. Phần thuộc cổ đông bên ngoài được tách thành lợi ích cổ đông không kiểm soát (mã 429) và lợi nhuận mã 62. Khi phân tích cho cổ đông công ty mẹ, người đọc dùng mã 61 và vốn chủ sở hữu đã trừ mã 429, đồng thời đọc báo cáo riêng để biết nghĩa vụ của từng pháp nhân.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Quyết định 234/2003/QĐ-BTC ban hành Chuẩn mực kế toán số 25 "Báo cáo tài chính hợp nhất và kế toán khoản đầu tư vào công ty con" (đoạn 03, 04, 05, 07, 09, 12, 14) và Chuẩn mực số 07: https://ketoananpha.vn/he-thong-chuan-muc-ke-toan-05-07-08-21-25-26
- Bộ Tài chính, Thông tư 202/2014/TT-BTC hướng dẫn phương pháp lập và trình bày báo cáo tài chính hợp nhất (Điều 2, 5, 8, 10, 11, 21): https://caselaw.vn/van-ban-phap-luat/264198-thong-tu-202-2014-tt-btc-huong-dan-phuong-phap-lap-va-trinh-bay-bao-cao-tai-chinh-hop-nhat-do-bo-truong-bo-tai-chinh-ban-hanh
- Bộ Tài chính, Thông tư 43/2026/TT-BTC ngày 20/04/2026 sửa đổi Thông tư 202/2014/TT-BTC: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- Bộ Tài chính, Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp: https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- IFRS Foundation, IFRS 10 Consolidated Financial Statements: https://www.ifrs.org/issued-standards/list-of-standards/ifrs-10-consolidated-financial-statements/
- Deloitte, Comparison of U.S. GAAP and IFRS Accounting Standards (tóm tắt đoạn 7 IFRS 10): https://dart.deloitte.com/USDART/home/codification/broad-transactions/asc810-10/roadmap-consolidation/appendix-g-comparison-us-gaap-ifrs/appendix-g-comparison-us-gaap-ifrs
Đọc tiếp: EPS là gì? Cách tính EPS cơ bản và EPS pha loãng