P/E là gì? Cách tính, ý nghĩa và P/E bao nhiêu là hợp lý
P/E (Price to Earnings ratio), hay hệ số giá trên thu nhập, là tỷ số giữa giá thị trường của một cổ phiếu và lợi nhuận mỗi cổ phiếu (EPS) của doanh nghiệp. Chỉ số P/E cho biết nhà đầu tư đang trả bao nhiêu đồng cho một đồng lợi nhuận mà doanh nghiệp tạo ra trong một năm. Đây là chỉ số định giá phổ biến nhất trên bảng giá và báo cáo phân tích, nhưng dễ bị đọc sai khi tách khỏi tăng trưởng, rủi ro và chất lượng lợi nhuận.
1. P/E là gì?
P/E là bội số lợi nhuận mà thị trường đang trả cho một cổ phiếu: P/E bằng giá một cổ phiếu chia cho lợi nhuận của một cổ phiếu đó trong một năm. Thuật ngữ của Ngân hàng Thế giới định nghĩa P/E là "giá thị trường của một cổ phiếu phổ thông chia cho lợi nhuận sau thuế trên mỗi cổ phiếu phổ thông" (nguyên văn: market price per ordinary share divided by earnings per ordinary share after tax).
Trong tiếng Việt, chỉ số này còn được gọi là hệ số giá trên lợi nhuận, chỉ số PE hoặc PER. Ví dụ, P/E bằng 12 nghĩa là ở mức giá hiện tại, thị trường đang định giá cổ phiếu gấp 12 lần lợi nhuận một năm của nó.
P/E thuộc nhóm định giá tương đối (định giá bằng bội số), khác với phương pháp chiết khấu dòng tiền. Bản thân P/E không cho biết giá trị nội tại của doanh nghiệp; nó dùng để so sánh với doanh nghiệp khác hoặc với chính doanh nghiệp đó trong quá khứ.
Xem thêm: Cổ phiếu là gì?
2. Cách tính P/E và EPS
Công thức tính P/E như sau:
Trong đó:
- là giá thị trường của một cổ phiếu tại thời điểm tính (đồng/cổ phiếu).
- (Earnings Per Share) là lợi nhuận trên mỗi cổ phiếu trong 12 tháng (đồng/cổ phiếu).
Cũng có thể tính ở cấp toàn doanh nghiệp: P/E bằng vốn hóa thị trường chia cho lợi nhuận sau thuế của công ty mẹ. Hai cách cho kết quả gần như nhau nếu dùng cùng số cổ phiếu; chênh lệch nhỏ đến từ các điều chỉnh tử số và mẫu số khi tính EPS ở mục 2.1.
2.1. EPS là gì và tính thế nào?
EPS là phần lợi nhuận thuộc về cổ đông phổ thông chia cho số cổ phiếu phổ thông đang lưu hành bình quân trong kỳ. Tại Việt Nam, chỉ tiêu này có tên chính thức là lãi cơ bản trên cổ phiếu, được tính theo Chuẩn mực kế toán Việt Nam số 30 (VAS 30) và Thông tư 21/2006/TT-BTC hướng dẫn chuẩn mực này; VAS 30 dựa trên chuẩn mực quốc tế IAS 33.
Công ty cổ phần trình bày EPS ngay trên báo cáo kết quả hoạt động kinh doanh: mã số 70 là lãi cơ bản trên cổ phiếu, mã số 71 là lãi suy giảm trên cổ phiếu. Từ năm tài chính 2026, mẫu báo cáo theo Thông tư 99/2025/TT-BTC (thay Thông tư 200/2014/TT-BTC) giữ nguyên hai mã này. Với tập đoàn, tử số lấy từ chỉ tiêu "Lợi nhuận sau thuế của công ty mẹ" (mã số 61) trên báo cáo hợp nhất, lập theo Thông tư 202/2014/TT-BTC đã được sửa đổi bởi Thông tư 43/2026/TT-BTC.
Ba điểm cần để ý khi tính tử số và mẫu số:
- Tử số là lợi nhuận sau thuế của công ty mẹ, tức đã trừ phần của cổ đông không kiểm soát. Theo hướng dẫn lập báo cáo kết quả kinh doanh tại Việt Nam, khi quỹ khen thưởng, phúc lợi được trích từ lợi nhuận sau thuế, số trích (ước tính) thường được trừ khỏi tử số vì không thuộc về cổ đông; VAS 30 và IAS 33 không có quy định này, và cách làm giữa các doanh nghiệp chưa hoàn toàn thống nhất.
- Mẫu số là số bình quân gia quyền theo thời gian, không phải số cổ phiếu cuối kỳ. Cổ phiếu doanh nghiệp đã mua lại (cổ phiếu quỹ, trên mẫu báo cáo mới gọi là "cổ phiếu mua lại của chính mình") không được tính.
- Lãi suy giảm trên cổ phiếu (diluted EPS, còn gọi là EPS pha loãng) tính thêm cổ phiếu tiềm năng từ trái phiếu chuyển đổi, quyền chọn cho nhân viên. Khi doanh nghiệp có các công cụ này, EPS suy giảm bằng hoặc thấp hơn EPS cơ bản, nên P/E tính theo EPS suy giảm bằng hoặc cao hơn.
2.2. Ví dụ tính P/E
Ví dụ minh họa với Công ty A (số liệu giả định) trong năm tài chính gần nhất:
| Chỉ tiêu | Giá trị |
|---|---|
| Lợi nhuận sau thuế thu nhập doanh nghiệp (hợp nhất) | 120 tỷ đồng |
| Lợi nhuận sau thuế của cổ đông không kiểm soát | 10 tỷ đồng |
| Lợi nhuận sau thuế của công ty mẹ | 110 tỷ đồng |
| Trích quỹ khen thưởng, phúc lợi | 5 tỷ đồng |
| Lợi nhuận phân bổ cho cổ đông phổ thông | 105 tỷ đồng |
| Cổ phiếu đầu năm | 48 triệu cổ phiếu |
| Phát hành thêm ngày 1/7 | 4 triệu cổ phiếu |
| Số cổ phiếu bình quân | 48 + 4 × 6/12 = 50 triệu cổ phiếu |
| EPS | 105 tỷ / 50 triệu = 2.100 đồng |
| Giá cổ phiếu | 25.200 đồng |
| P/E | 25.200 / 2.100 = 12 lần |
Nếu dùng số cổ phiếu cuối năm (52 triệu), EPS chỉ còn khoảng 2.019 đồng và P/E khoảng 12,5 lần. Sai lệch nhỏ trong ví dụ này, nhưng có thể lớn với doanh nghiệp phát hành nhiều cổ phiếu trong năm.
Xem thêm: Báo cáo kết quả kinh doanh là gì?
3. P/E trượt và P/E dự phóng khác nhau thế nào?
Hai loại P/E khác nhau ở EPS dùng làm mẫu số: P/E trượt dùng lợi nhuận đã công bố, P/E dự phóng dùng lợi nhuận ước tính cho tương lai.
| Tiêu chí | P/E trượt (trailing P/E) | P/E dự phóng (forward/leading P/E) |
|---|---|---|
| EPS dùng để tính | Tổng EPS 4 quý gần nhất (TTM) hoặc năm tài chính gần nhất | EPS ước tính cho năm tài chính tới hoặc 4 quý tới |
| Nguồn số liệu | Báo cáo tài chính đã công bố | Kế hoạch doanh nghiệp, dự phóng của nhà phân tích |
| Ưu điểm | Số liệu thực tế, kiểm chứng được | Phản ánh kỳ vọng, phù hợp với cách thị trường định giá |
| Nhược điểm | Nhìn về quá khứ, bị ảnh hưởng bởi khoản bất thường | Phụ thuộc vào dự báo, có thể quá lạc quan |
Với Công ty A, nếu EPS dự phóng năm tới là 2.400 đồng, P/E dự phóng là 25.200 / 2.400 = 10,5 lần, thấp hơn P/E trượt 12 lần. Vì vậy khi đọc một con số P/E, cần biết nó là loại nào trước khi so sánh. Bảng giá của các công ty chứng khoán thường hiển thị P/E trượt theo 4 quý gần nhất.
4. P/E cao hay thấp nói lên điều gì?
P/E cao hay thấp không tự nói lên cổ phiếu đắt hay rẻ. Nó phản ánh ba thứ cùng lúc: kỳ vọng tăng trưởng lợi nhuận, mức rủi ro mà thị trường cảm nhận, và chất lượng của con số lợi nhuận đang dùng.
Khi P/E cao, có thể do hai nhóm nguyên nhân. Một là thị trường kỳ vọng lợi nhuận tăng nhanh hoặc ổn định trong nhiều năm, nên chấp nhận trả nhiều năm lợi nhuận hiện tại. Hai là lợi nhuận năm gần nhất đang thấp bất thường, hoặc giá đã tăng vượt xa những gì doanh nghiệp có thể tạo ra.
Khi P/E thấp, cũng có hai cách hiểu. Một là thị trường đang định giá thấp một doanh nghiệp có triển vọng ổn định. Hai là thị trường dự đoán lợi nhuận sẽ giảm, rủi ro cao, hoặc lợi nhuận năm gần nhất được đẩy lên bởi khoản thu một lần như bán tài sản, hoàn nhập dự phòng. Trường hợp thứ hai thường được gọi là bẫy giá trị (value trap).
Lưu ý: P/E bằng 10 không có nghĩa là "10 năm hoàn vốn". Cách hiểu này chỉ đúng khi lợi nhuận không đổi mãi, được chia hết thành cổ tức và bỏ qua giá trị thời gian của tiền. Nếu chiết khấu ở 12%/năm, một dòng lợi nhuận 1 đồng mỗi năm mãi mãi chỉ có giá trị hiện tại khoảng 8,33 đồng, tức không bao giờ bù đủ 10 đồng bỏ ra. Ở mức chiết khấu 5%/năm, cần khoảng 14,2 năm chứ không phải 10 năm.
Nghịch đảo của P/E là tỷ suất lợi nhuận trên giá (earnings yield, E/P). Với P/E 12, E/P là 1/12 ≈ 8,33%. Con số này đôi khi được so với lãi suất tiền gửi hoặc lợi suất trái phiếu, nhưng hai thứ không tương đương: lợi nhuận doanh nghiệp không được trả hết cho cổ đông, có thể tăng hoặc giảm, và mang rủi ro cao hơn tiền gửi.
Xem thêm: Cổ tức là gì?
5. P/E bao nhiêu là hợp lý?
Không có mức P/E tốt chung cho mọi cổ phiếu. P/E hợp lý của một doanh nghiệp phụ thuộc vào tốc độ tăng trưởng lợi nhuận dài hạn, tỷ lệ lợi nhuận chia cho cổ đông và tỷ suất sinh lời mà nhà đầu tư đòi hỏi. Đây là lý do một ngân hàng và một công ty công nghệ có thể có P/E rất khác nhau mà cả hai đều được định giá hợp lý.
Mối liên hệ này thấy rõ qua mô hình chiết khấu cổ tức tăng trưởng đều (mô hình Gordon). Nếu giá cổ phiếu bằng giá trị hiện tại của cổ tức tương lai, P/E dự phóng hợp lý (justified P/E) là:
Trong đó là tỷ lệ chi trả cổ tức (cổ tức chia cho lợi nhuận), là chi phí vốn chủ sở hữu (tỷ suất sinh lời nhà đầu tư đòi hỏi, %/năm), là tốc độ tăng trưởng lợi nhuận và cổ tức dài hạn (%/năm), và là EPS năm tới. Công thức chỉ dùng được khi và các tham số giữ ổn định lâu dài, nên đây là mô hình đơn giản hóa.
Ví dụ: Với = 12%/năm và tỷ lệ chi trả 50%, nếu kỳ vọng tăng trưởng dài hạn 6%/năm, P/E dự phóng hợp lý là 0,5 / (12% − 6%) ≈ 8,33 lần. Nếu kỳ vọng tăng trưởng 8%/năm, con số là 0,5 / 4% = 12,5 lần.
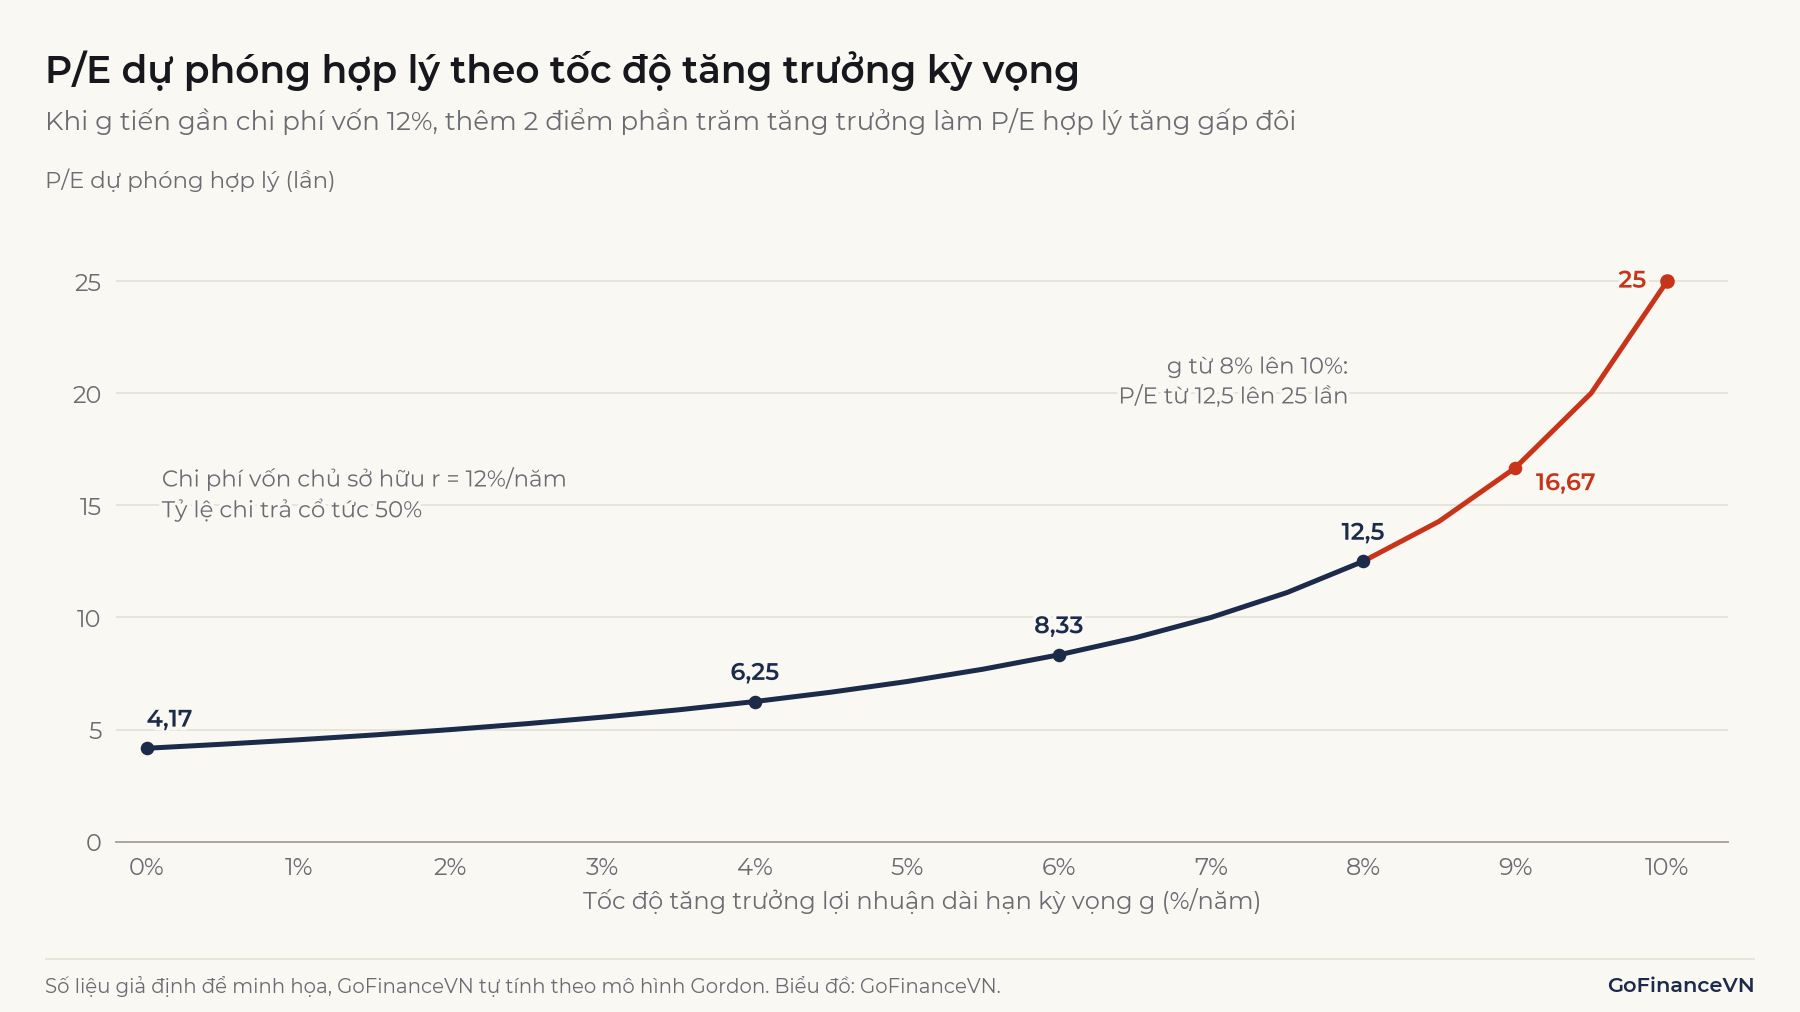
Khi tăng trưởng kỳ vọng tăng từ 0% lên 4%, P/E hợp lý chỉ tăng từ 4,17 lên 6,25 lần. Nhưng khi tăng trưởng kỳ vọng tăng từ 8% lên 10%, P/E hợp lý tăng gấp đôi, từ 12,5 lên 25 lần. Một cổ phiếu có P/E cao đang chứa nhiều kỳ vọng tăng trưởng, nên giá của nó nhạy hơn với mọi thay đổi trong kỳ vọng đó.
Mô hình cũng cho thấy hai yếu tố khác. Lãi suất tăng làm tăng, kéo P/E hợp lý của toàn thị trường xuống. Và tăng trưởng không miễn phí: muốn tăng trưởng nhanh, doanh nghiệp thường phải giữ lại nhiều lợi nhuận hơn để tái đầu tư, làm giảm. Tăng trưởng chỉ làm P/E hợp lý cao hơn khi tỷ suất sinh lời trên vốn chủ sở hữu (ROE) của phần vốn tái đầu tư cao hơn .
Xem thêm: ROE là gì?
Các mối liên hệ giữa lãi suất, chiết khấu và giá trị hiện tại được giải thích trong bài Lãi suất là gì? và Giá trị thời gian của tiền là gì?.
6. Ứng dụng của chỉ số P/E
P/E được dùng chủ yếu để so sánh, không phải để kết luận một mình. Ba cách dùng phổ biến:
- So sánh với doanh nghiệp cùng ngành. Các doanh nghiệp có mô hình kinh doanh, rủi ro và tăng trưởng gần nhau nên có P/E gần nhau. Chênh lệch lớn là tín hiệu cần tìm hiểu lý do, không phải kết luận.
- So sánh với lịch sử của chính doanh nghiệp. P/E hiện tại so với P/E trung bình 5–10 năm cho biết thị trường đang kỳ vọng nhiều hơn hay ít hơn trước. Cách này chỉ có ý nghĩa khi mô hình kinh doanh không thay đổi lớn.
- Định giá tham khảo. Nhà phân tích nhân EPS dự phóng với một mức P/E mục tiêu (lấy từ doanh nghiệp tương đồng hoặc từ P/E hợp lý ở mục 5) để ra một khoảng giá trị. Kết quả phụ thuộc nhiều vào mức P/E được chọn.
P/E phù hợp với doanh nghiệp có lợi nhuận dương, tương đối ổn định và có nhiều doanh nghiệp tương đồng để so sánh. P/E ít phù hợp với doanh nghiệp đang lỗ, mới khởi nghiệp, có lợi nhuận dao động mạnh theo chu kỳ, hoặc khi các doanh nghiệp cần so sánh có mức vay nợ rất khác nhau; trường hợp cuối thường dùng thêm EV/EBITDA.
7. Hạn chế và lưu ý khi sử dụng P/E
7.1. Lợi nhuận bất thường làm P/E méo
EPS kế toán có thể chứa các khoản thu nhập hoặc chi phí một lần: lãi bán công ty con, hoàn nhập dự phòng, chi phí tái cấu trúc. Một khoản lãi bất thường làm EPS tăng vọt và P/E giảm mạnh trong 4 quý, rồi P/E tăng trở lại khi khoản đó không lặp lại. Nhà phân tích thường loại các khoản này ra để tính EPS cốt lõi trước khi so sánh.
7.2. P/E thấp nhất khi doanh nghiệp chu kỳ ở đỉnh lợi nhuận
Với doanh nghiệp có lợi nhuận theo chu kỳ (thép, phân bón, vận tải biển, chứng khoán), P/E thường thấp khi lợi nhuận đang ở đỉnh và cao khi lợi nhuận ở đáy. Ví dụ với Công ty B (số liệu giả định):
| Năm | EPS (đồng) | Giá (đồng) | P/E (lần) |
|---|---|---|---|
| Năm 1 (đáy chu kỳ) | 1.000 | 20.000 | 20,0 |
| Năm 2 | 4.000 | 30.000 | 7,5 |
| Năm 3 (đỉnh chu kỳ) | 6.000 | 36.000 | 6,0 |
| Năm 4 | 800 | 16.000 | 20,0 |
Ở năm 3, P/E chỉ 6 lần nhưng EPS đang ở mức cao nhất. Nếu dùng EPS bình quân cả chu kỳ (2.950 đồng), P/E ở năm 3 là 36.000 / 2.950 ≈ 12,2 lần. Cách dùng EPS bình quân chu kỳ này được gọi là chuẩn hóa lợi nhuận (normalized earnings).
7.3. P/E âm hoặc rất lớn không mang ý nghĩa thông thường
Khi doanh nghiệp lỗ, EPS âm và P/E âm, không thể diễn giải như một bội số. Khi lợi nhuận gần bằng 0, P/E có thể lên hàng trăm lần mà không phản ánh kỳ vọng nào. Trong các trường hợp này, nhà phân tích dùng E/P (vẫn xếp hạng được khi lợi nhuận âm) hoặc chuyển sang P/B, P/S, EV/EBITDA.
7.4. P/E của cả thị trường không phải trung bình cộng
P/E của một chỉ số như VN-Index thường được tính bằng tổng vốn hóa chia cho tổng lợi nhuận của các cổ phiếu thành phần, không phải trung bình cộng P/E từng mã. Các nhà cung cấp dữ liệu có thể loại doanh nghiệp lỗ, nên con số giữa các nguồn có thể lệch nhau. Ví dụ với ba công ty: vốn hóa lần lượt 1.000, 1.000 và 200 tỷ đồng, lợi nhuận 100, 50 và 2 tỷ đồng, P/E từng công ty là 10, 20 và 100 lần. Trung bình cộng là 43,3 lần, nhưng P/E gộp là 2.200 / 152 ≈ 14,5 lần. Một công ty nhỏ có lợi nhuận gần 0 làm trung bình cộng sai lệch rất xa.
Xem thêm: VN-Index là gì?
7.5. Khác biệt kế toán giữa các doanh nghiệp
Chính sách khấu hao, trích lập dự phòng, ghi nhận doanh thu khác nhau làm lợi nhuận của hai doanh nghiệp cùng ngành không hoàn toàn so sánh được. P/E cũng không phản ánh dòng tiền: lợi nhuận kế toán cao đi cùng dòng tiền hoạt động âm kéo dài vẫn cho P/E thấp.
Ghi nhớ: Trước khi so sánh hai con số P/E, cần kiểm tra cùng loại (trượt hay dự phóng), cùng loại EPS (cơ bản hay suy giảm, có loại khoản bất thường hay không) và cùng giai đoạn chu kỳ.
8. Câu hỏi thường gặp
P/E và P/B khác nhau thế nào?
P/E so giá với lợi nhuận, P/B (Price to Book) so giá với giá trị sổ sách của vốn chủ sở hữu trên mỗi cổ phiếu. P/B thường được dùng cho ngân hàng, công ty bảo hiểm và doanh nghiệp có tài sản chủ yếu là tài sản tài chính, hoặc khi lợi nhuận âm.
PEG là gì?
PEG là P/E chia cho tốc độ tăng trưởng EPS kỳ vọng (tính bằng số %). Với P/E 12 và tăng trưởng 8%/năm, PEG bằng 1,5. PEG điều chỉnh P/E theo tăng trưởng, nhưng không tính đến rủi ro và kết quả phụ thuộc vào dự báo tăng trưởng.
Kết luận
P/E là giá cổ phiếu chia cho EPS, cho biết thị trường đang trả bao nhiêu năm lợi nhuận hiện tại cho một cổ phiếu. Con số này chứa kỳ vọng tăng trưởng, mức rủi ro và cả những méo mó của lợi nhuận kế toán, nên chỉ có ý nghĩa khi so sánh đúng loại, đúng ngành và đúng giai đoạn chu kỳ.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Equity Valuation: Concepts and Basic Tools (refresher reading): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2025/equity-valuation-concepts-basic-tools
- Ngân hàng Thế giới, thuật ngữ "Price/earnings ratio" (UNESCWA SD Glossary): https://www.unescwa.org/sd-glossary/priceearnings-ratio-pe-ratio
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 30 "Lãi trên cổ phiếu" (Quyết định 100/2005/QĐ-BTC) và Thông tư 21/2006/TT-BTC hướng dẫn chuẩn mực
- Bộ Tài chính, Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn Chế độ kế toán doanh nghiệp (hiệu lực từ 01/01/2026): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Bộ Tài chính, Thông tư 43/2026/TT-BTC ngày 20/04/2026 sửa đổi Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- IFRS Foundation, IAS 33 Earnings per Share: https://www.ifrs.org/issued-standards/list-of-standards/ias-33-earnings-per-share/
Đọc tiếp: Định giá doanh nghiệp là gì? Các phương pháp phổ biến và ví dụ