Bảng cân đối kế toán là gì? Cấu trúc, cách đọc và ví dụ
Bảng cân đối kế toán (Balance Sheet) là báo cáo tài chính cho biết doanh nghiệp có những tài sản gì và các tài sản đó được tài trợ bằng nợ phải trả hay vốn chủ sở hữu, tại một thời điểm nhất định. Hai phần của bảng luôn bằng nhau: tài sản bằng nợ phải trả cộng vốn chủ sở hữu. Từ năm tài chính 2026, theo Thông tư 99/2025/TT-BTC, mẫu B01-DN được đổi tên thành báo cáo tình hình tài chính và một số mã số được đánh lại, nhưng cách đọc không đổi.
1. Bảng cân đối kế toán là gì?
Bảng cân đối kế toán là báo cáo tổng hợp toàn bộ tài sản, nợ phải trả và vốn chủ sở hữu của doanh nghiệp tại ngày lập báo cáo, thường là ngày cuối năm tài chính hoặc cuối quý. Đây là ảnh chụp tình hình tài chính tại một ngày, khác với báo cáo kết quả kinh doanh và báo cáo lưu chuyển tiền tệ là báo cáo cho cả một kỳ.
Ba khái niệm trong bảng được định nghĩa trong Chuẩn mực kế toán Việt Nam số 01 (VAS 01) và Khuôn khổ khái niệm của IFRS:
- Tài sản (assets) là nguồn lực do doanh nghiệp kiểm soát, có thể mang lại lợi ích kinh tế trong tương lai. IFRS định nghĩa là "nguồn lực kinh tế hiện tại do doanh nghiệp kiểm soát, phát sinh từ các sự kiện trong quá khứ" (nguyên văn: a present economic resource controlled by the entity as a result of past events).
- Nợ phải trả (liabilities) là nghĩa vụ hiện tại của doanh nghiệp, phát sinh từ giao dịch đã qua, mà doanh nghiệp phải thanh toán bằng nguồn lực của mình.
- Vốn chủ sở hữu (equity) là phần còn lại của tài sản sau khi trừ hết nợ phải trả.
Tài sản là thứ doanh nghiệp kiểm soát, không nhất thiết sở hữu về pháp lý: máy móc thuê tài chính vẫn nằm trong tài sản của bên đi thuê.
Tại Việt Nam, bảng này được lập theo mẫu B01-DN. Thông tư 99/2025/TT-BTC, áp dụng từ năm tài chính 2026, thay Thông tư 200/2014/TT-BTC và đổi tên mẫu thành "Báo cáo tình hình tài chính", gần với tên trong IFRS (statement of financial position); báo cáo hợp nhất đổi tên theo Thông tư 43/2026/TT-BTC. Doanh nghiệp nhỏ và vừa có thể dùng mẫu theo Thông tư 133/2016/TT-BTC hoặc chọn áp dụng Thông tư 99; doanh nghiệp siêu nhỏ theo Thông tư 58/2026/TT-BTC.
Bộ báo cáo tài chính gồm những báo cáo nào được giải thích trong bài Báo cáo tài chính là gì?
2. Phương trình kế toán: Tài sản = Nợ phải trả + Vốn chủ sở hữu
Bảng cân đối kế toán luôn cân vì nó được xây trên một đẳng thức, gọi là phương trình kế toán (accounting equation):
Vế trái cho biết doanh nghiệp đang nắm giữ những gì. Vế phải, trên mẫu của Việt Nam gọi là "Nguồn vốn", cho biết tiền để có các tài sản đó đến từ chủ nợ (ngân hàng, nhà cung cấp, người mua trái phiếu) hay từ chủ sở hữu.
Đẳng thức này đúng theo định nghĩa: vốn chủ sở hữu là tài sản trừ nợ phải trả, nên hai vế luôn bằng nhau. Hệ quả là mọi giao dịch đều làm thay đổi ít nhất hai khoản mục, sao cho tổng thay đổi ở hai vế bằng nhau. Đây là nền tảng của ghi sổ kép.
3. Cấu trúc bảng cân đối kế toán
Bảng cân đối kế toán theo mẫu B01-DN gồm hai phần: tài sản ở trên, nguồn vốn ở dưới. Mỗi chỉ tiêu có hai cột số liệu: số cuối năm và số đầu năm.
| Phần | Nhóm | Khoản mục điển hình |
|---|---|---|
| Tài sản | Tài sản ngắn hạn | Tiền và tương đương tiền, đầu tư tài chính ngắn hạn, phải thu ngắn hạn, hàng tồn kho |
| Tài sản | Tài sản dài hạn | Tài sản cố định, tài sản sinh học dài hạn, bất động sản đầu tư, đầu tư tài chính dài hạn |
| Nguồn vốn | Nợ ngắn hạn | Phải trả người bán, người mua trả tiền trước, thuế phải nộp, vay ngắn hạn |
| Nguồn vốn | Nợ dài hạn | Vay dài hạn, trái phiếu chuyển đổi, thuế thu nhập hoãn lại phải trả |
| Nguồn vốn | Vốn chủ sở hữu | Vốn góp, thặng dư vốn, cổ phiếu mua lại của chính mình (ghi số âm), các quỹ, lợi nhuận sau thuế chưa phân phối |
Ranh giới giữa ngắn hạn và dài hạn là 12 tháng hoặc một chu kỳ kinh doanh bình thường (Chuẩn mực kế toán số 21). Với doanh nghiệp có chu kỳ dài hơn 12 tháng, như xây dựng hay bất động sản, ranh giới là độ dài chu kỳ đó và phải được thuyết minh.
Tài sản được xếp theo mức độ dễ chuyển thành tiền giảm dần: tiền đứng đầu, tài sản dài hạn khác ở cuối. Thông tư 99 giữ cấu trúc này, thêm tài sản sinh học và đổi tên một số chỉ tiêu (ví dụ "cổ phiếu quỹ" thành "cổ phiếu mua lại của chính mình").
3.1. Mã số các chỉ tiêu tổng trên mẫu B01-DN
Mỗi chỉ tiêu trên mẫu có một mã số cố định. Mã các dòng tổng theo Thông tư 99 và theo Thông tư 200 cũ:
| Chỉ tiêu | Mã theo Thông tư 99 (từ 2026) | Mã cũ theo Thông tư 200 |
|---|---|---|
| Tài sản ngắn hạn | 100 | 100 |
| Tài sản dài hạn | 200 | 200 |
| Tổng cộng tài sản | 280 (= 100 + 200) | 270 |
| Nợ phải trả | 300 (nợ ngắn hạn 310, nợ dài hạn 330) | 300 (310, 330) |
| Vốn chủ sở hữu | 400 | 400 (= 410 + 430) |
| Lợi nhuận sau thuế chưa phân phối | 420 | 421 |
| Tổng cộng nguồn vốn | 440 (= 300 + 400) | 440 |
Thông tư 99 bỏ cấp trung gian 410 (vốn chủ sở hữu) và 430 (nguồn kinh phí, quỹ khác), nên tổng vốn chủ sở hữu nay đọc ở mã 400. Ở báo cáo năm 2026, tổng tài sản nằm ở mã 280 chứ không còn ở mã 270. Khi so sánh số liệu qua các năm, người đọc nên đối chiếu theo tên chỉ tiêu, không theo mã số.
Lưu ý: Bảng cân đối kế toán khác bảng cân đối tài khoản (bảng cân đối số phát sinh), là bảng nội bộ liệt kê số dư và số phát sinh của từng tài khoản để kiểm tra sổ sách.
4. Ví dụ: vì sao bảng luôn cân sau mỗi giao dịch
Ví dụ sau theo dõi Công ty F (giả định) từ lúc thành lập qua 5 giao dịch trong năm đầu tiên, đơn vị tỷ đồng, bỏ qua thuế và khấu hao.
| Giao dịch | Thay đổi ở vế tài sản | Thay đổi ở vế nguồn vốn | Tài sản | Nợ phải trả | Vốn chủ sở hữu |
|---|---|---|---|---|---|
| 1. Chủ sở hữu góp 10 tỷ tiền mặt | Tiền +10 | Vốn góp +10 | 10 | 0 | 10 |
| 2. Vay ngân hàng 6 tỷ, kỳ hạn 3 năm | Tiền +6 | Vay dài hạn +6 | 16 | 6 | 10 |
| 3. Mua máy móc 8 tỷ, trả bằng tiền | Tiền −8; Máy móc +8 | Không đổi | 16 | 6 | 10 |
| 4. Mua hàng 4 tỷ, trả chậm 60 ngày | Hàng tồn kho +4 | Phải trả người bán +4 | 20 | 10 | 10 |
| 5. Bán nửa số hàng (giá vốn 2 tỷ) với giá 3 tỷ, khách chưa trả | Phải thu +3; Hàng tồn kho −2 | Lợi nhuận chưa phân phối +1 | 21 | 10 | 11 |
Giao dịch 3 chỉ đổi tài sản này lấy tài sản khác, nên tổng không đổi. Giao dịch 5 tạo ra lãi 1 tỷ đồng (3 − 2), làm vốn chủ sở hữu tăng dù công ty chưa thu được đồng tiền mặt nào.
Bảng cân đối kế toán của Công ty F tại ngày 31/12, sau 5 giao dịch trên:
| Tài sản | Tỷ đồng | Nguồn vốn | Tỷ đồng |
|---|---|---|---|
| Tiền | 8 | Phải trả người bán (nợ ngắn hạn) | 4 |
| Phải thu khách hàng | 3 | Vay dài hạn | 6 |
| Hàng tồn kho | 2 | Cộng nợ phải trả | 10 |
| Cộng tài sản ngắn hạn | 13 | Vốn góp của chủ sở hữu | 10 |
| Máy móc (tài sản dài hạn) | 8 | Lợi nhuận sau thuế chưa phân phối | 1 |
| Cộng vốn chủ sở hữu | 11 | ||
| Tổng tài sản | 21 | Tổng nguồn vốn | 21 |
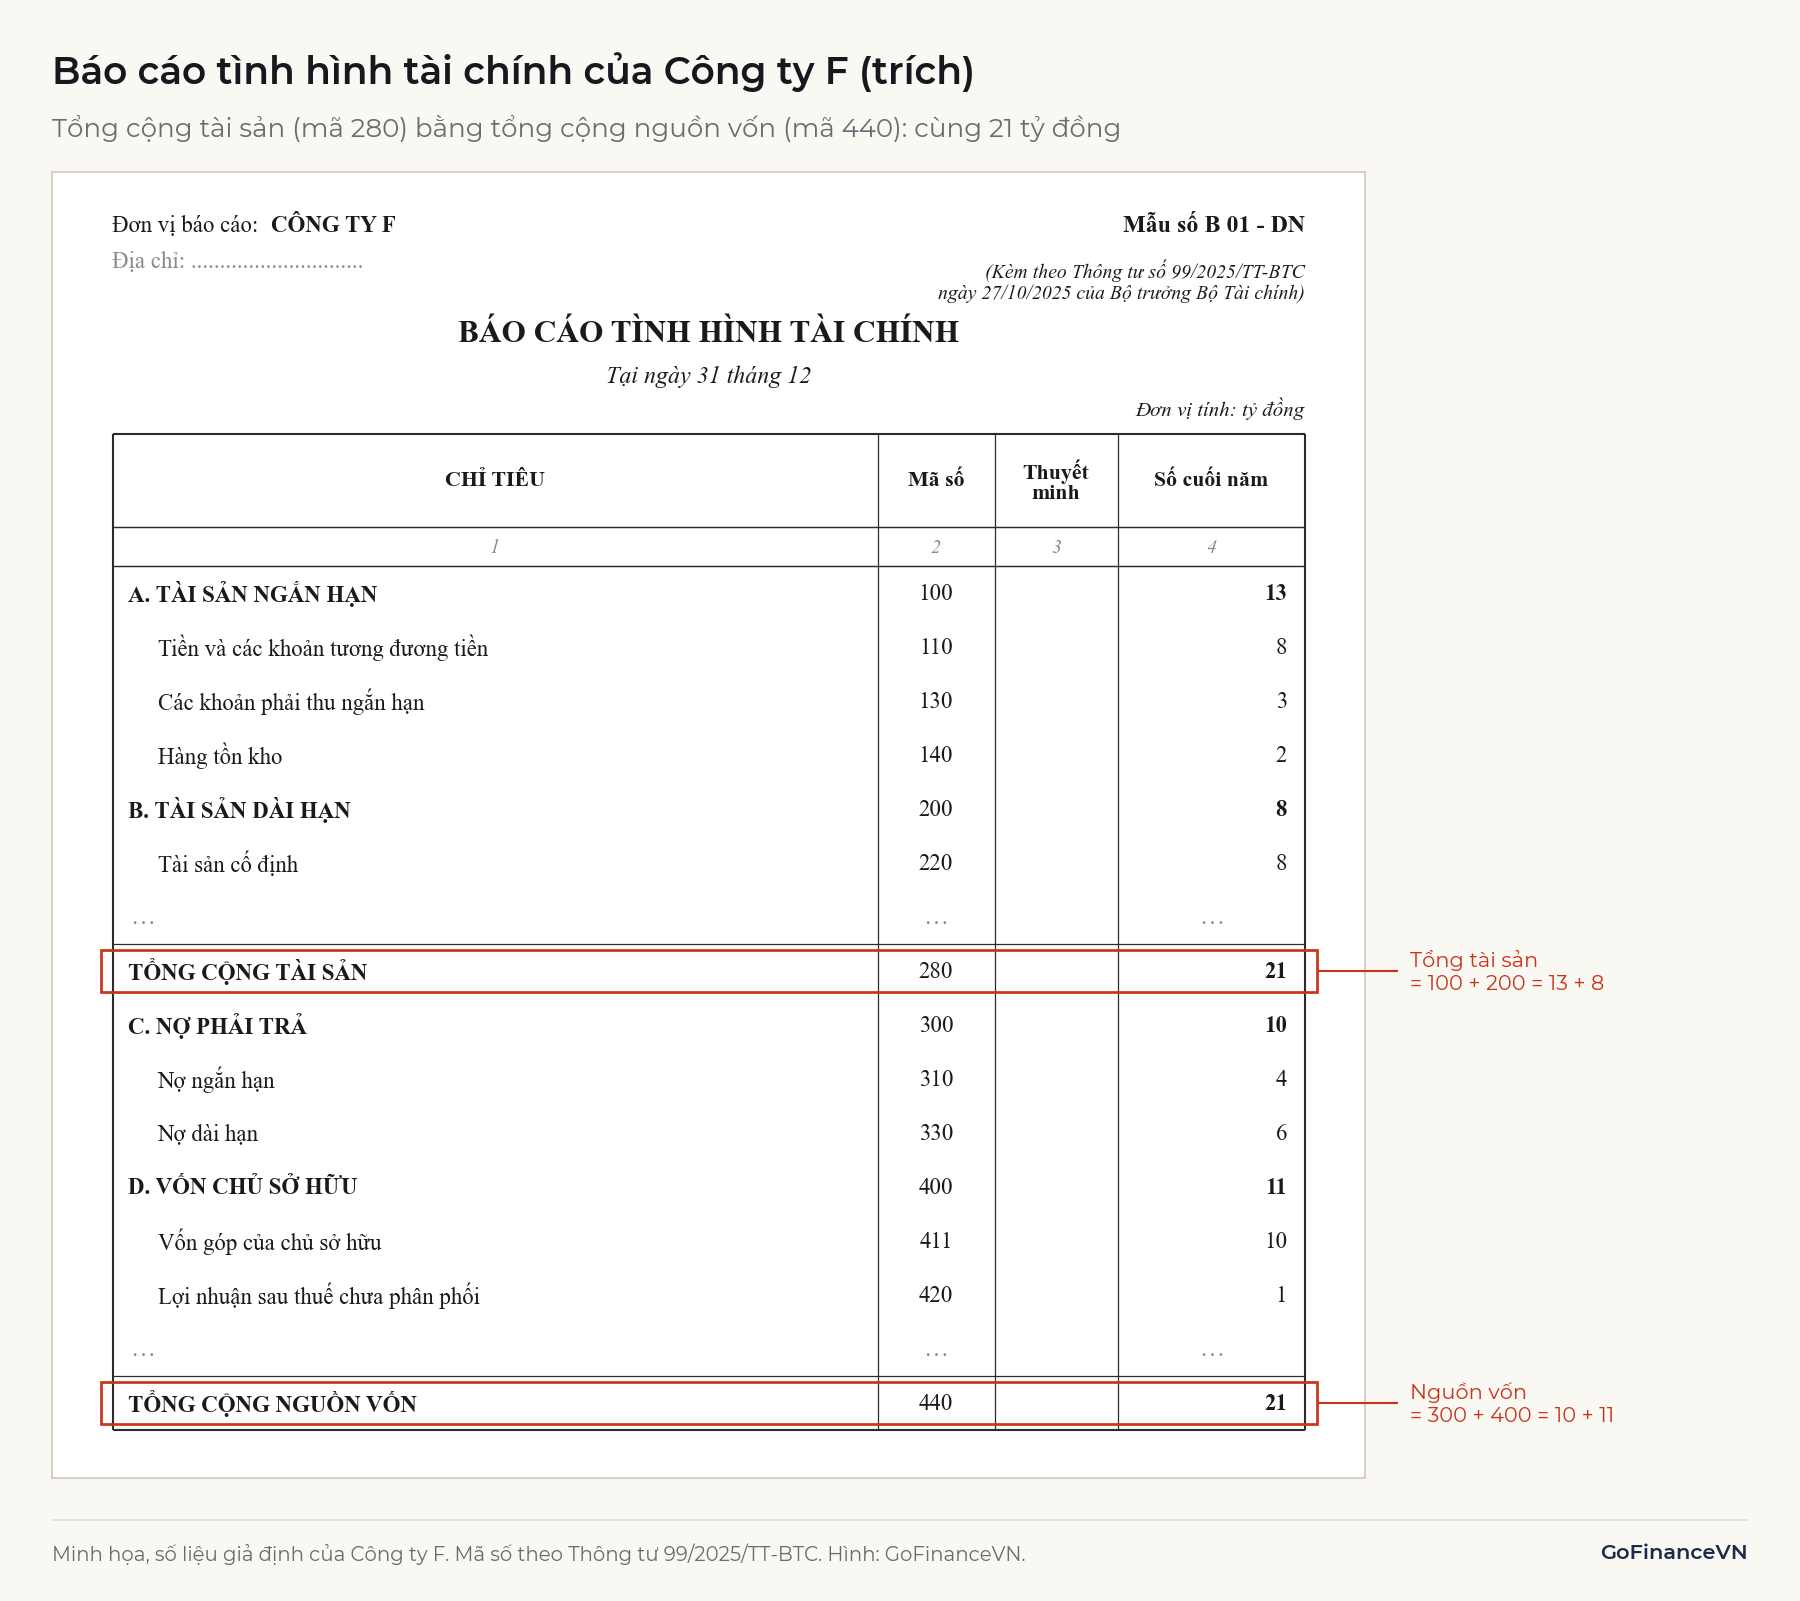
Trên mẫu B01-DN mới (Hình 1), hai con số 21 nằm ở mã 280 và mã 440.
5. Cách đọc bảng cân đối kế toán
Cách đọc bảng cân đối kế toán là trả lời lần lượt ba câu hỏi: có đủ tài sản ngắn hạn để trả nợ đến hạn không, doanh nghiệp dựa vào nợ đến mức nào, và tài sản tăng thêm được tài trợ bằng nguồn nào.
5.1. Khả năng thanh toán ngắn hạn
Hệ số thanh toán hiện hành (current ratio) so sánh tài sản ngắn hạn với nợ ngắn hạn:
Với Công ty F, hệ số này là 13 / 4 = 3,25 lần. Nếu loại hàng tồn kho, hệ số thanh toán nhanh là (13 − 2) / 4 = 2,75 lần. Hệ số cao có thể cho thấy doanh nghiệp an toàn về thanh khoản, hoặc cho thấy doanh nghiệp đang giữ quá nhiều tiền, hàng tồn kho và khoản phải thu không sinh lời. Mức hợp lý phụ thuộc ngành: chuỗi bán lẻ thu tiền ngay thường vận hành được với hệ số thấp hơn doanh nghiệp xây dựng có chu kỳ thu tiền dài. Chênh lệch giữa tài sản ngắn hạn và nợ ngắn hạn (13 − 4 = 9 tỷ đồng) là vốn lưu động ròng.
5.2. Cơ cấu vốn và đòn bẩy
Hệ số nợ trên vốn chủ sở hữu cho biết mỗi đồng vốn của chủ sở hữu đi kèm bao nhiêu đồng nợ. Với Công ty F:
| Chỉ tiêu | Cách tính | Kết quả |
|---|---|---|
| Nợ phải trả / Vốn chủ sở hữu | 10 / 11 | 0,91 lần |
| Nợ vay / Vốn chủ sở hữu | 6 / 11 | 0,55 lần |
| Nợ phải trả / Tổng tài sản | 10 / 21 | 47,6% |
Hai cách tính "nợ" cho ra hai con số khác nhau. Khoản phải trả người bán không chịu lãi, nên nhiều nhà phân tích chỉ tính nợ vay khi đo đòn bẩy tài chính. Khi gặp một tỷ lệ "nợ/vốn", cần xem tử số được định nghĩa thế nào. Nợ vay càng lớn thì chi phí lãi suất càng ảnh hưởng nhiều đến lợi nhuận.
5.3. So sánh đầu năm và cuối năm
Hai cột số liệu cho phép xem tài sản tăng lên được tài trợ bằng nguồn nào, vì phần tăng của tài sản luôn bằng phần tăng của nợ cộng phần tăng của vốn chủ sở hữu. Nếu tổng tài sản tăng 20% mà phần lớn đến từ vay thêm, rủi ro tài chính tăng; nếu phần tăng đến từ lợi nhuận giữ lại, doanh nghiệp đang tự tài trợ. Lợi nhuận trong kỳ lấy từ báo cáo kết quả kinh doanh, nên hai báo cáo cần được đọc cùng nhau.
Xem thêm: Báo cáo kết quả kinh doanh là gì?
Khả năng sinh lời trên vốn chủ sở hữu được đo bằng ROE.
5.4. Bảng cân đối kế toán của ngân hàng khác gì?
Ngân hàng dùng mẫu báo cáo riêng cho tổ chức tín dụng, không theo mẫu B01-DN. Tiền gửi của khách hàng là nợ phải trả, khoản cho vay là tài sản, nên tỷ lệ nợ cao là bình thường, không mang ý nghĩa như ở doanh nghiệp sản xuất. Cách ngân hàng kiếm lời từ hai vế này được giải thích trong bài NIM là gì?
6. Những hiểu nhầm thường gặp
Ba hiểu nhầm phổ biến nhất về bảng cân đối kế toán đều liên quan đến vốn chủ sở hữu.
6.1. Vốn chủ sở hữu là tiền doanh nghiệp đang có
Vốn chủ sở hữu là nguồn tài trợ, không phải một khoản tiền doanh nghiệp đang giữ. Công ty F có vốn chủ sở hữu 11 tỷ đồng nhưng chỉ có 8 tỷ đồng tiền; phần còn lại đã nằm trong máy móc, hàng tồn kho và khoản phải thu. Số tiền thực có nằm ở dòng "Tiền và các khoản tương đương tiền" (mã 110).
6.2. Vốn điều lệ bằng vốn chủ sở hữu
Vốn điều lệ là số vốn các chủ sở hữu đã góp hoặc cam kết góp, ghi trong điều lệ công ty. Vốn chủ sở hữu còn gồm thặng dư vốn, các quỹ, lợi nhuận chưa phân phối, và có thể nhỏ hơn vốn điều lệ khi lỗ lũy kế. Nếu Công ty F có 1 triệu cổ phần mệnh giá 10.000 đồng, giá trị sổ sách mỗi cổ phần là 11 tỷ / 1 triệu = 11.000 đồng, cao hơn mệnh giá nhờ 1 tỷ đồng lợi nhuận giữ lại.
6.3. Bảng cân thì doanh nghiệp khỏe
Bảng cân đối kế toán luôn cân, kể cả khi doanh nghiệp sắp phá sản. Vốn chủ sở hữu âm vẫn làm bảng cân: nếu tài sản 21 tỷ đồng mà nợ phải trả 25 tỷ đồng, vốn chủ sở hữu là −4 tỷ đồng. Sự cân bằng chỉ là tính chất của phương trình, không phải dấu hiệu sức khỏe tài chính.
7. Hạn chế và lưu ý khi sử dụng
Bảng cân đối kế toán có ba hạn chế chính cần biết trước khi rút ra kết luận.
7.1. Giá trị sổ sách khác giá trị thị trường
Tài sản cố định ghi theo nguyên giá trừ hao mòn lũy kế, nên một mảnh đất mua 20 năm trước có thể có giá sổ sách thấp hơn nhiều so với giá thị trường. Thương hiệu, tệp khách hàng do doanh nghiệp tự xây dựng thường không được ghi nhận là tài sản. Vì vậy vốn chủ sở hữu trên sổ sách không phải là giá trị của doanh nghiệp.
Giá trị doanh nghiệp được xác định bằng các phương pháp khác, xem Định giá doanh nghiệp là gì?
7.2. Chỉ là số liệu tại một ngày
Bảng cân đối phản ánh số dư tại ngày khóa sổ, không phải số bình quân trong năm. Doanh nghiệp có thể trả bớt nợ ngắn hạn ngay trước ngày 31/12 rồi vay lại đầu năm sau, làm hệ số thanh toán cuối năm đẹp hơn thực tế. So sánh báo cáo quý và đọc báo cáo lưu chuyển tiền tệ giúp phát hiện điều này.
7.3. Số liệu phụ thuộc ước tính kế toán
Dự phòng phải thu khó đòi, dự phòng giảm giá hàng tồn kho, thời gian khấu hao đều là ước tính của doanh nghiệp. Khoản vay bằng ngoại tệ được đánh giá lại theo tỷ giá cuối kỳ, nên nợ phải trả có thể tăng dù doanh nghiệp không vay thêm. Thuyết minh báo cáo tài chính cho biết các ước tính này được lập thế nào.
Kết luận
Bảng cân đối kế toán cho biết doanh nghiệp nắm giữ gì và tài trợ bằng nợ hay vốn của chủ sở hữu, tại một ngày cụ thể. Phương trình Tài sản = Nợ phải trả + Vốn chủ sở hữu luôn đúng, nên giá trị của bảng nằm ở cơ cấu từng vế và sự thay đổi giữa hai kỳ, không nằm ở việc nó cân.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp (bản PDF có chữ ký số): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- MISA AMIS, Mẫu báo cáo tài chính theo Thông tư 99/2025/TT-BTC (mẫu B01-DN): https://amis.misa.vn/251989/mau-bao-cao-tai-chinh-theo-thong-tu-99-2025-tt-btc/
- MISA AMIS, So sánh biểu mẫu báo cáo tài chính giữa Thông tư 99/2025/TT-BTC và Thông tư 200/2014/TT-BTC: https://amis.misa.vn/251687/so-sanh-ve-bieu-mau-bao-cao-tai-chinh-giua-thong-tu-99-va-thong-tu-200/
- Bộ Tài chính, Thông tư 43/2026/TT-BTC sửa đổi Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- Bộ Tài chính, Thông tư 58/2026/TT-BTC hướng dẫn chế độ kế toán cho doanh nghiệp siêu nhỏ: https://luatvietnam.vn/doanh-nghiep/thong-tu-58-2026-tt-btc-huong-dan-che-do-ke-toan-cho-doanh-nghiep-sieu-nho-435647-d1.html
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 01 "Chuẩn mực chung" (Quyết định 165/2002/QĐ-BTC), đoạn 18: https://ketoanthienung.net/chua-n-mu-c-ke-toa-n-so-01-chuan-muc-chung.htm
- Bộ Tài chính, Hỏi đáp chính sách về phân loại tài sản, nợ phải trả ngắn hạn và dài hạn (trích Chuẩn mực kế toán số 21): https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/154501
- IFRS Foundation, Conceptual Framework for Financial Reporting (2018): https://www.ifrs.org/issued-standards/list-of-standards/conceptual-framework/
- IFRS Foundation, Overview of the Conceptual Framework (2018): https://www.ifrs.org/content/dam/ifrs/meetings/2018/october/wss/wss4-conceptual-framework-overview.pdf
Đọc tiếp: NIM là gì? Ngân hàng kiếm tiền như thế nào?