Lãi suất là gì? Vì sao vay tiền phải trả lãi?
Lãi suất (interest rate) là giá của việc sử dụng tiền của người khác trong một khoảng thời gian, tính bằng phần trăm trên số tiền gốc, thường theo năm. Người gửi tiết kiệm nhận lãi vì cho ngân hàng dùng tiền của mình; người đi vay trả lãi vì được dùng tiền trước khi kiếm ra nó. Hiểu lãi suất giúp người đọc so sánh được khoản vay, khoản tiết kiệm và biết con số trên bảng niêm yết của ngân hàng thực ra nói gì.
1. Lãi suất là gì?
Lãi suất là tỷ lệ phần trăm giữa tiền lãi và số tiền gốc trong một kỳ nhất định. World Bank, dựa trên định nghĩa trong thống kê của IMF, mô tả lãi suất là "khoản tiền mà chủ sở hữu tài sản tài chính thu, tính bằng phần trăm trên tiền gốc trong một khoảng thời gian, khi để đơn vị khác sử dụng tài sản đó" (nguyên văn: the amount charged, expressed as a percentage of the principal over a period of time).
Cần phân biệt hai khái niệm hay bị dùng lẫn:
- Tiền lãi là số tiền, ví dụ 6 triệu đồng.
- Lãi suất là tỷ lệ, ví dụ 6%/năm.
Gửi 100 triệu đồng với lãi suất 6%/năm trong một năm, người gửi nhận 6 triệu đồng tiền lãi. Lãi suất luôn đi kèm đơn vị thời gian. Ở Việt Nam, Thông tư 14/2017/TT-NHNN yêu cầu ngân hàng biểu thị lãi suất theo tỷ lệ %/năm, với một năm là 365 ngày, nên con số "6%" trên bảng lãi suất được hiểu là 6%/năm, kể cả khi kỳ hạn gửi chỉ là 1 tháng.
2. Vì sao vay tiền phải trả lãi?
Người vay phải trả lãi vì người cho vay chịu ba loại chi phí khi giao tiền đi: mất cơ hội dùng tiền ngay, mất sức mua do lạm phát và chịu rủi ro không được trả đủ.
Giá trị thời gian của tiền. Một triệu đồng hôm nay có giá trị hơn một triệu đồng một năm nữa, vì có thể dùng ngay hoặc đem đi sinh lời. Người cho vay từ bỏ cơ hội đó, nên đòi một khoản bù, ngay cả khi giá cả đứng yên và người vay chắc chắn trả nợ.
Khái niệm này được phân tích riêng trong bài Giá trị thời gian của tiền là gì?
Lạm phát. Nếu giá cả tăng 4% trong năm, 100 triệu đồng nhận lại sau một năm mua được ít hàng hơn lúc cho vay. Người cho vay sẽ cộng thêm phần lạm phát dự kiến vào lãi suất để giữ sức mua của tiền gốc.
Rủi ro. Người vay có thể trả chậm hoặc không trả. Khoản vay dài hạn còn có rủi ro lãi suất thị trường thay đổi trong thời gian cho vay. Vì thế, vay tín chấp thường có lãi suất cao hơn vay thế chấp, và vay 10 năm thường đắt hơn vay 1 năm.
Chương trình CFA chia lãi suất thành các phần tương ứng: lãi suất thực phi rủi ro, cộng phần bù lạm phát, phần bù rủi ro vỡ nợ, phần bù thanh khoản và phần bù kỳ hạn. Mỗi khoản vay có mức lãi suất khác nhau vì các phần bù này khác nhau.
3. Lãi suất danh nghĩa và lãi suất thực khác nhau thế nào?
Lãi suất danh nghĩa (nominal interest rate) là con số ghi trên hợp đồng hoặc sổ tiết kiệm. Lãi suất thực (real interest rate) là mức tăng sức mua sau khi đã tính đến lạm phát. Hai mức này liên hệ qua phương trình Fisher, đặt theo tên nhà kinh tế học Irving Fisher:
Trong đó là lãi suất danh nghĩa, là lãi suất thực và là tỷ lệ lạm phát, cùng tính theo năm. Khi các tỷ lệ nhỏ, có thể dùng gần đúng .
Ví dụ: Theo World Bank, năm 2011 lãi suất tiền gửi bình quân ở Việt Nam là 13,99%/năm, nhưng lạm phát CPI là 18,68%. Lãi suất thực là . Người gửi nhận lãi gần 14% nhưng sức mua của khoản tiền vẫn giảm gần 4%. Năm 2023, lãi suất tiền gửi bình quân 4,78% và lạm phát 3,25%, nên lãi suất thực dương khoảng 1,48%.
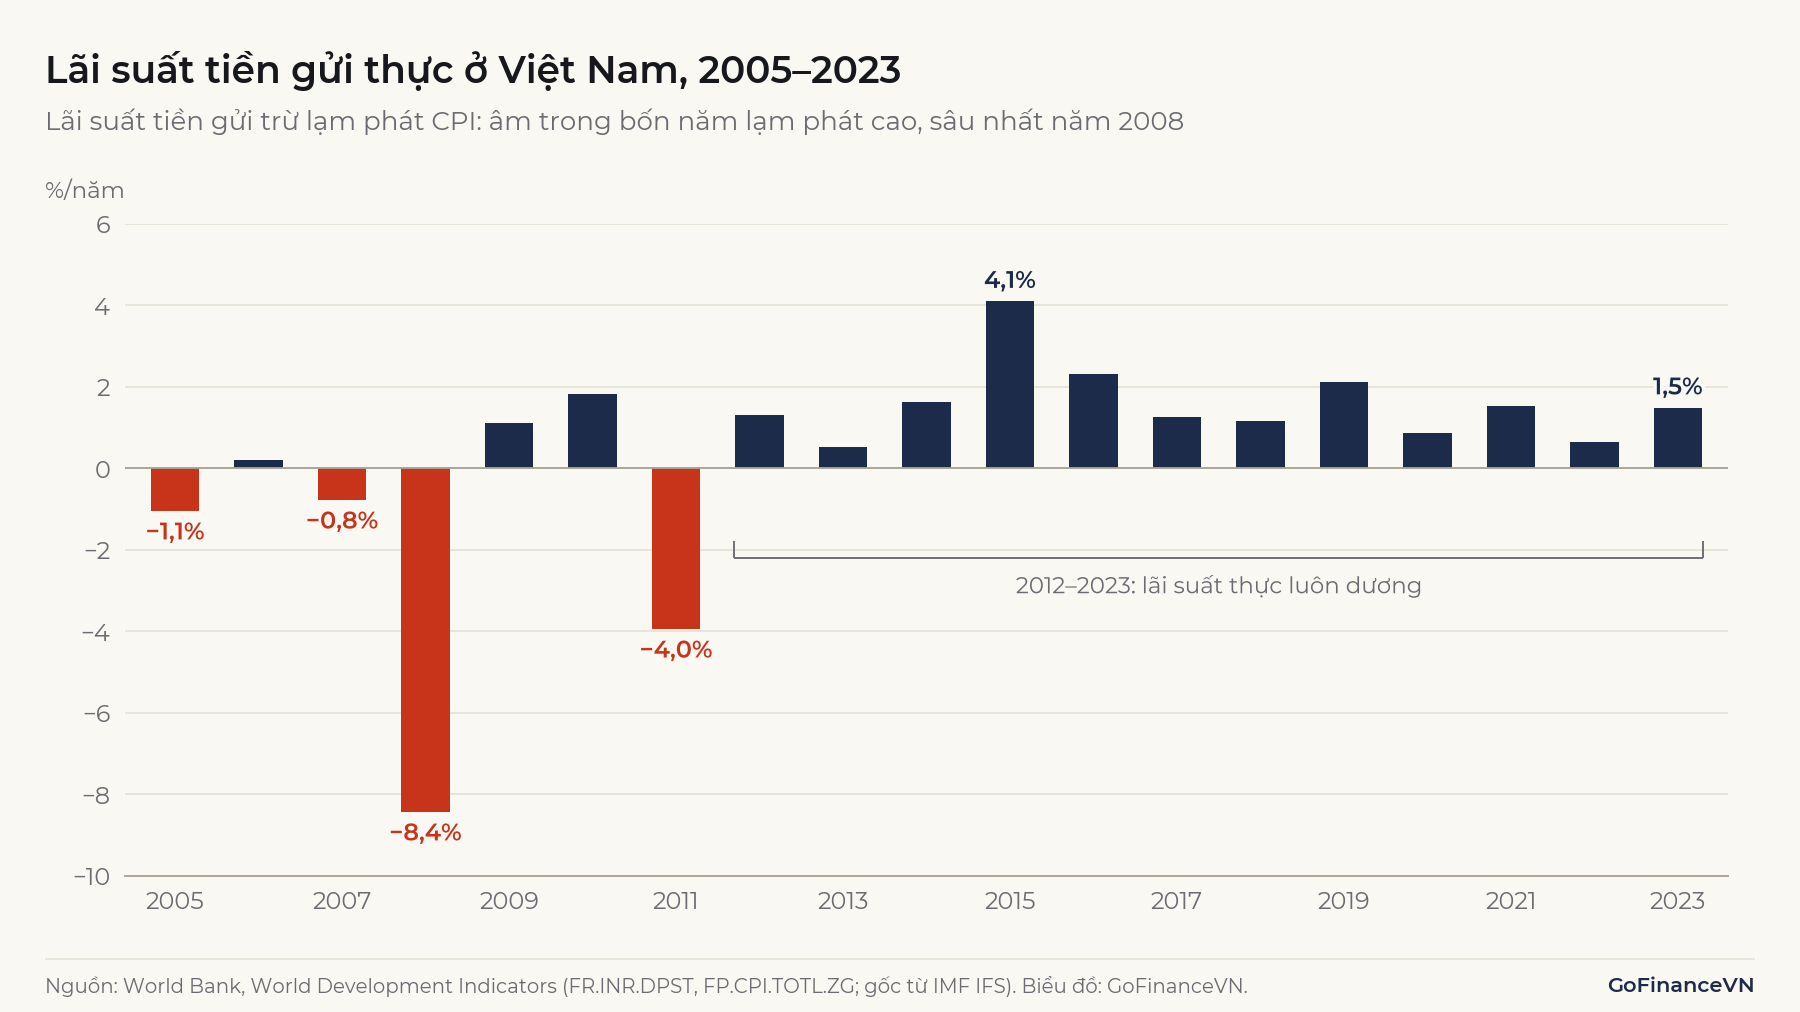
Lãi suất thực âm trong các năm 2005, 2007, 2008 và 2011, đều là những năm lạm phát cao; năm 2008, lạm phát 23,12% làm lãi suất tiền gửi thực xuống khoảng -8,4%. Từ năm 2012 đến 2023, lãi suất tiền gửi thực luôn dương. Lạm phát được đo và công bố như thế nào được giải thích trong bài Lạm phát là gì? và CPI là gì?
Một chi tiết hay bị bỏ qua: lúc gửi tiền, người gửi chỉ biết lạm phát dự kiến, còn lạm phát thực tế chỉ biết sau khi kỳ hạn kết thúc. Vì vậy lãi suất thực tính trước (theo lạm phát kỳ vọng) và lãi suất thực tính sau (theo lạm phát thực tế) có thể khác nhau nhiều. Ngân hàng trung ương cũng dựa vào lãi suất thực để đánh giá chính sách đang nới lỏng hay thắt chặt, như phân tích trong bài Chính sách tiền tệ là gì?
4. Lãi đơn và lãi kép
Lãi đơn chỉ tính lãi trên tiền gốc; lãi kép tính lãi trên cả tiền gốc và tiền lãi đã nhập vào gốc. Với 100 triệu đồng, lãi suất 6%/năm trong 3 năm:
| Cách tính | Tiền lãi sau 3 năm |
|---|---|
| Lãi đơn: | 18 triệu đồng |
| Lãi kép, nhập lãi mỗi năm: | 19,10 triệu đồng |
Chênh lệch 1,1 triệu đồng là lãi phát sinh trên tiền lãi. Khoảng cách này lớn dần theo thời gian và theo mức lãi suất.
Công thức và ví dụ dài hạn được trình bày trong bài Lãi kép là gì?
5. Các loại lãi suất ngân hàng thường gặp
Lãi suất ngân hàng gồm hai nhóm chính: lãi suất huy động (ngân hàng trả cho người gửi) và lãi suất cho vay (người vay trả cho ngân hàng). Mỗi nhóm lại có thể cố định hoặc thả nổi.
5.1. Lãi suất huy động và lãi suất cho vay
Lãi suất cho vay bình quân luôn cao hơn lãi suất huy động bình quân, vì phần chênh lệch phải bù chi phí hoạt động, dự phòng nợ xấu, dự trữ bắt buộc và tạo lợi nhuận cho ngân hàng. Theo World Bank, năm 2023 lãi suất cho vay bình quân ở Việt Nam là 9,32%/năm, lãi suất tiền gửi bình quân 4,78%/năm, chênh lệch 4,54 điểm phần trăm.
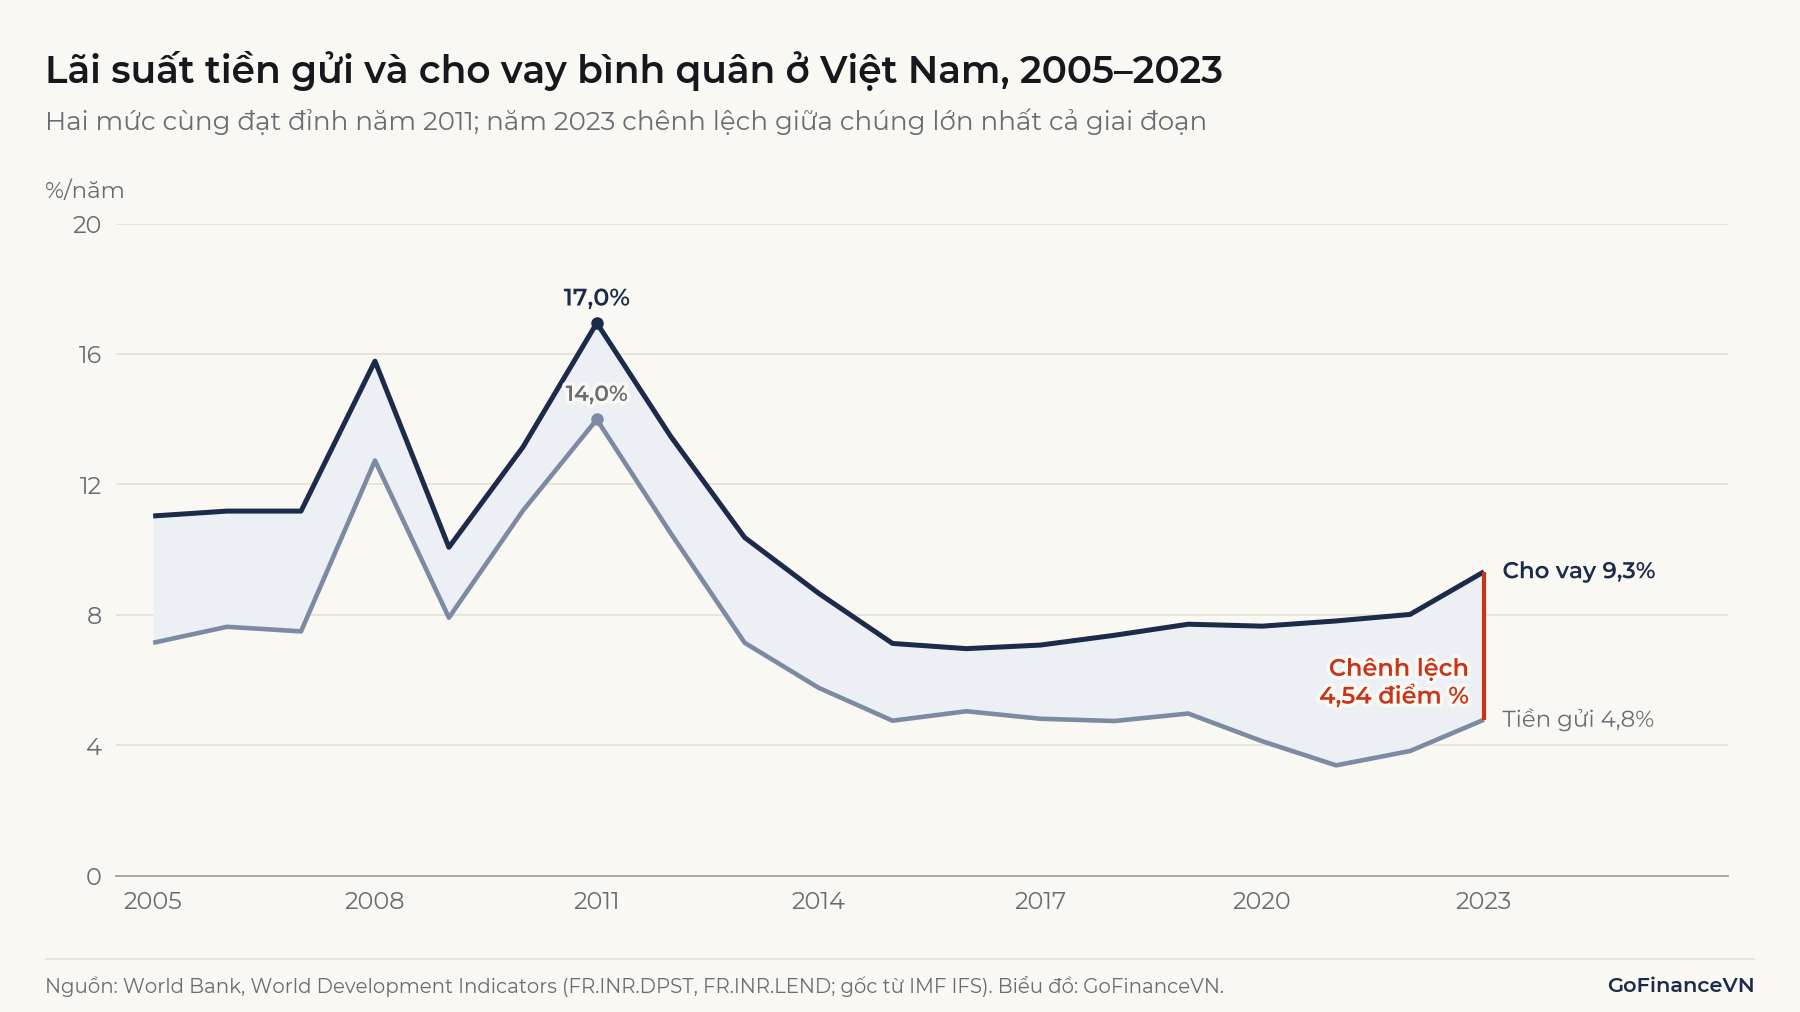
Hai đường đi cùng chiều: đỉnh năm 2011 (cho vay 16,95%, tiền gửi 13,99%), giảm mạnh đến năm 2015. Sau đó lãi suất tiền gửi dao động quanh 3,4–5%, còn lãi suất cho vay tăng dần từ năm 2016 lên 9,32% năm 2023, làm chênh lệch năm 2023 cao nhất cả giai đoạn. Đây là số bình quân; từng khoản vay cụ thể có thể chênh lệch nhiều.
Cách đo khả năng sinh lời từ chênh lệch lãi suất của ngân hàng được giải thích trong bài NIM là gì?
Lãi suất huy động ở Việt Nam không hoàn toàn tự do. Theo Thông tư 48/2024/TT-NHNN và Quyết định 2411/QĐ-NHNN (cùng hiệu lực từ 20/11/2024), lãi suất tối đa ngân hàng được trả cho tiền gửi VND không kỳ hạn và kỳ hạn dưới 1 tháng là 0,5%/năm, kỳ hạn từ 1 tháng đến dưới 6 tháng là 4,75%/năm. Riêng quỹ tín dụng nhân dân và tổ chức tài chính vi mô có trần 5,25%/năm cho kỳ hạn từ 1 tháng đến dưới 6 tháng. Kỳ hạn từ 6 tháng trở lên do ngân hàng tự ấn định theo cung cầu vốn.
5.2. Lãi suất cố định và lãi suất thả nổi
Lãi suất cố định giữ nguyên trong một thời gian đã thỏa thuận. Lãi suất thả nổi được điều chỉnh định kỳ theo công thức trong hợp đồng, thường là một lãi suất tham chiếu cộng biên độ, ví dụ "lãi suất tham chiếu + 3,5%/năm, điều chỉnh 3 tháng một lần".
Lưu ý: Nhiều khoản vay mua nhà cố định lãi suất ưu đãi trong 6–24 tháng đầu, sau đó thả nổi, nên khoản trả hằng tháng sau thời gian ưu đãi có thể tăng đáng kể.
5.3. Lãi suất điều hành
Lãi suất điều hành là các mức lãi suất do Ngân hàng Nhà nước (NHNN) công bố để định hướng thị trường, như lãi suất tái cấp vốn và tái chiết khấu. Người dân không vay trực tiếp theo các mức này, nhưng chúng ảnh hưởng đến chi phí vốn của ngân hàng thương mại. Cách từng loại hoạt động và mức hiện hành được trình bày trong bài Lãi suất điều hành là gì?
6. Lãi suất do đâu quyết định?
Lãi suất là giá của vốn, nên trước hết do cung và cầu vốn quyết định: khi doanh nghiệp và hộ gia đình muốn vay nhiều hơn lượng tiền gửi sẵn có, lãi suất tăng; khi tiền gửi dồi dào mà nhu cầu vay yếu, lãi suất giảm. Bên cạnh đó có năm yếu tố thường được theo dõi:
- Chính sách tiền tệ. NHNN tăng hay giảm lãi suất điều hành, bơm hay hút thanh khoản, giao chỉ tiêu tín dụng.
- Lạm phát và lạm phát kỳ vọng. Người gửi đòi lãi suất danh nghĩa cao hơn khi dự kiến giá tăng nhanh, như năm 2008 và 2011 trong Hình 2.
- Rủi ro của người vay. Doanh nghiệp có tài chính yếu hoặc khoản vay không có tài sản bảo đảm chịu lãi suất cao hơn.
- Kỳ hạn. Tiền gửi và khoản vay dài hạn thường có lãi suất cao hơn ngắn hạn, dù không phải lúc nào cũng vậy.
- Lãi suất thế giới và tỷ giá. Khi Fed giữ lãi suất USD cao, chênh lệch lãi suất giữa VND và USD thu hẹp, gây áp lực lên tỷ giá và hạn chế dư địa giảm lãi suất trong nước. Xem thêm Fed là gì? và Tỷ giá hối đoái là gì?
7. Cách đọc lãi suất ngân hàng và những hiểu nhầm thường gặp
Khi đọc một mức lãi suất, cần xác định ba điều: lãi suất tính theo kỳ nào, tính trên số dư nào và trả lãi khi nào.
7.1. "Lãi suất 6% kỳ hạn 3 tháng nghĩa là nhận 6% sau 3 tháng"
Sai. 6% là lãi suất năm. Theo Thông tư 14/2017/TT-NHNN, tiền lãi được tính theo số dư thực tế, số ngày duy trì số dư và lãi suất năm chia cho 365. Gửi 100 triệu đồng kỳ hạn 90 ngày với lãi suất 6%/năm, tiền lãi là đồng, khoảng 1,48% số tiền gửi.
7.2. "Lãi suất 12%/năm thì khoản vay nào cũng tốn như nhau"
Sai, vì còn phụ thuộc lãi được tính trên dư nợ nào. Với khoản vay 120 triệu đồng, trả góp 12 tháng, lãi suất 12%/năm:
| Cách tính lãi | Tổng tiền lãi | Lãi suất tương đương trên dư nợ giảm dần |
|---|---|---|
| Trên dư nợ giảm dần (gốc trả đều 10 triệu/tháng) | 7,8 triệu đồng | 12%/năm |
| Trên dư nợ gốc ban đầu (trả đều 11,2 triệu/tháng) | 14,4 triệu đồng | khoảng 21,5%/năm |
Với cách tính trên dư nợ ban đầu, người vay trả lãi trên toàn bộ 120 triệu đồng dù đã trả bớt gốc mỗi tháng, nên chi phí thực gần gấp đôi con số quảng cáo. Thông tư 14/2017 yêu cầu ngân hàng công khai lãi suất năm quy đổi khi dùng phương pháp tính lãi khác, và đây là con số nên dùng để so sánh các khoản vay.
7.3. "Lãi suất danh nghĩa còn gọi là lãi suất cơ bản"
Một số bài viết dùng hai cụm này như nhau, nhưng ở Việt Nam, lãi suất cơ bản là một loại lãi suất do NHNN công bố theo Điều 12 Luật Ngân hàng Nhà nước năm 2010, cùng với lãi suất tái cấp vốn. Lãi suất danh nghĩa chỉ là lãi suất chưa trừ lạm phát, áp dụng cho mọi khoản vay hay tiền gửi.
Kết luận
Lãi suất là giá của việc dùng tiền theo thời gian, gồm phần bù cho thời gian, lạm phát và rủi ro. Con số trên hợp đồng là lãi suất danh nghĩa; sức mua thực sự tăng hay giảm phụ thuộc vào lãi suất thực sau khi trừ lạm phát, và Việt Nam từng có những năm lãi suất tiền gửi thực âm. Khi so sánh khoản vay hay tiết kiệm, cần đưa về cùng một lãi suất năm, tính trên cùng một loại dư nợ.
Nguồn tham khảo
- World Bank, Deposit interest rate (FR.INR.DPST): https://data.worldbank.org/indicator/FR.INR.DPST?locations=VN
- World Bank, Lending interest rate (FR.INR.LEND): https://data.worldbank.org/indicator/FR.INR.LEND?locations=VN
- World Bank, Real interest rate (FR.INR.RINR), định nghĩa lãi suất: https://data.worldbank.org/indicator/FR.INR.RINR
- World Bank, Inflation, consumer prices (FP.CPI.TOTL.ZG): https://data.worldbank.org/indicator/FP.CPI.TOTL.ZG?locations=VN
- Thông tư 14/2017/TT-NHNN về phương pháp tính lãi: https://caselaw.vn/van-ban-phap-luat/308528-thong-tu-14-2017-tt-nhnn-ve-quy-dinh-phuong-phap-tinh-lai-trong-hoat-dong-nhan-tien-gui-cap-tin-dung-giua-to-chuc-tin-dung-voi-khach-hang-do-ngan-hang-nha-nuoc-viet-nam-ban-hanh
- VnEconomy, "Chốt cách tính lãi suất ngân hàng theo năm 365 ngày" (12/10/2017): https://vneconomy.vn/chot-cach-tinh-lai-suat-ngan-hang-theo-nam-365-ngay.htm
- Thông tư 48/2024/TT-NHNN về áp dụng lãi suất tiền gửi bằng đồng Việt Nam (Tạp chí Ngân hàng, cơ quan của NHNN): https://tapchinganhang.gov.vn/183.docs
- Hiệp hội Ngân hàng Việt Nam, Quyết định 2410 và 2411/QĐ-NHNN về lãi suất tiền gửi (13/11/2024): https://vnba.org.vn/vi/ngan-hang-nha-nuoc-ban-hanh-cac-quyet-dinh-ve-lai-suat-tien-gui-15970.htm
- Luật Ngân hàng Nhà nước Việt Nam 2010, Điều 12: https://accgroup.vn/dieu-12-luat-ngan-hang-nha-nuoc-viet-nam
- AnalystPrep, tài liệu ôn thi CFA Level I Quantitative Methods, "Interest rates" (không phải tài liệu gốc của CFA Institute): https://analystprep.com/cfa-level-1-exam/quantitative-methods/interest-rate-as-the-sum-of-real-risk-free-rate-and-risk-premiums/
Đọc tiếp: Lãi suất điều hành là gì?