Pha loãng cổ phiếu là gì? Cách tính, giá điều chỉnh và tác động đến EPS
Pha loãng cổ phiếu (stock dilution) là việc phần sở hữu, phần lợi nhuận hoặc phần giá trị gắn với mỗi cổ phiếu hiện hữu bị giảm khi số cổ phiếu phổ thông của doanh nghiệp tăng lên. Ba thước đo này không luôn đi cùng nhau: tỷ lệ sở hữu có thể giảm mà cổ đông không mất đồng nào, còn giá cổ phiếu giảm sau đợt phát hành có thể chỉ là điều chỉnh kỹ thuật. Hiểu đúng cơ chế giúp nhà đầu tư đọc được một đợt tăng vốn thực sự lấy đi gì của cổ đông hiện hữu.
1. Pha loãng cổ phiếu là gì?
Pha loãng cổ phiếu là hiện tượng quyền lợi tính trên mỗi cổ phiếu hiện hữu bị giảm do doanh nghiệp phát hành thêm cổ phiếu phổ thông, hoặc do các công cụ có thể chuyển thành cổ phiếu (quyền chọn, chứng quyền, trái phiếu chuyển đổi) được thực hiện. Khi nói "cổ phiếu bị pha loãng", người ta có thể đang nói đến một trong ba thứ khác nhau:
| Loại pha loãng | Thước đo | Xảy ra khi |
|---|---|---|
| Pha loãng tỷ lệ sở hữu | Phần trăm vốn và quyền biểu quyết của một cổ đông | Có cổ phiếu mới mà cổ đông đó không nhận hoặc không mua phần tương ứng |
| Pha loãng EPS | Lợi nhuận trên mỗi cổ phiếu | Số cổ phiếu tăng nhanh hơn lợi nhuận phân bổ cho cổ đông phổ thông |
| Pha loãng giá trị | Giá trị kinh tế của mỗi cổ phiếu | Cổ phiếu mới được bán thấp hơn giá trị của cổ phiếu hiện hữu |
Chỉ loại thứ ba làm cổ đông hiện hữu mất tiền theo nghĩa kinh tế. Hai loại đầu là dấu hiệu cần kiểm tra, không phải bằng chứng thiệt hại. Bài Cổ phiếu là gì? giải thích các quyền gắn với cổ phiếu phổ thông, gồm quyền biểu quyết và quyền nhận cổ tức, là những thứ bị chia nhỏ khi tỷ lệ sở hữu giảm.
2. Nguyên nhân: sự kiện nào gây pha loãng?
Pha loãng tỷ lệ sở hữu xảy ra khi doanh nghiệp tạo ra cổ phiếu mới cho người khác ngoài cổ đông hiện hữu, hoặc không theo đúng tỷ lệ đang nắm giữ. Các sự kiện thường gặp:
- Chào bán cổ phiếu lần đầu ra công chúng hoặc chào bán thêm ra công chúng. Trường hợp IPO được phân tích trong bài IPO là gì?.
- Phát hành riêng lẻ cho nhà đầu tư chiến lược hoặc nhà đầu tư chuyên nghiệp.
- Chào bán cho cổ đông hiện hữu theo tỷ lệ (phát hành quyền mua), với cổ đông không thực hiện quyền.
- Phát hành cổ phiếu cho người lao động (ESOP), trực tiếp hoặc dưới dạng quyền chọn.
- Chuyển đổi trái phiếu chuyển đổi, cổ phiếu ưu đãi chuyển đổi, thực hiện chứng quyền do chính doanh nghiệp phát hành.
- Hoán đổi cổ phiếu trong sáp nhập, khi doanh nghiệp trả cho cổ đông bên bị sáp nhập bằng cổ phiếu mới.
Cổ phiếu thưởng, cổ tức trả bằng cổ phiếu và tách cổ phiếu thì khác. Mọi cổ đông nhận thêm cổ phiếu đúng theo tỷ lệ đang nắm, nên tỷ lệ sở hữu không đổi và doanh nghiệp không nhận thêm đồng nào. Chỉ các con số tính trên mỗi cổ phiếu (giá, EPS, giá trị sổ sách) giảm theo tỷ lệ.
3. Cách tính mức pha loãng tỷ lệ sở hữu
Tỷ lệ sở hữu sau phát hành của một cổ đông không mua thêm bằng tỷ lệ cũ nhân với phần cổ phiếu cũ trong tổng số cổ phiếu mới:
Trong đó là số cổ phiếu đang lưu hành trước đợt phát hành, là số cổ phiếu mới, và là tỷ lệ sở hữu trước và sau, là mức pha loãng (phần trăm tỷ lệ sở hữu bị mất đi so với ban đầu).
Ví dụ: Công ty JT (số liệu giả định) có 100 triệu cổ phiếu. Một cổ đông nắm 1 triệu cổ phiếu, tức 1%. Công ty phát hành riêng lẻ 25 triệu cổ phiếu mới. Mức pha loãng là 25 ÷ 125 = 20%, tỷ lệ của cổ đông giảm từ 1% xuống 1% × 100/125 = 0,8%.
Nhà phân tích thường tính thêm tỷ lệ sở hữu trên cơ sở pha loãng toàn phần (fully diluted), tức giả định mọi quyền chọn và trái phiếu chuyển đổi đang lưu hành đều thành cổ phiếu. Trước đợt phát hành riêng lẻ nói trên, nếu Công ty JT có 4 triệu quyền chọn cho người lao động và trái phiếu chuyển đổi được thành 10 triệu cổ phiếu, 1 triệu cổ phiếu của cổ đông này chỉ tương ứng khoảng 0,88% trên cơ sở pha loãng toàn phần (1 ÷ 114 triệu).
4. Pha loãng giá trị và giá điều chỉnh kỹ thuật
Giá trị của cổ đông hiện hữu bị pha loãng khi cổ phiếu mới được bán thấp hơn giá trị mỗi cổ phiếu cũ, vì phần chênh lệch được chuyển sang người mua cổ phiếu mới. Nếu cổ phiếu mới được bán đúng bằng giá trị, tiền doanh nghiệp thu về bù đủ cho phần sở hữu nhường đi.
4.1. Công thức giá lý thuyết sau phát hành
Với giả định giá thị trường trước sự kiện phản ánh đúng giá trị doanh nghiệp và tiền thu về được giữ nguyên giá trị, giá lý thuyết của mỗi cổ phiếu sau phát hành là bình quân gia quyền giữa giá cũ và giá phát hành:
Trong đó là giá trước sự kiện, là giá phát hành (bằng 0 với cổ phiếu thưởng, cổ tức bằng cổ phiếu), là số cổ phiếu mới trên mỗi cổ phiếu cũ. Với đợt phát hành quyền mua, IAS 33 gọi giá này là giá trị lý thuyết sau quyền (theoretical ex-rights value per share).
Với cổ phiếu thưởng, cổ tức bằng cổ phiếu và phát hành quyền mua cho cổ đông hiện hữu, giá tham chiếu ngày giao dịch không hưởng quyền thường được điều chỉnh theo cùng logic: phần giá giảm tương ứng với giá trị cổ phiếu thưởng hoặc quyền mua mà cổ đông nhận được. Vì vậy đây là điều chỉnh kỹ thuật, không phải thị trường định giá lại doanh nghiệp; cách sàn giao dịch tính và làm tròn cụ thể có thể khác công thức lý thuyết. Đợt phát hành riêng lẻ không tạo quyền cho cổ đông hiện hữu nên không có ngày không hưởng quyền. Trường hợp cổ tức tiền mặt được trình bày trong bài Cổ tức là gì?.
4.2. Ví dụ năm kịch bản của Công ty JT
Công ty JT có 100 triệu cổ phiếu, giá 30.000 đồng, vốn hóa 3.000 tỷ đồng. Cổ đông nắm 1 triệu cổ phiếu (1%, giá trị 30 tỷ đồng). Mỗi kịch bản tạo thêm 25 triệu cổ phiếu ( = 0,25):
| Kịch bản | Giá phát hành | Giá lý thuyết sau | Tỷ lệ sở hữu sau | Thay đổi tài sản ròng |
|---|---|---|---|---|
| Cổ phiếu thưởng 25% | 0 | 24.000 đồng | 1,0% | 0 |
| Phát hành riêng lẻ ở giá thị trường | 30.000 đồng | 30.000 đồng | 0,8% | 0 |
| Phát hành riêng lẻ giá thấp | 20.000 đồng | 28.000 đồng | 0,8% | −2 tỷ đồng |
| Quyền mua tỷ lệ 4:1, cổ đông thực hiện | 20.000 đồng | 28.000 đồng | 1,0% | 0 |
| Quyền mua tỷ lệ 4:1, cổ đông bỏ quyền | 20.000 đồng | 28.000 đồng | 0,8% | −2 tỷ đồng |
Tính từng bước cho hai kịch bản đáng chú ý nhất:
- Phát hành riêng lẻ giá 20.000 đồng: giá lý thuyết (30.000 × 100 + 20.000 × 25) ÷ 125 = 28.000 đồng. Cổ đông cũ mất 2.000 đồng mỗi cổ phiếu, tổng cộng 200 tỷ đồng; người mua mới được lợi 8.000 đồng mỗi cổ phiếu, cũng đúng 200 tỷ đồng. Cổ đông nắm 1% mất 2 tỷ đồng.
- Quyền mua 4:1 giá 20.000 đồng, cổ đông thực hiện: mua thêm 250.000 cổ phiếu, trả 5 tỷ đồng, nắm 1,25 triệu cổ phiếu × 28.000 = 35 tỷ đồng. Trừ 5 tỷ đã nộp, tài sản ròng vẫn là 30 tỷ đồng và tỷ lệ sở hữu giữ nguyên 1%.
Nếu quyền mua được phép chuyển nhượng và bán được ở giá lý thuyết, mỗi quyền gắn với một cổ phiếu cũ có giá trị 30.000 − 28.000 = 2.000 đồng. Cổ đông bán 1 triệu quyền thu 2 tỷ đồng: tỷ lệ sở hữu giảm còn 0,8% nhưng tài sản không đổi. Thiệt hại 2 tỷ đồng chỉ xảy ra khi cổ đông bỏ quyền mà không bán.
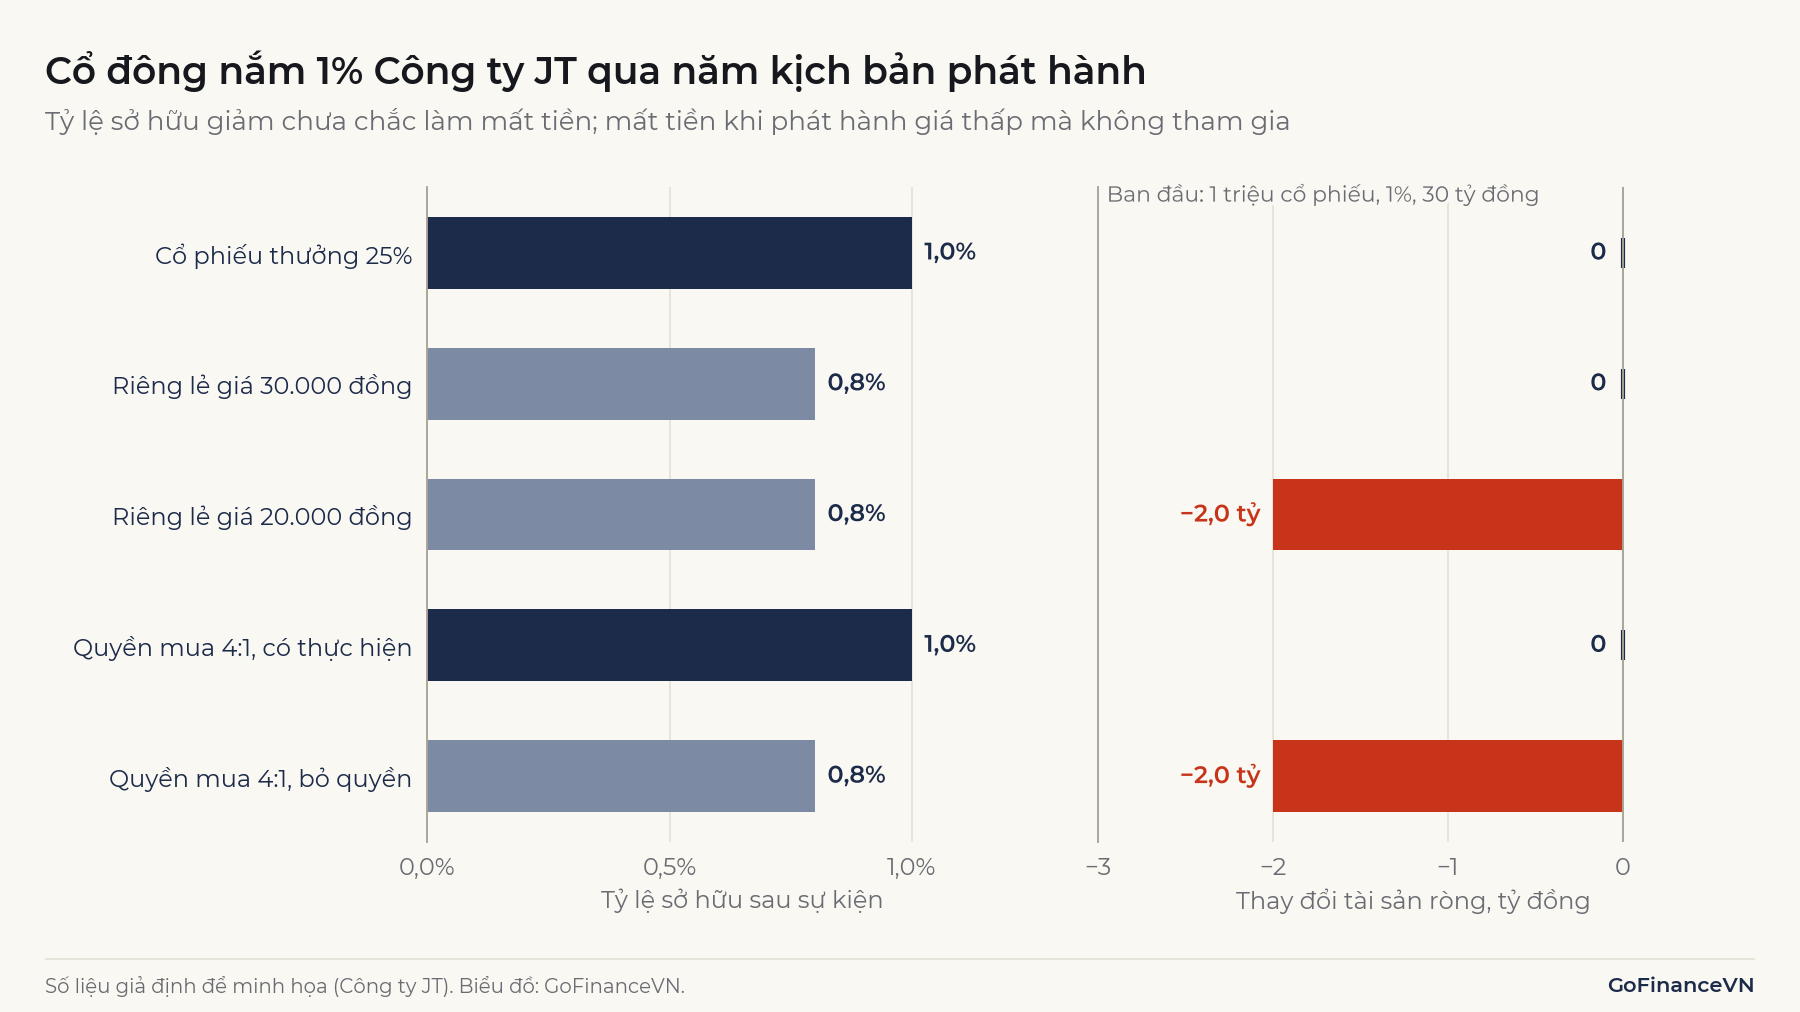
Ghi nhớ: Tỷ lệ sở hữu giảm và tài sản giảm là hai chuyện khác nhau. Cổ phiếu thưởng làm giá giảm 20% nhưng không làm ai mất tiền; phát hành giá thấp cho người ngoài làm tỷ lệ sở hữu và giá trị cùng giảm.
5. Pha loãng EPS: EPS cơ bản và EPS suy giảm
Pha loãng EPS là việc lợi nhuận trên mỗi cổ phiếu giảm do số cổ phiếu tăng, hoặc do giả định các cổ phiếu tiềm năng được chuyển đổi. Cách tính đầy đủ EPS cơ bản và EPS pha loãng được trình bày trong bài EPS là gì?; mục này tập trung vào phần liên quan đến phát hành thêm.
5.1. Phát hành thêm làm EPS giảm khi nào?
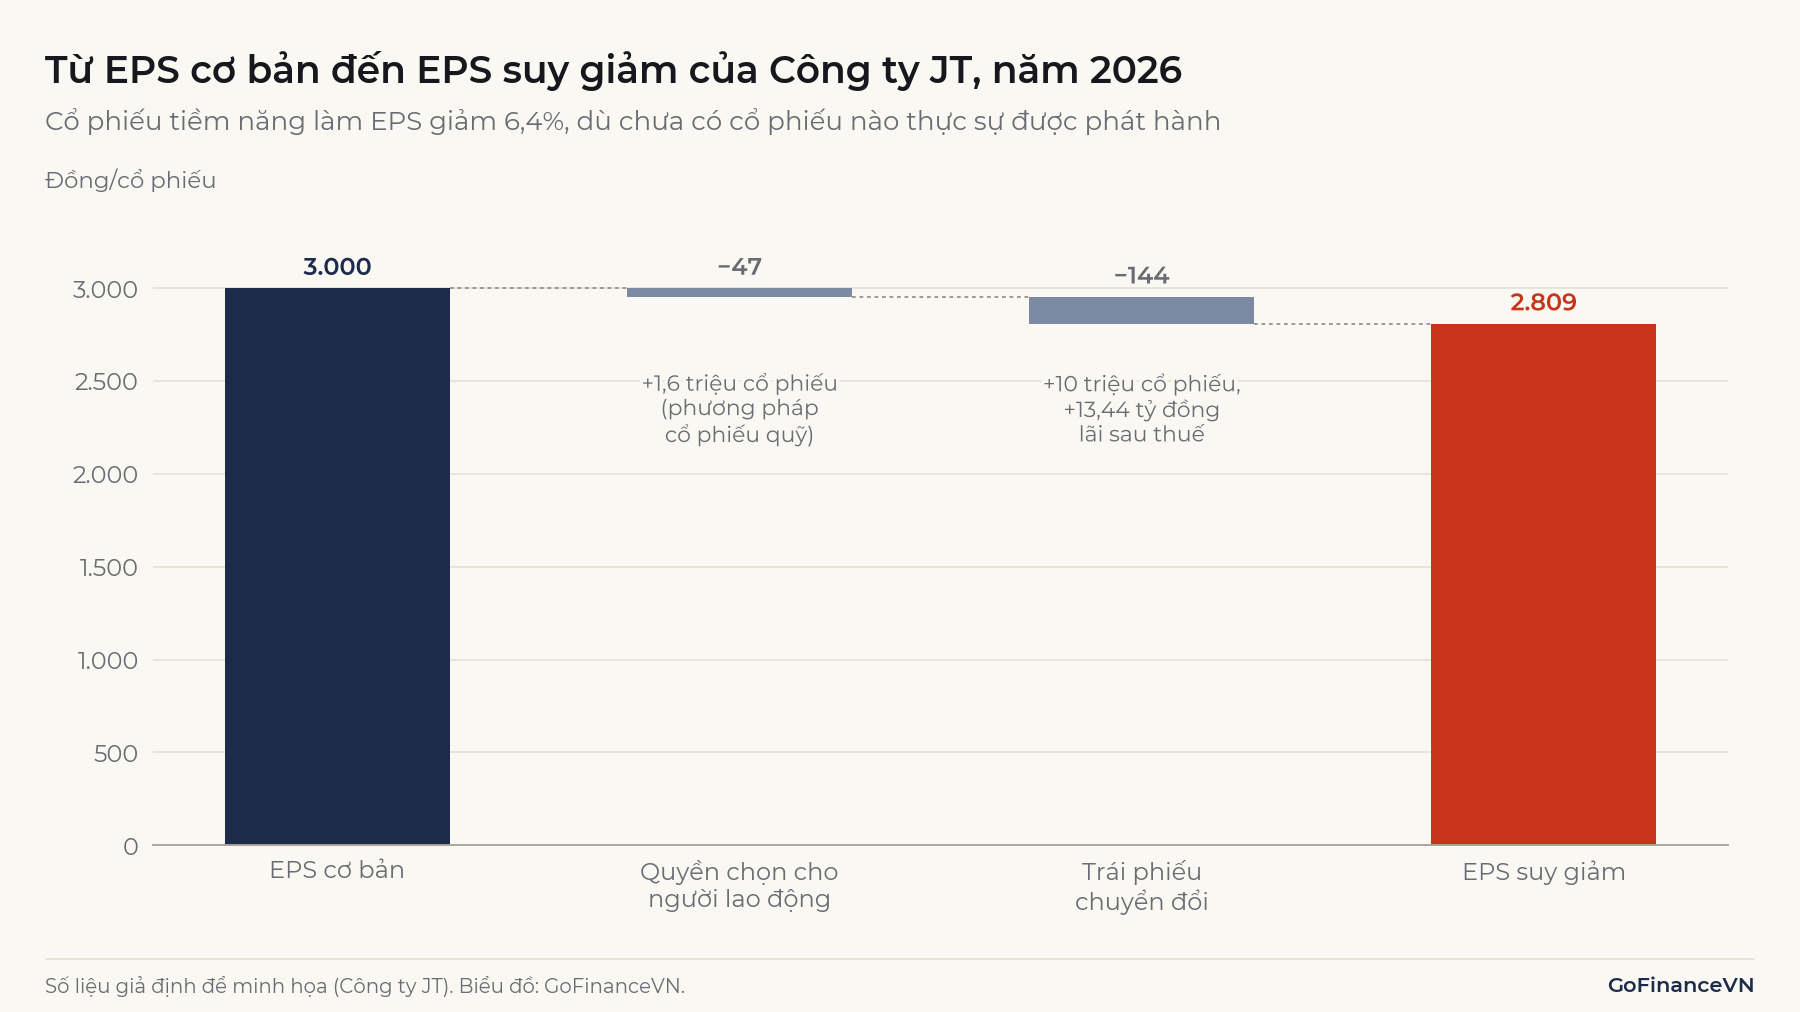
Phát hành thêm làm EPS giảm khi tiền huy động chưa tạo ra lợi nhuận tương xứng. Năm 2026, Công ty JT có lợi nhuận phân bổ cho cổ đông phổ thông 300 tỷ đồng, EPS 3.000 đồng. Sau khi phát hành 25 triệu cổ phiếu, nếu lợi nhuận chưa tăng, EPS còn 300 tỷ ÷ 125 triệu = 2.400 đồng, giảm 20%.
Để giữ EPS 3.000 đồng, lợi nhuận phải lên 375 tỷ đồng, tức thêm 75 tỷ đồng:
- Phát hành ở giá 30.000 đồng thu 750 tỷ đồng: vốn mới cần sinh lời sau thuế 10%/năm.
- Phát hành ở giá 20.000 đồng thu 500 tỷ đồng: vốn mới cần sinh lời sau thuế 15%/năm.
Ngưỡng 10% chính là tỷ suất lợi nhuận trên giá (E/P = 3.000 ÷ 30.000), nghịch đảo của P/E. Quy tắc chung: phát hành thêm không làm EPS giảm khi suất sinh lời sau thuế của vốn mới bằng hoặc cao hơn E/P tính theo giá phát hành. Giá phát hành càng thấp, ngưỡng này càng cao. Đây là ngưỡng của EPS kế toán, không phải ngưỡng tạo giá trị: vốn mới tạo giá trị cho cổ đông khi sinh lời cao hơn chi phí vốn, và chi phí vốn có thể cao hơn hoặc thấp hơn E/P.
5.2. EPS suy giảm theo VAS 30 và IAS 33
Trên báo cáo kết quả kinh doanh của công ty cổ phần, hai chỉ tiêu được trình bày là lãi cơ bản trên cổ phiếu và lãi suy giảm trên cổ phiếu (thường gọi là EPS pha loãng, tiếng Anh: diluted EPS). Chuẩn mực kế toán Việt Nam số 30 "Lãi trên cổ phiếu" (VAS 30, đoạn 28–29) và chuẩn mực quốc tế IAS 33 tính lãi suy giảm bằng cách điều chỉnh cả lợi nhuận lẫn số cổ phiếu bình quân cho ảnh hưởng của các cổ phiếu phổ thông tiềm năng có tác động suy giảm, tức coi như các công cụ này đã thành cổ phiếu.
Hai quy tắc quan trọng:
- Quyền chọn và chứng quyền tính theo phương pháp cổ phiếu quỹ (treasury stock method): giả định doanh nghiệp lấy tiền thu từ việc thực hiện quyền để mua lại cổ phiếu ở mức giá bình quân của kỳ, chỉ phần cổ phiếu "không thu tiền" còn lại được cộng vào mẫu số. Cơ chế của quyền chọn được giải thích trong bài Quyền chọn là gì?.
- Trái phiếu chuyển đổi làm thay đổi cả hai vế: mẫu số cộng số cổ phiếu sẽ nhận, tử số cộng lại lãi trái phiếu sau thuế. Công cụ nào làm EPS tăng (tác động suy giảm ngược, antidilutive) thì bị loại.
Ví dụ với Công ty JT năm 2026 (100 triệu cổ phiếu suốt năm, số liệu giả định):
| Bước | Tử số (tỷ đồng) | Mẫu số (triệu cổ phiếu) | EPS (đồng) |
|---|---|---|---|
| EPS cơ bản | 300 | 100 | 3.000 |
| Cộng quyền chọn: 4 triệu quyền, giá thực hiện 18.000 đồng, giá bình quân năm 30.000 đồng, tăng 4 × (1 − 18.000/30.000) = 1,6 triệu cổ phiếu | 300 | 101,6 | 2.953 |
| Cộng trái phiếu chuyển đổi: mệnh giá 240 tỷ đồng, lãi 7%/năm, giá chuyển đổi 24.000 đồng, thuế suất 20%; tử số cộng 240 × 7% × (1 − 20%) = 13,44 tỷ, mẫu số cộng 10 triệu | 313,44 | 111,6 | 2.809 |
Trái phiếu được xét sau quyền chọn và vẫn làm EPS giảm, vì phần lợi nhuận cộng lại chỉ tương đương 1.344 đồng cho mỗi cổ phiếu mới (13,44 tỷ ÷ 10 triệu), thấp hơn mức 2.953 đồng. EPS suy giảm khoảng 2.809 đồng, thấp hơn EPS cơ bản 6,4%.
5.3. Điều chỉnh EPS các kỳ trước
Cổ phiếu thưởng, cổ tức bằng cổ phiếu và tách cổ phiếu làm tăng số cổ phiếu mà doanh nghiệp không nhận thêm nguồn vốn. Vì vậy VAS 30 (đoạn 26 và 62) không phân bổ số cổ phiếu này theo thời gian mà coi như đã có từ kỳ sớm nhất được trình bày, và điều chỉnh hồi tố cả lãi cơ bản lẫn lãi suy giảm. Với cổ phiếu thưởng 25%, EPS 3.000 đồng của Công ty JT được trình bày lại là 300 tỷ ÷ 125 triệu = 2.400 đồng. Con số giảm nhưng không phản ánh kết quả kinh doanh xấu đi.
Với phát hành quyền mua giá thấp hơn thị trường, IAS 33 (đoạn 27(b) và đoạn A2 phần hướng dẫn áp dụng; ví dụ minh họa 4) coi phần giá thấp là một yếu tố thưởng (bonus element). EPS các kỳ trước được chia cho hệ số điều chỉnh bằng giá ngay trước khi thực hiện quyền chia cho giá lý thuyết sau quyền. Trong ví dụ quyền mua 4:1, hệ số là 30.000 ÷ 28.000 ≈ 1,071 và EPS kỳ trước 3.000 đồng được trình bày lại thành 2.800 đồng. VAS 30 có nêu trường hợp thưởng thông qua phát hành quyền cho cổ đông hiện tại (đoạn 25) nhưng bản thân chuẩn mực không đưa ra công thức hệ số điều chỉnh như IAS 33.
6. Pha loãng cổ phiếu tốt hay xấu?
Pha loãng cổ phiếu không tự nó tốt hay xấu; kết quả phụ thuộc vào giá phát hành và cách doanh nghiệp dùng tiền huy động. Khi tỷ lệ sở hữu hoặc EPS bị pha loãng, có thể do hai tình huống:
- Doanh nghiệp huy động vốn ở mức giá hợp lý để đầu tư vào dự án có suất sinh lời cao hơn chi phí vốn, hoặc để giảm nợ trong giai đoạn đòn bẩy cao. EPS có thể giảm vài năm đầu nhưng giá trị mỗi cổ phiếu về lâu dài tăng.
- Doanh nghiệp phát hành giá thấp cho một nhóm nhà đầu tư, phát hành ESOP lớn và thường xuyên, hoặc huy động vốn mà không có kế hoạch sử dụng tạo ra lợi nhuận. Khi đó giá trị chuyển từ cổ đông hiện hữu sang người nhận cổ phiếu mới.
ESOP là trường hợp dễ bị bỏ qua. Nếu Công ty JT phát hành 2 triệu cổ phiếu cho người lao động ở giá 10.000 đồng, giá lý thuyết giảm từ 30.000 xuống khoảng 29.608 đồng; cổ đông hiện hữu chịu tổng cộng khoảng 39,2 tỷ đồng, đúng bằng phần lợi ích người lao động nhận được. Đây là một khoản chi phí thù lao thật, dù hệ thống chuẩn mực kế toán Việt Nam (VAS) hiện hành chưa có chuẩn mực về thanh toán bằng cổ phiếu tương đương IFRS 2 để ghi nhận khoản này vào chi phí.
Tác động ngược với pha loãng là mua lại cổ phiếu: số cổ phiếu giảm, tỷ lệ sở hữu của cổ đông còn lại tăng. Nhiều doanh nghiệp mua lại cổ phiếu để bù phần pha loãng từ ESOP.
7. Hiểu nhầm thường gặp và lưu ý
Bốn điểm dưới đây là những chỗ hay bị hiểu sai nhất khi đọc tin phát hành thêm hoặc chia cổ phiếu thưởng.
7.1. "Giá giảm sau ngày không hưởng quyền là mất tiền"
Giá tham chiếu giảm sau đợt chia cổ phiếu thưởng hay phát hành quyền mua là điều chỉnh kỹ thuật theo công thức ở mục 4.1. Cổ đông nhận thêm cổ phiếu hoặc quyền có giá trị bù đúng phần giá giảm. Diễn biến giá trong các phiên sau là chuyện cung cầu, không phải hệ quả cơ học của việc điều chỉnh.
7.2. "Cổ phiếu thưởng làm pha loãng cổ đông"
Cổ phiếu thưởng, cổ tức bằng cổ phiếu và tách cổ phiếu không làm pha loãng tỷ lệ sở hữu hay giá trị, vì mọi cổ đông nhận theo đúng tỷ lệ. Chúng chỉ làm thay đổi các con số tính trên mỗi cổ phiếu. So EPS hoặc giá qua nhiều năm vì vậy phải dùng chuỗi đã điều chỉnh theo số cổ phiếu hiện tại; chuỗi chưa điều chỉnh sẽ cho thấy một bước giảm không có thật.
7.3. "EPS pha loãng là EPS dự báo"
EPS pha loãng (lãi suy giảm) không phải dự báo. Đây là phép tính trên số liệu của kỳ đã qua, với giả định các công cụ chuyển đổi đã thực hiện. Nó không cho biết doanh nghiệp sẽ phát hành thêm bao nhiêu cổ phiếu trong tương lai.
7.4. So sánh với giá trị nội tại, không chỉ với giá thị trường
Công thức giá lý thuyết giả định giá thị trường bằng giá trị thật của doanh nghiệp. Nếu cổ phiếu đang bị định giá cao, phát hành thêm ở giá thị trường lại có lợi cho cổ đông hiện hữu; nếu bị định giá thấp, cả đợt phát hành ở giá thị trường cũng có thể làm pha loãng giá trị. Đánh giá đầy đủ cần so giá phát hành với ước tính giá trị nội tại của mỗi cổ phiếu.
Xem thêm: Giá trị nội tại là gì?
8. Câu hỏi thường gặp
Làm sao biết một cổ phiếu có nguy cơ bị pha loãng?
Có thể xem ba nguồn: kế hoạch tăng vốn trong tài liệu đại hội đồng cổ đông, khoảng cách giữa lãi cơ bản và lãi suy giảm trên cổ phiếu trong báo cáo kết quả kinh doanh, và phần thuyết minh về trái phiếu chuyển đổi, quyền chọn cho người lao động. Khoảng cách giữa hai chỉ tiêu EPS càng lớn, phần pha loãng tiềm ẩn càng lớn.
Cổ đông nhỏ có tránh được pha loãng không?
Với đợt chào bán cho cổ đông hiện hữu, cổ đông giữ được tỷ lệ sở hữu nếu thực hiện quyền mua, hoặc giữ được giá trị nếu bán quyền ở mức giá sát giá trị lý thuyết (khi quyền được phép chuyển nhượng). Với phát hành riêng lẻ, ESOP hay chuyển đổi trái phiếu, cổ đông nhỏ thường không có cơ hội tham gia; việc kiểm soát nằm ở biểu quyết tại đại hội đồng cổ đông.
Kết luận
Pha loãng cổ phiếu gồm ba mặt: tỷ lệ sở hữu, EPS và giá trị. Tỷ lệ sở hữu hay EPS giảm chưa có nghĩa cổ đông mất tiền; thiệt hại thật phát sinh khi cổ phiếu mới được bán thấp hơn giá trị mà cổ đông hiện hữu không được tham gia, hoặc khi vốn mới được dùng vào việc sinh lời thấp hơn chi phí vốn. Ngưỡng E/P tại giá phát hành chỉ cho biết EPS có bị giảm hay không. Khi đọc báo cáo tài chính, chênh lệch giữa lãi cơ bản và lãi suy giảm trên cổ phiếu là con số nhanh nhất để thấy mức pha loãng tiềm ẩn.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 30 "Lãi trên cổ phiếu" (Quyết định 100/2005/QĐ-BTC), bản toàn văn tại Kế toán Thiên Ưng: https://www.ketoanthienung.net/chuan-muc-ke-toa-n-so-30-lai-tren-co-phieu.htm
- IFRS Foundation, IAS 33 Earnings per Share: https://www.ifrs.org/issued-standards/list-of-standards/ias-33-earnings-per-share/
- IFRS Foundation, IAS 33 Illustrative Examples (ví dụ 4: phát hành quyền mua; ví dụ 5: quyền chọn): https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias33-ie.html
- CFA Institute, CFA Program Curriculum, phần Financial Statement Analysis (lãi cơ bản và lãi suy giảm trên cổ phiếu, phương pháp cổ phiếu quỹ).
Đọc tiếp: EPS là gì? Cách tính EPS cơ bản và EPS pha loãng