Cổ tức là gì? Cổ tức tiền mặt, cổ tức cổ phiếu và cách tính
Cổ tức (dividend) là phần lợi nhuận sau thuế mà công ty cổ phần chia cho cổ đông, tính trên mỗi cổ phần, trả bằng tiền mặt, bằng cổ phiếu hoặc bằng tài sản khác. Tại Việt Nam, mức cổ tức thường được công bố theo tỷ lệ phần trăm trên mệnh giá 10.000 đồng, nên "cổ tức 15%" nghĩa là 1.500 đồng mỗi cổ phiếu chứ không phải lợi suất 15%. Hiểu đúng cổ tức giúp nhà đầu tư đọc được thông báo chia cổ tức, biết cần nắm cổ phiếu trước ngày nào và vì sao giá cổ phiếu được điều chỉnh giảm sau đó.
1. Cổ tức là gì?
Theo khoản 5 Điều 4 Luật Doanh nghiệp 2020 (sửa đổi 2025 bởi Luật số 76/2025/QH15, hiệu lực từ 01/7/2025), cổ tức là khoản lợi nhuận sau thuế được trả cho mỗi cổ phần bằng tiền hoặc bằng tài sản khác. Nói gọn, cổ tức được chia từ phần lợi nhuận còn lại sau khi doanh nghiệp đã nộp thuế thu nhập doanh nghiệp.
Cổ tức không phải khoản nợ cố định như tiền lãi trái phiếu. Với cổ phần phổ thông, Hội đồng quản trị kiến nghị mức cổ tức (Điều 153) và Đại hội đồng cổ đông quyết định (Điều 138); năm nay có thể trả 20%, năm sau trả 5% hoặc không trả.
Điều 135 của luật đặt ba điều kiện để công ty được trả cổ tức cho cổ phần phổ thông:
- Đã hoàn thành nghĩa vụ thuế và các nghĩa vụ tài chính khác.
- Đã trích lập các quỹ và bù đắp lỗ trước đó theo quy định và Điều lệ.
- Ngay sau khi trả hết cổ tức, công ty vẫn thanh toán đủ các khoản nợ và nghĩa vụ tài sản đến hạn.
Cổ tức phải được thanh toán đầy đủ trong thời hạn 6 tháng kể từ ngày kết thúc họp Đại hội đồng cổ đông thường niên. Cổ tức trả bằng tiền mặt phải bằng Đồng Việt Nam.
Cổ đông, cổ phần và quyền của người nắm cổ phiếu được giải thích trong bài Cổ phiếu là gì?
2. Các hình thức trả cổ tức
Luật cho phép trả cổ tức bằng tiền mặt, bằng cổ phần của công ty hoặc bằng tài sản khác quy định tại Điều lệ. Trên thị trường chứng khoán Việt Nam, hai hình thức phổ biến là tiền mặt và cổ phiếu; trả bằng tài sản khác rất hiếm gặp.
2.1. Cổ tức tiền mặt
Cổ tức tiền mặt là khoản tiền công ty chuyển cho cổ đông theo số cổ phiếu họ nắm. Tiền này rời khỏi công ty: tiền mặt và lợi nhuận sau thuế chưa phân phối trên bảng cân đối kế toán cùng giảm một lượng bằng tổng cổ tức.
2.2. Cổ tức cổ phiếu
Cổ tức cổ phiếu là việc công ty phát hành thêm cổ phiếu mới cho cổ đông hiện hữu thay vì trả tiền. Tỷ lệ thường ghi dạng "20%" hoặc "100:20", nghĩa là cứ 100 cổ phiếu đang nắm được nhận thêm 20 cổ phiếu mới. Công ty không chi tiền; một phần lợi nhuận chưa phân phối được chuyển thành vốn góp của chủ sở hữu. Theo Điều 135, công ty phải đăng ký tăng vốn điều lệ tương ứng trong 10 ngày kể từ khi hoàn thành việc trả cổ tức.
2.3. Cổ tức cổ phiếu và cổ phiếu thưởng khác nhau thế nào?
Hai hình thức khác nhau ở nguồn vốn dùng để phát hành. Cổ tức cổ phiếu lấy từ lợi nhuận sau thuế chưa phân phối. Cổ phiếu thưởng thường lấy từ các nguồn khác thuộc vốn chủ sở hữu, như thặng dư vốn cổ phần hoặc quỹ đầu tư phát triển.
Với cổ đông, tác động gần như giống nhau: số cổ phiếu tăng, tổng vốn chủ sở hữu của công ty không đổi, và giá tham chiếu được điều chỉnh giảm tương ứng.
3. Cách tính cổ tức
Cổ tức tại Việt Nam được tính trên mệnh giá, không tính trên giá thị trường. Mệnh giá cổ phiếu chào bán ra công chúng là 10.000 đồng theo Điều 13 Luật Chứng khoán 2019; điều này không thay đổi khi luật được sửa đổi bởi Luật số 56/2024/QH15.
Trong đó DPS (dividend per share) là cổ tức tính trên mỗi cổ phiếu, đơn vị đồng. Ví dụ minh họa với số liệu giả định: nhà đầu tư nắm 1.000 cổ phiếu Công ty A.
| Phương án | Cách tính | Kết quả |
|---|---|---|
| Cổ tức tiền mặt 15% | 15% × 10.000 = 1.500 đồng/cổ phiếu; × 1.000 cổ phiếu | 1.500.000 đồng trước thuế |
| Thuế thu nhập cá nhân 5% | 5% × 1.500.000 | 75.000 đồng |
| Tiền thực nhận | 1.500.000 − 75.000 | 1.425.000 đồng |
| Cổ tức cổ phiếu 20% | 1.000 × 20% | Thêm 200 cổ phiếu, tổng 1.200 cổ phiếu |
Lưu ý: Khi số cổ phiếu mới tính ra có phần lẻ (ví dụ 1.234 cổ phiếu × 20% = 246,8), cổ đông chỉ nhận phần nguyên. Phần lẻ được xử lý theo phương án công ty công bố, thường là hủy hoặc trả bằng tiền.
Cổ tức tiền mặt là thu nhập từ đầu tư vốn, chịu thuế thu nhập cá nhân 5% trên số tiền nhận, tính theo từng lần chi trả (Điều 12 Luật Thuế thu nhập cá nhân số 109/2025/QH15, hiệu lực từ 01/7/2026). Mức 5% này giống quy định trước đây.
Cổ tức bằng cổ phiếu và cổ phiếu thưởng từ vốn chủ sở hữu được xử lý khác, theo khoản 4 Điều 52 Nghị định 253/2026/NĐ-CP (hiệu lực từ 01/7/2026). Khi nhận cổ phiếu, cá nhân chưa phải nộp thuế. Khi bán cổ phiếu cùng loại (dù là cổ phiếu cũ hay cổ phiếu mới nhận), cá nhân nộp 5% tính trên mệnh giá của số cổ phiếu đã nhận cho tới khi hết số cổ phiếu này, đồng thời nộp 0,1% trên giá bán như mọi lần chuyển nhượng chứng khoán. Nếu giá bán thấp hơn mệnh giá, phần 5% tính theo giá thị trường lúc bán.
Ví dụ: Nhà đầu tư nhận 200 cổ phiếu từ đợt cổ tức 20% và sau đó bán 200 cổ phiếu này với giá 25.000 đồng. Thuế đầu tư vốn là 5% × 200 × 10.000 = 100.000 đồng; thuế chuyển nhượng là 0,1% × 200 × 25.000 = 5.000 đồng; tổng cộng 105.000 đồng.
4. Ngày giao dịch không hưởng quyền và các mốc thời gian
Ngày giao dịch không hưởng quyền (ex-dividend date, thường gọi tắt là ngày GDKHQ) là ngày mà người mua cổ phiếu từ phiên đó trở đi sẽ không được nhận cổ tức của đợt chia đang thông báo. Một đợt trả cổ tức có bốn mốc:
- Ngày đăng ký cuối cùng (record date): ngày Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC) chốt danh sách người sở hữu được nhận quyền. Chỉ người có tên trong danh sách mới nhận cổ tức (khoản 5 Điều 61 Luật Chứng khoán).
- Ngày giao dịch không hưởng quyền: theo chu kỳ thanh toán T+2 đang áp dụng, đây là ngày giao dịch liền trước ngày đăng ký cuối cùng, tức trước 1 ngày làm việc, không tính thứ Bảy, Chủ nhật và ngày lễ.
- Phiên cuối còn hưởng quyền: phiên liền trước ngày giao dịch không hưởng quyền. Cổ phiếu mua trong phiên này về tài khoản sau hai ngày làm việc, vừa kịp ngày đăng ký cuối cùng.
- Ngày thanh toán: ngày tiền cổ tức về tài khoản hoặc cổ phiếu mới được phân bổ, theo thông báo của công ty.
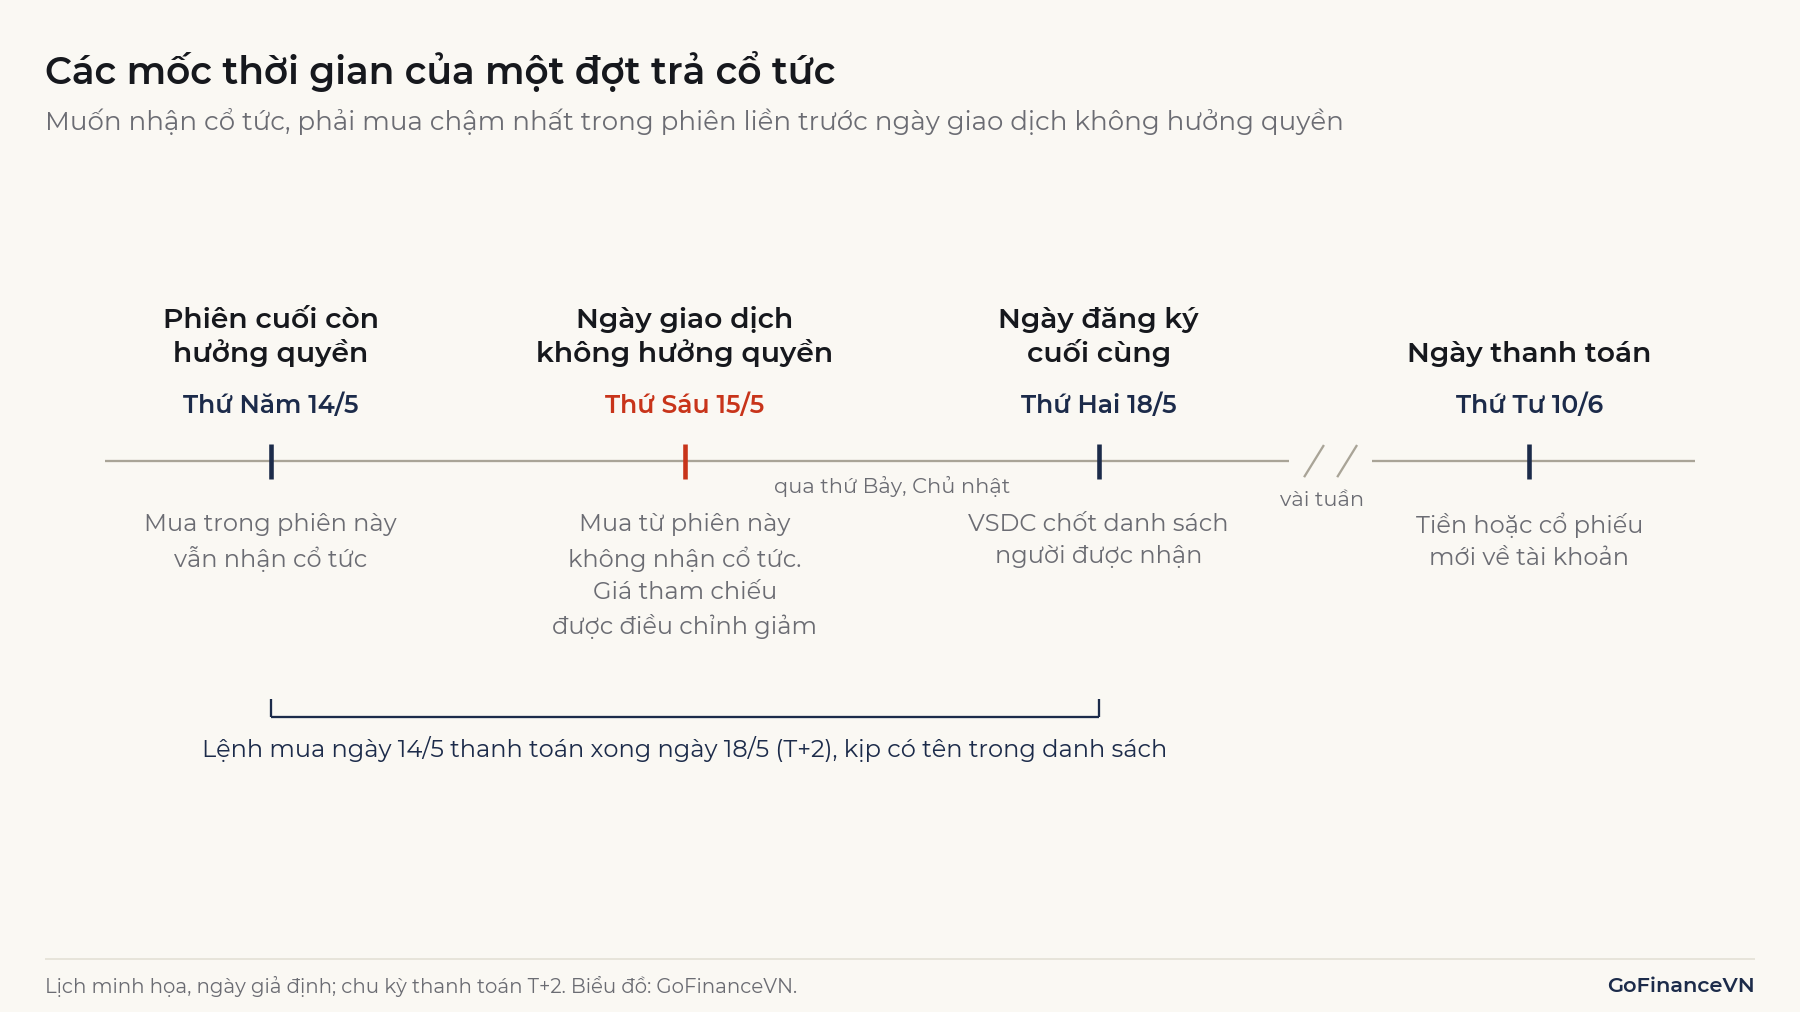
Trong ví dụ, ngày đăng ký cuối cùng là thứ Hai 18/5, nên ngày giao dịch không hưởng quyền lùi về thứ Sáu 15/5 vì bỏ qua hai ngày cuối tuần. Nhà đầu tư muốn nhận cổ tức phải mua chậm nhất trong phiên thứ Năm 14/5.
5. Vì sao giá cổ phiếu giảm sau ngày không hưởng quyền?
Giá cổ phiếu được điều chỉnh giảm vì một phần giá trị của công ty đã được chia ra cho cổ đông. Vào ngày giao dịch không hưởng quyền, sở giao dịch lấy giá đóng cửa phiên liền trước và điều chỉnh theo giá trị cổ tức để ra giá tham chiếu mới. Mối quan hệ này xuất phát từ việc tổng giá trị cổ đông nắm giữ trước và sau phải bằng nhau:
Trong đó:
- : giá tham chiếu điều chỉnh tại ngày giao dịch không hưởng quyền (đồng).
- : giá đóng cửa phiên liền trước (đồng).
- : cổ tức tiền mặt mỗi cổ phiếu (đồng), bằng 0 nếu chỉ trả bằng cổ phiếu.
- : tỷ lệ cổ tức cổ phiếu hoặc cổ phiếu thưởng (20% là 0,2), bằng 0 nếu chỉ trả tiền.
Tiếp ví dụ Công ty A, giá đóng cửa trước ngày không hưởng quyền là 30.000 đồng:
| Trường hợp | Giá tham chiếu mới | Tài sản của cổ đông nắm 1.000 cổ phiếu |
|---|---|---|
| Trước ngày không hưởng quyền | 30.000 đồng | 1.000 × 30.000 = 30 triệu đồng |
| Cổ tức tiền mặt 15% | 30.000 − 1.500 = 28.500 đồng | Cổ phiếu 28,5 triệu + tiền 1,425 triệu = 29,925 triệu đồng |
| Cổ tức cổ phiếu 20% | 30.000 / 1,2 = 25.000 đồng | 1.200 × 25.000 = 30 triệu đồng |
| Cả hai: 15% tiền và 20% cổ phiếu | (30.000 − 1.500) / 1,2 = 23.750 đồng | 1.200 × 23.750 + 1,5 triệu = 30 triệu đồng trước thuế |
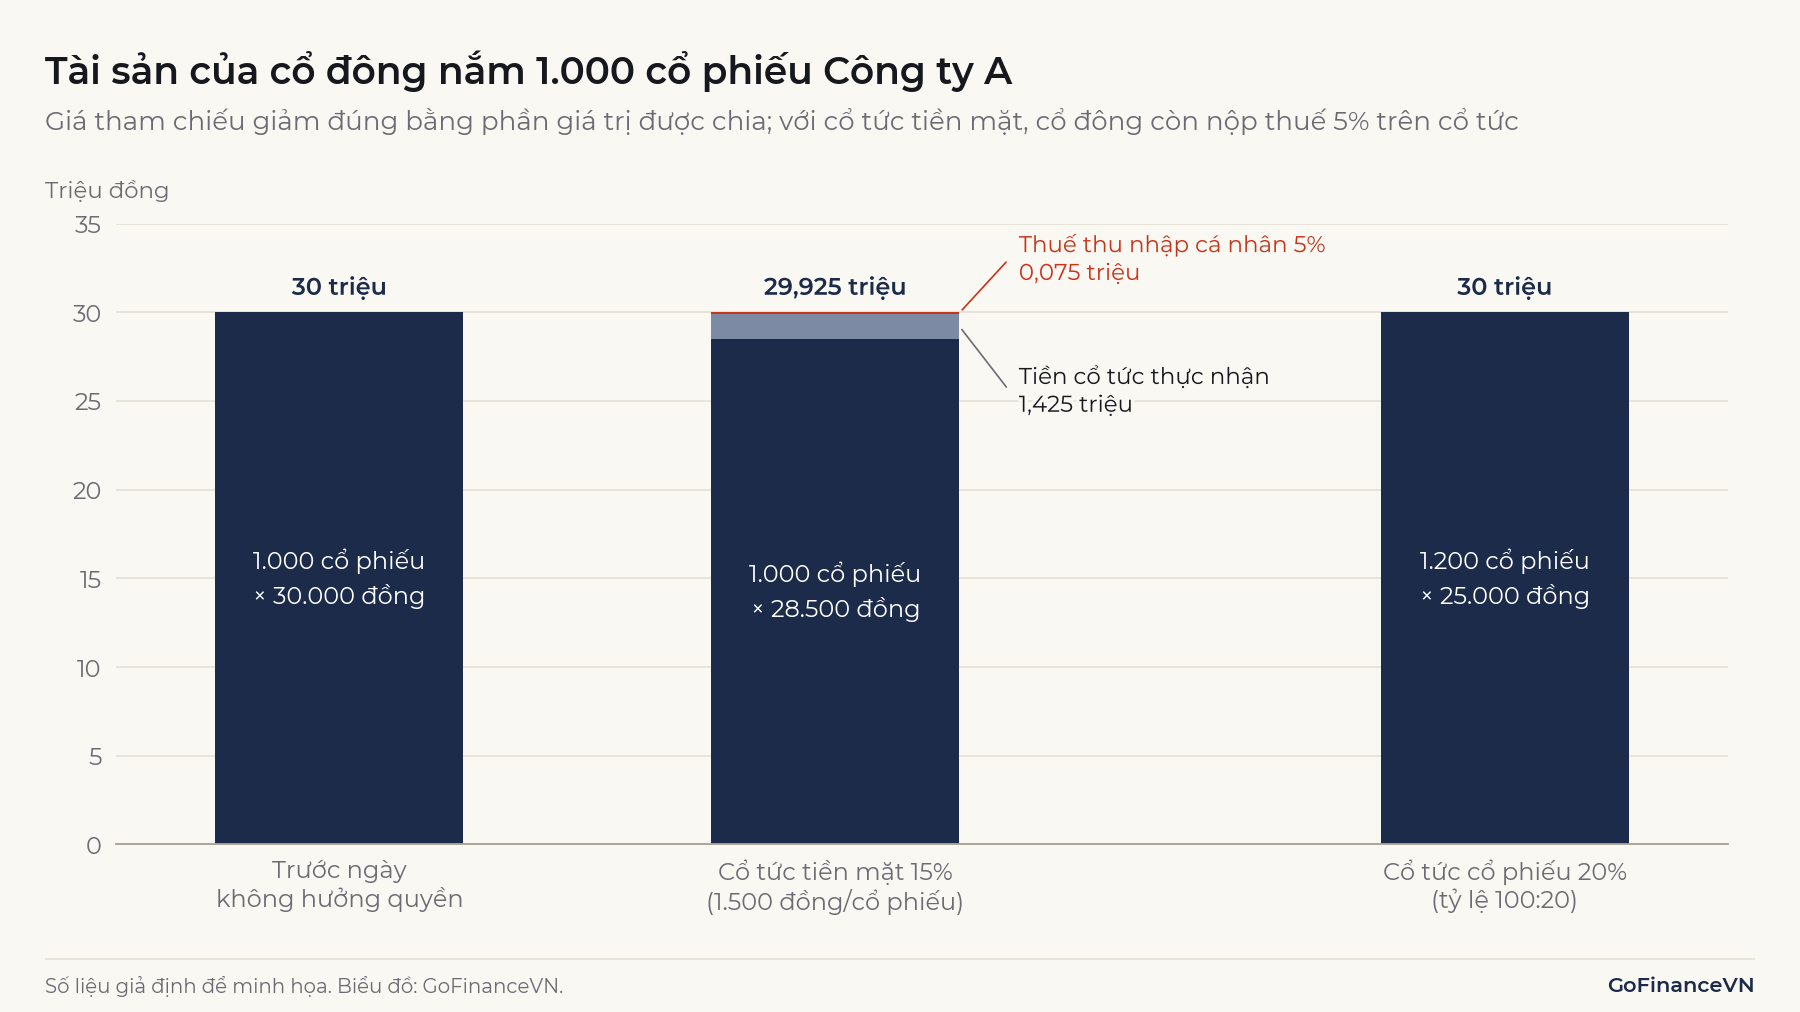
Ghi nhớ: Ngay tại ngày giao dịch không hưởng quyền, cổ tức không làm tổng tài sản của cổ đông tăng lên. Cổ tức tiền mặt chuyển một phần giá trị từ cổ phiếu sang tiền và còn chịu thuế 5%; cổ tức cổ phiếu chỉ chia cùng một giá trị cho nhiều cổ phiếu hơn.
Đây là ý chính của lý thuyết về tính không liên quan của cổ tức do Merton Miller và Franco Modigliani đưa ra năm 1961: trong thị trường lý tưởng, không thuế và không chi phí giao dịch, chính sách cổ tức không làm thay đổi giá trị doanh nghiệp. Giá trị đến từ lợi nhuận và dòng tiền công ty tạo ra, quy về hiện tại theo nguyên lý giá trị thời gian của tiền, không đến từ việc chia ra như thế nào. Thực tế có thuế và phí, nên giả định này chỉ đúng gần đúng.
Giá tham chiếu chỉ là điểm xuất phát; trong phiên, giá vẫn biến động theo cung cầu. Sàn làm tròn giá tham chiếu theo bước giá và không điều chỉnh trong một số trường hợp, chẳng hạn khi trả cổ tức bằng cổ phiếu quỹ.
6. Tỷ suất cổ tức và tỷ lệ chi trả cổ tức
Hai chỉ số thường dùng để đánh giá cổ tức là tỷ suất cổ tức và tỷ lệ chi trả cổ tức. Cả hai khác hẳn tỷ lệ cổ tức trên mệnh giá.
Tỷ suất cổ tức (dividend yield) cho biết cổ tức tiền mặt bằng bao nhiêu phần trăm giá thị trường:
Với cùng mức cổ tức 15% (1.500 đồng), tỷ suất cổ tức là 5% nếu giá cổ phiếu là 30.000 đồng, nhưng chỉ 2,5% nếu giá là 60.000 đồng. Tỷ lệ cổ tức trên mệnh giá cao chưa chắc là lợi suất cao.
Tỷ lệ chi trả cổ tức (dividend payout ratio) cho biết công ty chia bao nhiêu phần lợi nhuận:
EPS (earnings per share) là lợi nhuận sau thuế trên mỗi cổ phiếu. Nếu Công ty A lãi sau thuế 300 tỷ đồng, có 100 triệu cổ phiếu, thì EPS là 3.000 đồng; trả 1.500 đồng/cổ phiếu tương ứng tỷ lệ chi trả 50%, tổng cổ tức 150 tỷ đồng.
EPS và cách dùng EPS trong định giá được giải thích trong bài P/E là gì?
Khi tỷ suất cổ tức cao, có thể do hai nguyên nhân: công ty trả nhiều tiền mặt so với giá vì kinh doanh ổn định và ít nhu cầu đầu tư mới; hoặc giá cổ phiếu đã giảm mạnh vì thị trường dự đoán lợi nhuận sẽ giảm, và mức cổ tức cũ có thể không duy trì được. Tương tự, tỷ lệ chi trả thấp có thể là dấu hiệu công ty giữ lại lợi nhuận để tái đầu tư, hoặc là dấu hiệu công ty thiếu tiền mặt dù có lãi trên sổ sách. Tỷ lệ chi trả trên 100% nghĩa là công ty trả nhiều hơn lợi nhuận của kỳ đó, phải dùng lợi nhuận tích lũy các năm trước; việc này khó kéo dài.
7. Lưu ý và hiểu nhầm thường gặp về cổ tức
Các hiểu nhầm phổ biến nhất về cổ tức đều xuất phát từ việc nhầm tỷ lệ trên mệnh giá với lợi suất, hoặc quên rằng giá tham chiếu được điều chỉnh.
7.1. "Cổ tức 20% nghĩa là lãi 20%"
Tỷ lệ 20% tính trên mệnh giá 10.000 đồng, tức 2.000 đồng mỗi cổ phiếu. Nếu nhà đầu tư mua với giá 50.000 đồng, khoản cổ tức này chỉ bằng 4% số tiền bỏ ra, chưa trừ thuế. Để so sánh với lãi suất tiền gửi, cần dùng tỷ suất cổ tức tính theo giá mua, không dùng tỷ lệ trên mệnh giá.
7.2. "Mua trước ngày chia cổ tức là có lời"
Như mục 5, giá tham chiếu giảm đúng bằng phần cổ tức. Người mua ngay trước ngày giao dịch không hưởng quyền để "ăn cổ tức" nhận tiền nhưng tài sản không tăng tại thời điểm đó, và còn mất thuế 5% cùng phí giao dịch.
7.3. "Cổ tức cổ phiếu là được thêm tài sản"
Số cổ phiếu tăng nhưng mỗi cổ phiếu đại diện cho phần nhỏ hơn của cùng một công ty. EPS sau đó cũng giảm theo tỷ lệ vì lợi nhuận chia cho nhiều cổ phiếu hơn. Khi so sánh giá hoặc EPS qua các năm, cần dùng số liệu đã điều chỉnh cho các đợt chia cổ phiếu.
7.4. Cổ tức phụ thuộc vào dòng tiền, không chỉ lợi nhuận
Lợi nhuận trên báo cáo kết quả kinh doanh là con số kế toán; trả cổ tức tiền mặt cần tiền thật. Một công ty có lãi nhưng phải thu khách hàng lớn hoặc đang đầu tư nhiều có thể chọn trả cổ tức cổ phiếu hoặc không trả. Vì vậy, khi đánh giá khả năng duy trì cổ tức, nhà đầu tư thường xem thêm báo cáo lưu chuyển tiền tệ.
Lợi nhuận sau thuế được trình bày ở đâu, xem bài Báo cáo kết quả kinh doanh là gì?. Phần tiền thật sự có thể chia cho cổ đông được phân tích trong bài Dòng tiền tự do là gì?.
7.5. Cổ tức nhận về có thể tái đầu tư
Nếu dùng tiền cổ tức mua thêm cổ phiếu, số cổ phiếu tăng dần qua các năm và lợi nhuận sinh ra trên phần đã tái đầu tư, theo đúng cơ chế được trình bày trong bài Lãi kép là gì?.
8. Câu hỏi thường gặp
Bán cổ phiếu vào ngày giao dịch không hưởng quyền có được nhận cổ tức không?
Có. Người đã nắm cổ phiếu trước ngày giao dịch không hưởng quyền vẫn có tên trong danh sách ngày đăng ký cuối cùng, vì lệnh bán trong ngày không hưởng quyền chỉ hoàn tất thanh toán sau hai ngày làm việc. Điều 135 Luật Doanh nghiệp cũng quy định nếu cổ đông chuyển nhượng cổ phần sau khi đã chốt danh sách và trước khi trả cổ tức, người chuyển nhượng là người nhận cổ tức.
Bao lâu thì tiền cổ tức về tài khoản?
Tiền về vào ngày thanh toán ghi trong thông báo của công ty, thường vài tuần sau ngày đăng ký cuối cùng. Luật yêu cầu công ty trả đủ cổ tức trong 6 tháng kể từ ngày kết thúc họp Đại hội đồng cổ đông thường niên.
Cổ tức tiền mặt hay cổ tức cổ phiếu tốt hơn?
Không hình thức nào tốt hơn một cách tuyệt đối. Cổ tức tiền mặt cho cổ đông tiền ngay nhưng bị khấu trừ thuế 5% ngay khi nhận và làm công ty giảm tiền mặt. Cổ tức cổ phiếu giữ tiền lại trong công ty, thuế đầu tư vốn 5% chỉ phát sinh khi cổ đông bán cổ phiếu cùng loại; giá trị của nó phụ thuộc vào việc công ty dùng phần vốn giữ lại có hiệu quả hay không.
Kết luận
Cổ tức là phần lợi nhuận sau thuế công ty chia cho cổ đông, ở Việt Nam thường công bố theo phần trăm mệnh giá 10.000 đồng. Muốn nhận cổ tức, nhà đầu tư phải nắm cổ phiếu trước ngày giao dịch không hưởng quyền; vào ngày đó giá tham chiếu được điều chỉnh giảm tương ứng, nên cổ tức không làm cổ đông giàu thêm ngay lập tức. Khả năng duy trì cổ tức phụ thuộc vào lợi nhuận và dòng tiền mà công ty tạo ra trong những năm tiếp theo.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Văn phòng Quốc hội, Văn bản hợp nhất số 67/VBHN-VPQH ngày 15/8/2025 Luật Doanh nghiệp (khoản 5 Điều 4 định nghĩa cổ tức; Điều 135 Trả cổ tức), Công báo số 1105 + 1106 ngày 31/8/2025: https://congbaocdn.chinhphu.vn/CongBaoCP/CongBao/2025/8/45864/58268-1-1105-1106.pdf
- Văn bản hợp nhất số 67/VBHN-VPQH, phần 2 (Điều 138, Điều 153), Công báo số 1107 + 1108: https://legalzone.vn/wp-content/uploads/legal-sources/business-contract/vbhn-67-2025-vpqh-luat-doanh-nghiep-phan-2.pdf
- Văn phòng Quốc hội, Văn bản hợp nhất số 102/VBHN-VPQH Luật Chứng khoán (Điều 13 mệnh giá; Điều 61 đăng ký chứng khoán), Công báo số 269 ngày 12/5/2026: https://legalzone.vn/wp-content/uploads/legal-sources/securities/vbhn-102-vbhn-vpqh-luat-chung-khoan.pdf
- Văn phòng Quốc hội, Văn bản hợp nhất số 112/VBHN-VPQH Luật Thuế thu nhập cá nhân (Luật số 109/2025/QH15, Điều 12): https://hrspring.vn/wp-content/uploads/2026/07/Van-ban-hop-nhat-112-VBHN-VPQH.pdf
- Nghị định 253/2026/NĐ-CP ngày 30/6/2026 quy định chi tiết Luật Thuế thu nhập cá nhân (Điều 9, Điều 52 khoản 4, Điều 54), Công báo số 402 ngày 16/7/2026: https://congbaocdn.chinhphu.vn/180507251028987904/2026/7/16/469959-1784171413_v1_1784174315_signed.pdf
- VSDC, Quyết định 09/QĐ-HĐTV ngày 10/8/2023 ban hành Quy chế thực hiện quyền cho người sở hữu chứng khoán, LuatVietnam: https://luatvietnam.vn/doanh-nghiep/quyet-dinh-09-qd-hdtv-2023-ve-quy-che-thuc-hien-quyen-cho-nguoi-so-huu-chung-khoan-435391-d1.html
- VSDC, thông báo lịch thanh toán dịp nghỉ lễ Quốc khánh 2026 (chu kỳ T+2): https://vsd.vn/en/ad/198931
- Tuổi Trẻ, "Chứng khoán tăng cuối năm" (30/12/2015), về chu kỳ T+2 và ngày giao dịch không hưởng quyền từ 6/1/2016: https://tuoitre.vn/chung-khoan-tang-cuoi-nam-1029994.htm
- FPTS, Quy định giao dịch của HOSE (giá tham chiếu tại ngày giao dịch không hưởng quyền): https://fpts.com.vn/ho-tro-khach-hang/giao-dich-chung-khoan/huong-dan-giao-dich-co-phieu/quy-dinh-giao-dich/quy-dinh-giao-dich-cua-hose/
- Miller, M. H. và Modigliani, F. (1961), "Dividend Policy, Growth, and the Valuation of Shares", The Journal of Business, 34(4), 411–433: https://www.jstor.org/stable/2351143
Đọc tiếp: Lãi kép là gì? Công thức và ví dụ dễ hiểu