Đầu tư định kỳ (DCA) là gì? Cách tính giá vốn, ví dụ và hạn chế
Đầu tư định kỳ (DCA, viết tắt của Dollar-Cost Averaging, còn gọi là bình quân giá) là cách mua một tài sản bằng một số tiền cố định theo lịch đều đặn, không phụ thuộc giá tại thời điểm mua. Vì số tiền cố định, nhà đầu tư mua được nhiều đơn vị hơn khi giá thấp và ít hơn khi giá cao. DCA thường được giới thiệu như một cách "giảm rủi ro", nhưng nghiên cứu cho thấy nó có cả cái giá phải trả, và phần lớn lợi ích của nó nằm ở kỷ luật hơn là ở toán học.
1. DCA là gì?
DCA là chiến lược đầu tư một số tiền cố định vào cùng một tài sản theo các kỳ đều nhau, ví dụ 3 triệu đồng mỗi tháng vào một quỹ cổ phiếu, bất kể giá kỳ đó cao hay thấp. Tên tiếng Anh "dollar-cost averaging" nói đúng cơ chế: số tiền (dollar) cố định, còn giá vốn (cost) được bình quân qua nhiều lần mua.
DCA cần được phân biệt với hai cách làm hay bị gọi chung là "trung bình giá":
- Mua một số lượng cố định mỗi kỳ (ví dụ 100 cổ phiếu mỗi tháng). Cách này không có cơ chế mua nhiều hơn khi giá thấp, nên giá vốn đúng bằng giá trung bình của các kỳ.
- Mua thêm khi giá giảm (trung bình giá xuống, averaging down). Đây là quyết định tùy ý dựa trên diễn biến giá của một mã, không phải lịch cố định. Cách này làm tăng tỷ trọng vào chính tài sản đang giảm, nên rủi ro khác hẳn DCA.
Cũng cần tách hai tình huống. Người đi làm trích một phần lương hằng tháng để đầu tư đang làm DCA một cách tự nhiên, vì tiền chỉ có dần theo thu nhập. Người đang có sẵn một khoản lớn nhưng chia nhỏ ra mua dần thì đang chọn giữa DCA và đầu tư một lần (lump-sum investing). Phần lớn tranh luận học thuật về DCA nói về tình huống thứ hai.
2. Cách tính giá vốn bình quân khi đầu tư định kỳ
Giá vốn bình quân khi DCA bằng tổng số tiền đã bỏ ra chia cho tổng số đơn vị mua được. Gọi là số tiền mỗi kỳ, là giá kỳ , là số kỳ. Kỳ mua được đơn vị, nên:
Trong đó:
- : giá vốn bình quân mỗi đơn vị (đồng/cổ phiếu hoặc đồng/chứng chỉ quỹ);
- : số tiền đầu tư mỗi kỳ, giữ cố định;
- : giá mua kỳ (với quỹ mở là NAV/CCQ của ngày giao dịch);
- : số kỳ mua.
Về mặt toán học, là trung bình điều hòa (harmonic mean) của các mức giá. Trung bình điều hòa luôn nhỏ hơn hoặc bằng trung bình cộng, và chỉ bằng nhau khi giá không đổi qua các kỳ. Vì vậy giá vốn bình quân khi DCA luôn thấp hơn giá trung bình của các kỳ mua, miễn là giá có biến động. Đây là lập luận phổ biến nhất ủng hộ DCA, và nó đúng. Mục 6.1 giải thích vì sao điều đúng này không có nghĩa là DCA sinh lời nhiều hơn.
Công thức trên giả định không có phí. Khi có phí mua tính theo tỷ lệ, số đơn vị mỗi kỳ giảm còn , với là tỷ lệ phí.
3. Ví dụ đầu tư định kỳ vào chứng chỉ quỹ
Ví dụ minh họa với số liệu giả định: một nhà đầu tư mua chứng chỉ quỹ (CCQ) của Quỹ WZ, một quỹ mở cổ phiếu giả định, 3 triệu đồng mỗi tháng trong 6 tháng. NAV/CCQ giảm từ 10.000 đồng xuống 6.000 đồng rồi hồi lại 10.000 đồng. Ví dụ bỏ qua phí để tập trung vào cơ chế.
| Tháng | NAV/CCQ (đồng) | Số tiền mua (đồng) | Số CCQ mua được |
|---|---|---|---|
| 1 | 10.000 | 3.000.000 | 300,00 |
| 2 | 8.000 | 3.000.000 | 375,00 |
| 3 | 6.000 | 3.000.000 | 500,00 |
| 4 | 7.500 | 3.000.000 | 400,00 |
| 5 | 9.000 | 3.000.000 | 333,33 |
| 6 | 10.000 | 3.000.000 | 300,00 |
| Tổng | 18.000.000 | 2.208,33 |
Các bước tính:
- Giá vốn bình quân = 18.000.000 / 2.208,33 = 8.150,9 đồng/CCQ.
- Giá trung bình cộng của 6 tháng = (10.000 + 8.000 + 6.000 + 7.500 + 9.000 + 10.000) / 6 = 8.416,7 đồng.
- Giá trị cuối tháng 6 = 2.208,33 × 10.000 = 22.083.333 đồng, tức lãi khoảng 22,7% trên 18 triệu đồng.
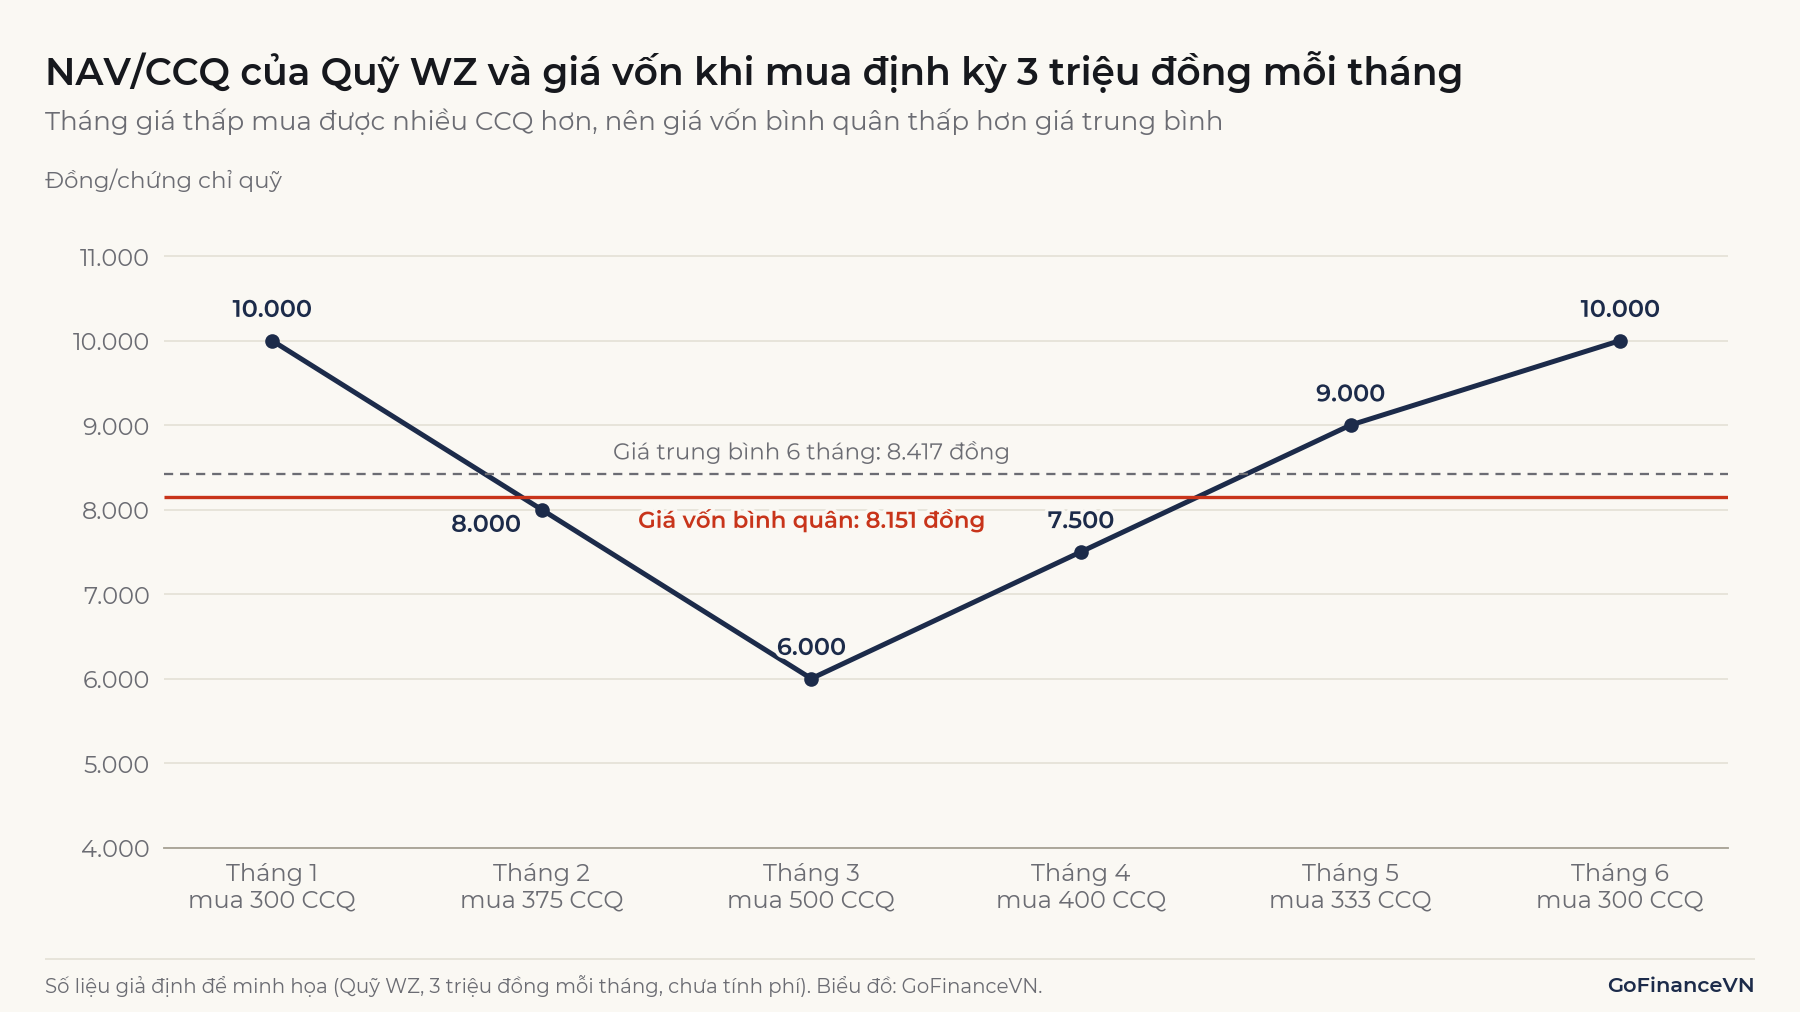
Giá quỹ cuối kỳ đúng bằng lúc bắt đầu, nhưng khoản đầu tư định kỳ vẫn có lãi. Lý do là tháng 3, khi NAV/CCQ thấp nhất, cùng 3 triệu đồng mua được 500 CCQ, gấp khoảng 1,7 lần tháng 1. Cơ chế cách tính NAV/CCQ và giá khớp lệnh của quỹ mở được giải thích trong bài NAV là gì? và Chứng chỉ quỹ là gì?.
4. DCA và đầu tư một lần: cách nào tốt hơn?
Không cách nào tốt hơn trong mọi trường hợp: kết quả phụ thuộc vào đường đi của giá trong thời gian giải ngân. Nếu tiền chờ giải ngân không sinh lãi và không có phí, có một quy tắc gọn để so sánh. Đầu tư một lần ở kỳ 1 mua được đơn vị, còn DCA mua được đơn vị. Cả hai được định giá ở cùng giá cuối kỳ, nên DCA cho kết quả tốt hơn khi và chỉ khi giá vốn bình quân thấp hơn giá kỳ đầu tiên ().
Áp quy tắc này cho Quỹ WZ với ba kịch bản giá, cùng 18 triệu đồng:
| Kịch bản NAV/CCQ | Giá vốn DCA (đồng) | Đầu tư một lần (triệu đồng) | DCA 6 tháng (triệu đồng) |
|---|---|---|---|
| Tăng đều 10.000 → 15.000 | 12.263,4 | 27,0 | 22,0 |
| Giảm rồi hồi 10.000 → 6.000 → 10.000 | 8.150,9 | 18,0 | 22,1 |
| Giảm đều 10.000 → 5.000 | 7.095,3 | 9,0 | 12,7 |
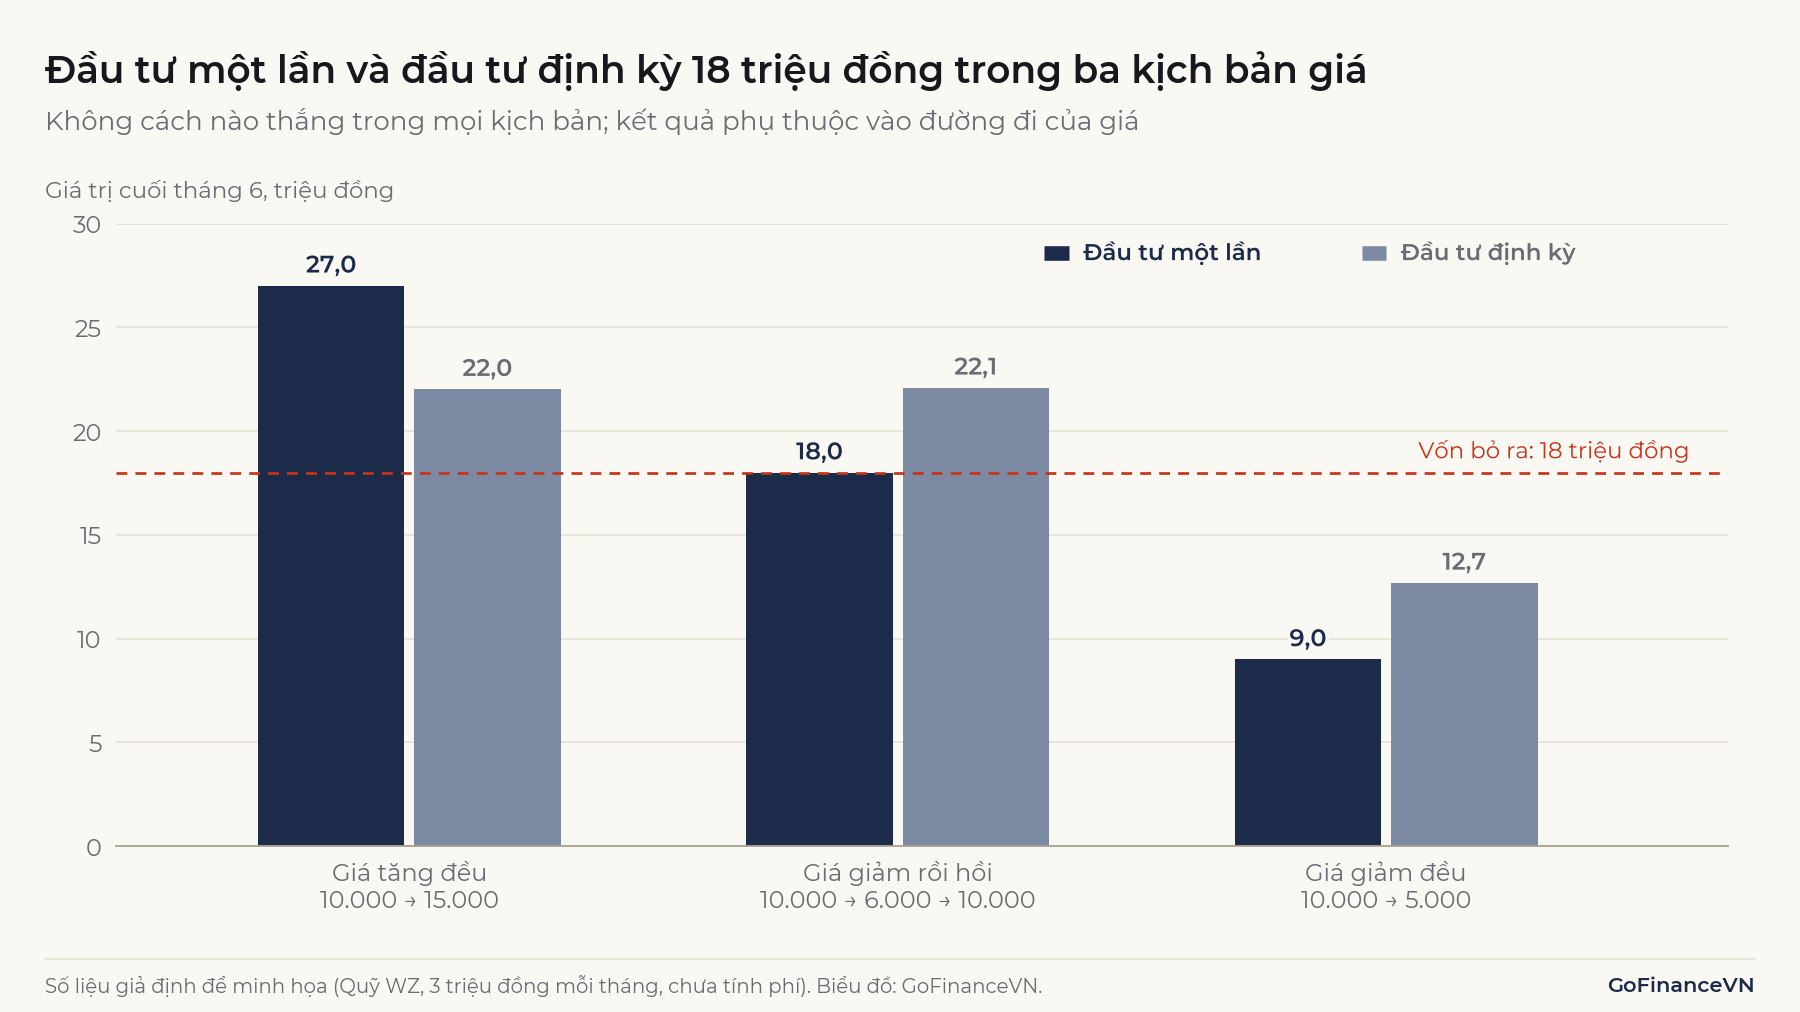
Khi giá tăng đều, DCA thua vì phần lớn tiền được mua ở giá cao hơn giá ban đầu. Khi giá giảm đều, DCA lỗ ít hơn (29,5% so với 50%) nhưng vẫn lỗ.
Câu hỏi thực tế là kịch bản nào xảy ra thường hơn. Nghiên cứu của Vanguard (tháng 7/2012) so sánh hai cách trên dữ liệu thị trường Mỹ (1926–2011), Anh (1976–2011) và Úc (1984–2011). Với danh mục 60% cổ phiếu, 40% trái phiếu, DCA trong 12 tháng (tiền chờ để ở công cụ tiền mặt) và nắm giữ 10 năm:
- Đầu tư một lần cho kết quả cao hơn trong 67% số giai đoạn ở Mỹ, 67% ở Anh và 66% ở Úc.
- Giá trị cuối kỳ trung bình cao hơn 2,3% ở Mỹ, 2,2% ở Anh và 1,3% ở Úc.
- Nhìn chung, thời gian DCA càng dài, đầu tư một lần càng thường thắng; với DCA 36 tháng tại Mỹ, tỷ lệ này khoảng 90%.
Vanguard giải thích kết quả bằng việc cổ phiếu và trái phiếu có lợi suất trung bình cao hơn tiền mặt trong giai đoạn nghiên cứu. Tiền chờ giải ngân là phần danh mục đang nằm ở tài sản có lợi suất kỳ vọng thấp hơn. Tên nghiên cứu tóm tắt ý này: "DCA chỉ là chấp nhận rủi ro muộn hơn" (nguyên văn: Dollar-cost averaging just means taking risk later). Trước đó, Constantinides (1979) đã chỉ ra về mặt lý thuyết rằng DCA không phải là chính sách đầu tư tối ưu (suboptimal) khi dùng để giải ngân một khoản tiền có sẵn.
Một nghiên cứu khác của Vanguard (02/2023), dùng dữ liệu cổ phiếu toàn cầu 1976–2022, cho kết quả tương tự: chia khoản tiền thành ba lần mua trong ba tháng thua đầu tư một lần ở 68% số giai đoạn một năm, nhưng vẫn tốt hơn giữ toàn bộ bằng tiền mặt ở 69% số giai đoạn.
Lưu ý: Kết quả của Vanguard dựa trên dữ liệu chỉ số lịch sử của ba thị trường phát triển, không tính phí giao dịch. Đây là bằng chứng về xu hướng trung bình, không phải dự báo cho một thị trường hay một giai đoạn cụ thể.
5. Khi nào DCA phù hợp?
DCA phù hợp nhất khi tiền đầu tư đến dần theo thu nhập, và khi nhà đầu tư cần một quy tắc để không bỏ dở kế hoạch. Có ba trường hợp thường gặp.
Thứ nhất, đầu tư từ thu nhập hằng tháng. Ở đây không có lựa chọn "đầu tư một lần", nên Vanguard coi DCA là cách đầu tư thận trọng, và là lựa chọn hợp lý duy nhất thay cho việc tích tiền mặt rồi tự chọn thời điểm vào thị trường. Các chương trình đầu tư định kỳ vào quỹ mở hoặc ETF thuộc nhóm này. Khi kéo dài nhiều năm, khoản góp đều đặn kết hợp với tái đầu tư tạo hiệu ứng lãi kép.
Thứ hai, người có khoản tiền lớn nhưng lo ngại sẽ hối tiếc nếu thị trường giảm ngay sau khi mua. Vanguard ghi nhận DCA có kết quả tốt hơn trong các giai đoạn thị trường giảm: trong 1.021 giai đoạn 12 tháng tại Mỹ, danh mục đầu tư một lần giảm giá trị ở 229 giai đoạn (22,4%), danh mục DCA ở 180 giai đoạn (17,6%). Mức giảm thấp hơn có được do một phần tiền nằm ở tiền mặt, tức danh mục tạm thời thận trọng hơn tỷ trọng mục tiêu.
Thứ ba, người dễ dừng đầu tư khi giá giảm. Meir Statman (2018, Journal of Financial Planning) cho rằng DCA "không hợp lý về mặt lý thuyết nhưng bình thường và có thể khôn ngoan" (nguyên văn: not rational, but it is normal and can be wise): mua từng phần giúp giảm nỗi hối tiếc nếu giá giảm ngay sau khi mua, còn lịch mua cố định giúp nhà đầu tư không bỏ dở kế hoạch vào lúc giá giảm và tâm lý dễ dao động.
DCA ít phù hợp khi nhà đầu tư đã có sẵn khoản tiền, chấp nhận được biến động của tỷ trọng mục tiêu và có kỳ hạn đầu tư dài. Khi đó, kéo dài giải ngân chủ yếu làm giảm lợi suất kỳ vọng.
6. Hạn chế và hiểu nhầm thường gặp về DCA
DCA là một quy tắc giải ngân, không phải cách làm thay đổi chất lượng hay rủi ro dài hạn của tài sản được mua.
6.1. Giá vốn thấp hơn giá trung bình không có nghĩa là lãi nhiều hơn
Giá vốn bình quân luôn thấp hơn giá trung bình cộng (mục 2), nhưng nhà đầu tư không bán được ở giá trung bình cộng. Kết quả cuối cùng do giá bán so với giá vốn quyết định. Trong kịch bản giá tăng đều, DCA có giá vốn 12.263 đồng, thấp hơn giá trung bình 12.500 đồng, nhưng vẫn kém đầu tư một lần ở giá 10.000 đồng.
6.2. DCA không bảo vệ khỏi thua lỗ
Nếu giá giảm kéo dài, DCA vẫn lỗ, như kịch bản giảm đều ở mục 4. DCA giảm rủi ro chọn sai thời điểm (timing risk) trong giai đoạn giải ngân, không giảm rủi ro thị trường của tài sản sau khi đã mua xong. Với một cổ phiếu riêng lẻ có triển vọng xấu đi, mua đều đặn chỉ làm tăng số vốn đặt vào tài sản đó. Đây là lý do DCA thường gắn với quỹ hoặc danh mục đã đa dạng hóa, như ETF hay quỹ mở.
6.3. Phí giao dịch có thể làm mất lợi ích
Mỗi lần mua phát sinh phí. Nếu phí tính theo tỷ lệ, số lần mua không làm tổng phí thay đổi nhiều; nếu có mức phí tối thiểu cho mỗi lệnh, khoản mua nhỏ chịu tỷ lệ phí cao hơn. Biểu phí của từng quỹ hoặc công ty chứng khoán cần được đối chiếu trước khi chọn tần suất mua.
6.4. DCA không thay thế việc chọn tỷ trọng tài sản
DCA trả lời câu hỏi "giải ngân thế nào", không trả lời câu hỏi "nên giữ bao nhiêu phần trăm cổ phiếu". Vanguard khuyến nghị người thấy lo ngại với cả hai cách giải ngân nên xem lại tỷ trọng mục tiêu, vì sự lo ngại đó có thể cho thấy mức chịu rủi ro thấp hơn danh mục đang chọn.
Việc giữ danh mục ở đúng tỷ trọng mục tiêu sau khi đã giải ngân được trình bày trong bài Tái cân bằng danh mục là gì?
7. Câu hỏi thường gặp
DCA theo tuần hay theo tháng?
Tần suất ảnh hưởng ít đến kết quả dài hạn so với việc duy trì kế hoạch. Mua theo tháng khớp với chu kỳ nhận lương và ít lệnh hơn, nên ít phí cố định hơn. Với quỹ mở, tần suất còn bị giới hạn bởi số ngày giao dịch của quỹ.
DCA có dùng được cho cổ phiếu riêng lẻ không?
Có thể, nhưng rủi ro khác với DCA vào quỹ. Một cổ phiếu có thể giảm giá vĩnh viễn nếu doanh nghiệp suy yếu, nên DCA không có điểm "hồi về" như ví dụ ở mục 3.
DCA có đảm bảo có lãi nếu đầu tư đủ lâu không?
Không. DCA chỉ quyết định giá vốn; lãi hay lỗ phụ thuộc vào giá tài sản khi bán so với giá vốn đó.
Kết luận
DCA là cách mua một số tiền cố định theo lịch đều, nhờ đó giá vốn bình quân là trung bình điều hòa của các mức giá và mua được nhiều đơn vị hơn khi giá thấp. Với tiền đến dần từ thu nhập, DCA là cách giải ngân tự nhiên; với một khoản tiền có sẵn, bằng chứng lịch sử cho thấy đầu tư một lần thường cho kết quả cao hơn, đổi lại rủi ro ngắn hạn lớn hơn. Lợi ích chính của DCA là giữ kỷ luật và giảm rủi ro chọn sai thời điểm, không phải loại bỏ rủi ro thua lỗ.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Shtekhman, A., Tasopoulos, C., Wimmer, B. (07/2012). Dollar-cost averaging just means taking risk later. Vanguard research (ICRDCA 072012). Valley Forge, PA: The Vanguard Group.
- Finlay, M., Zorn, J. (02/2023). Cost averaging: Invest now or temporarily hold your cash? Vanguard research: https://corporate.vanguard.com/content/dam/corp/research/pdf/cost_averaging_invest_now_or_temporarily_hold_your_cash.pdf
- Statman, M. (10/2018). Dollar-Cost Averaging Is Not Rational, but It Is Normal and Can Be Wise. Journal of Financial Planning: https://financialplanningassociation.org/article/journal/OCT18-dollar-cost-averaging-not-rational-it-normal-and-can-be-wise
- Constantinides, G. M. (1979). A Note on the Suboptimality of Dollar-Cost Averaging as an Investment Policy. Journal of Financial and Quantitative Analysis 14(2): 443–450.
Đọc tiếp: Chứng chỉ quỹ là gì? Quỹ đầu tư hoạt động thế nào?