Báo cáo lưu chuyển tiền tệ là gì? Vì sao có lãi mà vẫn thiếu tiền?
Báo cáo lưu chuyển tiền tệ (BCLCTT, tiếng Anh: cash flow statement) là báo cáo tài chính cho biết trong kỳ doanh nghiệp thực thu và thực chi bao nhiêu tiền, chia theo ba nhóm: hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính. Lợi nhuận được ghi nhận khi phát sinh doanh thu và chi phí, còn báo cáo này chỉ ghi khi tiền thật sự vào hoặc ra. Vì vậy, đây là nơi người đọc thấy vì sao một doanh nghiệp có lãi vẫn có thể thiếu tiền trả nợ.
1. Báo cáo lưu chuyển tiền tệ là gì?
Báo cáo lưu chuyển tiền tệ là báo cáo trình bày các luồng tiền vào và ra của doanh nghiệp trong một kỳ, giải thích vì sao số dư tiền đầu kỳ chuyển thành số dư tiền cuối kỳ. Chuẩn mực kế toán Việt Nam số 24 (VAS 24) định nghĩa luồng tiền là luồng vào và luồng ra của tiền và tương đương tiền, không tính việc chuyển qua lại giữa các khoản tiền và tương đương tiền trong nội bộ doanh nghiệp. Chuẩn mực quốc tế tương ứng là IAS 7 (Statement of Cash Flows).
"Tiền" ở đây gồm tiền tại quỹ, tiền đang chuyển và tiền gửi không kỳ hạn. "Tương đương tiền" là các khoản đầu tư ngắn hạn có thời hạn không quá 3 tháng, dễ chuyển thành một lượng tiền xác định và ít rủi ro thay đổi giá trị, ví dụ tiền gửi kỳ hạn 1 tháng. Tiền gửi kỳ hạn 6 tháng không thuộc nhóm này; chuyển tiền sang kỳ hạn 6 tháng được ghi là một khoản chi đầu tư.
Tại Việt Nam, doanh nghiệp lập báo cáo này theo mẫu B03-DN, một trong bốn báo cáo của bộ báo cáo tài chính cùng với báo cáo tình hình tài chính (trước đây gọi là bảng cân đối kế toán), báo cáo kết quả hoạt động kinh doanh và bản thuyết minh. Với năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, mẫu B03-DN được quy định tại Thông tư 99/2025/TT-BTC, thay Thông tư 200/2014/TT-BTC. Mã số các chỉ tiêu giữ nguyên, một số chỉ tiêu đổi tên, ví dụ "chi phí lãi vay" thành "chi phí đi vay".
Báo cáo hợp nhất (B03-DN/HN) lập theo Thông tư 202/2014/TT-BTC, sửa đổi bởi Thông tư 43/2026/TT-BTC. Doanh nghiệp nhỏ và vừa có thể dùng Thông tư 133/2016/TT-BTC hoặc chọn Thông tư 99; ngân hàng, bảo hiểm và chứng khoán dùng mẫu riêng.
Các báo cáo còn lại trong bộ được giới thiệu trong bài Báo cáo tài chính là gì?
2. Ba dòng tiền trong báo cáo lưu chuyển tiền tệ
Báo cáo lưu chuyển tiền tệ chia mọi khoản thu chi thành ba dòng tiền, mỗi dòng có một dòng tổng với mã số riêng trên mẫu B03-DN.
| Dòng tiền | Gồm những gì | Mã số tổng | Ví dụ |
|---|---|---|---|
| Hoạt động kinh doanh (CFO – Cash Flow from Operations) | Các hoạt động tạo ra doanh thu chủ yếu | 20 | Thu tiền bán hàng, trả tiền nhà cung cấp, trả lương, nộp thuế thu nhập doanh nghiệp |
| Hoạt động đầu tư (CFI – Cash Flow from Investing) | Mua sắm, xây dựng, thanh lý tài sản dài hạn; đầu tư, cho vay đơn vị khác | 30 | Mua máy móc, xây nhà máy, góp vốn vào công ty khác, thu lãi tiền gửi |
| Hoạt động tài chính (CFF – Cash Flow from Financing) | Thay đổi quy mô và kết cấu vốn chủ sở hữu và vốn vay | 40 | Phát hành cổ phiếu, vay ngân hàng, trả nợ gốc, trả cổ tức |
Ba dòng cộng lại thành lưu chuyển tiền thuần trong kỳ (mã 50). Cộng thêm tiền đầu kỳ (mã 60) và ảnh hưởng của tỷ giá (mã 61) ra tiền cuối kỳ (mã 70). Con số này phải khớp với chỉ tiêu "tiền và các khoản tương đương tiền" (mã 110) ở phần tài sản ngắn hạn của báo cáo tình hình tài chính (xem Bảng cân đối kế toán là gì?).
Một điểm hay bị bỏ qua là vị trí của tiền lãi. Theo VAS 24, lãi vay đã trả và thuế thu nhập doanh nghiệp nằm trong dòng tiền kinh doanh (mã 14 và 15), cổ tức đã trả nằm trong dòng tiền tài chính, còn lãi tiền gửi và cổ tức nhận được của doanh nghiệp phi tài chính nằm trong dòng tiền đầu tư (mã 27). Với ngân hàng, thu lãi là hoạt động kinh doanh chính nên nằm trong dòng tiền kinh doanh; cách ngân hàng kiếm tiền từ chênh lệch lãi suất được giải thích trong bài NIM là gì?
3. Vì sao doanh nghiệp có lãi mà vẫn thiếu tiền?
Doanh nghiệp có lãi mà vẫn thiếu tiền vì lợi nhuận được tính theo cơ sở dồn tích, còn tiền chỉ thay đổi khi có thu chi thật. Doanh thu và lợi nhuận được ghi nhận khi giao hàng, kể cả khi khách chưa trả tiền; tiền thì phải chờ đến ngày khách thanh toán. Khoảng chênh này đến từ ba nhóm nguyên nhân chính.
- Bán chịu: doanh thu và lợi nhuận đã ghi, nhưng tiền nằm trong khoản phải thu.
- Mua hàng về kho: tiền đã chi ra, nhưng chi phí chỉ được ghi vào giá vốn khi hàng được bán.
- Chi đầu tư và trả nợ gốc: mua máy móc, trả nợ gốc vay không phải là chi phí trong kỳ, nên không làm giảm lợi nhuận, nhưng làm giảm tiền ngay.
Chiều ngược lại cũng xảy ra: doanh nghiệp có khấu hao lớn, hoặc thu tiền trước khi giao hàng (như bán căn hộ hình thành trong tương lai), có thể lãi ít mà vẫn nhiều tiền.
Cách ghi nhận doanh thu, chi phí theo cơ sở dồn tích được giải thích trong bài Báo cáo kết quả kinh doanh là gì?
4. Cách tính dòng tiền hoạt động kinh doanh: ví dụ từng bước
Dòng tiền hoạt động kinh doanh có thể lập theo hai phương pháp: trực tiếp (liệt kê từng khoản thu, chi) và gián tiếp (đi từ lợi nhuận rồi điều chỉnh). Nhiều doanh nghiệp niêm yết ở Việt Nam dùng phương pháp gián tiếp. Theo mẫu B03-DN, phương pháp gián tiếp bắt đầu từ lợi nhuận trước thuế:
Trong đó:
- LNTT: lợi nhuận trước thuế, lấy từ báo cáo kết quả hoạt động kinh doanh (mã 01 trên B03-DN).
- Điều chỉnh: cộng lại các khoản không chi bằng tiền (khấu hao, dự phòng, lỗ tỷ giá chưa thực hiện) và loại các khoản thuộc hoạt động khác (lãi, lỗ đầu tư, tài chính; chi phí đi vay). LNTT cộng điều chỉnh ra mã 08.
- : mức thay đổi trong kỳ (cuối kỳ trừ đầu kỳ) của từng khoản vốn lưu động trên báo cáo tình hình tài chính.
- Chi phí đi vay đã trả, thuế đã nộp: số tiền thực trả trong kỳ (mã 14, 15).
4.1. Ví dụ Công ty G
Công ty G là doanh nghiệp thương mại giả định đang tăng trưởng nhanh. Trong năm N, doanh thu đạt 1.000 tỷ đồng, giá vốn 780 tỷ đồng, chi phí bán hàng và quản lý 100 tỷ đồng (trong đó khấu hao 30 tỷ đồng), chi phí đi vay 20 tỷ đồng (toàn bộ là lãi vay). Lợi nhuận trước thuế là 100 tỷ đồng; sau thuế thu nhập doanh nghiệp 20% còn 80 tỷ đồng. Để mở rộng, công ty bán chịu nhiều hơn và nhập thêm hàng.
| Mã số | Chỉ tiêu theo mẫu B03-DN (đơn vị: tỷ đồng) | Năm N |
|---|---|---|
| 01 | Lợi nhuận trước thuế | 100 |
| 02 | Khấu hao TSCĐ và BĐSĐT | +30 |
| 06 | Chi phí đi vay | +20 |
| 08 | Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động | 150 |
| 09 | Tăng, giảm các khoản phải thu | −120 |
| 10 | Tăng, giảm hàng tồn kho | −80 |
| 11 | Tăng, giảm các khoản phải trả (không kể lãi vay phải trả, thuế TNDN phải nộp) | +40 |
| 14 | Chi phí đi vay đã trả | −20 |
| 15 | Thuế thu nhập doanh nghiệp đã nộp | −20 |
| 20 | Lưu chuyển tiền thuần từ hoạt động kinh doanh | −50 |
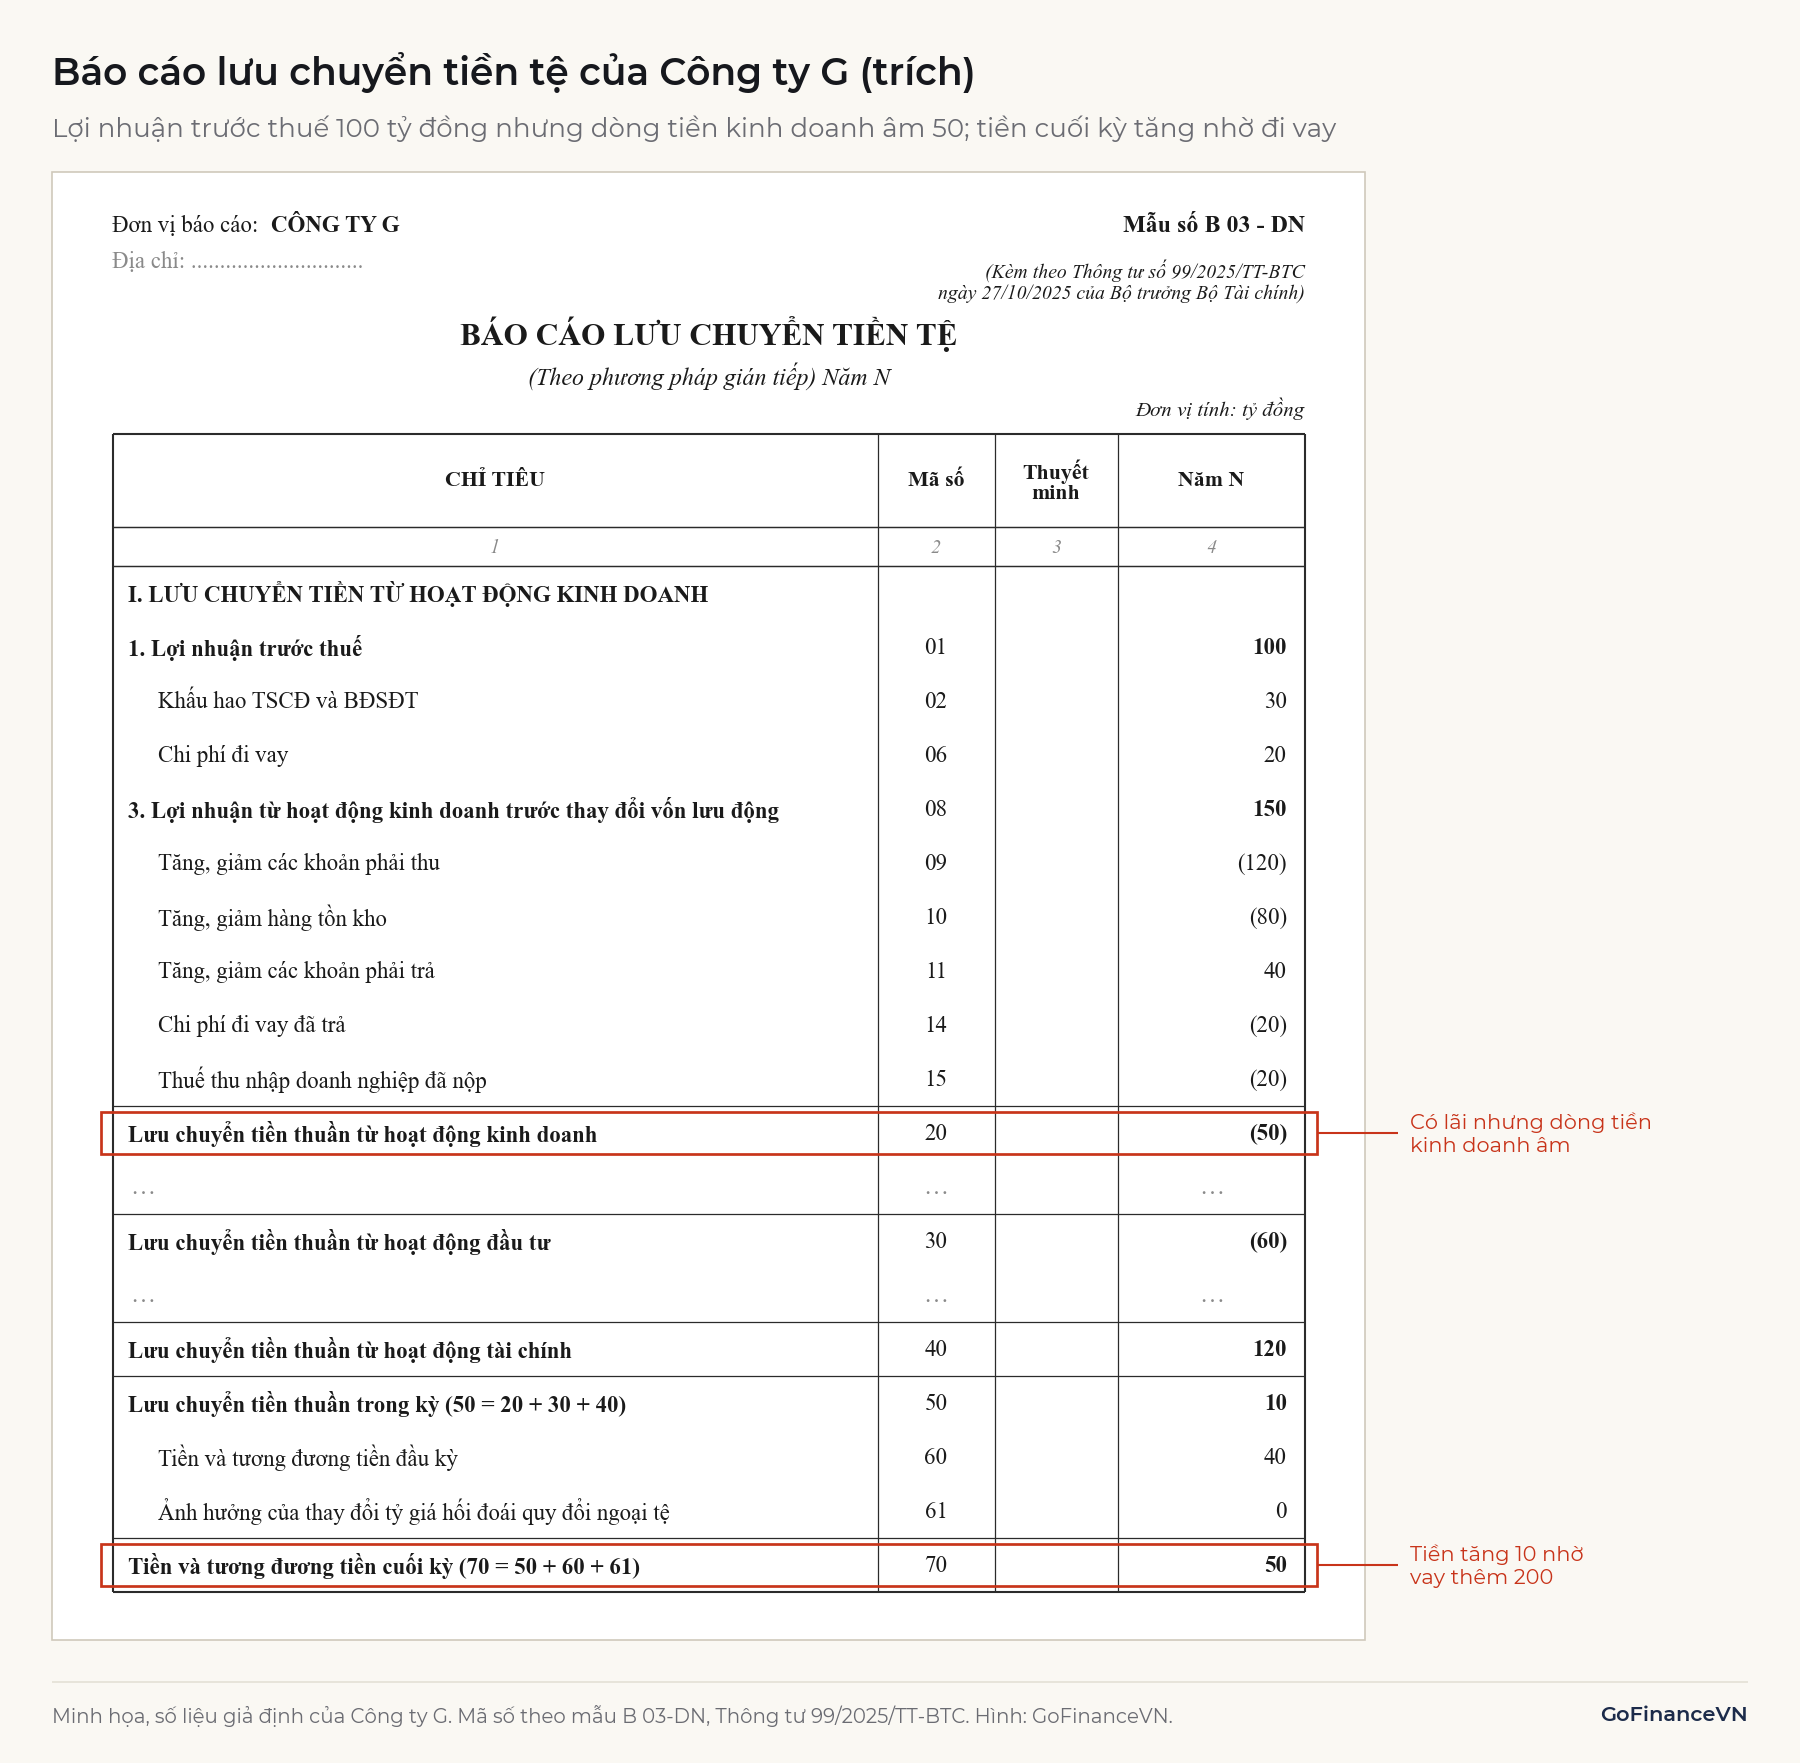
TSCĐ là tài sản cố định, BĐSĐT là bất động sản đầu tư. Số âm ở mã 09 và 10 cho biết phải thu và tồn kho tăng trong kỳ; số dương ở mã 11 cho biết phải trả tăng.
Tính từng bước: 100 + 30 + 20 = 150; 150 − 120 − 80 + 40 = −10; −10 − 20 − 20 = −50. Công ty G lãi sau thuế 80 tỷ đồng nhưng dòng tiền kinh doanh âm 50 tỷ đồng. Phần lớn chênh lệch nằm ở 120 tỷ đồng khách hàng còn nợ và 80 tỷ đồng hàng nằm trong kho.
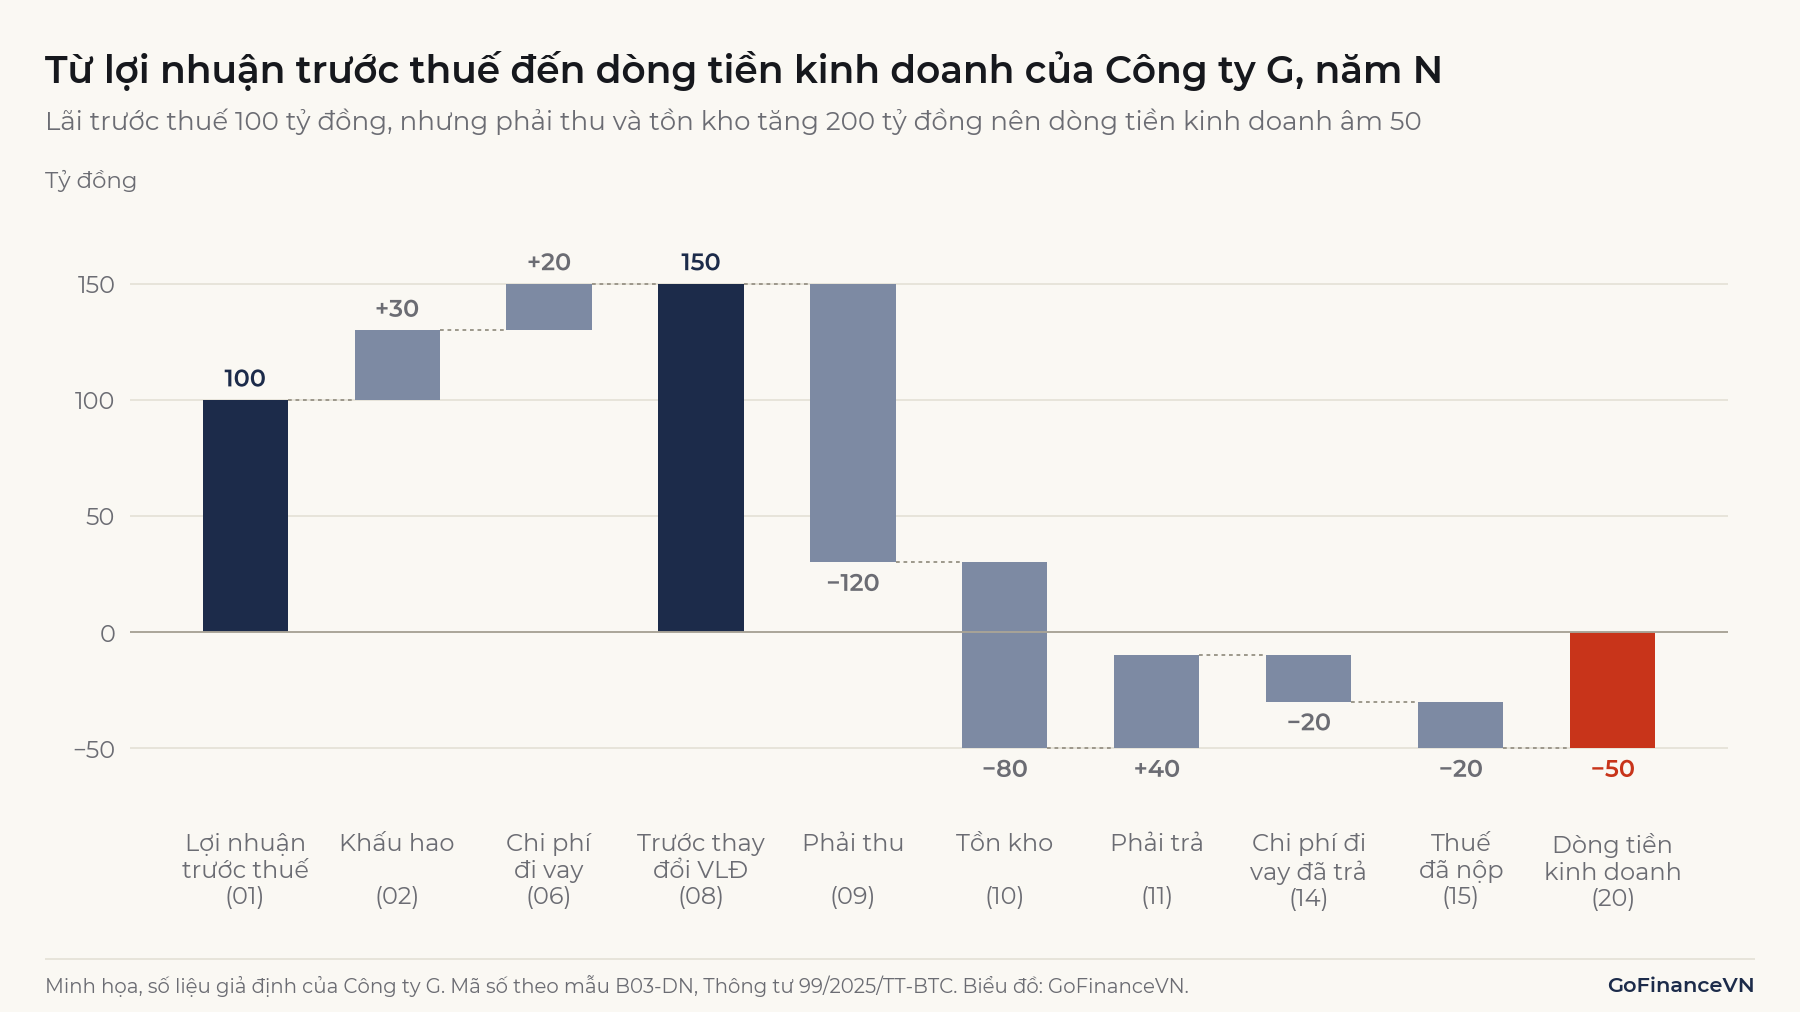
Ví dụ: Lập theo phương pháp trực tiếp, kết quả vẫn là −50 tỷ đồng. Tiền thu từ khách hàng bằng doanh thu trừ phần phải thu tăng: 1.000 − 120 = 880. Tiền trả nhà cung cấp bằng giá vốn cộng phần tồn kho tăng, trừ phần phải trả tăng: 780 + 80 − 40 = 820. Chi lương và chi phí khác bằng tiền: 100 − 30 = 70. Dòng tiền kinh doanh: 880 − 820 − 70 − 20 − 20 = −50.
Hai phương pháp chỉ khác cách trình bày, nhưng phương pháp gián tiếp cho thấy ngay khoản nào làm lợi nhuận và tiền chênh nhau.
5. Cách đọc báo cáo lưu chuyển tiền tệ
Cách đọc báo cáo lưu chuyển tiền tệ là xem ba dòng tiền cùng nhau để biết tiền đến từ đâu và đi về đâu, không chỉ nhìn số dư cuối kỳ. Tiếp ví dụ trên, Công ty G còn chi 60 tỷ đồng mua thiết bị, vay thêm 200 tỷ đồng, trả nợ gốc 60 tỷ đồng và trả cổ tức 20 tỷ đồng. Tiền đầu năm là 40 tỷ đồng.
| Dòng tiền (tỷ đồng) | Năm N |
|---|---|
| Kinh doanh (mã 20) | −50 |
| Đầu tư (mã 30) | −60 |
| Tài chính (mã 40) = 200 − 60 − 20 | +120 |
| Lưu chuyển tiền thuần trong kỳ (mã 50) | +10 |
| Tiền cuối kỳ (mã 70) = 40 + 10 | 50 |
Tiền cuối năm tăng từ 40 lên 50 tỷ đồng. Con số này nhìn riêng có vẻ tốt, nhưng ba dòng tiền cho thấy công ty dùng tiền vay để bù cho cả hoạt động kinh doanh lẫn đầu tư.
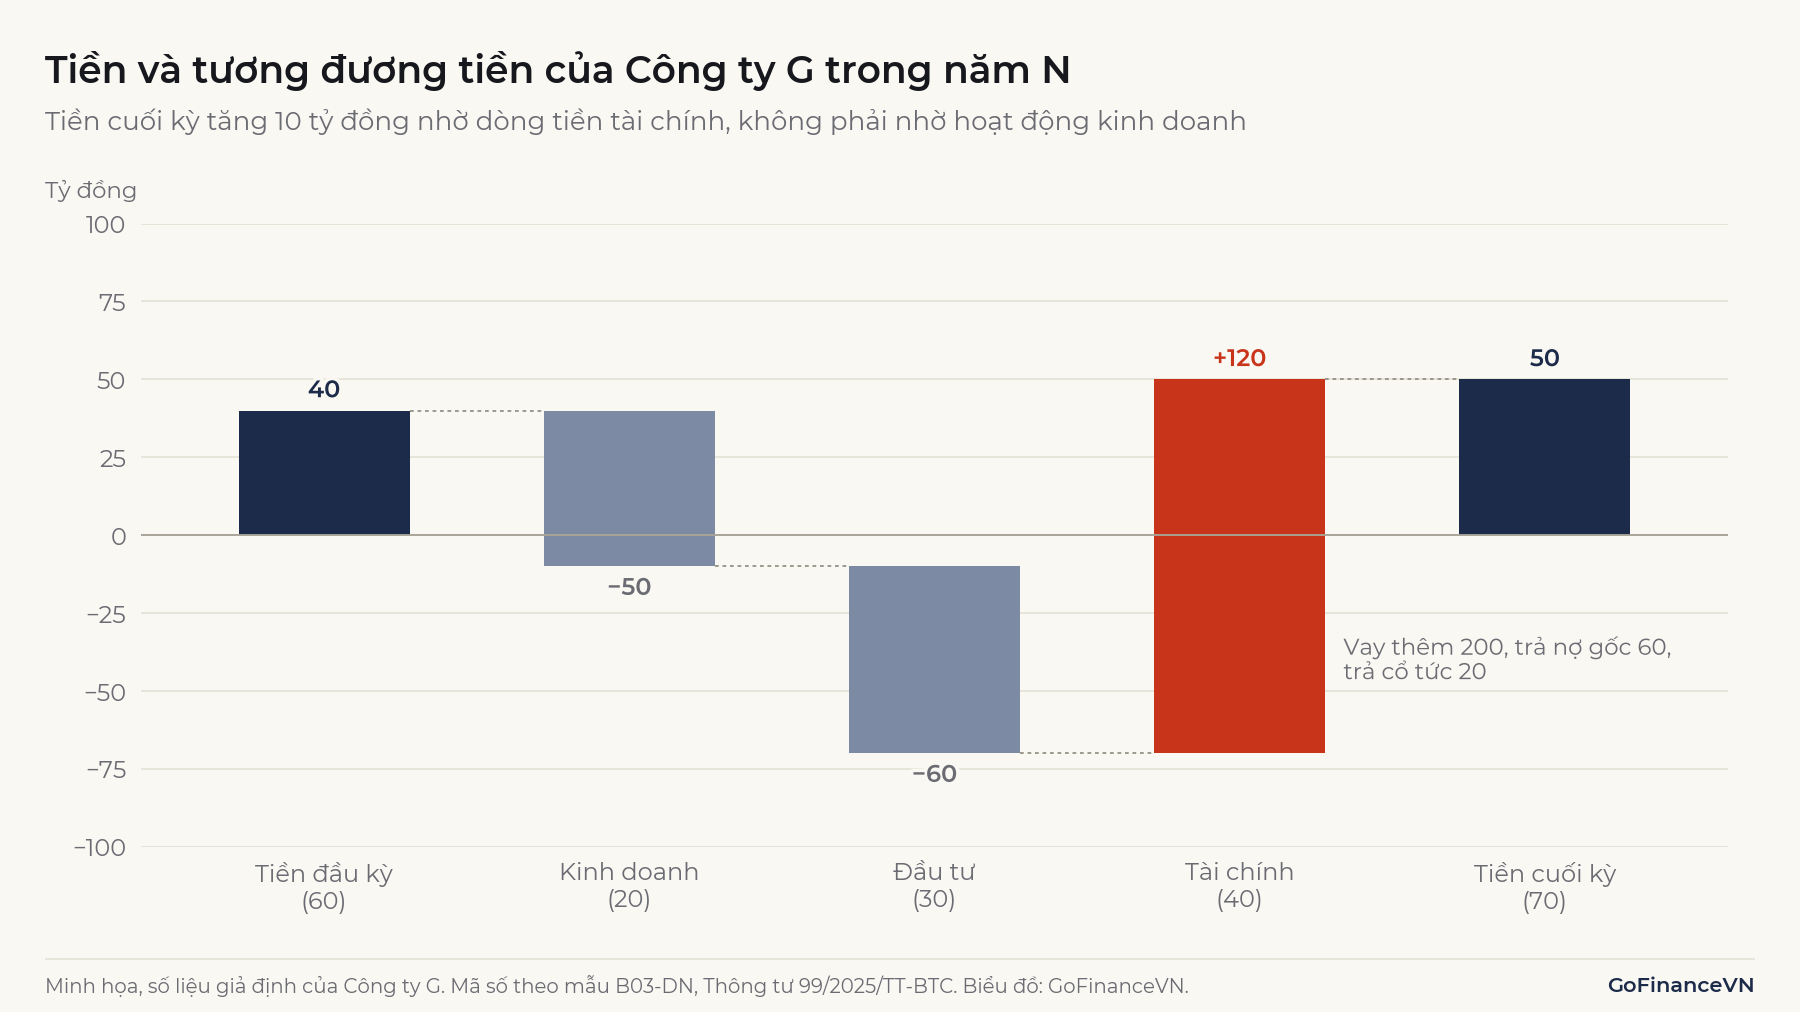
Khi dòng tiền kinh doanh âm, có thể do hai nguyên nhân. Doanh nghiệp đang tăng trưởng nhanh, phải ứng vốn cho phải thu và tồn kho trước khi thu được tiền; trường hợp này có thể tạm thời. Hoặc doanh nghiệp khó thu nợ, hàng tồn kho chậm bán, nghĩa là lợi nhuận trên sổ sách chưa chuyển thành tiền. Để phân biệt, cần xem số ngày phải thu và số ngày tồn kho qua nhiều kỳ.
Bảng sau gợi ý câu hỏi cần đặt theo tổ hợp dấu của ba dòng tiền, không phải kết luận.
| Kinh doanh | Đầu tư | Tài chính | Cách hiểu thường gặp |
|---|---|---|---|
| + | − | − | Kinh doanh tạo đủ tiền để đầu tư, trả nợ hoặc trả cổ tức |
| + | − | + | Kinh doanh tạo tiền, công ty vay hoặc gọi vốn thêm để mở rộng |
| − | − | + | Hoạt động và đầu tư phụ thuộc vào vốn vay hoặc vốn góp mới |
| − | + | − | Bán tài sản hoặc thu hồi đầu tư để trả nợ, cần xem lý do |
Lấy dòng tiền kinh doanh (mã 20) trừ tiền chi mua sắm, xây dựng tài sản dài hạn (mã 21) ra ước tính dòng tiền tự do. Với Công ty G: −50 − 60 = −110 tỷ đồng.
6. Hiểu nhầm thường gặp và hạn chế
Báo cáo lưu chuyển tiền tệ ít phụ thuộc vào ước tính kế toán hơn lợi nhuận, nhưng vẫn có giới hạn và dễ bị đọc sai.
6.1. Khấu hao không tạo ra tiền
Khấu hao được cộng lại ở phương pháp gián tiếp vì nó là chi phí không chi bằng tiền trong kỳ, không phải vì nó mang tiền về. Tiền đã ra khỏi doanh nghiệp từ lúc mua tài sản, và đã được ghi ở dòng tiền đầu tư của kỳ đó.
Lưu ý: Chi phí đi vay ở mã 06 (theo VAS 16, gồm lãi tiền vay và chi phí liên quan trực tiếp đến khoản vay) được cộng lại không có nghĩa là khoản vay không tốn tiền. Số tiền thực trả được trừ lại ở mã 14 "chi phí đi vay đã trả". Đọc lướt chỉ thấy dòng cộng lại là một lỗi phổ biến.
EBITDA cũng hay bị hiểu nhầm là dòng tiền; khác biệt giữa hai chỉ tiêu được giải thích trong bài EBITDA là gì?
6.2. Một năm dòng tiền âm chưa đủ để kết luận
Dòng tiền kinh doanh dao động theo mùa vụ, thời điểm khách trả tiền và chu kỳ đầu tư. Cần so sánh tổng lợi nhuận và tổng dòng tiền kinh doanh qua 3–5 năm.
6.3. Dòng tiền có thể bị dịch chuyển theo thời điểm
Doanh nghiệp có thể làm đẹp dòng tiền kinh doanh của một kỳ bằng cách hoãn trả nhà cung cấp đến sau ngày khóa sổ, hoặc bán khoản phải thu. Vì vậy cần xem phải trả người bán có tăng bất thường vào cuối kỳ không.
6.4. So sánh với doanh nghiệp nước ngoài cần xem cách phân loại
IAS 7 hiện cho phép xếp lãi vay đã trả vào dòng tiền kinh doanh hoặc tài chính. Một công ty lập theo IFRS chọn cách thứ hai sẽ có dòng tiền kinh doanh cao hơn cùng con số theo VAS 24. IFRS 18 thay đổi tiếp cách xếp lãi, cổ tức từ kỳ báo cáo bắt đầu từ hoặc sau ngày 01/01/2027. Khi so sánh, người đọc nên đưa các khoản lãi về cùng một dòng.
Kết luận
Báo cáo lưu chuyển tiền tệ cho biết doanh nghiệp thực thu, thực chi bao nhiêu tiền qua ba hoạt động kinh doanh, đầu tư và tài chính. Lợi nhuận và tiền chênh nhau chủ yếu vì bán chịu, tồn kho và chi đầu tư, nên một doanh nghiệp có lãi vẫn có thể thiếu tiền. Khi đọc, cần xem ba dòng tiền cùng lúc và qua nhiều kỳ, không chỉ nhìn số dư tiền cuối kỳ.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 24 "Báo cáo lưu chuyển tiền tệ" (Quyết định 165/2002/QĐ-BTC), toàn văn: https://www.ketoanthienung.net/chua-n-mu-c-ke-toa-n-so-24-bao-cao-luu-chuyen-tien-te.htm
- Quyết định 165/2002/QĐ-BTC ban hành sáu chuẩn mực kế toán Việt Nam (đợt 2): https://caselaw.vn/van-ban-phap-luat/234275-quyet-dinh-so-165-2002-qd-btc-ngay-31-12-2002-ban-hanh-va-cong-bo-sau-06-chuan-muc-ke-toan-viet-nam-cua-bo-truong-bo-tai-chinh
- Bộ Tài chính, Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp (bản PDF có chữ ký số): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- MISA AMIS, các mẫu báo cáo tài chính theo Phụ lục IV Thông tư 99/2025/TT-BTC, gồm B03-DN theo phương pháp gián tiếp và trực tiếp: https://amis.misa.vn/251989/mau-bao-cao-tai-chinh-theo-thong-tu-99-2025-tt-btc/
- Bộ Tài chính, Thông tư 43/2026/TT-BTC sửa đổi Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- MISA AMIS, so sánh biểu mẫu báo cáo tài chính giữa Thông tư 99/2025/TT-BTC và Thông tư 200/2014/TT-BTC: https://amis.misa.vn/251687/so-sanh-ve-bieu-mau-bao-cao-tai-chinh-giua-thong-tu-99-va-thong-tu-200/
- MISA AMIS, Chuẩn mực kế toán số 16 "Chi phí đi vay": https://amis.misa.vn/71889/chi-phi-di-vay-vas-16/
- IFRS Foundation, IAS 7 Statement of Cash Flows: https://www.ifrs.org/issued-standards/list-of-standards/ias-7-statement-of-cash-flows/
- KPMG, IFRS 18 changes to the statement of cash flows: https://kpmg.com/us/en/articles/2026/ifrs-18-changes-statement-cash-flows.html
Đọc tiếp: Dòng tiền tự do là gì?