Báo cáo tài chính là gì? Gồm những phần nào và cách đọc
Báo cáo tài chính (BCTC, tiếng Anh: financial statements) là bộ báo cáo cho biết doanh nghiệp đang có gì, nợ bao nhiêu, kinh doanh lãi hay lỗ và tiền đã đi vào, đi ra như thế nào trong một kỳ. Tại Việt Nam, bộ báo cáo tài chính của doanh nghiệp gồm báo cáo tình hình tài chính, báo cáo kết quả hoạt động kinh doanh, báo cáo lưu chuyển tiền tệ và bản thuyết minh. Đây là nguồn số liệu gốc cho mọi chỉ số mà nhà đầu tư, ngân hàng và nhà phân tích dùng để đánh giá một doanh nghiệp.
1. Báo cáo tài chính là gì?
Theo Luật Kế toán 2015 (khoản 1 Điều 3, đã sửa đổi bởi Luật 56/2024/QH15), báo cáo tài chính là hệ thống thông tin kinh tế, tài chính của đơn vị kế toán, được lập và trình bày theo đúng quy định của chuẩn mực kế toán, chế độ kế toán. Nói ngắn gọn, đây là bản tổng hợp các giao dịch đã xảy ra của doanh nghiệp, được ghi chép theo một bộ quy tắc chung để người ngoài đọc và so sánh được.
Khung khái niệm của IFRS (Conceptual Framework) nêu mục tiêu của báo cáo tài chính là cung cấp thông tin tài chính "hữu ích cho nhà đầu tư, người cho vay và chủ nợ hiện tại và tiềm năng khi ra quyết định cung cấp nguồn lực cho doanh nghiệp" (nguyên văn: useful to existing and potential investors, lenders and other creditors in making decisions relating to providing resources to the entity).
Ba cách phân loại báo cáo tài chính thường gặp:
- Theo kỳ lập: báo cáo năm (bắt buộc với mọi doanh nghiệp) và báo cáo giữa niên độ (quý, bán niên).
- Theo phạm vi: báo cáo riêng của một pháp nhân (lập theo Thông tư 99/2025/TT-BTC) và báo cáo hợp nhất của cả tập đoàn (lập theo Thông tư 202/2014/TT-BTC, sửa đổi bởi Thông tư 43/2026/TT-BTC).
- Theo mức độ kiểm tra: báo cáo tự lập, báo cáo đã soát xét (thường là bán niên) và báo cáo đã kiểm toán (thường là năm).
Ngân hàng lập báo cáo theo chế độ kế toán riêng của Ngân hàng Nhà nước, với mẫu biểu khác doanh nghiệp thông thường, như trong bài NIM là gì?
2. Báo cáo tài chính gồm những gì?
Theo Điều 17 Thông tư 99/2025/TT-BTC, áp dụng cho năm tài chính bắt đầu từ ngày 01/01/2026, bộ báo cáo tài chính năm của doanh nghiệp gồm bốn phần:
| Báo cáo | Mẫu số | Trả lời câu hỏi | Số liệu tại |
|---|---|---|---|
| Báo cáo tình hình tài chính | B 01-DN | Doanh nghiệp có gì, nợ ai bao nhiêu? | Một thời điểm (VD 31/12) |
| Báo cáo kết quả hoạt động kinh doanh | B 02-DN | Kỳ này lãi hay lỗ bao nhiêu? | Cả kỳ (VD năm 2026) |
| Báo cáo lưu chuyển tiền tệ | B 03-DN | Tiền đến từ đâu, chi vào đâu? | Cả kỳ |
| Bản thuyết minh báo cáo tài chính | B 09-DN | Các con số trên được tính thế nào? | Bổ sung cho ba báo cáo |
Lưu ý: Từ năm 2026, tên "bảng cân đối kế toán" theo Thông tư 200/2014/TT-BTC được đổi thành "báo cáo tình hình tài chính", gần với tên trong IFRS (statement of financial position). Mẫu số vẫn là B 01-DN. Một số mã số chỉ tiêu cũng đổi: tổng cộng tài sản từ mã 270 thành mã 280, lợi nhuận sau thuế chưa phân phối từ mã 421 thành mã 420; trên báo cáo kết quả kinh doanh, chi phí tài chính từ mã 22 thành mã 23 và dòng "chi phí lãi vay" (mã 23) nay là "chi phí đi vay" (mã 24). Khi so báo cáo năm 2025 với năm 2026, nên dò theo tên chỉ tiêu thay vì mã số.
2.1. Báo cáo tình hình tài chính (bảng cân đối kế toán)
Báo cáo tình hình tài chính liệt kê tài sản, nợ phải trả và vốn chủ sở hữu tại ngày kết thúc kỳ. Tài sản và nợ được chia thành ngắn hạn và dài hạn, sắp theo tính thanh khoản giảm dần. Báo cáo luôn tuân theo đẳng thức:
Vế trái cho biết doanh nghiệp dùng vốn vào đâu, vế phải cho biết vốn đó đến từ chủ nợ hay chủ sở hữu.
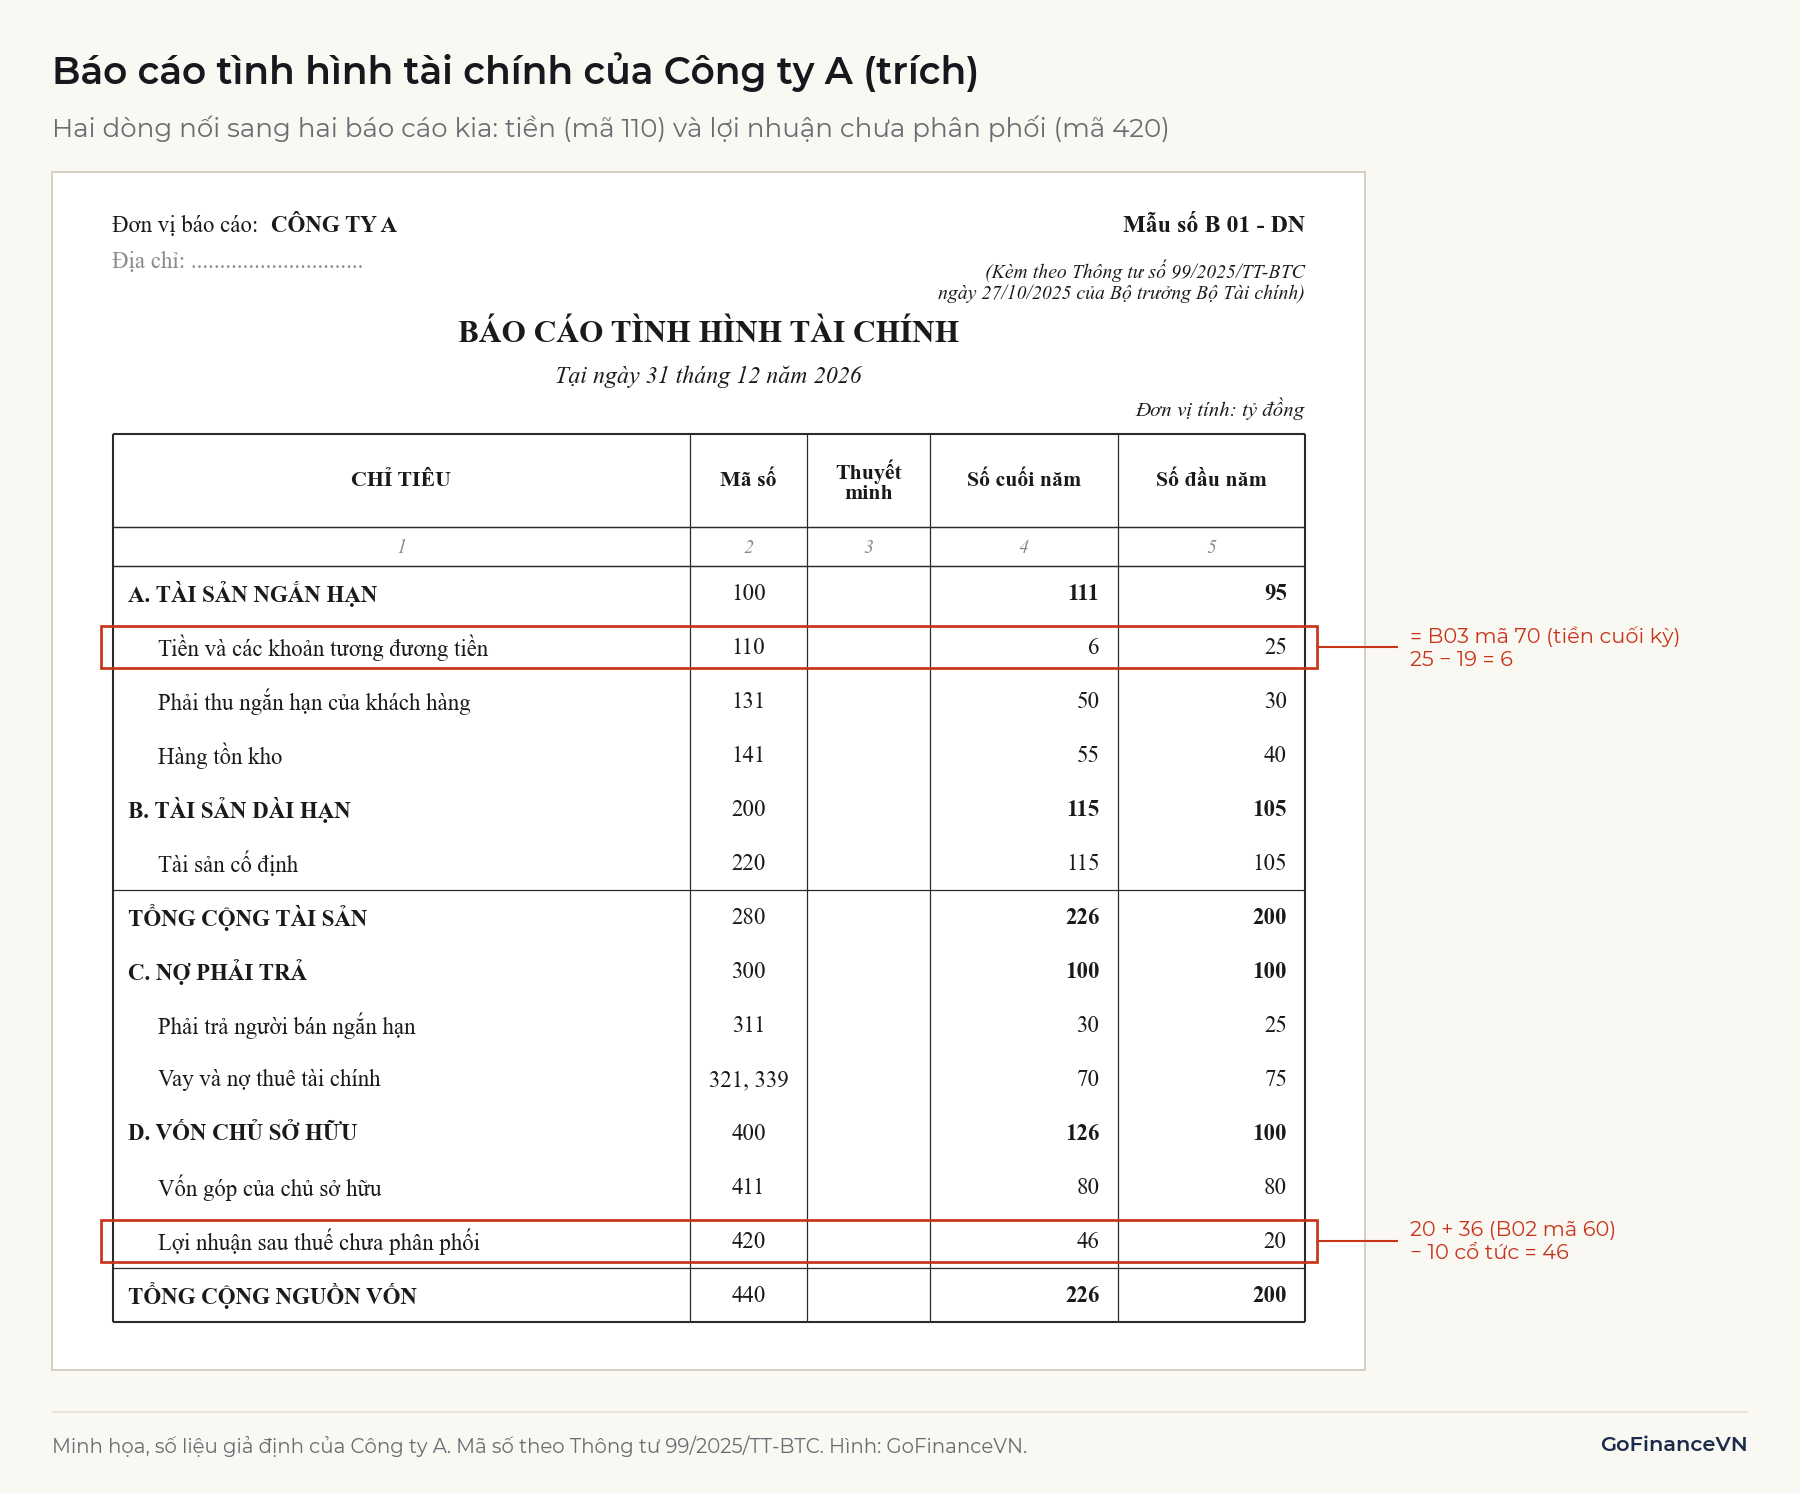
Cấu trúc từng khoản mục được giải thích trong bài Bảng cân đối kế toán là gì?
2.2. Báo cáo kết quả hoạt động kinh doanh
Báo cáo kết quả hoạt động kinh doanh (báo cáo lãi lỗ, income statement) đi từ doanh thu, trừ dần giá vốn, chi phí bán hàng, chi phí quản lý, chi phí tài chính (trong đó có chi phí đi vay) và thuế để ra lợi nhuận sau thuế của kỳ (mã 60 trên mẫu B 02-DN). Doanh thu và chi phí được ghi nhận khi phát sinh (cơ sở dồn tích), không phải khi thu hay chi tiền.
Xem thêm: Báo cáo kết quả kinh doanh là gì?
Xem thêm: Doanh thu và lợi nhuận khác nhau thế nào?
2.3. Báo cáo lưu chuyển tiền tệ
Báo cáo lưu chuyển tiền tệ ghi lại tiền thực thu và thực chi trong kỳ, chia làm ba nhóm: hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính. Báo cáo này được lập theo phương pháp trực tiếp (liệt kê từng khoản thu, chi) hoặc gián tiếp (đi từ lợi nhuận rồi điều chỉnh các khoản không bằng tiền).
Xem thêm: Báo cáo lưu chuyển tiền tệ là gì?
2.4. Bản thuyết minh báo cáo tài chính
Bản thuyết minh trình bày chính sách kế toán (khấu hao thế nào, ghi nhận doanh thu khi nào), chi tiết khoản vay, phải thu, giao dịch với bên liên quan và sự kiện sau ngày kết thúc kỳ.
Khác với IFRS, chế độ kế toán Việt Nam không có báo cáo biến động vốn chủ sở hữu riêng (statement of changes in equity). Thông tin này được trình bày thành bảng đối chiếu biến động vốn chủ sở hữu, nằm trong phần thuyết minh bổ sung cho báo cáo tình hình tài chính.
3. Ba báo cáo liên kết với nhau thế nào? Ví dụ số
Ba báo cáo chính nối với nhau qua hai điểm: lợi nhuận sau thuế làm tăng vốn chủ sở hữu, và tiền tăng (giảm) trong kỳ bằng chênh lệch số dư tiền giữa đầu kỳ và cuối kỳ. Ví dụ dưới đây dùng Công ty A giả định, đơn vị tỷ đồng.
Báo cáo tình hình tài chính của Công ty A tại hai thời điểm (cột mã số theo mẫu B 01-DN của Thông tư 99/2025/TT-BTC):
| Khoản mục | Mã số | 31/12/2025 | 31/12/2026 |
|---|---|---|---|
| Tiền và các khoản tương đương tiền | 110 | 25 | 6 |
| Phải thu ngắn hạn của khách hàng | 131 | 30 | 50 |
| Hàng tồn kho | 141 | 40 | 55 |
| Tài sản cố định (giá trị còn lại) | 220 | 105 | 115 |
| Tổng cộng tài sản | 280 | 200 | 226 |
| Phải trả người bán ngắn hạn | 311 | 25 | 30 |
| Vay và nợ thuê tài chính (vay ngân hàng) | 321, 339 | 75 | 70 |
| Vốn góp của chủ sở hữu | 411 | 80 | 80 |
| Lợi nhuận sau thuế chưa phân phối | 420 | 20 | 46 |
| Tổng cộng nguồn vốn | 440 | 200 | 226 |
Trong năm 2026, Công ty A có doanh thu 300, giá vốn 210, chi phí bán hàng và quản lý 40 (đã gồm 15 khấu hao), chi phí đi vay (lãi vay) 5. Lợi nhuận trước thuế là . Thuế thu nhập doanh nghiệp 20% là 9, lợi nhuận sau thuế là 36 tỷ đồng. Công ty mua thêm máy móc 25, trả bớt nợ vay 5 và chia cổ tức tiền mặt 10.
Mối nối thứ nhất: lợi nhuận chưa phân phối tăng từ 20 lên 46, tức (lãi của năm trừ cổ tức đã chia).
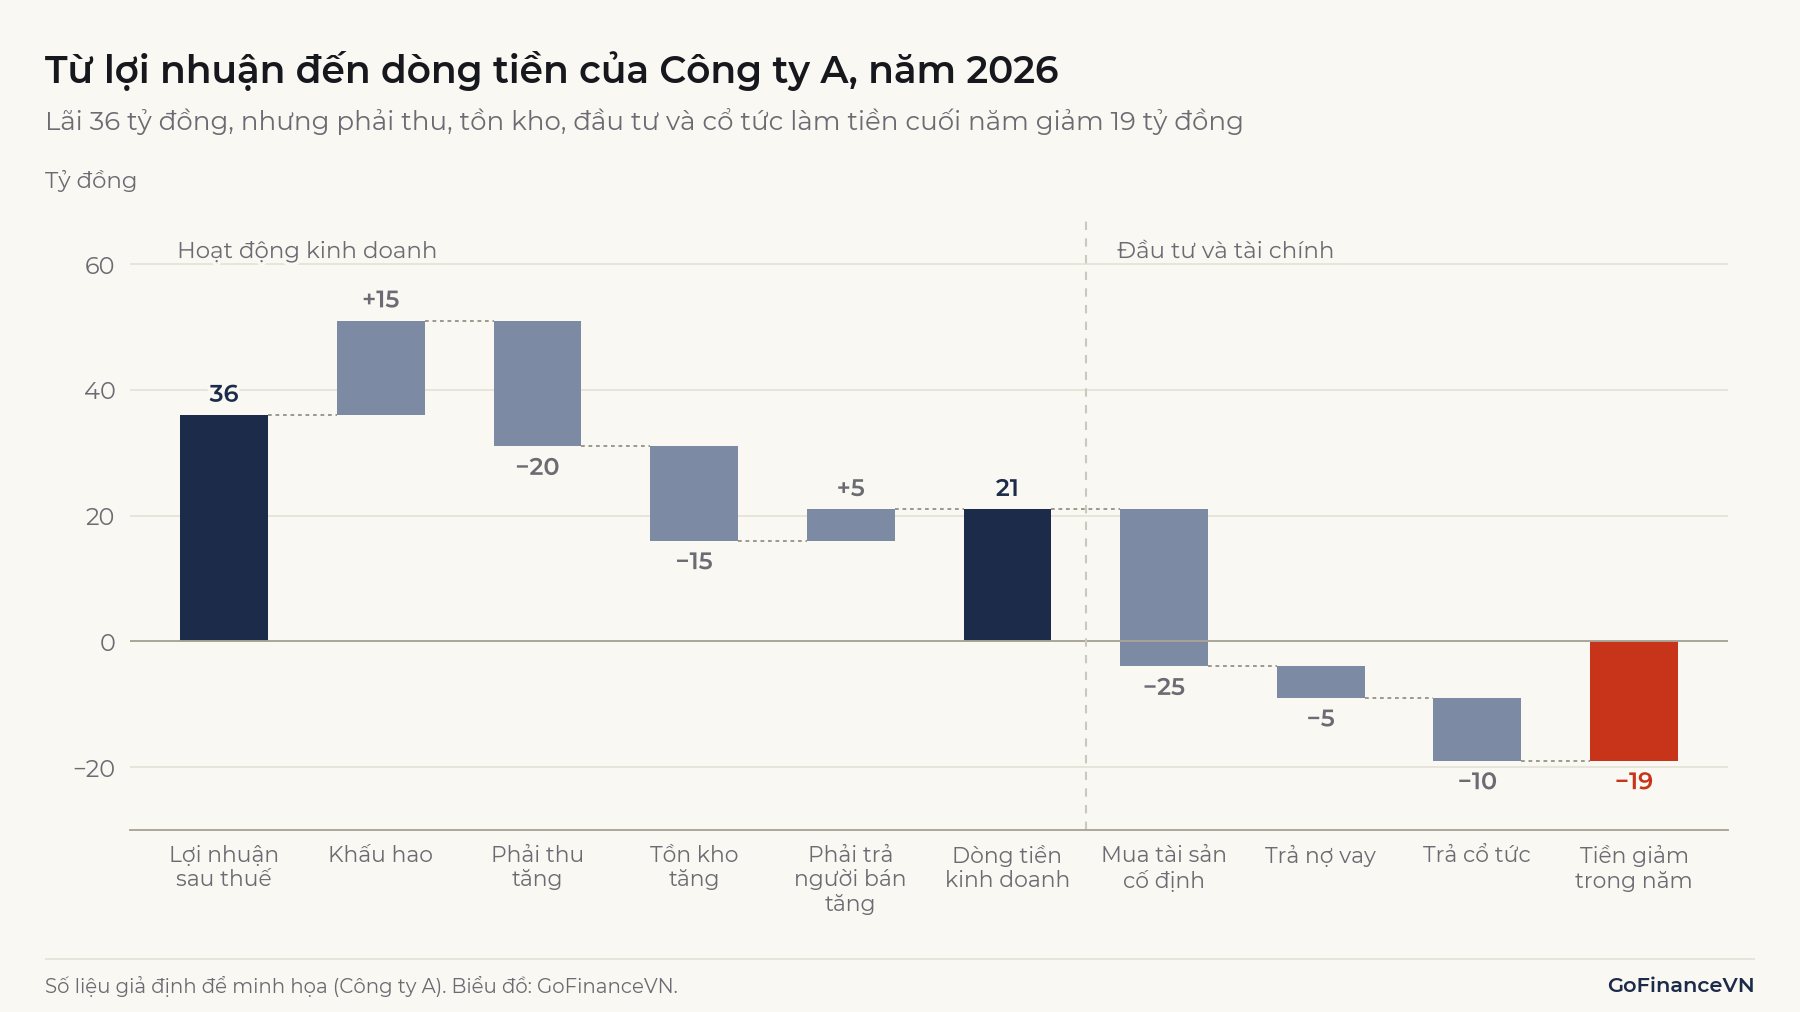
Mối nối thứ hai: báo cáo lưu chuyển tiền tệ theo phương pháp gián tiếp bắt đầu từ lợi nhuận, rồi điều chỉnh các khoản không bằng tiền và thay đổi vốn lưu động.
| Bước | Mã số B 03-DN | Tỷ đồng |
|---|---|---|
| Lợi nhuận sau thuế | (xem ghi chú dưới bảng) | 36 |
| Cộng khấu hao (chi phí không chi tiền) | 02 | +15 |
| Phải thu tăng (bán chịu, chưa thu tiền) | 09 | −20 |
| Hàng tồn kho tăng (tiền nằm trong kho) | 10 | −15 |
| Phải trả người bán tăng (mua chịu, chưa trả) | 11 | +5 |
| Lưu chuyển tiền thuần từ hoạt động kinh doanh | 20 | 21 |
| Mua sắm tài sản cố định | 21 | −25 |
| Lưu chuyển tiền thuần từ hoạt động đầu tư | 30 | −25 |
| Trả nợ gốc vay | 34 | −5 |
| Cổ tức đã trả cho chủ sở hữu | 36 | −10 |
| Lưu chuyển tiền thuần từ hoạt động tài chính | 40 | −15 |
| Lưu chuyển tiền thuần trong kỳ | 50 | −19 |
Tiền giảm 19, khớp với số dư tiền và tương đương tiền đi từ 25 xuống 6 trên báo cáo tình hình tài chính. Mẫu B 03-DN chính thức theo phương pháp gián tiếp bắt đầu từ lợi nhuận trước thuế (mã 01, ở đây là 45), cộng lại chi phí đi vay (mã 06), rồi trừ riêng chi phí đi vay đã trả (mã 14) và thuế thu nhập doanh nghiệp đã nộp (mã 15). Bảng trên gộp các dòng đó vào lợi nhuận sau thuế cho gọn: , nên kết quả 21 không đổi.
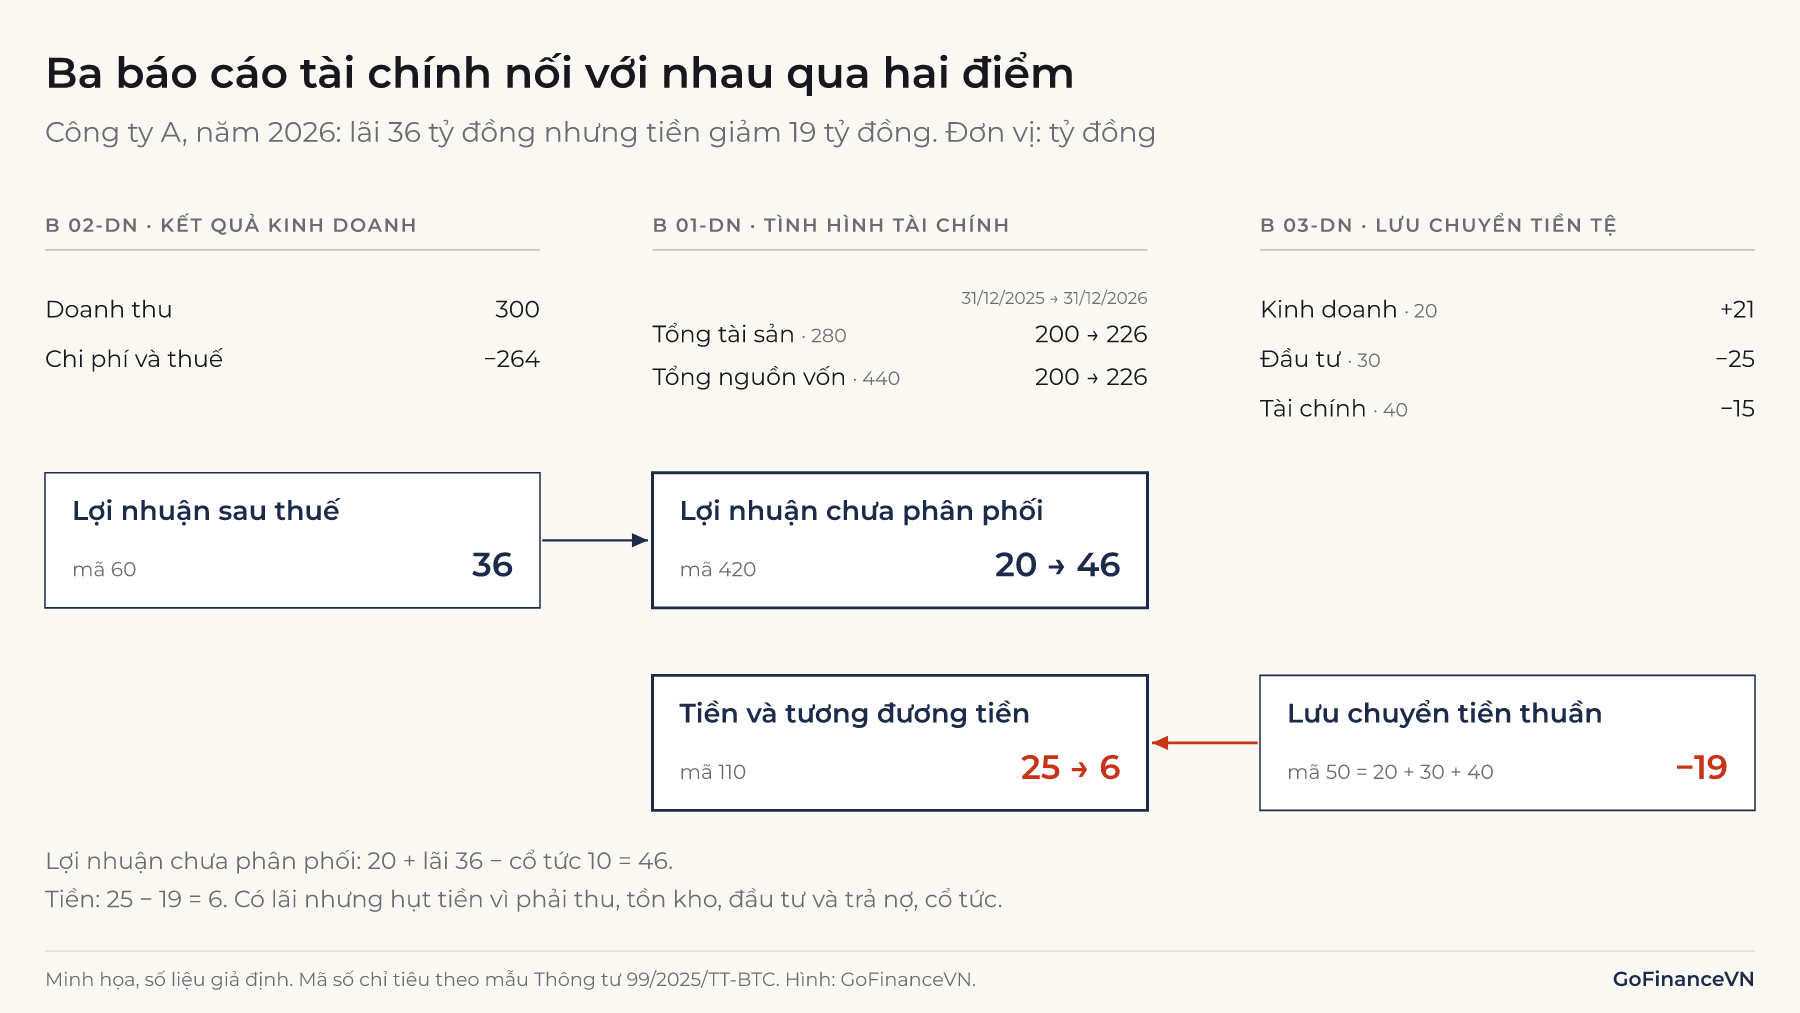
Công ty A có lãi 36 tỷ đồng nhưng tiền mặt cuối năm giảm 19 tỷ đồng. Chênh lệch nằm ở khách hàng chưa trả tiền, hàng tồn kho tăng và tiền chi cho đầu tư, trả nợ, chia cổ tức.
4. Cách đọc báo cáo tài chính cho người mới
Cách đọc báo cáo tài chính hiệu quả là đi theo thứ tự: xác định đúng loại báo cáo, đọc ý kiến kiểm toán, rồi mới đến các con số.
- Xác định loại báo cáo. Kiểm tra kỳ, phạm vi (riêng hay hợp nhất) và mức độ kiểm tra (tự lập, soát xét hay kiểm toán).
- Đọc ý kiến kiểm toán. Có bốn loại ý kiến: chấp nhận toàn phần, ngoại trừ, trái ngược và từ chối đưa ra ý kiến. Ba loại sau, hoặc đoạn nhấn mạnh về khả năng hoạt động liên tục, là dấu hiệu cần đọc kỹ thuyết minh liên quan.
- Đọc báo cáo kết quả kinh doanh qua nhiều kỳ. So doanh thu, lợi nhuận gộp và lợi nhuận sau thuế của 3–5 năm, tách lợi nhuận từ hoạt động chính với các khoản lãi một lần.
- Đọc báo cáo tình hình tài chính. Xem cơ cấu tài sản, nợ vay so với vốn chủ sở hữu, nợ ngắn hạn so với tài sản ngắn hạn.
- So lợi nhuận với dòng tiền kinh doanh. Nếu lợi nhuận tăng đều mà dòng tiền từ hoạt động kinh doanh âm nhiều năm liền, cần tìm nguyên nhân trong phải thu và tồn kho.
- Đọc thuyết minh cho các khoản mục lớn hoặc biến động mạnh.
Ví dụ: Với Công ty A ở mục 3, tỷ lệ dòng tiền kinh doanh trên lợi nhuận sau thuế là . Một năm lẻ như vậy chưa nói lên nhiều, nhưng nếu tỷ lệ này thấp hơn 1 nhiều năm liền thì lợi nhuận đang được ghi nhận nhanh hơn tiền thu về.
5. Ai sử dụng báo cáo tài chính và để làm gì?
Báo cáo tài chính được dùng bởi bất kỳ ai cần quyết định có nên cung cấp vốn, hàng hóa hay tín dụng cho doanh nghiệp.
| Người dùng | Mục đích chính |
|---|---|
| Nhà đầu tư cổ phiếu | Đánh giá khả năng sinh lời, tính các chỉ số như ROE, P/E, làm đầu vào định giá |
| Ngân hàng, chủ nợ trái phiếu | Đánh giá khả năng trả nợ: dòng tiền, nợ vay, tài sản đảm bảo |
| Nhà cung cấp | Quyết định có bán chịu và bán chịu bao lâu |
| Ban lãnh đạo | So kết quả với kế hoạch, kiểm soát chi phí, vốn lưu động |
| Cơ quan thuế, thống kê | Đối chiếu nghĩa vụ thuế, tổng hợp số liệu ngành |
Báo cáo tài chính phù hợp để đánh giá điều đã xảy ra, không phù hợp để dự đoán giá cổ phiếu ngắn hạn, vốn phụ thuộc vào kỳ vọng của thị trường.
Xem thêm: ROE là gì?
Cách dùng báo cáo tài chính làm đầu vào định giá được trình bày trong bài Định giá doanh nghiệp là gì?
6. Thời hạn nộp và công bố báo cáo tài chính tại Việt Nam
Doanh nghiệp phải nộp báo cáo tài chính năm cho cơ quan có thẩm quyền chậm nhất 90 ngày kể từ ngày kết thúc kỳ kế toán năm (Luật Kế toán 2015, Điều 29; Thông tư 99/2025/TT-BTC, Điều 25). Với năm tài chính kết thúc ngày 31/12, hạn nộp là cuối tháng 3 năm sau. Hạn công khai báo cáo năm là 120 ngày (Luật Kế toán, Điều 32), trừ khi luật chuyên ngành quy định khác.
Công ty đại chúng có thời hạn ngắn hơn theo Thông tư 96/2020/TT-BTC về công bố thông tin trên thị trường chứng khoán, đã được sửa đổi bởi Thông tư 68/2024/TT-BTC, Thông tư 18/2025/TT-BTC và Thông tư 08/2026/TT-BTC (văn bản hợp nhất 10/VBHN-BTC năm 2026):
| Báo cáo | Áp dụng cho | Thời hạn công bố |
|---|---|---|
| Báo cáo tài chính năm đã kiểm toán | Mọi công ty đại chúng | 10 ngày kể từ ngày tổ chức kiểm toán ký báo cáo kiểm toán, không quá 90 ngày sau khi kết thúc năm tài chính. Công ty mẹ công bố cả báo cáo riêng và báo cáo hợp nhất |
| Báo cáo tài chính bán niên đã soát xét | Tổ chức niêm yết cổ phiếu, công ty đại chúng quy mô lớn | 5 ngày kể từ ngày ký báo cáo soát xét, không quá 45 ngày sau khi kết thúc 6 tháng đầu năm (công ty mẹ, đơn vị cấp trên có đơn vị trực thuộc: tối đa 60 ngày) |
| Báo cáo tài chính quý | Tổ chức niêm yết cổ phiếu, công ty đại chúng quy mô lớn | 20 ngày sau khi kết thúc quý (công ty mẹ, đơn vị cấp trên có đơn vị trực thuộc: 30 ngày) |
Tổ chức niêm yết cổ phiếu và công ty đại chúng quy mô lớn còn phải công bố kèm báo cáo tài chính phần giải trình nguyên nhân khi lợi nhuận sau thuế thay đổi từ 10% trở lên so với cùng kỳ, khi chuyển từ lãi sang lỗ hoặc ngược lại, và khi lợi nhuận sau thuế trước và sau kiểm toán hoặc soát xét chênh nhau từ 5% trở lên.
7. Hạn chế và hiểu nhầm thường gặp
7.1. Lợi nhuận không phải là tiền
Đây là hiểu nhầm phổ biến nhất. Lợi nhuận được ghi nhận khi bán hàng, kể cả khi khách chưa trả; tiền chỉ tăng khi thu được. Ví dụ Công ty A cho thấy một doanh nghiệp có lãi vẫn có thể cạn tiền nếu bán chịu và tích trữ hàng quá nhiều.
7.2. Giá trị sổ sách khác giá trị thị trường
Phần lớn tài sản được ghi theo giá gốc trừ khấu hao, không theo giá thị trường. Một khu đất mua 15 năm trước có thể đang ghi với giá thấp hơn nhiều so với giá hiện nay, nhất là sau những giai đoạn lạm phát cao. Thương hiệu tự xây dựng thường không được ghi nhận. Vì vậy vốn chủ sở hữu trên sổ sách không phải là giá trị doanh nghiệp.
7.3. Số liệu phụ thuộc ước tính và chính sách kế toán
Thời gian khấu hao, mức trích lập dự phòng nợ khó đòi hay giảm giá hàng tồn kho đều là ước tính của doanh nghiệp. Hai công ty giống hệt nhau nhưng chọn chính sách khác nhau sẽ báo cáo lợi nhuận khác nhau. Khi so sánh, cần đọc phần chính sách kế toán trong thuyết minh.
7.4. Báo cáo riêng và hợp nhất có thể cho kết luận khác nhau
Công ty mẹ có thể lãi trên báo cáo riêng nhờ nhận cổ tức, trong khi cả tập đoàn lỗ trên báo cáo hợp nhất. Với công ty có công ty con, số liệu dùng để phân tích thường là báo cáo hợp nhất.
Báo cáo hợp nhất dùng mẫu của doanh nghiệp độc lập rồi thêm một số chỉ tiêu riêng (Thông tư 43/2026/TT-BTC). Lợi nhuận sau thuế (mã 60) được tách thành phần của công ty mẹ (mã 61) và phần của cổ đông không kiểm soát (mã 62); lợi ích cổ đông không kiểm soát (mã 429) là một dòng trong vốn chủ sở hữu. Khi tính lợi nhuận trên mỗi cổ phiếu (EPS) cho cổ đông công ty mẹ, điểm xuất phát là mã 61, không phải mã 60.
7.5. Báo cáo theo VAS và IFRS không so sánh trực tiếp được
Chuẩn mực kế toán Việt Nam (VAS – Vietnamese Accounting Standards) và chuẩn mực báo cáo tài chính quốc tế (IFRS – International Financial Reporting Standards) khác nhau ở nhiều điểm, ví dụ việc đo tài sản theo giá trị hợp lý. Theo Quyết định 345/QĐ-BTC ngày 16/3/2020, giai đoạn 2022–2025 một số nhóm doanh nghiệp, chủ yếu là công ty mẹ lập báo cáo hợp nhất, được tự nguyện áp dụng IFRS, nên một số công ty công bố hai bộ báo cáo với lợi nhuận khác nhau. Lộ trình áp dụng bắt buộc sau năm 2025 chưa có hướng dẫn chi tiết.
Ghi nhớ: Báo cáo tài chính cho biết những gì đã được ghi nhận theo một bộ quy tắc. Muốn hiểu doanh nghiệp, cần đọc cả ba báo cáo cùng thuyết minh, qua nhiều kỳ.
8. Câu hỏi thường gặp
Báo cáo tài chính gồm mấy báo cáo?
Bộ báo cáo tài chính năm theo Thông tư 99/2025/TT-BTC gồm bốn phần: báo cáo tình hình tài chính (B 01-DN), báo cáo kết quả hoạt động kinh doanh (B 02-DN), báo cáo lưu chuyển tiền tệ (B 03-DN) và bản thuyết minh (B 09-DN). Khi nói "ba báo cáo tài chính chính", người ta không tính phần thuyết minh.
Doanh nghiệp nhỏ và vừa lập báo cáo tài chính theo thông tư nào?
Doanh nghiệp nhỏ và vừa vẫn áp dụng Thông tư 133/2016/TT-BTC, hoặc được chọn áp dụng Thông tư 99/2025/TT-BTC và phải dùng nhất quán ít nhất một năm (khoản 3 Điều 31 Thông tư 99). Doanh nghiệp siêu nhỏ áp dụng Thông tư 58/2026/TT-BTC, hiệu lực từ 01/07/2026, thay cho Thông tư 132/2018/TT-BTC. Thông tư 58 không thay Thông tư 133; đến tháng 11/2026, văn bản thay Thông tư 133 mới ở dạng dự thảo.
Báo cáo tài chính tiếng Anh là gì?
Báo cáo tài chính là financial statements; ba báo cáo chính là statement of financial position (balance sheet), income statement và statement of cash flows, kèm notes to the financial statements.
Xem báo cáo tài chính của công ty niêm yết ở đâu?
Báo cáo tài chính của công ty niêm yết được công bố trên mục quan hệ nhà đầu tư của website công ty, trang công bố thông tin của Sở Giao dịch Chứng khoán TP.HCM (HOSE), Sở Giao dịch Chứng khoán Hà Nội (HNX) và Ủy ban Chứng khoán Nhà nước. Bản PDF gốc có chữ ký đáng tin hơn số liệu trên các trang tổng hợp, vốn có thể phân loại lại khoản mục.
Kết luận
Báo cáo tài chính là hệ thống thông tin về tài sản, nguồn vốn, kết quả kinh doanh và dòng tiền của doanh nghiệp, lập và trình bày theo chuẩn mực và chế độ kế toán. Ba báo cáo chính nối với nhau qua lợi nhuận chưa phân phối và số dư tiền, nên chỉ đọc một báo cáo dễ dẫn tới kết luận sai, như trường hợp có lãi nhưng hụt tiền. Người mới nên bắt đầu từ ý kiến kiểm toán, so lợi nhuận với dòng tiền qua nhiều kỳ, và dùng thuyết minh để hiểu con số được tính thế nào.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Văn phòng Quốc hội, Văn bản hợp nhất 25/VBHN-VPQH ngày 26/02/2025 (Luật Kế toán, sửa đổi bởi Luật 56/2024/QH15; Điều 3, 29, 32): https://luatvietnam.vn/tai-chinh/van-ban-hop-nhat-25-vbhn-vpqh-2025-hop-nhat-luat-ke-toan-397299-d5.html
- Luật Kế toán số 88/2015/QH13, Công báo số 1241+1242 ngày 28/12/2015: https://sotaichinh.tayninh.gov.vn/Documents/2019/LKT_88.2015.QH13.pdf
- Bộ Tài chính, Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn chế độ kế toán doanh nghiệp (bản PDF có chữ ký số; Điều 14, 15, 17, 20, 25, 31): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- MISA AMIS, biểu mẫu báo cáo tài chính theo Phụ lục IV Thông tư 99/2025/TT-BTC (B 01-DN, B 03-DN, B 09-DN): https://amis.misa.vn/251989/mau-bao-cao-tai-chinh-theo-thong-tu-99-2025-tt-btc/
- Bộ Tài chính, Thông tư 43/2026/TT-BTC sửa đổi Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- Bộ Tài chính, Thông tư 58/2026/TT-BTC hướng dẫn chế độ kế toán cho doanh nghiệp siêu nhỏ: https://luatvietnam.vn/doanh-nghiep/thong-tu-58-2026-tt-btc-huong-dan-che-do-ke-toan-cho-doanh-nghiep-sieu-nho-435647-d1.html
- Forvis Mazars Việt Nam, Thông tư 99/2025/TT-BTC: Những thay đổi quan trọng trong quy định kế toán tại Việt Nam: https://www.forvismazars.com/vn/vi/n-ph-m-s-ki-n/c-p-nh-t-v-vi-t-nam/goc-nhin-chuyen-mon/thong-t-99-2025-tt-btc
- Bộ Tài chính, Văn bản hợp nhất 10/VBHN-BTC năm 2026 hợp nhất Thông tư 96/2020/TT-BTC hướng dẫn công bố thông tin trên thị trường chứng khoán (Điều 10, 14): https://luatvietnam.vn/chung-khoan/van-ban-hop-nhat-10-vbhn-btc-2026-huong-dan-cong-bo-thong-tin-thi-truong-chung-khoan-432898-d5.html
- Bộ Tài chính, Quyết định 345/QĐ-BTC phê duyệt Đề án áp dụng chuẩn mực báo cáo tài chính tại Việt Nam: https://luatvietnam.vn/tai-chinh/quyet-dinh-345-qd-btc-2020-de-an-ap-dung-chuan-muc-bao-cao-tai-chinh-181513-d1.html
- IFRS Foundation, Conceptual Framework for Financial Reporting: https://www.ifrs.org/issued-standards/list-of-standards/conceptual-framework/
Đọc tiếp: Bảng cân đối kế toán là gì?