DCF là gì? Công thức, ví dụ định giá và DCF dùng để làm gì
DCF (Discounted Cash Flow), hay phương pháp chiết khấu dòng tiền, là cách ước tính giá trị của một tài sản hoặc doanh nghiệp bằng tổng giá trị hiện tại của các dòng tiền mà nó dự kiến tạo ra trong tương lai. DCF là phương pháp định giá nội tại được dùng rộng rãi trong phân tích cổ phiếu, thẩm định dự án và mua bán sáp nhập. Hiểu DCF giúp người đọc biết một con số "giá trị hợp lý" được tạo ra từ những giả định nào, và giả định nào làm con số đó thay đổi nhiều nhất.
1. DCF là gì?
DCF là phương pháp định giá coi giá trị của một tài sản bằng giá trị hiện tại của các dòng tiền kỳ vọng mà tài sản đó tạo ra. Chương trình CFA mô tả cách tiếp cận này là xem "giá trị nội tại của một chứng khoán là giá trị hiện tại của các dòng tiền kỳ vọng trong tương lai" (nguyên văn: views the intrinsic value of a security as the present value of its expected future cash flows).
Cơ sở của DCF là giá trị thời gian của tiền: 100 tỷ đồng nhận sau 5 năm kém giá trị hơn 100 tỷ đồng hôm nay, vì tiền hôm nay có thể đem đi sinh lời và không chịu rủi ro chờ đợi. Muốn cộng các dòng tiền ở nhiều năm khác nhau, phải quy từng dòng về hôm nay trước. Phép quy đổi đó gọi là chiết khấu, được trình bày trong bài Giá trị thời gian của tiền là gì?
Tại Việt Nam, phương pháp này có tên chính thức là "phương pháp dòng tiền chiết khấu", thuộc Chuẩn mực thẩm định giá Việt Nam về cách tiếp cận từ thu nhập. Đây là một trong ba chuẩn mực (cách tiếp cận từ thị trường, từ chi phí, từ thu nhập) ban hành kèm Thông tư 32/2024/TT-BTC của Bộ Tài chính, ký ngày 16/5/2024, hiệu lực từ 01/7/2024. Chuẩn mực định nghĩa đây là phương pháp thẩm định giá xác định giá trị của tài sản "dựa trên cơ sở quy đổi các dòng tiền trong tương lai dự kiến có được từ tài sản về giá trị hiện tại thông qua việc sử dụng tỷ suất chiết khấu phù hợp".
Khi đối tượng là cả một doanh nghiệp, thẩm định viên áp dụng thêm Chuẩn mực thẩm định giá doanh nghiệp ban hành kèm Thông tư 36/2024/TT-BTC (cùng ngày ban hành và hiệu lực, thay Thông tư 28/2021/TT-BTC). Đến tháng 11/2026, hai thông tư này chưa bị sửa đổi và tiếp tục có hiệu lực từ 01/01/2026 theo Quyết định 4499/QĐ-BTC của Bộ Tài chính.
DCF là một trong ba nhóm phương pháp định giá doanh nghiệp, bên cạnh định giá so sánh (P/E, EV/EBITDA) và định giá theo tài sản. Các nhóm phương pháp được so sánh trong bài Định giá doanh nghiệp là gì?
2. Công thức DCF
Công thức DCF gồm hai phần: giá trị hiện tại của dòng tiền trong giai đoạn dự báo chi tiết, và giá trị hiện tại của giá trị cuối kỳ đại diện cho mọi năm sau đó.
2.1. Công thức tổng quát
Trong đó:
- : giá trị ước tính tại thời điểm hiện tại.
- : dòng tiền kỳ vọng ở cuối năm .
- : suất chiết khấu mỗi năm, phản ánh rủi ro của dòng tiền.
- : số năm của giai đoạn dự báo chi tiết, thường 5–10 năm.
- : giá trị cuối kỳ (terminal value) tại cuối năm .
Công thức giả định dòng tiền phát sinh ở cuối mỗi năm. Nếu dự báo theo quý hoặc tháng, phải đổi về cùng kỳ.
2.2. Giá trị cuối kỳ (terminal value)
Giá trị cuối kỳ là giá trị tại năm của toàn bộ dòng tiền từ năm trở đi. Cách tính phổ biến nhất là mô hình tăng trưởng đều (Gordon), giả định dòng tiền tăng mãi mãi với tốc độ không đổi:
Công thức chỉ có nghĩa khi . Khi tiến sát , mẫu số gần bằng 0 và giá trị cuối kỳ tăng vọt. Vì một doanh nghiệp không thể tăng trưởng nhanh hơn cả nền kinh tế mãi mãi, giáo sư Aswath Damodaran (NYU Stern) nêu nguyên tắc: "tốc độ tăng trưởng ổn định không thể vượt tốc độ tăng trưởng của nền kinh tế" (nguyên văn: the stable growth rate cannot exceed the growth rate of the economy). Nếu dòng tiền tính theo giá danh nghĩa, cũng phải là tăng trưởng danh nghĩa, tức gồm cả lạm phát. Khác biệt giữa hai loại tăng trưởng được giải thích trong bài GDP danh nghĩa và GDP thực khác nhau thế nào?
Cách thứ hai là nhân một chỉ tiêu của năm cuối với bội số định giá (ví dụ EV/EBITDA) của doanh nghiệp tương đương.
2.3. Chiết khấu dòng tiền nào, bằng suất chiết khấu nào?
Dòng tiền và suất chiết khấu phải cùng thuộc về một nhóm người cấp vốn. Suất chiết khấu là lợi suất mà nhóm người cấp vốn đó đòi hỏi với mức rủi ro tương ứng.
| Mô hình | Dòng tiền chiết khấu | Suất chiết khấu | Kết quả nhận được |
|---|---|---|---|
| FCFF | Dòng tiền tự do cho doanh nghiệp (cho cả chủ nợ và cổ đông) | Chi phí vốn bình quân gia quyền (WACC) | Giá trị doanh nghiệp; trừ nợ ròng để ra giá trị vốn chủ |
| FCFE | Dòng tiền tự do cho cổ đông (sau khi trả lãi, trả nợ) | Chi phí vốn chủ sở hữu | Giá trị vốn chủ sở hữu |
| DDM | Cổ tức kỳ vọng | Chi phí vốn chủ sở hữu | Giá trị vốn chủ sở hữu |
Theo chương trình CFA, cách FCFF "ước tính giá trị doanh nghiệp bằng giá trị hiện tại của FCFF tương lai chiết khấu theo chi phí vốn bình quân gia quyền" (nguyên văn: estimates the value of the firm as the present value of future FCFF discounted at the weighted average cost of capital). Dòng tiền tự do cho doanh nghiệp thường được tính bằng , với là thuế suất thuế thu nhập doanh nghiệp. Trên Báo cáo lưu chuyển tiền tệ (mẫu B03-DN theo Thông tư 99/2025/TT-BTC), chi đầu tư tài sản cố định thường lấy từ dòng mã số 21 "Tiền chi để mua sắm, xây dựng TSCĐ và các tài sản dài hạn khác". Chi phí vốn chủ sở hữu thường được ước tính bằng mô hình CAPM, từ lãi suất phi rủi ro, hệ số beta và phần bù rủi ro thị trường; quan hệ giữa lãi suất và rủi ro được trình bày trong bài Lãi suất là gì?
Cách tính FCFF và FCFE từ báo cáo tài chính được trình bày trong bài Dòng tiền tự do (FCF) là gì?; cách ước tính suất chiết khấu cho FCFF có trong bài WACC là gì?
3. Các bước định giá doanh nghiệp bằng mô hình DCF
Một mô hình DCF theo FCFF thường đi qua năm bước:
- Dự báo dòng tiền tự do cho 5–10 năm, từ doanh thu, biên lợi nhuận, chi đầu tư và vốn lưu động.
- Ước tính suất chiết khấu (WACC), từ chi phí vốn chủ sở hữu, chi phí nợ sau thuế và cơ cấu vốn.
- Tính giá trị cuối kỳ ở năm dự báo cuối cùng, bằng mô hình tăng trưởng đều hoặc bội số.
- Chiết khấu và cộng lại: tổng giá trị hiện tại của các dòng tiền và của giá trị cuối kỳ là giá trị doanh nghiệp (EV – Enterprise Value).
- Chuyển sang giá trị vốn chủ sở hữu: lấy EV trừ nợ ròng (nợ vay trừ tiền và tương đương tiền), điều chỉnh các khoản như lợi ích cổ đông không kiểm soát hoặc tài sản ngoài hoạt động kinh doanh, rồi chia cho số cổ phiếu đang lưu hành.
Khác biệt giữa EV và vốn hóa thị trường được giải thích trong bài Enterprise Value (EV) là gì?
4. Ví dụ định giá bằng DCF từng bước
Ví dụ dưới đây dùng Công ty A giả định, đơn vị tỷ đồng. Giả định: WACC 12%/năm, dòng tiền tăng 4%/năm mãi mãi sau năm 5, nợ ròng 300 tỷ đồng, 50 triệu cổ phiếu đang lưu hành.
Bước 1–2: chiết khấu dòng tiền 5 năm dự báo. Hệ số chiết khấu năm là .
| Năm | FCFF dự báo (tỷ đồng) | Hệ số chiết khấu | Giá trị hiện tại (tỷ đồng) |
|---|---|---|---|
| 1 | 100 | 0,8929 | 89,3 |
| 2 | 110 | 0,7972 | 87,7 |
| 3 | 120 | 0,7118 | 85,4 |
| 4 | 130 | 0,6355 | 82,6 |
| 5 | 140 | 0,5674 | 79,4 |
| Tổng | 600 | 424,4 |
Bước 3: tính giá trị cuối kỳ tại năm 5.
Quy về hôm nay: tỷ đồng.
Bước 4–5: từ giá trị doanh nghiệp đến giá trị mỗi cổ phiếu.
| Chỉ tiêu | Phép tính | Kết quả |
|---|---|---|
| Giá trị doanh nghiệp (EV) | 424,4 + 1.032,7 | 1.457,2 tỷ đồng |
| Giá trị vốn chủ sở hữu | 1.457,2 − 300 | 1.157,2 tỷ đồng |
| Giá trị mỗi cổ phiếu | 1.157,2 tỷ đồng ÷ 50 triệu cổ phiếu | khoảng 23.143 đồng |
Các tổng được tính từ số chưa làm tròn, nên có thể lệch 0,1 so với phép cộng các số trong bảng.
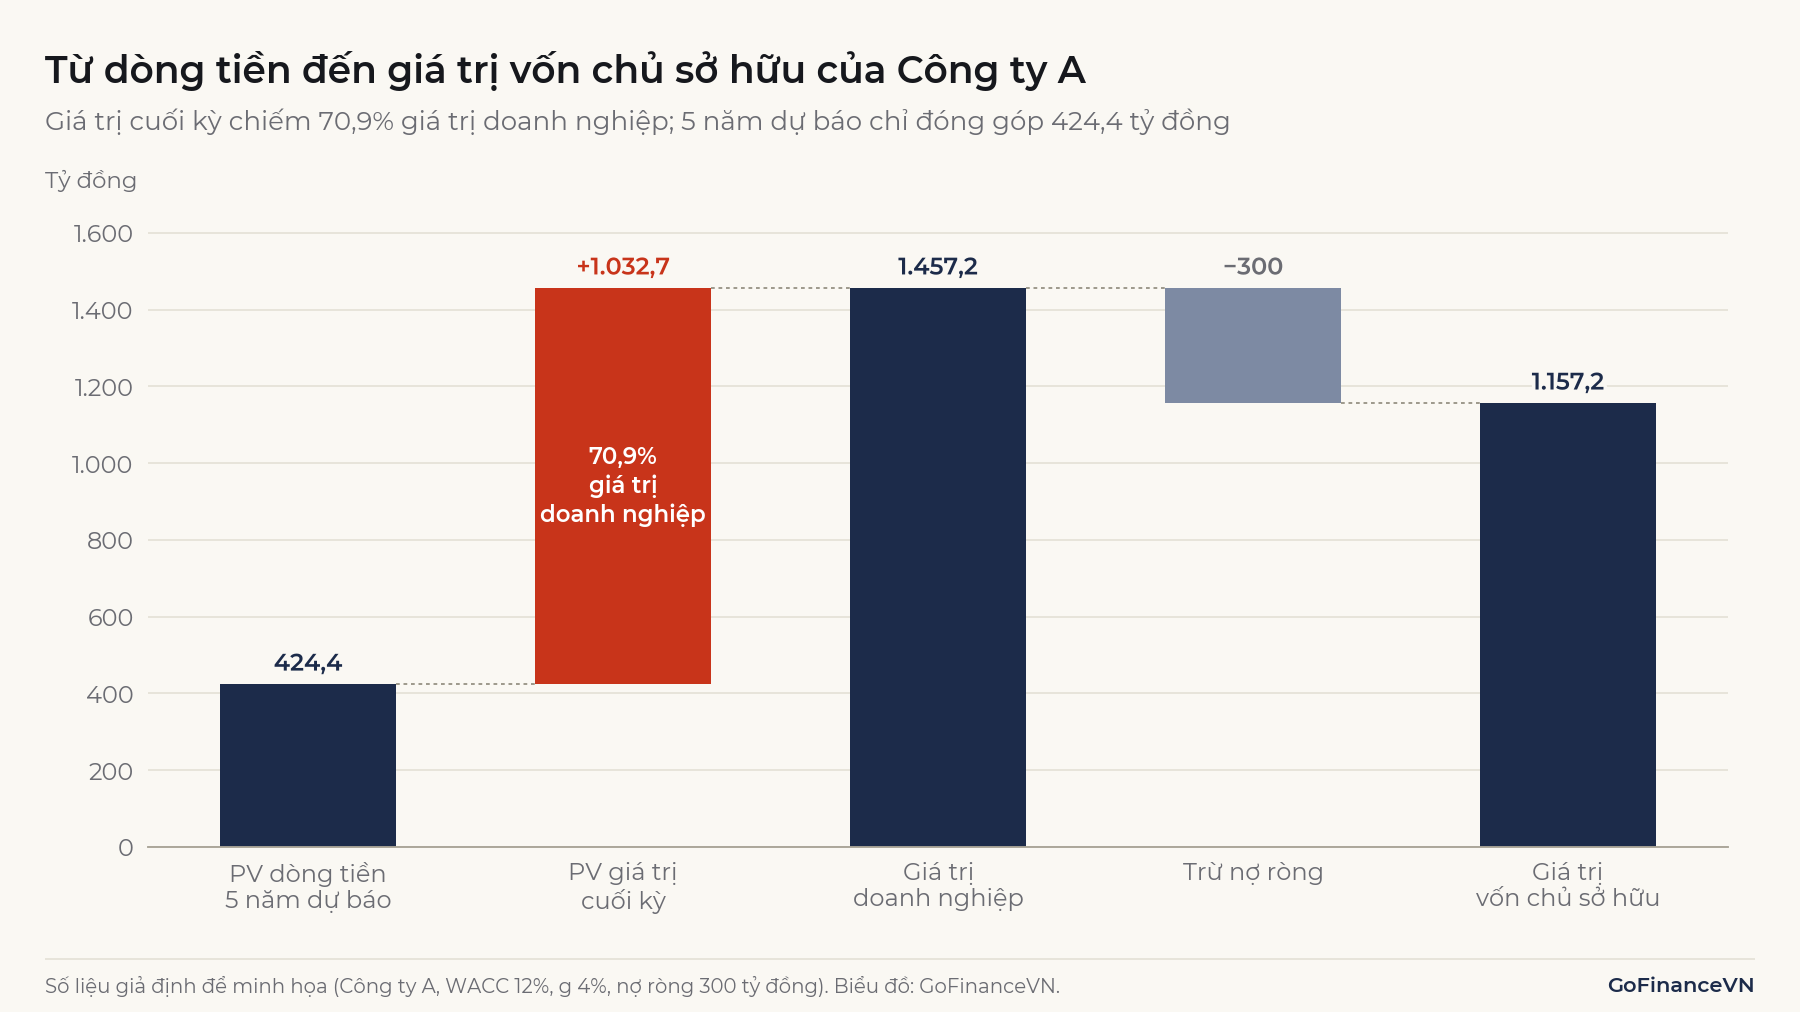
Hình 1 cho thấy điểm cần chú ý nhất của ví dụ: giá trị cuối kỳ chiếm 70,9% giá trị doanh nghiệp, trong khi 5 năm được dự báo chi tiết chỉ đóng góp 424,4 tỷ đồng. Nếu bỏ qua giá trị cuối kỳ, như một số ví dụ phổ biến trên mạng, giá trị mỗi cổ phiếu chỉ còn khoảng 2.489 đồng, tức coi như doanh nghiệp ngừng hoạt động sau năm 5.
Lưu ý: Nếu quên trừ nợ ròng và chia thẳng EV cho số cổ phiếu, kết quả là khoảng 29.143 đồng, cao hơn 26% so với cách tính đúng. EV là giá trị thuộc về cả chủ nợ lẫn cổ đông, không phải riêng cổ đông.
Ví dụ này có thể dựng lại trong Excel để tự thay đổi giả định. Tổng giá trị hiện tại của 5 năm được kiểm tra bằng =NPV(12%, 100, 110, 120, 130, 140), cho kết quả 424,45 (Excel đặt vùng Việt Nam dùng dấu chấm phẩy: =NPV(12%; 100; 110; 120; 130; 140)). Hàm NPV của Excel coi giá trị đầu tiên là dòng tiền cuối năm 1, đúng với giả định của ví dụ.
5. DCF dùng để làm gì?
DCF dùng để ước tính giá trị nội tại, tức giá trị dựa trên khả năng tạo tiền của tài sản, độc lập với giá thị trường tại một thời điểm. Các nhóm sử dụng chính:
- Chuyên viên phân tích cổ phiếu dùng DCF để ước tính giá trị hợp lý và so với giá thị trường.
- Doanh nghiệp và ngân hàng đầu tư dùng DCF khi thẩm định dự án, mua bán sáp nhập (M&A), định giá trước khi phát hành cổ phiếu lần đầu.
- Tổ chức thẩm định giá dùng phương pháp dòng tiền chiết khấu cho tài sản tạo ra thu nhập dự báo được, theo chuẩn mực thẩm định giá (Thông tư 32/2024/TT-BTC; với doanh nghiệp, thêm Thông tư 36/2024/TT-BTC).
- Nhà đầu tư cá nhân dùng DCF ngược: từ giá thị trường hiện tại, tính xem thị trường đang ngầm giả định mức tăng trưởng nào.
DCF phù hợp với doanh nghiệp có dòng tiền dương, tương đối ổn định và dự báo được, như doanh nghiệp tiện ích, hàng tiêu dùng, hạ tầng. DCF khó dùng với doanh nghiệp khởi nghiệp chưa có dòng tiền, doanh nghiệp có dòng tiền biến động mạnh theo chu kỳ hàng hóa, và ngân hàng (vì nợ là "nguyên liệu" kinh doanh nên khó tách dòng tiền cho chủ nợ). Với ngân hàng, người phân tích thường dùng P/B và mô hình thu nhập thặng dư; mô hình chiết khấu cổ tức cũng được dùng thay cho FCFF.
Ghi nhớ: DCF không cho biết giá cổ phiếu sẽ đi về đâu. Kết quả DCF là giá trị ước tính theo một bộ giả định; giá thị trường có thể khác giá trị đó trong thời gian dài.
6. Hạn chế và lưu ý khi sử dụng DCF
DCF chính xác về mặt toán học nhưng chỉ đáng tin bằng các giả định đầu vào. Ba hạn chế cần biết:
6.1. Kết quả rất nhạy với WACC và tốc độ tăng trưởng
Trong ví dụ Công ty A, chỉ cần WACC lệch 1 điểm phần trăm, giá trị mỗi cổ phiếu đã thay đổi từ 19.832 đến 27.404 đồng. Bảng độ nhạy dưới đây cho thấy cùng một bộ dòng tiền 5 năm có thể cho kết quả từ khoảng 17.900 đến 31.800 đồng/cổ phiếu.
| WACC / g | g = 3% | g = 4% | g = 5% |
|---|---|---|---|
| 11% | 24.111 | 27.404 | 31.796 |
| 12% | 20.672 | 23.143 | 26.321 |
| 13% | 17.924 | 19.832 | 22.217 |
Đơn vị: đồng/cổ phiếu. Ví dụ giả định.
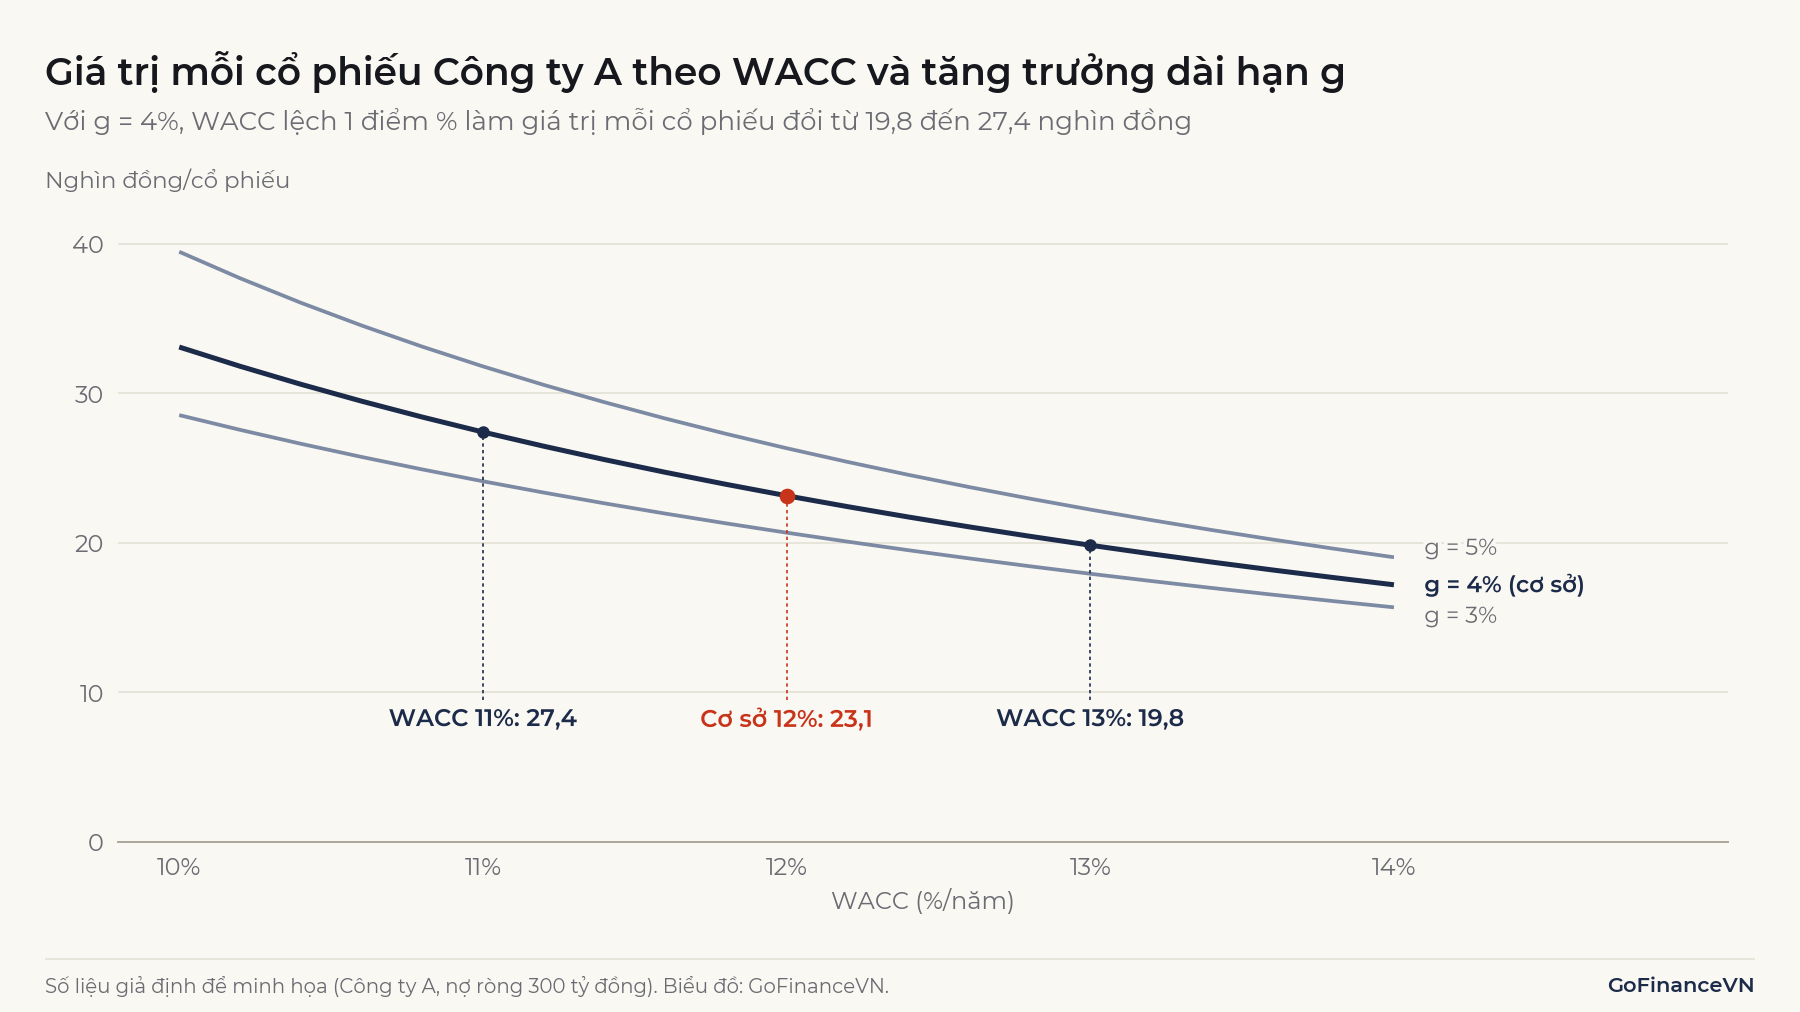
Vì vậy, kết quả DCF nên được trình bày thành một khoảng giá trị kèm bảng độ nhạy. Người đọc báo cáo định giá cũng nên xem bảng giả định trước khi xem con số cuối cùng, vì chỉ cần sửa nhẹ vài giả định là mô hình ra con số khác hẳn.
6.2. Giá trị cuối kỳ quyết định phần lớn kết quả
Với doanh nghiệp hoạt động lâu dài, phần lớn giá trị DCF thường đến từ giá trị cuối kỳ; Damodaran cho rằng điều này là bình thường, như 70,9% trong ví dụ. Bảng dự báo 5 năm có thể rất chi tiết, nhưng phần lớn kết quả vẫn nằm ở một giả định duy nhất về tăng trưởng mãi mãi.
6.3. Ghép sai dòng tiền với suất chiết khấu
Chiết khấu FCFF bằng chi phí vốn chủ sở hữu, hoặc chiết khấu FCFE bằng WACC, đều cho kết quả sai. Lỗi tương tự là dùng dòng tiền danh nghĩa với suất chiết khấu thực, hoặc chọn danh nghĩa cao hơn tăng trưởng danh nghĩa dài hạn của nền kinh tế.
7. Câu hỏi thường gặp
DCF và NPV khác nhau thế nào?
DCF là phương pháp tính giá trị hiện tại của dòng tiền tương lai. Giá trị hiện tại ròng (NPV – Net Present Value) là giá trị hiện tại đó trừ đi khoản tiền phải bỏ ra hôm nay. Trong ví dụ, nếu mua toàn bộ Công ty A với giá 1.000 tỷ đồng cho phần vốn chủ, NPV của thương vụ là 1.157,2 − 1.000 = 157,2 tỷ đồng theo đúng các giả định.
Giá trị DCF cao hơn giá thị trường có nghĩa là gì?
Điều đó chỉ có nghĩa là thị trường đang giả định khác người lập mô hình: dòng tiền thấp hơn, rủi ro cao hơn hoặc tăng trưởng chậm hơn. Cách kiểm tra hữu ích là tìm xem giả định nào khiến DCF bằng giá thị trường, rồi đánh giá giả định đó có hợp lý không.
Kết luận
DCF ước tính giá trị bằng cách quy các dòng tiền tương lai về hôm nay với một suất chiết khấu phản ánh rủi ro. Công thức đơn giản, nhưng kết quả phụ thuộc nhiều vào ba giả định: dòng tiền dự báo, suất chiết khấu và tốc độ tăng trưởng dài hạn. Một mô hình DCF có ích khi người dùng ghép đúng dòng tiền với suất chiết khấu, tính giá trị cuối kỳ hợp lý và xem kết quả như một khoảng giá trị.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Free Cash Flow Valuation (2026 Curriculum, Level II Equity Valuation): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/free-cash-flow-valuation
- Bộ Tài chính, Thông tư 32/2024/TT-BTC ban hành các chuẩn mực thẩm định giá Việt Nam về cách tiếp cận từ thị trường, từ chi phí, từ thu nhập (toàn văn trên LuatVietnam): https://luatvietnam.vn/tai-chinh/thong-tu-32-2024-tt-btc-cua-bo-tai-chinh-ban-hanh-cac-chuan-muc-tham-dinh-gia-viet-nam-ve-cach-tiep-can-tu-thi-truong-cach-tiep-can-tu-chi-phi-cach-tiep-can-tu-thu-nhap-350700-d1.html
- Bộ Tài chính, Thông tư 36/2024/TT-BTC ban hành Chuẩn mực thẩm định giá Việt Nam về thẩm định giá doanh nghiệp (LuatVietnam): https://english.luatvietnam.vn/tai-chinh/circular-36-2024-tt-btc-vietnam-valuation-standards-on-enterprise-valuation-350709-d1.html
- Thời báo Tài chính Việt Nam, Các thông tư hướng dẫn thi hành Luật Giá tiếp tục có hiệu lực (Quyết định 4499/QĐ-BTC): https://thoibaotaichinhvietnam.vn/cac-thong-tu-huong-dan-thi-hanh-luat-gia-tiep-tuc-co-hieu-luc-190055.html
- Bộ Tài chính, Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp (LuatVietnam): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Bộ Tài chính, Thông tư 43/2026/TT-BTC ngày 20/04/2026 sửa đổi Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất, có mẫu B 03-DN/HN (LuatVietnam): https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- Aswath Damodaran, Closure in Valuation (bài giảng NYU Stern): https://pages.stern.nyu.edu/~adamodar/podcasts/valUGspr23/session12slides.pdf
- Aswath Damodaran, Myth 5.5: The Terminal Value ate my DCF! (Musings on Markets, 30/11/2016): https://aswathdamodaran.blogspot.com/2016/11/myth-55-terminal-value-ate-my-dcf.html
- Microsoft Support, NPV function: https://support.microsoft.com/en-us/office/npv-function-8672cb67-2576-4d07-b67b-ac28acf2a568
Đọc tiếp: Giá trị thời gian của tiền là gì?