Tái cân bằng danh mục là gì? Cách tính, các phương pháp và lưu ý
Tái cân bằng danh mục (rebalancing) là việc mua bán định kỳ hoặc khi cần để đưa tỷ trọng các tài sản trong danh mục trở về tỷ trọng mục tiêu đã chọn. Tỷ trọng bị lệch vì các tài sản tăng giảm khác nhau, và khi lệch đủ xa, danh mục mang mức rủi ro khác với mức nhà đầu tư đã định. Hiểu cơ chế này giúp người đọc biết khi nào cần điều chỉnh, điều chỉnh bao nhiêu, và vì sao tái cân bằng chủ yếu là công cụ kiểm soát rủi ro chứ không phải cách tăng lợi nhuận.
1. Tái cân bằng danh mục là gì?
Tái cân bằng danh mục là việc điều chỉnh tỷ trọng các tài sản để danh mục sát trở lại với phân bổ tài sản chiến lược (strategic asset allocation). CFA Institute mô tả tái cân bằng là "kỷ luật điều chỉnh tỷ trọng danh mục để khớp hơn với phân bổ tài sản chiến lược" (nguyên văn: the discipline of adjusting portfolio weights to more closely align with the strategic asset allocation). Ủy ban Chứng khoán Hoa Kỳ (SEC) diễn đạt ngắn hơn: tái cân bằng là đưa danh mục về tỷ lệ phân bổ tài sản ban đầu.
Điểm xuất phát của tái cân bằng là một tỷ trọng mục tiêu đã chọn trước, ví dụ 60% cổ phiếu và 40% trái phiếu. Tỷ trọng này phản ánh mức rủi ro mà nhà đầu tư chấp nhận. Tái cân bằng không chọn tỷ trọng mới, mà chỉ giữ cho danh mục không trôi khỏi tỷ trọng đã chọn.
2. Vì sao tỷ trọng danh mục bị lệch khỏi mục tiêu?
Tỷ trọng bị lệch vì mỗi tài sản có lợi suất khác nhau, nên tài sản tăng nhanh hơn sẽ chiếm phần lớn hơn trong tổng giá trị dù nhà đầu tư không mua thêm. Hiện tượng này gọi là trôi tỷ trọng (portfolio drift).
Với danh mục hai tài sản, tỷ trọng cổ phiếu sau một kỳ được tính như sau:
Trong đó:
- : tỷ trọng cổ phiếu đầu kỳ.
- , : lợi suất của cổ phiếu và trái phiếu trong kỳ.
- : tỷ trọng cổ phiếu cuối kỳ, trước khi giao dịch.
Công thức cho thấy tỷ trọng chỉ đứng yên khi hai tài sản có cùng lợi suất. Vì cổ phiếu thường có lợi suất kỳ vọng cao hơn trái phiếu, một danh mục không bao giờ được tái cân bằng có xu hướng nghiêng dần về cổ phiếu theo thời gian, tức rủi ro tăng dần mà nhà đầu tư không chủ động chọn.
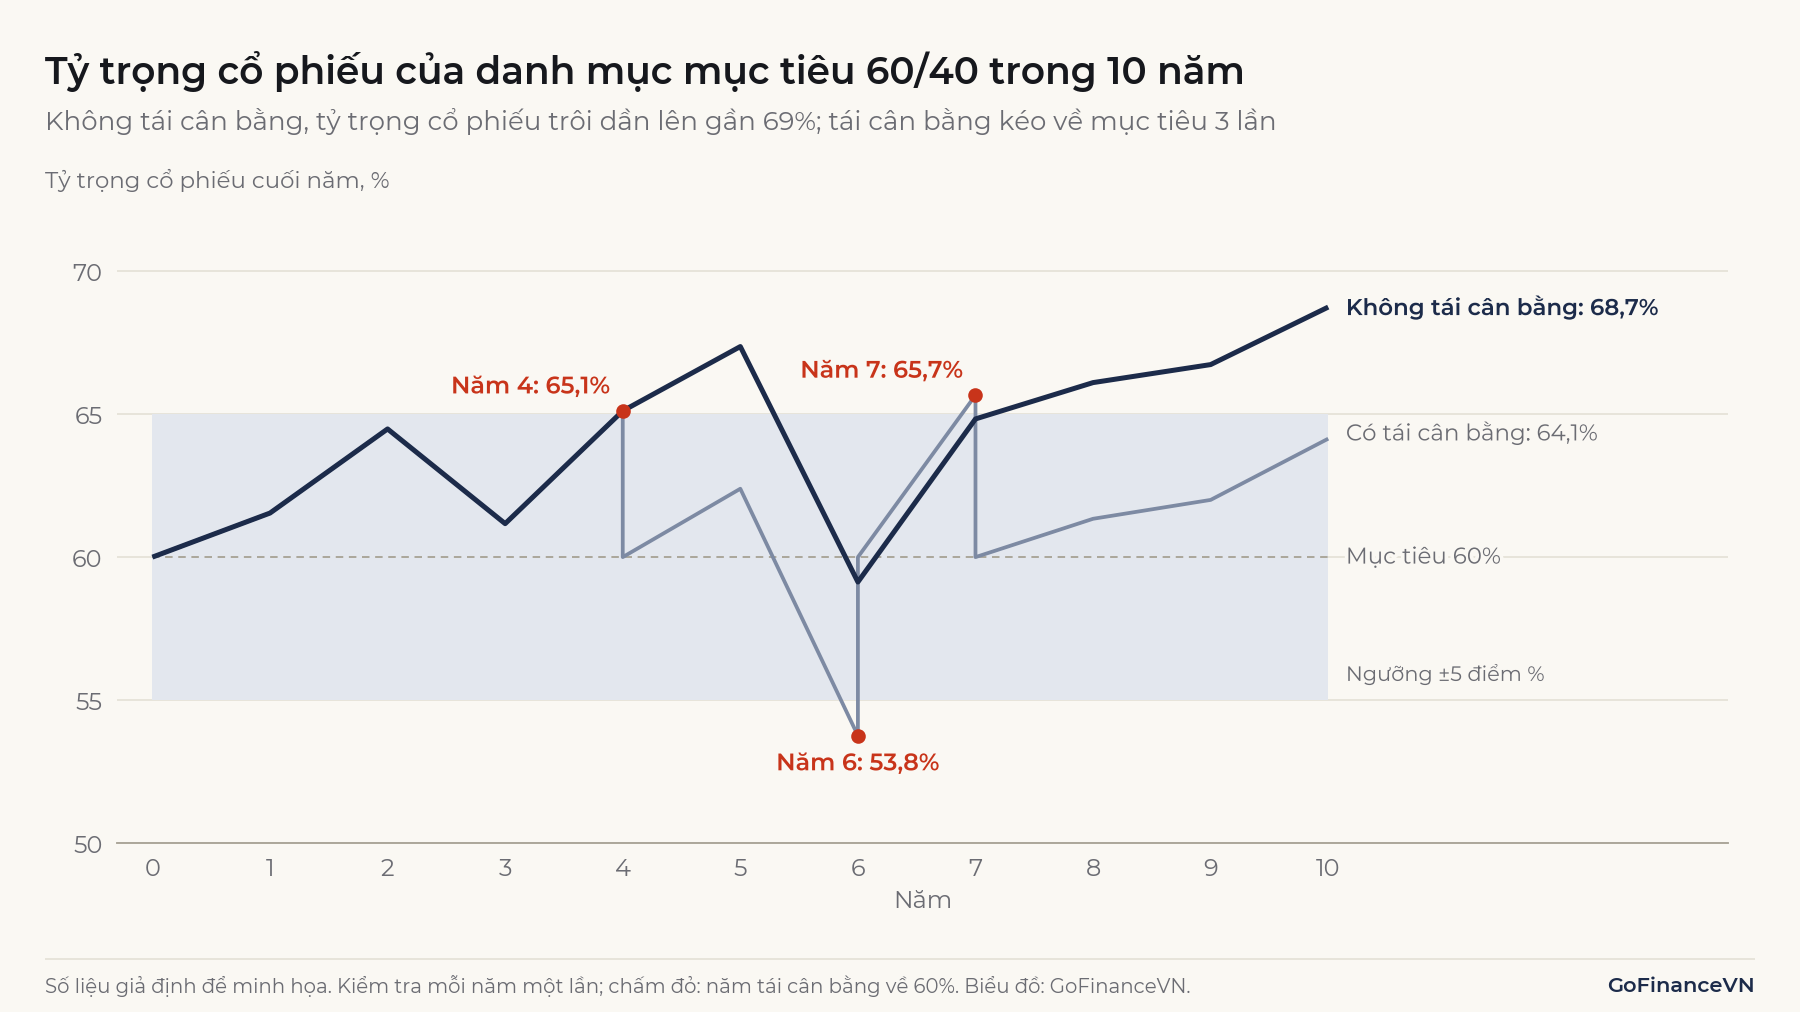
Hình 1 minh họa danh mục mục tiêu 60/40 trong 10 năm với lợi suất giả định. Nếu không làm gì, tỷ trọng cổ phiếu lên 68,7% vào cuối năm 10. Nếu kiểm tra mỗi năm một lần và đưa về 60% khi lệch từ 5 điểm phần trăm trở lên, danh mục phải giao dịch ba lần: năm 4 (65,1%), năm 6 (53,8%, sau một năm cổ phiếu giảm 25%) và năm 7 (65,7%).
3. Cách tính số tiền cần mua bán khi tái cân bằng
Số tiền cần giao dịch với mỗi tài sản bằng chênh lệch giữa tỷ trọng mục tiêu và tỷ trọng hiện tại, nhân với tổng giá trị danh mục:
Trong đó là tỷ trọng mục tiêu của tài sản , là tỷ trọng hiện tại và là tổng giá trị danh mục. dương là số tiền cần mua thêm, âm là số tiền cần bán bớt.
Giả định một nhà đầu tư có 1.000 triệu đồng, phân bổ 60% cổ phiếu và 40% trái phiếu. Sau một năm, phần cổ phiếu tăng 30%, phần trái phiếu tăng 5%:
| Khoản mục | Đầu năm (triệu đồng) | Lợi suất trong năm | Cuối năm (triệu đồng) | Tỷ trọng cuối năm | Giá trị mục tiêu (triệu đồng) | Cần giao dịch (triệu đồng) |
|---|---|---|---|---|---|---|
| Cổ phiếu | 600 | +30% | 780 | 65% | 720 | Bán 60 |
| Trái phiếu | 400 | +5% | 420 | 35% | 480 | Mua 60 |
| Tổng | 1.000 | +20% | 1.200 | 100% | 1.200 |
Từng bước: giá trị cuối năm của cổ phiếu là , của trái phiếu là , tổng 1.200 triệu đồng. Tỷ trọng cổ phiếu là , lệch 5 điểm phần trăm so với mục tiêu. Số tiền cần bán là triệu đồng, và 60 triệu đồng này dùng để mua trái phiếu.
Ví dụ: Nếu nhà đầu tư sắp nạp thêm tiền, có thể tái cân bằng mà không cần bán. Để cổ phiếu 780 triệu đồng chiếm đúng 60%, tổng danh mục cần là triệu đồng. Nạp thêm 100 triệu đồng và dùng toàn bộ để mua trái phiếu, danh mục trở về 780/520, tức 60/40.
Cách dùng dòng tiền mới, cổ tức và tiền lãi để mua tài sản đang thiếu tỷ trọng giúp giảm số lần bán và chi phí giao dịch. Nhà đầu tư góp vốn đều đặn theo kỳ có thể kết hợp cách này với việc mua định kỳ. Cách đầu tư một khoản cố định theo kỳ được trình bày trong bài Đầu tư định kỳ (DCA) là gì?
4. Các cách tái cân bằng danh mục
Có ba cách xác định thời điểm tái cân bằng: theo lịch, theo ngưỡng, và kết hợp lịch với ngưỡng. Nghiên cứu "Best practices for portfolio rebalancing" của Vanguard (Jaconetti, Kinniry và Zilbering, 2010) dùng đúng cách phân loại này.
| Cách làm | Khi nào giao dịch | Ưu điểm | Nhược điểm |
|---|---|---|---|
| Theo lịch (calendar rebalancing) | Vào ngày cố định (mỗi quý, mỗi năm), dù lệch nhiều hay ít | Đơn giản, không cần theo dõi giữa các kỳ | Có thể giao dịch khi lệch rất nhỏ, hoặc để danh mục lệch xa giữa hai kỳ |
| Theo ngưỡng (percentage-range rebalancing) | Khi tỷ trọng vượt ra ngoài một khoảng quanh mục tiêu | Kiểm soát tỷ trọng chặt hơn | Phải theo dõi thường xuyên |
| Kết hợp lịch và ngưỡng | Kiểm tra theo lịch, chỉ giao dịch nếu lúc đó đã vượt ngưỡng | Ít giao dịch, vẫn giữ rủi ro gần mục tiêu | Giữa hai lần kiểm tra, danh mục vẫn có thể lệch quá ngưỡng |
Với cách theo ngưỡng, khoảng cho phép có thể tính theo hai kiểu. Kiểu độ rộng cố định: mục tiêu 60% với ngưỡng ±5 điểm phần trăm cho khoảng 55–65%. Kiểu tỷ lệ so với mục tiêu: ngưỡng ±10% của 60% cho khoảng 54–66%. CFA Institute nêu thêm kiểu thứ ba là khoảng theo độ biến động của tài sản.
Độ rộng của khoảng là một đánh đổi giữa kiểm soát rủi ro và chi phí. CFA Institute liệt kê các yếu tố cần cân nhắc gồm chi phí giao dịch, mức ngại rủi ro, tương quan giữa các lớp tài sản, độ biến động, thuế và thanh khoản của tài sản. Chi phí giao dịch càng cao thì phần lợi ích từ việc giữ sát mục tiêu càng bị chi phí lấy đi nhiều, nên khoảng cho phép thường được đặt rộng hơn; tài sản kém thanh khoản có chi phí giao dịch cao nên cũng thuộc trường hợp này. Vanguard (2010) có nhận định cùng chiều: khi có thuế hoặc chi phí thời gian, công sức đáng kể, tái cân bằng hằng năm thường phù hợp hơn tần suất dày hơn.
Khi đã quyết định giao dịch, nhà đầu tư có thể đưa danh mục về đúng mục tiêu hoặc chỉ về mép của khoảng. Vanguard phân tích rằng nếu chi phí chủ yếu là cố định (thời gian, công sức), đưa về đúng mục tiêu hợp lý hơn vì giảm số lần giao dịch sau đó; nếu chi phí tỷ lệ với giá trị giao dịch (phí, thuế), đưa về mép khoảng giúp giao dịch ít tiền nhất.
5. Tái cân bằng có làm tăng lợi nhuận không?
Không nhất thiết. Mục tiêu chính của tái cân bằng là giữ rủi ro gần mức mục tiêu, không phải tối đa hóa lợi nhuận. Vanguard viết thẳng điều này trong phần tóm tắt nghiên cứu năm 2010 (nguyên văn: the primary goal of a rebalancing strategy is to minimize risk relative to a target asset allocation, rather than to maximize returns).
5.1. Kết quả nghiên cứu của Vanguard
Nghiên cứu mô phỏng danh mục mục tiêu 60% cổ phiếu, 40% trái phiếu trên dữ liệu thị trường Mỹ từ 1926 đến 2009, không tính thuế, lợi suất danh nghĩa tính bằng USD:
| Cách làm | Tỷ trọng cổ phiếu bình quân | Lợi suất bình quân năm | Độ lệch chuẩn năm | Số lần tái cân bằng |
|---|---|---|---|---|
| Hằng tháng | 60,1% | 8,5% | 12,1% | 1.008 |
| Hằng quý | 60,2% | 8,6% | 12,2% | 335 |
| Hằng năm | 60,5% | 8,6% | 11,9% | 83 |
| Không bao giờ | 84,1% | 9,1% | 14,4% | 0 |
Nguồn: Jaconetti, Kinniry và Zilbering (2010), Vanguard Research, Figure 6. Không có dòng tiền vào ra; cổ tức và tiền lãi được tái đầu tư; không tính thuế.
Danh mục không bao giờ tái cân bằng có lợi suất cao hơn, nhưng đó là vì nó đã thành một danh mục khác: tỷ trọng cổ phiếu trôi lên bình quân 84,1%, có lúc khoảng 99%. Đổi lại, độ lệch chuẩn tăng từ 11,9% lên 14,4%. Giữa các tần suất tái cân bằng, lợi suất và rủi ro gần như bằng nhau, nhưng số lần tái cân bằng khi làm hằng tháng gấp khoảng 12 lần khi làm hằng năm (1.008 so với 83). Vanguard kết luận không có tần suất hay ngưỡng tối ưu chung; với phần lớn danh mục cổ phiếu và trái phiếu đa dạng hóa rộng, kiểm tra mỗi năm hoặc nửa năm một lần với ngưỡng khoảng 5 điểm phần trăm là mức cân bằng hợp lý giữa kiểm soát rủi ro và chi phí.
Cần đọc đúng giới hạn của kết quả này: đây là dữ liệu lịch sử của Mỹ, chỉ gồm hai lớp tài sản đã đa dạng hóa rộng và không tính chi phí giao dịch. Kết quả không áp dụng nguyên vẹn cho danh mục vài mã cổ phiếu hay cho thị trường khác.
5.2. Khi nào tái cân bằng có lợi, khi nào bất lợi
Tái cân bằng về tỷ trọng cố định nghĩa là bán bớt tài sản vừa tăng và mua thêm tài sản vừa giảm. Perold và Sharpe (1988), trong bài "Dynamic Strategies for Asset Allocation" đăng trên Financial Analysts Journal, gọi đây là chiến lược tỷ lệ cố định (constant-mix) và chỉ ra rằng nó cho kết quả tốt nhất trong thị trường "tương đối không có xu hướng nhưng biến động" (nguyên văn: relatively trendless but volatile markets), đồng thời có ít khả năng bảo vệ khi giảm và ít phần tăng hơn so với chiến lược mua và giữ.
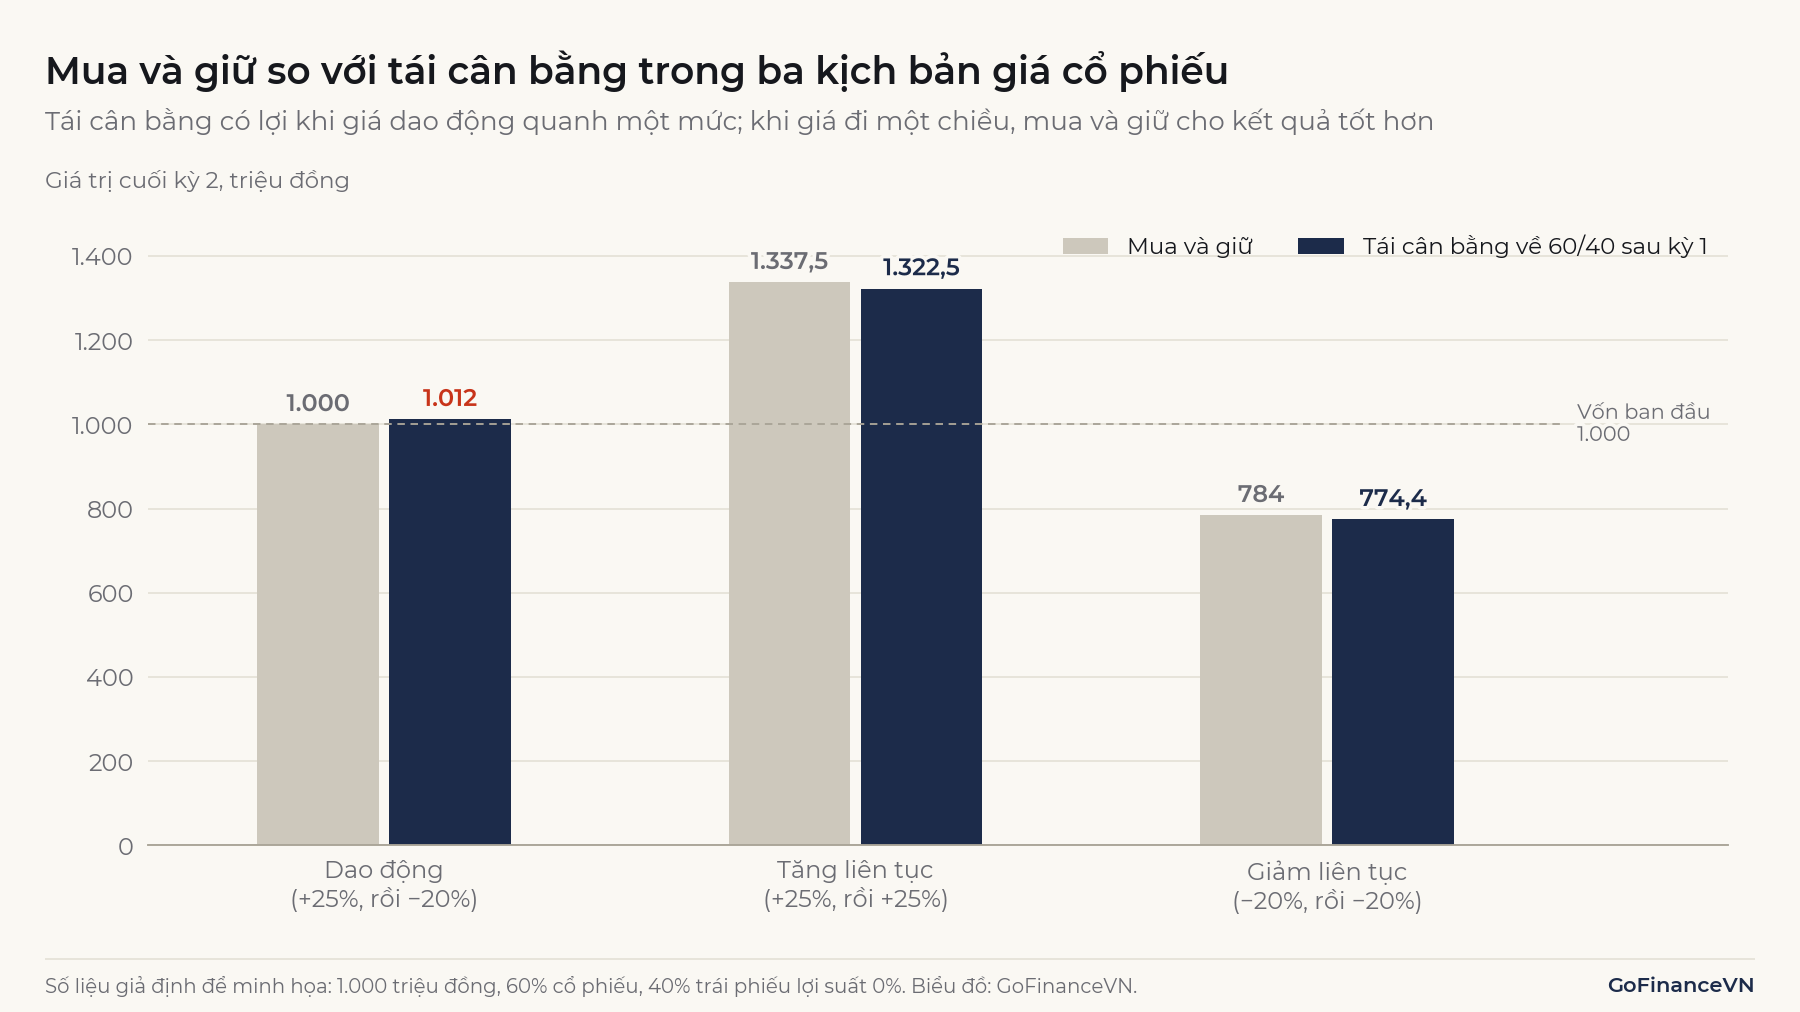
Ví dụ giả định dưới đây kiểm tra nhận định đó. Danh mục 1.000 triệu đồng, 60% cổ phiếu và 40% trái phiếu; để dễ theo dõi, giả định trái phiếu có lợi suất 0%. Danh mục tái cân bằng về 60/40 sau kỳ 1; danh mục còn lại mua và giữ.
| Kịch bản cổ phiếu | Mua và giữ (triệu đồng) | Tái cân bằng (triệu đồng) | Chênh lệch |
|---|---|---|---|
| Dao động: +25%, rồi −20% | 1.000 | 1.012 | +12 |
| Tăng liên tục: +25%, rồi +25% | 1.337,5 | 1.322,5 | −15 |
| Giảm liên tục: −20%, rồi −20% | 784 | 774,4 | −9,6 |
Ở kịch bản dao động, sau kỳ 1 cổ phiếu lên 750 triệu đồng, tổng danh mục 1.150 triệu đồng; tái cân bằng bán 60 triệu đồng cổ phiếu để về 690/460. Kỳ 2 cổ phiếu giảm 20%, phần 60 triệu đồng đã bán tránh được khoản lỗ 12 triệu đồng. Ở kịch bản tăng liên tục, cũng 60 triệu đồng đó đã bị bán trước một kỳ tăng 25%, nên danh mục bỏ lỡ 15 triệu đồng. Ở kịch bản giảm liên tục, tái cân bằng mua thêm 48 triệu đồng cổ phiếu sau kỳ 1 và chịu thêm 9,6 triệu đồng lỗ ở kỳ 2.
Lưu ý: Câu "tái cân bằng giúp mua thấp bán cao" chỉ đúng khi giá quay đầu sau đó. Tái cân bằng không dự báo giá; nó chỉ giữ tỷ trọng. Khi thị trường đi một chiều kéo dài, tái cân bằng cho kết quả kém hơn mua và giữ, và đó là cái giá của việc giữ rủi ro ở mức đã chọn.
6. Tái cân bằng và tái cơ cấu danh mục khác nhau thế nào?
Tái cân bằng giữ nguyên tỷ trọng mục tiêu và chỉ đưa danh mục về đó; tái cơ cấu danh mục là thay đổi chính tỷ trọng mục tiêu hoặc thay đổi thành phần danh mục. Ví dụ, nhà đầu tư chuyển từ 60/40 sang 40/60 vì sắp cần dùng tiền là một quyết định phân bổ tài sản mới, không phải tái cân bằng.
Cũng cần phân biệt với việc quỹ ETF điều chỉnh danh mục. Một quỹ ETF mô phỏng chỉ số sẽ mua bán theo kỳ xem xét của chỉ số, khi bộ chỉ số thêm, bớt cổ phiếu hoặc thay đổi tỷ trọng theo quy tắc của nhà cung cấp chỉ số. Hoạt động này thường cũng được gọi là "cơ cấu danh mục" hoặc "tái cân bằng", nhưng mục tiêu là bám sát chỉ số chứ không phải giữ một tỷ lệ phân bổ tài sản do nhà đầu tư chọn. Mức chênh lệch giữa lợi suất của quỹ và chỉ số được đo bằng tracking error.
7. Hạn chế và lưu ý khi tái cân bằng
Tái cân bằng có chi phí, khó thực hiện với tài sản kém thanh khoản, và chỉ có ý nghĩa khi tỷ trọng mục tiêu đã được chọn hợp lý. Ngoài ra, như ví dụ ở mục 5.2, cùng một quy tắc có thể tốt hơn hoặc kém hơn mua và giữ tùy đường đi của giá, nên không nên đánh giá quy tắc qua một giai đoạn ngắn.
7.1. Chi phí giao dịch và thuế
Mỗi lần tái cân bằng phát sinh phí giao dịch, chênh lệch giá mua bán và các khoản thuế khi bán (nếu có). Như bảng ở mục 5.1, tái cân bằng hằng tháng cần 1.008 lần tái cân bằng so với 83 lần nếu làm hằng năm, trong khi độ lệch chuẩn gần như bằng nhau (12,1% so với 11,9%). Tần suất cao hơn không có nghĩa là kiểm soát tốt hơn đáng kể.
7.2. Tài sản kém thanh khoản
Với tài sản khó mua bán nhanh, như bất động sản hoặc cổ phiếu thanh khoản thấp, giao dịch để về đúng tỷ trọng có thể tốn kém hoặc không thực hiện được ngay. Trường hợp này thường dùng khoảng rộng hơn hoặc điều chỉnh dần bằng dòng tiền mới.
7.3. Tái cân bằng không thay thế việc chọn tỷ trọng
Tái cân bằng chỉ giữ danh mục ở tỷ trọng đã chọn. Nếu tỷ trọng mục tiêu không phù hợp với thời hạn đầu tư và khả năng chịu rủi ro của nhà đầu tư, tái cân bằng đều đặn chỉ giữ chặt một phân bổ không phù hợp. Cách các tài sản kết hợp với nhau để giảm rủi ro được giải thích trong bài Đa dạng hóa danh mục đầu tư là gì?.
8. Câu hỏi thường gặp
Bao lâu nên tái cân bằng danh mục một lần?
Không có tần suất tối ưu chung. Nghiên cứu của Vanguard cho thấy tái cân bằng hằng tháng, hằng quý hay hằng năm cho kết quả rủi ro và lợi suất gần nhau, khác biệt chủ yếu ở số lần giao dịch và chi phí. Trang hướng dẫn nhà đầu tư của Vanguard dùng ví dụ danh mục mục tiêu 70/30 đã trôi thành 76/24, lệch 6 điểm phần trăm, vượt ngưỡng 5 điểm phần trăm nên cần điều chỉnh. Lựa chọn cụ thể phụ thuộc vào chi phí giao dịch và mức lệch mà mỗi nhà đầu tư chấp nhận được.
Danh mục toàn cổ phiếu có cần tái cân bằng không?
Tùy cách đặt tỷ trọng. Nếu danh mục đặt tỷ trọng cố định cho từng cổ phiếu hoặc từng ngành, ví dụ mỗi mã 10%, tỷ trọng sẽ trôi theo giá và cần tái cân bằng như danh mục nhiều lớp tài sản. Nếu danh mục nắm cổ phiếu theo tỷ trọng vốn hóa, tỷ trọng tự thay đổi cùng giá nên không cần giao dịch khi giá biến động; chỉ cần điều chỉnh khi thành phần danh mục hoặc số cổ phiếu lưu hành thay đổi.
Tái cân bằng ảnh hưởng thế nào đến lợi suất kỳ vọng?
Lợi suất kỳ vọng của danh mục là bình quân gia quyền lợi suất kỳ vọng của các tài sản, nên nó phụ thuộc vào tỷ trọng. Khi danh mục trôi về phía cổ phiếu, lợi suất kỳ vọng và rủi ro cùng tăng; tái cân bằng kéo cả hai về mức của tỷ trọng mục tiêu. Cách tính được trình bày trong bài Lợi suất kỳ vọng là gì?.
Kết luận
Tái cân bằng danh mục là đưa tỷ trọng các tài sản về mức mục tiêu sau khi chúng trôi đi do lợi suất khác nhau. Số tiền cần giao dịch tính đơn giản bằng chênh lệch tỷ trọng nhân với giá trị danh mục, và có thể giảm bằng cách dùng dòng tiền mới. Giá trị chính của tái cân bằng là giữ rủi ro ở mức đã chọn; nó không bảo đảm lợi suất cao hơn, và trong thị trường đi một chiều có thể cho kết quả kém hơn mua và giữ.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, "Overview of Asset Allocation" (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/overview-asset-allocation
- Jaconetti, C. M., Kinniry, F. M. và Zilbering, Y. (2010), "Best practices for portfolio rebalancing", Vanguard Research.
- Vanguard, "Rebalancing your portfolio": https://investor.vanguard.com/investor-resources-education/portfolio-management/rebalancing-your-portfolio
- Perold, A. F. và Sharpe, W. F. (1988), "Dynamic Strategies for Asset Allocation", Financial Analysts Journal, 44(1): https://doi.org/10.2469/faj.v44.n1.16
- U.S. SEC, "Beginners' Guide to Asset Allocation, Diversification, and Rebalancing": https://www.investor.gov/sites/investorgov/files/2019-02/Beginners-Guide-to-Asset-Allocation.pdf
Đọc tiếp: Đa dạng hóa danh mục đầu tư là gì? Cơ chế, ví dụ và giới hạn