Định giá doanh nghiệp là gì? Các phương pháp phổ biến và ví dụ
Định giá doanh nghiệp (business valuation, thường gọi tắt là valuation) là quá trình ước tính giá trị kinh tế của một doanh nghiệp hoặc phần vốn chủ sở hữu của nó tại một thời điểm, dựa trên dòng tiền, lợi nhuận và tài sản mà doanh nghiệp tạo ra hoặc nắm giữ. Kết quả định giá được dùng khi mua bán, sáp nhập, góp vốn, phát hành cổ phiếu và khi nhà đầu tư so sánh giá trị ước tính với giá cổ phiếu trên thị trường.
1. Định giá doanh nghiệp là gì?
Định giá doanh nghiệp là việc ước tính một doanh nghiệp đáng giá bao nhiêu tiền, dựa trên những gì nó có thể mang lại cho người sở hữu. Kết quả là một con số ước tính hoặc một khoảng giá trị, phụ thuộc vào giả định của người định giá, không phải một sự thật được đo đếm.
Trước hết cần phân biệt giá trị và giá. Giá là con số đã giao dịch, ví dụ giá khớp lệnh của cổ phiếu hôm nay. Giá trị là con số người phân tích ước tính. Chương trình CFA định nghĩa giá trị nội tại (intrinsic value) là "giá trị của tài sản khi có hiểu biết đầy đủ, mang tính giả định, về tài sản đó" (nguyên văn: its value given a hypothetically complete understanding …). Vì không ai có hiểu biết đầy đủ, mọi kết quả định giá đều là ước tính của giá trị nội tại.
Định giá cũng phụ thuộc vào giả định doanh nghiệp còn hoạt động hay không. Giá trị hoạt động liên tục (going-concern value) giả định doanh nghiệp tiếp tục kinh doanh trong tương lai có thể thấy trước. Giá trị thanh lý (liquidation value) là giá trị khi doanh nghiệp giải thể và tài sản được bán riêng lẻ. Với doanh nghiệp đang có lãi, giá trị thanh lý thường thấp hơn giá trị hoạt động liên tục.
Tại Việt Nam, định giá doanh nghiệp xuất hiện ở hai bối cảnh:
- Thẩm định giá doanh nghiệp theo pháp luật: do doanh nghiệp thẩm định giá thực hiện, theo Chuẩn mực thẩm định giá Việt Nam về thẩm định giá doanh nghiệp ban hành kèm Thông tư 36/2024/TT-BTC (hiệu lực từ 01/7/2024, thay Thông tư 28/2021/TT-BTC). Chuẩn mực này phân biệt ba loại giá trị theo giả thiết về tình trạng hoạt động: giá trị hoạt động liên tục, giá trị hoạt động có thời hạn và giá trị thanh lý. Đến 11/2026, thông tư này chưa bị sửa đổi và tiếp tục có hiệu lực theo Quyết định 4499/QĐ-BTC.
- Định giá trong phân tích đầu tư: do chuyên viên phân tích của công ty chứng khoán, quỹ đầu tư hoặc chính nhà đầu tư thực hiện, để so sánh giá trị ước tính với giá thị trường.
2. Giá trị doanh nghiệp và giá trị vốn chủ sở hữu khác nhau thế nào?
Giá trị doanh nghiệp (EV – Enterprise Value) là giá trị toàn bộ hoạt động kinh doanh, thuộc về cả chủ nợ và cổ đông, còn giá trị vốn chủ sở hữu (equity value) là phần còn lại cho cổ đông sau khi trả hết nợ.
Dạng đơn giản của phép chuyển đổi là:
Phần "nợ vay trừ tiền" gọi là nợ ròng. Trong thực tế còn phải trừ cổ phiếu ưu đãi, lợi ích cổ đông không kiểm soát và cộng tài sản phi hoạt động. Chia giá trị vốn chủ sở hữu cho số cổ phiếu đang lưu hành sẽ được giá trị mỗi cổ phiếu. Cách tính và các khoản điều chỉnh được trình bày trong bài Enterprise Value (EV) là gì?
Lưu ý: DCF với dòng tiền tự do của doanh nghiệp và bội số EV/EBITDA cho ra giá trị doanh nghiệp, phải trừ nợ ròng mới thành giá trị của cổ đông. Bội số P/E và P/B cho ra thẳng giá trị vốn chủ sở hữu.
3. Các phương pháp định giá doanh nghiệp phổ biến
Các phương pháp định giá doanh nghiệp được chia thành ba nhóm: dựa trên thu nhập, dựa trên thị trường và dựa trên tài sản. Trong hệ thống chuẩn mực thẩm định giá Việt Nam, ba nhóm này tương ứng với cách tiếp cận từ thu nhập, từ thị trường và từ chi phí, được quy định chung tại Thông tư 32/2024/TT-BTC (hiệu lực từ 01/7/2024); Thông tư 36/2024/TT-BTC hướng dẫn cách áp dụng khi thẩm định giá doanh nghiệp. Chương trình CFA gọi nhóm thu nhập là định giá tuyệt đối (absolute valuation) và nhóm so sánh là định giá tương đối (relative valuation).
3.1. Phương pháp chiết khấu dòng tiền (DCF)
Phương pháp chiết khấu dòng tiền (DCF – Discounted Cash Flow) tính giá trị bằng tổng giá trị hiện tại của các dòng tiền doanh nghiệp tạo ra trong tương lai, theo nguyên lý giá trị thời gian của tiền. Dòng tiền có thể là dòng tiền tự do của doanh nghiệp (FCFF – Free Cash Flow to the Firm), dòng tiền tự do vốn chủ sở hữu (FCFE) hoặc cổ tức (DDM). Với FCFF, công thức là:
Dòng tiền của năm dự phóng (thường 5–10 năm) được chiết khấu bằng chi phí vốn bình quân gia quyền (WACC – Weighted Average Cost of Capital), còn giá trị cuối kỳ đại diện cho mọi năm sau đó, thường tính theo tốc độ tăng trưởng dài hạn nhỏ hơn WACC. Chi tiết từng bước có trong các bài DCF là gì?, Dòng tiền tự do (FCF) là gì? và WACC là gì?
3.2. Phương pháp so sánh (định giá theo bội số)
Phương pháp so sánh ước tính giá trị doanh nghiệp bằng cách nhân một chỉ tiêu tài chính của nó với bội số mà thị trường đang trả cho các doanh nghiệp tương tự (Thông tư 36/2024 gọi là phương pháp tỷ số bình quân). Ba bội số hay dùng là P/E (giá trên lợi nhuận), P/B (giá trên giá trị sổ sách) và EV/EBITDA:
Cách làm này nhanh và phản ánh mặt bằng giá hiện tại của thị trường, nhưng chỉ cho biết doanh nghiệp đắt hay rẻ so với nhóm so sánh: nếu cả ngành đang được định giá cao, kết quả cũng sẽ cao. Cách đọc bội số phổ biến nhất được trình bày trong bài P/E là gì?
3.3. Phương pháp tài sản
Phương pháp tài sản xác định giá trị vốn chủ sở hữu bằng tổng giá trị tài sản đã đánh giá lại trừ đi toàn bộ nợ phải trả. Khác với việc đọc thẳng vốn chủ sở hữu trên báo cáo tài chính, từng tài sản được đưa về giá trị hiện tại: đất ghi theo giá gốc được định giá lại theo giá thị trường, khoản phải thu khó đòi được trừ bớt, hàng tồn kho lỗi thời được ghi giảm.
Phương pháp này phù hợp với doanh nghiệp mà giá trị nằm chủ yếu ở tài sản hữu hình, như công ty bất động sản, công ty đầu tư, hoặc doanh nghiệp sắp thanh lý. Nó thường đánh giá thấp doanh nghiệp có giá trị nằm ở thương hiệu, công nghệ, tệp khách hàng, vì những thứ này thường không được ghi nhận đầy đủ trên báo cáo tình hình tài chính (tên mới của bảng cân đối kế toán theo Thông tư 99/2025/TT-BTC, từ năm tài chính 2026).
4. Ví dụ định giá Công ty X bằng ba phương pháp
Ví dụ dưới đây định giá một công ty giả định, Công ty X, bằng cả ba nhóm phương pháp. Số liệu năm gần nhất (đơn vị: tỷ đồng):
| Chỉ tiêu | Giá trị |
|---|---|
| Lợi nhuận sau thuế | 120 |
| EBITDA | 260 |
| Vốn chủ sở hữu trên sổ sách | 800 |
| Nợ vay | 400 |
| Tiền và tương đương tiền | 100 |
| Số cổ phiếu đang lưu hành | 50 triệu cổ phiếu |
4.1. Phương pháp tài sản
Đất của công ty ghi theo giá gốc, định giá lại cao hơn 150 tỷ đồng; một số khoản phải thu khó thu hồi, cần trừ 50 tỷ đồng. Tài sản thuần điều chỉnh là tỷ đồng, tương đương 18.000 đồng/cổ phiếu.
4.2. Phương pháp so sánh
Giả sử nhóm doanh nghiệp tương tự có P/E trung vị 10 lần và EV/EBITDA trung vị 6 lần.
| Bội số | Phép tính | Giá trị vốn chủ sở hữu | Mỗi cổ phiếu |
|---|---|---|---|
| P/E 10 lần | 1.200 tỷ đồng | 24.000 đồng | |
| EV/EBITDA 6 lần | (EV), trừ nợ ròng 300 | 1.260 tỷ đồng | 25.200 đồng |
4.3. Phương pháp DCF
Giả sử FCFF dự phóng 5 năm là 130, 140, 150, 158 và 165 tỷ đồng, WACC 12%/năm, tăng trưởng dài hạn = 4%/năm. Tổng giá trị hiện tại của 5 năm là 528,5 tỷ đồng, giá trị cuối kỳ quy về hôm nay là 1.217,1 tỷ đồng, nên giá trị doanh nghiệp là 1.745,6 tỷ đồng, trong đó giá trị cuối kỳ chiếm 69,7%. Trừ nợ ròng 300 tỷ đồng, giá trị vốn chủ sở hữu là 1.445,6 tỷ đồng, khoảng 28.900 đồng/cổ phiếu. Bảng chiết khấu từng năm có ở mục 4 của bài DCF là gì?, với một bộ dòng tiền khác.
4.4. So sánh kết quả
Người định giá thường thử nhiều mức giả định. Với P/E từ 8 đến 12 lần, EV/EBITDA từ 5 đến 7 lần, WACC từ 11% đến 13% và từ 3% đến 5%, mỗi phương pháp cho một khoảng giá trị như Hình 1; với phương pháp tài sản, cận dưới là vốn chủ sở hữu sổ sách (16.000 đồng).
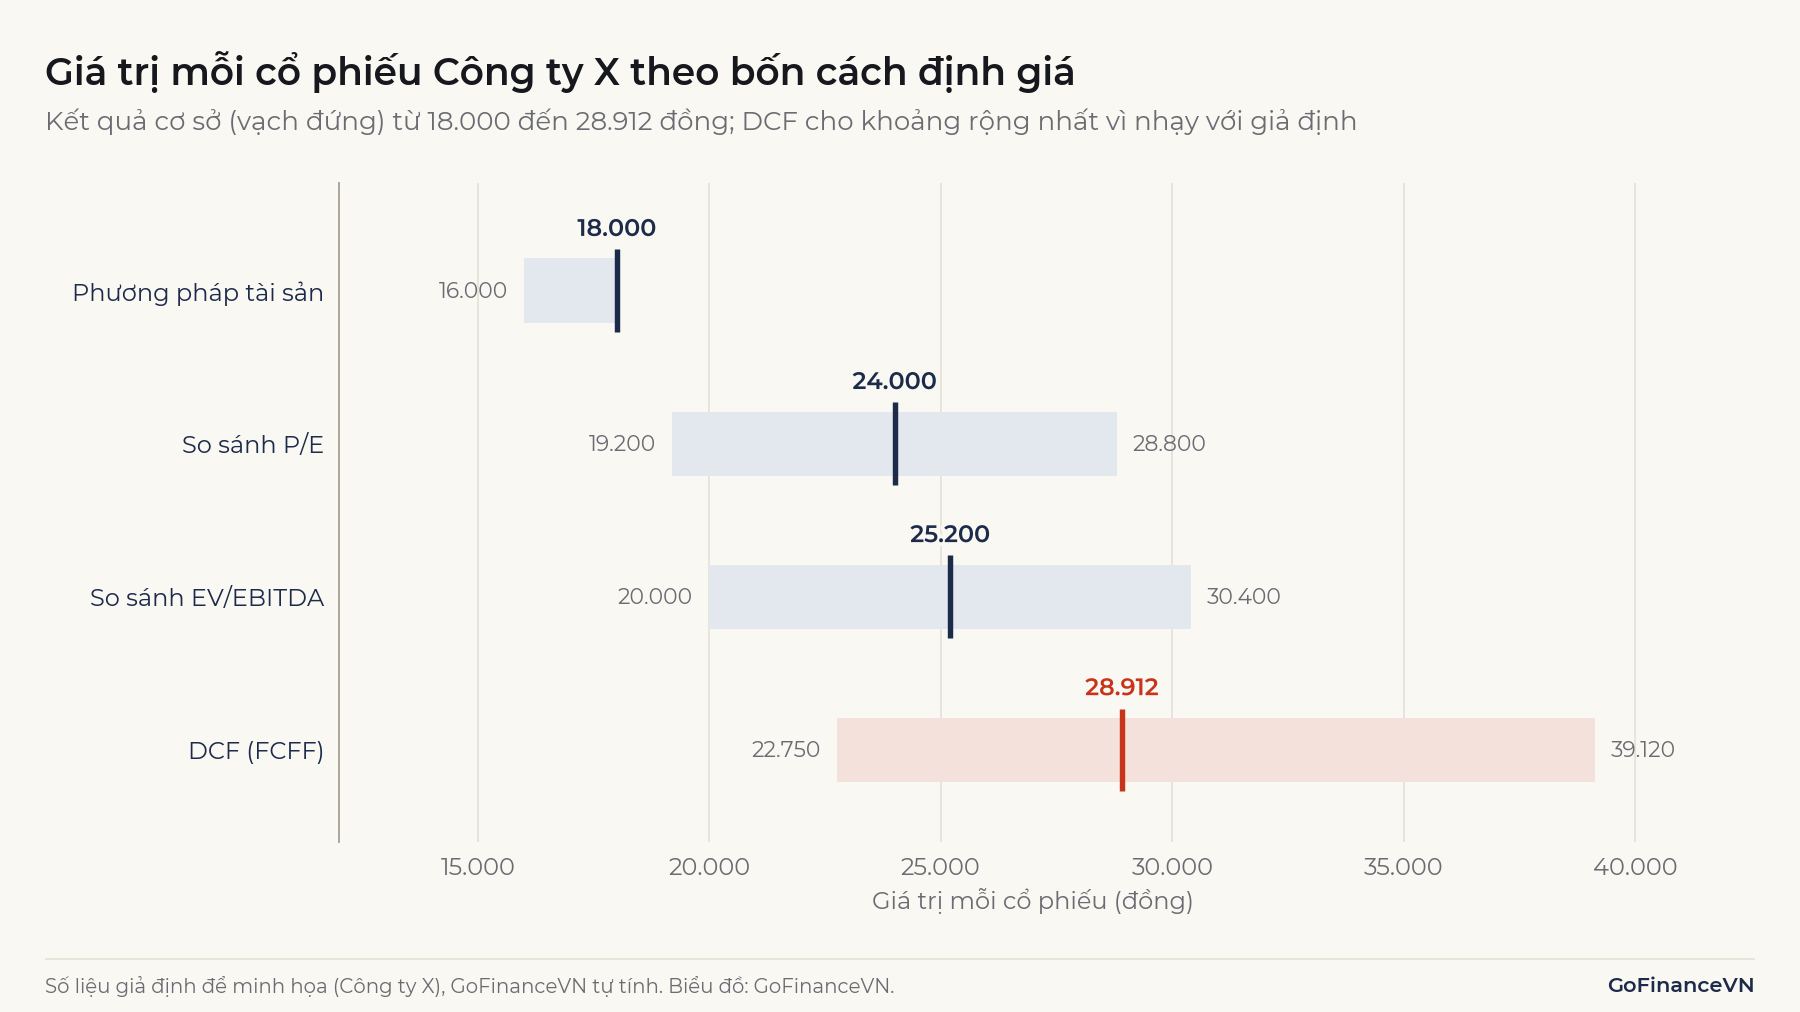
Kết quả cơ sở trải từ 18.000 đến 28.900 đồng/cổ phiếu. Chênh lệch không có nghĩa một phương pháp sai: phương pháp tài sản không tính khả năng sinh lời tương lai, phương pháp so sánh phản ánh mức giá thị trường trả cho cả ngành, còn DCF phản ánh giả định riêng của người định giá. Khoảng DCF rộng nhất (22.750 đến 39.120 đồng) vì chỉ cần WACC và lệch mỗi bên 1 điểm phần trăm là kết quả giảm tới khoảng 21% hoặc tăng tới khoảng 35% so với mức cơ sở.
Ghi nhớ: Định giá cho ra một khoảng giá trị dựa trên giả định. Trong thẩm định giá doanh nghiệp, khi dùng từ hai phương pháp trở lên, Thông tư 36/2024/TT-BTC yêu cầu kết quả cuối cùng là bình quân gia quyền của các phương pháp, với trọng số dựa trên độ tin cậy của từng phương pháp, dữ liệu đầu vào và mục đích thẩm định giá.
5. Khi nào dùng phương pháp định giá nào?
Phương pháp phù hợp phụ thuộc vào cách doanh nghiệp tạo ra giá trị và dữ liệu nào đáng tin cậy:
| Loại doanh nghiệp | Phương pháp thường dùng | Lý do |
|---|---|---|
| Doanh nghiệp sản xuất, bán lẻ, dịch vụ có dòng tiền ổn định | DCF (FCFF), EV/EBITDA, P/E | Dòng tiền dự phóng được, có nhiều doanh nghiệp để so sánh |
| Ngân hàng, bảo hiểm | P/B, mô hình thu nhập thặng dư, chiết khấu cổ tức | Nợ là nguyên liệu kinh doanh, khó tách dòng tiền tự do |
| Bất động sản, công ty đầu tư | Giá trị tài sản ròng (NAV), phương pháp tài sản | Giá trị nằm ở từng dự án, tài sản định giá riêng được |
| Doanh nghiệp đang lỗ hoặc mới thành lập | DCF với nhiều kịch bản, bội số theo doanh thu | P/E không dùng được khi lợi nhuận âm |
| Doanh nghiệp sắp giải thể | Giá trị thanh lý | Giả định hoạt động liên tục không còn đúng |
Khảo sát 160 báo cáo phân tích cổ phiếu của các công ty chứng khoán Việt Nam giai đoạn 2010–2020 (Tạp chí Thị trường Tài chính Tiền tệ) cho thấy cách làm thực tế khá gần với bảng trên. P/E xuất hiện trong 60% số báo cáo, P/B trong khoảng 29%, EV/EBITDA trong khoảng 13%, còn DCF là mô hình chính của 29% số báo cáo. Với nhóm tài chính, P/B có mặt trong toàn bộ 18 báo cáo được khảo sát; với bất động sản, NAV xuất hiện trong khoảng 60% số báo cáo.
6. Những hiểu nhầm thường gặp khi định giá doanh nghiệp
Bốn hiểu nhầm hay gặp là coi kết quả định giá là con số chính xác, đồng nhất giá trị sổ sách với giá trị doanh nghiệp, ghép sai loại giá trị với bội số, và cho rằng thị trường sai khi giá khác giá trị ước tính.
6.1. "Định giá cho ra con số chính xác"
Kết quả định giá chỉ đúng bằng các giả định đầu vào. Khoảng DCF của Công ty X ở Hình 1 đến hoàn toàn từ việc thay đổi WACC và trong phạm vi hợp lý, nên báo cáo định giá tốt thường kèm bảng độ nhạy và nhiều kịch bản.
6.2. "Giá trị sổ sách là giá trị doanh nghiệp"
Vốn chủ sở hữu trên báo cáo tài chính ghi phần lớn tài sản theo giá gốc trừ khấu hao, không phải theo giá trị hiện tại hay khả năng sinh lời. Công ty X có vốn chủ sở hữu sổ sách 800 tỷ đồng, nhưng giá trị theo các phương pháp khác từ 900 đến khoảng 1.446 tỷ đồng. Doanh nghiệp sinh lời tốt thường có giá trị cao hơn sổ sách; ngược lại, doanh nghiệp có tài sản lỗi thời có thể có giá trị thấp hơn sổ sách.
6.3. Ghép sai loại giá trị và bội số
Lỗi kỹ thuật hay gặp là lấy EV/EBITDA nhân EBITDA rồi chia thẳng cho số cổ phiếu, quên trừ nợ ròng. Với Công ty X, cách làm sai cho đồng/cổ phiếu, cao hơn kết quả đúng 25.200 đồng khoảng 24%. Doanh nghiệp càng vay nhiều, sai lệch càng lớn.
6.4. "Giá trị khác giá thị trường nghĩa là thị trường đang sai"
Chênh lệch giữa giá trị ước tính và giá cổ phiếu có thể vì thị trường sai, nhưng cũng có thể vì giả định của người định giá khác kỳ vọng chung. Một cách kiểm tra là đảo ngược bài toán: với giá hiện tại, thị trường đang ngầm giả định mức tăng trưởng và suất chiết khấu nào. Suất chiết khấu gắn với mặt bằng lãi suất, nên cùng một doanh nghiệp có thể được định giá khác nhau khi lãi suất thay đổi.
Kết luận
Định giá doanh nghiệp là ước tính giá trị dựa trên dòng tiền, mức giá thị trường trả cho doanh nghiệp tương tự, hoặc tài sản ròng. Mỗi nhóm trả lời một câu hỏi khác nhau nên kết quả thường khác nhau, và người định giá dùng nhiều phương pháp để đối chiếu. Hiểu giả định đằng sau con số và phân biệt giá trị doanh nghiệp với giá trị vốn chủ sở hữu quan trọng hơn bản thân con số cuối cùng.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Equity Valuation: Applications and Processes (2026 Curriculum, Level II Equity Valuation): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/equity-valuation-applications-and-processes
- Bộ Tài chính, Thông tư 32/2024/TT-BTC ban hành các Chuẩn mực thẩm định giá Việt Nam về cách tiếp cận từ thị trường, từ chi phí, từ thu nhập (LuatVietnam): https://luatvietnam.vn/tai-chinh/thong-tu-32-2024-tt-btc-cua-bo-tai-chinh-ban-hanh-cac-chuan-muc-tham-dinh-gia-viet-nam-ve-cach-tiep-can-tu-thi-truong-cach-tiep-can-tu-chi-phi-cach-tiep-can-tu-thu-nhap-350700-d1.html
- Bộ Tài chính, Thông tư 36/2024/TT-BTC ban hành Chuẩn mực thẩm định giá Việt Nam về thẩm định giá doanh nghiệp (bản tiếng Anh, LuatVietnam): https://english.luatvietnam.vn/tai-chinh/circular-36-2024-tt-btc-vietnam-valuation-standards-on-enterprise-valuation-350709-d1.html
- Thời báo Tài chính Việt Nam, Các thông tư hướng dẫn thi hành Luật Giá tiếp tục có hiệu lực (Quyết định 4499/QĐ-BTC): https://thoibaotaichinhvietnam.vn/cac-thong-tu-huong-dan-thi-hanh-luat-gia-tiep-tuc-co-hieu-luc-190055.html
- Thời báo Tài chính Việt Nam, Cách tiếp cận và phương pháp thẩm định giá doanh nghiệp: https://thoibaotaichinhvietnam.vn/cach-tiep-can-va-phuong-phap-tham-dinh-gia-doanh-nghiep-152877.html
- Nguyễn Anh Vũ, Thực trạng sử dụng các mô hình định giá cổ phần trên thị trường chứng khoán Việt Nam, Tạp chí Thị trường Tài chính Tiền tệ số 14/2022: https://thitruongtaichinhtiente.vn/thuc-trang-su-dung-cac-mo-hinh-dinh-gia-co-phan-tren-thi-truong-chung-khoan-viet-nam-44395.html
Đọc tiếp: DCF là gì? Dùng để làm gì?