Chu kỳ kinh tế là gì? Các giai đoạn và cách nhận biết
Chu kỳ kinh tế (business cycle) là sự lên xuống lặp đi lặp lại nhưng không đều đặn của hoạt động kinh tế chung: nền kinh tế mở rộng đến một đỉnh, thu hẹp đến một đáy rồi lại mở rộng. Các giai đoạn này không có độ dài cố định và thường chỉ được xác định chắc chắn sau khi đã qua. Hiểu đúng chu kỳ kinh tế giúp người đọc đặt các con số như tăng trưởng GDP, thất nghiệp hay lạm phát vào đúng bối cảnh.
1. Chu kỳ kinh tế là gì?
Chu kỳ kinh tế là các đợt mở rộng và thu hẹp nối tiếp nhau của hoạt động kinh tế trên phạm vi rộng, không phải biến động của riêng một ngành. Định nghĩa kinh điển được Arthur Burns và Wesley Mitchell trình bày trong cuốn Measuring Business Cycles do Cục Nghiên cứu Kinh tế Quốc gia Mỹ (NBER – National Bureau of Economic Research) xuất bản năm 1946; đây là bản chỉnh sửa từ định nghĩa Mitchell đưa ra trong một tập nghiên cứu trước đó và là điểm xuất phát cho loạt nghiên cứu về chu kỳ của NBER. Theo hai tác giả, một chu kỳ gồm các đợt mở rộng diễn ra gần như cùng lúc ở nhiều hoạt động kinh tế, tiếp theo là các đợt suy giảm, thu hẹp và hồi phục cũng lan rộng như vậy. Chuỗi thay đổi này "lặp lại nhưng không định kỳ" (nguyên văn: recurrent but not periodic), và một chu kỳ dài từ hơn một năm đến 10 hoặc 12 năm.
Tài liệu của CFA Institute diễn đạt ngắn hơn: chu kỳ kinh tế là "các đợt mở rộng và thu hẹp lặp lại của hoạt động kinh tế, tác động đến phần lớn nền kinh tế" (nguyên văn: recurrent expansions and contractions in economic activity affecting broad segments of the economy).
Hai chữ cần chú ý trong định nghĩa là "lan rộng" và "không định kỳ". Ngành bất động sản đi xuống trong khi phần còn lại vẫn tăng chưa phải là pha thu hẹp của chu kỳ. Và vì không định kỳ, không thể lấy độ dài của chu kỳ trước để suy ra thời điểm của chu kỳ sau.
Trong tiếng Việt, business cycle được dịch là "chu kỳ kinh tế" hoặc "chu kỳ kinh doanh"; hai cụm từ chỉ cùng một khái niệm.
2. Các giai đoạn của chu kỳ kinh tế
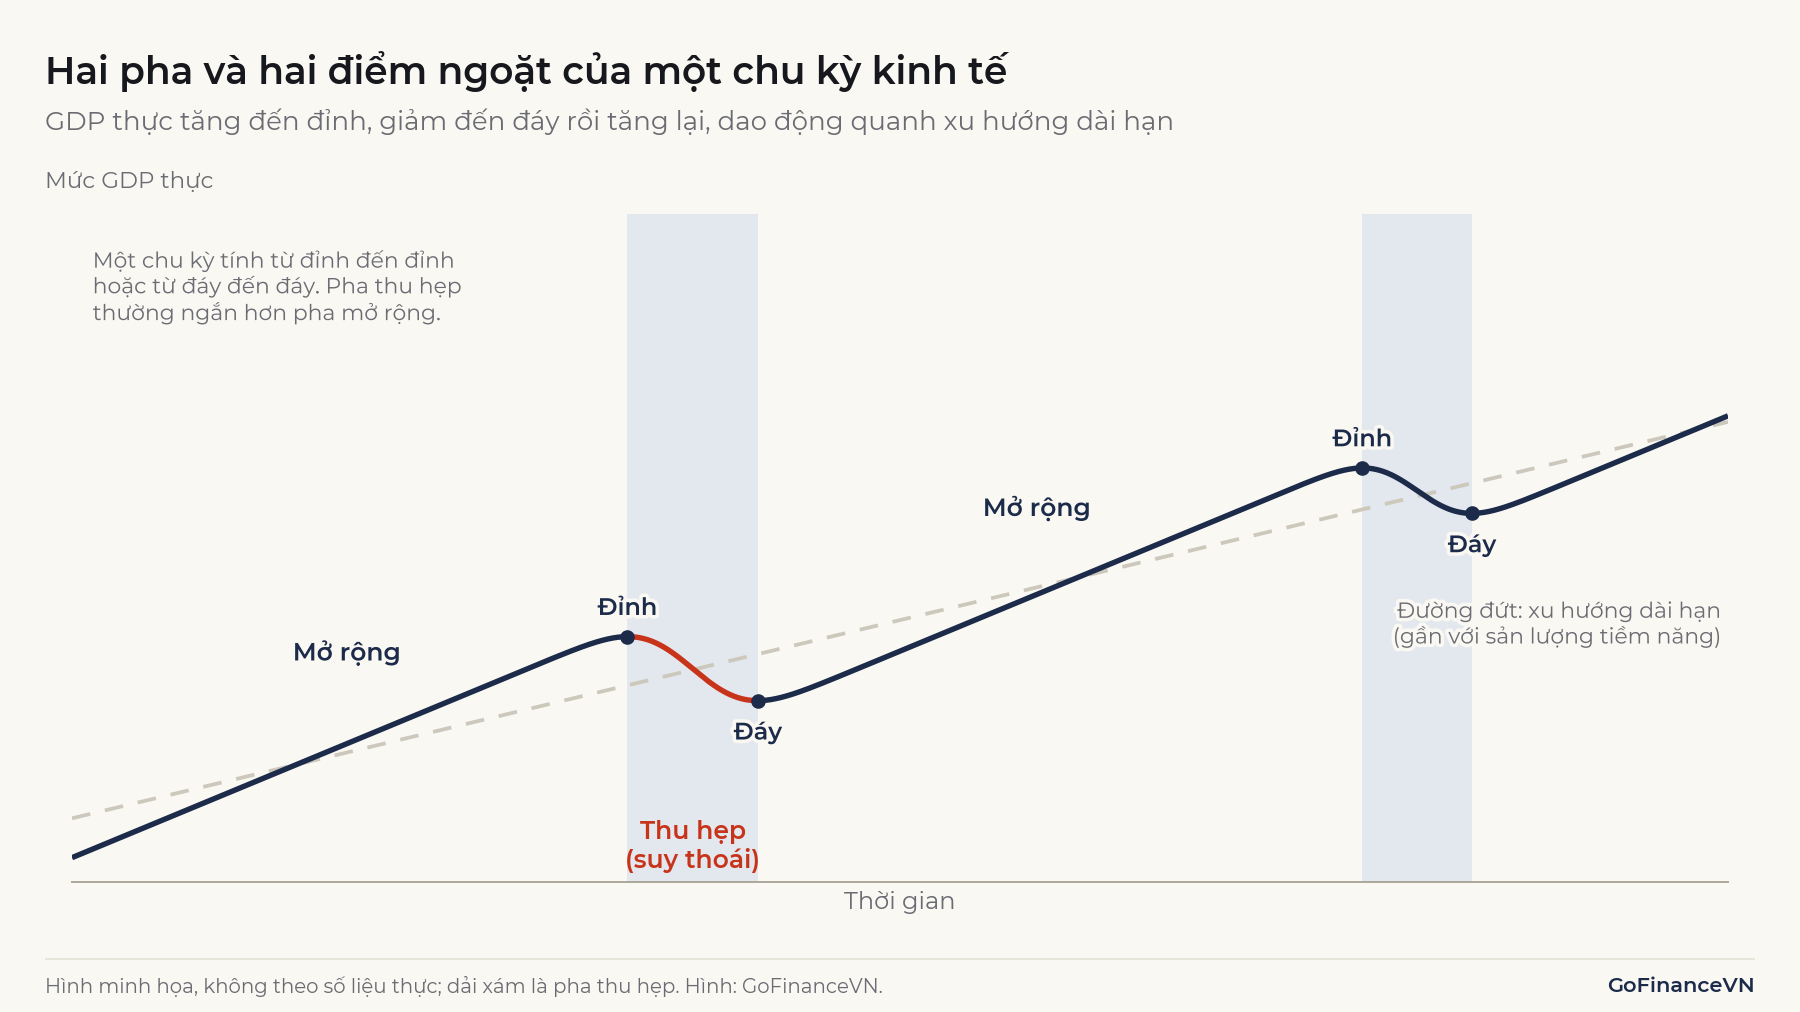
Chu kỳ kinh tế gồm hai giai đoạn là mở rộng (expansion) và thu hẹp (contraction), ngăn cách bởi hai điểm ngoặt là đỉnh (peak) và đáy (trough). Vì vậy nhiều tài liệu nói chu kỳ có bốn giai đoạn: mở rộng, đỉnh, thu hẹp, đáy. NBER, tổ chức công bố mốc chu kỳ của kinh tế Mỹ, dùng đúng cách chia này: suy thoái là khoảng thời gian từ đỉnh đến đáy, mở rộng là khoảng thời gian từ đáy đến đỉnh tiếp theo.
| Giai đoạn | Diễn biến thường thấy |
|---|---|
| Mở rộng | Sản lượng, việc làm và thu nhập thực tăng; doanh nghiệp tăng đầu tư; về cuối pha có thể thiếu lao động và giá cả chịu áp lực tăng |
| Đỉnh | Hoạt động kinh tế đạt mức cao nhất của chu kỳ; là một tháng cụ thể, không phải một giai đoạn |
| Thu hẹp (suy thoái) | Sản lượng, việc làm, thu nhập và doanh số cùng giảm; thất nghiệp tăng |
| Đáy | Hoạt động kinh tế xuống mức thấp nhất, sau đó bắt đầu tăng trở lại |
Bảng trên mô tả xu hướng thường gặp, không phải quy luật. Chẳng hạn giá cả có thể vẫn tăng trong suy thoái khi suy thoái bắt nguồn từ cú sốc giá năng lượng.
Trường hợp sản lượng giảm trong khi lạm phát cao được phân tích trong bài Stagflation là gì?
2.1. Cách chia bốn pha theo CFA Institute
CFA Institute chia chu kỳ thành bốn pha dựa trên vị trí của sản lượng thực tế so với sản lượng tiềm năng, không dựa trên mức sản lượng tăng hay giảm:
- Phục hồi (recovery): bắt đầu từ đáy, nơi sản lượng thấp nhất so với tiềm năng.
- Mở rộng (expansion): sản lượng tăng nhanh hơn mức bình quân và vượt lên trên tiềm năng.
- Chậm lại (slowdown): sản lượng cao nhất so với tiềm năng, sau đó tăng chậm hơn tiềm năng nên khoảng chênh dương thu hẹp dần.
- Thu hẹp (contraction): sản lượng thực tế xuống dưới tiềm năng.
Cách chia này hữu ích với các nền kinh tế tăng trưởng nhanh, nơi sản lượng hiếm khi giảm về mức tuyệt đối (mục 4).
Lưu ý: Một số bài viết tiếng Việt gọi các giai đoạn là "hưng thịnh", "suy thoái", "khủng hoảng", "phục hồi". Trong cách dùng của NBER và CFA Institute, khủng hoảng không phải là một pha của chu kỳ. Khủng hoảng thường chỉ sự đổ vỡ của một bộ phận như hệ thống ngân hàng hay tỷ giá; nó có thể gây ra suy thoái nhưng không phải chu kỳ nào cũng có khủng hoảng.
3. Chu kỳ kinh tế kéo dài bao lâu?
Chu kỳ kinh tế không có độ dài cố định. Bảng mốc chu kỳ của NBER cho kinh tế Mỹ là nguồn dữ liệu dài nhất: từ đáy tháng 12/1854 đến đáy tháng 4/2020 có 34 chu kỳ, pha thu hẹp dài bình quân 17,0 tháng và pha mở rộng dài bình quân 41,4 tháng.
Từ sau Chiến tranh thế giới thứ hai, pha mở rộng dài bình quân 64,2 tháng, pha thu hẹp chỉ 10,3 tháng (12 chu kỳ, 1945–2020). Khoảng dao động rất rộng: pha mở rộng ngắn nhất là 12 tháng (07/1980 – 07/1981), dài nhất là 128 tháng (06/2009 – 02/2020). Pha thu hẹp ngắn nhất là 2 tháng (02/2020 – 04/2020), dài nhất trong giai đoạn này là 18 tháng (12/2007 – 06/2009).
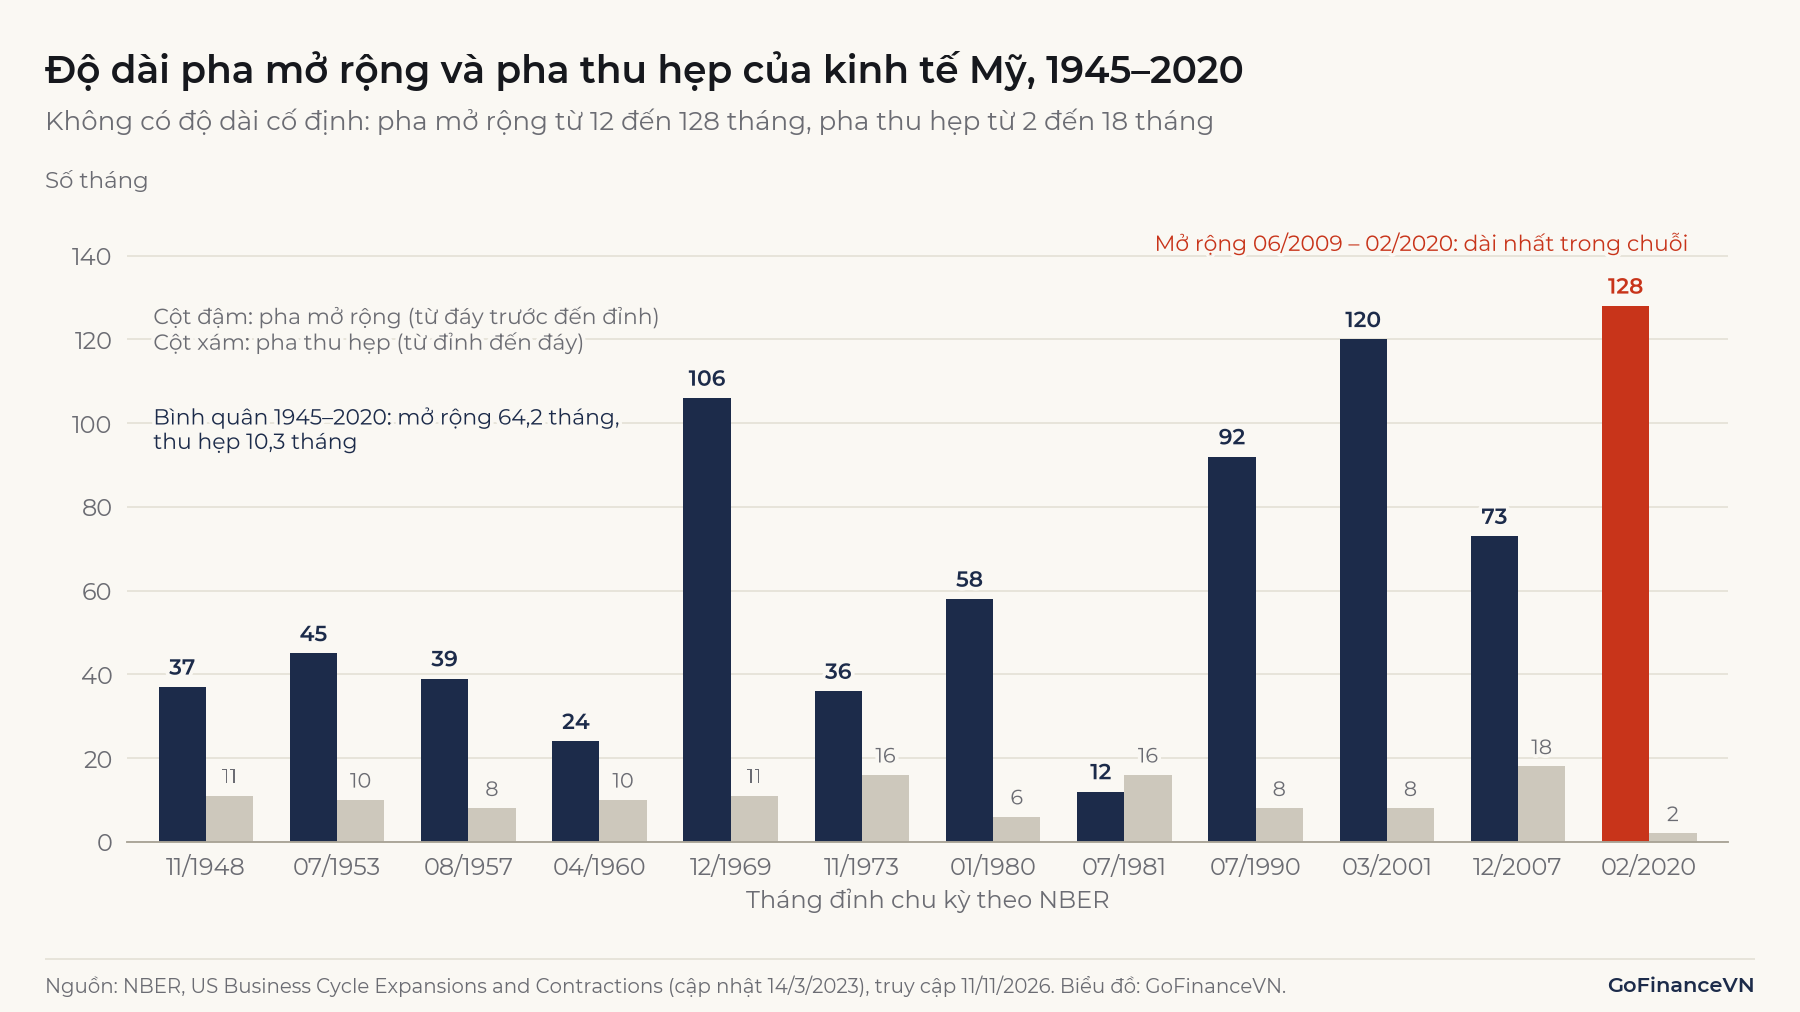
Đến tháng 11/2026, NBER chưa công bố mốc đỉnh nào sau đáy tháng 4/2020. Số liệu trên là dữ kiện lịch sử, không dùng để ước đoán chu kỳ hiện tại kéo dài đến khi nào.
4. Chu kỳ đo theo chênh lệch sản lượng và trường hợp Việt Nam
Ngoài cách đo theo mức sản lượng của NBER, chu kỳ còn được đo theo chênh lệch giữa sản lượng thực tế và sản lượng tiềm năng. IMF định nghĩa chênh lệch sản lượng (output gap) là "chênh lệch giữa sản lượng thực tế của nền kinh tế và sản lượng tiềm năng", trong đó sản lượng tiềm năng là mức sản lượng tối đa nền kinh tế đạt được khi vận hành hiệu quả nhất. Chênh lệch này thường được tính theo phần trăm sản lượng tiềm năng:
Trong đó là GDP thực tế và là GDP tiềm năng, cùng tính theo giá so sánh. Chênh lệch dương nghĩa là nền kinh tế đang chạy trên mức hiệu quả; chênh lệch âm nghĩa là có năng lực sản xuất bị bỏ trống. Sản lượng tiềm năng không quan sát được mà chỉ ước tính được, nên con số này thường bị điều chỉnh lại.
Cách ước tính sản lượng tiềm năng được trình bày trong bài Chênh lệch sản lượng (output gap) là gì?
Ví dụ sau cho thấy một nền kinh tế có thể đi qua đủ bốn pha theo cách chia của CFA Institute mà GDP thực không giảm năm nào. Giả định GDP tiềm năng tăng đều 6%/năm, năm 0 GDP thực bằng GDP tiềm năng (chỉ số 100).
| Năm | Tăng trưởng GDP thực | GDP thực | GDP tiềm năng | Chênh lệch sản lượng | Pha |
|---|---|---|---|---|---|
| 0 | 100,00 | 100,00 | 0,00% | ||
| 1 | 8% | 108,00 | 106,00 | +1,89% | Mở rộng |
| 2 | 7% | 115,56 | 112,36 | +2,85% | Mở rộng |
| 3 | 4% | 120,18 | 119,10 | +0,91% | Chậm lại |
| 4 | 3% | 123,79 | 126,25 | −1,95% | Thu hẹp |
| 5 | 7% | 132,45 | 133,82 | −1,02% | Phục hồi |
Số liệu giả định để minh họa.
Năm 4, GDP thực vẫn tăng 3% nhưng thấp hơn tiềm năng 1,95%. Theo cách đo của NBER đây không phải suy thoái, còn theo cách đo chênh lệch sản lượng thì nền kinh tế đang ở pha thu hẹp.
Việt Nam là một ví dụ thực tế của dạng chu kỳ này. Theo chuỗi số liệu của World Bank, tốc độ tăng GDP thực của Việt Nam không âm năm nào từ 1985 đến 2025. Chu kỳ thể hiện qua những lần tăng trưởng nhanh lên rồi chậm lại: từ 9,5% năm 1995 xuống 4,8% năm 1999 (sau khủng hoảng tài chính châu Á), từ 7,1% năm 2007 xuống 5,4% năm 2009, và từ 7,4% năm 2019 xuống 2,55% năm 2021 do dịch bệnh (báo cáo cuối năm 2021 của Tổng cục Thống kê, nay là Cục Thống kê, ước tính 2,58%). Việt Nam hiện chưa có cơ quan nào công bố mốc đỉnh, đáy chu kỳ như NBER ở Mỹ.
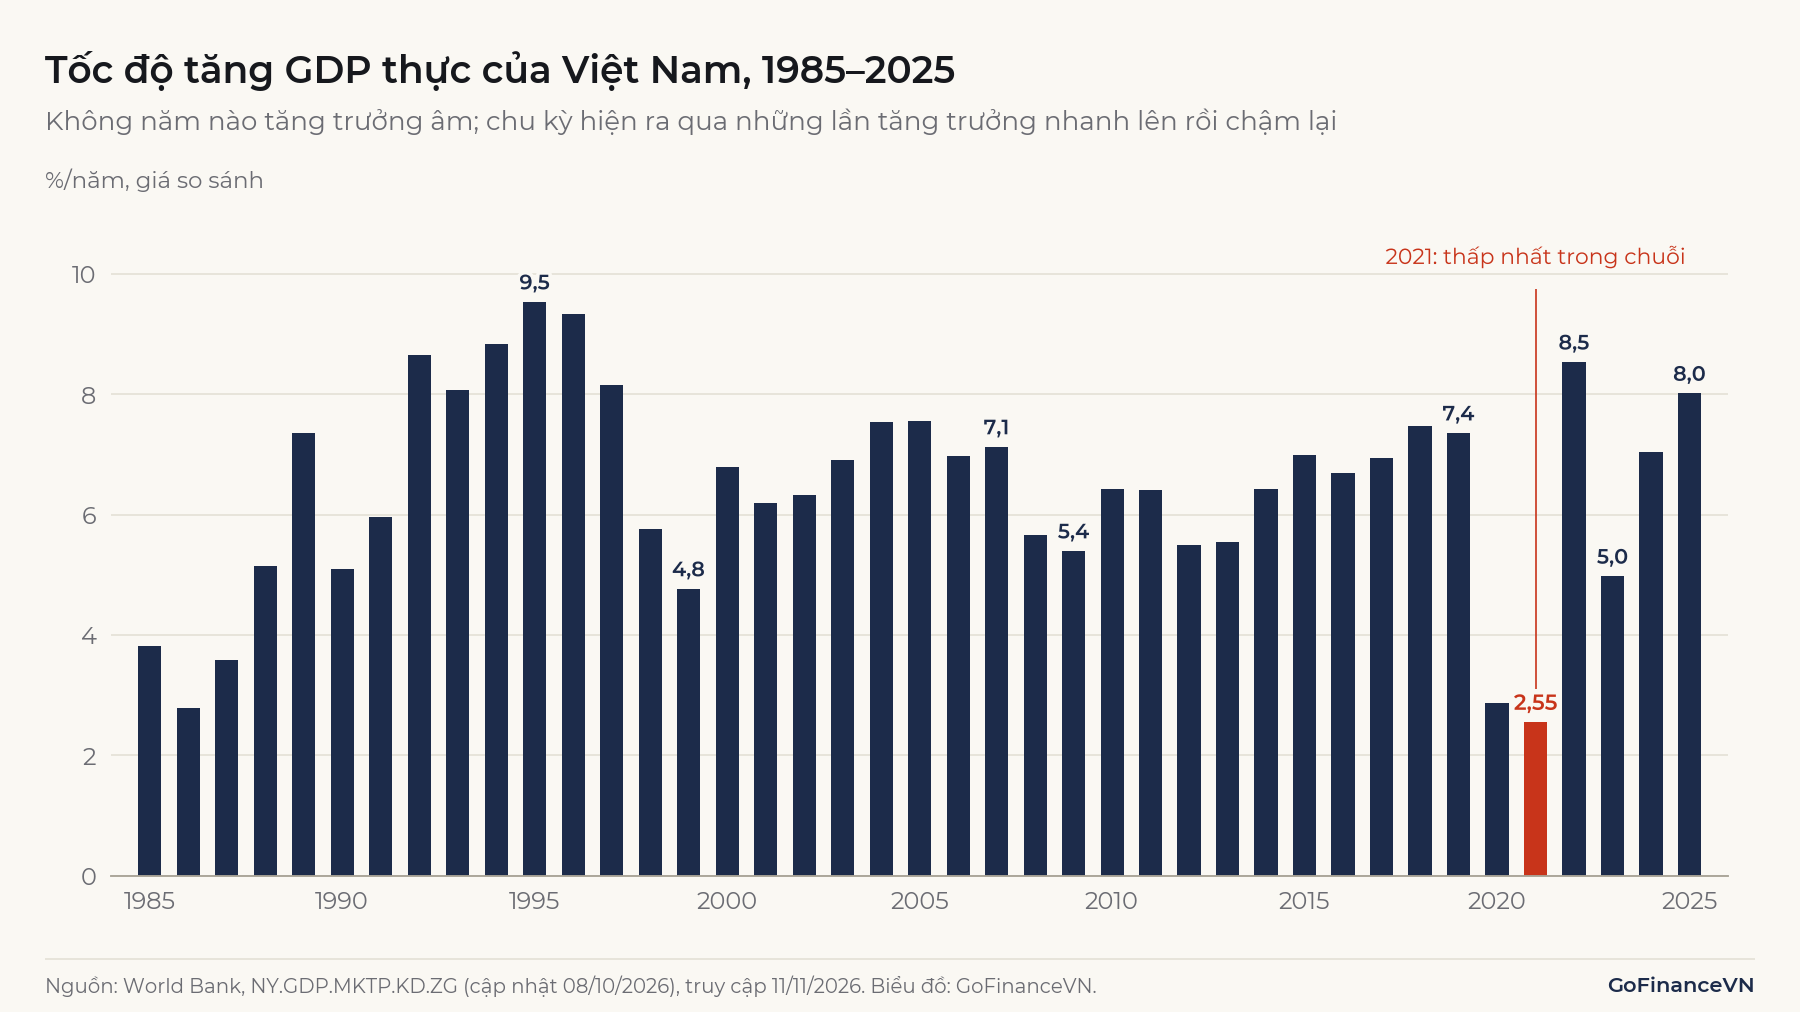
Vì sao phải dùng GDP thực thay cho GDP danh nghĩa khi đo chu kỳ được giải thích trong bài GDP danh nghĩa và GDP thực khác nhau thế nào?.
5. Cách nhận biết nền kinh tế đang ở giai đoạn nào
Cách nhận biết giai đoạn của chu kỳ là theo dõi cùng lúc nhiều chỉ báo và xem chúng có cùng đổi hướng hay không. CFA Institute chia chỉ báo kinh tế thành ba nhóm theo thời điểm đổi hướng so với nền kinh tế chung:
| Nhóm chỉ báo | Đổi hướng | Ví dụ |
|---|---|---|
| Chỉ báo dẫn dắt (leading) | Thường trước nền kinh tế | Số giờ làm việc bình quân tuần ngành chế tạo, số đơn xin trợ cấp thất nghiệp lần đầu, đơn đặt hàng mới (thành phần chỉ số LEI của Conference Board); PMI; chênh lệch lợi suất trái phiếu |
| Chỉ báo đồng thời (coincident) | Gần cùng lúc | Số việc làm, thu nhập cá nhân trừ trợ cấp, doanh số chế tạo và thương mại, sản xuất công nghiệp |
| Chỉ báo trễ (lagging) | Sau nền kinh tế | Thời gian thất nghiệp bình quân, tỷ lệ tồn kho trên doanh số |
Ở Việt Nam, người phân tích thường dùng các số liệu có tần suất cao như chỉ số sản xuất công nghiệp (IIP) hằng tháng và GDP hằng quý của Cục Thống kê, chỉ số PMI ngành sản xuất do S&P Global công bố hằng tháng, cùng tỷ lệ thất nghiệp hằng quý. Cách đọc PMI được giải thích trong bài PMI là gì?. Tỷ lệ thất nghiệp được đo thế nào được trình bày trong bài Tỷ lệ thất nghiệp là gì?.
Vì sao chênh lệch lợi suất được xem là chỉ báo dẫn dắt được phân tích trong bài Đường cong lợi suất là gì?
5.1. Chỉ báo dẫn dắt có thể báo sai
Chỉ báo dẫn dắt cho tín hiệu sớm nhưng không chắc chắn. Ở Mỹ, lợi suất trái phiếu chính phủ kỳ hạn 10 năm thấp hơn kỳ hạn 3 tháng (bình quân tháng) liên tục từ tháng 11/2022 đến tháng 11/2024, mà NBER không xác định suy thoái nào trong giai đoạn đó. Một chỉ báo đổi hướng riêng lẻ chưa đủ để kết luận; tín hiệu đáng tin hơn khi nhiều chỉ báo thuộc các nhóm khác nhau cùng xác nhận.
5.2. Mốc chính thức luôn có độ trễ
Ngay cả NBER cũng chỉ công bố mốc đỉnh, đáy sau khi có đủ dữ liệu. Đỉnh tháng 12/2007 được công bố ngày 01/12/2008, tức 12 tháng sau. Đáy tháng 6/2009 được công bố ngày 20/9/2010, sau 15 tháng. Đáy tháng 4/2020 được công bố ngày 19/7/2021, cũng sau 15 tháng.
Lưu ý: Khi một giai đoạn của chu kỳ được xác nhận chính thức, giai đoạn đó thường đã diễn ra nhiều tháng (từ 4 tháng đến hơn một năm trong các lần công bố của NBER từ 1980), có khi đã kết thúc. Nhận định "nền kinh tế đang ở pha nào" tại thời điểm hiện tại luôn là ước đoán.
Các dấu hiệu cụ thể của pha thu hẹp, như quy tắc hai quý GDP âm và các chỉ tiêu NBER theo dõi, được phân tích trong bài Suy thoái kinh tế là gì?.
6. Nguyên nhân gây ra chu kỳ kinh tế
Chu kỳ kinh tế không có một nguyên nhân duy nhất; các trường phái kinh tế học giải thích khác nhau, nhưng thường quy về một số nhóm cú sốc:
- Cú sốc tổng cầu: đầu tư, tiêu dùng hoặc xuất khẩu giảm mạnh, ví dụ khi doanh nghiệp bi quan và cắt kế hoạch mở rộng.
- Cú sốc tổng cung: giá năng lượng tăng vọt hay dịch bệnh làm gián đoạn sản xuất. Suy thoái Mỹ 2020 (đỉnh 02/2020, đáy 04/2020) gắn với dịch Covid-19 và các biện pháp giãn cách.
- Chu kỳ tín dụng và tài chính: tín dụng mở rộng nhanh đẩy giá tài sản lên, khi bong bóng vỡ thì ngân hàng siết cho vay. Suy thoái Mỹ 12/2007 – 06/2009 đi cùng khủng hoảng tài chính toàn cầu.
- Chính sách: ngân hàng trung ương tăng lãi suất để kiềm chế lạm phát có thể làm tổng cầu chậm lại rõ rệt.
Theo chiều ngược lại, nhà nước dùng chính sách để làm dịu chu kỳ: nới lỏng tiền tệ và tăng chi tiêu khi kinh tế thu hẹp, thắt chặt khi kinh tế quá nóng. Cơ chế được trình bày trong các bài Chính sách tiền tệ là gì? và Chính sách tài khóa là gì?.
Lạm phát thường phản ứng chậm hơn sản lượng, nhất là phần lạm phát loại trừ giá lương thực và năng lượng. Xem thêm: Lạm phát cơ bản là gì? Khác gì CPI?
7. Những hiểu nhầm thường gặp
7.1. "Chu kỳ kinh tế lặp lại đều đặn, khoảng 10 năm một lần"
Chu kỳ lặp lại nhưng không định kỳ. Trong dữ liệu NBER sau năm 1945, khoảng cách từ đáy đến đáy dao động từ 28 tháng (07/1980 – 11/1982) đến 130 tháng (06/2009 – 04/2020). Việc một chu kỳ trước đó dài 10 năm không cho biết chu kỳ tiếp theo dài bao lâu.
7.2. "Suy thoái thường kéo dài hơn tăng trưởng"
Dữ liệu cho thấy điều ngược lại. Ở Mỹ sau năm 1945, pha thu hẹp dài bình quân 10,3 tháng, chỉ bằng khoảng một phần sáu pha mở rộng (64,2 tháng). Suy thoái gây chú ý vì mức giảm nhanh và tập trung, không phải vì kéo dài.
7.3. "Tăng trưởng chậm lại nghĩa là nền kinh tế đang suy thoái"
Tăng trưởng chậm lại có thể là pha chậm lại hoặc thu hẹp theo cách đo chênh lệch sản lượng, nhưng chưa phải suy thoái theo nghĩa của NBER, vốn đòi hỏi hoạt động kinh tế giảm về mức tuyệt đối. Năm 2021, GDP Việt Nam tăng thấp nhất trong chuỗi số liệu nhưng vẫn tăng dương.
7.4. "Biết giai đoạn chu kỳ là biết ngành nào sẽ tăng trưởng"
Các sơ đồ gắn từng giai đoạn chu kỳ với nhóm ngành "hưởng lợi" là khái quát hóa từ dữ liệu quá khứ, chủ yếu của Mỹ. Chúng không tính đến việc giai đoạn chu kỳ chỉ được xác nhận sau nhiều tháng, và mỗi chu kỳ có nguyên nhân khác nhau (dịch bệnh năm 2020 khác khủng hoảng tín dụng năm 2008). Những sơ đồ này không phải quy tắc có thể áp dụng máy móc.
Kết luận
Chu kỳ kinh tế là các đợt mở rộng và thu hẹp lan rộng, lặp lại nhưng không đều đặn của hoạt động kinh tế, gồm hai pha mở rộng và thu hẹp, ngăn cách bởi đỉnh và đáy. Dữ liệu NBER cho thấy pha mở rộng thường dài hơn nhiều so với pha thu hẹp và độ dài mỗi chu kỳ rất khác nhau. Với nền kinh tế tăng trưởng nhanh như Việt Nam, chu kỳ thường hiện ra qua tốc độ tăng trưởng nhanh lên, chậm lại, nên cần đọc cùng lúc nhiều chỉ báo và hiểu rằng mọi nhận định về giai đoạn hiện tại đều là ước đoán.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Arthur F. Burns và Wesley C. Mitchell, Measuring Business Cycles, NBER (1946), chương 1: https://www.nber.org/chapters/c2980.pdf
- NBER, US Business Cycle Expansions and Contractions: https://www.nber.org/research/data/us-business-cycle-expansions-and-contractions
- NBER, Business Cycle Dating Committee Announcements: https://www.nber.org/research/business-cycle-dating/business-cycle-dating-committee-announcements
- CFA Institute, Understanding Business Cycles (Refresher Reading 2025): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2025/understanding-business-cycles
- Sarwat Jahan và Ahmed Saber Mahmud, "What Is the Output Gap?", IMF Finance & Development, 09/2013: https://www.imf.org/external/pubs/ft/fandd/2013/09/basics.htm
- World Bank, GDP growth (annual %), Việt Nam (NY.GDP.MKTP.KD.ZG): https://api.worldbank.org/v2/country/VNM/indicator/NY.GDP.MKTP.KD.ZG
- Tổng cục Thống kê (nay là Cục Thống kê), Báo cáo tình hình kinh tế – xã hội quý IV và năm 2021: https://www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2021/12/bao-cao-tinh-hinh-kinh-te-xa-hoi-quy-iv-va-nam-2021/
Đọc tiếp: Suy thoái kinh tế là gì? Khác gì khủng hoảng kinh tế?