Báo cáo kết quả kinh doanh là gì? Cách đọc từ doanh thu đến lợi nhuận
Báo cáo kết quả kinh doanh, hay báo cáo lãi lỗ (income statement), là báo cáo cho biết trong một kỳ doanh nghiệp tạo ra bao nhiêu doanh thu, tốn bao nhiêu chi phí và còn lại bao nhiêu lợi nhuận. Đây là một trong bốn phần của bộ báo cáo tài chính và là nơi người đọc tìm thấy các con số được nhắc nhiều nhất như doanh thu, lợi nhuận sau thuế và lãi trên cổ phiếu. Đọc đúng báo cáo này giúp phân biệt lợi nhuận đến từ hoạt động kinh doanh chính với lợi nhuận từ các khoản thu một lần.
1. Báo cáo kết quả kinh doanh là gì?
Báo cáo kết quả kinh doanh là báo cáo phản ánh doanh thu, chi phí và lợi nhuận của doanh nghiệp trong một kỳ kế toán. Tên chính thức trong chế độ kế toán Việt Nam là "Báo cáo kết quả hoạt động kinh doanh", mẫu số B 02-DN. Tiếng Anh gọi là income statement, statement of profit or loss, hoặc P&L (profit and loss statement), nên tiếng Việt cũng hay gọi là báo cáo lãi lỗ.
Từ ngày 01/01/2026, doanh nghiệp lập báo cáo này theo Thông tư 99/2025/TT-BTC của Bộ Tài chính, văn bản thay thế Thông tư 200/2014/TT-BTC. Theo Thông tư 99, bộ báo cáo tài chính năm gồm Báo cáo tình hình tài chính (tên mới của bảng cân đối kế toán), Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ và Bản thuyết minh báo cáo tài chính. Ngoài báo cáo năm, doanh nghiệp còn có thể phải lập báo cáo giữa niên độ (quý, bán niên), mẫu B 02a-DN hoặc B 02b-DN. Với tổ chức niêm yết, nghĩa vụ công bố báo cáo quý và bán niên được quy định tại Thông tư 96/2020/TT-BTC và các văn bản sửa đổi; ví dụ, báo cáo tài chính quý phải công bố trong 20 ngày kể từ ngày kết thúc quý (30 ngày nếu là công ty mẹ).
Xem thêm: Báo cáo tài chính là gì? Gồm những phần nào?
Báo cáo này đo một khoảng thời gian, không phải một thời điểm. Báo cáo tình hình tài chính (trước đây gọi là bảng cân đối kế toán) ghi tài sản và nguồn vốn tại ngày 31/12, còn báo cáo kết quả kinh doanh cộng dồn doanh thu và chi phí phát sinh từ 01/01 đến 31/12.
Xem thêm: Bảng cân đối kế toán là gì?
| Báo cáo | Trả lời câu hỏi | Kỳ đo |
|---|---|---|
| Báo cáo tình hình tài chính | Doanh nghiệp có gì, nợ ai, vốn chủ là bao nhiêu? | Tại một thời điểm |
| Báo cáo kết quả kinh doanh | Kỳ này lãi hay lỗ, lãi từ đâu? | Cả kỳ, theo cơ sở dồn tích |
| Báo cáo lưu chuyển tiền tệ | Tiền thực tế vào và ra bao nhiêu? | Cả kỳ, theo dòng tiền |
2. Báo cáo kết quả kinh doanh gồm những chỉ tiêu nào?
Mẫu B 02-DN theo Thông tư 99/2025/TT-BTC có 20 chỉ tiêu, đi từ doanh thu xuống lợi nhuận sau thuế. Mỗi chỉ tiêu có một mã số cố định. Các dòng tổng cộng đều có công thức ghi ngay trên mẫu, nên người đọc có thể tự cộng trừ để kiểm tra.
| Mã số | Chỉ tiêu | Cách tính |
|---|---|---|
| 01 | Doanh thu bán hàng và cung cấp dịch vụ | |
| 02 | Các khoản giảm trừ doanh thu | Chiết khấu thương mại, giảm giá, hàng bán bị trả lại |
| 10 | Doanh thu thuần về bán hàng và cung cấp dịch vụ | 01 − 02 |
| 11 | Giá vốn hàng bán | |
| 20 | Lợi nhuận gộp về bán hàng và cung cấp dịch vụ | 10 − 11 |
| 21 | Lãi/lỗ của hoạt động bán, thanh lý bất động sản đầu tư | Chỉ tiêu mới |
| 22 | Doanh thu hoạt động tài chính | Lãi tiền gửi, cổ tức, lãi tỷ giá… |
| 23 | Chi phí tài chính | |
| 24 | Trong đó: Chi phí đi vay | Dòng chi tiết của 23 |
| 25 | Chi phí bán hàng | |
| 26 | Chi phí quản lý doanh nghiệp | |
| 30 | Lợi nhuận thuần từ hoạt động kinh doanh | 20 + 21 + 22 − (23 + 25 + 26) |
| 31 | Thu nhập khác | |
| 32 | Chi phí khác | |
| 40 | Lợi nhuận khác | 31 − 32 |
| 50 | Tổng lợi nhuận kế toán trước thuế | 30 + 40 |
| 51 | Chi phí thuế thu nhập doanh nghiệp hiện hành | |
| 52 | Chi phí thuế thu nhập doanh nghiệp hoãn lại | |
| 60 | Lợi nhuận sau thuế thu nhập doanh nghiệp | 50 − 51 − 52 |
| 70, 71 | Lãi cơ bản và lãi suy giảm trên cổ phiếu | Chỉ áp dụng với công ty cổ phần |
Có thể nhóm các dòng trên thành ba lớp. Lớp thứ nhất là hoạt động bán hàng và cung cấp dịch vụ (mã 01 đến 20). Lớp thứ hai cộng thêm hoạt động tài chính và chi phí vận hành để ra lợi nhuận thuần từ hoạt động kinh doanh (mã 30). Lớp thứ ba là hoạt động khác như thanh lý tài sản cố định hay tiền phạt hợp đồng (mã 31 đến 40), sau đó trừ thuế. Hình 1 là phần trích báo cáo của Công ty K giả định, ví dụ được phân tích ở mục 3.
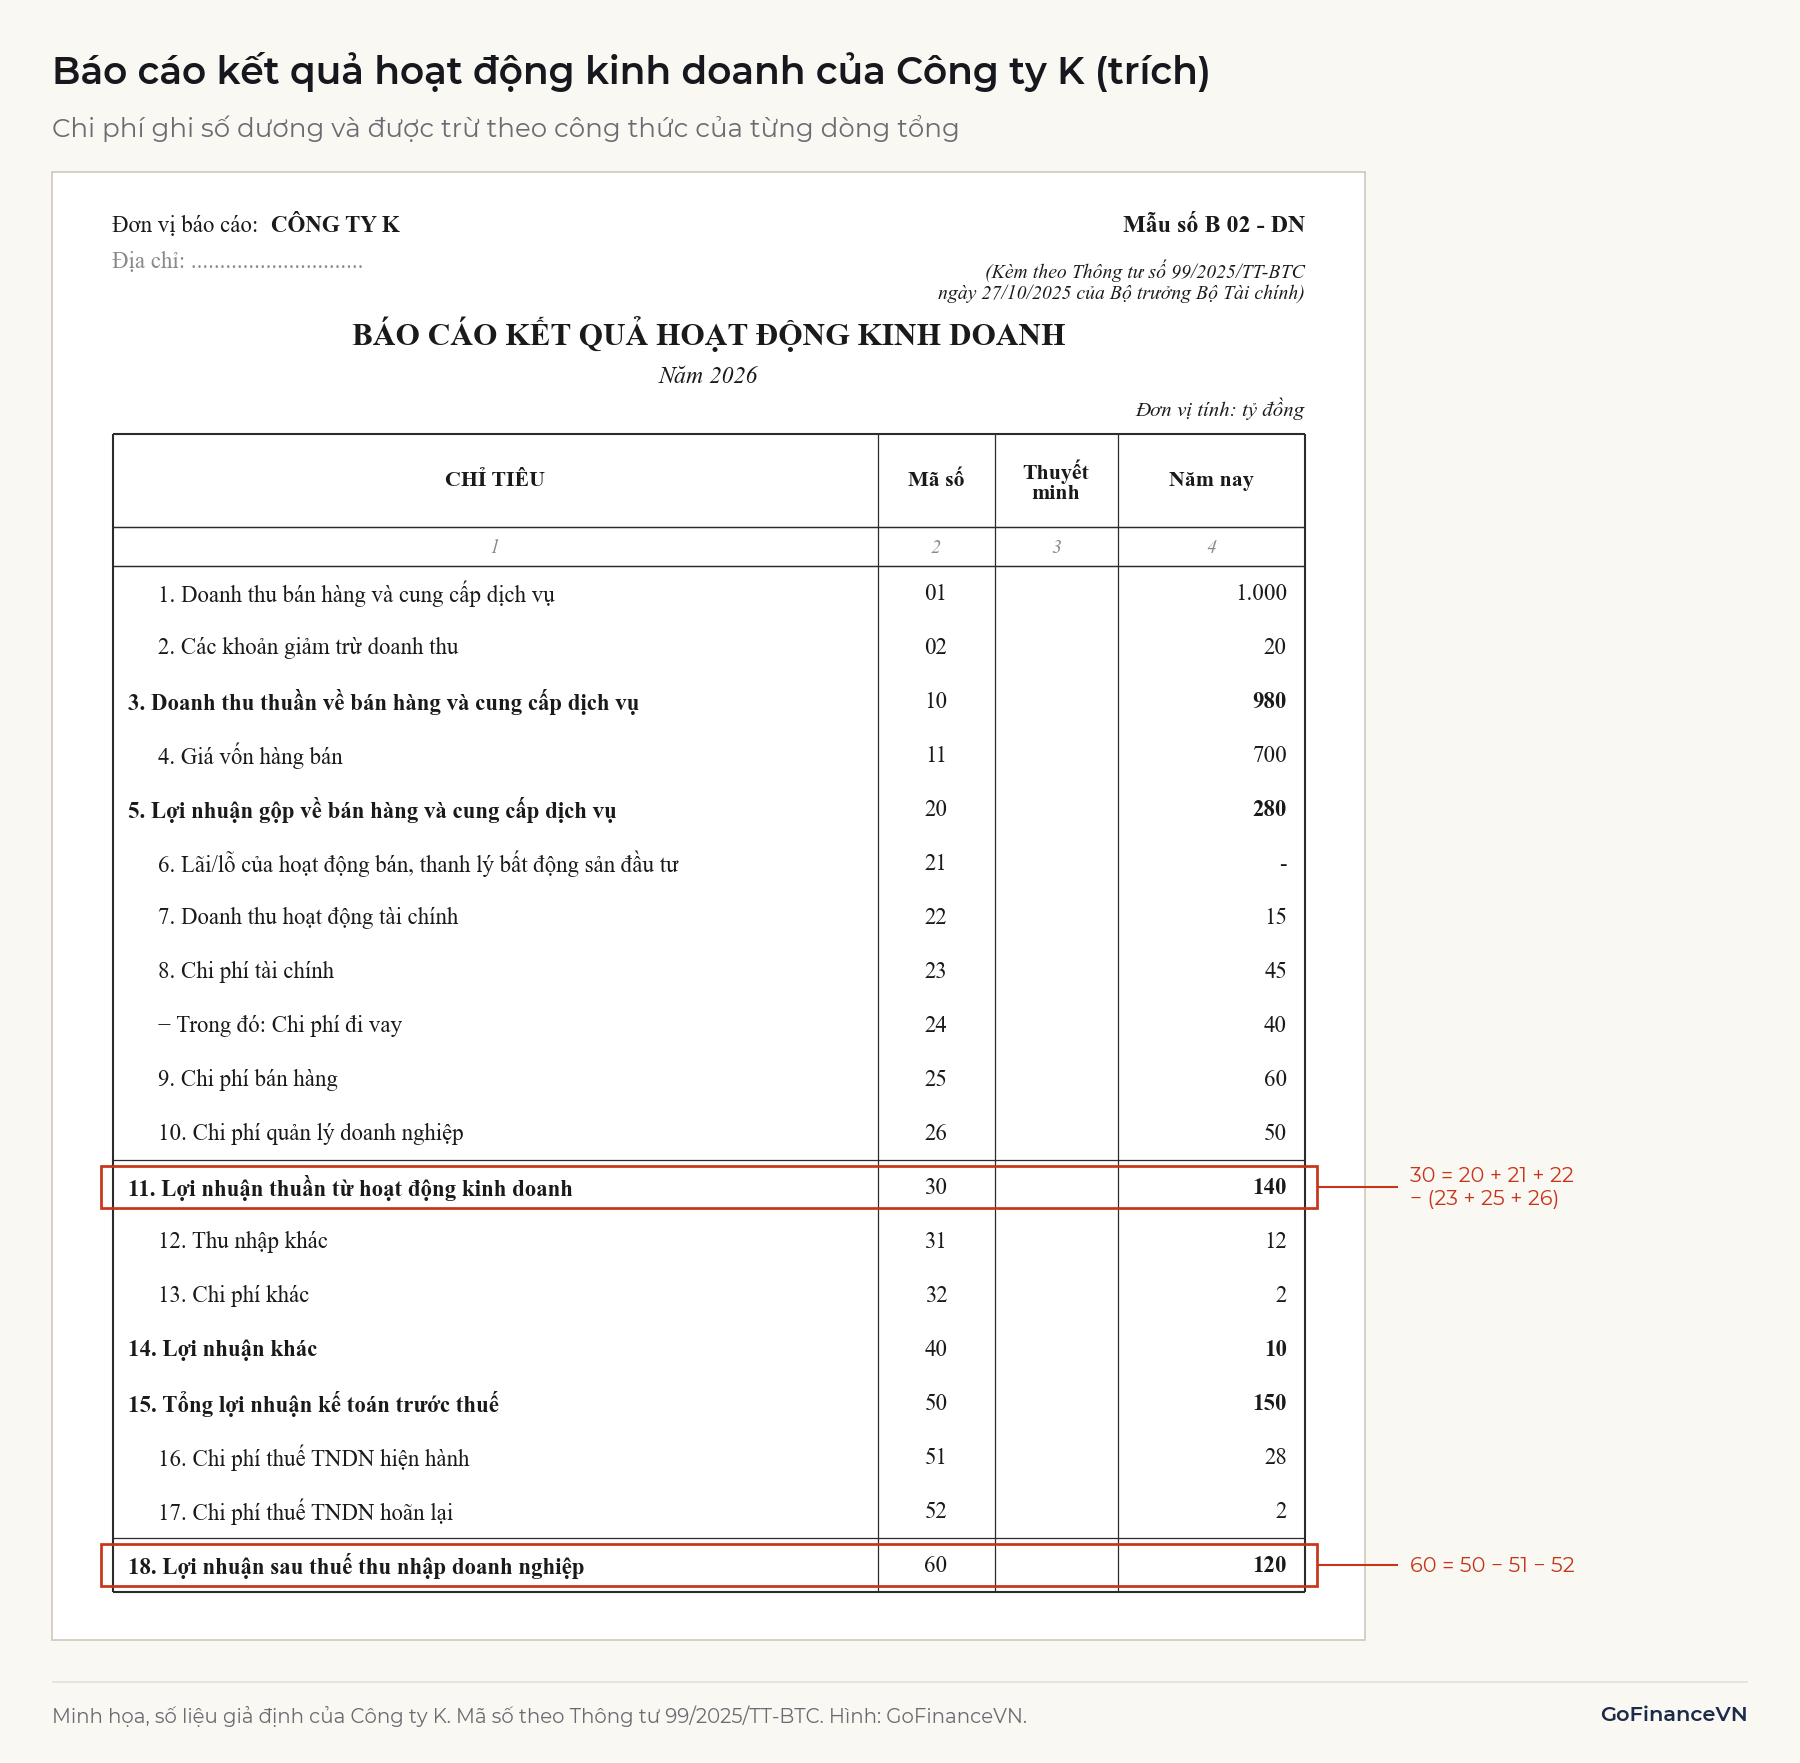
Lưu ý: So với mẫu theo Thông tư 200, mẫu mới thêm mã 21 cho lãi/lỗ bán, thanh lý bất động sản đầu tư, chuyển doanh thu hoạt động tài chính từ mã 21 sang 22, chi phí tài chính từ 22 sang 23, và đổi "chi phí lãi vay" (mã 23 cũ) thành "chi phí đi vay" (mã 24). Công thức mã 30 vì vậy đổi từ 20 + (21 − 22) − (25 + 26) thành 20 + 21 + 22 − (23 + 25 + 26). Khi so sánh báo cáo năm 2025 với năm 2026, cần đối chiếu theo tên chỉ tiêu, không theo mã số.
3. Cách đọc từ doanh thu đến lợi nhuận qua ví dụ
Cách đọc hiệu quả nhất là đi từ trên xuống và hỏi ở mỗi tầng: tiền bị trừ đi vì lý do gì. Ví dụ dưới đây dùng Công ty K giả định, một doanh nghiệp sản xuất có 100 triệu cổ phiếu đang lưu hành, đơn vị tỷ đồng, kỳ báo cáo một năm.
| Mã số | Chỉ tiêu | Tỷ đồng |
|---|---|---|
| 01 | Doanh thu bán hàng và cung cấp dịch vụ | 1.000 |
| 02 | Các khoản giảm trừ doanh thu | 20 |
| 10 | Doanh thu thuần | 980 |
| 11 | Giá vốn hàng bán | 700 |
| 20 | Lợi nhuận gộp | 280 |
| 22 | Doanh thu hoạt động tài chính | 15 |
| 23 | Chi phí tài chính (trong đó chi phí đi vay 40) | 45 |
| 25 | Chi phí bán hàng | 60 |
| 26 | Chi phí quản lý doanh nghiệp | 50 |
| 30 | Lợi nhuận thuần từ hoạt động kinh doanh | 140 |
| 40 | Lợi nhuận khác (thu nhập khác 12, chi phí khác 2) | 10 |
| 50 | Tổng lợi nhuận kế toán trước thuế | 150 |
| 51, 52 | Chi phí thuế TNDN (hiện hành 28, hoãn lại 2) | 30 |
| 60 | Lợi nhuận sau thuế | 120 |
Các bước tính lần lượt như sau:
- Doanh thu thuần: 1.000 − 20 = 980 tỷ đồng.
- Lợi nhuận gộp: 980 − 700 = 280 tỷ đồng. Đây là phần còn lại sau khi trừ chi phí trực tiếp làm ra sản phẩm.
- Lợi nhuận thuần từ hoạt động kinh doanh: 280 + 15 − (45 + 60 + 50) = 140 tỷ đồng.
- Lợi nhuận trước thuế: 140 + 10 = 150 tỷ đồng.
- Lợi nhuận sau thuế: 150 − 28 − 2 = 120 tỷ đồng.
Viết gọn thành công thức, với là doanh thu thuần, là giá vốn hàng bán, và là doanh thu và chi phí tài chính, và là chi phí bán hàng và quản lý, là lợi nhuận khác, là chi phí thuế thu nhập doanh nghiệp:
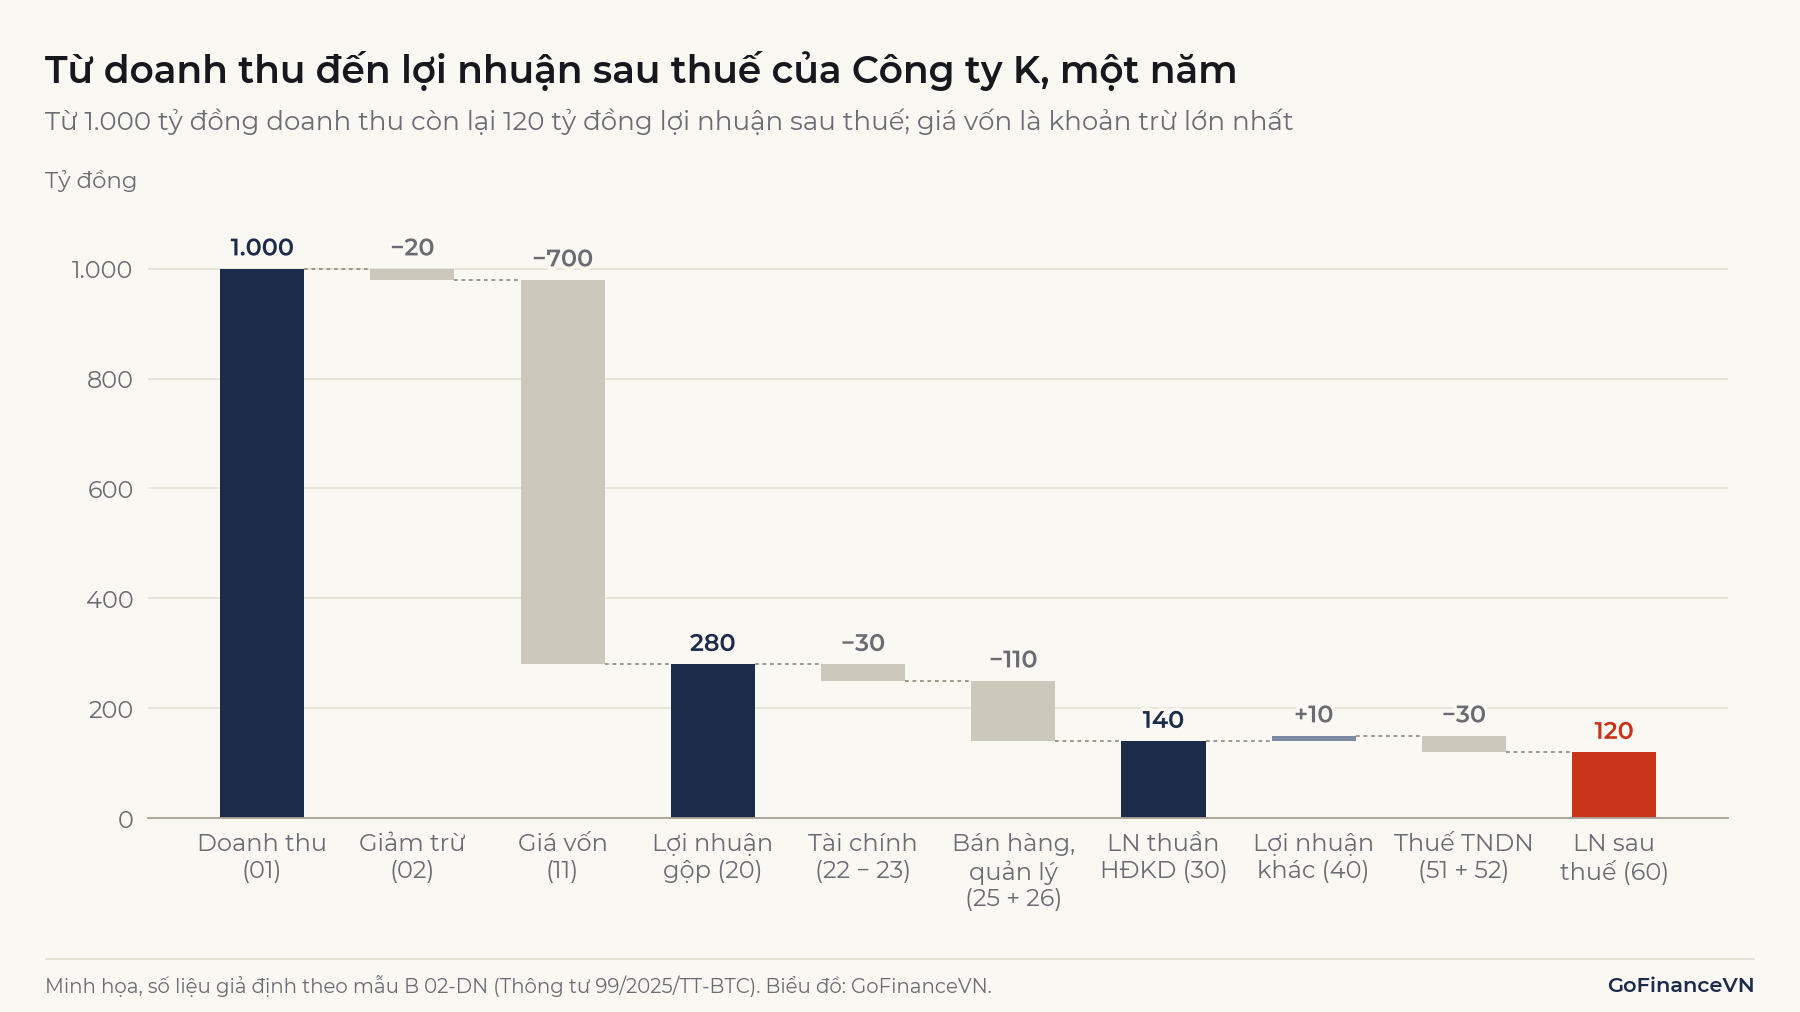
Công thức trên bỏ qua mã 21 vì Công ty K không bán bất động sản đầu tư trong kỳ. Hình 2 cho thấy cùng phép tính dưới dạng thác nước: từ 1.000 tỷ đồng doanh thu, Công ty K còn lại 120 tỷ đồng lợi nhuận sau thuế. Khoản bị trừ lớn nhất là giá vốn hàng bán.
4. Các chỉ số sinh lời tính từ báo cáo
Báo cáo kết quả kinh doanh là đầu vào của nhóm chỉ số đo khả năng sinh lời. Bốn chỉ số thường gặp nhất, tính với số liệu của Công ty K:
| Chỉ số | Công thức | Công ty K |
|---|---|---|
| Biên lợi nhuận gộp | Lợi nhuận gộp ÷ Doanh thu thuần | 280 ÷ 980 = 28,6% |
| Biên lợi nhuận từ hoạt động kinh doanh | Mã 30 ÷ Doanh thu thuần | 140 ÷ 980 = 14,3% |
| Biên lợi nhuận ròng | Lợi nhuận sau thuế ÷ Doanh thu thuần | 120 ÷ 980 = 12,2% |
| Lãi cơ bản trên cổ phiếu (EPS) | Lợi nhuận sau thuế thuộc cổ đông phổ thông ÷ Số cổ phiếu bình quân lưu hành | 120 tỷ ÷ 100 triệu = 1.200 đồng |
Ví dụ giả định Công ty K không có khoản nào phải trừ ra khỏi lợi nhuận trước khi tính EPS. Trên báo cáo thật, lợi nhuận dùng để tính EPS có thể nhỏ hơn lợi nhuận sau thuế, và cách tính được ghi trong thuyết minh.
Xem thêm: P/E là gì?
Biên lợi nhuận cao hay thấp chỉ có ý nghĩa khi so với chính doanh nghiệp đó qua các năm hoặc với doanh nghiệp cùng ngành. Doanh thu tăng mà lợi nhuận giảm là chuyện có thể xảy ra khi chi phí tăng nhanh hơn. Một chuỗi bán lẻ có biên lợi nhuận gộp thấp hơn một công ty phần mềm là chuyện bình thường do mô hình kinh doanh khác nhau. Khi biên lợi nhuận gộp giảm, có thể do giá nguyên liệu tăng mà doanh nghiệp chưa chuyển được sang giá bán; hoặc do doanh nghiệp chủ động giảm giá để giành thị phần, một lựa chọn có thể tốt hoặc xấu tùy kết quả sau đó.
Từ báo cáo này còn tính được EBIT (lợi nhuận trước lãi vay và thuế) theo cách gần đúng: lợi nhuận trước thuế cộng chi phí đi vay, với Công ty K là 150 + 40 = 190 tỷ đồng. Lợi nhuận sau thuế cũng là tử số của ROE.
Xem thêm: Doanh thu và lợi nhuận khác nhau thế nào?
Xem thêm: EBITDA là gì? Dùng để làm gì?
Xem thêm: ROE là gì? ROE và ROA khác nhau thế nào?
5. Hạn chế và lưu ý khi đọc báo cáo lãi lỗ
Báo cáo kết quả kinh doanh cho biết doanh nghiệp lãi bao nhiêu theo nguyên tắc kế toán, nhưng không cho biết hết doanh nghiệp làm ăn tốt đến đâu. Năm lưu ý sau tương ứng với năm cách hiểu sai thường gặp.
5.1. Lợi nhuận không phải là tiền
Báo cáo được lập theo cơ sở dồn tích (Chuẩn mực kế toán Việt Nam số 01): doanh thu ghi nhận khi hàng đã giao, dịch vụ đã cung cấp, không chờ đến lúc khách trả tiền. Nếu Công ty K bán chịu 150 tỷ đồng trong 980 tỷ doanh thu thuần và đến cuối năm khách chưa trả, lợi nhuận 120 tỷ vẫn được ghi đủ nhưng tiền chưa về. Ngược lại, khấu hao là chi phí làm giảm lợi nhuận nhưng không phải chi tiền trong kỳ. Muốn biết tiền thực tế vào ra, phải đọc báo cáo lưu chuyển tiền tệ.
Xem thêm: Báo cáo lưu chuyển tiền tệ là gì? Vì sao có lãi mà vẫn thiếu tiền?
5.2. Phân biệt lợi nhuận từ kinh doanh chính và lợi nhuận một lần
Hai doanh nghiệp có cùng lợi nhuận trước thuế có thể có chất lượng lợi nhuận rất khác nhau. Trong Hình 3, Công ty B cũng lãi trước thuế 150 tỷ đồng như Công ty K, nhưng chỉ 40 tỷ đến từ hoạt động kinh doanh; 110 tỷ còn lại là lợi nhuận khác do thanh lý nhà xưởng cũ. Khoản này không lặp lại vào năm sau. Theo mẫu mới, nếu tài sản bán đi là bất động sản đầu tư thay vì nhà xưởng tự sử dụng, khoản lãi sẽ ghi vào mã 21 và nằm trong lợi nhuận thuần từ hoạt động kinh doanh (mã 30), nên mã 30 tăng chưa chắc là do kinh doanh chính tốt lên.
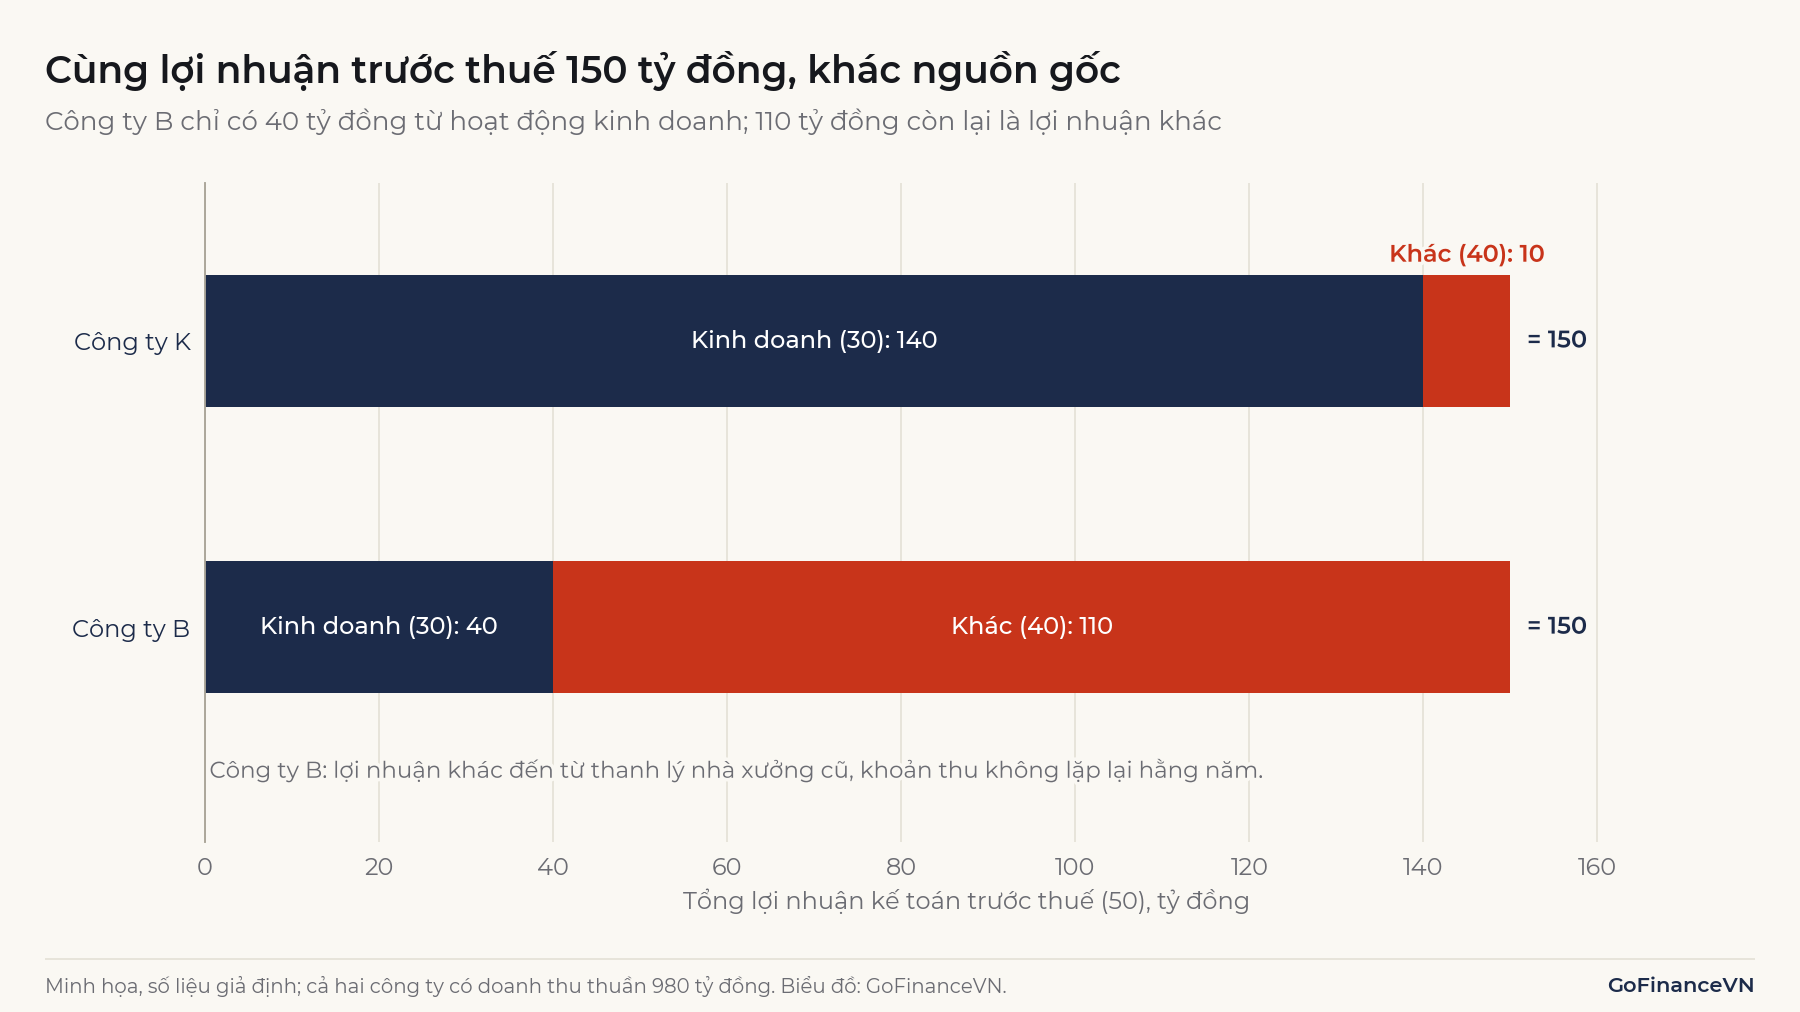
Khi lợi nhuận tăng đột biến, nên xem mã 30 và mã 40 tăng bao nhiêu, rồi đọc thuyết minh để biết khoản nào là bất thường. Doanh thu hoạt động tài chính (mã 22) cũng có thể chứa các khoản dao động mạnh như lãi bán khoản đầu tư hay lãi tỷ giá.
5.3. Đọc đúng báo cáo riêng hay hợp nhất
Công ty có công ty con công bố cả báo cáo tài chính riêng và báo cáo tài chính hợp nhất; hai báo cáo có thể cho lợi nhuận rất khác nhau. Báo cáo hợp nhất lập theo Thông tư 202/2014/TT-BTC, đã được sửa đổi, bổ sung bởi Thông tư 43/2026/TT-BTC (áp dụng cho năm tài chính bắt đầu từ 01/01/2026). Mẫu B 02-DN/HN dùng lại mẫu B 02-DN của Thông tư 99 và thêm ba dòng: mã 27 "Phần lãi hoặc lỗ trong công ty liên doanh, liên kết" (cộng vào mã 30), mã 61 "Lợi nhuận sau thuế của công ty mẹ" và mã 62 "Lợi nhuận sau thuế của cổ đông không kiểm soát". Khi so sánh hay tính EPS, nên dùng mã 61 trên báo cáo hợp nhất thay cho mã 60.
5.4. Doanh thu tăng chưa chắc bán được nhiều hơn
Doanh thu bằng số lượng nhân giá bán. Nếu doanh thu thuần của Công ty K tăng từ 920 tỷ lên 980 tỷ đồng, tức 6,5%, trong khi giá bán bình quân tăng 5%, phần lớn mức tăng đến từ giá chứ không từ sản lượng. Ở các năm lạm phát cao, tốc độ tăng doanh thu danh nghĩa dễ làm người đọc đánh giá quá cao mức tăng trưởng thực. Cơ chế giá cả tăng được giải thích trong bài Lạm phát là gì?.
5.5. Ngân hàng và một số ngành có mẫu báo cáo khác
Mẫu B 02-DN áp dụng cho doanh nghiệp nói chung. Ngân hàng, công ty chứng khoán và doanh nghiệp bảo hiểm lập báo cáo theo mẫu riêng. Báo cáo của ngân hàng không có dòng giá vốn hàng bán; dòng đầu tiên là thu nhập lãi và chi phí lãi, phản ánh chênh lệch lãi suất cho vay và huy động mô tả trong bài Lãi suất là gì?. Cách đọc báo cáo kết quả kinh doanh ngân hàng được trình bày trong bài NIM là gì?.
Theo chuẩn mực quốc tế, cách trình bày cũng đang thay đổi. IFRS 18, do Hội đồng Chuẩn mực Kế toán Quốc tế (IASB) ban hành tháng 4/2024, thay thế IAS 1 từ kỳ báo cáo năm bắt đầu từ 01/01/2027 và bắt buộc hai dòng tổng mới là "lợi nhuận hoạt động" (nguyên văn: operating profit) và "lợi nhuận trước tài chính và thuế thu nhập" (nguyên văn: profit before financing and income taxes). Doanh nghiệp lập báo cáo theo chuẩn mực kế toán Việt Nam không chịu ảnh hưởng trực tiếp.
6. Câu hỏi thường gặp
Lợi nhuận sau thuế âm nghĩa là gì?
Lợi nhuận sau thuế âm nghĩa là doanh nghiệp lỗ trong kỳ: tổng chi phí, kể cả thuế, lớn hơn tổng doanh thu và thu nhập. Một năm lỗ chưa đủ để kết luận về doanh nghiệp; cần xem lỗ đến từ hoạt động kinh doanh chính (mã 30 âm) hay từ một khoản chi phí một lần như trích lập dự phòng hoặc lỗ tỷ giá.
Vì sao chi phí thuế không bằng 20% lợi nhuận trước thuế?
Thuế suất thuế thu nhập doanh nghiệp phổ thông là 20%; doanh nghiệp có doanh thu năm không quá 3 tỷ đồng áp dụng 15%, từ trên 3 tỷ đến 50 tỷ đồng áp dụng 17% (Luật Thuế thu nhập doanh nghiệp 67/2025/QH15). Nhưng thuế suất áp lên thu nhập chịu thuế, không áp lên lợi nhuận kế toán, và hai con số này được tính theo hai bộ quy định khác nhau. Một số chi phí kế toán không được trừ khi tính thuế, một số khoản thu nhập được miễn hoặc ưu đãi thuế, và chênh lệch tạm thời giữa hai cách tính tạo ra chi phí thuế hoãn lại (mã 52). Ở Công ty K, tổng chi phí thuế 30 tỷ đồng bằng đúng 20% của 150 tỷ là do số liệu giả định được chọn cho đơn giản.
Kết luận
Báo cáo kết quả kinh doanh trả lời câu hỏi doanh nghiệp lãi hay lỗ trong kỳ và lãi từ đâu. Cách đọc hữu ích nhất là đi từng tầng từ doanh thu thuần, lợi nhuận gộp, lợi nhuận thuần từ hoạt động kinh doanh đến lợi nhuận sau thuế, tách phần lặp lại được khỏi phần một lần, rồi đối chiếu với báo cáo lưu chuyển tiền tệ để biết lợi nhuận đã thành tiền hay chưa.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn chế độ kế toán doanh nghiệp (Điều 17, Điều 31), bản PDF trên LuatVietnam: https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Bộ Tài chính, Thông tư 43/2026/TT-BTC sửa đổi, bổ sung Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- MISA AMIS, mẫu B 02-DN Báo cáo kết quả hoạt động kinh doanh sao lại từ Phụ lục IV Thông tư 99/2025/TT-BTC (file Word): https://amis.misa.vn/wp-content/uploads/2025/11/bao-cao-ket-qua-hoat-dong-kinh-doanh-theo-tt99.docx
- Kế toán Thiên Ưng, Cách lập Báo cáo kết quả hoạt động kinh doanh theo Thông tư 99 (mẫu B 02-DN): https://ketoanthienung.net/cach-lap-bao-cao-ket-qua-hoat-dong-kinh-doanh-theo-thong-tu-99.htm
- KPMG Việt Nam, Những thay đổi chính trong chế độ kế toán doanh nghiệp (Thông tư 99): https://kpmg.com/vn/vi/insights/2025/11/key-changes-in-vietnamese-accounting-system-for-enterprises.html
- Bộ Tài chính, Quyết định 165/2002/QĐ-BTC ban hành Chuẩn mực kế toán Việt Nam số 01 "Chuẩn mực chung": https://caselaw.vn/van-ban-phap-luat/234275-quyet-dinh-so-165-2002-qd-btc-ngay-31-12-2002-ban-hanh-va-cong-bo-sau-06-chuan-muc-ke-toan-viet-nam-cua-bo-truong-bo-tai-chinh
- Bộ Tài chính, Văn bản hợp nhất 10/VBHN-BTC năm 2026 của Thông tư 96/2020/TT-BTC về công bố thông tin trên thị trường chứng khoán: https://luatvietnam.vn/chung-khoan/van-ban-hop-nhat-10-vbhn-btc-2026-huong-dan-cong-bo-thong-tin-thi-truong-chung-khoan-432898-d5.html
- EY Việt Nam, Bản tin thuế tháng 7/2025 về Luật Thuế thu nhập doanh nghiệp 67/2025/QH15: https://www.ey.com/content/dam/ey-unified-site/ey-com/vi-vn/technical/tax/documents/tax-alert-july-2025-key-changes-in-the-corporate-income-tax-policy-vn.pdf
- IFRS Foundation, IFRS 18 Presentation and Disclosure in Financial Statements: https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
Đọc tiếp: NIM là gì? Ngân hàng kiếm tiền như thế nào?