Hợp đồng kỳ hạn (forward) là gì? Cách định giá, ví dụ và rủi ro
Hợp đồng kỳ hạn (forward contract) là thỏa thuận giữa hai bên về việc mua hoặc bán một tài sản vào một ngày trong tương lai, ở mức giá chốt ngay tại thời điểm ký. Tại Việt Nam, dạng thường gặp là hợp đồng kỳ hạn ngoại tệ giữa ngân hàng và doanh nghiệp xuất nhập khẩu. Giá kỳ hạn không phải là dự báo của ngân hàng về tỷ giá, mà được tính từ giá giao ngay và chênh lệch lãi suất. Hiểu cơ chế này giúp người đọc biết hợp đồng giảm được rủi ro gì và tạo ra rủi ro gì mới.
1. Hợp đồng kỳ hạn là gì?
Hợp đồng kỳ hạn là một loại phái sinh, trong đó bên mua cam kết mua và bên bán cam kết bán một tài sản cơ sở vào một ngày xác định trong tương lai, ở mức giá thỏa thuận khi ký hợp đồng. Trong giáo trình của John Hull, hợp đồng kỳ hạn là "thỏa thuận mua hoặc bán một tài sản vào một thời điểm xác định trong tương lai với một mức giá xác định" (nguyên văn: an agreement to buy or sell an asset at a certain future time for a certain price).
Một hợp đồng kỳ hạn có bốn điều khoản chính: tài sản cơ sở (ngoại tệ, hàng hóa, trái phiếu, cổ phiếu, lãi suất), khối lượng, giá kỳ hạn và ngày thanh toán. Mức giá chốt trước được gọi là giá kỳ hạn (forward price); với ngoại tệ là tỷ giá kỳ hạn (forward rate).
CFA Institute xếp hợp đồng kỳ hạn vào nhóm cam kết chắc chắn (firm commitment): cả hai bên đều có nghĩa vụ thực hiện, khác với quyền chọn, nơi người mua có quyền nhưng không có nghĩa vụ. Hợp đồng kỳ hạn được giao dịch trên thị trường phi tập trung (OTC – over-the-counter), tức hai bên tự thỏa thuận điều khoản thay vì mua bán trên sàn.
Các dạng thường gặp gồm:
- Kỳ hạn ngoại tệ: mua hoặc bán một lượng ngoại tệ ở tỷ giá chốt trước.
- Kỳ hạn hàng hóa: người trồng cà phê, doanh nghiệp chế biến chốt giá cho lô hàng giao sau.
- Thỏa thuận lãi suất kỳ hạn (FRA – Forward Rate Agreement): chốt trước lãi suất cho một khoản vay hoặc gửi sẽ bắt đầu trong tương lai.
2. Hợp đồng kỳ hạn hoạt động thế nào?
Khi ký, hai bên không trao đổi tiền hay tài sản; mọi thanh toán diễn ra vào ngày đáo hạn. Theo CFA Institute, giá kỳ hạn được xác định sao cho giá trị của hợp đồng tại thời điểm ký bằng 0, nên không bên nào phải trả phí cho bên kia như khi mua quyền chọn.
Vào ngày đáo hạn , lãi lỗ trên mỗi đơn vị tài sản phụ thuộc vào chênh lệch giữa giá giao ngay và giá kỳ hạn đã chốt :
Hai bên có lãi lỗ bằng nhau và ngược dấu. Ví dụ, bên mua chốt mua 1 tấn hàng ở 50 triệu đồng; đến hạn, giá thị trường là 53 triệu đồng, bên mua lãi 3 triệu đồng so với việc mua giao ngay, bên bán chịu phần chênh lệch đó.
Hợp đồng kỳ hạn được thanh toán theo một trong hai cách:
- Giao nhận thực (deliverable): bên bán giao tài sản, bên mua trả đủ tiền theo giá kỳ hạn.
- Thanh toán chênh lệch (cash-settled): hai bên chỉ chuyển khoản chênh lệch giữa giá kỳ hạn và giá tham chiếu ngày đáo hạn. Hợp đồng kỳ hạn không giao nhận (NDF – non-deliverable forward) trên các đồng tiền bị hạn chế chuyển đổi là dạng phổ biến; theo BIS, phần chênh lệch thường được thanh toán bằng đô la Mỹ.
3. Công thức tính giá kỳ hạn
Giá kỳ hạn được tính từ giá giao ngay hôm nay cộng chi phí nắm giữ tài sản đến ngày đáo hạn, trừ các khoản thu nhập tài sản mang lại. Với tài sản không phát sinh thu nhập và lãi suất phi rủi ro tính theo năm:
Trong đó là giá giao ngay hôm nay, là thời gian đến đáo hạn tính theo năm. Giáo trình của Hull dùng dạng lãi kép liên tục ; hai cách cho kết quả gần nhau khi kỳ hạn ngắn. Nếu tài sản mang lại thu nhập (cổ tức, coupon) thì giá kỳ hạn thấp hơn, vì người giữ hợp đồng không nhận khoản đó.
3.1. Nguyên tắc không có chênh lệch giá
Công thức trên đến từ nguyên tắc không có chênh lệch giá (no-arbitrage): hai cách cùng tạo ra một tài sản vào cùng một ngày phải có cùng chi phí. Cách thứ nhất là ký hợp đồng kỳ hạn. Cách thứ hai là vay tiền hôm nay, mua tài sản giao ngay và giữ đến ngày đáo hạn. Chi phí của cách thứ hai là , gồm giá mua và tiền lãi vay.
Nếu giá kỳ hạn niêm yết cao hơn mức này, người kinh doanh chênh lệch giá sẽ bán kỳ hạn, vay tiền mua tài sản giao ngay và hưởng phần chênh không rủi ro. Nếu thấp hơn, họ làm ngược lại. Các giao dịch đó kéo giá kỳ hạn về mức lý thuyết. Cách tính giá trị theo thời gian của tiền được giải thích trong bài Giá trị thời gian của tiền.
3.2. Cách tính tỷ giá kỳ hạn
Với ngoại tệ, chi phí nắm giữ là chênh lệch lãi suất giữa hai đồng tiền. Quan hệ này gọi là ngang giá lãi suất có phòng ngừa (CIP – covered interest parity). Theo BIS, CIP cho rằng chênh lệch lãi suất giữa hai đồng tiền phải bằng chênh lệch giữa tỷ giá kỳ hạn và tỷ giá giao ngay. Với kỳ hạn dưới một năm, lãi suất thị trường tiền tệ thường tính theo lãi đơn:
Trong đó và là tỷ giá giao ngay và kỳ hạn (đồng/USD), và là lãi suất theo năm của tiền đồng và đô la Mỹ cho cùng kỳ hạn, là số ngày. Bài dùng chung cơ sở 365 ngày cho đơn giản; trên thị trường, lãi suất USD thường tính theo năm 360 ngày.
Chênh lệch gọi là điểm kỳ hạn (forward points). Khi lãi suất tiền đồng cao hơn lãi suất USD, tỷ giá kỳ hạn cao hơn tỷ giá giao ngay. Khi lãi suất tiền đồng thấp hơn, tỷ giá kỳ hạn thấp hơn giao ngay.
4. Ví dụ: phòng ngừa tỷ giá bằng hợp đồng kỳ hạn ngoại tệ
Công ty QZ (giả định) nhập khẩu nguyên liệu và phải trả 500.000 USD sau 90 ngày. Doanh thu của QZ bằng tiền đồng, nên nếu tỷ giá tăng, chi phí nhập khẩu tính bằng tiền đồng tăng theo. Các số liệu dưới đây là giả định để minh họa, chưa tính chênh lệch giá mua bán và phí của ngân hàng.
| Thông số | Giá trị |
|---|---|
| Tỷ giá giao ngay | 26.000 đồng/USD |
| Lãi suất tiền đồng kỳ hạn 90 ngày | 5,0%/năm |
| Lãi suất USD kỳ hạn 90 ngày | 4,0%/năm |
| Số ngày | 90 |
Tỷ giá kỳ hạn là:
Điểm kỳ hạn là 63,5 đồng, tương đương 0,24% cho 90 ngày, hay khoảng 0,99%/năm, xấp xỉ chênh lệch lãi suất 1 điểm phần trăm. Nếu ký hợp đồng mua kỳ hạn, QZ chắc chắn trả 13.031,7 triệu đồng cho 500.000 USD, bất kể tỷ giá sau 90 ngày ra sao.
Có thể kiểm tra con số này bằng cách tự tạo 500.000 USD sau 90 ngày mà không dùng hợp đồng kỳ hạn:
| Bước | Tính toán | Kết quả |
|---|---|---|
| 1. Số USD cần gửi hôm nay | 500.000 / (1 + 4% × 90/365) | 495.116,66 USD |
| 2. Vay tiền đồng để mua số USD đó | 495.116,66 × 26.000 | 12.873,03 triệu đồng |
| 3. Trả nợ vay tiền đồng sau 90 ngày | 12.873,03 × (1 + 5% × 90/365) | 13.031,74 triệu đồng |
| Tỷ giá ngầm định | 13.031,74 triệu / 500.000 USD | 26.063,5 đồng/USD |
Hai cách cho cùng một chi phí. Nếu một ngân hàng chào bán USD kỳ hạn ở 26.200 đồng/USD, người có thể vay và gửi ở hai mức lãi suất trên sẽ bán USD kỳ hạn ở 26.200, đồng thời thực hiện ba bước trong bảng. Đến hạn, họ nhận 13.100 triệu đồng, trả nợ 13.031,74 triệu đồng và giữ 68,26 triệu đồng chênh lệch.
Bảng dưới so sánh chi phí của QZ khi có và không có hợp đồng kỳ hạn ở bốn mức tỷ giá giao ngay vào ngày thanh toán.
| Tỷ giá giao ngay sau 90 ngày (đồng/USD) | Không phòng ngừa (triệu đồng) | Có hợp đồng kỳ hạn (triệu đồng) | Lãi lỗ của riêng hợp đồng kỳ hạn (triệu đồng) |
|---|---|---|---|
| 25.500 | 12.750,0 | 13.031,7 | −281,7 |
| 26.000 | 13.000,0 | 13.031,7 | −31,7 |
| 26.500 | 13.250,0 | 13.031,7 | +218,3 |
| 27.000 | 13.500,0 | 13.031,7 | +468,3 |
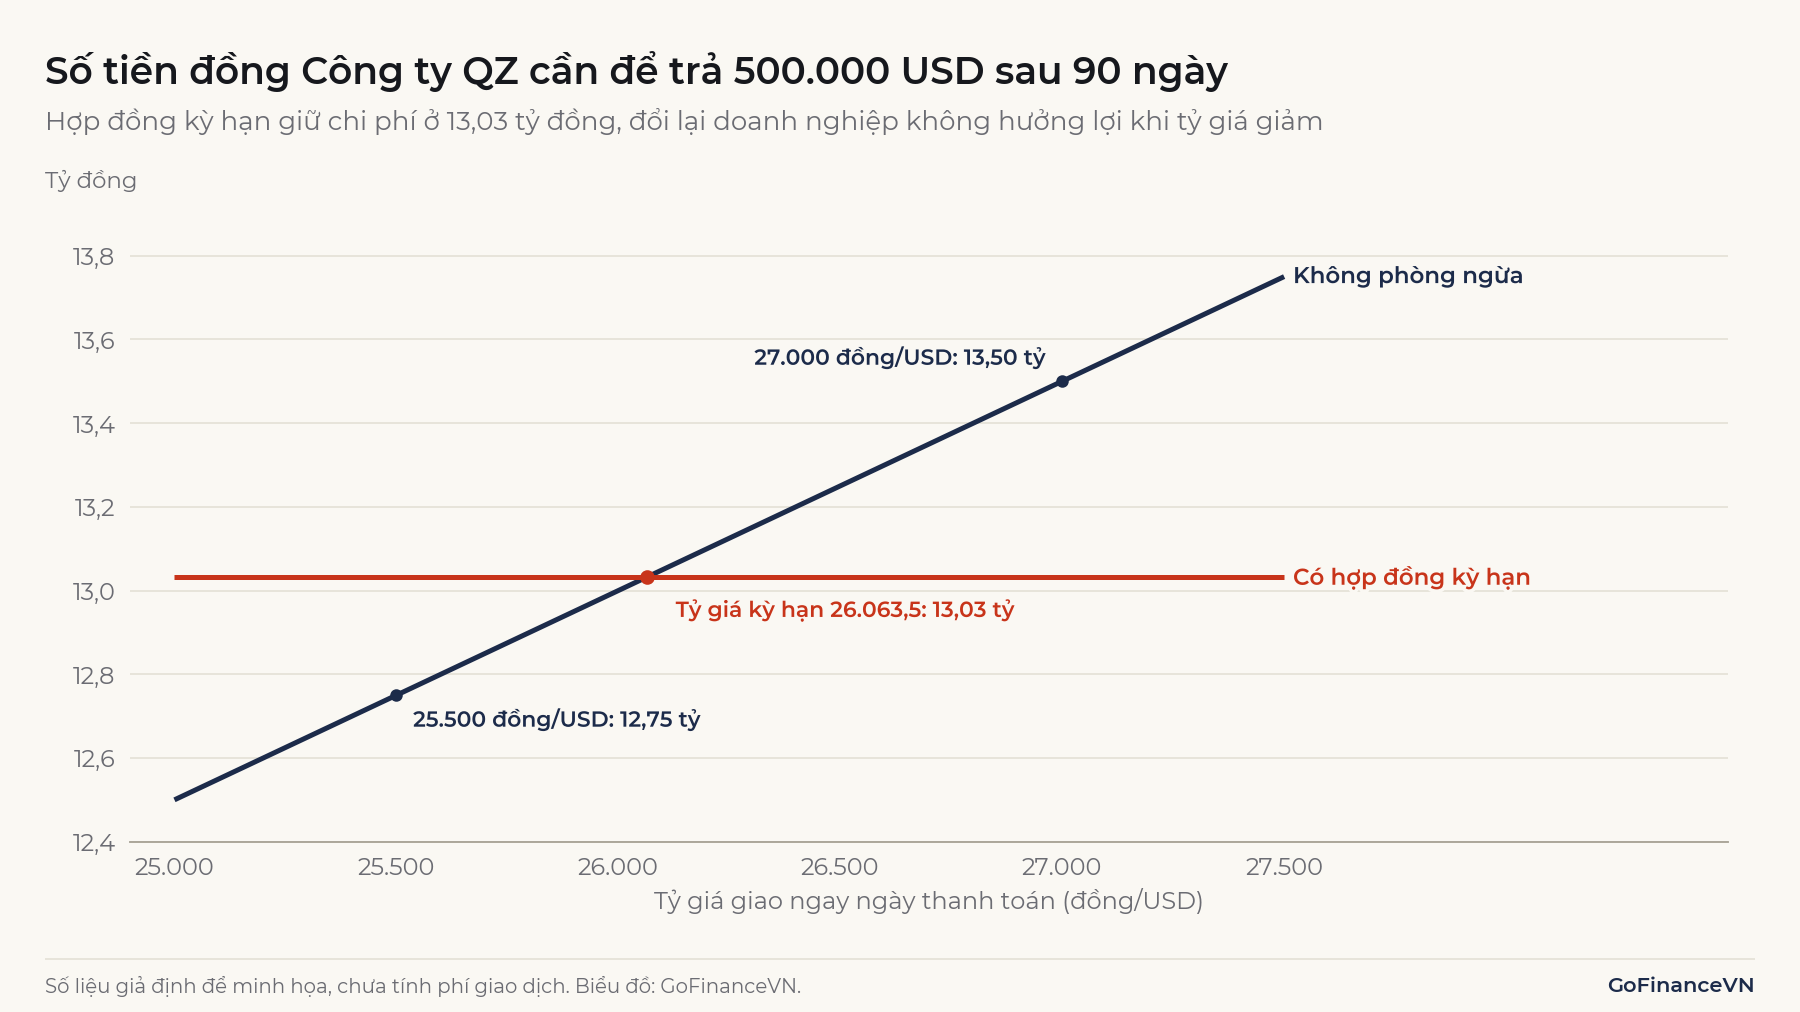
Khi tỷ giá giảm về 25.500 đồng/USD, riêng hợp đồng kỳ hạn ghi nhận lỗ 281,7 triệu đồng. Đây không phải khoản mất trắng: tổng chi phí của QZ vẫn đúng như kế hoạch, chỉ là doanh nghiệp không được hưởng phần tỷ giá giảm.
Lưu ý: Mục tiêu của hợp đồng kỳ hạn là làm chi phí hoặc doanh thu trở nên chắc chắn, không phải tìm mức giá rẻ nhất. Đánh giá giao dịch phòng ngừa chỉ bằng lãi lỗ của riêng hợp đồng là cách hiểu sai phổ biến.
Các cách phòng ngừa khác và cách đo hiệu quả phòng ngừa được trình bày trong bài Phòng ngừa rủi ro (hedging) là gì?
5. Giá trị hợp đồng kỳ hạn thay đổi thế nào trước ngày đáo hạn?
Giá trị hợp đồng kỳ hạn bằng 0 lúc ký, nhưng sau đó thay đổi theo giá thị trường. CFA Institute phân biệt hai khái niệm: định giá (pricing) là tìm mức giá kỳ hạn hợp lý lúc ký, còn giá trị (valuation) là số tiền hợp đồng đáng giá tại một thời điểm. Tại thời điểm , giá trị đối với bên mua là:
Trong đó là giá kỳ hạn mới cho cùng ngày đáo hạn, là khối lượng, là số ngày còn lại, là lãi suất của đồng tiền thanh toán (ở đây là tiền đồng).
Ví dụ: Sau 30 ngày, tỷ giá giao ngay lên 26.200 đồng/USD, lãi suất không đổi. Tỷ giá kỳ hạn 60 ngày còn lại là 26.242,8 đồng/USD. Chênh lệch so với hợp đồng là 179,3 đồng/USD, tức 89,65 triệu đồng vào ngày đáo hạn. Chiết khấu về hiện tại 60 ngày theo lãi suất 5%/năm, hợp đồng có giá trị khoảng 88,92 triệu đồng đối với QZ và −88,92 triệu đồng đối với ngân hàng.
Giá trị dương với một bên đồng nghĩa với việc bên kia đang nợ khoản đó. Đây là nguồn gốc của rủi ro đối tác, trình bày ở mục 8.2.
6. Hợp đồng kỳ hạn và hợp đồng tương lai khác nhau thế nào?
Hợp đồng kỳ hạn và hợp đồng tương lai có cùng bản chất là cam kết mua bán ở giá chốt trước, nhưng khác nhau ở nơi giao dịch, mức chuẩn hóa và cách thanh toán lãi lỗ. CFA Institute mô tả hợp đồng kỳ hạn là công cụ OTC linh hoạt, còn hợp đồng tương lai được chuẩn hóa, giao dịch trên sàn và thanh toán lãi lỗ hằng ngày.
| Tiêu chí | Hợp đồng kỳ hạn | Hợp đồng tương lai |
|---|---|---|
| Nơi giao dịch | Hai bên tự thỏa thuận (OTC) | Sở giao dịch |
| Điều khoản | Tùy biến khối lượng, ngày đáo hạn | Chuẩn hóa theo mẫu của sàn |
| Thanh toán lãi lỗ | Một lần khi đáo hạn | Hằng ngày qua ký quỹ |
| Rủi ro đối tác | Chịu trực tiếp rủi ro của bên kia | Giảm nhờ tổ chức bù trừ và ký quỹ |
| Đóng vị thế trước hạn | Phải thỏa thuận với đối tác | Mở vị thế đối ứng trên sàn |
Cơ chế ký quỹ và thanh toán lãi lỗ hằng ngày của hợp đồng tương lai VN30 được giải thích trong bài Chứng khoán phái sinh là gì?
7. Ứng dụng của hợp đồng kỳ hạn
Hợp đồng kỳ hạn chủ yếu được dùng để khóa trước giá của một giao dịch đã biết sẽ xảy ra. Các nhóm sử dụng chính gồm:
- Doanh nghiệp xuất nhập khẩu: bên nhập khẩu mua kỳ hạn ngoại tệ để chốt chi phí; bên xuất khẩu bán kỳ hạn số ngoại tệ sẽ thu để chốt doanh thu bằng tiền đồng.
- Doanh nghiệp có nợ vay ngoại tệ: mua kỳ hạn số ngoại tệ cần cho kỳ trả nợ gốc và lãi.
- Nhà sản xuất và chế biến hàng hóa: chốt giá bán hoặc giá mua nguyên liệu cho mùa vụ.
- Ngân hàng: cung cấp hợp đồng cho khách hàng, rồi tự phòng ngừa phần rủi ro còn lại trên thị trường liên ngân hàng.
Trên thị trường ngoại hối toàn cầu, hợp đồng kỳ hạn là một trong ba công cụ có doanh số lớn nhất. Theo khảo sát ba năm một lần của BIS, tháng 4/2025 doanh số kỳ hạn ngoại tệ bình quân khoảng 1.747 tỷ USD/ngày, chiếm 18,4% tổng giao dịch ngoại hối (số liệu sửa đổi, công bố năm 2026), tăng từ khoảng 15,5% năm 2022.
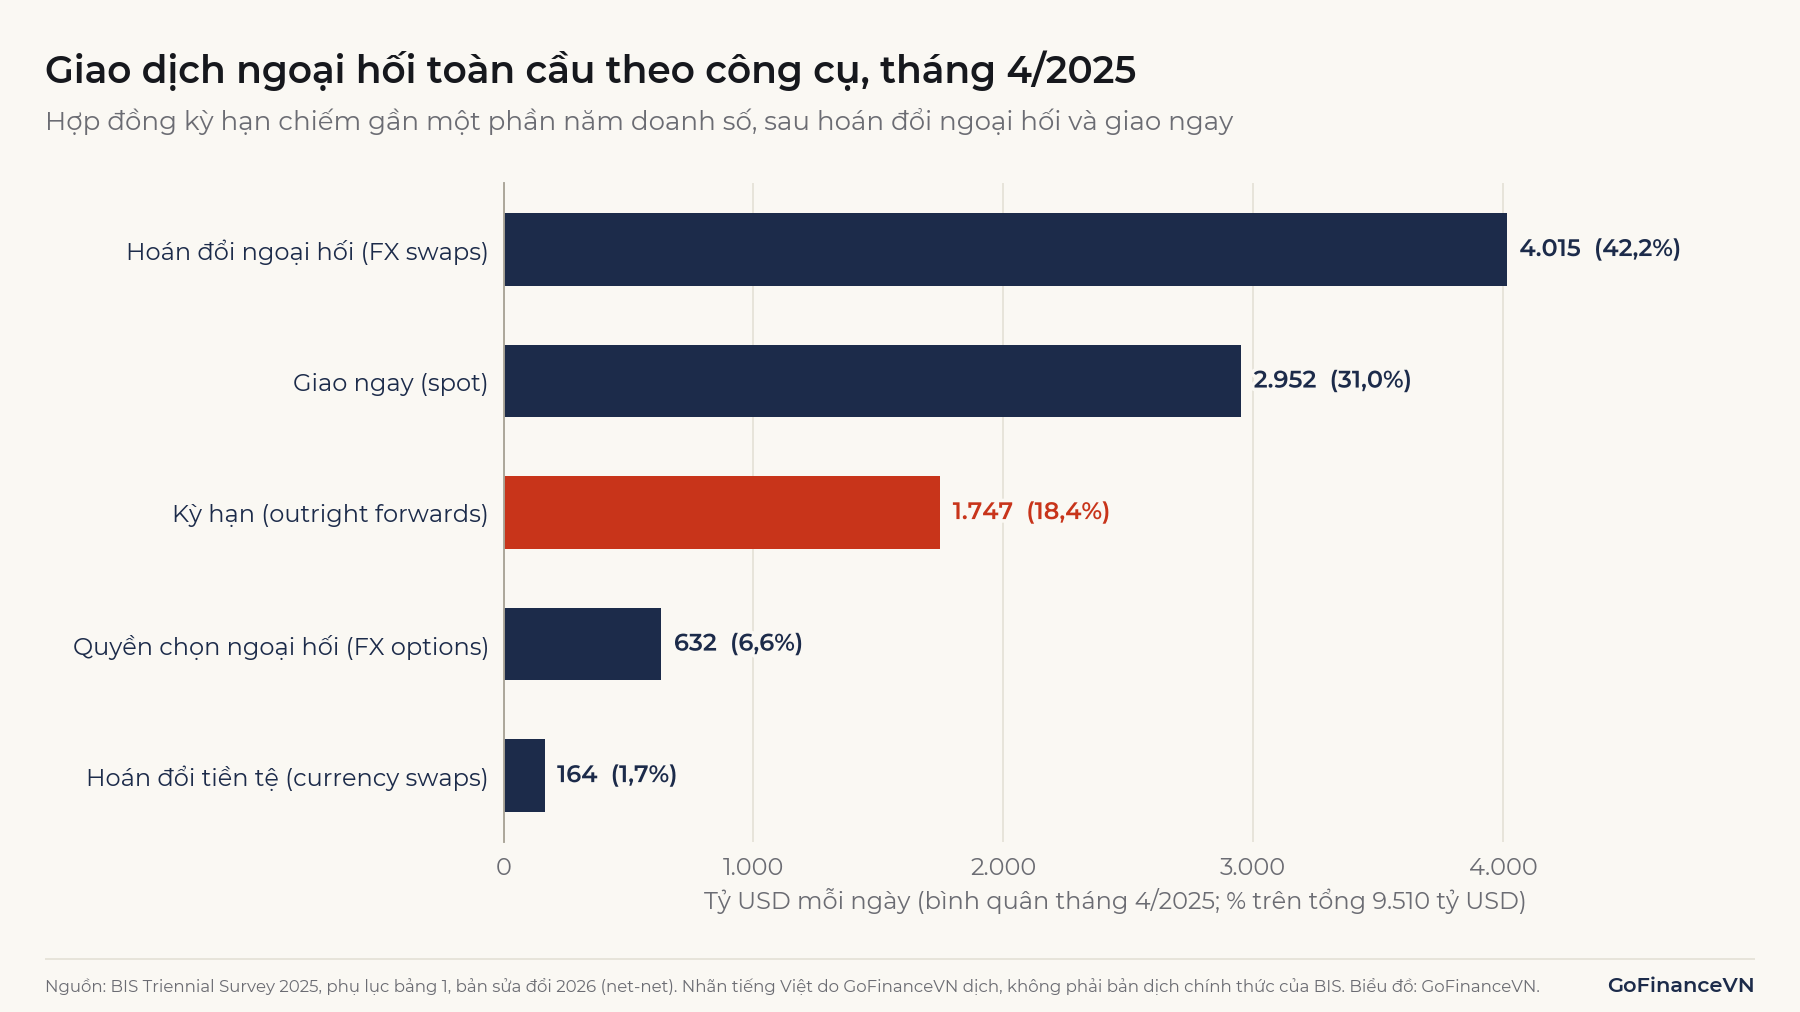
Công cụ lớn nhất, hoán đổi ngoại hối (FX swap), thường gồm một giao dịch giao ngay đi kèm một giao dịch kỳ hạn theo chiều ngược lại. Vì vậy, cùng một công thức ngang giá lãi suất ở mục 3.2 được dùng để tính giá cho cả hai loại.
Hợp đồng kỳ hạn phù hợp khi doanh nghiệp biết chắc số tiền và ngày thanh toán. Nếu giao dịch chưa chắc xảy ra, ví dụ một hồ sơ đấu thầu bằng ngoại tệ, cam kết bắt buộc của hợp đồng kỳ hạn có thể tạo ra rủi ro mới; quyền chọn thường phù hợp hơn trong trường hợp đó.
8. Hạn chế và lưu ý khi sử dụng hợp đồng kỳ hạn
Hợp đồng kỳ hạn loại bỏ rủi ro giá, nhưng tạo ra rủi ro đối tác và chi phí cơ hội, đồng thời thường bị hiểu sai là một dự báo.
8.1. Tỷ giá kỳ hạn không phải dự báo tỷ giá
Tỷ giá kỳ hạn 26.063,5 đồng/USD trong ví dụ không có nghĩa là ngân hàng dự đoán tỷ giá sẽ tăng 63,5 đồng. Con số này chỉ phản ánh chênh lệch lãi suất giữa hai đồng tiền. Nếu lãi suất tiền đồng là 3%/năm và lãi suất USD là 4%/năm, cùng công thức cho tỷ giá kỳ hạn 25.936,5 đồng/USD, thấp hơn giao ngay, dù không ai thay đổi kỳ vọng về tỷ giá hối đoái.
8.2. Rủi ro đối tác
Vì không có tổ chức bù trừ và lãi lỗ chỉ thanh toán khi đáo hạn, mỗi bên chịu rủi ro bên kia không thực hiện nghĩa vụ. Trong ví dụ ở mục 5, QZ đang có khoản phải thu 88,92 triệu đồng từ ngân hàng. Nếu tỷ giá giảm, chiều rủi ro đảo lại và ngân hàng chịu rủi ro tín dụng của QZ. Vì lý do này, ngân hàng thường xét hạn mức tín dụng hoặc yêu cầu tài sản bảo đảm trước khi ký hợp đồng kỳ hạn với doanh nghiệp.
8.3. Khó hủy và mất phần lợi khi giá đi thuận
Hợp đồng được thiết kế riêng nên khó chuyển nhượng. Muốn chấm dứt trước hạn, doanh nghiệp phải thỏa thuận với đối tác và thường thanh toán theo giá trị thị trường của hợp đồng lúc đó. Doanh nghiệp cũng chấp nhận bỏ qua phần lợi khi giá biến động có lợi, như trường hợp tỷ giá 25.500 đồng/USD ở mục 4.
8.4. Ngang giá lãi suất có thể bị lệch
Công thức ở mục 3 giả định các bên vay và gửi được ở cùng một mức lãi suất, không tốn phí và không bị giới hạn vốn. Thực tế, tỷ giá kỳ hạn ngân hàng chào cho doanh nghiệp còn gồm chênh lệch giá mua bán. Các tác giả của BIS cũng ghi nhận rằng kể từ khủng hoảng tài chính toàn cầu, CIP không còn đúng hoàn toàn ngay cả giữa các đồng tiền lớn, và độ lệch này kéo dài cả sau khi căng thẳng thị trường đã qua.
9. Câu hỏi thường gặp
Ký hợp đồng kỳ hạn có phải trả phí không?
Không có khoản phí trả trước như phí quyền chọn, vì giá trị hợp đồng lúc ký bằng 0. Chi phí của bên dùng hợp đồng nằm trong chênh lệch giữa tỷ giá ngân hàng chào và tỷ giá lý thuyết, cùng các yêu cầu về hạn mức hoặc tài sản bảo đảm nếu có.
Tỷ giá kỳ hạn cao hơn giao ngay có nghĩa là tiền đồng sẽ mất giá?
Không nhất thiết. Tỷ giá kỳ hạn cao hơn giao ngay khi lãi suất tiền đồng cao hơn lãi suất USD cho cùng kỳ hạn. Tỷ giá giao ngay thực tế vào ngày đáo hạn có thể cao hơn hoặc thấp hơn tỷ giá kỳ hạn.
Hợp đồng kỳ hạn và hợp đồng hoán đổi ngoại tệ khác gì nhau?
Hợp đồng kỳ hạn chỉ có một lần trao đổi tiền vào ngày đáo hạn. Hoán đổi ngoại hối gồm hai lần trao đổi theo hai chiều ngược nhau: mua (hoặc bán) ngoại tệ giao ngay hôm nay và bán (hoặc mua) lại ở tỷ giá kỳ hạn vào một ngày sau.
Kết luận
Hợp đồng kỳ hạn là cam kết mua bán ở giá chốt hôm nay cho một ngày tương lai, giao dịch trực tiếp giữa hai bên. Giá kỳ hạn được tính từ giá giao ngay và chi phí nắm giữ; với ngoại tệ là chênh lệch lãi suất, không phải dự báo. Hợp đồng giúp doanh nghiệp cố định chi phí hoặc doanh thu, đổi lại phải chấp nhận rủi ro đối tác và bỏ qua phần lợi khi giá đi thuận.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- John C. Hull, Options, Futures, and Other Derivatives, Pearson, chương 1, mục Forward Contracts
- CFA Institute, Forward Commitment and Contingent Claim Features and Instruments (2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/forward-commitment-contingent-claim-features-instruments
- CFA Institute, Pricing and Valuation of Forward Commitments (2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/pricing-and-valuation-of-forward-commitments
- BIS, OTC foreign exchange turnover in April 2025: https://www.bis.org/statistics/rpfx25_fx.htm
- BIS, Triennial Central Bank Survey 2025, OTC foreign exchange turnover, annex tables (bản sửa đổi 2026): https://www.bis.org/publications/triennial-survey/rpfx25-fx-annex-2606.pdf
- Borio, McCauley, McGuire và Sushko, Covered interest parity lost: understanding the cross-currency basis, BIS Quarterly Review, 9/2016: https://www.bis.org/publ/qtrpdf/r_qt1609e.htm (trích dịch, không phải bản dịch chính thức của BIS)
- BIS Quarterly Review, Non-deliverable forwards: 2013 and beyond (3/2014): https://www.bis.org/publ/qtrpdf/r_qt1403h.htm
Đọc tiếp: Chứng khoán phái sinh là gì? Hợp đồng tương lai hoạt động thế nào?