Ý kiến kiểm toán là gì? Chấp nhận toàn phần, ngoại trừ, từ chối
Ý kiến kiểm toán là kết luận bằng văn bản của kiểm toán viên độc lập về việc báo cáo tài chính có được lập và trình bày trung thực, hợp lý, trên các khía cạnh trọng yếu, theo chuẩn mực và chế độ kế toán áp dụng hay không. Theo chuẩn mực kiểm toán Việt Nam, có bốn dạng ý kiến: chấp nhận toàn phần, ngoại trừ, trái ngược và từ chối đưa ra ý kiến. Đây là đoạn đầu tiên người đọc báo cáo tài chính nên xem, vì nó cho biết các con số phía sau đáng tin đến mức nào.
1. Ý kiến kiểm toán là gì?
Ý kiến kiểm toán (audit opinion) là kết luận của kiểm toán viên, nêu trong báo cáo kiểm toán độc lập, về việc báo cáo tài chính có được lập, trên các khía cạnh trọng yếu, phù hợp với khuôn khổ lập và trình bày báo cáo tài chính được áp dụng hay không. Tại Việt Nam, khuôn khổ đó là chuẩn mực kế toán, chế độ kế toán doanh nghiệp Việt Nam và các quy định pháp lý liên quan.
Ý kiến kiểm toán không phải lời đánh giá doanh nghiệp tốt hay xấu. Nó chỉ trả lời một câu hỏi hẹp: các con số và thuyết minh có phản ánh đúng các giao dịch đã xảy ra theo quy tắc kế toán hay không. Một doanh nghiệp thua lỗ nặng vẫn có thể nhận ý kiến chấp nhận toàn phần nếu khoản lỗ được ghi nhận đúng.
Căn cứ chính là ba chuẩn mực kiểm toán Việt Nam (VSA) ban hành kèm Thông tư 214/2012/TT-BTC ngày 06/12/2012 của Bộ Tài chính, có hiệu lực từ 01/01/2014:
| Chuẩn mực | Nội dung | Chuẩn mực quốc tế tương ứng (IAASB) |
|---|---|---|
| VSA 700 | Hình thành ý kiến kiểm toán và báo cáo kiểm toán về báo cáo tài chính | ISA 700 |
| VSA 705 | Ý kiến kiểm toán không phải là ý kiến chấp nhận toàn phần | ISA 705 |
| VSA 706 | Đoạn "Vấn đề cần nhấn mạnh" và đoạn "Vấn đề khác" | ISA 706 |
Các chuẩn mực này được xây dựng dựa trên Chuẩn mực kiểm toán quốc tế (ISA) do Ủy ban Chuẩn mực Kiểm toán và Dịch vụ Đảm bảo Quốc tế (IAASB) ban hành, theo phiên bản trước đợt sửa đổi năm 2015. Phần khác biệt so với ISA hiện hành được nêu ở mục 6.
2. Có mấy loại ý kiến kiểm toán?
Có bốn loại ý kiến kiểm toán, chia thành hai nhóm: ý kiến chấp nhận toàn phần (unmodified opinion) và ý kiến không phải là ý kiến chấp nhận toàn phần (modified opinion). Nhóm thứ hai gồm ba dạng: ý kiến ngoại trừ (qualified opinion), ý kiến trái ngược (adverse opinion) và từ chối đưa ra ý kiến (disclaimer of opinion).
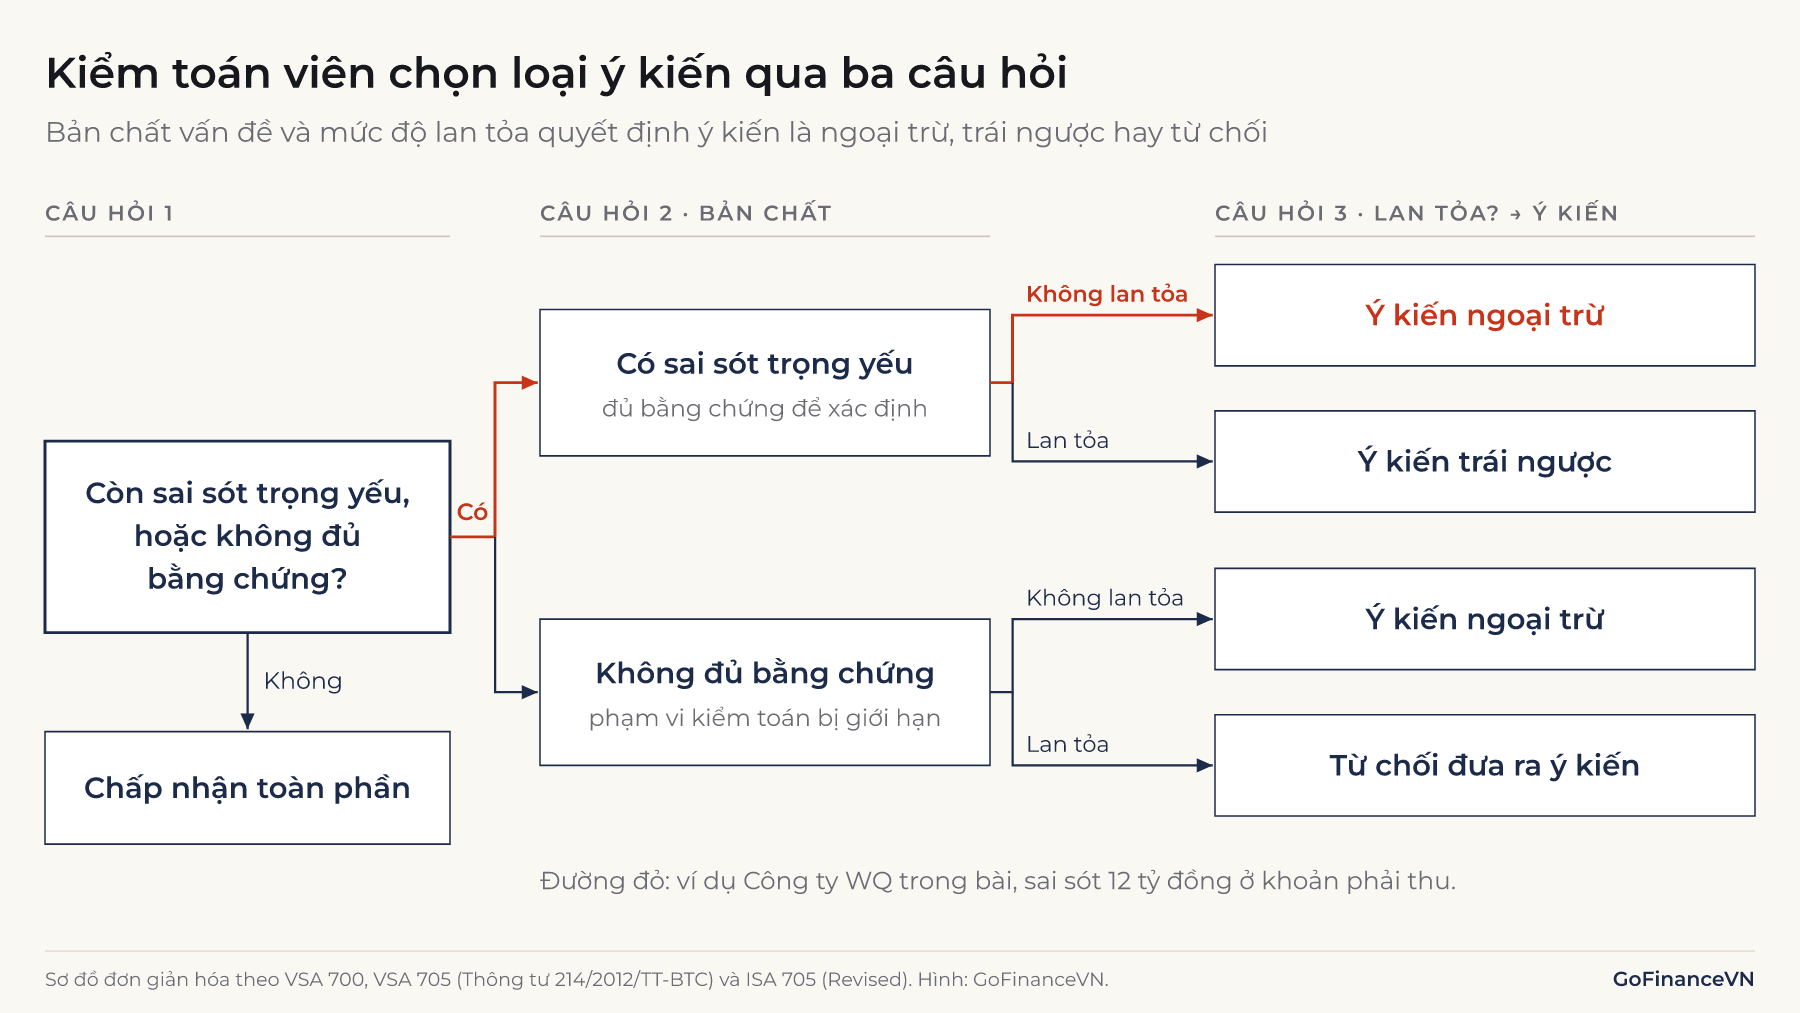
Theo đoạn 02 VSA 705, việc chọn dạng nào phụ thuộc vào hai yếu tố:
- Bản chất của vấn đề: báo cáo tài chính có sai sót trọng yếu đã xác định được, hay kiểm toán viên không thu thập được đầy đủ bằng chứng thích hợp nên chỉ biết là có thể có sai sót.
- Mức độ lan tỏa: ảnh hưởng của vấn đề chỉ "trọng yếu nhưng không lan tỏa", hay "trọng yếu và lan tỏa".
| Bản chất vấn đề | Trọng yếu nhưng không lan tỏa | Trọng yếu và lan tỏa |
|---|---|---|
| Báo cáo tài chính có sai sót trọng yếu | Ý kiến ngoại trừ | Ý kiến trái ngược |
| Không thu thập được đầy đủ bằng chứng thích hợp | Ý kiến ngoại trừ | Từ chối đưa ra ý kiến |
Nguồn: đoạn A1 VSA 705; bảng tương tự ở đoạn A1 ISA 705 (Revised).
Hai khái niệm trong bảng có nghĩa cụ thể. Một khoản sai lệch là trọng yếu khi nó đủ lớn, xét riêng hoặc cộng dồn, để có thể ảnh hưởng tới quyết định của người đọc báo cáo. Theo đoạn 05 VSA 705, ảnh hưởng được coi là lan tỏa (pervasive) khi thỏa một trong ba điều kiện: không chỉ giới hạn ở một số khoản mục cụ thể; nếu có giới hạn thì vẫn chiếm phần quan trọng của báo cáo tài chính; hoặc liên quan đến thuyết minh mang tính căn bản để người đọc hiểu được báo cáo.
2.1. Ý kiến chấp nhận toàn phần
Ý kiến chấp nhận toàn phần được đưa ra khi kiểm toán viên kết luận báo cáo tài chính được lập, trên các khía cạnh trọng yếu, phù hợp với khuôn khổ áp dụng (đoạn 16 VSA 700). Mẫu câu theo đoạn 35 VSA 700 là: báo cáo tài chính "đã phản ánh trung thực và hợp lý, trên các khía cạnh trọng yếu" tình hình tài chính, kết quả kinh doanh và lưu chuyển tiền tệ của đơn vị. Đây là dạng ý kiến phổ biến nhất.
2.2. Ý kiến ngoại trừ
Ý kiến ngoại trừ được đưa ra khi có sai sót trọng yếu nhưng không lan tỏa, hoặc khi không đủ bằng chứng nhưng ảnh hưởng có thể có chỉ trọng yếu mà không lan tỏa (đoạn 07 VSA 705). Câu ý kiến có dạng: "ngoại trừ ảnh hưởng của các vấn đề nêu trong đoạn cơ sở của ý kiến kiểm toán ngoại trừ", báo cáo tài chính "đã phản ánh trung thực và hợp lý, trên các khía cạnh trọng yếu" (đoạn 23 VSA 705). Phần còn lại của báo cáo vẫn được chấp nhận, chỉ vấn đề được nêu là không.
2.3. Ý kiến trái ngược
Ý kiến trái ngược được đưa ra khi kiểm toán viên đã có đủ bằng chứng và kết luận sai sót vừa trọng yếu vừa lan tỏa (đoạn 08 VSA 705). Câu ý kiến nói rằng báo cáo tài chính "đã phản ánh không trung thực và hợp lý". Ví dụ 2 trong phụ lục VSA 705 là báo cáo tài chính hợp nhất không hợp nhất một công ty con mua trong năm, khiến nhiều khoản mục bị ảnh hưởng trọng yếu. Cách công ty mẹ gộp số liệu công ty con được giải thích trong bài Báo cáo tài chính hợp nhất là gì?
2.4. Từ chối đưa ra ý kiến
Từ chối đưa ra ý kiến là trường hợp kiểm toán viên không thu thập được đầy đủ bằng chứng thích hợp, và ảnh hưởng có thể có của các sai sót chưa phát hiện vừa trọng yếu vừa lan tỏa (đoạn 09 VSA 705). Khi đó báo cáo kiểm toán nêu rõ kiểm toán viên "không đưa ra ý kiến" về báo cáo tài chính. Đoạn 10 VSA 705 còn cho phép từ chối trong một số rất ít trường hợp có nhiều yếu tố không chắc chắn tác động qua lại, dù từng yếu tố riêng lẻ đã có đủ bằng chứng.
Lưu ý: Từ chối đưa ra ý kiến không có nghĩa là kiểm toán viên kết luận báo cáo sai. Nó có nghĩa kiểm toán viên không đủ cơ sở để kết luận đúng hay sai. Với người đọc, mức độ tin cậy của các con số lúc này còn thấp hơn so với ý kiến ngoại trừ, vì không ai biết sai lệch, nếu có, lớn đến đâu.
3. Ví dụ: vì sao Công ty WQ nhận ý kiến ngoại trừ
Ví dụ sau dùng số liệu giả định để thấy cách kiểm toán viên đi từ một sai sót cụ thể đến dạng ý kiến. Công ty WQ là doanh nghiệp sản xuất, năm tài chính N có các chỉ tiêu chính:
| Chỉ tiêu | Số trên báo cáo (tỷ đồng) |
|---|---|
| Tổng tài sản | 1.200 |
| Hàng tồn kho | 510 |
| Phải thu khách hàng | 150 |
| Vốn chủ sở hữu | 600 |
| Lợi nhuận trước thuế | 80 |
3.1. Bước 1: xác định mức trọng yếu
Giả sử kiểm toán viên chọn mức trọng yếu tổng thể bằng 5% lợi nhuận trước thuế, một mốc được ISA 320 nêu làm ví dụ cho doanh nghiệp sản xuất có lãi:
3.2. Bước 2: phát hiện sai sót
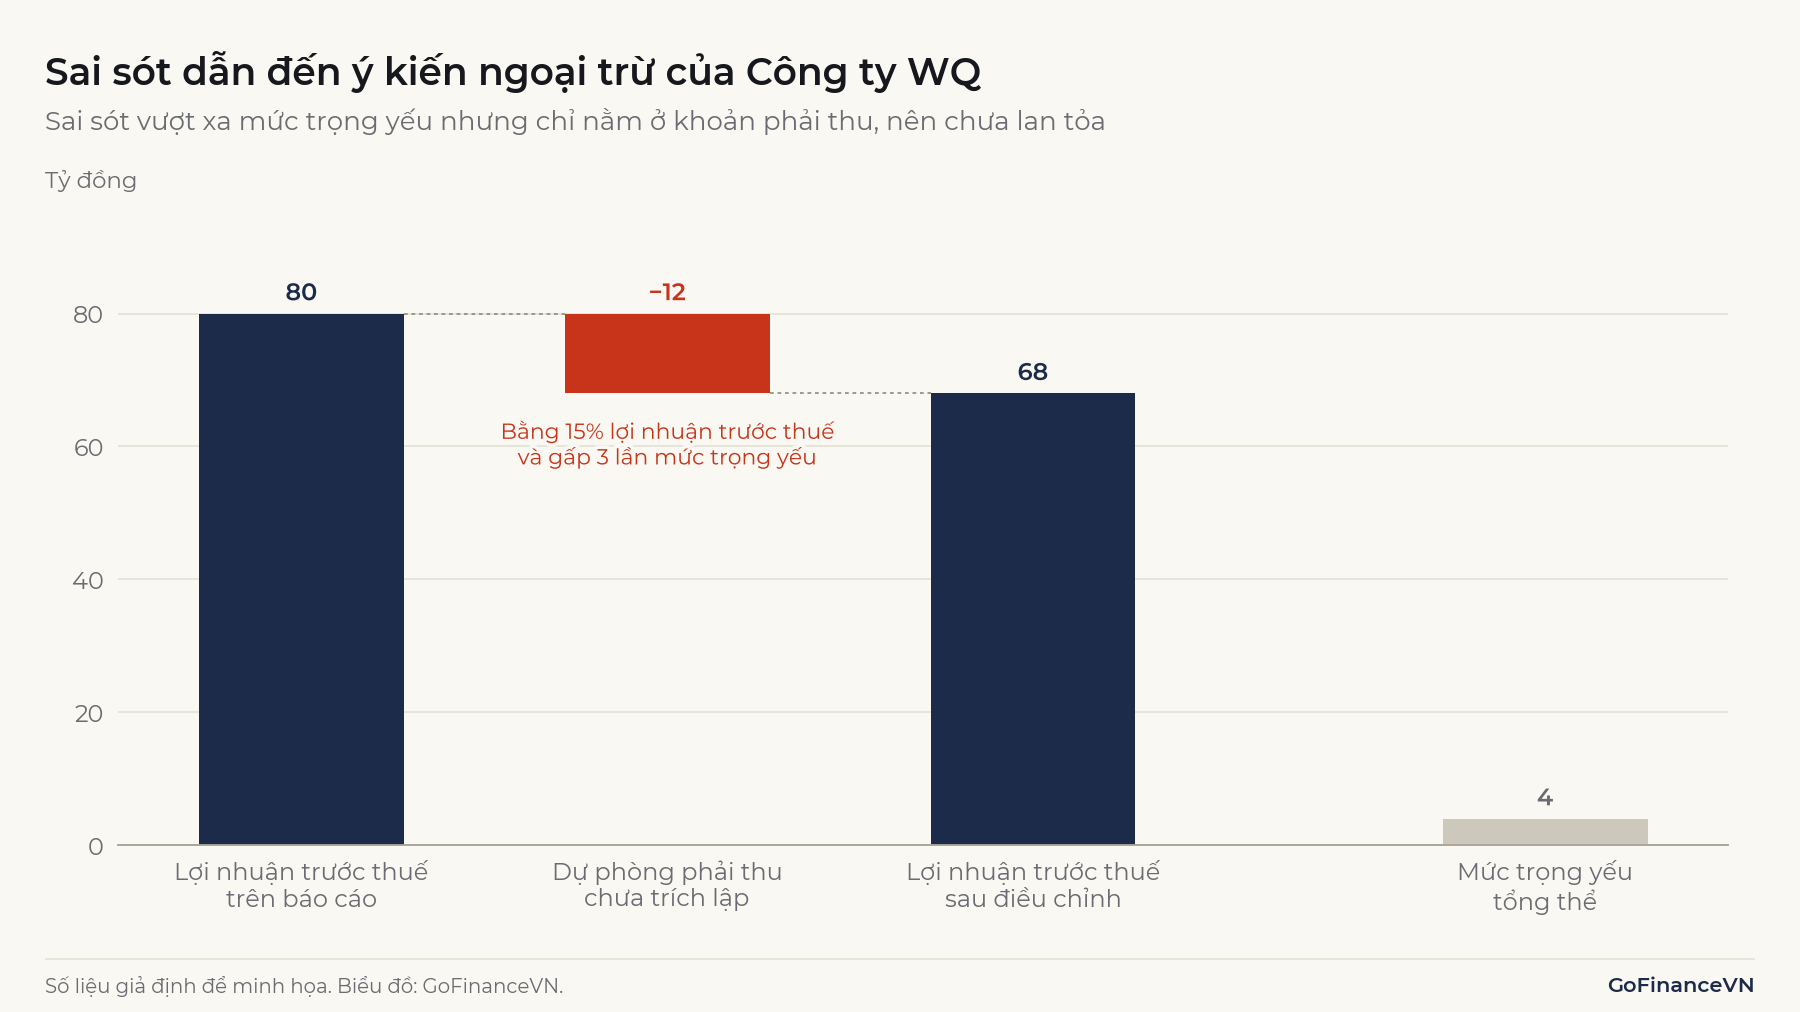
Một khoản phải thu 12 tỷ đồng đã quá hạn hơn ba năm, khách hàng đã ngừng hoạt động, nhưng WQ không trích lập dự phòng phải thu khó đòi và từ chối điều chỉnh. Nếu ghi nhận đúng, chi phí tăng 12 tỷ đồng và khoản phải thu giảm tương ứng (chưa xét ảnh hưởng thuế).
3.3. Bước 3: đánh giá trọng yếu và lan tỏa
Kiểm toán viên so sánh sai sót với các chỉ tiêu chính của báo cáo.
| Chỉ tiêu | Trước điều chỉnh | Sau điều chỉnh | Sai sót 12 tỷ đồng so với chỉ tiêu |
|---|---|---|---|
| Lợi nhuận trước thuế | 80 | 68 | 15% |
| Phải thu khách hàng | 150 | 138 | 8% |
| Vốn chủ sở hữu | 600 | 588 | 2% |
| Tổng tài sản | 1.200 | 1.188 | 1% |
Sai sót 12 tỷ đồng gấp ba lần mức trọng yếu, nên rõ ràng là trọng yếu. Nhưng nó chỉ nằm ở một khoản mục (phải thu và chi phí dự phòng), chỉ bằng 1% tổng tài sản và có thể định lượng chính xác. Kiểm toán viên vì vậy kết luận sai sót trọng yếu nhưng không lan tỏa, dẫn tới ý kiến ngoại trừ. Đoạn "Cơ sở của ý kiến kiểm toán ngoại trừ" phải mô tả và định lượng ảnh hưởng này (đoạn 17 VSA 705), tức nêu rõ lợi nhuận trước thuế bị phản ánh cao hơn 12 tỷ đồng.
3.4. Nếu thiếu bằng chứng: từ chối đưa ra ý kiến
Giả sử thay vì sai sót trên, kiểm toán viên không được chứng kiến kiểm kê hàng tồn kho và không gửi được thư xác nhận công nợ, cũng không có thủ tục thay thế. Hai khoản mục này cộng lại là 510 + 150 = 660 tỷ đồng, tức 55% tổng tài sản, và còn kéo theo giá vốn, lợi nhuận. Ảnh hưởng có thể có vừa trọng yếu vừa lan tỏa, nên kết quả là từ chối đưa ra ý kiến. Ví dụ 5 trong phụ lục VSA 705 mô tả một trường hợp tương tự: kiểm toán viên không thu thập được bằng chứng về hàng tồn kho và các khoản phải thu, và từ chối đưa ra ý kiến.
4. "Vấn đề cần nhấn mạnh" có phải là ý kiến ngoại trừ không?
Không. Đoạn "Vấn đề cần nhấn mạnh" (Emphasis of Matter) theo VSA 706 không làm thay đổi ý kiến kiểm toán. Đây là đoạn kiểm toán viên dùng để kéo sự chú ý của người đọc tới một vấn đề đã được trình bày hoặc thuyết minh phù hợp trong báo cáo tài chính, nhưng đặc biệt quan trọng để hiểu báo cáo (đoạn 05 và 06 VSA 706).
Theo đoạn 07 VSA 706, đoạn này đặt ngay sau phần "Ý kiến của kiểm toán viên" và phải nói rõ ý kiến không bị thay đổi bởi vấn đề được nhấn mạnh. Các ví dụ VSA 706 nêu gồm: kết quả chưa chắc chắn của một vụ kiện, việc áp dụng sớm một chuẩn mực kế toán mới có ảnh hưởng lan tỏa tới báo cáo tài chính, hoặc một biến cố lớn ảnh hưởng tới tình hình tài chính (đoạn A1 VSA 706). Theo đoạn 19 VSA 570 (được dẫn tại Phụ lục 01 VSA 706), khi có yếu tố không chắc chắn trọng yếu về khả năng hoạt động liên tục và doanh nghiệp đã thuyết minh đầy đủ, kiểm toán viên cũng dùng đoạn nhấn mạnh.
Đoạn "Vấn đề khác" (Other Matter) thì nói về điều không nằm trong báo cáo tài chính, ví dụ báo cáo năm trước do một doanh nghiệp kiểm toán khác kiểm toán. Đoạn này cũng không thay đổi ý kiến.
Lưu ý: Nhiều tin tức gộp chung "có đoạn nhấn mạnh" với "bị ngoại trừ". Hai trường hợp khác nhau về bản chất: ngoại trừ nghĩa là kiểm toán viên không đồng ý với một phần số liệu hoặc thiếu bằng chứng; nhấn mạnh nghĩa là số liệu đã được chấp nhận, nhưng có một rủi ro người đọc không nên bỏ qua. Đoạn nhấn mạnh về hoạt động liên tục vẫn là tín hiệu cần đọc kỹ thuyết minh liên quan.
5. Cách đọc ý kiến kiểm toán trên báo cáo tài chính
Ý kiến kiểm toán nằm trong báo cáo kiểm toán độc lập, thường đặt sau báo cáo của Ban Giám đốc và trước các báo cáo chính trong bộ báo cáo tài chính năm. Theo mẫu VSA 700, báo cáo kiểm toán lần lượt có phần mở đầu, trách nhiệm của Ban Giám đốc, trách nhiệm của kiểm toán viên, rồi mới đến mục "Ý kiến của kiểm toán viên". Báo cáo kiểm toán phải có hai chữ ký: kiểm toán viên hành nghề phụ trách cuộc kiểm toán và thành viên Ban Giám đốc doanh nghiệp kiểm toán, kèm số Giấy chứng nhận đăng ký hành nghề kiểm toán (đoạn 40 VSA 700). Điều kiện để trở thành kiểm toán viên ký báo cáo được trình bày trong bài CPA là gì?
Người đọc có thể đi theo bốn bước:
- Xem tiêu đề của mục ý kiến. "Ý kiến của kiểm toán viên" thường là chấp nhận toàn phần; "Ý kiến kiểm toán ngoại trừ", "Ý kiến kiểm toán trái ngược" hay "Từ chối đưa ra ý kiến" là các dạng còn lại (đoạn 22 VSA 705).
- Đọc đoạn cơ sở ngay trước đó. Đoạn này nêu nguyên nhân và, nếu định lượng được, số tiền bị ảnh hưởng. Điều chỉnh lại các chỉ tiêu như ở ví dụ Công ty WQ trước khi tính các chỉ số trên báo cáo kết quả kinh doanh hay bảng cân đối kế toán.
- Phân biệt cụm từ. "Ngoại trừ ảnh hưởng của vấn đề…" chỉ sai sót đã biết; "ngoại trừ những ảnh hưởng có thể có của vấn đề…" chỉ phạm vi kiểm toán bị giới hạn (đoạn 23 VSA 705). Trường hợp sau khó điều chỉnh hơn vì không có con số chắc chắn.
- So sánh nhiều năm. Một khoản ngoại trừ lặp lại qua nhiều năm, hoặc ý kiến chuyển từ ngoại trừ sang từ chối, cho thấy vấn đề chưa được xử lý.
Việc đọc báo cáo kiểm toán là bước đầu của quy trình trong bài Phân tích cơ bản là gì?
Ghi nhớ: Luôn đọc đoạn cơ sở đứng trước câu ý kiến. Tên dạng ý kiến cho biết mức độ, còn đoạn cơ sở cho biết con số nào cần điều chỉnh và điều chỉnh bao nhiêu.
6. Hạn chế và lưu ý khi dùng ý kiến kiểm toán
Ý kiến kiểm toán là một tín hiệu về độ tin cậy của số liệu, không phải bảo chứng cho chất lượng doanh nghiệp. Bốn điểm dưới đây giúp tránh đọc quá mức.
6.1. Chấp nhận toàn phần không có nghĩa là không có sai sót hay gian lận
Kiểm toán cung cấp sự đảm bảo hợp lý, tức mức đảm bảo cao nhưng không tuyệt đối. Kiểm toán viên kiểm tra theo phương pháp chọn mẫu và chỉ kết luận ở ngưỡng trọng yếu. Sai lệch dưới ngưỡng trọng yếu, hoặc gian lận có thông đồng được che giấu tốt, vẫn có thể không bị phát hiện.
6.2. Trọng yếu và lan tỏa là xét đoán nghề nghiệp
Không có ngưỡng phần trăm bắt buộc nào trong VSA 705 quyết định "lan tỏa". Cùng một sai sót, hai kiểm toán viên có thể đánh giá khác nhau tùy quy mô doanh nghiệp và mức trọng yếu đã chọn. Vì vậy so sánh dạng ý kiến giữa các công ty chỉ có ý nghĩa khi đọc kèm nội dung đoạn cơ sở.
6.3. Báo cáo bán niên thường chỉ được soát xét, không được kiểm toán
Báo cáo tài chính giữa niên độ thường được soát xét chứ không kiểm toán đầy đủ. Soát xét chủ yếu gồm phỏng vấn và thủ tục phân tích, nên kết luận chỉ mang tính đảm bảo có giới hạn và có câu chữ khác với ý kiến kiểm toán năm. Không nên đánh đồng "kết luận soát xét chấp nhận toàn phần" với "ý kiến kiểm toán chấp nhận toàn phần".
6.4. Báo cáo kiểm toán Việt Nam hiện khác mẫu ISA mới nhất
Từ các kỳ kết thúc vào hoặc sau ngày 15/12/2016, ISA 700 (Revised) yêu cầu đặt phần ý kiến lên đầu báo cáo kiểm toán, và ISA 701 yêu cầu nêu các vấn đề kiểm toán trọng yếu (key audit matters) với công ty niêm yết. VSA hiện hành chưa có hai yêu cầu này, nên báo cáo kiểm toán theo VSA thường ngắn hơn báo cáo theo ISA của cùng một doanh nghiệp. Từ năm 2025, Bộ Tài chính đã đưa ra lấy ý kiến dự thảo cập nhật hệ thống chuẩn mực kiểm toán, trong đó có VSA 701; đến tháng 11/2026 các chuẩn mực này chưa được ban hành chính thức. Khi được ban hành, cấu trúc báo cáo kiểm toán tại Việt Nam có thể thay đổi.
7. Câu hỏi thường gặp
Ý kiến ngoại trừ có nghiêm trọng không?
Mức độ tùy vào nội dung đoạn cơ sở. Ngoại trừ vì một khoản dự phòng định lượng được, như ví dụ Công ty WQ, cho phép người đọc tự điều chỉnh số liệu. Ngoại trừ vì không kiểm tra được một khoản đầu tư lớn thì khó lượng hóa hơn. Ý kiến ngoại trừ vẫn nhẹ hơn ý kiến trái ngược và từ chối đưa ra ý kiến.
Ý kiến trái ngược và từ chối đưa ra ý kiến khác nhau thế nào?
Với ý kiến trái ngược, kiểm toán viên đã có đủ bằng chứng và kết luận báo cáo sai lệch trọng yếu, lan tỏa. Với từ chối đưa ra ý kiến, kiểm toán viên không có đủ bằng chứng để kết luận. Một bên là "đã biết là sai", bên kia là "không thể biết".
Doanh nghiệp có thể nhận ý kiến chấp nhận toàn phần nhưng có đoạn nhấn mạnh không?
Có. Đây là trường hợp thường gặp khi doanh nghiệp có yếu tố không chắc chắn trọng yếu về khả năng hoạt động liên tục đã được thuyết minh đầy đủ. Ý kiến vẫn là chấp nhận toàn phần, nhưng người đọc nên xem kỹ thuyết minh được dẫn chiếu.
Kết luận
Ý kiến kiểm toán trả lời câu hỏi báo cáo tài chính có trình bày trung thực, hợp lý trên các khía cạnh trọng yếu hay không. Dạng ý kiến được quyết định bởi hai yếu tố: vấn đề là sai sót đã xác định hay thiếu bằng chứng, và ảnh hưởng có lan tỏa hay không. Với người đọc báo cáo, phần có giá trị nhất thường là đoạn cơ sở, nơi kiểm toán viên nêu con số cần điều chỉnh.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Thông tư 214/2012/TT-BTC ban hành hệ thống chuẩn mực kiểm toán Việt Nam (Công báo, vbpl.vn): https://vbpl.vn/TW/Lists/vbpq/Attachments/30478/214.2012.TT.BTC.doc
- Chuẩn mực kiểm toán Việt Nam số 700, 705, 706 (bản PDF toàn văn): https://expertis.vn/wp-content/uploads/2020/09/29.CMKT-so-700-26.03.2013.pdf ; https://expertis.vn/wp-content/uploads/2020/09/30.CMKT-so-705-26.03.2013.pdf ; https://expertis.vn/wp-content/uploads/2020/09/31.CMKT-so-706-26.03.2013.pdf
- IAASB, Reporting on Audited Financial Statements: New and Revised Auditor Reporting Standards (ISA 700 Revised, ISA 701, ISA 705 Revised, ISA 706 Revised): https://www.iaasb.org/system/files/publications/files/Reporting-on-AFS-New-&-Revised-Stds-Combined_1.pdf
- IAASB, ISA 570 (Revised 2024) Going Concern: https://iaasb.org/publications/isa-570-revised-2024-going-concern
Đọc tiếp: Báo cáo tài chính là gì? Gồm những phần nào và cách đọc