P/B là gì? Cách tính, ý nghĩa và P/B bao nhiêu là hợp lý
P/B (Price to Book ratio), hay hệ số giá trên giá trị sổ sách, là tỷ số giữa giá thị trường của một cổ phiếu và giá trị sổ sách của cổ phiếu đó. Chỉ số P/B cho biết nhà đầu tư đang trả bao nhiêu đồng cho một đồng vốn chủ sở hữu của cổ đông phổ thông trên báo cáo tài chính. Con số này chỉ có ý nghĩa khi đọc cùng tỷ suất sinh lời trên vốn chủ sở hữu (ROE), vì giá trị của một đồng vốn sổ sách phụ thuộc vào mức sinh lời của chính đồng vốn đó.
1. P/B là gì?
P/B là bội số cho biết thị trường đang trả bao nhiêu cho một đồng vốn sổ sách: P/B bằng giá một cổ phiếu chia cho giá trị sổ sách của một cổ phiếu. Ví dụ, P/B bằng 1,5 nghĩa là nhà đầu tư trả 1,5 đồng cho mỗi đồng vốn sổ sách của cổ đông phổ thông.
Giá trị sổ sách mỗi cổ phiếu (BVPS – Book Value Per Share) là con số kế toán. Tài liệu của CFA Institute nêu rằng chỉ tiêu này "được tính bằng vốn chủ sở hữu của cổ đông phổ thông chia cho số cổ phiếu đang lưu hành" (nguyên văn: Book value is calculated as common shareholders' equity divided by the number of shares outstanding). Số liệu lấy từ báo cáo tình hình tài chính, trước đây gọi là bảng cân đối kế toán.
P/B cùng nhóm định giá tương đối với P/E. P/E so giá với dòng lợi nhuận của một năm; P/B so giá với lượng vốn đã tích lũy tại một ngày.
2. Cách tính P/B và giá trị sổ sách
Công thức tính P/B như sau:
Trong đó, là giá thị trường của một cổ phiếu (đồng/cổ phiếu). Các số còn lại lấy từ báo cáo tài chính hợp nhất:
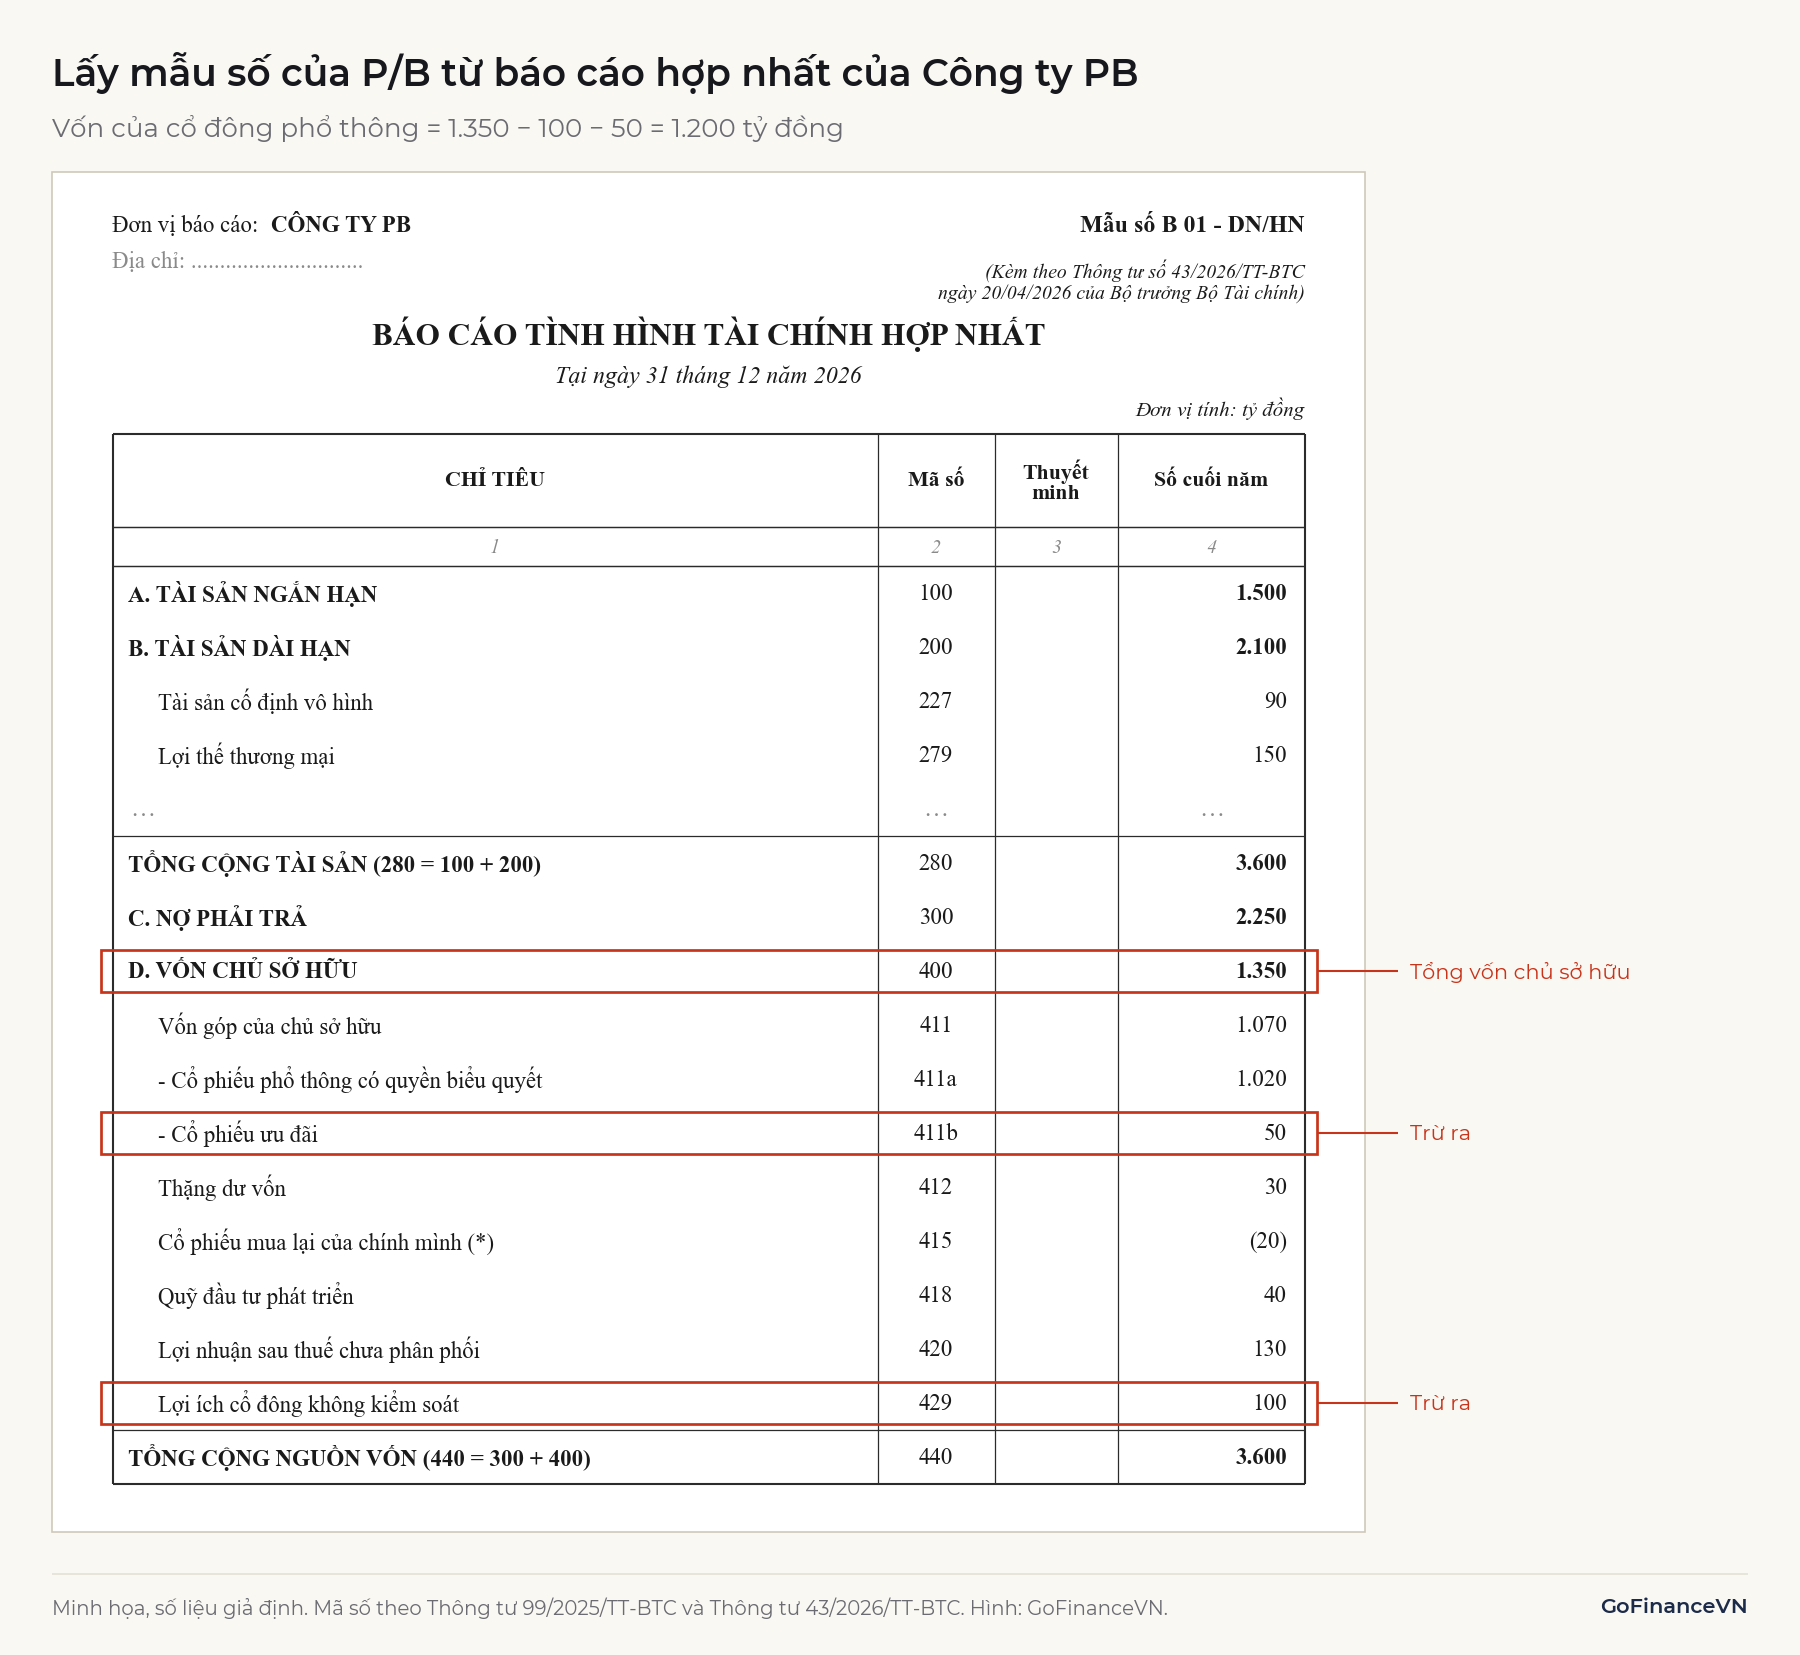
- Vốn chủ sở hữu là mã số 400 của báo cáo tình hình tài chính.
- Lợi ích cổ đông không kiểm soát (mã số 429) nằm trong mã 400 nhưng thuộc về cổ đông khác của các công ty con.
- Cổ phiếu ưu đãi (mã số 411b) có quyền lợi xếp trước cổ phiếu phổ thông, nên được trừ ra, cùng với cổ tức ưu đãi còn nợ nếu có. Cổ phiếu ưu đãi được phân loại là nợ (mã số 341) đã nằm ngoài vốn chủ sở hữu, nên không trừ thêm.
- Số cổ phiếu đang lưu hành lấy tại thời điểm tính, đã loại cổ phiếu doanh nghiệp mua lại. Khác với lợi nhuận trên mỗi cổ phiếu (EPS), ở đây không dùng số bình quân trong kỳ, vì vốn chủ sở hữu là số dư tại một ngày.
Các mã số trên theo Thông tư 99/2025/TT-BTC (áp dụng từ năm tài chính 2026) và Thông tư 43/2026/TT-BTC (ngày 20/04/2026, sửa đổi Thông tư 202/2014/TT-BTC về báo cáo hợp nhất). Mã 429 giữ nguyên so với Thông tư 202/2014/TT-BTC. Ngân hàng dùng mẫu báo cáo riêng, nhưng nguyên tắc tính không đổi.
2.1. Ví dụ tính P/B của Công ty PB
Công ty PB (số liệu giả định) có báo cáo hợp nhất tại ngày 31/12/2026 như Hình 1.
| Chỉ tiêu | Cách lấy số | Kết quả |
|---|---|---|
| Vốn chủ sở hữu | Mã 400 | 1.350 tỷ đồng |
| Trừ lợi ích cổ đông không kiểm soát | Mã 429 | 100 tỷ đồng |
| Trừ cổ phiếu ưu đãi | Mã 411b | 50 tỷ đồng |
| Vốn của cổ đông phổ thông | 1.350 − 100 − 50 | 1.200 tỷ đồng |
| Cổ phiếu phổ thông đang lưu hành | 102 triệu đã phát hành − 2 triệu mua lại | 100 triệu cổ phiếu |
| BVPS | 1.200 tỷ / 100 triệu | 12.000 đồng |
| Giá cổ phiếu | Giá thị trường | 18.000 đồng |
| P/B | 18.000 / 12.000 | 1,5 lần |
Lưu ý: Nhiều hướng dẫn tính giá trị sổ sách bằng tổng tài sản trừ tổng nợ. Cách này chỉ đúng khi doanh nghiệp không có cổ đông không kiểm soát và cổ phiếu ưu đãi. Với Công ty PB, lấy nguyên mã 400 cho BVPS 13.500 đồng và P/B 1,33 lần, thấp hơn khoảng 11% so với mức đúng.
3. P/B cao hay thấp nói lên điều gì?
P/B cao hay thấp không tự nói lên cổ phiếu đắt hay rẻ. Nó cho biết thị trường đánh giá một đồng vốn cao hơn hay thấp hơn con số ghi trên sổ sách.
Khi P/B cao, có thể do hai nhóm nguyên nhân. Một là doanh nghiệp được kỳ vọng sinh lời vượt chi phí vốn trong nhiều năm, hoặc có thương hiệu, công nghệ không nằm trên sổ sách. Hai là vốn chủ sở hữu đã bị thu nhỏ do lỗ lũy kế, hoặc giá đã tăng vượt xa khả năng sinh lời của doanh nghiệp.
Khi P/B thấp, cũng có hai cách hiểu. Một là tài sản được ghi nhận thận trọng và doanh nghiệp đang bị định giá thấp. Hai là thị trường dự đoán ROE thấp hơn chi phí vốn trong dài hạn, hoặc nghi ngờ giá trị tài sản trên sổ sách, chẳng hạn nợ xấu chưa trích lập đủ hay hàng tồn kho khó bán.
Lưu ý: P/B dưới 1 không có nghĩa là mua được tài sản với giá thấp hơn giá trị thật. Giá trị sổ sách không phải giá trị thanh lý: tài sản chuyên dụng thường bán được thấp hơn số ghi sổ, việc thanh lý phát sinh chi phí, và cổ đông phổ thông chỉ nhận phần còn lại sau khi đã trả hết chủ nợ và cổ đông ưu đãi.
4. Vì sao P/B phải đọc cùng ROE?
P/B phải đọc cùng ROE vì ROE cho biết mỗi đồng vốn sổ sách tạo ra bao nhiêu lợi nhuận, và đó là cơ sở để thị trường trả giá cao hay thấp cho đồng vốn đó. Về mặt số học, P/B là tích của P/E và ROE:
Đẳng thức này chính xác khi ROE được tính trên đúng BVPS dùng cho P/B. ROE công bố thường tính trên vốn chủ sở hữu bình quân nên kết quả chỉ xấp xỉ.
Ví dụ sau so sánh Công ty PB với Công ty J (số liệu giả định):
| Chỉ tiêu | Công ty PB | Công ty J |
|---|---|---|
| P/B | 1,5 lần | 0,8 lần |
| ROE | 15% | 5% |
| P/E (P/B chia ROE) | 10 lần | 16 lần |
| Lợi nhuận trên mỗi 100 đồng giá | 10 đồng | 6,25 đồng |
Công ty J có P/B thấp hơn nhưng P/E cao hơn, vì mỗi 100 đồng vốn của J chỉ tạo ra 5 đồng lợi nhuận. Chỉ nhìn P/B sẽ kết luận J rẻ hơn; tính trên lợi nhuận thì ngược lại.
Cũng cần xem ROE đến từ đâu. Hai doanh nghiệp có cùng ROE nhưng một bên dựa nhiều vào nợ vay thì rủi ro cao hơn, chi phí vốn chủ sở hữu cao hơn và thường không được định giá cùng P/B.
5. P/B bao nhiêu là hợp lý?
Không có mức P/B tốt chung cho mọi cổ phiếu. P/B hợp lý phụ thuộc vào chênh lệch giữa ROE dài hạn và chi phí vốn chủ sở hữu, nên các ngưỡng hay được nêu như "dưới 1 là rẻ" hay "0,7–1,5 là an toàn" không có cơ sở chung.
Mô hình chiết khấu cổ tức tăng trưởng đều (mô hình Gordon) cho công thức P/B hợp lý (justified P/B):
Trong đó là BVPS hiện tại, là tỷ suất sinh lời dài hạn kỳ vọng trên vốn đầu kỳ (%/năm), là chi phí vốn chủ sở hữu (%/năm) và là tốc độ tăng trưởng dài hạn (%/năm). Công thức có từ mô hình Gordon , với lợi nhuận năm tới , cổ tức và , trong đó là tỷ lệ lợi nhuận giữ lại. Mô hình giả định ROE, , không đổi, và .
Mô hình gốc được trình bày trong bài DDM là gì?
Ví dụ: Công ty PB có BVPS 12.000 đồng. Giả định ROE 15%, = 12%/năm, = 6%/năm thì P/B hợp lý là (15% − 6%) / (12% − 6%) = 1,5 lần. Kiểm tra lại: EPS năm tới 1.800 đồng, giữ lại 40% (6% / 15%), cổ tức 1.080 đồng, giá trị cổ phiếu 1.080 / 6% = 18.000 đồng.
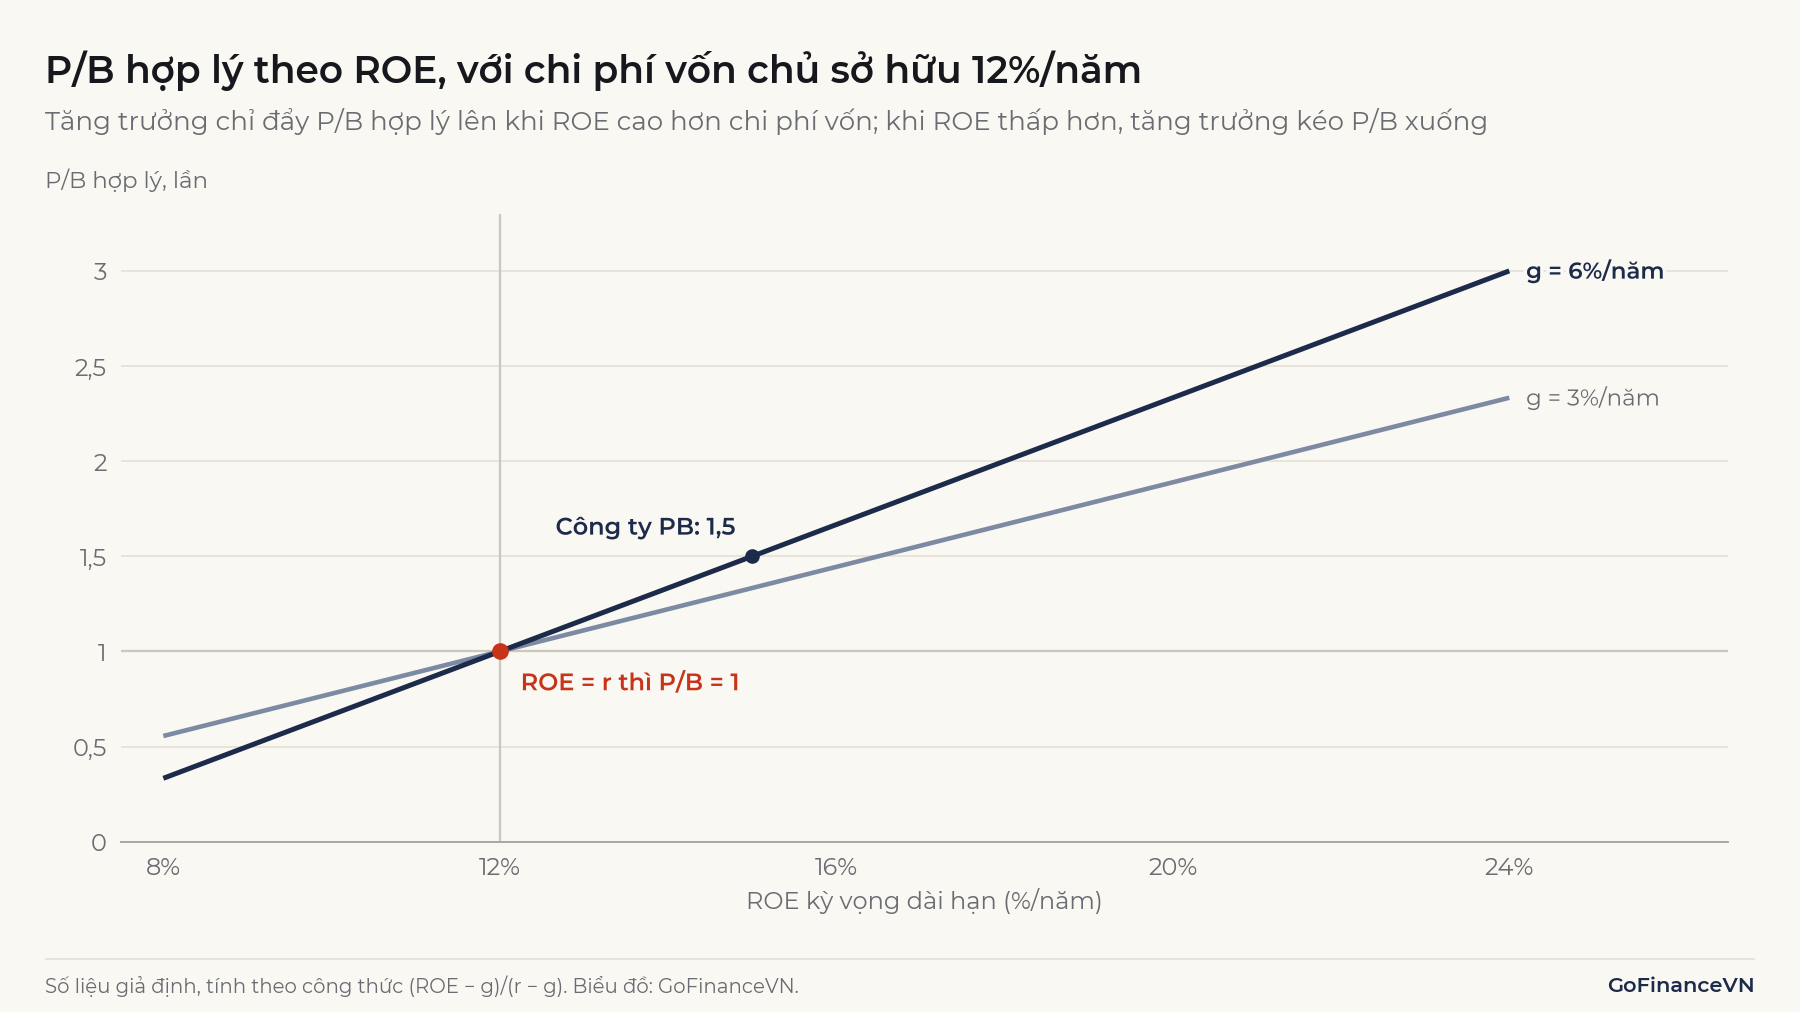
Vế sau của công thức cho thấy hai điều. Thứ nhất, khi ROE bằng chi phí vốn, P/B hợp lý bằng đúng 1, bất kể tăng trưởng bao nhiêu. P/B vượt 1 là phần thị trường trả cho khả năng sinh lời cao hơn mức cổ đông đòi hỏi.
Thứ hai, tăng trưởng chỉ tạo giá trị khi ROE lớn hơn . Với ROE 20%, nâng từ 3% lên 6% làm P/B hợp lý tăng từ 1,89 lên 2,33 lần. Với ROE 10%, cùng thay đổi đó làm P/B hợp lý giảm từ 0,78 xuống 0,67 lần, vì doanh nghiệp giữ lại lợi nhuận để đầu tư ở mức sinh lời thấp hơn yêu cầu của cổ đông.
Nếu ROE và không đổi, lãi suất tăng kéo tăng và làm P/B hợp lý giảm: với Công ty PB, từ 12% lên 14% đưa P/B hợp lý từ 1,5 xuống khoảng 1,13 lần.
6. Ứng dụng: P/B phù hợp với ngành nào?
P/B phù hợp nhất với doanh nghiệp có giá trị sổ sách phản ánh sát năng lực tạo lợi nhuận, điển hình là ngân hàng, công ty bảo hiểm và công ty chứng khoán. Khảo sát 160 báo cáo phân tích tại Việt Nam giai đoạn 2010–2020, được dẫn trong bài Định giá doanh nghiệp là gì?, cho thấy P/B có mặt trong toàn bộ 18 báo cáo về nhóm tài chính.
Ngân hàng hợp với P/B vì ba lý do. Tài sản chủ yếu là tài sản tài chính như khoản cho vay và chứng khoán, nên số ghi sổ gần với giá trị hiện hành hơn nhà máy hay thương hiệu. Vốn chủ sở hữu là ràng buộc thực sự, vì quy mô tài sản rủi ro bị giới hạn bởi hệ số an toàn vốn. Và nợ là nguyên liệu kinh doanh, nên các phương pháp dựa trên dòng tiền tự do hay giá trị doanh nghiệp (EV) khó áp dụng.
Doanh nghiệp công nghệ thì ngược lại. Theo Chuẩn mực kế toán Việt Nam số 04, chi phí giai đoạn nghiên cứu, cũng như nhãn hiệu và danh sách khách hàng hình thành trong nội bộ, không được ghi nhận là tài sản cố định vô hình. Tài sản tạo ra lợi nhuận vì vậy phần lớn không có trên sổ, BVPS nhỏ và P/B lớn mà không nói lên nhiều về định giá.
Dữ liệu của giáo sư Aswath Damodaran về thị trường Mỹ tháng 1/2026 cho thấy khoảng cách này: P/B của nhóm ngân hàng khu vực là 1,14 lần và ngân hàng lớn là 1,62 lần, trong khi nhóm phần mềm hệ thống và ứng dụng là 9,14 lần, nhóm bán dẫn là 13,31 lần. Đây là số liệu thị trường Mỹ, chỉ minh họa sự khác biệt giữa các ngành.
P/B còn dùng được khi doanh nghiệp lỗ một năm, vì vốn chủ sở hữu thường vẫn dương, dù lỗ kéo dài sẽ bào mòn chính mẫu số này. Với doanh nghiệp bất động sản có quỹ đất ghi theo giá gốc, người phân tích thường định giá lại tài sản thay vì dùng P/B trực tiếp.
Cách định giá lại tài sản được trình bày trong bài NAV là gì?
7. Hạn chế và lưu ý khi sử dụng P/B
P/B kém tin cậy trong bốn trường hợp: vốn chủ sở hữu âm hoặc rất nhỏ, tài sản vô hình lớn, cách ghi nhận làm lệch giá trị sổ sách và các giao dịch vốn làm đổi BVPS.
7.1. Vốn chủ sở hữu âm hoặc rất nhỏ
Khi lỗ lũy kế vượt toàn bộ vốn góp, thặng dư và các quỹ, vốn chủ sở hữu âm và P/B âm, không còn diễn giải được như một bội số. Ví dụ, vốn của cổ đông phổ thông −300 tỷ đồng và 100 triệu cổ phiếu cho BVPS −3.000 đồng; ở giá 5.000 đồng, P/B là −1,67. Khi vốn chủ sở hữu dương nhưng gần bằng 0, P/B có thể lên rất cao mà không phản ánh kỳ vọng nào.
Với doanh nghiệp niêm yết tại Việt Nam, vốn chủ sở hữu âm còn là vấn đề pháp lý. Điểm e khoản 1 Điều 120 Nghị định 155/2020/NĐ-CP, sửa đổi bởi Nghị định 245/2025/NĐ-CP (hiệu lực từ 11/09/2025), đưa vốn chủ sở hữu âm trên báo cáo tài chính kiểm toán năm gần nhất vào các trường hợp hủy niêm yết bắt buộc, trừ trường hợp đặc biệt do Thủ tướng Chính phủ quyết định. Khi không dùng được P/B, người phân tích chuyển sang EV/EBITDA hoặc EV/Doanh thu.
7.2. Tài sản vô hình lớn
Tài sản vô hình làm P/B lệch theo hai hướng. Tài sản tự tạo không lên sổ nên P/B bị đẩy cao; tài sản có được qua mua bán sáp nhập lại lên sổ dưới dạng lợi thế thương mại (mã số 279), nên hai doanh nghiệp tương tự có thể có BVPS rất khác nhau.
Để so sánh, người phân tích dùng giá trên giá trị sổ sách hữu hình (P/TBV – Price to Tangible Book Value), sau khi trừ tài sản vô hình khỏi vốn của cổ đông phổ thông. Với Công ty PB: (1.200 − 90 − 150) / 100 triệu cổ phiếu = 9.600 đồng, P/TBV khoảng 1,88 lần so với P/B 1,5 lần.
7.3. Giá trị sổ sách phụ thuộc cách ghi nhận
Đất và nhà xưởng mua từ lâu có thể ghi thấp hơn nhiều so với giá thị trường. Ngược lại, tài sản có thể bị ghi cao hơn giá trị thu hồi được. Một ngân hàng giả định có vốn chủ sở hữu 1.000 tỷ đồng, vốn hóa 900 tỷ đồng (P/B 0,9 lần) nhưng còn thiếu 200 tỷ đồng dự phòng cho nợ xấu. Nếu trích đủ và bỏ qua thuế, vốn còn 800 tỷ đồng và P/B thực tế khoảng 1,13 lần.
7.4. Cổ tức, phát hành và mua lại làm đổi BVPS
Các giao dịch vốn làm BVPS thay đổi dù hoạt động kinh doanh không đổi. Với Công ty PB, cổ tức tiền mặt 1.000 đồng/cổ phiếu sau khi công bố chuyển từ vốn chủ sở hữu sang nợ phải trả (mã số 313), BVPS giảm còn 11.000 đồng. Cổ tức bằng cổ phiếu 20% không đổi tổng vốn nhưng tăng số cổ phiếu lên 120 triệu, nên BVPS còn 10.000 đồng, giá điều chỉnh còn 15.000 đồng và P/B giữ nguyên 1,5 lần. Khi so BVPS qua nhiều năm, cần điều chỉnh số liệu theo cổ tức bằng cổ phiếu và chia tách cổ phiếu.
8. Câu hỏi thường gặp
P/B và P/E khác nhau thế nào?
P/E so giá với lợi nhuận một năm, P/B so giá với vốn sổ sách tại một ngày. P/E nhạy với lợi nhuận bất thường và không dùng được khi lỗ; P/B ổn định hơn nhưng phụ thuộc vào cách ghi nhận tài sản.
Giá trị sổ sách và mệnh giá khác nhau thế nào?
Mệnh giá là số ghi trên cổ phiếu (10.000 đồng với cổ phiếu chào bán ra công chúng tại Việt Nam) và không đổi theo kết quả kinh doanh. Giá trị sổ sách gồm cả thặng dư vốn, các quỹ và lợi nhuận giữ lại.
Kết luận
P/B là giá cổ phiếu chia cho vốn sổ sách của cổ đông phổ thông trên mỗi cổ phiếu. Con số này chỉ có ý nghĩa khi đặt cạnh ROE và chi phí vốn: theo mô hình chiết khấu cổ tức, P/B hợp lý vượt 1 khi ROE kỳ vọng cao hơn chi phí vốn chủ sở hữu, và P/B mất ý nghĩa khi vốn sổ sách âm hoặc không phản ánh tài sản thực sự tạo ra lợi nhuận.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Market-Based Valuation: Price and Enterprise Value Multiples (refresher reading): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2025/market-based-valuation-price-enterprise-value-multiples
- AnalystNotes, tóm tắt giáo trình CFA về P/B: https://analystnotes.com/cfa-study-notes-price-to-book-value.html
- AnalystPrep, Alternative Price Multiples: Rationales and Drawbacks: https://analystprep.com/study-notes/cfa-level-2/alternative-price-multiples-rationales-and-drawbacks/
- AnalystPrep, Residual Income Valuation vs. Justified P/B Ratio: https://analystprep.com/study-notes/tag/residual-income-valuation-vs-justified-p-b-ratio/
- Aswath Damodaran (NYU Stern), Price and Value to Book Ratio by Sector (US), số liệu 01/2026: https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/pbvdata.html
- Bộ Tài chính, Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn Chế độ kế toán doanh nghiệp (hiệu lực từ 01/01/2026): https://congbao.chinhphu.vn/van-ban/thong-tu-so-99-2025-tt-btc-46529.htm
- Bộ Tài chính, Thông tư 43/2026/TT-BTC ngày 20/04/2026 sửa đổi Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- Chính phủ, Nghị định 245/2025/NĐ-CP ngày 11/09/2025 sửa đổi Nghị định 155/2020/NĐ-CP (Công báo số 1403 + 1404): https://legalzone.vn/wp-content/uploads/legal-sources/securities/nghi-dinh-245-2025-nd-cp-sua-doi-nghi-dinh-155-phan-1.pdf
- Nguyễn Anh Vũ, Thực trạng sử dụng các mô hình định giá cổ phần trên thị trường chứng khoán Việt Nam, Tạp chí Thị trường Tài chính Tiền tệ số 14/2022: https://thitruongtaichinhtiente.vn/thuc-trang-su-dung-cac-mo-hinh-dinh-gia-co-phan-tren-thi-truong-chung-khoan-viet-nam-44395.html
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 04 "Tài sản cố định vô hình" (Quyết định 149/2001/QĐ-BTC): https://vanban.chinhphu.vn/default.aspx?pageid=27160&docid=10302
Đọc tiếp: Định giá doanh nghiệp là gì? Các phương pháp phổ biến và ví dụ