Lợi thế thương mại là gì? Cách ghi nhận trên báo cáo tài chính
Lợi thế thương mại (goodwill) là phần giá phí mà bên mua trả cao hơn phần sở hữu của mình trong giá trị hợp lý tài sản thuần của doanh nghiệp bị mua. Khoản này chỉ xuất hiện sau một giao dịch hợp nhất kinh doanh và nằm ở mã số 279 trên báo cáo tình hình tài chính hợp nhất. Theo chuẩn mực Việt Nam, lợi thế thương mại được phân bổ dần trong tối đa 10 năm; theo IFRS, khoản này không phân bổ mà được kiểm tra suy giảm giá trị ít nhất mỗi năm một lần. Khác biệt đó làm thay đổi lợi nhuận, ROE và giá trị sổ sách mà người đọc báo cáo nhìn thấy.
1. Lợi thế thương mại là gì?
Theo Chuẩn mực kế toán Việt Nam số 11 "Hợp nhất kinh doanh" (VAS 11), lợi thế thương mại là những lợi ích kinh tế trong tương lai phát sinh từ các tài sản không xác định được và không ghi nhận được một cách riêng biệt. Về mặt tính toán, lợi thế thương mại là phần còn lại của giá phí sau khi đã phân bổ cho mọi tài sản và nợ xác định được. IFRS 3 Business Combinations cũng đo khoản này theo cách lấy phần còn lại.
Phần còn lại đó thường gồm lợi ích cộng hưởng kỳ vọng, đội ngũ nhân sự và vị thế thị trường, là những thứ không tách ra để ghi riêng được. Nó cũng có thể chứa phần trả quá cao, vì chuẩn mực không cho ghi ngay khoản trả quá cao thành lỗ tại ngày mua.
Xem thêm: M&A là gì? Mua bán và sáp nhập doanh nghiệp diễn ra thế nào?
Ba ranh giới cần phân biệt:
- Lợi thế thương mại tự tạo không được ghi nhận là tài sản (VAS 04, đoạn 33). Một doanh nghiệp có tiếng tăm nhưng chưa từng mua công ty nào sẽ không có khoản này.
- Lợi thế thương mại không đồng nghĩa với thương hiệu. Nhãn hiệu hay danh sách khách hàng của bên bị mua được ghi riêng thành tài sản vô hình nếu đáp ứng định nghĩa và đo được giá trị hợp lý đáng tin cậy (VAS 11, đoạn 45).
- Với giao dịch tạo quan hệ công ty mẹ và công ty con, khoản này chỉ có trên báo cáo tài chính hợp nhất. Báo cáo riêng của công ty mẹ ghi khoản đầu tư vào công ty con theo giá gốc (mã số 261).
Lưu ý: Một số tài liệu phổ biến viết lợi thế thương mại bằng giá mua trừ tài sản hữu hình. Cách viết này sai ở hai điểm: phép trừ phải dùng tài sản thuần (đã trừ nợ), và tài sản vô hình xác định được phải được tách ra trước khi tính phần còn lại.
2. Công thức tính lợi thế thương mại
Theo VAS 11 và Thông tư 202/2014/TT-BTC, lợi thế thương mại được tính như sau:
Trong đó:
- Giá phí hợp nhất kinh doanh gồm giá trị hợp lý của tài sản đem trao đổi, nợ phải trả phát sinh hoặc thừa nhận, công cụ vốn do bên mua phát hành, cộng các chi phí liên quan trực tiếp đến giao dịch (VAS 11, đoạn 24 và 29).
- là tỷ lệ sở hữu của bên mua sau giao dịch.
- Tài sản thuần là tài sản xác định được trừ nợ phải trả và nợ tiềm tàng xác định được, đo theo giá trị hợp lý tại ngày mua.
Giá trong thương vụ thường được đàm phán từ giá trị doanh nghiệp (Enterprise Value), rồi điều chỉnh nợ ròng để ra giá trị vốn cổ phần. Công thức trên chỉ dùng số tiền trả cho phần vốn được mua.
2.1. Ví dụ tính lợi thế thương mại
Ngày 31/12/2026, Công ty KF (giả định) mua 80% cổ phần Công ty XF (giả định). Công ty KF trả 790 tỷ đồng tiền mặt và 10 tỷ đồng phí tư vấn, pháp lý liên quan trực tiếp đến giao dịch. Sổ sách Công ty XF có tài sản 1.100 tỷ đồng và nợ phải trả 500 tỷ đồng.
| Khoản mục | Cách tính | Tỷ đồng |
|---|---|---|
| Giá trị sổ sách của tài sản thuần | 1.100 − 500 | 600 |
| Đánh giá tăng tài sản cố định hữu hình | Theo giá trị hợp lý | +100 |
| Nhãn hiệu, danh sách khách hàng chưa ghi sổ | Theo giá trị hợp lý | +50 |
| Thuế thu nhập hoãn lại phải trả | Giả định thuế suất 20% × 150 | −30 |
| Giá trị hợp lý tài sản thuần | 600 + 100 + 50 − 30 | 720 |
| Phần sở hữu của Công ty KF | 80% × 720 | 576 |
| Giá phí hợp nhất kinh doanh | 790 + 10 | 800 |
| Lợi thế thương mại | 800 − 576 | 224 |
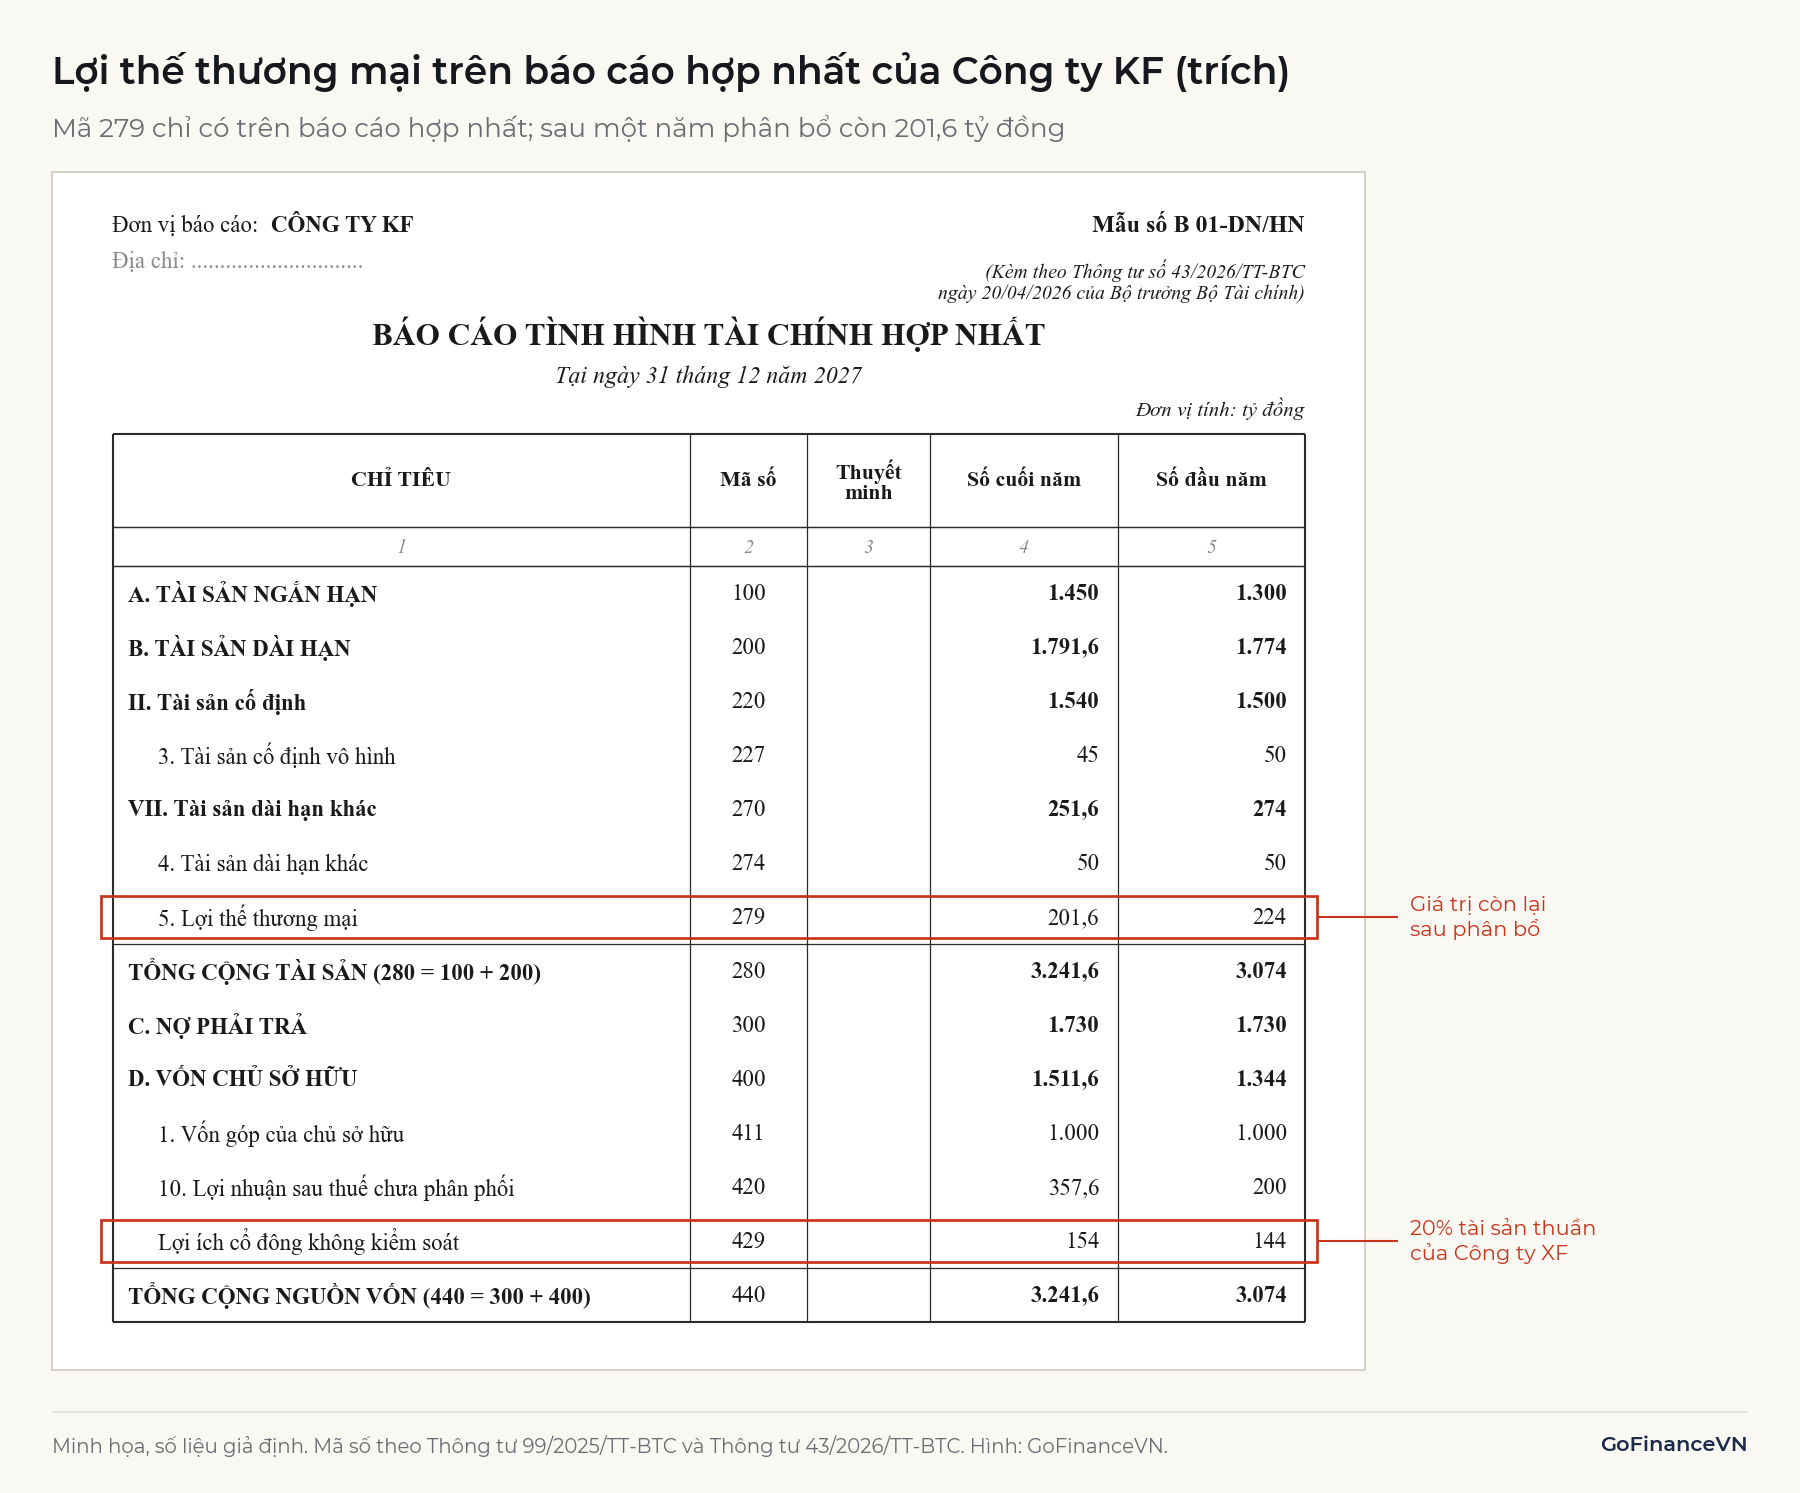
Công ty KF trả cao hơn phần sở hữu trên sổ sách 320 tỷ đồng (800 − 80% × 600). Trong đó 96 tỷ đồng được gán cho tài sản xác định được (80% × 120), chỉ 224 tỷ đồng còn lại là lợi thế thương mại. Cổ đông không kiểm soát được ghi nhận 20% × 720 = 144 tỷ đồng.
2.2. Lợi thế thương mại nằm ở đâu trên báo cáo tài chính?
Trên báo cáo tài chính hợp nhất từ năm tài chính 2026, lợi thế thương mại là mã số 279, thuộc mục tài sản dài hạn khác của mẫu B 01-DN/HN (Thông tư 43/2026/TT-BTC). Mẫu cũ theo Thông tư 202 dùng mã 269. Chỉ tiêu này phản ánh giá trị còn lại tại ngày báo cáo. Cấu trúc của báo cáo được giải thích trong bài Bảng cân đối kế toán là gì?
3. Bất lợi thương mại (mua rẻ) là gì?
Bất lợi thương mại, hay lợi thế thương mại âm, là trường hợp giá phí thấp hơn phần sở hữu của bên mua trong giá trị hợp lý tài sản thuần. Thông tư 202 gọi khoản này là lãi từ giao dịch mua giá rẻ; IFRS 3 gọi là giao dịch mua rẻ (bargain purchase).
Ví dụ: Nếu Công ty KF chỉ trả tổng cộng 500 tỷ đồng cho 80% Công ty XF, chênh lệch là 500 − 576 = −76 tỷ đồng. Công ty KF ghi nhận khoản lãi 76 tỷ đồng, không có tài sản lợi thế thương mại nào.
Cả VAS 11 (đoạn 55) và IFRS 3 đều yêu cầu bên mua rà soát lại việc xác định và đo lường tài sản, nợ trước, sau đó mới ghi phần chênh lệch còn lại vào lãi lỗ. Trên báo cáo hợp nhất theo Thông tư 202, khoản lãi đi vào thu nhập khác của năm mua, và các kỳ sau được chuyển vào lợi nhuận sau thuế chưa phân phối lũy kế.
Khoản lãi này có thể đến từ việc bên bán buộc phải bán nhanh, hoặc từ việc giá trị hợp lý tài sản bị ước tính cao. Đây là lãi không bằng tiền và không lặp lại, nên người phân tích thường loại khỏi lợi nhuận cốt lõi của năm đó.
4. Phân bổ lợi thế thương mại theo VAS 11
Theo VAS 11, thời gian sử dụng hữu ích của lợi thế thương mại không quá 10 năm kể từ ngày ghi nhận (đoạn 53). Thông tư 202/2014/TT-BTC (Điều 20) yêu cầu phân bổ đều theo phương pháp đường thẳng vào kết quả hoạt động kinh doanh hợp nhất. Thông tư 43/2026/TT-BTC, áp dụng cho năm tài chính bắt đầu từ hoặc sau 01/01/2026, không sửa quy định về thời hạn này.
Với Công ty KF, nếu chọn 10 năm, mức phân bổ là 224 / 10 = 22,4 tỷ đồng mỗi năm. Số phân bổ nằm trong chi phí quản lý doanh nghiệp. Đây là khoản không chi bằng tiền, nên được cộng lại khi lập báo cáo lưu chuyển tiền tệ hợp nhất theo phương pháp gián tiếp, tương tự khấu hao.
Xem thêm: Khấu hao là gì? Các phương pháp tính và ảnh hưởng đến báo cáo tài chính
Công ty mẹ còn phải đánh giá tổn thất lợi thế thương mại định kỳ (Điều 10). Dấu hiệu gồm công ty con lỗ liên tục, mất khả năng thanh toán hoặc tạm ngừng hoạt động, bị hạ xếp hạng tín nhiệm kéo dài. Nếu số tổn thất trong năm lớn hơn mức phân bổ đều, doanh nghiệp ghi theo số tổn thất. Ví dụ tổn thất năm đó là 60 tỷ đồng thì chi phí của năm là 60 tỷ đồng, thay vì 22,4 tỷ đồng. Thuyết minh hợp nhất phải nêu lý do với công ty con có mức tổn thất cao hơn mức phân bổ định kỳ.
5. Kiểm tra suy giảm theo IFRS 3 và IAS 36
Theo IFRS, lợi thế thương mại không được phân bổ mà phải kiểm tra suy giảm giá trị ít nhất mỗi năm một lần, và bất cứ khi nào có dấu hiệu suy giảm. Việc kiểm tra thực hiện ở cấp đơn vị tạo tiền (cash-generating unit), là nhóm tài sản nhỏ nhất tạo ra dòng tiền độc lập.
IAS 36 so sánh giá trị ghi sổ của đơn vị tạo tiền, gồm cả lợi thế thương mại, với giá trị có thể thu hồi. Giá trị có thể thu hồi là số cao hơn giữa giá trị hợp lý trừ chi phí bán và giá trị sử dụng. Khoản lỗ suy giảm trừ vào lợi thế thương mại trước, sau đó mới trừ vào tài sản khác theo tỷ lệ. Lỗ suy giảm lợi thế thương mại không được hoàn nhập.
| Tiêu chí | VAS 11 và Thông tư 202 | IFRS 3 và IAS 36 |
|---|---|---|
| Chi phí tư vấn, pháp lý trực tiếp | Tính vào giá phí | Ghi nhận vào chi phí khi phát sinh |
| Đo lợi ích cổ đông không kiểm soát | Theo tỷ lệ trong giá trị hợp lý tài sản thuần | Chọn theo từng giao dịch: giá trị hợp lý, hoặc theo tỷ lệ |
| Lợi thế thương mại trong ví dụ (tỷ đồng) | 224 | 214 (theo tỷ lệ) hoặc 260 (giá trị hợp lý 190) |
| Sau ghi nhận ban đầu | Phân bổ tối đa 10 năm, kèm đánh giá tổn thất | Không phân bổ, kiểm tra suy giảm |
| Mức độ hướng dẫn kiểm tra | Chưa có hướng dẫn chi tiết | Quy định cụ thể trong IAS 36 |
| Mua rẻ | Ghi vào thu nhập sau khi rà soát | Ghi vào lãi lỗ sau khi rà soát |
Con số 214 bằng 790 + 144 − 720; con số 260 bằng 790 + 190 − 720, với giả định giá trị hợp lý của 20% cổ phần còn lại là 190 tỷ đồng.
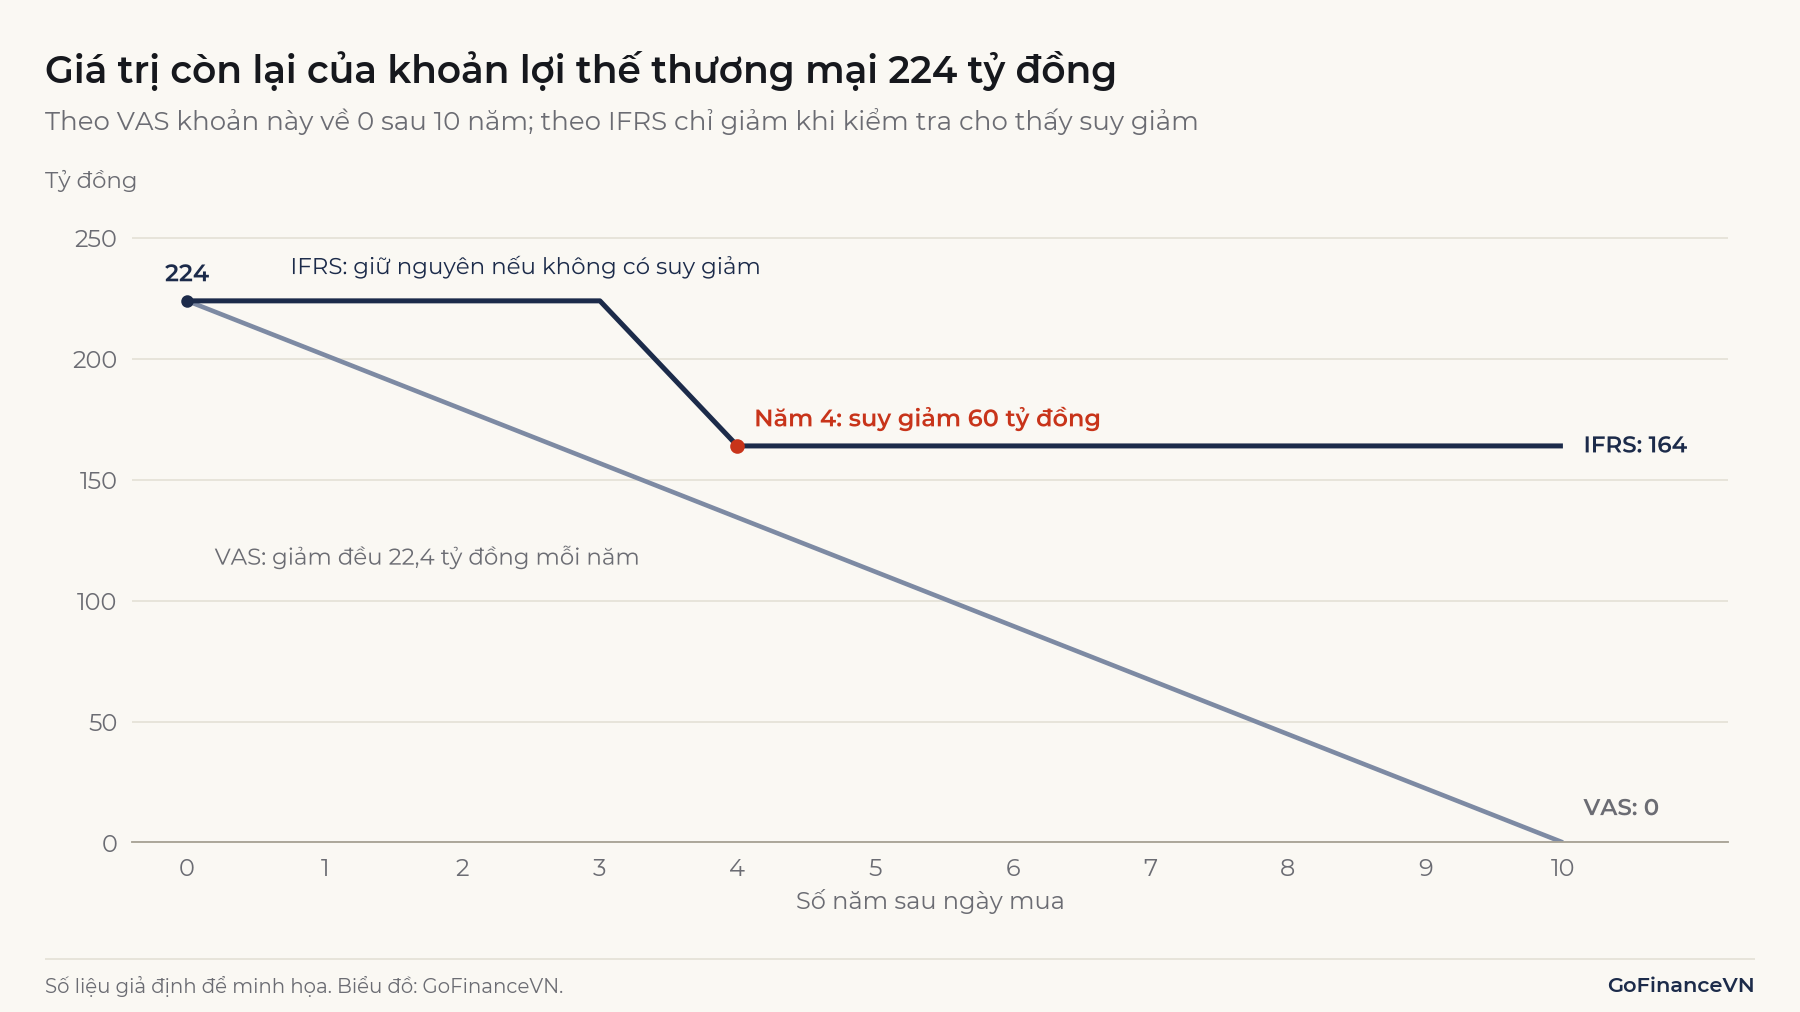
Cuối năm 2022, IASB quyết định giữ mô hình chỉ kiểm tra suy giảm, không đưa phân bổ trở lại. Dự án sửa IFRS 3 và IAS 36 theo dự thảo năm 2024 vẫn đang được thảo luận; theo tài liệu IASB tháng 11/2026, bước tiếp theo là quyết định hướng đi của dự án trong nửa đầu năm 2027.
6. Lộ trình áp dụng IFRS tại Việt Nam
Đến 11/2026, doanh nghiệp Việt Nam nói chung vẫn lập báo cáo theo VAS, nên phân bổ lợi thế thương mại vẫn là cách làm phổ biến. Quyết định 345/QĐ-BTC ngày 16/3/2020 đặt giai đoạn tự nguyện 2022–2025. Với báo cáo hợp nhất của các nhóm như công ty mẹ của tập đoàn kinh tế nhà nước, công ty mẹ niêm yết, công ty mẹ là công ty đại chúng quy mô lớn, quyết định chỉ nêu việc áp dụng bắt buộc sau năm 2025 và giao Bộ Tài chính quy định thời điểm cụ thể.
Thông tư 118/2026/TT-BTC ngày 18/8/2026, hiệu lực từ 01/01/2027, chỉ cho phép thành viên Trung tâm tài chính quốc tế tại Việt Nam tự nguyện chọn áp dụng IFRS. Tháng 5/2026, báo chí tài chính đưa tin Bộ Tài chính dự kiến giãn tiến độ bắt buộc. Theo Thời báo Tài chính Việt Nam, tháng 10/2026 Bộ Tài chính khởi động xây dựng bộ 42 chuẩn mực báo cáo tài chính Việt Nam (VFRS) dựa trên IFRS. Bộ Tài chính đang xây dựng lộ trình áp dụng VFRS bắt buộc; đến ngày viết bài, GoFinanceVN chưa tìm thấy văn bản nào ấn định thời điểm bắt buộc, và các mốc nêu tại hội nghị trong tháng 10 và 11/2026 vẫn là dự kiến. Một số doanh nghiệp đã công bố thêm báo cáo theo IFRS, nên khi so sánh cần xem báo cáo lập theo chuẩn mực nào.
7. Cách đọc khi lợi thế thương mại lớn so với vốn chủ
Lợi thế thương mại lớn so với vốn chủ cho biết một phần đáng kể giá trị sổ sách dựa vào kỳ vọng từ các thương vụ đã thực hiện. Không có ngưỡng chuẩn cho tỷ lệ này. Với Công ty KF tại ngày mua, tỷ lệ là 224 / 1.200 = 18,7% vốn chủ của cổ đông công ty mẹ.
Khi tỷ lệ này cao, có thể do hai nguyên nhân: doanh nghiệp mua được đơn vị có năng lực sinh lời vượt xa tài sản ghi sổ, như công ty dịch vụ hay công nghệ; hoặc doanh nghiệp đã trả giá cao dựa trên giả định lạc quan về cộng hưởng. Báo cáo không tự phân biệt hai trường hợp này. Người đọc cần so kết quả của công ty con sau khi mua với giả định lúc mua.
7.1. Ảnh hưởng đến ROE
Cách xử lý lợi thế thương mại sau ghi nhận tác động đến cả tử số và mẫu số của ROE: phân bổ hay suy giảm làm giảm lợi nhuận của năm, và vì thế giảm luôn vốn chủ các năm sau. Giả sử năm 2027, lợi nhuận thuộc cổ đông Công ty KF trước phân bổ là 180 tỷ đồng và không chia cổ tức. Bảng dưới dùng cùng số đầu năm để cô lập tác động của phân bổ, bỏ qua khác biệt về phí giao dịch.
| Chỉ tiêu (tỷ đồng) | VAS: phân bổ 22,4 | IFRS: không phân bổ |
|---|---|---|
| Lợi nhuận thuộc cổ đông công ty mẹ | 157,6 | 180,0 |
| Vốn chủ của cổ đông công ty mẹ đầu năm | 1.200,0 | 1.200,0 |
| Vốn chủ của cổ đông công ty mẹ cuối năm | 1.357,6 | 1.380,0 |
| Vốn chủ bình quân | 1.278,8 | 1.290,0 |
| ROE | 12,3% | 14,0% |
Nếu năm đó ghi suy giảm 60 tỷ đồng theo IFRS, lợi nhuận còn 120 tỷ đồng và ROE giảm còn 9,5%. Các năm sau, vốn chủ thấp hơn lại làm ROE nhích lên dù hoạt động không cải thiện.
7.2. Giá trị sổ sách hữu hình
Giá trị sổ sách hữu hình (tangible book value) loại các tài sản vô hình khỏi vốn chủ, để xem phần vốn được bảo chứng bằng tài sản hữu hình:
Công ty KF có 926 tỷ đồng tại ngày mua (1.200 − 224 − 50). Với 100 triệu cổ phiếu, giá trị sổ sách mỗi cổ phiếu là 12.000 đồng, còn giá trị sổ sách hữu hình là 9.260 đồng. Phép trừ này đơn giản hóa, vì 20% của 50 tỷ đồng tài sản vô hình thuộc cổ đông không kiểm soát.
Xem thêm: P/B là gì? Cách tính, ý nghĩa và P/B bao nhiêu là hợp lý
Tỷ số đòn bẩy cũng đổi: nợ phải trả 1.730 tỷ đồng trên tổng vốn chủ, gồm cả lợi ích cổ đông không kiểm soát, là 1.730 / 1.344 = 1,29 lần, nhưng trên vốn chủ hữu hình tương ứng là 1.730 / 1.070 = 1,62 lần. Tỷ suất sinh lời trên vốn hữu hình của năm 2027, dùng lợi nhuận trước phân bổ, là 180 / bình quân (926; 1.111) = 17,7%, cao hơn ROE 12,3%. Con số 17,7% đo hiệu quả của tài sản đang vận hành; con số 12,3% đo hiệu quả trên số tiền đã thực trả, gồm cả phần trả cho kỳ vọng. Hai số trả lời hai câu hỏi khác nhau.
Ghi nhớ: Khi lợi thế thương mại lớn, nên đọc song song vốn chủ và vốn chủ hữu hình, kèm thuyết minh về khoản này: giá phí, giá trị hợp lý tài sản thuần của từng công ty con và lý do của các khoản tổn thất.
8. Hạn chế và lưu ý khi phân tích
8.1. Con số phụ thuộc vào ước tính giá trị hợp lý
Giá trị hợp lý của tài sản xác định được là ước tính, nên ranh giới giữa tài sản vô hình và lợi thế thương mại có độ co giãn. Gán ít cho tài sản xác định được thì lợi thế thương mại lớn hơn, và lịch chi phí các năm sau thay đổi theo.
8.2. Suy giảm thường được ghi nhận muộn
Kiểm tra suy giảm dựa trên dự báo dòng tiền của chính ban lãnh đạo. Tạp chí của ACCA ghi nhận lo ngại của người dùng báo cáo rằng lợi thế thương mại bị ghi giảm "quá ít, quá muộn" (nguyên văn: too little, too late). Khoản suy giảm lớn vì vậy thường phản ánh cả một quyết định mua đã diễn ra nhiều năm trước, ngoài tình hình của năm báo cáo.
8.3. Phân bổ về 0 không có nghĩa lợi ích đã hết
Thời hạn 10 năm là giới hạn kế toán. Sau khi phân bổ hết, công ty con vẫn có thể tạo lợi nhuận tốt. Ngược lại, phân bổ đều có thể chậm hơn tốc độ mất giá thực tế nếu chưa ghi nhận tổn thất.
8.4. So sánh giữa VAS và IFRS cần đưa về cùng cơ sở
Doanh nghiệp theo VAS có thêm chi phí phân bổ mà doanh nghiệp theo IFRS không có. Khi so lợi nhuận hoặc P/E, người phân tích có thể cộng lại số phân bổ để hai bên cùng cơ sở, đồng thời lưu ý số dư lợi thế thương mại của hai bên cũng khác nhau.
Kết luận
Lợi thế thương mại là phần giá phí còn lại sau khi đã phân bổ cho tài sản và nợ xác định được, nên nó phản ánh kỳ vọng của bên mua tại ngày giao dịch. VAS 11 phân bổ khoản này tối đa 10 năm, còn IFRS giữ nguyên đến khi kiểm tra cho thấy suy giảm. Khi khoản này lớn so với vốn chủ, ROE và giá trị sổ sách cần được đọc cùng số liệu đã loại lợi thế thương mại.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Quyết định 100/2005/QĐ-BTC ban hành Chuẩn mực kế toán số 11 "Hợp nhất kinh doanh" (bản tiếng Anh): https://dulieuphapluat.vn/van-ban/ke-toan-kiem-toan-van-ban/decision-1002005qd-btc-promulgating-and-announcing-four-04-vietnamese-accounting-standards-phase-5-of-the-minister-of-finance-1010554.html
- Bộ Tài chính, Quyết định 149/2001/QĐ-BTC ban hành Chuẩn mực kế toán số 04 "Tài sản cố định vô hình": https://datafiles.chinhphu.vn/cpp/files/vbpq/2006/07/10514_qd149btc.rtf
- Bộ Tài chính, Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất (Điều 2, 10, 16, 20, 21): https://caselaw.vn/van-ban-phap-luat/264198-thong-tu-202-2014-tt-btc-huong-dan-phuong-phap-lap-va-trinh-bay-bao-cao-tai-chinh-hop-nhat-do-bo-truong-bo-tai-chinh-ban-hanh
- Bộ Tài chính, Thông tư 43/2026/TT-BTC sửa đổi Thông tư 202/2014/TT-BTC: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- IFRS Foundation, IFRS 3 Business Combinations: https://www.ifrs.org/issued-standards/list-of-standards/ifrs-3-business-combinations/
- IFRS Foundation, IAS 36 Impairment of Assets: https://www.ifrs.org/issued-standards/list-of-standards/ias-36-impairment-of-assets/
- IFRS Foundation, dự án Business Combinations: Disclosures, Goodwill and Impairment: https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- IFRS Foundation, IASB Update (tháng 11/2026): https://www.ifrs.org/content/dam/ifrs/meetings/2026/november/gpf/ap1a-iasb-update.pdf
- IFRS Foundation, tài liệu nhân viên IASB về lợi thế thương mại và suy giảm (03/2016): https://www.ifrs.org/content/dam/ifrs/meetings/2016/march/iasb/goodwill-and-impairment/ap18c-goodwill-and-impairment.pdf
- ACCA, Accounting and Business, "Amortisation ruled out" (02/2023): https://abmagazine.accaglobal.com/global/articles/2023/feb/technical/amortisation-ruled-out.html
- KPMG Việt Nam, Các khác biệt giữa VAS và IFRS (10/2026): https://assets.kpmg.com/content/dam/kpmgsites/vn/pdf/2026/10/vas-and-ifrs-vi.pdf
- Bộ Tài chính, Quyết định 345/QĐ-BTC ngày 16/3/2020 phê duyệt Đề án áp dụng chuẩn mực báo cáo tài chính tại Việt Nam: https://luatvietnam.vn/tai-chinh/quyet-dinh-345-qd-btc-2020-de-an-ap-dung-chuan-muc-bao-cao-tai-chinh-181513-d1.html
- Forvis Mazars Việt Nam, Thông tư 118/2026/TT-BTC: https://www.forvismazars.com/vn/vi/n-ph-m-s-ki-n/c-p-nh-t-v-vi-t-nam/goc-nhin-chuyen-mon/thong-t-118-2026-l-a-ch-n-ap-d-ng-ifrs-t-2027
- Thời báo Tài chính Việt Nam, Hướng dẫn đối tượng, phạm vi và thể thức áp dụng chuẩn mực quốc tế về kế toán tại Việt Nam: https://thoibaotaichinhvietnam.vn/huong-dan-doi-tuong-pham-vi-va-the-thuc-ap-dung-chuan-muc-quoc-te-ve-ke-toan-tai-viet-nam-202711.html
- Thời báo Tài chính Việt Nam, Chính thức triển khai xây dựng 42 chuẩn mực báo cáo tài chính Việt Nam (13/10/2026): https://thoibaotaichinhvietnam.vn/chinh-thuc-trien-khai-xay-dung-42-chuan-muc-bao-cao-tai-chinh-viet-nam-205280.html
- Báo Đấu thầu, Lập báo cáo tài chính theo chuẩn mực quốc tế: Vì sao doanh nghiệp lớn được giãn tiến độ thực thi?: https://baodauthau.vn/lap-bao-cao-tai-chinh-theo-chuan-muc-quoc-te-vi-sao-doanh-nghiep-lon-duoc-gian-tien-do-thuc-thi-post199407.html
- Thời báo Tài chính Việt Nam, Áp dụng IFRS: mở rộng cơ hội tiếp cận vốn, nâng tầm quản trị doanh nghiệp (07/11/2026): https://thoibaotaichinhvietnam.vn/ap-dung-ifrs-mo-rong-co-hoi-tiep-can-von-nang-tam-quan-tri-doanh-nghiep-206527-206527.html
Đọc tiếp: ROE là gì? ROE và ROA khác nhau thế nào?