Đòn bẩy tài chính là gì? Cách đo và rủi ro khi dùng nợ
Đòn bẩy tài chính (financial leverage) là mức độ doanh nghiệp dùng nợ vay, thay cho vốn chủ sở hữu, để tài trợ tài sản. Vì lãi vay là khoản chi cố định, nợ làm lợi nhuận của cổ đông tăng nhanh hơn khi kinh doanh tốt và giảm nhanh hơn khi kinh doanh xấu. Mức đòn bẩy thường được đo bằng hệ số nợ, tỷ lệ nợ trên vốn chủ sở hữu (D/E) và hệ số khả năng trả lãi. Bài này giải thích cách tính từng chỉ số từ báo cáo tài chính, cơ chế nợ khuếch đại ROE và những chỗ dễ đọc sai.
1. Đòn bẩy tài chính là gì?
Đòn bẩy tài chính là việc dùng nguồn vốn có chi phí cố định, chủ yếu là nợ vay, để tài trợ cho tài sản của doanh nghiệp. Khi tài sản được mua bằng tiền vay sinh lời cao hơn lãi suất vay, phần chênh lệch thuộc về cổ đông và lợi nhuận trên vốn chủ sở hữu tăng lên. Khi tài sản sinh lời thấp hơn lãi suất vay, cổ đông phải bù phần thiếu.
Trong giáo trình phân tích tài chính của CFA Institute, nhóm chỉ số đo đòn bẩy thuộc các tỷ số khả năng thanh toán dài hạn (solvency ratios), là các tỷ số đo "khả năng doanh nghiệp đáp ứng các nghĩa vụ dài hạn" (nguyên văn: the ability of a company to meet long-term obligations). Nhóm này gồm tỷ lệ nợ trên tài sản, nợ vay trên tổng vốn (debt-to-capital), nợ trên vốn chủ sở hữu, hệ số đòn bẩy tài chính và các hệ số khả năng trả lãi.
Cần phân biệt đòn bẩy tài chính với đòn bẩy hoạt động (operating leverage). Đòn bẩy hoạt động đến từ chi phí cố định trong sản xuất kinh doanh như khấu hao, tiền thuê, lương cố định, làm EBIT biến động mạnh hơn doanh thu. Đòn bẩy tài chính đến từ cách doanh nghiệp huy động vốn, làm lợi nhuận sau thuế biến động mạnh hơn EBIT.
2. Cách đo đòn bẩy tài chính: hệ số nợ, D/E và các chỉ số liên quan
Đòn bẩy tài chính được đo theo hai cách: so sánh nợ với tài sản hoặc vốn chủ sở hữu trên báo cáo tình hình tài chính, và so sánh lợi nhuận với chi phí lãi vay trên báo cáo kết quả kinh doanh. Cách thứ nhất cho biết doanh nghiệp vay nhiều đến đâu, cách thứ hai cho biết doanh nghiệp có kham nổi khoản vay đó không.
2.1. Lấy số trên báo cáo tình hình tài chính
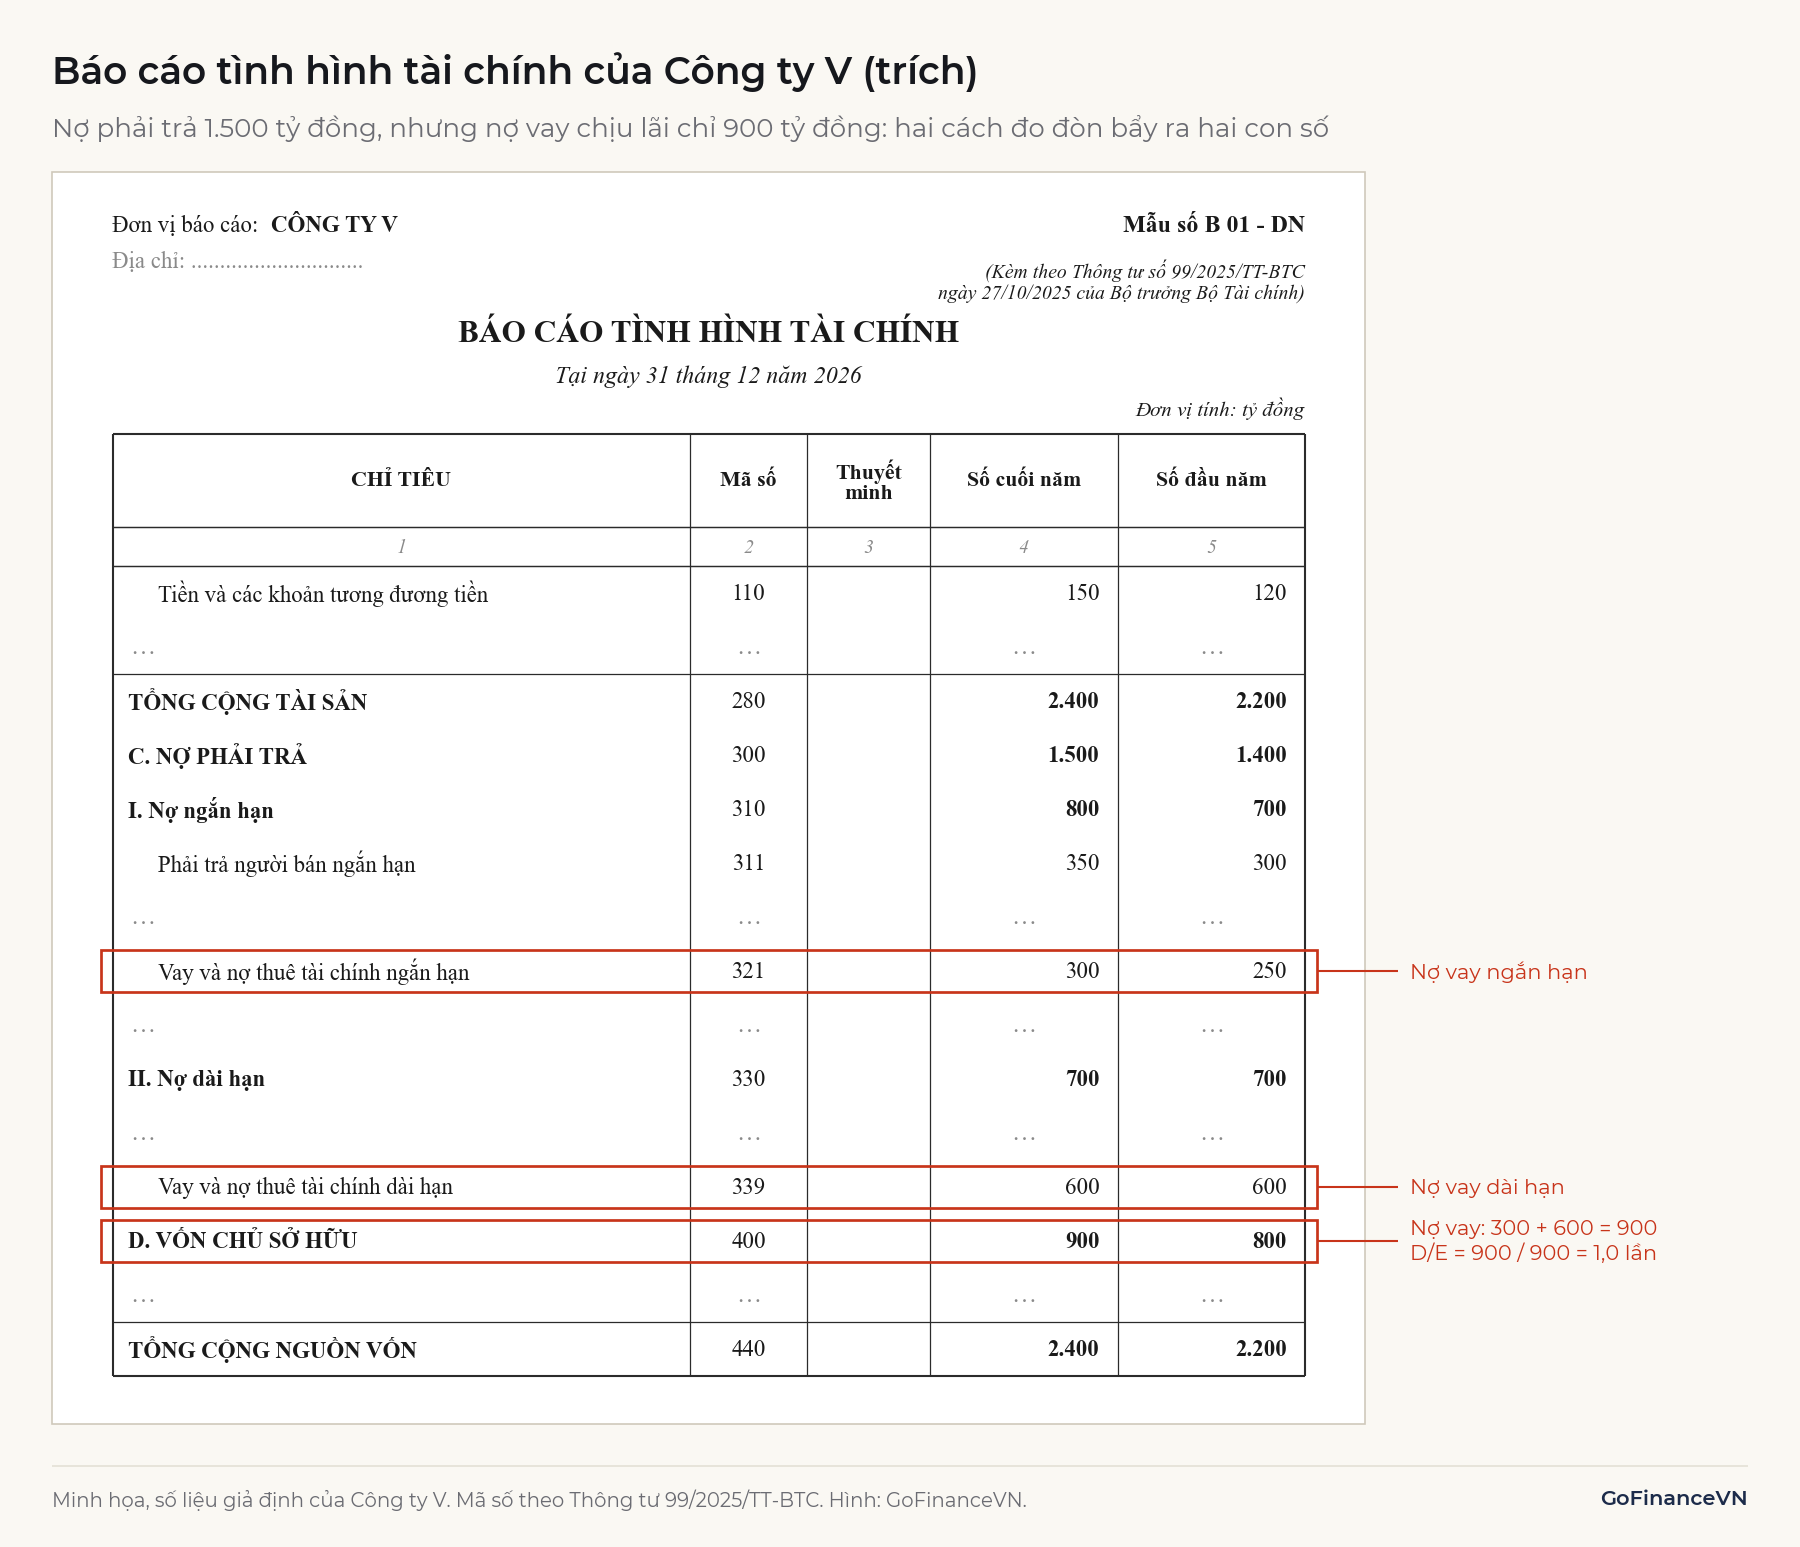
Từ năm tài chính 2026, doanh nghiệp lập báo cáo tài chính theo Thông tư 99/2025/TT-BTC, trong đó bảng cân đối kế toán đổi tên thành báo cáo tình hình tài chính (mẫu B 01-DN). Các dòng cần dùng là:
| Chỉ tiêu | Mã số (Thông tư 99/2025) | Mã số cũ (Thông tư 200/2014) |
|---|---|---|
| Tổng cộng tài sản | 280 | 270 |
| Nợ phải trả | 300 | 300 |
| Vay và nợ thuê tài chính ngắn hạn | 321 | 320 |
| Vay và nợ thuê tài chính dài hạn | 339 | 338 |
| Vốn chủ sở hữu | 400 | 400 (gồm 410 Vốn chủ sở hữu và 430 Nguồn kinh phí và quỹ khác) |
Khi ghép số liệu năm 2026 với báo cáo các năm trước, nên đối chiếu theo tên chỉ tiêu vì nhiều mã số đã đổi. Ý nghĩa của từng khoản mục được trình bày trong bài Bảng cân đối kế toán là gì?
Ví dụ dưới đây dùng Công ty V (giả định), cuối năm 2026 có tổng tài sản 2.400 tỷ đồng, nợ phải trả 1.500 tỷ đồng và vốn chủ sở hữu 900 tỷ đồng. Trong nợ phải trả, chỉ 900 tỷ đồng là nợ vay chịu lãi (300 tỷ đồng ngắn hạn, 600 tỷ đồng dài hạn). Phần còn lại là phải trả người bán, thuế, lương và các khoản phải trả khác không chịu lãi.
2.2. Công thức và ví dụ tính
Các chỉ số đòn bẩy thông dụng và kết quả của Công ty V (số cuối năm 2026):
| Chỉ số | Công thức | Công ty V |
|---|---|---|
| Hệ số nợ | Nợ phải trả / Tổng tài sản | 1.500 / 2.400 = 62,5% |
| Nợ phải trả trên vốn chủ sở hữu | Nợ phải trả / Vốn chủ sở hữu | 1.500 / 900 = 1,67 lần |
| Nợ vay trên vốn chủ sở hữu (D/E) | Nợ vay / Vốn chủ sở hữu | 900 / 900 = 1,0 lần |
| Nợ vay trên tổng tài sản | Nợ vay / Tổng tài sản | 900 / 2.400 = 37,5% |
| Nợ vay trên tổng vốn (debt-to-capital) | Nợ vay / (Nợ vay + Vốn chủ sở hữu) | 900 / 1.800 = 50% |
| Hệ số đòn bẩy tài chính (equity multiplier) | Tổng tài sản / Vốn chủ sở hữu | 2.400 / 900 = 2,67 lần |
Công thức D/E theo cách hiểu của giáo trình CFA là:
Trong đó (debt) là nợ chịu lãi, không phải toàn bộ nợ phải trả. Nếu doanh nghiệp có trái phiếu chuyển đổi (mã 340), phần nợ này cũng được cộng vào tử số. Nhiều bài viết và phần mềm tại Việt Nam lại tính "D/E" bằng nợ phải trả chia vốn chủ sở hữu. Với Công ty V, hai cách cho 1,0 lần và 1,67 lần. Trước khi so sánh hai con số D/E, cần hỏi tử số là nợ vay hay toàn bộ nợ phải trả.
Ví dụ: Hệ số đòn bẩy tài chính của Công ty V bằng 2.400 / 900 = 2,67 lần, cũng bằng 1 + 1.500 / 900. Mỗi đồng vốn chủ sở hữu đang "đỡ" 2,67 đồng tài sản; 1,67 đồng còn lại được tài trợ bằng nợ phải trả các loại.
Một biến thể hay dùng là nợ vay ròng trên vốn chủ sở hữu, trừ tiền và tương đương tiền (mã 110) khỏi nợ vay: (900 − 150) / 900 = 0,83 lần. Cách này phù hợp với doanh nghiệp giữ nhiều tiền mặt, vì số tiền đó có thể trả nợ ngay.
2.3. Đo bằng báo cáo kết quả kinh doanh: khả năng trả lãi và DFL
Các chỉ số trên báo cáo kết quả kinh doanh đo gánh nặng của nợ so với lợi nhuận. Hệ số khả năng trả lãi (interest coverage) bằng EBIT chia chi phí đi vay. Trên mẫu B 02-DN theo Thông tư 99/2025, chi phí đi vay nằm ở dòng "Trong đó: Chi phí đi vay" (mã số 24), thuộc chi phí tài chính (mã số 23).
Giả sử năm cơ sở Công ty V có EBIT 240 tỷ đồng, lãi suất vay bình quân 9%/năm, nên chi phí đi vay là 900 × 9% = 81 tỷ đồng. Hệ số khả năng trả lãi bằng 240 / 81 = 2,96 lần: lợi nhuận hoạt động gấp gần ba lần tiền lãi phải trả. Cách tính EBIT từ báo cáo được trình bày trong bài Báo cáo kết quả kinh doanh là gì?; ngân hàng và nhà đầu tư trái phiếu còn dùng thêm nợ vay ròng/EBITDA, xem bài EBITDA là gì?
Độ bẩy tài chính (DFL – degree of financial leverage) đo lợi nhuận thay đổi bao nhiêu phần trăm khi EBIT thay đổi 1%:
Trong đó là chi phí lãi vay. Với Công ty V, DFL bằng 240 / (240 − 81) = 1,51. Nếu EBIT tăng 50%, lợi nhuận sau thuế tăng khoảng 1,51 × 50% = 75,5%; nếu EBIT giảm 55%, lợi nhuận giảm khoảng 83%. Khi số cổ phiếu không đổi, EPS biến động theo cùng tỷ lệ.
Cách tính lợi nhuận trên mỗi cổ phiếu được trình bày trong bài EPS là gì?
3. Đòn bẩy tài chính tác động đến ROE thế nào?
Đòn bẩy tài chính khuếch đại ROE theo cả hai chiều: ROE cao hơn khi vốn sinh lời trên lãi suất vay và thấp hơn khi vốn sinh lời dưới lãi suất vay. Bảng sau tính ROE năm tới của Công ty V trong ba kịch bản EBIT, so với một phương án giả định doanh nghiệp không vay mà huy động toàn bộ 1.800 tỷ đồng bằng vốn chủ sở hữu. Để dễ theo dõi, giả định nợ vay và vốn chủ sở hữu giữ nguyên trong năm, thuế suất 20%.
| Chỉ tiêu (tỷ đồng) | Năm xấu | Năm cơ sở | Năm tốt |
|---|---|---|---|
| EBIT | 108 | 240 | 360 |
| R = EBIT / (nợ vay + vốn chủ sở hữu) | 6,0% | 13,3% | 20,0% |
| Chi phí đi vay (9% × 900) | 81 | 81 | 81 |
| Lợi nhuận trước thuế | 27 | 159 | 279 |
| Lợi nhuận sau thuế | 21,6 | 127,2 | 223,2 |
| ROE của Công ty V (vốn chủ 900, D/E = 1) | 2,4% | 14,1% | 24,8% |
| ROE nếu không vay (vốn chủ 1.800) | 4,8% | 10,7% | 16,0% |
Kết quả trong bảng tuân theo một công thức chung, đúng khi lợi nhuận trước thuế dương:
Trong đó là EBIT chia vốn đầu tư (nợ vay cộng vốn chủ sở hữu), là lãi suất vay, là thuế suất. Năm tốt, = 20% cao hơn = 9%, mỗi đồng nợ mang về 0,11 đồng chênh lệch trước thuế cho cổ đông: ROE = (20% + 11% × 1) × 0,8 = 24,8%. Năm xấu, = 6% thấp hơn 9%, số hạng thứ hai âm và ROE chỉ còn 2,4%, bằng một nửa phương án không vay.
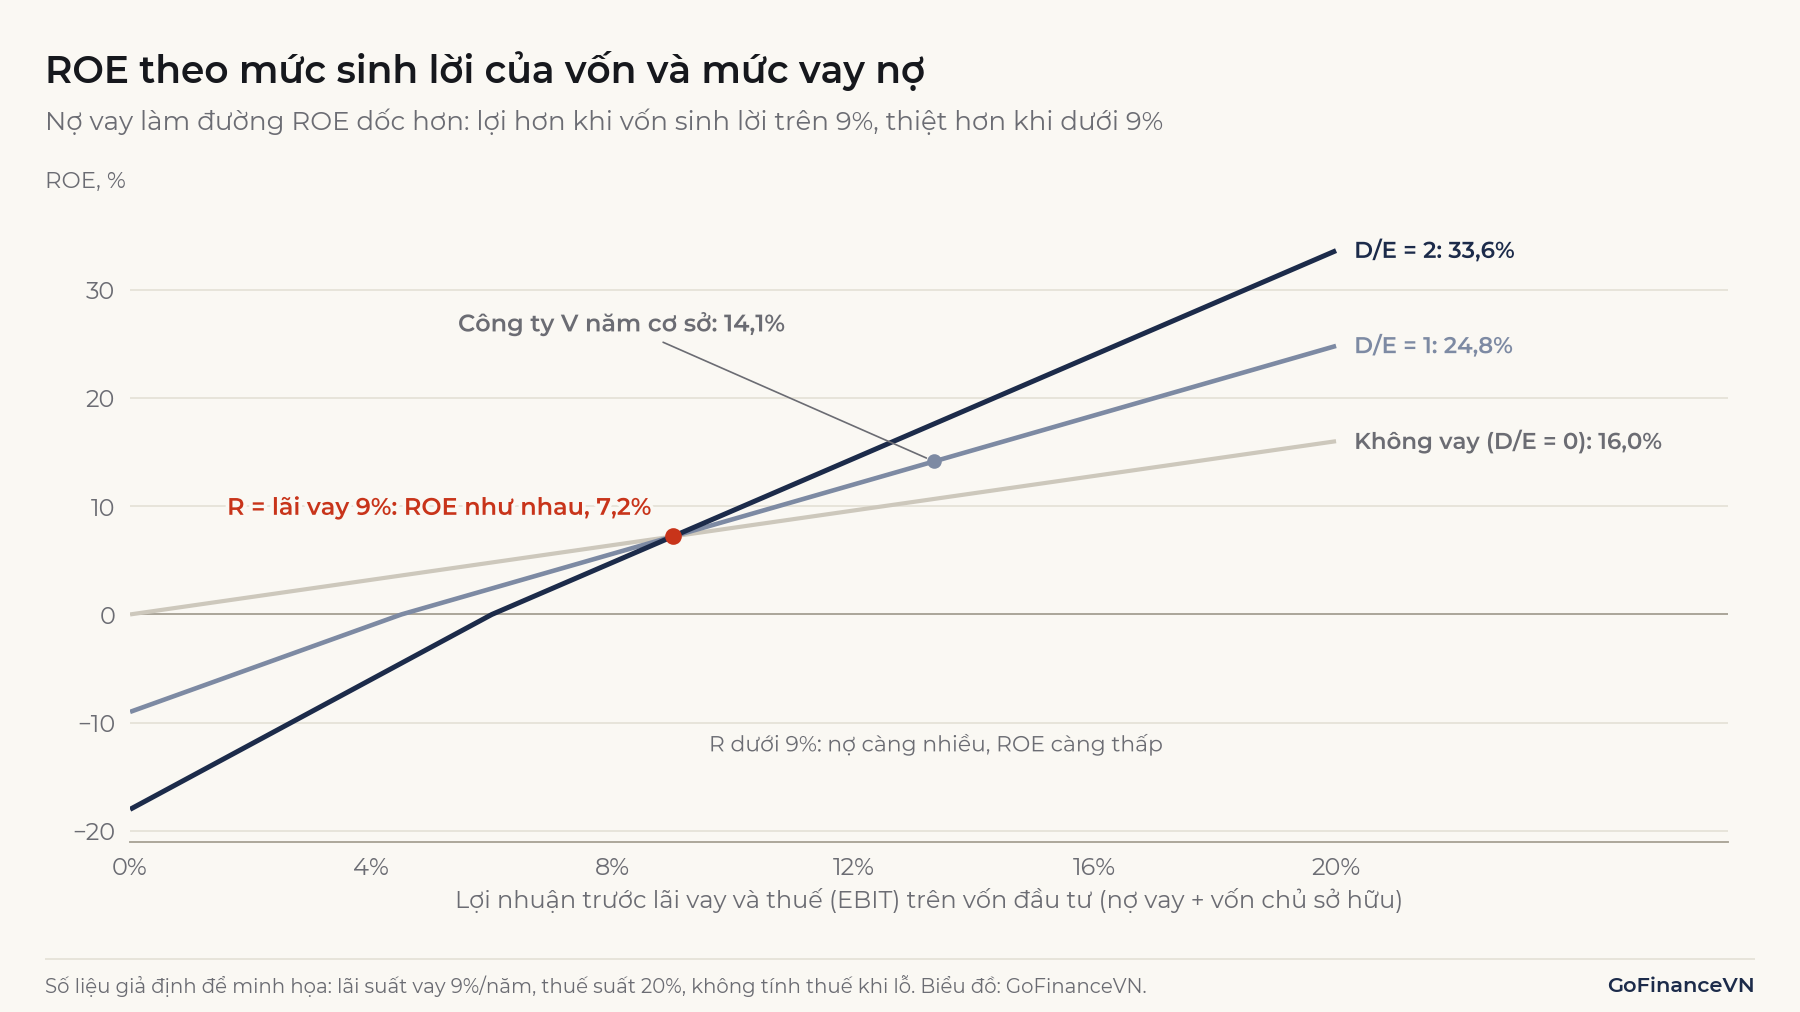
Hình 2 cho thấy nợ không đổi hướng mà đổi độ dốc của ROE. Doanh nghiệp có D/E = 2 hưởng ROE 33,6% khi R đạt 20%, nhưng ROE về 0 ngay khi R xuống 6% và âm 18% khi EBIT bằng 0. Khoảng dao động rộng hơn của ROE chính là rủi ro tài chính mà cổ đông gánh thêm khi doanh nghiệp vay nợ.
Lưu ý: Lãi suất vay không cố định mãi. Khoản vay thả nổi hoặc phải đảo nợ khi lãi suất thị trường tăng sẽ đẩy điểm giao trên Hình 2 sang phải, nên cùng một mức EBIT có thể chuyển từ "nợ có lợi" sang "nợ gây thiệt".
Trong phân tích DuPont, hệ số đòn bẩy tài chính (tổng tài sản bình quân chia vốn chủ sở hữu bình quân) là thành phần thứ ba của ROE, sau biên lợi nhuận ròng và vòng quay tài sản. Cách tách này được trình bày trong bài ROE là gì?
4. Hệ số nợ, D/E bao nhiêu là tốt?
Không có một mức hệ số nợ hay D/E chung cho mọi doanh nghiệp. Các ngưỡng hay gặp như "D/E dưới 1 là an toàn" là quy tắc kinh nghiệm, không phải chuẩn mực của cơ quan quản lý hay tổ chức nghề nghiệp nào. Mức hợp lý phụ thuộc chủ yếu vào độ ổn định của dòng tiền: doanh nghiệp điện, nước, hạ tầng có doanh thu đều đặn chịu được nợ cao hơn doanh nghiệp công nghệ hay hàng hóa theo chu kỳ.
Khi D/E cao, có thể do doanh nghiệp đang đầu tư dự án lớn có dòng tiền dự kiến rõ ràng và chủ động dùng nợ rẻ; hoặc do lỗ kéo dài làm vốn chủ sở hữu teo lại, buộc phải vay để duy trì hoạt động. Khi D/E thấp, có thể do doanh nghiệp tạo đủ tiền để tự tài trợ; hoặc do doanh nghiệp khó tiếp cận tín dụng, hay giữ quá nhiều vốn chủ sở hữu khiến ROE thấp. Vì vậy, nên đọc D/E cùng hệ số khả năng trả lãi, xu hướng qua nhiều năm và so với doanh nghiệp cùng ngành.
Pháp luật Việt Nam có một ngưỡng cụ thể cho một trường hợp. Theo điểm c1 khoản 3 Điều 128 Luật Doanh nghiệp 59/2020/QH14 (bổ sung bởi Luật 76/2025/QH15, hiệu lực từ 01/07/2025), công ty cổ phần không phải công ty đại chúng chào bán trái phiếu riêng lẻ phải có nợ phải trả, bao gồm giá trị trái phiếu dự kiến phát hành, không vượt quá 5 lần vốn chủ sở hữu theo báo cáo tài chính năm liền kề trước năm phát hành đã được kiểm toán. Điều kiện này không áp dụng với doanh nghiệp nhà nước, doanh nghiệp phát hành trái phiếu để thực hiện dự án bất động sản, tổ chức tín dụng, doanh nghiệp bảo hiểm, công ty chứng khoán và công ty quản lý quỹ; các trường hợp này thực hiện theo pháp luật có liên quan. Ngưỡng này dùng nợ phải trả, tức gần với chỉ số "nợ phải trả trên vốn chủ sở hữu" ở mục 2.2, không phải D/E theo nợ vay. Các đặc điểm của trái phiếu doanh nghiệp được trình bày trong bài Trái phiếu là gì?
Ngân hàng là trường hợp riêng. Tiền gửi của khách hàng là nợ phải trả, nên hệ số nợ của ngân hàng thường trên 90% và không so được với doanh nghiệp sản xuất. Đòn bẩy của ngân hàng được giới hạn chủ yếu bằng tỷ lệ an toàn vốn; chuẩn Basel III đặt thêm tỷ lệ đòn bẩy không theo rủi ro.
Các tỷ lệ này được giải thích trong bài Basel III là gì?
5. Đòn bẩy tài chính và vay margin chứng khoán khác nhau thế nào?
Giao dịch ký quỹ (margin) là đòn bẩy tài chính của nhà đầu tư cá nhân, không phải của doanh nghiệp. Nhà đầu tư vay công ty chứng khoán để mua thêm cổ phiếu, và chính số cổ phiếu đó là tài sản bảo đảm. Cơ chế khuếch đại giống mục 3: nhà đầu tư có 100 triệu đồng, vay thêm 100 triệu đồng để mua 200 triệu đồng cổ phiếu; giá giảm 20% thì danh mục còn 160 triệu đồng, trừ 100 triệu đồng nợ, vốn còn 60 triệu đồng, tức lỗ 40% chưa tính lãi vay.
Khác biệt nằm ở thời hạn. Khoản vay của doanh nghiệp thường có kỳ hạn nhiều năm, nên doanh nghiệp có thời gian chờ kinh doanh hồi phục. Với margin, khi tỷ lệ ký quỹ xuống dưới mức duy trì mà công ty chứng khoán quy định, nhà đầu tư phải nộp thêm tiền (call margin) hoặc bị bán chứng khoán để thu nợ (bán giải chấp), có thể ngay ở vùng giá thấp.
6. Hạn chế và lưu ý khi đo đòn bẩy tài chính
Các chỉ số đòn bẩy dùng số kế toán tại một thời điểm, nên cần đọc kèm thuyết minh báo cáo tài chính và số liệu nhiều kỳ.
6.1. Cùng tên, khác công thức
"Hệ số nợ" và "D/E" được các nguồn tính theo nhiều cách: nợ phải trả hay nợ vay, số cuối kỳ hay số bình quân, có trừ tiền mặt hay không. Trong ví dụ Công ty V, các cách khác nhau cho kết quả từ 0,83 lần đến 1,67 lần. Khi so sánh doanh nghiệp, cần tự tính lại theo cùng một công thức.
6.2. Số liệu tại ngày lập báo cáo
Báo cáo tình hình tài chính chỉ phản ánh ngày cuối kỳ. Doanh nghiệp có thể trả bớt nợ ngắn hạn trước ngày 31/12 rồi vay lại đầu năm sau, làm D/E cuối năm thấp hơn mức bình thường trong năm. So sánh số đầu năm, cuối năm và báo cáo quý giúp phát hiện điều này. Khả năng trả các khoản nợ ngắn hạn nên xem thêm qua các chỉ số thanh khoản.
Các chỉ số này được trình bày trong bài Chỉ số thanh khoản là gì?
6.3. Nghĩa vụ không nằm trong nợ vay
Theo chuẩn mực kế toán Việt Nam, chỉ thuê tài chính được ghi nhận thành nợ; tiền thuê hoạt động (văn phòng, cửa hàng) vẫn ghi vào chi phí và không xuất hiện trong mã 321, 339. Doanh nghiệp lập báo cáo theo IFRS 16 ghi nhận hầu hết hợp đồng thuê thành nợ thuê. Bảo lãnh cho công ty liên quan, cam kết mua hàng cũng là nghĩa vụ không nằm trong nợ vay; thông tin này nằm ở thuyết minh.
6.4. DFL thay đổi theo mức EBIT
DFL của Công ty V là 1,51 ở mức EBIT 240 tỷ đồng, nhưng ở mức EBIT 108 tỷ đồng thì DFL bằng 108 / 27 = 4,0. EBIT càng gần chi phí lãi vay, lợi nhuận càng nhạy. Vì vậy DFL của một năm không dùng được như một hằng số để dự báo năm sau.
6.5. ROE cao hơn không có nghĩa doanh nghiệp có giá trị hơn
Vay thêm làm ROE kỳ vọng tăng, nhưng rủi ro của cổ đông cũng tăng, nên lợi suất cổ đông đòi hỏi tăng theo. Lý thuyết Modigliani–Miller cho thấy trong thị trường không có thuế và chi phí phá sản, hai tác động này bù trừ nhau. Lợi ích thật của nợ đến từ tấm chắn thuế, và lợi ích này giảm dần khi chi phí kiệt quệ tài chính tăng. Cơ chế này được phân tích trong bài WACC là gì?
7. Câu hỏi thường gặp
Hệ số nợ và D/E khác nhau thế nào?
Hệ số nợ so nợ phải trả với tổng tài sản, nên luôn nằm trong khoảng 0–100% khi vốn chủ sở hữu dương. D/E so nợ với vốn chủ sở hữu, có thể lớn hơn 1 nhiều lần. Hệ số nợ quy đổi được sang tỷ lệ nợ phải trả trên vốn chủ sở hữu: 50% tương ứng 1 lần, 62,5% tương ứng 1,67 lần. D/E tính theo nợ vay thì không quy đổi trực tiếp được từ hệ số nợ; với Công ty V, D/E là 1,0 lần.
D/E âm nghĩa là gì?
D/E âm xuất hiện khi vốn chủ sở hữu âm, thường do lỗ lũy kế vượt vốn góp. Khi đó tài sản không đủ trả hết nợ theo giá trị sổ sách và con số D/E không còn diễn giải theo nghĩa "cao hay thấp" được nữa.
Kết luận
Đòn bẩy tài chính là việc dùng nợ vay để tài trợ tài sản, đo bằng hệ số nợ, D/E, hệ số đòn bẩy tài chính và hệ số khả năng trả lãi. Nợ làm ROE cao hơn khi vốn sinh lời trên lãi suất vay và thấp hơn khi dưới mức đó, nên đánh giá đòn bẩy cần xem cả mức nợ, độ ổn định của EBIT và chi phí vay. Khi so sánh các con số D/E, cần kiểm tra tử số là nợ vay hay toàn bộ nợ phải trả.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Financial Analysis Techniques (refresher reading): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/financial-analysis-techniques
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp (bản có chữ ký số): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Mẫu B01-DN Báo cáo tình hình tài chính theo Thông tư 99/2025/TT-BTC (bản sao lại của MISA AMIS): https://amis.misa.vn/251989/mau-bao-cao-tai-chinh-theo-thong-tu-99-2025-tt-btc/
- Thông tư 43/2026/TT-BTC (mẫu hợp nhất dùng để đối chiếu mã số TT99): https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- Văn bản hợp nhất 67/VBHN-VPQH Luật Doanh nghiệp (hợp nhất Luật 76/2025/QH15), Điều 128 khoản 3 điểm c1, Công báo số 1105+1106: https://congbaocdn.chinhphu.vn/CongBaoCP/CongBao/2025/8/45864/58268-1-1105-1106.pdf
- Modigliani, F. và Miller, M. H. (1958), The Cost of Capital, Corporation Finance and the Theory of Investment, American Economic Review 48(3): https://www.jstor.org/stable/1809766
Đọc tiếp: ROE là gì? ROE và ROA khác nhau thế nào?