M&A là gì? Mua bán và sáp nhập doanh nghiệp diễn ra thế nào?
M&A (Mergers and Acquisitions), hay mua bán và sáp nhập doanh nghiệp, là nhóm giao dịch làm chuyển quyền kiểm soát một doanh nghiệp hoặc kết hợp nhiều doanh nghiệp thành một. Theo pháp luật Việt Nam, sáp nhập, hợp nhất và mua lại là ba việc khác nhau, khác ở chỗ công ty nào còn tồn tại sau giao dịch. Hiểu M&A cũng là hiểu vì sao bên mua thường trả cao hơn giá thị trường, và khoản trả thêm đó có được bù lại hay không.
1. M&A là gì?
M&A là viết tắt của Mergers and Acquisitions, gồm các giao dịch mà qua đó một doanh nghiệp kết hợp với doanh nghiệp khác hoặc giành quyền kiểm soát doanh nghiệp khác. Điểm chung của các giao dịch M&A là quyền kiểm soát thay đổi, không phải chỉ có cổ phần đổi chủ. Một nhà đầu tư mua 2% cổ phiếu trên sàn không thực hiện M&A.
Luật Cạnh tranh 2018 không dùng cụm "M&A". Luật này gọi nhóm giao dịch tương ứng là tập trung kinh tế, gồm sáp nhập, hợp nhất, mua lại, liên doanh và các hình thức khác theo quy định của pháp luật.
Tại Việt Nam, KPMG thống kê tổng giá trị các thương vụ M&A có công bố giá đạt 10.821 triệu USD năm 2021, 4.766 triệu USD năm 2024 và 2.292 triệu USD trong 10 tháng đầu năm 2025. Cũng trong 10 tháng đầu năm 2025 có 218 thương vụ, nhưng nhiều thương vụ nhỏ và vừa không công bố giá, nên quy mô thực tế lớn hơn con số giá trị này.
Tư vấn M&A là một mảng của ngân hàng đầu tư. Xem thêm: Investment banking là gì?
2. Sáp nhập, hợp nhất và mua lại khác nhau thế nào?
Ba hình thức này khác nhau ở pháp nhân còn lại sau giao dịch. Luật Doanh nghiệp 2020 (sửa đổi năm 2025) quy định sáp nhập tại Điều 201 và hợp nhất tại Điều 200. Khái niệm mua lại doanh nghiệp nằm ở Điều 29 khoản 4 Luật Cạnh tranh 2018.
| Tiêu chí | Sáp nhập (statutory merger) | Hợp nhất (consolidation) | Mua lại (acquisition) |
|---|---|---|---|
| Cách thực hiện | Công ty bị sáp nhập chuyển toàn bộ tài sản, quyền, nghĩa vụ sang công ty nhận sáp nhập | Hai hoặc một số công ty kết hợp thành một công ty mới | Mua toàn bộ hoặc một phần vốn góp, tài sản đủ để kiểm soát, chi phối |
| Công ty còn tồn tại | Công ty nhận sáp nhập | Chỉ công ty hợp nhất mới thành lập | Cả bên mua và bên bị mua |
| Công ty chấm dứt tồn tại | Công ty bị sáp nhập | Tất cả công ty bị hợp nhất | Không có |
| Nợ và hợp đồng cũ | Công ty nhận sáp nhập chịu trách nhiệm | Công ty hợp nhất chịu trách nhiệm | Mua vốn: nợ vẫn ở công ty bị mua |
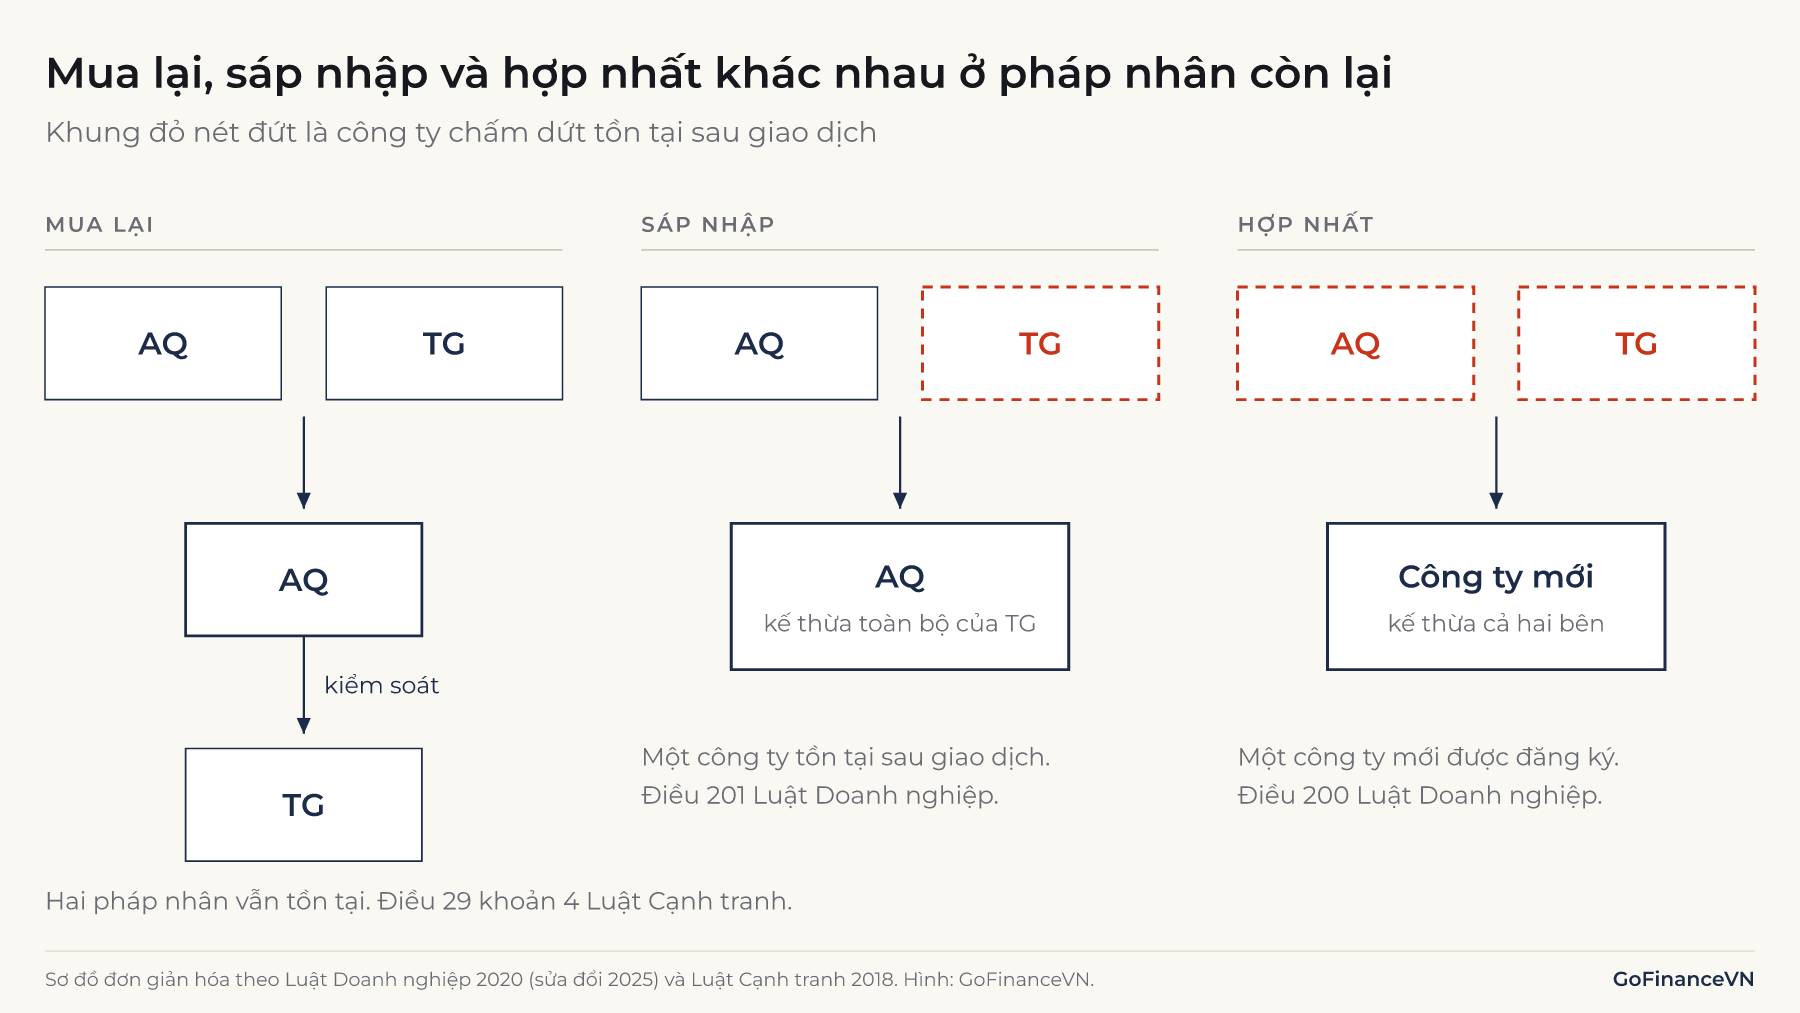
Với sáp nhập và hợp nhất, hợp đồng phải được cổ đông hoặc thành viên các bên thông qua, gửi đến chủ nợ và thông báo cho người lao động trong 15 ngày kể từ ngày thông qua. Ở công ty cổ phần, nghị quyết tổ chức lại công ty cần từ 65% tổng số phiếu biểu quyết của các cổ đông dự họp và biểu quyết trở lên; tỷ lệ cụ thể do Điều lệ quy định.
Lưu ý: Hai cụm từ dễ gây nhầm. "Mua lại cổ phần" trong Luật Doanh nghiệp thường chỉ việc công ty mua lại cổ phần của chính mình, khác với mua lại doanh nghiệp khác. "Hợp nhất" trong "báo cáo tài chính hợp nhất" là cách trình bày số liệu của công ty mẹ và công ty con, không có nghĩa các công ty đã hợp nhất về pháp lý.
3. Các hình thức M&A: mua cổ phần và mua tài sản
Về cấu trúc, mua lại thường được thực hiện theo hai cách: mua cổ phần (hoặc phần vốn góp) và mua tài sản. Lựa chọn giữa hai cách quyết định bên mua nhận những gì và gánh những nghĩa vụ nào.
| Tiêu chí | Mua cổ phần, phần vốn góp | Mua tài sản |
|---|---|---|
| Đối tượng mua | Quyền sở hữu công ty mục tiêu | Tài sản hoặc mảng kinh doanh được chọn |
| Bên bán | Cổ đông, thành viên | Chính công ty mục tiêu |
| Nợ, nghĩa vụ tiềm ẩn | Vẫn nằm trong công ty mà bên mua đã sở hữu | Thường chỉ nhận phần được thỏa thuận |
| Hợp đồng, giấy phép | Thường giữ nguyên, trừ điều khoản đổi chủ | Phải chuyển giao từng mục |
| Thủ tục đáng chú ý | Kiểm tra Điều lệ và thỏa thuận cổ đông có hạn chế chuyển nhượng hay không; công ty đại chúng có thêm thủ tục riêng của pháp luật chứng khoán | Ở công ty cổ phần, Đại hội đồng cổ đông quyết định nếu bán từ 35% tổng giá trị tài sản, trừ khi Điều lệ quy định khác |
Nếu công ty mục tiêu là công ty đại chúng, việc mua cổ phần vượt một số tỷ lệ sở hữu nhất định còn kèm thủ tục riêng theo pháp luật chứng khoán, như chào mua công khai. Các tỷ lệ này cần kiểm tra trên văn bản đang có hiệu lực tại thời điểm giao dịch.
Nhà đầu tư nước ngoài phải đăng ký góp vốn, mua cổ phần trước khi thay đổi cổ đông trong một số trường hợp, như khi sở hữu vượt 50% vốn điều lệ (Điều 21 Luật Đầu tư 2025).
Theo quan hệ ngành nghề, M&A còn được chia thành chiều ngang (cùng ngành), chiều dọc (cùng chuỗi giá trị) và hỗn hợp (không liên quan). Nếu bên mua dùng phần lớn nợ vay để tài trợ, giao dịch được gọi là mua lại bằng đòn bẩy.
4. Tập trung kinh tế và ngưỡng thông báo tại Việt Nam
Doanh nghiệp phải nộp hồ sơ thông báo tập trung kinh tế cho Ủy ban Cạnh tranh Quốc gia trước khi thực hiện giao dịch nếu đạt một trong bốn ngưỡng. Ngưỡng gốc nằm ở Điều 13 Nghị định 35/2020/NĐ-CP. Theo trang Bộ Công Thương, Nghị quyết 66.18/2026/NQ-CP ngày 18/05/2026 đã nâng ba trong bốn ngưỡng, áp dụng từ 01/07/2026. Theo các hãng luật Allen & Gledhill và DFDL, mức mới có hiệu lực đến 28/02/2027.
| Tiêu chí (doanh nghiệp thông thường) | Nghị định 35/2020 | Nghị quyết 66.18/2026 |
|---|---|---|
| Tổng tài sản tại Việt Nam, năm tài chính liền trước | 3.000 tỷ đồng | 6.000 tỷ đồng |
| Doanh thu bán ra hoặc doanh số mua vào tại Việt Nam, năm tài chính liền trước | 3.000 tỷ đồng | 6.000 tỷ đồng |
| Giá trị giao dịch | 1.000 tỷ đồng | 2.000 tỷ đồng |
| Thị phần kết hợp trên thị trường liên quan | 20% | 20% |
Ngưỡng tài sản và doanh thu tính theo doanh nghiệp hoặc nhóm doanh nghiệp liên kết. Tổ chức tín dụng, doanh nghiệp bảo hiểm và công ty chứng khoán vẫn áp dụng ngưỡng riêng tại Điều 13 khoản 2 Nghị định 35/2020. Số liệu trong bảng cập nhật đến 13/11/2026. Các quy định nêu trong mục này là của Luật Cạnh tranh 2018 đang có hiệu lực. Ngày 13/11/2026, Quốc hội đã thông qua luật sửa đổi, bổ sung một số điều của Luật Cạnh tranh (cùng ba luật khác), có hiệu lực từ 01/07/2027. Vì nghị quyết về ngưỡng có thời hạn và luật sửa đổi sắp có hiệu lực, người đọc cần kiểm tra văn bản mới nhất khi áp dụng.
Về thời hạn, Ủy ban Cạnh tranh Quốc gia thẩm định sơ bộ trong 30 ngày kể từ khi nhận đủ hồ sơ hợp lệ. Nếu phải thẩm định chính thức, thời hạn là 90 ngày và có thể gia hạn tối đa 60 ngày với vụ việc phức tạp. Giao dịch bị cấm khi gây hoặc có khả năng gây tác động hạn chế cạnh tranh một cách đáng kể trên thị trường Việt Nam (Điều 30).
"Kiểm soát, chi phối" theo Điều 2 Nghị định 35/2020 gồm sở hữu trên 50% vốn điều lệ hoặc cổ phần có quyền biểu quyết, sở hữu hoặc sử dụng trên 50% tài sản trong toàn bộ hoặc một ngành nghề, hoặc có quyền quyết định các vấn đề như bổ nhiệm đa số thành viên hội đồng quản trị, sửa đổi điều lệ. Không thông báo khi đạt ngưỡng có thể bị phạt theo Nghị định 102/2026/NĐ-CP. Theo tổng hợp của Tạp chí Công Thương và các hãng luật Allen & Gledhill, DFDL, mức phạt là 500 triệu đến 1 tỷ đồng hoặc 1 đến 2 tỷ đồng mỗi doanh nghiệp tham gia, tùy tài sản và doanh thu tại Việt Nam dưới hay từ 3.000 tỷ đồng, nhưng không vượt quá 5% doanh thu của doanh nghiệp vi phạm trên thị trường liên quan năm trước đó. Doanh nghiệp không có doanh thu trên thị trường liên quan bị phạt 100 đến 200 triệu đồng.
5. Quy trình M&A gồm những bước nào?
Một thương vụ mua lại thường đi qua bảy bước, từ xác định mục tiêu đến tích hợp sau giao dịch. Thứ tự có thể thay đổi theo từng thương vụ.
- Xác định chiến lược và tìm mục tiêu. Bên mua nêu rõ muốn có gì (thị phần, công nghệ, nhà máy) và lập danh sách doanh nghiệp phù hợp.
- Tiếp cận và ký thỏa thuận bảo mật (NDA – Non-Disclosure Agreement). Bên bán chỉ cung cấp dữ liệu sau khi có cam kết này.
- Định giá sơ bộ và thư bày tỏ ý định (LOI – Letter of Intent). Hai bên thống nhất khung giá và cấu trúc. Các phương pháp thường dùng được trình bày trong bài Định giá doanh nghiệp là gì?
- Thẩm định (due diligence). Kiểm tra tài chính, thuế, pháp lý, hợp đồng, lao động, tìm nợ tiềm ẩn. Nội dung từng mảng thẩm định được trình bày trong bài Due diligence là gì?
- Đàm phán và ký hợp đồng. Ví dụ hợp đồng mua bán cổ phần (SPA – Share Purchase Agreement), gồm giá, cam đoan, bồi thường và điều kiện tiên quyết.
- Xin chấp thuận và hoàn tất (closing). Gồm thông báo tập trung kinh tế, nghị quyết cổ đông, chấp thuận của cơ quan quản lý ngành nếu có. Phần lớn tiền và cổ phần chuyển giao tại bước này.
- Tích hợp sau giao dịch (PMI – Post-Merger Integration). Hợp nhất hệ thống, nhân sự, khách hàng. Phần lớn synergy phát sinh ở bước này.
Lưu ý: Ký hợp đồng chưa phải là hoàn tất giao dịch. Nếu giao dịch thuộc diện thông báo, bên mua không được thực hiện tập trung kinh tế trước khi có kết quả thẩm định, hoặc trước khi hết thời hạn thẩm định sơ bộ mà Ủy ban Cạnh tranh Quốc gia chưa có thông báo (Điều 36 khoản 3 Luật Cạnh tranh 2018).
6. Synergy là gì? Cách tính qua ví dụ
Synergy (hiệu ứng cộng hưởng) là phần giá trị tăng thêm do hai doanh nghiệp kết hợp, so với tổng giá trị của chúng khi đứng riêng. Synergy có thể đến từ giảm chi phí (gộp văn phòng, mua hàng số lượng lớn) hoặc tăng doanh thu (bán chéo sản phẩm). Giá trị ròng mà bên mua nhận được là:
Trong đó là giá trị hiện tại của synergy sau chi phí tích hợp, là giá trả cho vốn chủ sở hữu bên bán, là giá trị của bên bán khi đứng riêng, và là phí giao dịch. Phần là phần bù, cũng là lợi ích của cổ đông bên bán.
Giả định Công ty AQ mua toàn bộ Công ty TG bằng tiền mặt. Công ty TG có 100 triệu cổ phiếu, nợ ròng 500 tỷ đồng, EBITDA 300 tỷ đồng/năm.
| Chỉ tiêu (tỷ đồng) | Trước thương vụ | Theo giá chào mua |
|---|---|---|
| Giá mỗi cổ phiếu (đồng) | 20.000 | 26.000 |
| Giá trị vốn chủ sở hữu | 2.000 | 2.600 |
| Nợ ròng | 500 | 500 |
| Giá trị doanh nghiệp (EV) | 2.500 | 3.100 |
| EV/EBITDA | 8,3 lần | 10,3 lần |
Phần bù là 2.600 − 2.000 = 600 tỷ đồng, tương đương 30%. Với giá trị giao dịch 2.600 tỷ đồng, thương vụ này vượt ngưỡng 2.000 tỷ đồng áp dụng cho doanh nghiệp thông thường và phải thông báo tập trung kinh tế.
Công ty AQ ước tính tiết kiệm chi phí trước thuế 40, 80 và 120 tỷ đồng trong ba năm đầu, sau đó giữ ở mức 120 tỷ đồng/năm. Thuế suất 20%, tỷ suất chiết khấu 12%/năm, tính theo cách của mô hình DCF.
| Kỳ | Tiết kiệm trước thuế | Sau thuế | Hệ số chiết khấu | Giá trị hiện tại |
|---|---|---|---|---|
| Năm 1 | 40 | 32 | 0,8929 | 28,6 |
| Năm 2 | 80 | 64 | 0,7972 | 51,0 |
| Năm 3 | 120 | 96 | 0,7118 | 68,3 |
| Sau năm 3 (96 ÷ 12%) | 800 | 0,7118 | 569,4 | |
| Tổng | 717,3 |
Chi phí tích hợp 150 tỷ đồng trước thuế ở năm 1, sau thuế là 120 tỷ đồng, có giá trị hiện tại 107,1 tỷ đồng. Synergy ròng là 717,3 − 107,1 = 610,2 tỷ đồng. Với phí giao dịch 30 tỷ đồng:
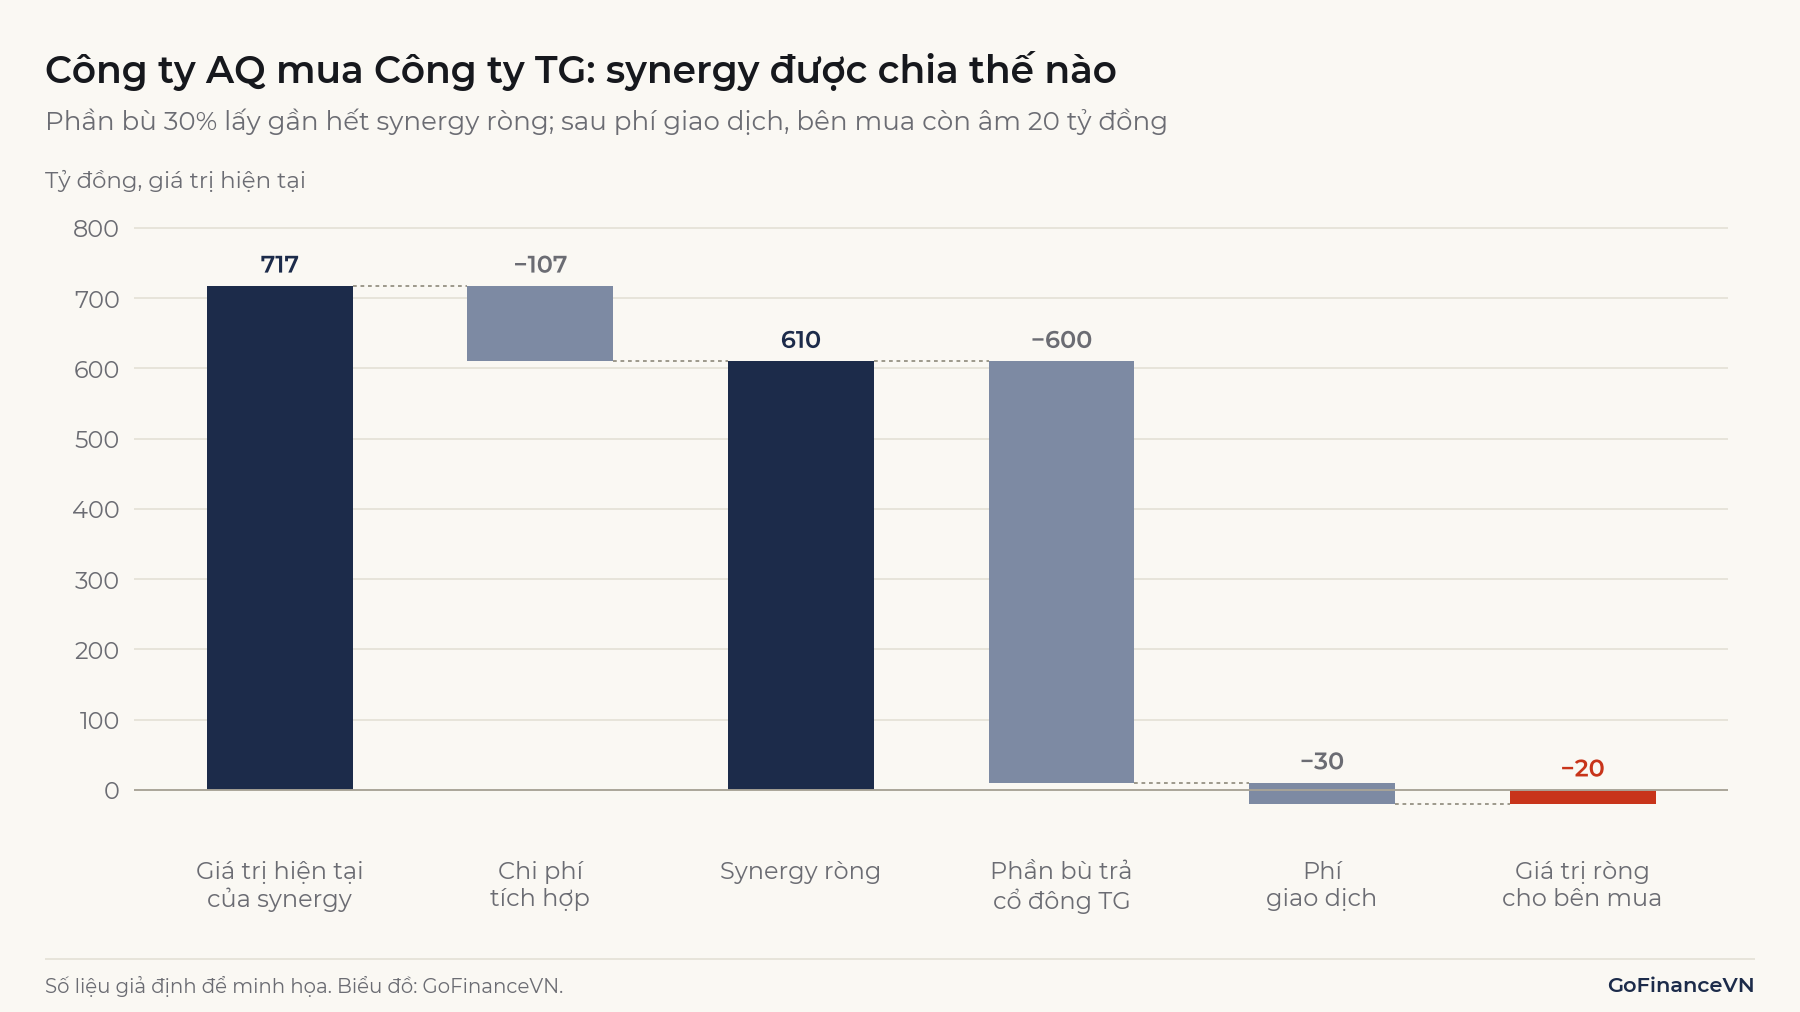
Thương vụ tạo ra giá trị cho hai bên cộng lại (580,2 tỷ đồng), nhưng cổ đông bên bán nhận 600 tỷ đồng, nhiều hơn toàn bộ giá trị đó; phần chênh 19,8 tỷ đồng do cổ đông bên mua gánh. Phần bù hòa vốn là (610,2 − 30) ÷ 2.000 = 29,0%, tương ứng khoảng 25.802 đồng/cổ phiếu. Nếu chỉ thực hiện được 80% khoản tiết kiệm trong khi chi phí không đổi, giá trị ròng của bên mua còn −163 tỷ đồng. Nếu phần bù là 20% và synergy đạt đủ, con số này là +180 tỷ đồng.
Cách thanh toán làm thay đổi người gánh rủi ro. Giả sử Công ty AQ có 400 triệu cổ phiếu giá 20.000 đồng và trả bằng 130 triệu cổ phiếu mới. Cổ đông TG sẽ giữ 24,5% công ty sau giao dịch, nên chia sẻ cả kết quả synergy: bên mua âm khoảng 15 tỷ đồng, còn lợi ích của cổ đông TG giảm từ 600 xuống 595 tỷ đồng.
7. Phần bù kiểm soát là gì?
Phần bù kiểm soát (control premium) là phần giá cao hơn mà bên mua trả so với giá thị trường chưa bị ảnh hưởng bởi tin đồn thương vụ, để có quyền quyết định chiến lược, dòng tiền, cổ tức và việc thoái vốn. Cách tính phổ biến là:
Trong ví dụ trên, phần bù là 26.000 ÷ 20.000 − 1 = 30%. Về quy mô tham chiếu, BCG phân tích 286 thương vụ lớn tại Bắc Mỹ giai đoạn 2010–2015; với 167 thương vụ có công bố synergy dự kiến, phần bù bình quân là 34%, tính theo giá 30 ngày trước khi công bố. Mẫu chỉ gồm giao dịch trên 500 triệu USD giữa hai công ty niêm yết và có quy mô trên 30% vốn hóa của bên mua, nên không dùng làm chuẩn cho doanh nghiệp Việt Nam.
Phần bù cao hay thấp có thể đọc theo hai hướng. Khi phần bù cao, có thể do bên mua kỳ vọng synergy lớn hoặc giá thị trường trước đó thấp hơn giá trị nội tại; hoặc do cạnh tranh giữa nhiều bên mua khiến giá bị đẩy lên quá mức.
Lưu ý: Phần bù quan sát được trong thương vụ thường gồm cả giá trị quyền kiểm soát, synergy riêng của bên mua và tác động của cạnh tranh đấu giá. Bội số từ các giao dịch M&A trước đó thường đã bao gồm yếu tố kiểm soát; cộng thêm phần bù lên kết quả này là tính trùng, như phân tích trong bài Định giá theo giao dịch tương tự là gì?
8. Tỷ lệ thành công của M&A là bao nhiêu?
Không có một tỷ lệ thành công chung của M&A, vì kết quả phụ thuộc vào thước đo, mẫu và khoảng thời gian. Con số "70–90% thương vụ thất bại" được lặp lại nhiều nhưng thường không nêu rõ "thất bại" được đo thế nào. Các nghiên cứu có phương pháp rõ ràng cho kết quả cụ thể hơn:
- Tổng quan của Pautler (2001), nhà kinh tế thuộc Ủy ban Thương mại Liên bang Mỹ, kết luận các nghiên cứu sự kiện trên thị trường cổ phiếu cho thấy lợi ích ròng cho cổ đông có lẽ nhỏ, và cổ đông bên bán nhận phần lớn lợi ích đó.
- Moeller, Schlingemann và Stulz (NBER, 2003) xét 12.023 thương vụ của công ty niêm yết Mỹ giai đoạn 1980–2001. Cổ đông bên mua mất tổng cộng 218 tỷ USD khi thương vụ được công bố. Tuy nhiên, cổ đông công ty nhỏ được lợi 8 tỷ USD, còn cổ đông công ty lớn mất 226 tỷ USD.
Các kết quả này đo phản ứng giá quanh ngày công bố trên thị trường Mỹ. Chúng cho biết thị trường đánh giá thương vụ thế nào tại thời điểm đó, không cho biết tỷ lệ thành công của M&A tại Việt Nam.
9. Hạn chế và lưu ý khi đọc thông tin M&A
Ba điểm dễ đọc sai trong tin M&A là synergy công bố, cách nêu giá trị thương vụ và khoản lợi thế thương mại để lại trên báo cáo tài chính.
9.1. Synergy là ước tính của bên mua
Synergy được công bố là dự phóng và không được kiểm chứng tại thời điểm ký. Như ví dụ ở mục 6, sai lệch 20% về synergy làm giá trị ròng của bên mua giảm khoảng 143 tỷ đồng.
9.2. Giá trị thương vụ có nhiều cách hiểu
Tin tức có thể nêu giá trị vốn chủ sở hữu, giá trị doanh nghiệp đã gồm nợ, hoặc chỉ giá của một phần cổ phần. Trong ví dụ, cùng một thương vụ có thể được gọi là 2.600 tỷ đồng hoặc 3.100 tỷ đồng.
9.3. Giá mua cao hơn tài sản ròng sẽ để lại dấu vết trên báo cáo tài chính
Khi giá mua vượt giá trị hợp lý của tài sản thuần có thể xác định, phần chênh lệch được ghi nhận là lợi thế thương mại trên báo cáo hợp nhất của bên mua. Người đọc báo cáo tài chính cần xem khoản này sau mỗi thương vụ lớn.
Cách ghi nhận được trình bày trong bài Lợi thế thương mại là gì?
Kết luận
M&A là nhóm giao dịch làm thay đổi quyền kiểm soát, và tại Việt Nam, sáp nhập, hợp nhất, mua lại có hệ quả pháp lý khác nhau. Về tài chính, câu hỏi quan trọng là synergy thực hiện được có lớn hơn phần bù và chi phí hay không.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Luật Doanh nghiệp, Văn bản hợp nhất 67/VBHN-VPQH, phần 1 (Công báo số 1105 + 1106, 31/08/2025): https://congbaocdn.chinhphu.vn/CongBaoCP/CongBao/2025/8/45864/58268-1-1105-1106.pdf
- Luật Doanh nghiệp, Văn bản hợp nhất 67/VBHN-VPQH, phần 2 (bản chụp Công báo số 1107 + 1108, 31/08/2025): https://legalzone.vn/wp-content/uploads/legal-sources/business-contract/vbhn-67-2025-vpqh-luat-doanh-nghiep-phan-2.pdf
- Luật Cạnh tranh số 23/2018/QH14 (WIPO Lex): https://www.wipo.int/wipolex/en/legislation/details/19109
- Báo Đại biểu Nhân dân, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Thương mại, Luật Cạnh tranh, Luật Quản lý ngoại thương, Luật Bảo vệ quyền lợi người tiêu dùng (13/11/2026): https://daibieunhandan.vn/quoc-hoi-thong-qua-luat-sua-doi-bo-sung-mot-so-dieu-cua-luat-thuong-mai-luat-canh-tranh-luat-quan-ly-ngoai-thuong-luat-bao-ve-quyen-loi-nguoi-tieu-dung-10443272.html
- Báo Chính phủ, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của 4 luật thuộc lĩnh vực công thương (13/11/2026): https://baochinhphu.vn/quoc-hoi-thong-qua-luat-sua-doi-bo-sung-mot-so-dieu-cua-4-luat-thuoc-linh-vuc-cong-thuong-102261113153743625.htm
- Nghị định 35/2020/NĐ-CP: https://caselaw.vn/van-ban-phap-luat/350188-nghi-dinh-so-35-2020-nd-cp-ngay-24-03-2020-cua-chinh-phu-huong-dan-luat-canh-tranh
- Bộ Công Thương, Thay đổi ngưỡng thông báo tập trung kinh tế: https://moit.gov.vn/bo-cong-thuong-ho-tro-chinh-quyen-hai-cap/tin-tuc-chinh-sach/thay-doi-nguong-thong-bao-tap-trung-kinh-te.html
- Allen & Gledhill, Vietnam reforms merger control (16/06/2026): https://www.allenandgledhill.com/perspectives/articles/33080/vnkh-vietnam-reforms-merger-control-higher-notification-thresholds-and-tighter-sanctions
- DFDL, tóm tắt Nghị quyết 66.18/2026/NQ-CP và Nghị định 102/2026/NĐ-CP: https://www.dfdl.com/?p=66713
- Luật Đầu tư 2025, Điều 21: https://hethongphapluat.com/luat-dau-tu-2025/dieu-21
- KPMG Việt Nam, Vietnam M&A 2025: https://assets.kpmg.com/content/dam/kpmgsites/vn/pdf/2026/04/2025-m-and-a-forum-en.pdf
- BCG, The Real Deal on M&A, Synergies, and Value (2016): https://bcg.com/publications/2016/merger-acquisitions-corporate-finance-real-deal-m-a-synergies-value
- Pautler, Evidence on Mergers and Acquisitions (FTC, 2001): https://www.ftc.gov/sites/default/files/documents/reports/evidence-mergers-and-acquisitions/wp243_0.pdf
- Moeller, Schlingemann và Stulz, Do Shareholders of Acquiring Firms Gain from Acquisitions? (NBER, 2003): https://www.nber.org/papers/w9523.pdf
Đọc tiếp: Định giá doanh nghiệp là gì? Các phương pháp phổ biến và ví dụ