Phương pháp tính giá hàng tồn kho: FIFO, bình quân gia quyền, đích danh và ví dụ
Phương pháp tính giá hàng tồn kho là cách doanh nghiệp xác định giá gốc của phần hàng đã xuất bán và phần hàng còn lại trong kho, khi cùng một mặt hàng được nhập nhiều lần với giá khác nhau. Ba phương pháp thường dùng là giá đích danh, bình quân gia quyền và nhập trước, xuất trước (FIFO). Phương pháp nhập sau, xuất trước (LIFO) vẫn có trong câu chữ Chuẩn mực kế toán Việt Nam số 02 nhưng đã bị bỏ khỏi chế độ kế toán doanh nghiệp từ Thông tư 200/2014/TT-BTC, và bị chuẩn mực quốc tế IAS 2 cấm. Lựa chọn này không làm thay đổi lượng hàng bán ra, nhưng làm thay đổi giá vốn, lợi nhuận gộp và giá trị tồn kho trên báo cáo tài chính.
1. Phương pháp tính giá hàng tồn kho là gì?
Phương pháp tính giá hàng tồn kho (inventory cost formula) là quy tắc phân bổ tổng giá gốc của hàng có để bán thành giá vốn hàng bán và giá trị tồn kho cuối kỳ. Tên gọi trong thực tế còn có "phương pháp tính giá xuất kho" hay "phương pháp tính giá trị hàng tồn kho"; cả ba cùng chỉ một việc.
Theo Chuẩn mực kế toán Việt Nam số 02 (VAS 02 – Hàng tồn kho), hàng tồn kho được tính theo giá gốc, gồm chi phí mua, chi phí chế biến và các chi phí liên quan trực tiếp khác để có hàng ở địa điểm và trạng thái hiện tại. Khi giá trị thuần có thể thực hiện được thấp hơn giá gốc thì tính theo giá trị thuần. Phương pháp tính giá chỉ trả lời câu hỏi giá gốc nào thuộc về hàng đã bán, giá gốc nào thuộc về hàng còn trong kho.
Quan hệ giữa các đại lượng luôn là:
Tổng tồn đầu kỳ và nhập trong kỳ (gọi là giá trị hàng có để bán) không phụ thuộc phương pháp. Phương pháp chỉ quyết định tổng này được chia cho giá vốn bao nhiêu và cho tồn kho cuối kỳ bao nhiêu. Giá vốn sau đó đi vào báo cáo kết quả hoạt động kinh doanh (mã số 11), như trình bày trong bài Báo cáo kết quả kinh doanh là gì?
2. Các phương pháp tính giá hàng tồn kho được phép áp dụng
VAS 02 liệt kê bốn phương pháp, nhưng chế độ kế toán doanh nghiệp từ Thông tư 200/2014/TT-BTC chỉ hướng dẫn ba: giá đích danh, bình quân gia quyền và nhập trước, xuất trước. Bảng dưới đây tóm tắt các văn bản liên quan:
| Văn bản | Phương pháp nêu trong văn bản | LIFO |
|---|---|---|
| VAS 02 (Quyết định 149/2001/QĐ-BTC), đoạn 13 | Đích danh, bình quân gia quyền, FIFO, LIFO | Vẫn có trong câu chữ chuẩn mực |
| Thông tư 200/2014/TT-BTC, Điều 23 khoản 9 | Đích danh, bình quân gia quyền, FIFO; Điều 29 cho phép siêu thị và đơn vị tương tự dùng kỹ thuật giá bán lẻ | Không còn |
| IAS 2 (chuẩn mực quốc tế) | Đích danh cho hàng không thay thế được cho nhau; FIFO hoặc bình quân gia quyền cho hàng thay thế được | Bị cấm từ bản sửa đổi tháng 12/2003 |
Từ năm tài chính bắt đầu từ ngày 01/01/2026, Thông tư 99/2025/TT-BTC thay Thông tư 200 làm chế độ kế toán doanh nghiệp; VAS 02 vẫn là chuẩn mực áp dụng cho hàng tồn kho.
2.1. Phương pháp giá đích danh
Phương pháp giá đích danh (specific identification) gắn mỗi đơn vị hàng với giá gốc thực tế của chính lô hàng đó: bán lô nào thì giá vốn là giá của lô đó. VAS 02 đoạn 14 giới hạn phương pháp này cho doanh nghiệp có ít loại mặt hàng hoặc mặt hàng ổn định và nhận diện được. IAS 2 đoạn 23 bắt buộc dùng giá đích danh cho hàng thường không thay thế được cho nhau và hàng sản xuất riêng cho từng dự án.
Ví dụ, Công ty QV nhận cắt một lô thép tấm theo bản vẽ riêng cho một công trình, giá gốc lô này là 860 triệu đồng. Khi giao lô đó, giá vốn ghi đúng 860 triệu đồng, không lấy bình quân với thép tấm thông thường.
2.2. Phương pháp bình quân gia quyền
Phương pháp bình quân gia quyền (weighted average cost) tính giá xuất kho bằng đơn giá trung bình của hàng tồn đầu kỳ và hàng nhập trong kỳ, có trọng số là số lượng. VAS 02 đoạn 15 cho phép tính giá trung bình theo kỳ hoặc mỗi khi nhập một lô hàng, nên có hai cách.
Bình quân gia quyền cuối kỳ chỉ tính một đơn giá cho cả kỳ, sau khi kỳ kết thúc:
Bình quân gia quyền liên hoàn (còn gọi là bình quân sau mỗi lần nhập, moving average) tính lại đơn giá ngay sau mỗi lần nhập:
Cách cuối kỳ đơn giản nhưng chỉ biết giá vốn khi khóa sổ; cách liên hoàn cho giá vốn ngay khi xuất hàng nhưng phải tính lại sau mọi lần nhập.
2.3. Phương pháp nhập trước, xuất trước (FIFO)
Phương pháp nhập trước, xuất trước (FIFO – First In, First Out) giả định hàng mua hoặc sản xuất trước được xuất trước. Vì vậy, giá vốn được tính theo giá các lô nhập đầu kỳ hoặc gần đầu kỳ, còn tồn kho cuối kỳ mang giá của các lô nhập gần cuối kỳ (VAS 02 đoạn 16). Trên báo cáo tình hình tài chính, tồn kho theo FIFO gần với giá mua hiện hành hơn so với các phương pháp khác.
2.4. Vì sao LIFO không còn được dùng?
Phương pháp nhập sau, xuất trước (LIFO – Last In, First Out) giả định lô nhập sau cùng được xuất trước, nên tồn kho cuối kỳ có thể mang giá của những lô mua từ nhiều năm trước. Khi IASB sửa IAS 2 năm 2003 và bỏ LIFO, lý do được nêu là phương pháp này không phản ánh trung thực luồng hàng tồn kho. Thông tư 200/2014/TT-BTC chỉ liệt kê ba phương pháp, không có LIFO.
Lưu ý: Câu chữ của VAS 02 (đoạn 13 điểm d, đoạn 17 và đoạn 28) vẫn nhắc tới LIFO, vì chuẩn mực ban hành năm 2001 chưa được sửa. LIFO bị bỏ khỏi chế độ kế toán doanh nghiệp từ Thông tư 200/2014/TT-BTC: Điều 23 khoản 9 của thông tư này chỉ hướng dẫn ba phương pháp. Tại Mỹ, US GAAP vẫn cho phép LIFO, nên số liệu của doanh nghiệp Mỹ có thể không so sánh trực tiếp được với doanh nghiệp áp dụng IFRS hay chế độ kế toán Việt Nam.
2.5. Giá bán lẻ và chi phí chuẩn là kỹ thuật đo giá gốc
Giá bán lẻ và chi phí chuẩn không phải là cách sắp xếp thứ tự xuất hàng như ba phương pháp trên. IAS 2 xếp chúng vào nhóm kỹ thuật đo giá gốc, được dùng khi kết quả xấp xỉ giá gốc thực tế.
Phương pháp giá bán lẻ (retail method) lấy giá bán của hàng tồn trừ đi tỷ lệ lợi nhuận gộp hợp lý: siêu thị có hàng tồn theo giá niêm yết 500 triệu đồng, biên gộp bình quân 25%, ước tính giá gốc là 375 triệu đồng. Phương pháp chi phí chuẩn (standard cost) tính giá thành theo định mức nguyên vật liệu, nhân công và công suất bình thường; định mức phải được rà soát thường xuyên.
3. Ví dụ tính giá xuất kho của Công ty QV
Ví dụ dưới đây áp dụng cả bốn cách tính cho cùng một chuỗi nghiệp vụ. Công ty QV là doanh nghiệp thương mại giả định, kinh doanh thép cuộn. Trong tháng 3/2026, giá nhập tăng dần, giá bán cố định 20 triệu đồng/tấn:
| Ngày | Nghiệp vụ | Số lượng (tấn) | Đơn giá (triệu đồng/tấn) | Giá trị (triệu đồng) |
|---|---|---|---|---|
| 01/03 | Tồn đầu kỳ | 100 | 15,0 | 1.500 |
| 05/03 | Nhập mua | 200 | 16,0 | 3.200 |
| 12/03 | Xuất bán | 250 | ||
| 20/03 | Nhập mua | 150 | 17,5 | 2.625 |
| 28/03 | Xuất bán | 120 |
Hàng có để bán là 450 tấn, giá trị 1.500 + 3.200 + 2.625 = 7.325 triệu đồng. QV bán 370 tấn, doanh thu 7.400 triệu đồng, còn tồn 80 tấn.
3.1. Tính theo FIFO
Lần xuất 12/03 lấy hết 100 tấn tồn đầu kỳ rồi đến 150 tấn của lô 05/03: 100 × 15 + 150 × 16 = 3.900 triệu đồng. Lần xuất 28/03 lấy 50 tấn còn lại của lô 05/03 và 70 tấn của lô 20/03: 50 × 16 + 70 × 17,5 = 2.025 triệu đồng.
Giá vốn tháng 3 là 5.925 triệu đồng. Tồn kho cuối kỳ gồm 80 tấn của lô 20/03, trị giá 80 × 17,5 = 1.400 triệu đồng.
3.2. Tính theo bình quân gia quyền liên hoàn
Sau lần nhập 05/03, đơn giá bình quân là (1.500 + 3.200) / 300 ≈ 15,667 triệu đồng/tấn. Lần xuất 12/03 có giá vốn 250 × 15,667 ≈ 3.916,7 triệu đồng, còn lại 50 tấn trị giá 783,3 triệu đồng.
Sau lần nhập 20/03, đơn giá là (783,3 + 2.625) / 200 ≈ 17,042 triệu đồng/tấn. Lần xuất 28/03 có giá vốn 120 × 17,042 ≈ 2.045 triệu đồng. Tổng giá vốn là 5.961,7 triệu đồng, tồn kho cuối kỳ 1.363,3 triệu đồng.
3.3. Tính theo bình quân gia quyền cuối kỳ
Đơn giá cả tháng là 7.325 / 450 ≈ 16,278 triệu đồng/tấn. Giá vốn là 370 × 16,278 ≈ 6.022,8 triệu đồng, tồn kho cuối kỳ 80 × 16,278 ≈ 1.302,2 triệu đồng.
Đơn giá này đã gồm cả lô nhập ngày 20/03, tức là hàng bán ngày 12/03 cũng mang một phần giá của lô mua sau đó. Đây là lý do trong ví dụ này bình quân cuối kỳ cho giá vốn cao hơn bình quân liên hoàn.
3.4. So sánh kết quả
| Phương pháp | Giá vốn hàng bán | Tồn kho cuối kỳ | Lợi nhuận gộp | Biên lợi nhuận gộp |
|---|---|---|---|---|
| FIFO | 5.925,0 | 1.400,0 | 1.475,0 | 19,9% |
| Bình quân gia quyền liên hoàn | 5.961,7 | 1.363,3 | 1.438,3 | 19,4% |
| Bình quân gia quyền cuối kỳ | 6.022,8 | 1.302,2 | 1.377,2 | 18,6% |
| LIFO (không được phép, chỉ để so sánh) | 6.050,0 | 1.275,0 | 1.350,0 | 18,2% |
Đơn vị: triệu đồng. Ở mọi dòng, giá vốn cộng tồn kho cuối kỳ đều bằng 7.325 triệu đồng.
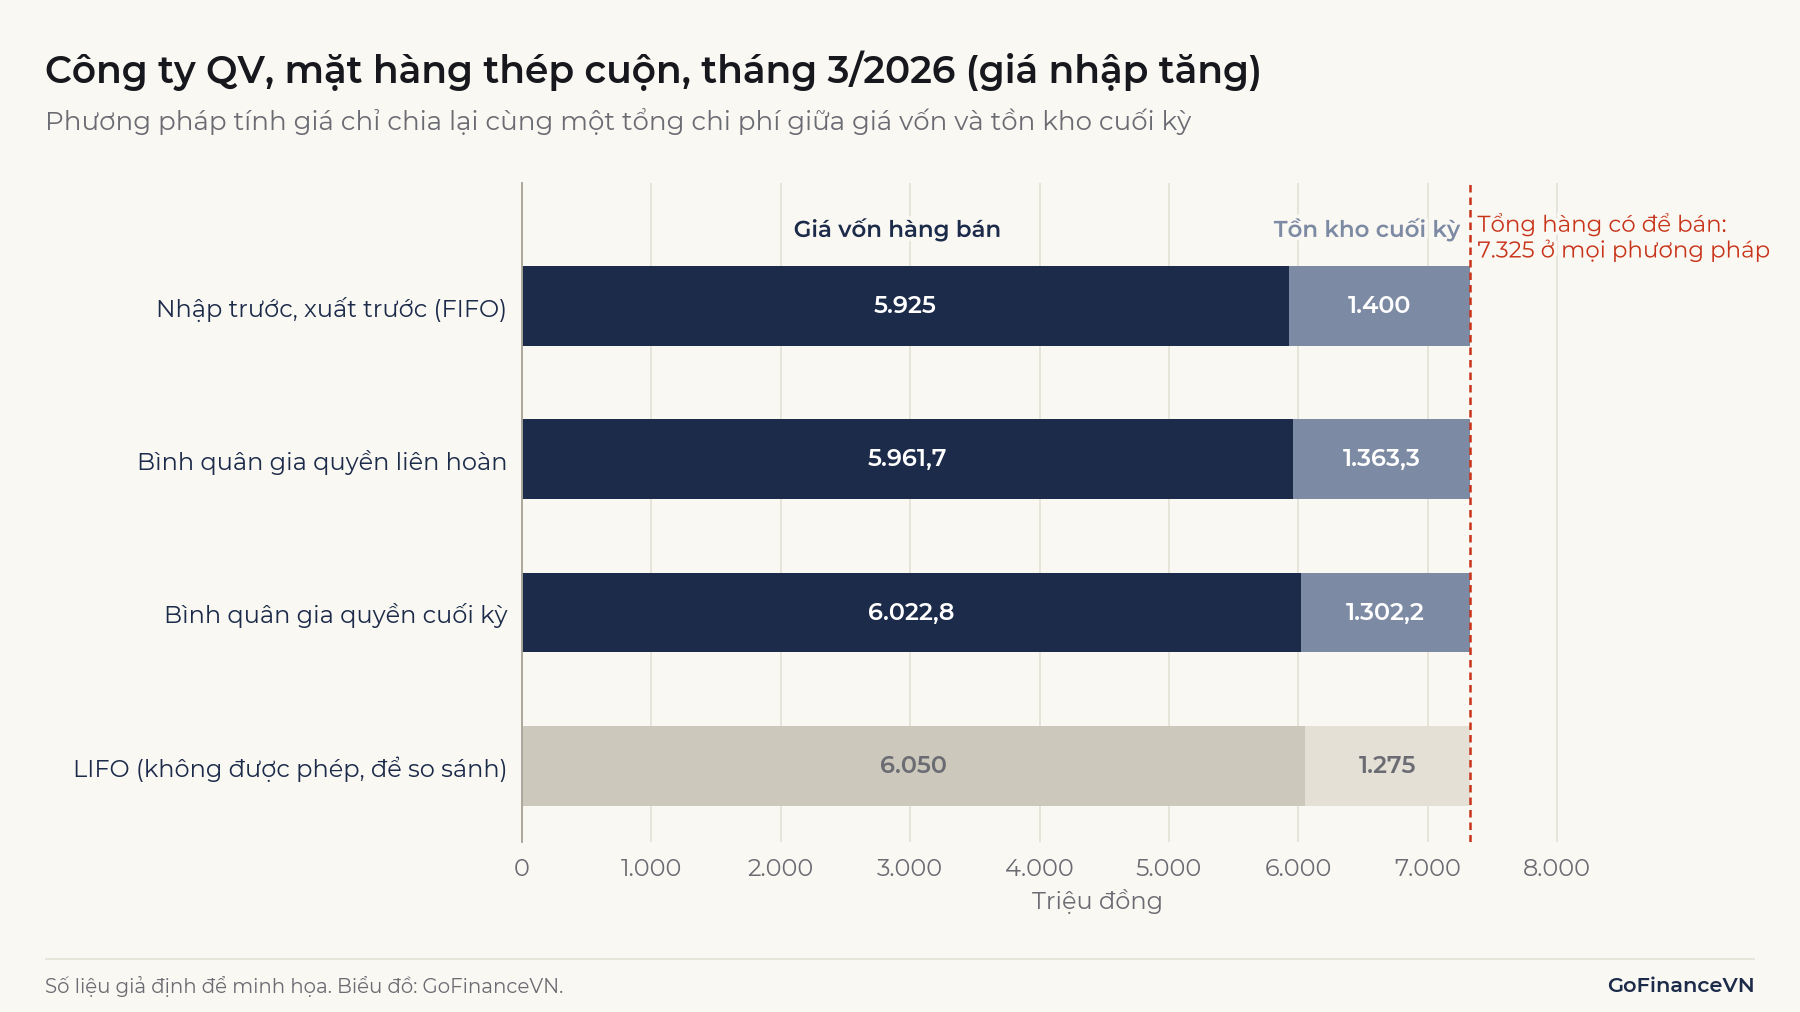
Cùng 370 tấn thép bán ra với cùng giá, lợi nhuận gộp theo FIFO cao hơn bình quân cuối kỳ 97,8 triệu đồng, tức khoảng 7,1%. Khoản chênh lệch này không đến từ hoạt động kinh doanh mà từ cách phân bổ chi phí.
4. Phương pháp tính giá ảnh hưởng đến báo cáo tài chính thế nào?
Phương pháp tính giá ảnh hưởng tới giá vốn và lợi nhuận gộp trên báo cáo kết quả kinh doanh, và tới giá trị hàng tồn kho trên báo cáo tình hình tài chính, theo hướng phụ thuộc vào chiều biến động của giá nhập.
Khi giá nhập tăng, FIFO đưa các lô rẻ cũ vào giá vốn, nên giá vốn thấp nhất, lợi nhuận gộp và tồn kho cao nhất. Khi giá nhập giảm, thứ tự đảo lại. Chạy lại ví dụ với tồn đầu kỳ 17,5 triệu đồng/tấn và hai lô nhập 16 và 15 triệu đồng/tấn, lợi nhuận gộp theo FIFO chỉ còn 1.400 triệu đồng, thấp hơn bình quân cuối kỳ (1.480 triệu đồng).
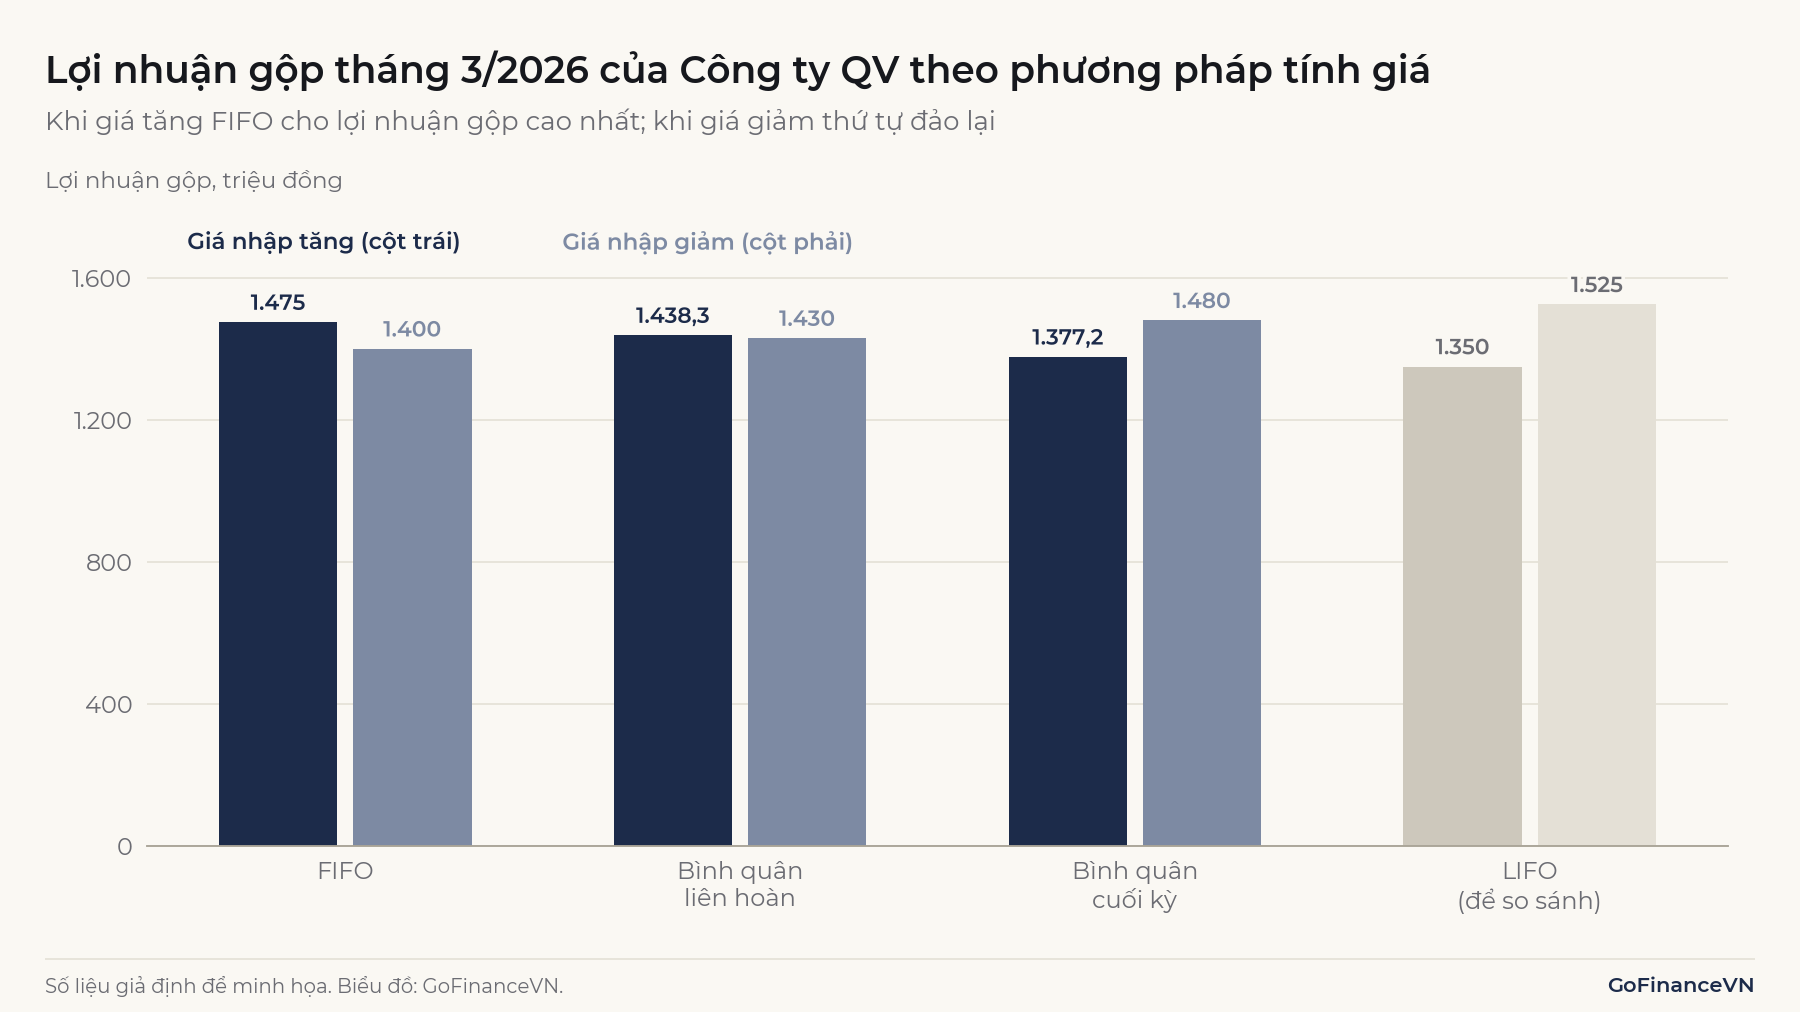
Chênh lệch giữa các phương pháp là chênh lệch về thời điểm, không phải về tổng. Giả sử tháng 4 QV bán nốt 80 tấn với giá 20 triệu đồng/tấn và không nhập thêm. Giá vốn tháng 4 bằng đúng tồn kho cuối tháng 3, nên lợi nhuận gộp tháng 4 là 200 triệu đồng theo FIFO và 297,8 triệu đồng theo bình quân cuối kỳ. Cộng hai tháng, mọi phương pháp đều cho 1.675 triệu đồng lợi nhuận gộp.
Ghi nhớ: Phương pháp tính giá dời lợi nhuận giữa các kỳ chứ không tạo thêm lợi nhuận. Chênh lệch lớn khi giá biến động mạnh, tồn kho lớn và quay chậm; gần như không đáng kể khi hàng quay nhanh và giá ổn định.
Vì cả tử số (giá vốn) và mẫu số (tồn kho) cùng thay đổi, phương pháp tính giá cũng ảnh hưởng tới các chỉ số như vòng quay hàng tồn kho và biên lợi nhuận gộp. Ví dụ số về vòng quay có trong bài Vòng quay hàng tồn kho là gì?; cách đọc biên lợi nhuận gộp có trong bài Biên lợi nhuận là gì?
5. Doanh nghiệp chọn phương pháp tính giá dựa vào đâu?
Doanh nghiệp chọn phương pháp tính giá theo đặc điểm của hàng tồn kho và khả năng theo dõi chi tiết, sau đó phải áp dụng nhất quán. Bảng dưới đây là cách làm phổ biến, không phải quy định:
| Đặc điểm hàng tồn kho | Phương pháp thường phù hợp |
|---|---|
| Hàng có giá trị lớn, nhận diện được từng chiếc hoặc làm theo đơn hàng (ô tô theo số khung, thiết bị đặt riêng, căn hộ) | Đích danh |
| Hàng đồng nhất, có hạn dùng hoặc dễ lỗi thời (thực phẩm, dược phẩm, linh kiện điện tử) | FIFO |
| Hàng đồng nhất, nhập nhiều lần, lẫn với nhau trong kho (xăng dầu, ngũ cốc, thép, hóa chất) | Bình quân gia quyền |
| Siêu thị, cửa hàng có rất nhiều mã hàng với biên lợi nhuận tương tự | Kỹ thuật giá bán lẻ |
Theo IAS 2 đoạn 25, doanh nghiệp phải dùng cùng một phương pháp cho các loại hàng có cùng bản chất và mục đích sử dụng, kể cả khi hàng nằm ở các công ty con khác nhau trong tập đoàn. Hàng khác bản chất hoặc khác mục đích sử dụng thì được dùng phương pháp khác.
Đổi phương pháp tính giá là thay đổi chính sách kế toán. Theo Chuẩn mực kế toán Việt Nam số 29 (VAS 29), thay đổi chính sách kế toán thường phải áp dụng hồi tố, tức điều chỉnh lại số liệu các kỳ trước như thể phương pháp mới đã được dùng từ đầu, trừ khi không xác định được ảnh hưởng. Vì vậy, doanh nghiệp không thể đổi phương pháp mỗi năm để chọn kết quả lợi nhuận mong muốn.
6. Cách đọc phương pháp tính giá trên báo cáo tài chính
Phương pháp tính giá hàng tồn kho được ghi trong phần chính sách kế toán của bản thuyết minh báo cáo tài chính. VAS 02 đoạn 27 yêu cầu doanh nghiệp trình bày chính sách kế toán về hàng tồn kho, gồm cả phương pháp tính giá trị hàng tồn kho, giá gốc theo từng loại hàng và giá trị dự phòng. Cách tìm mục chính sách kế toán được trình bày trong bài Thuyết minh báo cáo tài chính là gì?
Khi phân tích, người đọc nên kiểm tra ba điểm:
- Phương pháp của các doanh nghiệp đem so sánh có giống nhau không. Hai doanh nghiệp thép, một dùng FIFO và một dùng bình quân, sẽ có biên lợi nhuận gộp khác nhau trong năm giá thép biến động mạnh dù hoạt động như nhau.
- Doanh nghiệp có đổi phương pháp trong kỳ không, và số liệu năm trước đã được trình bày lại chưa.
- Giá đầu vào trong kỳ tăng hay giảm, và tồn kho lớn đến đâu so với giá vốn. Với doanh nghiệp dùng FIFO, năm giá tăng mạnh có thể làm biên gộp tăng tạm thời, rồi giảm khi các lô giá cao đi vào giá vốn.
7. Hiểu nhầm thường gặp và lưu ý
Phần lớn các hiểu nhầm về phương pháp tính giá đến từ việc đồng nhất giả định về chi phí với dòng hàng thực tế, hoặc với các khái niệm kế toán khác có tên gần giống.
7.1. FIFO không có nghĩa là hàng phải xuất đúng thứ tự nhập
FIFO, bình quân hay LIFO là giả định về dòng chi phí, không phải mô tả hàng được bốc ra khỏi kho theo thứ tự nào. Một kho thép có thể xuất cuộn nằm gần cửa nhất, nhưng giá vốn vẫn tính theo lô nhập sớm nhất nếu doanh nghiệp chọn FIFO. Chỉ phương pháp đích danh mới gắn chi phí với đúng đơn vị hàng thực tế.
7.2. FIFO không phải lúc nào cũng làm tăng lợi nhuận
Nhận định "FIFO cho lãi nhiều hơn" chỉ đúng khi giá nhập đang tăng. Ví dụ ở mục 4 cho thấy khi giá nhập giảm, FIFO cho lợi nhuận gộp thấp nhất trong ba phương pháp được phép.
7.3. Phương pháp tính giá khác với kê khai thường xuyên và kiểm kê định kỳ
Kê khai thường xuyên và kiểm kê định kỳ là cách theo dõi số lượng nhập xuất trên sổ (liên tục hay chỉ kiểm kê cuối kỳ), không phải phương pháp tính giá. Thông tư 200/2014/TT-BTC (Điều 23 khoản 13), văn bản áp dụng đến hết năm tài chính 2025, yêu cầu mỗi doanh nghiệp chỉ áp dụng một trong hai cách theo dõi này, kết hợp với một phương pháp tính giá.
7.4. Phương pháp tính giá không thay thế dự phòng giảm giá
Phương pháp tính giá chỉ xác định giá gốc. Nếu giá bán ước tính trừ chi phí để bán thấp hơn giá gốc đó, doanh nghiệp vẫn phải lập dự phòng giảm giá hàng tồn kho. Cách tính dự phòng được trình bày trong bài Dự phòng là gì?
8. Câu hỏi thường gặp
Phương pháp tính giá hàng tồn kho nào phổ biến nhất ở Việt Nam?
Chưa có thống kê chính thức. Bình quân gia quyền và FIFO là hai phương pháp thường thấy trong thuyết minh báo cáo tài chính của doanh nghiệp sản xuất và thương mại; đích danh chủ yếu gặp ở bất động sản, ô tô và hàng làm theo đơn đặt hàng.
Bình quân gia quyền liên hoàn hay cuối kỳ chính xác hơn?
Hai cách đều đúng quy định. Bình quân liên hoàn phản ánh giá vốn tại thời điểm xuất hàng, còn bình quân cuối kỳ dùng chung một đơn giá cho mọi lần xuất trong kỳ, kể cả lần xuất xảy ra trước một lô nhập giá khác. Kỳ tính càng dài và giá càng biến động thì hai cách càng chênh lệch.
Kết luận
Phương pháp tính giá hàng tồn kho quyết định cách chia giá gốc của hàng có để bán thành giá vốn và tồn kho cuối kỳ. Ba phương pháp thường dùng là đích danh, bình quân gia quyền và FIFO; LIFO đã bị bỏ khỏi chế độ kế toán doanh nghiệp từ Thông tư 200/2014/TT-BTC và bị IAS 2 cấm. Phương pháp không tạo thêm lợi nhuận mà dời lợi nhuận giữa các kỳ, nên khi so sánh biên lợi nhuận gộp giữa các doanh nghiệp, người đọc cần xem phương pháp tính giá trong thuyết minh và chiều biến động giá đầu vào.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Chuẩn mực kế toán Việt Nam số 02, Hàng tồn kho (Quyết định 149/2001/QĐ-BTC), bản lưu trên Thư viện Pháp luật: https://cdn.thuvienphapluat.vn//uploads/Hoidapphapluat/2024/TTTT/240912/vas2.doc
- Thông tư 200/2014/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp (Điều 23, Điều 29), bản PDF lưu tại Trường Đại học Kinh tế - Luật: https://ktkt.uel.edu.vn/Resources/Docs/SubDomain/ktkt/VanBan/Accounting%20System/200_2014_TT_BTC.pdf
- Grant Thornton Việt Nam, bản tin kế toán 2015 về Thông tư 200/2014 (Kế toán hàng tồn kho: không áp dụng phương pháp LIFO, bổ sung kỹ thuật giá bán lẻ): https://www.grantthornton.com.vn/globalassets/1.-member-firms/vietnam/tax-newsletter-2015/73-accounting---vie.pdf
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp (Điều 31, hiệu lực và văn bản thay thế): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- IFRS Foundation, IAS 2 Inventories: https://www.ifrs.org/issued-standards/list-of-standards/ias-2-inventories/
- IFRS Foundation, IAS 2 Inventories, toàn văn tiếng Anh (bản lưu tại Trường Đại học Kinh tế - Luật): https://ktkt.uel.edu.vn/Resources/Docs/SubDomain/ktkt/VanBan/IAS/ias2_en.pdf
- CPA Ireland, IAS 2 Inventories (bài hướng dẫn F2 Financial Accounting): https://www.cpaireland.ie/CPAIreland/media/Education-Training/Study%20Support%20Resources/F2%20Financial%20Accounting/Relevant%20Articles/f2-fin-acc-ias-2.pdf
- KPMG, Inventory accounting: IFRS Accounting Standards vs US GAAP: https://kpmg.com/us/en/articles/2026/inventory-accounting-ifrs-accounting-standards-vs-us-gaap.html
- Chuẩn mực kế toán Việt Nam số 29, Thay đổi chính sách kế toán, ước tính kế toán và các sai sót (Quyết định 12/2005/QĐ-BTC ngày 15/02/2005), bản lưu trên Kế toán Thiên Ưng: https://ketoanthienung.net/chuan-muc-ke-toa-n-so-29-thay-do-i-chi-nh-sa-ch-ke-toa-n-uo-c-ti-nh-ke-toa-n-va-ca-c-sai-so-t.htm
Đọc tiếp: Vòng quay hàng tồn kho là gì? Cách tính và bao nhiêu là tốt