Phân tích ngang và dọc báo cáo tài chính là gì? Công thức, ví dụ và lưu ý
Phân tích ngang và dọc là hai kỹ thuật cơ bản để đọc báo cáo tài chính. Phân tích theo chiều ngang so sánh cùng một khoản mục qua nhiều kỳ để thấy mức thay đổi, còn phân tích theo chiều dọc quy mọi khoản mục trong một kỳ về tỷ lệ phần trăm của một chỉ tiêu gốc như doanh thu thuần hay tổng tài sản. Dùng riêng, mỗi cách dễ dẫn tới kết luận sai; dùng cùng nhau, người đọc thấy được khoản nào thay đổi bất thường và nó làm thay đổi cơ cấu của doanh nghiệp ra sao.
1. Phân tích ngang và dọc là gì?
Phân tích ngang và dọc là hai cách sắp xếp lại số liệu trên báo cáo tài chính (BCTC) để so sánh: một cách so theo thời gian, một cách so theo cơ cấu.
Phân tích theo chiều ngang (horizontal analysis) so sánh cùng một khoản mục giữa các kỳ, bằng số tuyệt đối và tỷ lệ phần trăm. Khi kéo dài trên nhiều năm và quy về một năm gốc bằng 100, cách làm này còn được gọi là phân tích xu hướng (trend analysis). Trên mẫu báo cáo, các kỳ nằm ở các cột cạnh nhau, nên phép so sánh đi theo hàng ngang.
Phân tích theo chiều dọc (vertical analysis) biểu diễn mỗi khoản mục bằng tỷ lệ phần trăm của một chỉ tiêu gốc trong cùng kỳ. Báo cáo sau khi quy đổi thường được gọi theo tiếng Anh là common-size statement; một số tài liệu tiếng Việt dịch là báo cáo quy mô chung, còn giáo trình trong nước hay gọi cách làm này là phân tích cơ cấu. Phép chia đi theo cột dọc, từ từng dòng xuống dòng gốc.
CFA Institute xếp cả hai vào nhóm phân tích quy mô chung (common-size analysis), tức "biểu diễn số liệu tài chính, kể cả toàn bộ báo cáo, trong quan hệ với một khoản mục gốc" (nguyên văn: expressing financial data, including entire financial statements, in relation to a single financial statement item, or base). Bản dọc chia cho chỉ tiêu gốc của cùng kỳ; bản ngang chia cho chính khoản mục đó ở năm gốc.
Hai cách này làm được vì BCTC luôn có số liệu so sánh. Chuẩn mực kế toán Việt Nam số 21 (VAS 21, "Trình bày báo cáo tài chính") yêu cầu trình bày thông tin của kỳ trước tương ứng với kỳ này và giữ cách phân loại nhất quán giữa các kỳ. Bốn báo cáo trong một bộ BCTC được giới thiệu trong bài Báo cáo tài chính là gì?
2. Công thức phân tích ngang và dọc
Phân tích ngang dùng ba công thức, phân tích dọc dùng một. Ký hiệu là giá trị khoản mục ở kỳ , kỳ là kỳ liền trước, kỳ là năm gốc.
2.1. Công thức phân tích theo chiều ngang
Mức thay đổi tuyệt đối và tỷ lệ thay đổi so với kỳ trước:
Chỉ số xu hướng so với năm gốc:
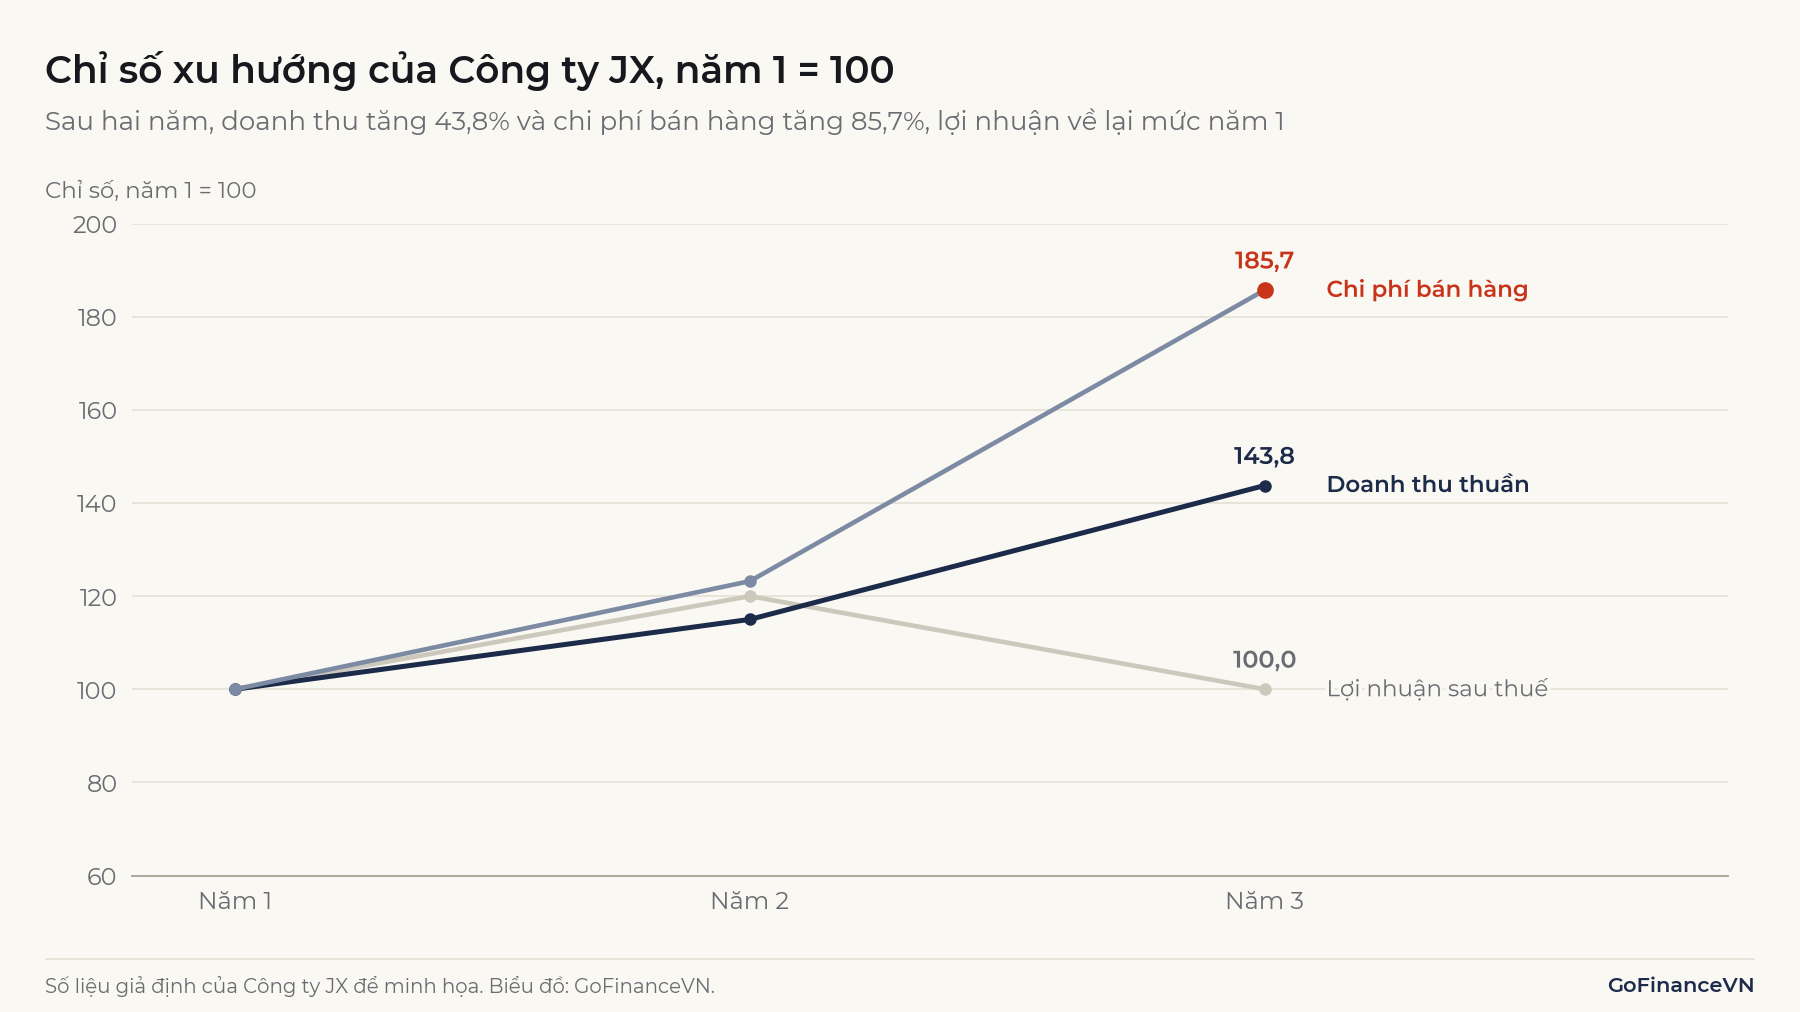
Chỉ số 143,8 nghĩa là khoản mục đã lớn gấp 1,438 lần năm gốc, tức tăng 43,8% sau cả giai đoạn. Muốn đổi mức tăng nhiều năm thành tốc độ bình quân mỗi năm thì dùng CAGR, không chia đều 43,8% cho số năm.
2.2. Công thức phân tích theo chiều dọc
Chỉ tiêu gốc thường dùng như sau. Mã số theo mẫu của Thông tư 99/2025/TT-BTC, áp dụng cho năm tài chính bắt đầu từ hoặc sau 01/01/2026.
| Báo cáo | Chỉ tiêu gốc thường dùng | Mã số |
|---|---|---|
| Báo cáo tình hình tài chính (B 01-DN) | Tổng cộng tài sản cho phần tài sản; tổng cộng nguồn vốn cho phần nguồn vốn | 280; 440 |
| Báo cáo kết quả hoạt động kinh doanh (B 02-DN) | Doanh thu thuần về bán hàng và cung cấp dịch vụ | 10 |
| Báo cáo lưu chuyển tiền tệ (B 03-DN) | Doanh thu thuần; hoặc tổng dòng tiền vào và tổng dòng tiền ra | 10 trên B 02-DN |
Phân tích dọc báo cáo kết quả kinh doanh chính là tính các loại biên lợi nhuận cho mọi dòng cùng lúc: lợi nhuận gộp trên doanh thu thuần là biên gộp, lợi nhuận sau thuế trên doanh thu thuần là biên ròng. Các loại biên được trình bày riêng trong bài Biên lợi nhuận là gì?
3. Ví dụ phân tích ngang và dọc báo cáo tài chính
Công ty JX (giả định) sản xuất đồ gia dụng. Bảng dưới trích báo cáo kết quả hoạt động kinh doanh ba năm liên tiếp, đơn vị tỷ đồng. Để dễ theo dõi, giả định doanh thu tài chính và lợi nhuận khác bằng 0, chi phí tài chính toàn bộ là chi phí đi vay, thuế bằng 20% lợi nhuận trước thuế.
| Chỉ tiêu (mã số) | Năm 1 | Năm 2 | Năm 3 |
|---|---|---|---|
| Doanh thu thuần (10) | 800 | 920 | 1.150 |
| Giá vốn hàng bán (11) | 576 | 662 | 862 |
| Lợi nhuận gộp (20) | 224 | 258 | 288 |
| Chi phí đi vay (24) | 20 | 20 | 26 |
| Chi phí bán hàng (25) | 56 | 69 | 104 |
| Chi phí quản lý doanh nghiệp (26) | 48 | 49 | 58 |
| Lợi nhuận trước thuế (50) | 100 | 120 | 100 |
| Lợi nhuận sau thuế (60) | 80 | 96 | 80 |
3.1. Phân tích theo chiều ngang báo cáo kết quả kinh doanh
So năm 3 với năm 2, từng dòng được tính bằng hai công thức ở mục 2.1. Với doanh thu thuần: tỷ đồng và .
| Chỉ tiêu | Năm 2 | Năm 3 | Thay đổi (tỷ đồng) | Thay đổi (%) |
|---|---|---|---|---|
| Doanh thu thuần | 920 | 1.150 | +230 | +25,0% |
| Giá vốn hàng bán | 662 | 862 | +200 | +30,2% |
| Lợi nhuận gộp | 258 | 288 | +30 | +11,6% |
| Chi phí bán hàng | 69 | 104 | +35 | +50,7% |
| Chi phí quản lý doanh nghiệp | 49 | 58 | +9 | +18,4% |
| Chi phí đi vay | 20 | 26 | +6 | +30,0% |
| Lợi nhuận sau thuế | 96 | 80 | −16 | −16,7% |
Doanh thu tăng 25% nhưng lợi nhuận sau thuế giảm 16,7%. Phân tích ngang chỉ ra nơi cần xem tiếp: giá vốn và chi phí bán hàng tăng nhanh hơn doanh thu.
Kéo dài ra ba năm và lấy năm 1 làm gốc, chỉ số xu hướng cho thấy độ lệch đã bắt đầu từ năm 2: chi phí bán hàng đạt 123,2 trong khi doanh thu mới đạt 115,0.
3.2. Phân tích theo chiều dọc báo cáo kết quả kinh doanh
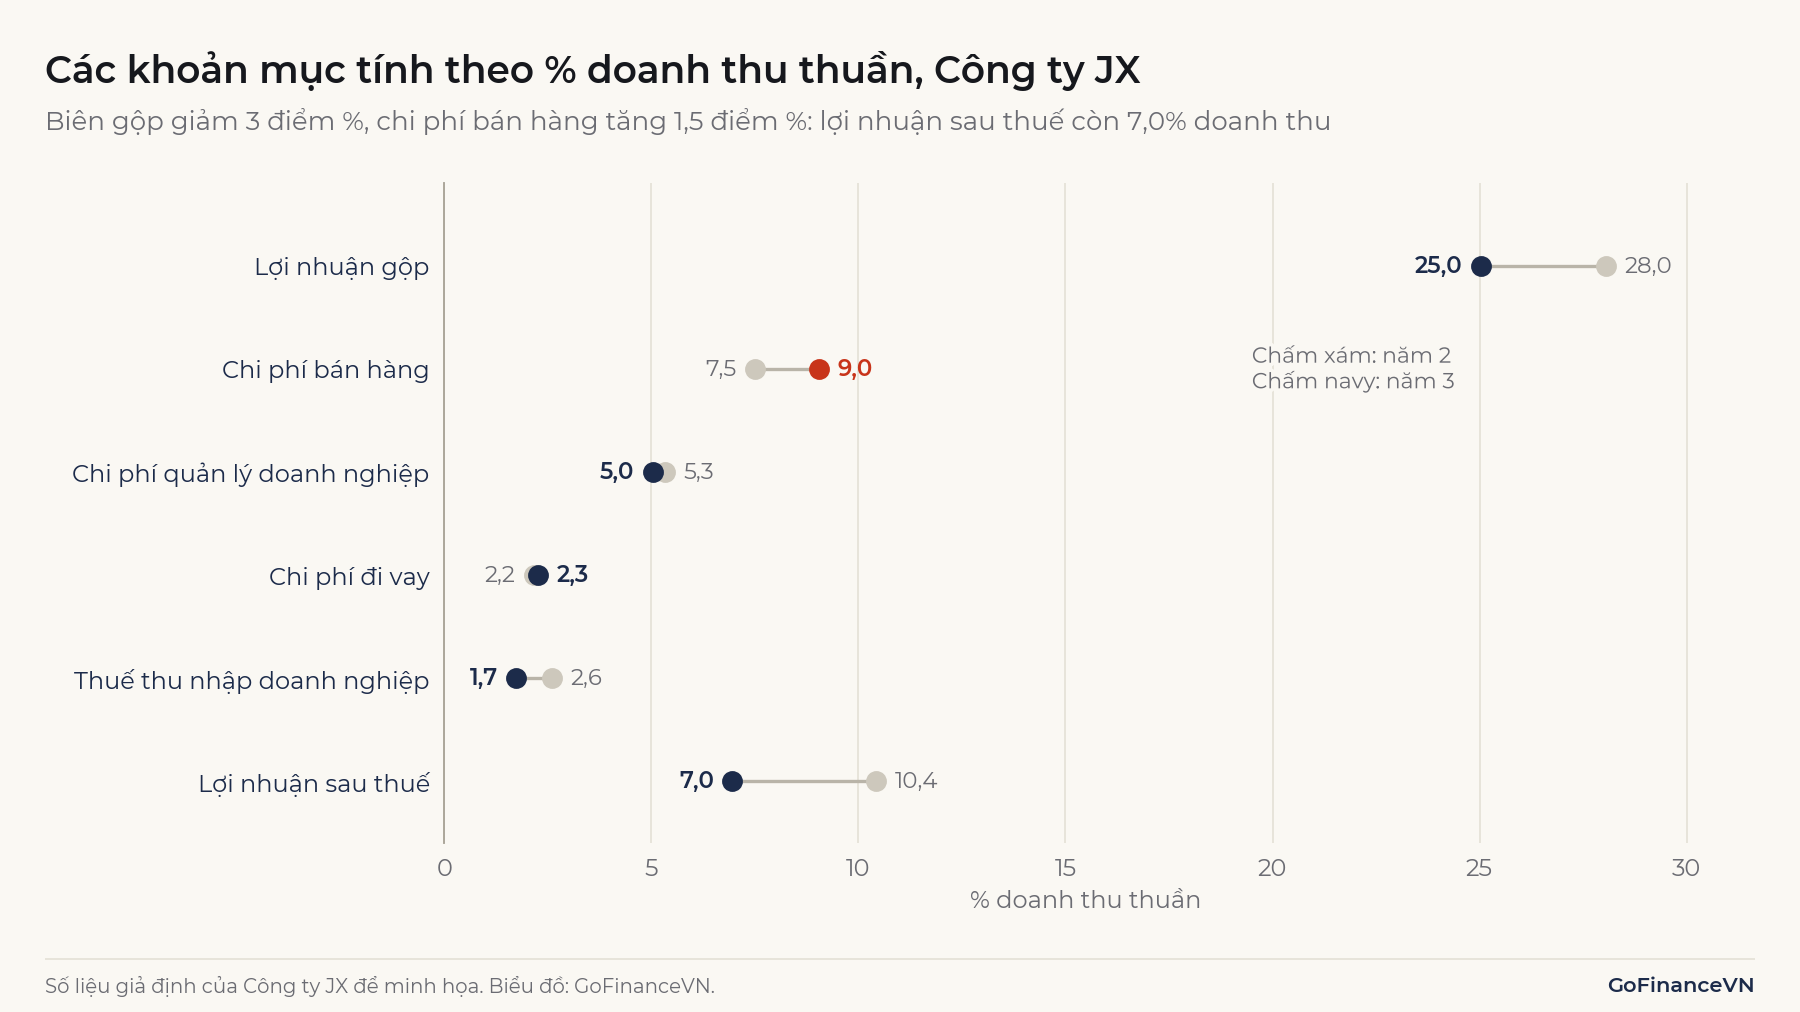
Chia mỗi dòng cho doanh thu thuần cùng năm. Ví dụ năm 3, chi phí bán hàng chiếm doanh thu thuần.
| Chỉ tiêu, % doanh thu thuần | Năm 2 | Năm 3 | Thay đổi (điểm %) |
|---|---|---|---|
| Giá vốn hàng bán | 72,0% | 75,0% | +3,0 |
| Lợi nhuận gộp | 28,0% | 25,0% | −3,0 |
| Chi phí bán hàng | 7,5% | 9,0% | +1,5 |
| Chi phí quản lý doanh nghiệp | 5,3% | 5,0% | −0,3 |
| Chi phí đi vay | 2,2% | 2,3% | +0,1 |
| Lợi nhuận sau thuế | 10,4% | 7,0% | −3,5 |
Cột thay đổi tính từ số chưa làm tròn, nên có thể lệch 0,1 so với hiệu của hai cột hiển thị.
Biên gộp giảm 3,0 điểm % và chi phí bán hàng tăng 1,5 điểm %, cộng lại 4,5 điểm %, nhiều hơn mức giảm 3,5 điểm % của biên ròng. Phần chênh lệch được bù bởi chi phí quản lý giảm 0,3 điểm % và chi phí thuế giảm 0,9 điểm % (lợi nhuận trước thuế thấp hơn nên thuế ít hơn), sau khi trừ chi phí đi vay tăng 0,1 điểm %. Chi phí quản lý tăng 18,4% về số tiền nhưng tỷ trọng lại giảm, vì tăng chậm hơn doanh thu. Thay đổi tỷ trọng tính bằng điểm phần trăm: từ 7,5% lên 9,0% là tăng 1,5 điểm %, không phải tăng 1,5%.
3.3. Phân tích ngang và dọc báo cáo tình hình tài chính
Báo cáo tình hình tài chính (trước đây gọi là bảng cân đối kế toán) được phân tích dọc theo tổng tài sản (mã 280) và tổng nguồn vốn (mã 440). Số liệu là số cuối năm, đơn vị tỷ đồng.
| Khoản mục (mã số) | Cuối năm 2 | Cuối năm 3 | Thay đổi (%) | Tỷ trọng năm 2 | Tỷ trọng năm 3 |
|---|---|---|---|---|---|
| Tiền và tương đương tiền (110) | 60 | 40 | −33,3% | 6,7% | 3,6% |
| Phải thu ngắn hạn của khách hàng (131) | 150 | 270 | +80,0% | 16,7% | 24,5% |
| Hàng tồn kho (141) | 180 | 260 | +44,4% | 20,0% | 23,6% |
| Tài sản cố định (220) | 480 | 500 | +4,2% | 53,3% | 45,5% |
| Tổng cộng tài sản (280) | 900 | 1.100 | +22,2% | 100% | 100% |
| Vay và nợ thuê tài chính ngắn hạn (321) | 180 | 330 | +83,3% | 20,0% | 30,0% |
| Vốn chủ sở hữu (400) | 600 | 640 | +6,7% | 66,7% | 58,2% |
| Tổng cộng nguồn vốn (440) | 900 | 1.100 | +22,2% | 100% | 100% |
Phải thu khách hàng tăng 80% trong khi doanh thu tăng 25%, và tỷ trọng trong tổng tài sản tăng từ 16,7% lên 24,5%. Khoản tăng thêm này được tài trợ chủ yếu bằng vay ngắn hạn, nên tỷ trọng vay tăng từ 20% lên 30% tổng nguồn vốn.
Ví dụ: Ghép hai báo cáo lại, số liệu của Công ty JX khớp với một kịch bản: tăng doanh thu nhờ bán chịu nhiều hơn và chi mạnh cho bán hàng, chấp nhận biên gộp thấp hơn. Thuyết minh mới cho biết kịch bản này có đúng hay không. Tính trên số dư phải thu cuối năm, số ngày thu tiền tăng từ ngày lên ngày. Cách tính chuẩn dùng phải thu bình quân, được giải thích trong bài Vòng quay khoản phải thu và số ngày thu tiền (DSO).
4. Cách đọc kết quả phân tích
Kết quả phân tích ngang và dọc cho biết nên đặt câu hỏi ở đâu, không tự trả lời câu hỏi đó. Mỗi con số bất thường có ít nhất hai cách hiểu, và cần đọc thuyết minh để chọn cách hiểu đúng.
Khi một khoản chi phí tăng nhanh hơn doanh thu, có thể do doanh nghiệp kiểm soát chi phí kém; hoặc do doanh nghiệp chủ động chi trước cho mạng lưới bán hàng, sản phẩm mới mà doanh thu sẽ đến ở các kỳ sau. Với Công ty JX, chi phí bán hàng tăng 50,7% đi cùng biên gộp giảm và phải thu tăng vọt, nên cách hiểu thứ nhất cần được kiểm tra kỹ hơn.
Khi phải thu hoặc hàng tồn kho tăng nhanh hơn doanh thu, có thể do khách hàng chậm trả và hàng bán chậm; hoặc do doanh nghiệp tích trữ hàng trước mùa cao điểm và cho đại lý mới thời hạn thanh toán dài hơn. Báo cáo bộ phận, thuyết minh phải thu theo tuổi nợ và dự phòng giúp phân biệt hai trường hợp này.
Khi tỷ trọng một khoản mục giảm, giá trị của nó chưa chắc đã giảm. Tài sản cố định của Công ty JX tăng 20 tỷ đồng nhưng tỷ trọng giảm từ 53,3% xuống 45,5%, chỉ vì tổng tài sản tăng nhanh hơn. Vì vậy phân tích dọc phải luôn đi kèm số tuyệt đối.
Khi tỷ lệ tăng rất lớn, cần xem quy mô của khoản mục. Chi phí đi vay tăng 30% nghe đáng chú ý, nhưng chỉ thêm 6 tỷ đồng, bằng 0,5% doanh thu năm 3. Thứ tự ưu tiên khi đọc là khoản mục vừa có tỷ lệ thay đổi lớn, vừa có tỷ trọng đáng kể.
5. Phân tích ngang và dọc khác nhau thế nào?
Phân tích ngang trả lời câu hỏi "khoản mục thay đổi bao nhiêu so với kỳ trước", còn phân tích dọc trả lời "khoản mục chiếm bao nhiêu trong tổng thể".
| Tiêu chí | Phân tích theo chiều ngang | Phân tích theo chiều dọc |
|---|---|---|
| So sánh | Cùng khoản mục, khác kỳ | Khác khoản mục, cùng kỳ |
| Mẫu số | Giá trị kỳ trước hoặc năm gốc | Doanh thu thuần, tổng tài sản, tổng nguồn vốn |
| Kết quả | Mức tăng giảm (tỷ đồng, %), chỉ số xu hướng | Tỷ trọng (%) |
| Phát hiện tốt nhất | Khoản mục tăng giảm bất thường, xu hướng nhiều năm | Thay đổi cơ cấu chi phí, tài sản, nguồn vốn |
| So sánh doanh nghiệp khác quy mô | Được, qua tốc độ tăng | Được, qua tỷ trọng |
| Điểm yếu | Méo khi kỳ gốc nhỏ hoặc âm | Che mất thay đổi về số tiền |
Trong thực tế, người phân tích làm phân tích dọc cho mỗi năm, rồi so các tỷ trọng đó theo thời gian, như bảng ở mục 3.2. Khi so với doanh nghiệp cùng ngành, phân tích dọc thường hữu ích hơn vì loại được khác biệt về quy mô: doanh nghiệp doanh thu 1.000 tỷ đồng và doanh nghiệp doanh thu 10.000 tỷ đồng vẫn so được chi phí bán hàng trên doanh thu.
6. Hạn chế và lưu ý khi sử dụng
Hai kỹ thuật này chỉ đúng khi số liệu giữa các kỳ được đo theo cùng một cách và mẫu số có ý nghĩa.
6.1. Kỳ gốc nhỏ, bằng 0 hoặc âm
Tỷ lệ thay đổi không có nghĩa khi giá trị kỳ trước âm hoặc bằng 0. Một khoản mục từ lỗ 10 tỷ đồng chuyển thành lãi 5 tỷ đồng cho kết quả , tức "giảm" dù kết quả đã tốt lên. Trường hợp này nên ghi số tuyệt đối và chú thích "chuyển từ lỗ sang lãi". Kỳ gốc quá nhỏ cũng làm tỷ lệ tăng lên hàng trăm phần trăm mà không phản ánh quy mô.
6.2. Thay đổi chính sách kế toán, phân loại lại và mẫu biểu
Khi doanh nghiệp đổi cách phân loại khoản mục hoặc đổi chính sách kế toán, số liệu hai kỳ không còn cùng thước đo. Với thay đổi cách trình bày, phân loại, VAS 21 yêu cầu phân loại lại số liệu so sánh và giải trình trong thuyết minh; với thay đổi chính sách kế toán, số liệu kỳ trước thường cũng được điều chỉnh lại. Vì vậy người phân tích nên dùng số kỳ trước đã trình bày lại trên báo cáo mới nhất, không lấy từ báo cáo cũ. Từ năm tài chính 2026, mẫu biểu theo Thông tư 99/2025/TT-BTC đổi mã nhiều chỉ tiêu so với Thông tư 200/2014/TT-BTC, ví dụ tổng tài sản từ mã 270 thành 280, nên chuỗi nhiều năm cần ghép theo tên chỉ tiêu. Các điểm này thường nằm trong thuyết minh báo cáo tài chính.
Thay đổi thời điểm ghi nhận doanh thu cũng làm doanh thu giữa hai kỳ khó so sánh, xem Ghi nhận doanh thu là gì?
6.3. Sáp nhập, mua lại và thay đổi phạm vi hợp nhất
Doanh thu tăng 40% sau khi mua một công ty con không cho biết hoạt động cũ tăng trưởng bao nhiêu. Khi phạm vi hợp nhất thay đổi, cần tách phần đóng góp của đơn vị mới trước khi đọc tốc độ tăng.
6.4. Lạm phát và tính mùa vụ
Số trên BCTC là số danh nghĩa. Nếu giá bán tăng 4% trong năm, doanh thu tăng 25% chỉ tương ứng sản lượng tăng khoảng 20% (). Với báo cáo quý, nên so với cùng quý năm trước thay vì quý liền trước, vì nhiều ngành có doanh thu dồn vào cuối năm. Số dư trên báo cáo tình hình tài chính là số tại một ngày, nên có thể lệch nếu ngày khóa sổ rơi vào mùa cao điểm.
6.5. Tỷ trọng không có chuẩn chung
Phân tích dọc không cho biết tỷ trọng bao nhiêu là tốt. Cùng mức chi phí bán hàng 9% doanh thu có thể là cao với một doanh nghiệp phân phối biên mỏng nhưng bình thường với doanh nghiệp hàng tiêu dùng chi nhiều cho quảng cáo. Tỷ trọng chỉ có ý nghĩa khi so với lịch sử của chính doanh nghiệp và với doanh nghiệp cùng mô hình kinh doanh.
Lưu ý: Phân tích ngang và dọc không thay được phân tích tỷ số và phân tích dòng tiền. Chúng cho biết khoản mục nào thay đổi, còn nguyên nhân và chất lượng của thay đổi phải tìm trong thuyết minh và báo cáo lưu chuyển tiền tệ.
7. Câu hỏi thường gặp
Phân tích dọc có phải là phân tích common size không?
Có, theo cách dùng phổ biến. Báo cáo common size là báo cáo mà mọi dòng được chia cho một chỉ tiêu gốc cùng kỳ. CFA Institute dùng thêm khái niệm common size theo chiều ngang, khi mỗi dòng được chia cho chính nó ở năm gốc, tức chỉ số xu hướng ở mục 2.1.
Nên phân tích ngang bao nhiêu năm?
Hai năm đủ để thấy thay đổi gần nhất, nhưng để thấy xu hướng nên dùng 3 đến 5 năm, đủ dài để bao quát một chu kỳ giá nguyên liệu hoặc nhu cầu của ngành. Chuỗi càng dài thì càng cần kiểm tra thay đổi chính sách kế toán và phạm vi hợp nhất giữa các năm.
Phân tích dọc báo cáo kết quả kinh doanh nên chia cho tổng doanh thu hay doanh thu thuần?
Doanh thu thuần (mã 10) là mẫu số thông dụng, vì đã trừ các khoản giảm trừ và khớp với cách tính biên lợi nhuận. Nếu doanh nghiệp có doanh thu tài chính lớn, nên ghi rõ mẫu số đang dùng khi so sánh với nguồn khác.
Kết luận
Phân tích ngang cho biết từng khoản mục thay đổi bao nhiêu qua các kỳ, phân tích dọc cho biết khoản mục đó chiếm bao nhiêu trong doanh thu hoặc tổng tài sản. Ví dụ Công ty JX cho thấy doanh thu tăng 25% có thể đi cùng biên ròng giảm từ 10,4% xuống 7,0% và phải thu tăng 80%, điều mà chỉ nhìn tốc độ tăng doanh thu sẽ không thấy. Vị trí từng dòng trên báo cáo được trình bày trong bài Báo cáo kết quả kinh doanh là gì?
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Financial Analysis Techniques (2026 Refresher Reading): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/financial-analysis-techniques
- Bộ Tài chính, Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn Chế độ kế toán doanh nghiệp (bản PDF trên LuatVietnam): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 21 "Trình bày báo cáo tài chính" (Quyết định 234/2003/QĐ-BTC), bản diễn giải của ACC: https://accgroup.vn/chuan-muc-ke-toan-so-21
- AnalystPrep, Common-size Cash Flow Statements (tài liệu ôn CFA cấp I): https://analystprep.com/cfa-level-1-exam/financial-reporting-and-analysis/common-size-cash-flow-statements
Đọc tiếp: Biên lợi nhuận là gì? Biên lợi nhuận gộp, biên ròng và cách đọc