Enterprise Value (EV) là gì? Cách tính và khác gì vốn hóa thị trường
Enterprise Value (EV), hay giá trị doanh nghiệp, là giá trị thị trường của toàn bộ phần hoạt động kinh doanh của một công ty, thuộc về cả cổ đông lẫn chủ nợ. Cách tính phổ biến là lấy vốn hóa thị trường cộng nợ vay, cổ phiếu ưu đãi và lợi ích cổ đông không kiểm soát, rồi trừ tiền và các khoản tương đương tiền. Vốn hóa chỉ cho biết giá của phần vốn cổ phần, còn EV cho phép so sánh các doanh nghiệp vay nợ nhiều và vay nợ ít trên cùng một thước đo.
1. Enterprise Value (EV) là gì?
Enterprise Value (EV) là giá trị của doanh nghiệp xét trên góc độ tất cả những người cấp vốn: cổ đông phổ thông, cổ đông ưu đãi và chủ nợ, sau khi trừ phần tiền và khoản đầu tư mà doanh nghiệp đang nắm giữ. Tài liệu của CFA Institute định nghĩa EV là "tổng giá trị công ty (giá trị thị trường của nợ, vốn cổ phần phổ thông và vốn cổ phần ưu đãi) trừ đi giá trị tiền và các khoản đầu tư" (nguyên văn: total company value (the market value of debt, common equity, and preferred equity) minus the value of cash and investments).
Thuật ngữ này còn được gọi là total enterprise value (TEV) hoặc firm value. Trong tiếng Việt, "giá trị doanh nghiệp" đôi khi được dùng lẫn với giá trị vốn chủ sở hữu, nên khi đọc báo cáo phân tích cần xem tác giả đang nói tới con số nào.
Cách hiểu đúng là: EV đo giá trị của phần tài sản hoạt động kinh doanh, tức nhà máy, thương hiệu, hệ thống phân phối, không tính tiền nhàn rỗi. Tiền được trừ ra vì nó không phải là thứ tạo ra doanh thu và lợi nhuận hoạt động, và về nguyên tắc có thể dùng để trả nợ ngay. EV là điểm xuất phát của nhiều phương pháp trong bài Định giá doanh nghiệp là gì?
2. Công thức tính EV
Công thức đầy đủ thường dùng trong phân tích là:
Phần "nợ vay trừ tiền" được gọi là nợ ròng (net debt). Với doanh nghiệp không có cổ phiếu ưu đãi và không có công ty con, công thức rút gọn thành .
2.1. Các thành phần trong công thức
Mỗi thành phần đại diện cho một nhóm có quyền đòi đối với dòng tiền của doanh nghiệp:
| Thành phần | Cách lấy số (mã số trên Báo cáo tình hình tài chính) | Vì sao cộng hoặc trừ |
|---|---|---|
| Vốn hóa thị trường | Số cổ phiếu đang lưu hành × giá thị trường. Không tính cổ phiếu quỹ, nay trình bày ở dòng "Cổ phiếu mua lại của chính mình" (415) | Giá trị phần của cổ đông phổ thông |
| Nợ vay | Vay và nợ thuê tài chính ngắn hạn (321) và dài hạn (339), trái phiếu chuyển đổi (340) | Phần của chủ nợ, phải trả trước cổ đông |
| Cổ phiếu ưu đãi | Giá trị thị trường; nếu không có thì giá trị sổ sách, ở dòng "Cổ phiếu ưu đãi" thuộc nợ dài hạn (341) hoặc phần cổ phiếu ưu đãi trong vốn góp (411b) | Có quyền ưu tiên hơn cổ phiếu phổ thông |
| Lợi ích cổ đông không kiểm soát | Chỉ có trên báo cáo hợp nhất, mã 429, nằm trong vốn chủ sở hữu | Phần công ty con thuộc về cổ đông bên ngoài |
| Tiền và các khoản tương đương tiền | Mã 110, cộng tiền gửi có kỳ hạn trong "Đầu tư nắm giữ đến ngày đáo hạn ngắn hạn" (123) | Tài sản không dùng cho hoạt động, có thể trả nợ |
Mã số trong bảng theo mẫu B01-DN ban hành kèm Thông tư 99/2025/TT-BTC, áp dụng từ năm tài chính 2026. Mẫu này đổi tên "bảng cân đối kế toán" thành "Báo cáo tình hình tài chính" và đánh lại mã nhiều dòng. Báo cáo tài chính (BCTC) hợp nhất dùng cùng mẫu, bổ sung dòng 429 theo Thông tư 202/2014/TT-BTC đã sửa đổi bởi Thông tư 43/2026/TT-BTC.
Về lý thuyết, nợ nên được tính theo giá trị thị trường. Khi lãi suất thị trường tăng, giá trị hiện tại của một khoản nợ lãi cố định giảm xuống, theo đúng nguyên lý chiết khấu trong bài Giá trị thời gian của tiền là gì?. Trên thực tế, nợ của doanh nghiệp Việt Nam phần lớn là vay ngân hàng không có giá giao dịch, nên người phân tích thường dùng giá trị sổ sách.
Các khoản mục này nằm ở phần tài sản và nguồn vốn của Báo cáo tình hình tài chính (bảng cân đối kế toán).
2.2. Ví dụ cách tính EV từng bước
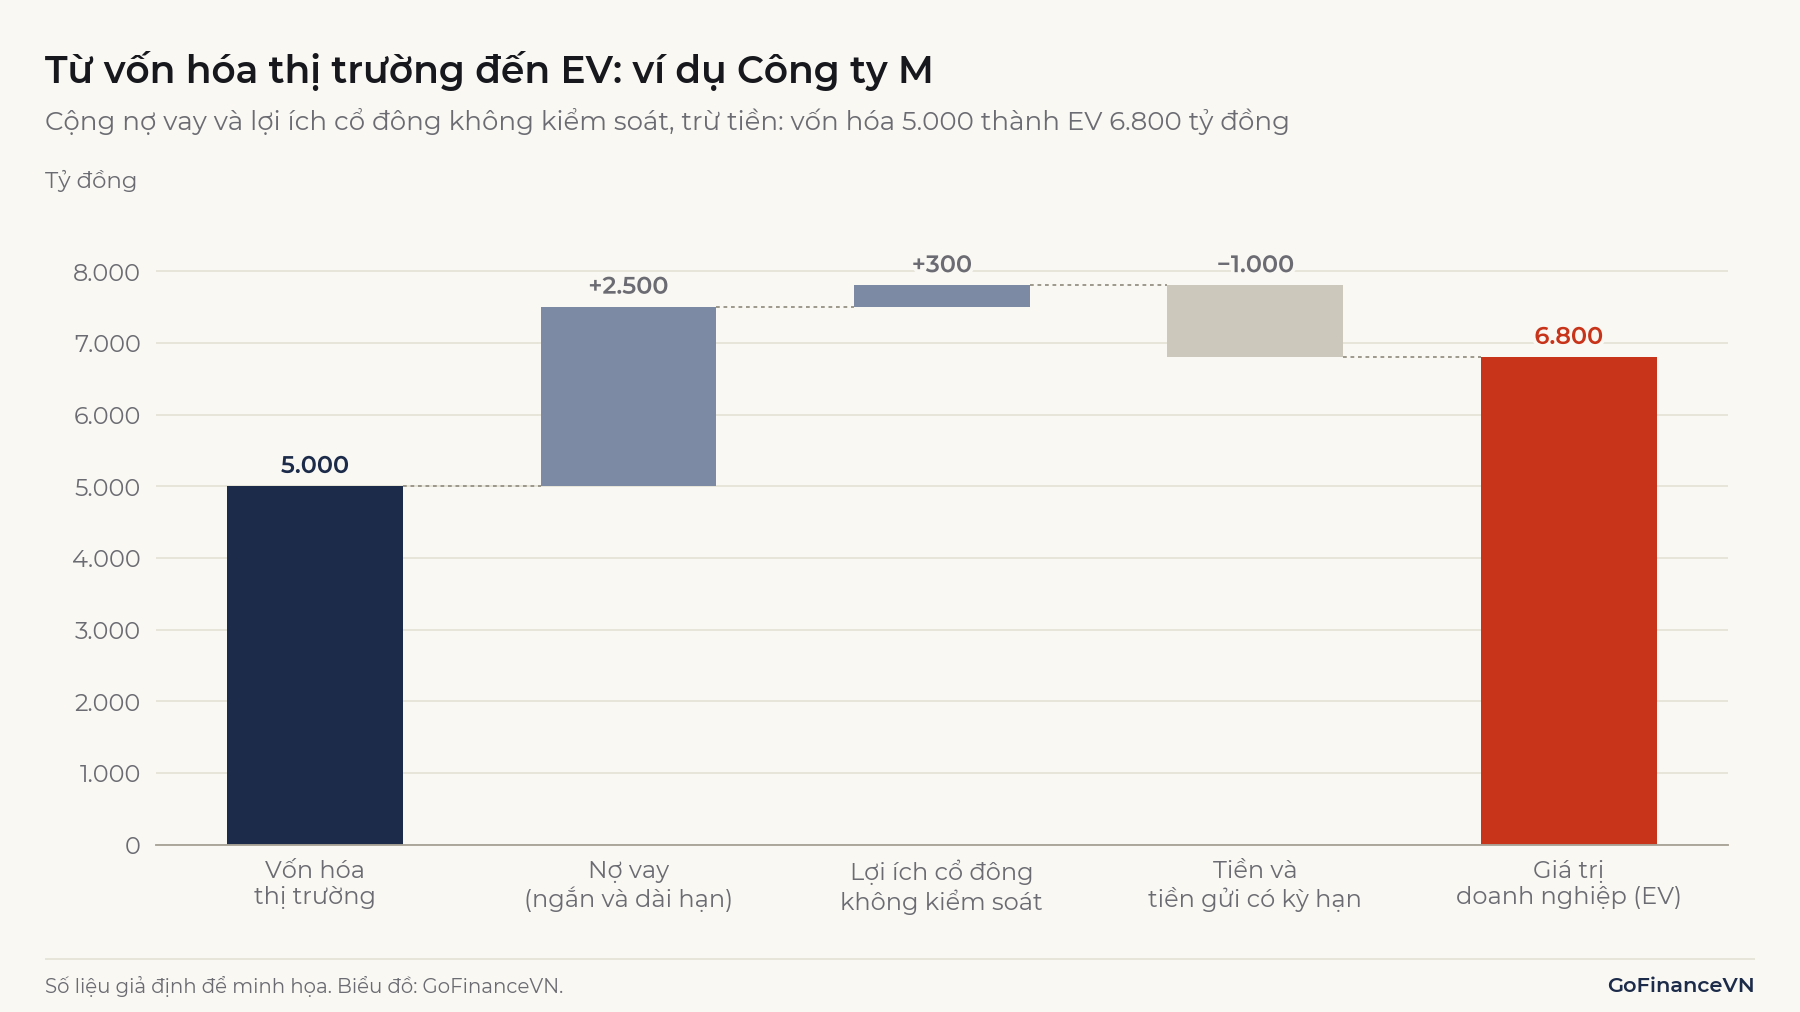
Giả định Công ty M có 110 triệu cổ phiếu đã phát hành, trong đó 10 triệu là cổ phiếu quỹ. Giá cổ phiếu là 50.000 đồng. Số liệu trên Báo cáo tình hình tài chính hợp nhất như sau (đơn vị: tỷ đồng):
| Khoản mục | Mã số | Giá trị | Có vào EV không |
|---|---|---|---|
| Vốn hóa: 100 triệu cp × 50.000 đồng | (giá thị trường) | 5.000 | Cộng |
| Vay và nợ thuê tài chính ngắn hạn | 321 | 800 | Cộng |
| Vay và nợ thuê tài chính dài hạn | 339 | 1.700 | Cộng |
| Lợi ích cổ đông không kiểm soát | 429 | 300 | Cộng |
| Phải trả người bán ngắn hạn | 311 | 900 | Không |
| Tiền và các khoản tương đương tiền | 110 | 600 | Trừ |
| Tiền gửi có kỳ hạn, trong đầu tư nắm giữ đến ngày đáo hạn ngắn hạn | 123 | 400 | Trừ |
Các bước tính:
- Nợ vay: tỷ đồng.
- Tiền và khoản tương đương: tỷ đồng, nên nợ ròng là tỷ đồng.
- 6.800 tỷ đồng.
Khoản phải trả người bán 900 tỷ đồng không được cộng. Đây là nợ phát sinh từ hoạt động kinh doanh, không có lãi suất, và đã được phản ánh trong vốn lưu động của doanh nghiệp.
3. EV và vốn hóa thị trường khác nhau thế nào?
Vốn hóa thị trường là giá trị phần vốn cổ phần, còn EV là giá trị của toàn bộ hoạt động kinh doanh, bất kể được tài trợ bằng vốn cổ phần hay nợ vay. Hai con số bằng nhau chỉ khi nợ ròng và các quyền đòi khác (cổ phiếu ưu đãi, lợi ích cổ đông không kiểm soát) cộng lại bằng 0.
| Tiêu chí | Vốn hóa thị trường | Enterprise Value (EV) |
|---|---|---|
| Đo cái gì | Giá trị phần của cổ đông phổ thông | Giá trị hoạt động kinh doanh, cho mọi người cấp vốn |
| Cách tính | Số cổ phiếu lưu hành × giá | Vốn hóa + nợ vay + các quyền đòi khác − tiền |
| Bị ảnh hưởng bởi cơ cấu vốn | Có | Ít hơn nhiều |
| Đi cặp với | Lợi nhuận sau thuế, giá trị sổ sách vốn chủ (P/E, P/B) | Doanh thu, EBITDA, EBIT, dòng tiền tự do cho doanh nghiệp |
Ví dụ, Công ty B và Công ty C cùng có EBITDA 750 tỷ đồng. B có vốn hóa 5.500 tỷ đồng và nợ ròng 500 tỷ đồng. C có vốn hóa 3.000 tỷ đồng và nợ ròng 3.000 tỷ đồng. Nhìn vốn hóa, C có vẻ "nhỏ", chỉ bằng khoảng 55% B, nhưng EV của cả hai đều là 6.000 tỷ đồng và EV/EBITDA đều là 8 lần.
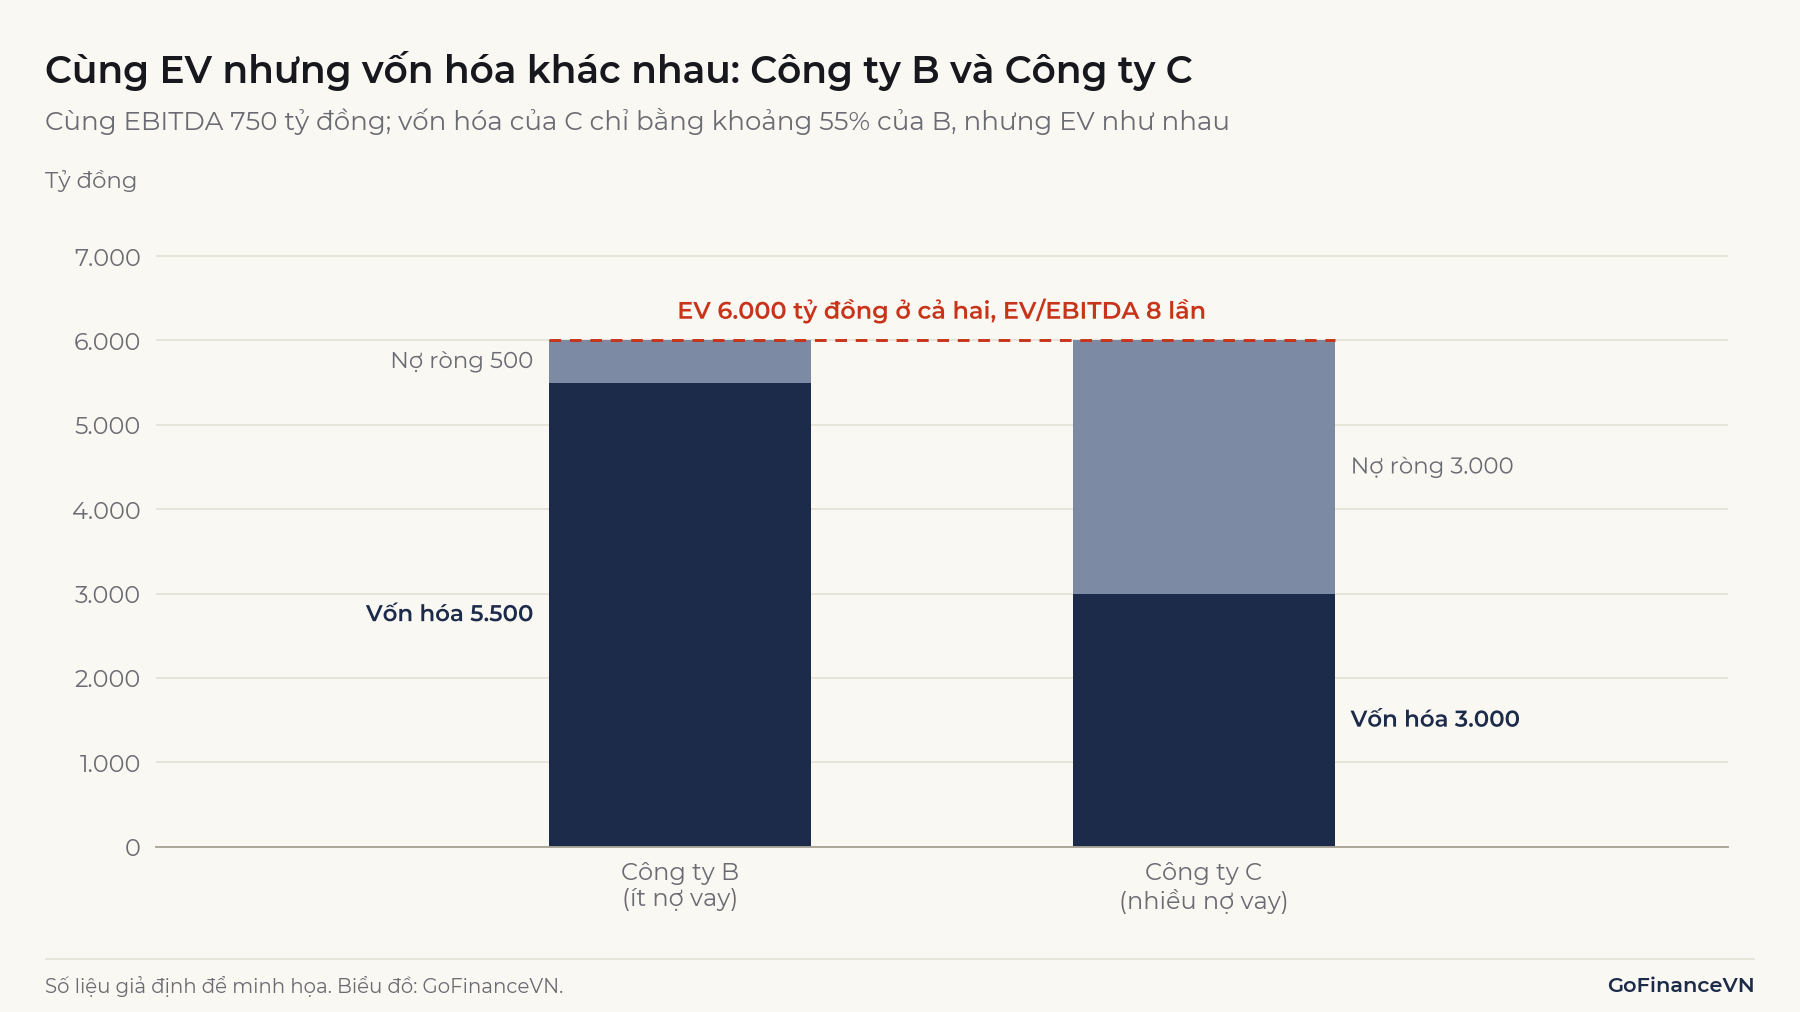
Người muốn sở hữu toàn bộ C phải trả 3.000 tỷ đồng cho cổ đông và gánh thêm 3.000 tỷ đồng nợ ròng. Vì vậy vốn hóa thấp không có nghĩa là doanh nghiệp rẻ. Vốn hóa được tính từ giá cổ phiếu đang giao dịch trên sàn.
4. Vì sao EV không đổi khi doanh nghiệp vay thêm hay trả cổ tức?
EV không đổi vì các giao dịch tài chính này chỉ chuyển giá trị giữa các nhóm người cấp vốn, không làm thay đổi hoạt động kinh doanh bên dưới. Đây là lý do EV phù hợp hơn vốn hóa khi so sánh doanh nghiệp.
Xét Công ty M ở mục 2.2 trong hai tình huống, giả định giá cổ phiếu chỉ thay đổi do chính giao dịch đó (tỷ đồng):
| Tình huống | Vốn hóa | Nợ vay | LICĐKKS | Tiền | EV |
|---|---|---|---|---|---|
| Ban đầu | 5.000 | 2.500 | 300 | 1.000 | 6.800 |
| Vay thêm 1.000 tỷ, gửi ngân hàng | 5.000 | 3.500 | 300 | 2.000 | 6.800 |
| Trả cổ tức tiền mặt 2.000 đồng/cp (200 tỷ) | 4.800 | 2.500 | 300 | 800 | 6.800 |
Giá cổ phiếu điều chỉnh từ 50.000 xuống khoảng 48.000 đồng vào ngày giao dịch không hưởng quyền, nên vốn hóa giảm 200 tỷ đồng. Sau khi cổ tức được chi trả, tiền cũng giảm 200 tỷ đồng, và hai thay đổi triệt tiêu nhau. Khoảng thời gian giữa hai ngày đó được bàn ở mục 6.1.
Lưu ý: Bảng trên là trường hợp lý tưởng. Trên thị trường thật, giá cổ phiếu còn phản ứng với kỳ vọng về rủi ro và cách doanh nghiệp dùng khoản vay, nên EV có thể thay đổi. Điểm cốt lõi là bản thân việc vay hay trả cổ tức không tự động làm doanh nghiệp đắt lên hay rẻ đi.
5. Ứng dụng của EV
EV được dùng chủ yếu trong định giá so sánh, định giá chiết khấu dòng tiền và mua bán sáp nhập.
- Bội số định giá: EV/EBITDA, EV/EBIT, EV/Doanh thu. EBITDA là lợi nhuận trước lãi vay, nên thuộc về cả chủ nợ lẫn cổ đông; CFA Institute giải thích EV/EBITDA được ưa dùng hơn giá/EBITDA vì lý do này.
- Định giá DCF: chiết khấu dòng tiền tự do cho doanh nghiệp (FCFF) bằng chi phí vốn bình quân gia quyền (WACC) cho ra EV. Muốn ra giá trị một cổ phiếu, người phân tích đi ngược cầu nối: lấy EV trừ nợ ròng, cổ phiếu ưu đãi, lợi ích cổ đông không kiểm soát, rồi chia cho số cổ phiếu lưu hành. Cách dựng mô hình có trong bài DCF là gì?, cách ước tính suất chiết khấu trong bài WACC là gì?
- Mua bán sáp nhập: EV là điểm khởi đầu để ước tính chi phí sở hữu toàn bộ một doanh nghiệp, vì bên mua nhận cả nợ và tiền.
Quy tắc quan trọng nhất khi dùng EV là tử số và mẫu số phải cùng nhóm người cấp vốn. EV đi với chỉ tiêu trước lãi vay, vốn hóa đi với chỉ tiêu sau lãi vay. Ghép EV với lợi nhuận sau thuế, hoặc vốn hóa với EBITDA, sẽ cho ra một tỷ số không có ý nghĩa kinh tế. Bội số đi với vốn hóa được giải thích trong bài P/E là gì?
Quy tắc này cũng giải thích vì sao phải cộng lợi ích cổ đông không kiểm soát. Báo cáo hợp nhất ghi nhận 100% EBITDA của công ty con dù công ty mẹ chỉ sở hữu, chẳng hạn, 60%; muốn EV khớp với EBITDA hợp nhất thì phải cộng cả phần 40% thuộc về cổ đông bên ngoài. Theo cùng logic, nhiều người phân tích trừ khoản "Đầu tư vào công ty liên doanh, liên kết" (mã 262) khỏi EV, vì lợi nhuận từ công ty liên kết không thuộc hoạt động kinh doanh được hợp nhất. Trên báo cáo kết quả hoạt động kinh doanh hợp nhất, phần lãi hoặc lỗ này nằm ở mã 27 và được cộng vào lợi nhuận thuần từ hoạt động kinh doanh (mã 30). Vì vậy, nếu tính EBITDA đi từ mã 30, cần loại mã 27 ra trước khi ghép với EV đã trừ khoản đầu tư này.
6. Hạn chế và lưu ý khi tính EV
6.1. Không cộng toàn bộ nợ phải trả
Lỗi phổ biến nhất là lấy tổng "Nợ phải trả" (mã 300) trên Báo cáo tình hình tài chính để tính EV. Phải trả người bán (311, 331), người mua trả tiền trước (312, 332), phải trả người lao động (315), doanh thu chờ phân bổ (mẫu hợp nhất vẫn ghi là doanh thu chưa thực hiện) là nợ hoạt động, không phải nguồn vốn tài trợ. Trong phần nợ phải trả, về nguyên tắc chỉ cộng các khoản có lãi suất: vay ngân hàng, trái phiếu, nợ thuê tài chính.
Mẫu theo Thông tư 99/2025/TT-BTC có thêm dòng "Phải trả cổ tức, lợi nhuận" (313). Khoản này không có lãi suất, nhưng là tiền đã thuộc về cổ đông được nhận. Nếu giá cổ phiếu đã qua ngày giao dịch không hưởng quyền, giá không còn bao gồm khoản cổ tức này nhưng số tiền để chi trả vẫn nằm trong mục tiền. Để không trừ tiền hai lần, có thể cộng khoản phải trả cổ tức như một khoản tương tự nợ, hoặc trừ nó khỏi lượng tiền trước khi tính EV.
6.2. Tiền nào được trừ
Không phải toàn bộ tiền trên sổ sách đều là tiền nhàn rỗi. Một doanh nghiệp bán lẻ cần một lượng tiền tối thiểu ở két và tài khoản để vận hành hằng ngày. Một số người phân tích chỉ trừ phần tiền vượt mức cần thiết (excess cash). Ngược lại, tiền gửi có kỳ hạn ngắn hạn thường được trừ dù không nằm trong dòng "Tiền và các khoản tương đương tiền" (110) mà ở dòng "Đầu tư nắm giữ đến ngày đáo hạn ngắn hạn" (123). Từ năm 2026, mẫu báo cáo bỏ dòng "Phải thu về cho vay" riêng, nên các khoản cho vay cũng được trình bày trong nhóm đầu tư nắm giữ đến ngày đáo hạn. Cần đọc thuyết minh để tách phần tiền gửi ra trước khi trừ. Cách nào cũng được, miễn là áp dụng nhất quán cho mọi công ty đem so sánh.
6.3. EV không phải giá mua lại thực tế
EV tính từ giá cổ phiếu giao dịch hằng ngày, là giá của những lô nhỏ không kèm quyền kiểm soát. Bên mua muốn nắm toàn bộ doanh nghiệp thường phải trả thêm phần bù kiểm soát (control premium), cộng chi phí giao dịch và có thể phải trả nợ trước hạn. Vì vậy EV là mức tham chiếu, không phải giá chào mua.
6.4. Không dùng cho ngân hàng và công ty bảo hiểm
Với ngân hàng, tiền gửi và tiền vay là nguyên liệu của hoạt động kinh doanh, không phải nguồn vốn tài trợ. Tách "nợ" ra khỏi "hoạt động" là không có nghĩa, nên ngân hàng thường được định giá bằng P/B và P/E thay vì EV. Với công ty bảo hiểm, dự phòng nghiệp vụ và danh mục đầu tư là phần cốt lõi của hoạt động kinh doanh, nên cũng không tách được "nợ" khỏi "hoạt động".
6.5. Khác biệt chuẩn mực kế toán về nợ thuê
Theo IFRS 16, hầu hết hợp đồng thuê được ghi nhận thành nợ thuê và chi phí thuê chuyển thành khấu hao và lãi vay, làm EBITDA tăng. Theo chuẩn mực kế toán Việt Nam (VAS), chỉ thuê tài chính được ghi nợ, thuê hoạt động vẫn là chi phí. Khi so sánh doanh nghiệp lập báo cáo theo hai chuẩn mực, cần điều chỉnh cho đồng nhất cả EV lẫn EBITDA.
6.6. EV có thể âm
Nếu tiền mặt lớn hơn tổng vốn hóa và nợ vay, EV sẽ âm. Điều này không có nghĩa doanh nghiệp "được cho không". Thị trường có thể đang lo ngại hoạt động kinh doanh sẽ đốt hết số tiền đó, hoặc cổ đông thiểu số khó tiếp cận được tiền nằm trong doanh nghiệp.
Ghi nhớ: Tính EV đúng là chọn đúng thành phần. Chỉ cộng nợ vay có lãi suất và các khoản tương tự nợ, nhất quán trong cách trừ tiền, và luôn ghép EV với chỉ tiêu trước lãi vay.
7. Câu hỏi thường gặp
EV cao hay thấp thì tốt?
Bản thân EV không cao hay thấp tốt, vì nó chỉ phản ánh quy mô. Muốn biết đắt hay rẻ phải so EV với khả năng tạo lợi nhuận, như EV/EBITDA, và so với doanh nghiệp cùng ngành. EV/EBITDA thấp có thể do doanh nghiệp bị định giá thấp, hoặc do thị trường kỳ vọng lợi nhuận sẽ giảm.
Lấy số liệu tính EV ở đâu?
Giá cổ phiếu và số cổ phiếu lưu hành lấy từ sở giao dịch chứng khoán. Nợ vay, tiền, lợi ích cổ đông không kiểm soát lấy từ Báo cáo tình hình tài chính hợp nhất (mẫu B01-DN/HN) của kỳ gần nhất. BCTC của các năm tài chính bắt đầu trước ngày 01/01/2026 được lập theo Thông tư 200/2014/TT-BTC (và Thông tư 202/2014/TT-BTC với báo cáo hợp nhất), vẫn gọi là bảng cân đối kế toán và dùng mã số cũ, chẳng hạn vay ngắn hạn ở mã 320 và vay dài hạn ở mã 338. Nên dùng cùng một thời điểm cho giá cổ phiếu và số liệu trên báo cáo, hoặc ghi rõ nếu lệch kỳ.
Kết luận
Enterprise Value đo giá trị của hoạt động kinh doanh cho mọi người cấp vốn, bằng vốn hóa cộng nợ vay và các quyền đòi khác, trừ tiền. Vì ít phụ thuộc vào cơ cấu vốn, EV là cơ sở để so sánh doanh nghiệp bằng EV/EBITDA và là kết quả trực tiếp của mô hình DCF dùng FCFF. Khi tính, cần chỉ cộng nợ có lãi suất và ghép EV với chỉ tiêu trước lãi vay.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Market-Based Valuation: Price and Enterprise Value Multiples (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/market-based-valuation-price-enterprise-value-multiples
- Corporate Finance Institute, Enterprise Value (EV): https://corporatefinanceinstitute.com/resources/valuation/what-is-enterprise-value-ev/
- Wikipedia, Enterprise value: https://en.wikipedia.org/wiki/Enterprise_value
- Bộ Tài chính, Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp (27/10/2025): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- MISA AMIS, mẫu B01-DN Báo cáo tình hình tài chính theo Thông tư 99/2025/TT-BTC: https://amis.misa.vn/251989/mau-bao-cao-tai-chinh-theo-thong-tu-99-2025-tt-btc/
- Bộ Tài chính, Thông tư 43/2026/TT-BTC sửa đổi Thông tư 202/2014/TT-BTC về BCTC hợp nhất: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- Aswath Damodaran, Session 11: Loose Ends in Valuation – I (NYU Stern): https://pages.stern.nyu.edu/~adamodar/pdfiles/valonlineslides/session11.pdf
- IASB, IFRS 16 Leases – Effects Analysis (01/2016): https://www.ifrs.org/content/dam/ifrs/project/leases/ifrs/published-documents/ifrs16-effects-analysis.pdf
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 06 "Thuê tài sản" (Quyết định 165/2002/QĐ-BTC), đoạn 13 và 19
Đọc tiếp: DCF là gì? Dùng để làm gì?