Khấu hao là gì? Các phương pháp tính và ảnh hưởng đến báo cáo tài chính
Khấu hao là việc phân bổ có hệ thống nguyên giá của tài sản cố định vào chi phí trong suốt thời gian sử dụng. Khoản này không phải tiền chi ra trong kỳ và cũng không cho biết tài sản bán được bao nhiêu. Cùng một cái máy, chọn phương pháp khấu hao khác thì lợi nhuận và thuế từng năm khác, nên người đọc báo cáo tài chính cần biết con số này được tính thế nào.
1. Khấu hao là gì?
Khấu hao (depreciation) là việc phân bổ có hệ thống giá trị phải khấu hao của tài sản cố định vào chi phí trong suốt thời gian sử dụng hữu ích. Định nghĩa này dựa trên Chuẩn mực kế toán Việt Nam số 03 (VAS 03); chuẩn mực quốc tế IAS 16 dùng cách diễn đạt tương tự. Giá trị phải khấu hao bằng nguyên giá trừ giá trị thanh lý ước tính.
Nguyên giá là toàn bộ chi phí để có tài sản ở trạng thái sẵn sàng sử dụng: giá mua, vận chuyển, lắp đặt, chạy thử. Một máy dùng 5 năm thì tạo ra doanh thu trong 5 năm, nên chi phí mua máy được chia cho 5 năm thay vì ghi hết vào năm mua.
1.1. Khấu hao, hao mòn và amortization khác nhau thế nào?
Ba từ này chỉ ba việc liên quan nhưng không giống nhau.
| Thuật ngữ | Nghĩa | Nguồn |
|---|---|---|
| Khấu hao tài sản cố định hữu hình (depreciation) | Phân bổ giá trị của máy móc, nhà xưởng, phương tiện vào chi phí | VAS 03, IAS 16 |
| Khấu hao tài sản cố định vô hình (amortization) | Phân bổ giá trị của phần mềm, bằng sáng chế, quyền sử dụng đất có thời hạn | VAS 04, IAS 38 |
| Hao mòn | Sự giảm dần giá trị sử dụng và giá trị của tài sản, do sử dụng, do tự nhiên hoặc do tiến bộ kỹ thuật | Thông tư 45/2013/TT-BTC, Điều 2 |
Tiếng Anh tách hai từ depreciation và amortization, còn chuẩn mực Việt Nam gọi chung là khấu hao. Hao mòn là hiện tượng thực tế, khấu hao là phép tính của kế toán. Trên báo cáo, số khấu hao đã trích được cộng dồn ở dòng "giá trị hao mòn lũy kế".
1.2. Khấu hao không phải chi tiền, không phải giá thị trường
Tiền rời doanh nghiệp vào lúc mua tài sản, còn khấu hao chỉ chia chi phí đó cho các năm sử dụng. Vì vậy, ghi khấu hao không làm giảm số dư tiền.
Giá trị còn lại, bằng nguyên giá trừ khấu hao lũy kế, là phần nguyên giá chưa phân bổ hết. IAS 16 (đoạn 52) nêu "khấu hao vẫn được ghi nhận ngay cả khi giá trị hợp lý của tài sản cao hơn giá trị ghi sổ" (nguyên văn: Depreciation is recognised even if the fair value of the asset exceeds its carrying amount), với điều kiện giá trị thanh lý chưa vượt giá trị ghi sổ. Một máy có giá trị còn lại 4 tỷ đồng có thể bán được 5,5 tỷ đồng; khoản chênh 1,5 tỷ đồng được ghi là lãi thanh lý.
Trên báo cáo tình hình tài chính (trước đây gọi là bảng cân đối kế toán), con số này vì thế không phải giá trị thị trường của tài sản.
2. Quy định về khấu hao tài sản cố định tại Việt Nam
Theo các nguồn đối chiếu đến 10/11/2026, văn bản chính về khấu hao của doanh nghiệp vẫn là Thông tư 45/2013/TT-BTC (ban hành 25/4/2013, hiệu lực 10/6/2013), được áp dụng tiếp không quá ngày 31/12/2026 (xem Lưu ý bên dưới). Thông tư này đã được sửa đổi bởi Thông tư 147/2016/TT-BTC (hiệu lực 28/11/2016), Thông tư 28/2017/TT-BTC (hiệu lực 26/5/2017) và Thông tư 30/2025/TT-BTC (hiệu lực 15/7/2025).
| Nội dung | Quy định | Căn cứ |
|---|---|---|
| Tiêu chuẩn tài sản cố định hữu hình | Chắc chắn thu được lợi ích kinh tế, dùng trên 1 năm, nguyên giá từ 30 triệu đồng | Điều 3 |
| Khung thời gian trích khấu hao (ví dụ) | Thiết bị sản xuất linh kiện điện tử 5–15 năm; phương tiện vận tải đường bộ 6–10 năm; nhà cửa kiên cố 25–50 năm | Phụ lục 1 |
| Tài sản cố định vô hình | Doanh nghiệp tự xác định, tối đa 20 năm; quyền sử dụng đất có thời hạn trích theo thời hạn được sử dụng đất, quyền sở hữu trí tuệ theo thời hạn bảo hộ. VAS 04 cho phép vượt 20 năm khi có bằng chứng tin cậy | Điều 11; VAS 04 đoạn 54, 57 |
| Không trích khấu hao | Quyền sử dụng đất lâu dài; tài sản đã khấu hao hết nhưng vẫn dùng | Điều 9 |
| Thay đổi | Mỗi tài sản đổi phương pháp tối đa một lần và đổi thời gian trích một lần | Điều 10, 13 |
Lưu ý: Ngày 14/10/2026, Bộ Tài chính tổ chức hội thảo về dự thảo thông tư thay thế Thông tư 45, với yêu cầu có hiệu lực từ 01/01/2027. Theo Thời báo Tài chính Việt Nam, Quyết định 1760/QĐ-BTC ngày 1/7/2026 xác định Thông tư 45 tiếp tục được áp dụng đến khi có văn bản thay thế hoặc bãi bỏ, nhưng không quá 31/12/2026. Dự thảo hướng tới bỏ thủ tục xin phép khi đổi thời gian hoặc phương pháp khấu hao. Đến 10/11/2026 chưa tìm thấy văn bản ban hành thông tư mới, nên đây vẫn chỉ là dự thảo và người đọc cần kiểm tra lại khi áp dụng.
3. Các phương pháp tính khấu hao và ví dụ
Thông tư 45 quy định ba phương pháp: đường thẳng, số dư giảm dần có điều chỉnh, và theo số lượng, khối lượng sản phẩm. VAS 03 và IAS 16 cũng nêu ba phương pháp này; IAS 16 (đoạn 62A) không chấp nhận phương pháp dựa trên doanh thu.
Ví dụ xuyên suốt: Công ty KH (giả định) mua mới một thiết bị chuyên dùng sản xuất linh kiện điện tử, nguyên giá 10 tỷ đồng, đưa vào sử dụng từ đầu năm, thời gian trích khấu hao năm.
3.1. Phương pháp đường thẳng
Phương pháp đường thẳng trích một mức như nhau mỗi năm và áp dụng được cho tài sản cố định tham gia hoạt động kinh doanh.
Công ty KH trích tỷ đồng mỗi năm, tương đương tỷ lệ 20%/năm. Doanh nghiệp hoạt động có hiệu quả kinh tế cao được khấu hao nhanh, tối đa 2 lần mức đường thẳng, với điều kiện kinh doanh có lãi (Điều 13).
3.2. Phương pháp số dư giảm dần có điều chỉnh
Phương pháp này trích nhiều ở những năm đầu, chỉ dành cho doanh nghiệp thuộc lĩnh vực có công nghệ thay đổi nhanh. Tài sản phải là tài sản mới, chưa qua sử dụng, và là máy móc, thiết bị hoặc dụng cụ đo lường, thí nghiệm.
Hệ số theo Phụ lục 2 Thông tư 45 là 1,5 khi năm; 2,0 khi năm; 2,5 khi năm. Từ năm mà mức tính theo công thức bằng hoặc thấp hơn mức bình quân (giá trị còn lại chia số năm còn lại), doanh nghiệp chuyển sang mức bình quân.
Với , , tỷ lệ của Công ty KH là 40%. Đơn vị tỷ đồng:
| Năm | Giá trị còn lại đầu năm | Theo tỷ lệ 40% | Bình quân còn lại | Khấu hao | Giá trị còn lại cuối năm |
|---|---|---|---|---|---|
| 1 | 10,00 | 4,00 | 2,00 | 4,00 | 6,00 |
| 2 | 6,00 | 2,40 | 1,50 | 2,40 | 3,60 |
| 3 | 3,60 | 1,44 | 1,20 | 1,44 | 2,16 |
| 4 | 2,16 | 0,86 | 1,08 | 1,08 | 1,08 |
| 5 | 1,08 | 0,43 | 1,08 | 1,08 | 0,00 |
3.3. Phương pháp theo số lượng, khối lượng sản phẩm
Phương pháp này gắn khấu hao với sản lượng thực tế, áp dụng cho máy móc trực tiếp sản xuất, xác định được tổng sản lượng theo công suất thiết kế. Công suất sử dụng thực tế bình quân tháng trong năm tài chính phải không thấp hơn 100% công suất thiết kế.
Máy của Công ty KH có tổng sản lượng thiết kế 2 triệu sản phẩm, tức 400.000 sản phẩm/năm, nên mức trích là đồng/sản phẩm. Sản lượng 5 năm lần lượt là 540, 480, 420, 400 và 160 nghìn sản phẩm. Năm 5 máy dừng sau khoảng 4,8 tháng vì đã đủ tổng sản lượng; tính trên các tháng chạy máy vẫn đạt công suất thiết kế.
3.4. So sánh ba phương pháp
Cả ba phương pháp đều phân bổ đúng 10 tỷ đồng, chỉ khác số trích từng năm.
| Năm | Đường thẳng (tỷ đồng) | Số dư giảm dần (tỷ đồng) | Theo sản lượng (tỷ đồng) |
|---|---|---|---|
| 1 | 2,00 | 4,00 | 2,70 |
| 2 | 2,00 | 2,40 | 2,40 |
| 3 | 2,00 | 1,44 | 2,10 |
| 4 | 2,00 | 1,08 | 2,00 |
| 5 | 2,00 | 1,08 | 0,80 |
| Tổng | 10,00 | 10,00 | 10,00 |
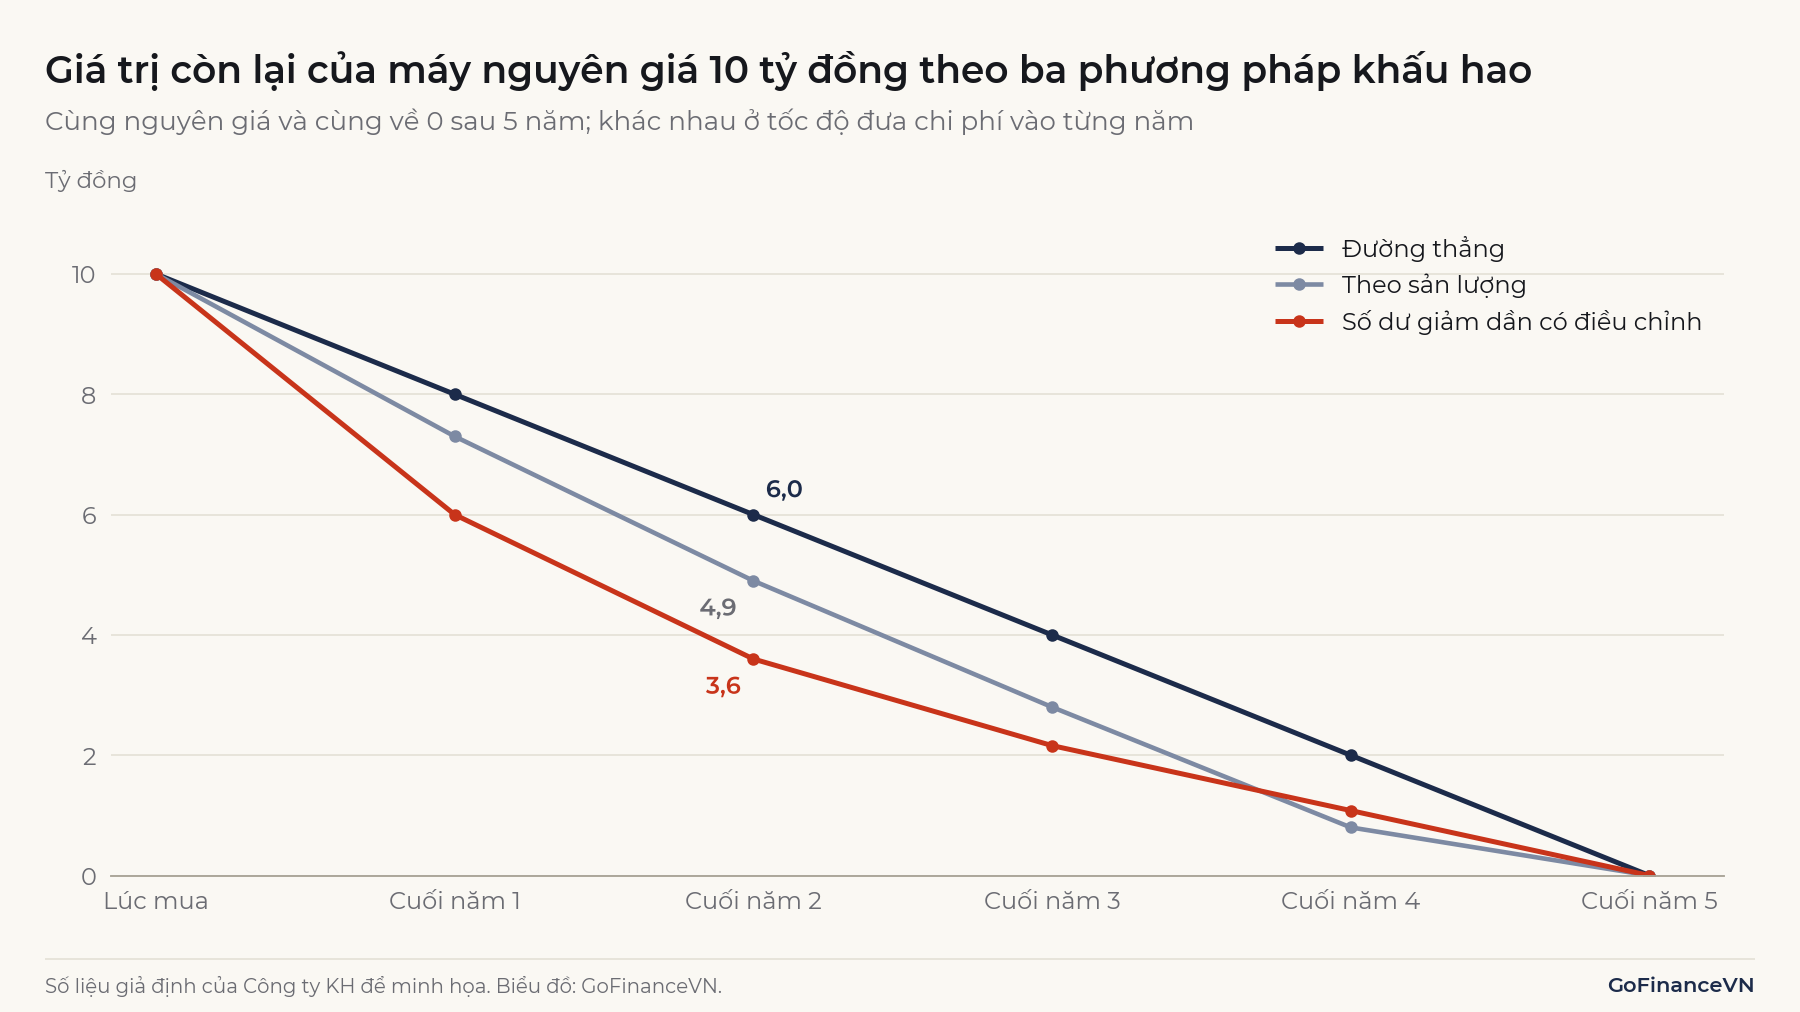
Đường thẳng phù hợp khi lợi ích của tài sản đều qua các năm. Số dư giảm dần phù hợp với thiết bị lạc hậu nhanh. Phương pháp sản lượng phù hợp khi mức hao mòn phụ thuộc vào mức chạy máy. VAS 03 (đoạn 29) yêu cầu phương pháp phải phù hợp với lợi ích kinh tế tài sản đem lại.
4. Khấu hao ảnh hưởng thế nào đến lợi nhuận, thuế và dòng tiền?
Khấu hao làm giảm lợi nhuận và thuế phải nộp, nhưng không làm giảm tiền; tác động duy nhất đến tiền là phần thuế tiết kiệm được. Giả sử mỗi năm trong 5 năm Công ty KH có doanh thu 60 tỷ đồng, chi phí bằng tiền 54 tỷ đồng, không vay nợ, thuế suất thuế thu nhập doanh nghiệp 20%, mọi khoản thu chi đều bằng tiền trong năm. Số của năm đầu, đơn vị tỷ đồng:
| Năm đầu | Đường thẳng | Số dư giảm dần |
|---|---|---|
| Lợi nhuận trước khấu hao, lãi vay và thuế | 6,0 | 6,0 |
| Khấu hao | (2,0) | (4,0) |
| Lợi nhuận trước thuế | 4,0 | 2,0 |
| Thuế thu nhập doanh nghiệp 20% | (0,8) | (0,4) |
| Lợi nhuận sau thuế | 3,2 | 1,6 |
| Cộng lại khấu hao | 2,0 | 4,0 |
| Lưu chuyển tiền thuần từ hoạt động kinh doanh | 5,2 | 5,6 |
4.1. Ảnh hưởng đến lợi nhuận
Khấu hao nằm sẵn trong giá vốn, chi phí bán hàng hoặc chi phí quản lý trên báo cáo kết quả kinh doanh. Trong ví dụ, lợi nhuận sau thuế năm đầu giảm một nửa chỉ vì đổi phương pháp, dù hoạt động kinh doanh giữ nguyên. Từ năm 3, tình hình đảo chiều vì số dư giảm dần chỉ trích 1,44 tỷ đồng, rồi 1,08 tỷ đồng ở năm 4 và năm 5, thấp hơn mức 2 tỷ đồng của đường thẳng. Tổng lợi nhuận trước thuế 5 năm của hai phương án bằng nhau, đều 20 tỷ đồng.
4.2. Vì sao cộng lại khấu hao trên báo cáo lưu chuyển tiền tệ?
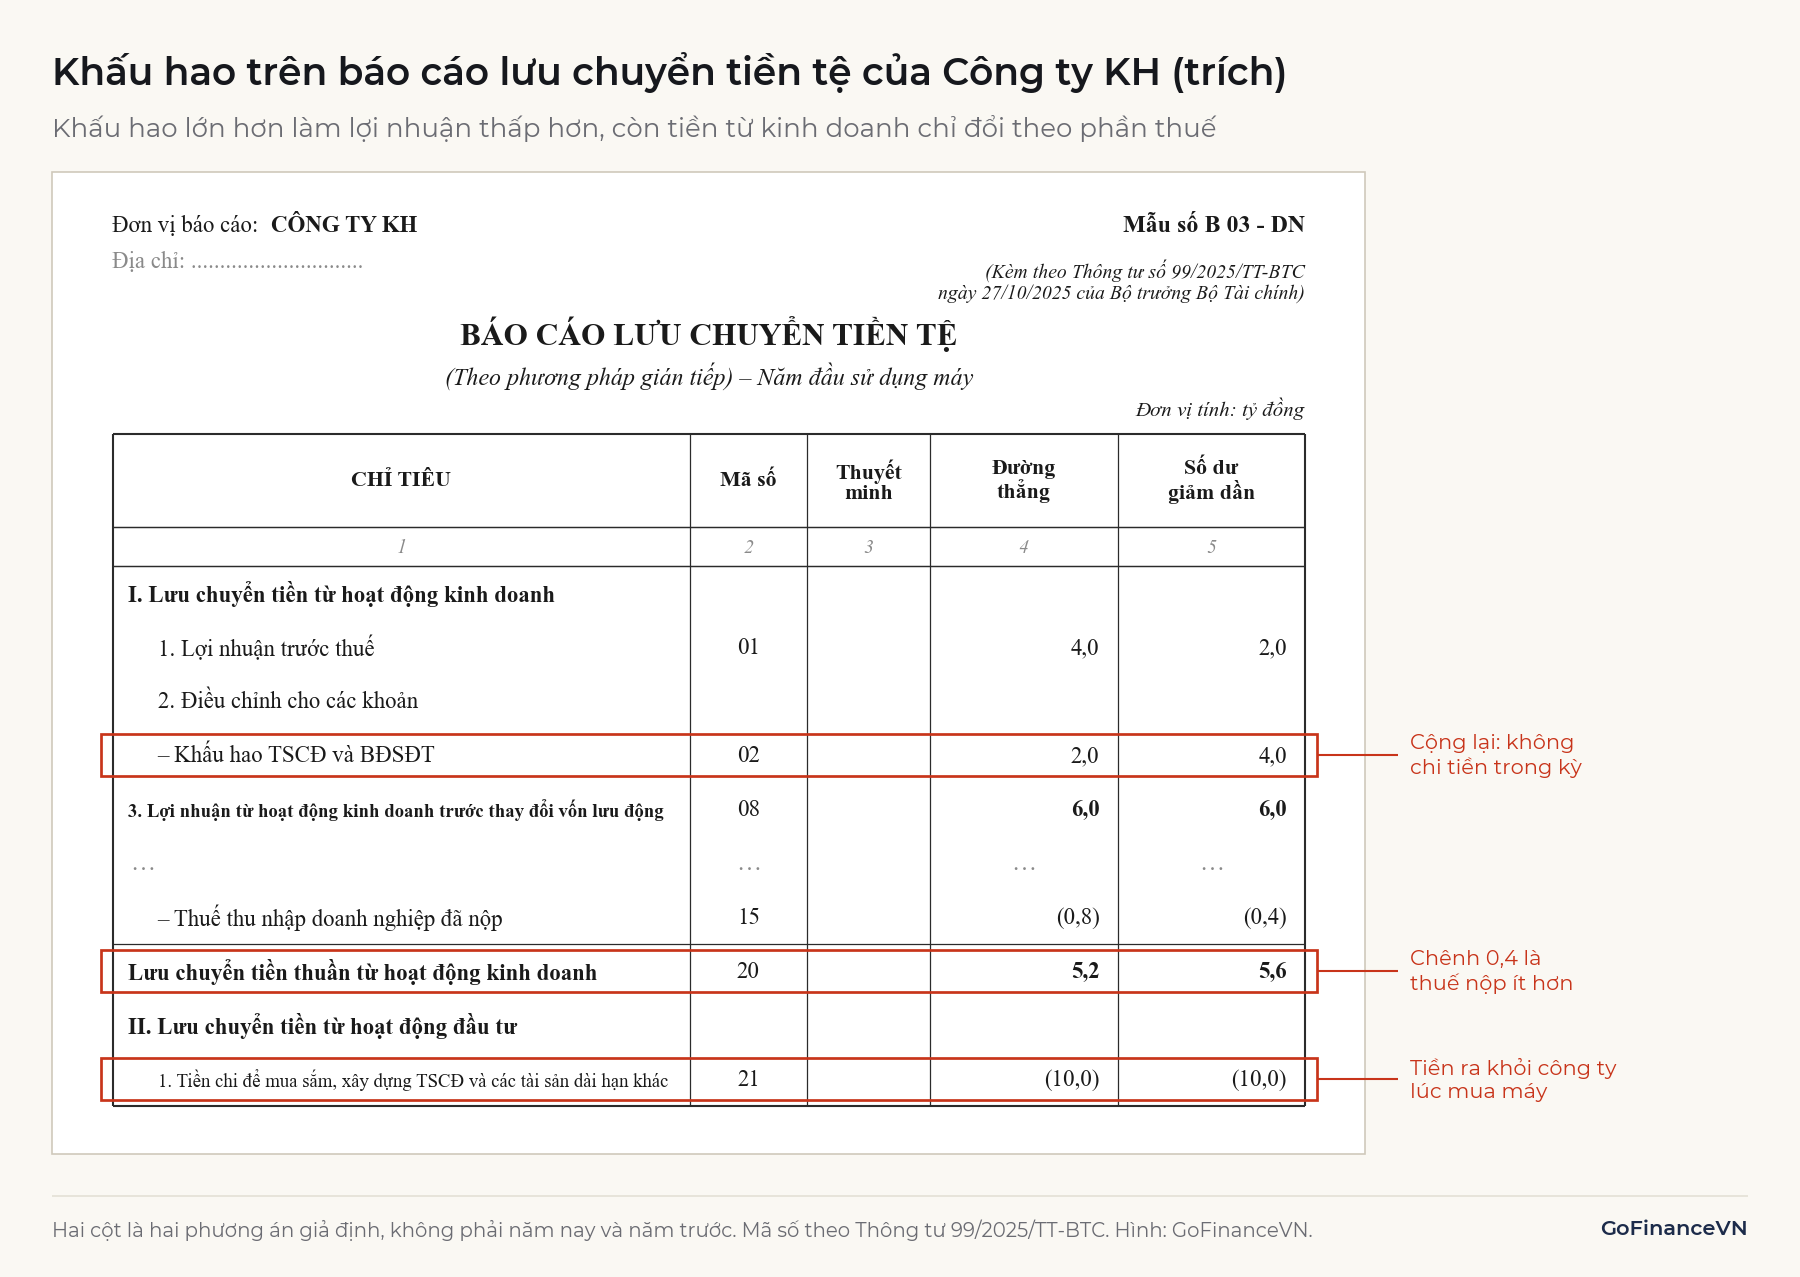
Báo cáo lưu chuyển tiền tệ theo phương pháp gián tiếp bắt đầu từ lợi nhuận trước thuế (mã 01). Con số này đã bị trừ khấu hao dù kỳ này không chi tiền, nên khấu hao được cộng lại ở mã 02. Khấu hao được cộng lại vì không chi tiền trong kỳ, không phải vì nó mang tiền về. Khoản tiền thật đã nằm ở mã 21 của năm mua tài sản.
Một phần khấu hao nhà máy được tính vào giá thành sản phẩm. Nếu hàng chưa bán, phần đó còn nằm trong hàng tồn kho, nên số ở mã 02 có thể khác phần khấu hao đã đi vào lợi nhuận kỳ này. Chênh lệch được xử lý ở dòng tăng, giảm hàng tồn kho (mã 10).
4.3. Lá chắn thuế từ khấu hao
Lá chắn thuế (tax shield) là số thuế doanh nghiệp không phải nộp nhờ chi phí khấu hao được trừ khi tính thuế.
Năm đầu, đường thẳng tạo lá chắn tỷ đồng, số dư giảm dần tạo tỷ đồng. Khoản chênh 0,4 tỷ đồng chính là khác biệt về dòng tiền ở bảng trên.
Qua 5 năm, cả hai phương án đều tiết kiệm 2,0 tỷ đồng thuế. Khác biệt chỉ nằm ở thời điểm: chiết khấu 10%/năm, giá trị hiện tại là 1,52 tỷ đồng với đường thẳng và 1,62 tỷ đồng với số dư giảm dần. Lá chắn thuế chỉ có tác dụng khi doanh nghiệp có đủ lợi nhuận chịu thuế. Khấu hao được cộng lại trong công thức dòng tiền tự do vì không chi tiền, còn lá chắn thuế đã nằm sẵn trong phần thuế tính trên lợi nhuận hoạt động.
5. Khấu hao kế toán và khấu hao thuế khác nhau thế nào?
Khấu hao kế toán nhằm phản ánh mức tiêu dùng lợi ích kinh tế của tài sản, còn khấu hao thuế xác định phần chi phí được trừ khi tính thuế thu nhập doanh nghiệp.
| Tiêu chí | Khấu hao kế toán | Khấu hao thuế |
|---|---|---|
| Căn cứ | VAS 03, VAS 04 (hoặc IAS 16, IAS 38 khi lập theo IFRS) | Nghị định 320/2025/NĐ-CP (hiệu lực 15/12/2025; đã được sửa đổi bởi Nghị định 141/2026/NĐ-CP, phần sửa không chạm khoản 6 Điều 10), Điều 10 khoản 6, dẫn chiếu quy định của Bộ Tài chính về khấu hao |
| Giá trị trích | Nguyên giá trừ giá trị thanh lý ước tính | Nguyên giá theo Thông tư 45 |
| Thời gian | Thời gian sử dụng hữu ích ước tính, xem xét lại định kỳ | Theo khung Phụ lục 1, hoặc phương án được phê duyệt |
| Phần bị giới hạn | Không có giới hạn số tiền | Không được trừ: phần trích sai hoặc vượt mức, tài sản không dùng cho kinh doanh, phần nguyên giá vượt 1,6 tỷ đồng/xe của ô tô chở người từ 9 chỗ trở xuống (có ngoại lệ) |
Nhiều doanh nghiệp Việt Nam dùng luôn khung của Thông tư 45 cho sổ kế toán, nên hai con số hay trùng nhau. Khi khác nhau, phần chênh lệch có hai loại. Phần chỉ lệch về thời điểm là chênh lệch tạm thời, tạo thuế thu nhập hoãn lại theo VAS 17 (IAS 12 khi lập theo IFRS). Phần không bao giờ được trừ, như khấu hao phần vượt 1,6 tỷ đồng của ô tô, làm thuế cao hơn vĩnh viễn.
Ví dụ: Giả sử Công ty KH lập báo cáo theo IFRS và ước tính máy chỉ dùng được 4 năm, giá trị thanh lý bằng 0, nên kế toán trích 2,5 tỷ đồng/năm, trong khi phần được trừ thuế theo 5 năm là 2,0 tỷ đồng/năm. Ví dụ giả định IFRS vì 4 năm thấp hơn khung 5–15 năm của thiết bị này, mức mà Thông tư 45 chỉ cho dùng khi có phương án được phê duyệt. Mỗi năm trong 4 năm đầu, thu nhập chịu thuế cao hơn lợi nhuận kế toán 0,5 tỷ đồng, thuế hiện hành tăng 0,1 tỷ đồng và công ty ghi 0,1 tỷ đồng tài sản thuế thu nhập hoãn lại. Năm 5, khoản này hoàn nhập.
6. Lưu ý khi đọc khấu hao trên báo cáo tài chính
Khấu hao là ước tính của doanh nghiệp, nên người đọc cần biết tìm số ở đâu và số đó thay đổi vì lý do gì.
6.1. Tìm số khấu hao ở đâu
Theo mẫu của Thông tư 99/2025/TT-BTC (áp dụng cho năm tài chính từ 01/01/2026), nguyên giá và hao mòn lũy kế của tài sản cố định hữu hình nằm ở mã 222 và 223 trên B 01-DN. Báo cáo kết quả kinh doanh B 02-DN không có dòng khấu hao riêng. Số khấu hao trong kỳ nằm ở mã 02 của B 03-DN gián tiếp và mục chi phí sản xuất kinh doanh theo yếu tố của thuyết minh B 09-DN. Công ty KH cuối năm đầu theo đường thẳng có mã 222 là 10 tỷ đồng, mã 223 là (2) tỷ đồng.
6.2. Đổi thời gian khấu hao làm đổi lợi nhuận
Sau 2 năm, nếu Công ty KH kéo thời gian trích từ 5 lên 8 năm, mức trích giảm từ 2 xuống tỷ đồng/năm. Lợi nhuận trước thuế tăng 1 tỷ đồng mỗi năm mà không có thêm đồng tiền nào. Thông tư 45 chỉ cho đổi thời gian một lần với mỗi tài sản, và việc kéo dài không được làm kết quả kinh doanh chuyển từ lãi sang lỗ hoặc ngược lại trong năm quyết định.
6.3. Khấu hao thấp chưa chắc là tốt
Khi khấu hao thấp, có thể do tài sản thực sự bền hoặc doanh nghiệp đầu tư hiệu quả; hoặc do thời gian trích được kéo dài và tài sản đã khấu hao hết nhưng vẫn phải dùng. VAS 03 không cho trích tiếp với tài sản đã khấu hao hết, nên lợi nhuận tăng trong khi máy móc đã cũ và sắp cần thay. Vì lý do này, EBITDA cộng lại khấu hao cần được đọc cùng khoản chi đầu tư tài sản.
7. Câu hỏi thường gặp
Tài sản dưới 30 triệu đồng có khấu hao không?
Không. Tài sản không đạt tiêu chuẩn tài sản cố định được ghi là công cụ, dụng cụ. Khi tính thuế, chi phí mua được phân bổ dần vào chi phí nhưng tối đa không quá 3 năm (Nghị định 320/2025/NĐ-CP, Điều 10 khoản 6).
Tài sản mua giữa năm tính khấu hao thế nào?
Theo Thông tư 45 (Điều 9), việc trích hoặc thôi trích khấu hao bắt đầu từ ngày tài sản tăng hoặc giảm, tính theo số ngày của tháng. Máy đưa vào dùng giữa năm chỉ được trích phần tương ứng của năm đó.
Đất có phải khấu hao không?
Quyền sử dụng đất lâu dài không được khấu hao. Quyền sử dụng đất có thời hạn được khấu hao theo thời hạn được phép sử dụng đất. IAS 16 cũng coi đất nói chung có thời gian sử dụng không giới hạn, nên không khấu hao.
Kết luận
Khấu hao là phép phân bổ nguyên giá tài sản vào chi phí theo thời gian, không phải khoản chi tiền và không phải giá trị thị trường của tài sản. Phương pháp khấu hao thay đổi lợi nhuận và thuế từng năm, không thay đổi tổng chi phí được phân bổ. Khi đọc báo cáo, cần xem phương pháp, thời gian trích và mức đầu tư thay thế tài sản cùng lúc với con số lợi nhuận.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Thông tư 45/2013/TT-BTC, bản hợp nhất 19/VBHN-BTC ngày 20/7/2017 (gồm các sửa đổi năm 2016 và 2017), Caselaw: https://caselaw.vn/van-ban-phap-luat/311642-van-ban-hop-nhat-19-vbhn-btc-nam-2017-ve-huong-dan-che-do-quan-ly-su-dung-va-trich-khau-hao-tai-san-co-dinh-do-bo-tai-chinh-ban-hanh
- Bộ Tài chính, Thông tư 30/2025/TT-BTC sửa đổi Thông tư 45/2013/TT-BTC (LuatVietnam): https://luatvietnam.vn/tai-chinh/thong-tu-30-2025-tt-btc-sua-doi-bo-sung-huong-dan-quan-ly-su-dung-va-trich-khau-hao-tai-san-co-dinh-402247-d1.html
- Thời báo Tài chính Việt Nam, hội thảo dự thảo thông tư thay thế Thông tư 45/2013/TT-BTC: https://thoibaotaichinhvietnam.vn/sua-doi-thong-tu-45-2013-tt-btc-hoan-thien-chinh-sach-ho-tro-doanh-nghiep-tang-hieu-qua-su-dung-von-205344.html
- Thời báo Tài chính Việt Nam, 02/07/2026, Quyết định 1760/QĐ-BTC về việc Thông tư 45/2013/TT-BTC tiếp tục có hiệu lực: https://thoibaotaichinhvietnam.vn/thong-tu-so-452013tt-btc-va-thong-tu-so-482019tt-btc-tiep-tuc-co-hieu-luc-200058.html
- Bộ Tài chính, Quyết định 149/2001/QĐ-BTC ban hành VAS 03 và VAS 04: https://caselaw.vn/van-ban-phap-luat/236203-quyet-dinh-so-149-2001-qd-btc-ngay-31-12-2001-cua-bo-truong-bo-tai-chinh-ban-hanh-va-cong-bo-bon-04-chuan-muc-ke-toan-viet-nam-dot-1
- Chính phủ, Nghị định 320/2025/NĐ-CP, văn bản hợp nhất đăng Công báo số 338 ngày 19/06/2026 (gồm sửa đổi của Nghị định 141/2026/NĐ-CP): https://congbaocdn.chinhphu.vn/180507251028987904/2026/6/19/469710-1781767936_v1_1781833668_signed.pdf
- Bộ Tài chính, trả lời về khấu hao nhanh (Hỏi đáp chính sách, 16/12/2025): https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/157907
- Quy định (EU) 2023/1803, văn bản IAS 16 và IAS 38 do EU thông qua: https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32023R1803
- Bộ Tài chính, Thông tư 99/2025/TT-BTC, ngày 27/10/2025: https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- MISA AMIS, mẫu báo cáo tài chính theo Thông tư 99/2025/TT-BTC (Phụ lục IV): https://amis.misa.vn/251989/mau-bao-cao-tai-chinh-theo-thong-tu-99-2025-tt-btc/
Đọc tiếp: EBITDA là gì? Cách tính, ý nghĩa và hạn chế khi sử dụng