Ghi nhận doanh thu là gì? Điều kiện theo VAS 14, mô hình 5 bước IFRS 15 và ví dụ
Ghi nhận doanh thu là việc xác định khi nào một giao dịch bán hàng hay cung cấp dịch vụ được tính vào doanh thu, và tính với giá trị bao nhiêu. Ở Việt Nam, câu hỏi này được trả lời bằng Chuẩn mực kế toán số 14 (VAS 14) và hướng dẫn của chế độ kế toán; trên thế giới, chuẩn mực tương ứng là IFRS 15. Hai bộ quy tắc có thể cho ra doanh thu khác nhau từ cùng một hợp đồng, nên người đọc báo cáo tài chính cần biết doanh nghiệp đang áp dụng quy tắc nào.
1. Ghi nhận doanh thu là gì?
Ghi nhận doanh thu (revenue recognition) là việc đưa một khoản doanh thu vào báo cáo kết quả hoạt động kinh doanh của một kỳ kế toán cụ thể, theo các điều kiện do chuẩn mực kế toán quy định. Nguyên tắc này trả lời hai câu hỏi: thời điểm ghi nhận (kỳ nào) và số tiền ghi nhận (bao nhiêu).
Doanh thu được ghi nhận theo cơ sở dồn tích. Doanh thu gắn với việc doanh nghiệp đã thực hiện nghĩa vụ với khách hàng, không gắn với ngày nhận tiền hay ngày xuất hóa đơn. Khách trả trước một năm phí dịch vụ thì doanh nghiệp mới có một khoản nợ phải trả; khách mua chịu hàng đã giao thì doanh nghiệp đã có doanh thu dù chưa thu được tiền.
Khái niệm doanh thu và cách đọc các tầng lợi nhuận từ doanh thu được trình bày trong bài Doanh thu và lợi nhuận khác nhau thế nào? Bài này tập trung vào quy tắc ghi nhận.
2. Điều kiện ghi nhận doanh thu theo VAS 14
VAS 14 "Doanh thu và thu nhập khác" (ban hành theo Quyết định 149/2001/QĐ-BTC ngày 31/12/2001) quy định điều kiện ghi nhận riêng cho từng loại doanh thu: bán hàng, cung cấp dịch vụ, và tiền lãi, tiền bản quyền, cổ tức.
2.1. Doanh thu bán hàng: năm điều kiện
Theo đoạn 10 của VAS 14, doanh thu bán hàng chỉ được ghi nhận khi đồng thời thỏa mãn cả năm điều kiện:
- Doanh nghiệp đã chuyển giao phần lớn rủi ro và lợi ích gắn với quyền sở hữu sản phẩm, hàng hóa cho người mua.
- Doanh nghiệp không còn nắm giữ quyền quản lý hàng hóa như người sở hữu hoặc quyền kiểm soát hàng hóa.
- Doanh thu được xác định tương đối chắc chắn.
- Doanh nghiệp đã thu được hoặc sẽ thu được lợi ích kinh tế từ giao dịch.
- Xác định được chi phí liên quan đến giao dịch bán hàng.
Điều kiện thứ nhất là trọng tâm của VAS 14. Hàng đã xuất kho nhưng đang trên đường vận chuyển, nếu hợp đồng quy định rủi ro chỉ chuyển sang người mua khi nhận hàng, thì chưa đủ điều kiện ghi doanh thu.
2.2. Doanh thu cung cấp dịch vụ: bốn điều kiện
Theo đoạn 16, kết quả của giao dịch cung cấp dịch vụ được xác định khi thỏa mãn bốn điều kiện: doanh thu xác định tương đối chắc chắn; có khả năng thu được lợi ích kinh tế; xác định được phần công việc đã hoàn thành tại ngày lập bảng cân đối kế toán; và xác định được chi phí đã phát sinh cũng như chi phí để hoàn thành giao dịch.
Dịch vụ kéo dài nhiều kỳ được ghi nhận theo phương pháp tỷ lệ hoàn thành (đoạn 17). Nếu kết quả không ước tính được chắc chắn, doanh thu chỉ được ghi tương ứng với chi phí đã ghi nhận và có thể thu hồi (đoạn 22), tức là giao dịch không tạo ra lợi nhuận cho tới khi kết quả rõ ràng.
2.3. Tiền lãi, tiền bản quyền, cổ tức
Ba khoản này được ghi nhận khi có khả năng thu được lợi ích kinh tế và doanh thu xác định được tương đối chắc chắn (đoạn 24). Tiền lãi ghi theo thời gian và lãi suất thực tế từng kỳ, tiền bản quyền ghi theo dồn tích phù hợp với hợp đồng, cổ tức ghi khi cổ đông được quyền nhận (đoạn 25).
2.4. Hướng dẫn tài khoản 511 theo Thông tư 99/2025
Từ năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, doanh nghiệp hạch toán theo Thông tư 99/2025/TT-BTC thay cho Thông tư 200/2014/TT-BTC. Hướng dẫn tài khoản 511 của Thông tư 99 giữ năm điều kiện bán hàng và bốn điều kiện dịch vụ của VAS 14, và giữ yêu cầu đã có từ Thông tư 200 là nhận biết từng giao dịch trong một hợp đồng. Ví dụ, khi bán hàng kèm dịch vụ sau bán hàng (ngoài bảo hành thông thường), doanh nghiệp phải ghi nhận riêng doanh thu bán hàng và doanh thu dịch vụ. Doanh thu của giao dịch có nhiều nghĩa vụ được phân bổ theo giá trị hợp lý của từng nghĩa vụ và ghi nhận khi nghĩa vụ đó được thực hiện.
Với chương trình tích điểm cho khách hàng (nội dung cũng đã có từ Thông tư 200), Thông tư 99 hướng dẫn ghi doanh thu bằng số tiền thu được trừ giá trị hợp lý của phần ưu đãi phải cung cấp sau. Phần ưu đãi này nằm ở khoản doanh thu chờ phân bổ (tên mới của "doanh thu chưa thực hiện" trên mẫu báo cáo tài chính riêng theo Thông tư 99, tài khoản 3387) cho tới khi khách đổi điểm hoặc chương trình hết hạn.
3. Mô hình 5 bước ghi nhận doanh thu theo IFRS 15
IFRS 15 "Doanh thu từ hợp đồng với khách hàng" (Revenue from Contracts with Customers) do Hội đồng Chuẩn mực Kế toán Quốc tế (IASB) ban hành tháng 5/2014, áp dụng cho kỳ báo cáo năm bắt đầu từ hoặc sau ngày 01/01/2018. Chuẩn mực này thay thế IAS 18 (doanh thu), IAS 11 (hợp đồng xây dựng) và một số diễn giải liên quan.
Nguyên tắc cốt lõi của IFRS 15 là doanh nghiệp ghi nhận doanh thu để phản ánh việc chuyển giao hàng hóa, dịch vụ đã cam kết cho khách hàng, với số tiền doanh nghiệp kỳ vọng được hưởng khi đổi lấy hàng hóa, dịch vụ đó. Nguyên tắc được thực hiện qua năm bước:
| Bước | Nội dung | Câu hỏi cần trả lời |
|---|---|---|
| 1 | Xác định hợp đồng với khách hàng | Có thỏa thuận tạo ra quyền và nghĩa vụ có hiệu lực không? |
| 2 | Xác định các nghĩa vụ thực hiện (performance obligations) | Hợp đồng gồm bao nhiêu cam kết tách biệt? |
| 3 | Xác định giá giao dịch | Doanh nghiệp kỳ vọng được hưởng bao nhiêu, kể cả phần biến đổi như chiết khấu, thưởng? |
| 4 | Phân bổ giá giao dịch cho từng nghĩa vụ | Mỗi nghĩa vụ nhận bao nhiêu, theo giá bán riêng lẻ tương đối? |
| 5 | Ghi nhận doanh thu khi hoàn thành nghĩa vụ | Quyền kiểm soát chuyển cho khách tại một thời điểm hay theo thời gian? |
Ở bước 4, giá giao dịch được chia theo tỷ lệ giá bán riêng lẻ (stand-alone selling price) của từng nghĩa vụ:
Cách chia này làm khoản giảm giá khi mua trọn gói được phân bổ cho mọi nghĩa vụ theo tỷ lệ. IFRS 15 chỉ cho dồn khoản giảm giá vào một số nghĩa vụ khi có bằng chứng rõ ràng khoản giảm giá thuộc về các nghĩa vụ đó (đoạn 82).
4. Ví dụ ghi nhận doanh thu hợp đồng bán máy kèm bảo trì
Ví dụ sau cho thấy cách áp dụng năm bước với một hợp đồng giả định của Công ty QW, doanh nghiệp bán thiết bị lọc nước công nghiệp. Số tiền chưa gồm thuế giá trị gia tăng.
- Ngày 01/09/2026, QW ký hợp đồng bán một máy lọc nước (gồm lắp đặt) kèm 24 tháng bảo trì, giá trọn gói 120 triệu đồng. Khách trả đủ 120 triệu đồng ngay khi ký.
- Ngày 01/10/2026, QW giao và lắp đặt xong máy. Thời gian bảo trì tính từ ngày này đến 30/09/2028.
- Khi bán riêng, QW bán máy kèm lắp đặt giá 110 triệu đồng và gói bảo trì 24 tháng giá 22 triệu đồng.
Áp dụng năm bước:
- Hợp đồng: đã ký, có giá và điều khoản thanh toán rõ ràng.
- Nghĩa vụ thực hiện: hai nghĩa vụ tách biệt là giao máy (đã lắp đặt) và dịch vụ bảo trì, vì khách có thể mua riêng từng thứ.
- Giá giao dịch: 120 triệu đồng. Tổng giá bán riêng lẻ là 132 triệu đồng, nên khách được giảm 12 triệu đồng khi mua trọn gói.
- Phân bổ: máy nhận triệu đồng; bảo trì nhận triệu đồng.
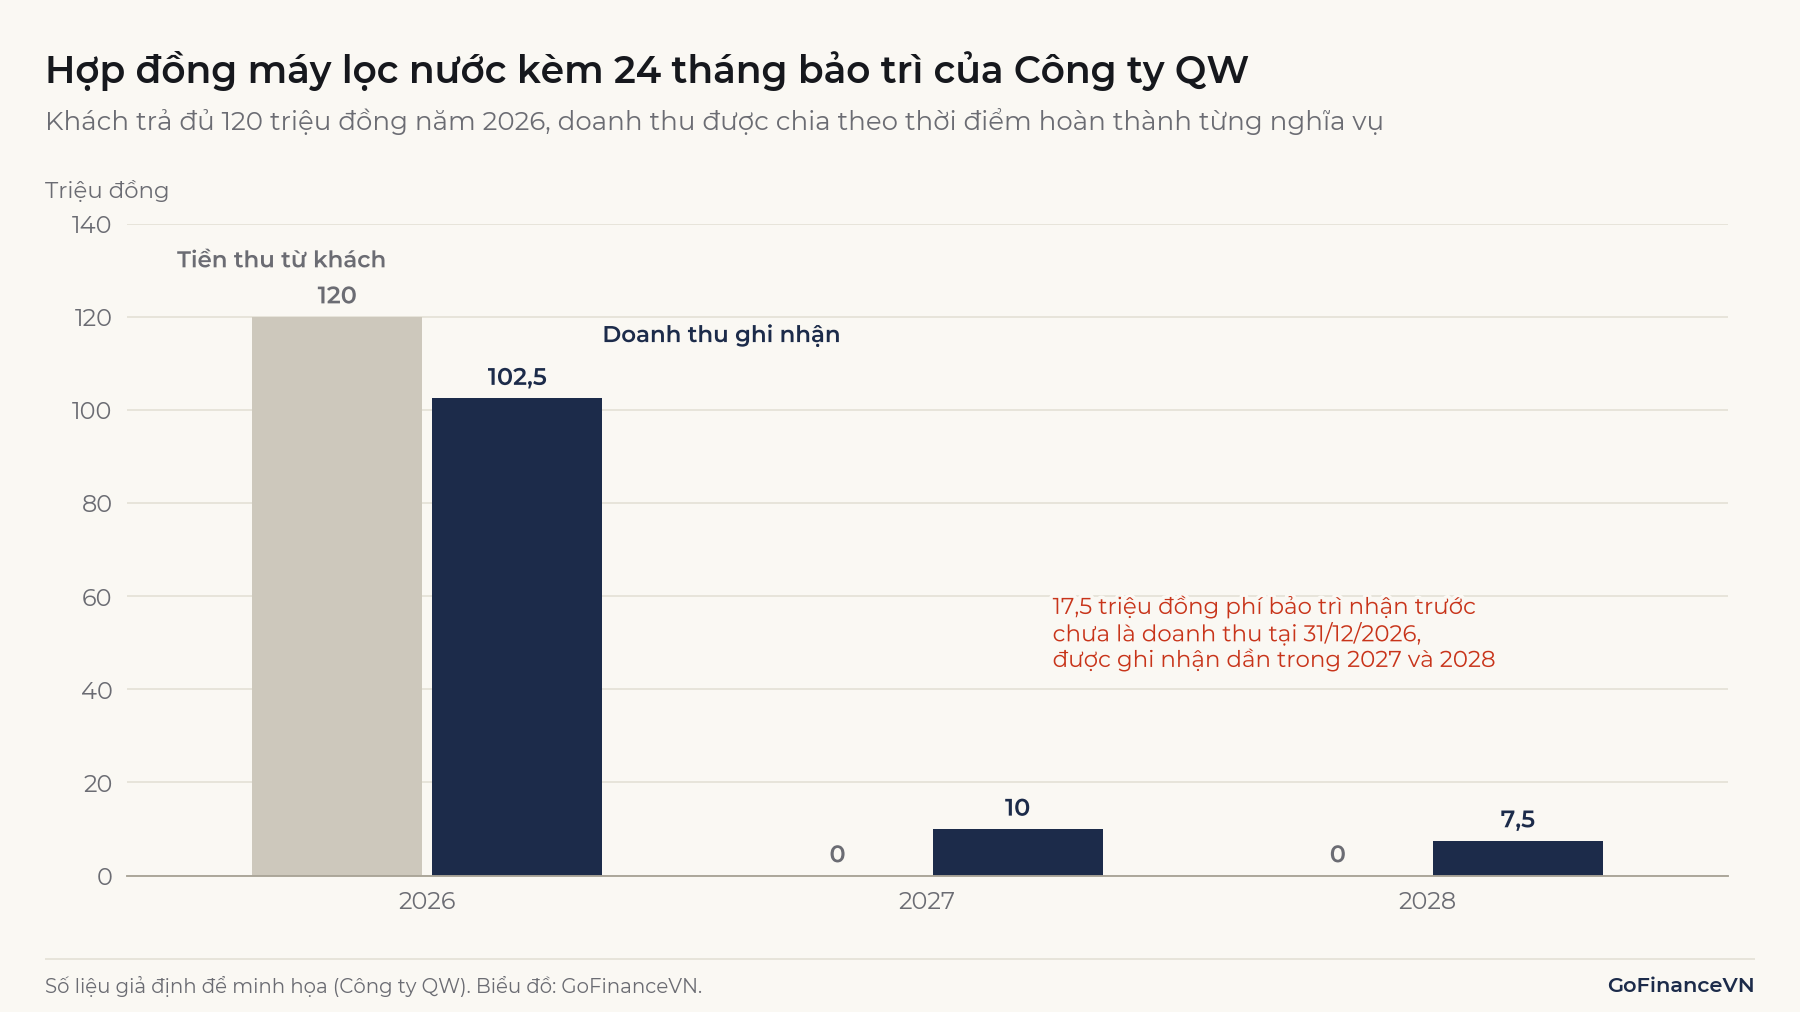
- Ghi nhận: 100 triệu đồng ghi một lần ngày 01/10/2026 khi khách nhận máy; 20 triệu đồng ghi đều trong 24 tháng, khoảng 0,83 triệu đồng mỗi tháng.
| Năm | Tiền thu từ khách (triệu đồng) | Doanh thu máy | Doanh thu bảo trì | Tổng doanh thu ghi nhận |
|---|---|---|---|---|
| 2026 | 120 | 100 | 2,5 (3 tháng) | 102,5 |
| 2027 | 0 | 0 | 10 (12 tháng) | 10 |
| 2028 | 0 | 0 | 7,5 (9 tháng) | 7,5 |
| Cộng | 120 | 100 | 20 | 120 |
Tổng doanh thu bằng đúng số tiền thu được, nhưng được chia vào ba năm theo thời điểm QW thực hiện nghĩa vụ. Từ 01/09 đến 30/09/2026, toàn bộ 120 triệu đồng là nợ phải trả (khách đã trả tiền nhưng chưa nhận gì). Tại 31/12/2026, 17,5 triệu đồng tiền đã thu vẫn chưa phải doanh thu, vì QW còn nợ khách 21 tháng bảo trì.
Lưu ý: Nếu tính doanh thu bảo trì theo giá bán riêng 22 triệu đồng và lấy phần còn lại 98 triệu đồng cho máy, doanh thu năm 2026 là 100,75 triệu đồng thay vì 102,5 triệu đồng. Cách "lấy phần còn lại" này dồn toàn bộ khoản giảm giá vào máy. IFRS 15 chỉ cho dùng cách này khi giá bán riêng của hàng hóa, dịch vụ đó biến động rất lớn giữa các khách hàng hoặc chưa được xác lập vì chưa từng bán riêng (đoạn 79(c)); ở ví dụ này QW có giá bán riêng của máy nên không thuộc trường hợp đó. VAS 14 không quy định cách phân bổ; hướng dẫn kế toán doanh thu theo Thông tư 99 yêu cầu phân bổ theo giá trị hợp lý của từng nghĩa vụ nhưng không hướng dẫn chi tiết cách ước tính.
5. Ghi nhận tại một thời điểm và ghi nhận theo tiến độ
Doanh thu được ghi nhận tại một thời điểm khi quyền kiểm soát chuyển một lần (như giao máy), và theo thời gian khi doanh nghiệp chuyển giao dần trong suốt quá trình thực hiện (như bảo trì, xây dựng). Theo IFRS 15 (đoạn 35), nghĩa vụ được ghi nhận theo thời gian nếu thỏa ít nhất một trong ba tiêu chí: khách hàng đồng thời nhận và sử dụng lợi ích khi doanh nghiệp thực hiện; công việc tạo ra hoặc làm tăng giá trị tài sản mà khách hàng kiểm soát; hoặc tài sản tạo ra không có mục đích sử dụng thay thế đối với doanh nghiệp và doanh nghiệp có quyền đòi thanh toán phần đã hoàn thành.
Ở Việt Nam, hợp đồng xây dựng theo Chuẩn mực số 15 (VAS 15, Quyết định 165/2002/QĐ-BTC) cũng ghi nhận theo phần công việc hoàn thành khi kết quả ước tính được đáng tin cậy. Một trong ba cách đo phần hoàn thành mà VAS 15 cho phép (đoạn 30) là tỷ lệ chi phí:
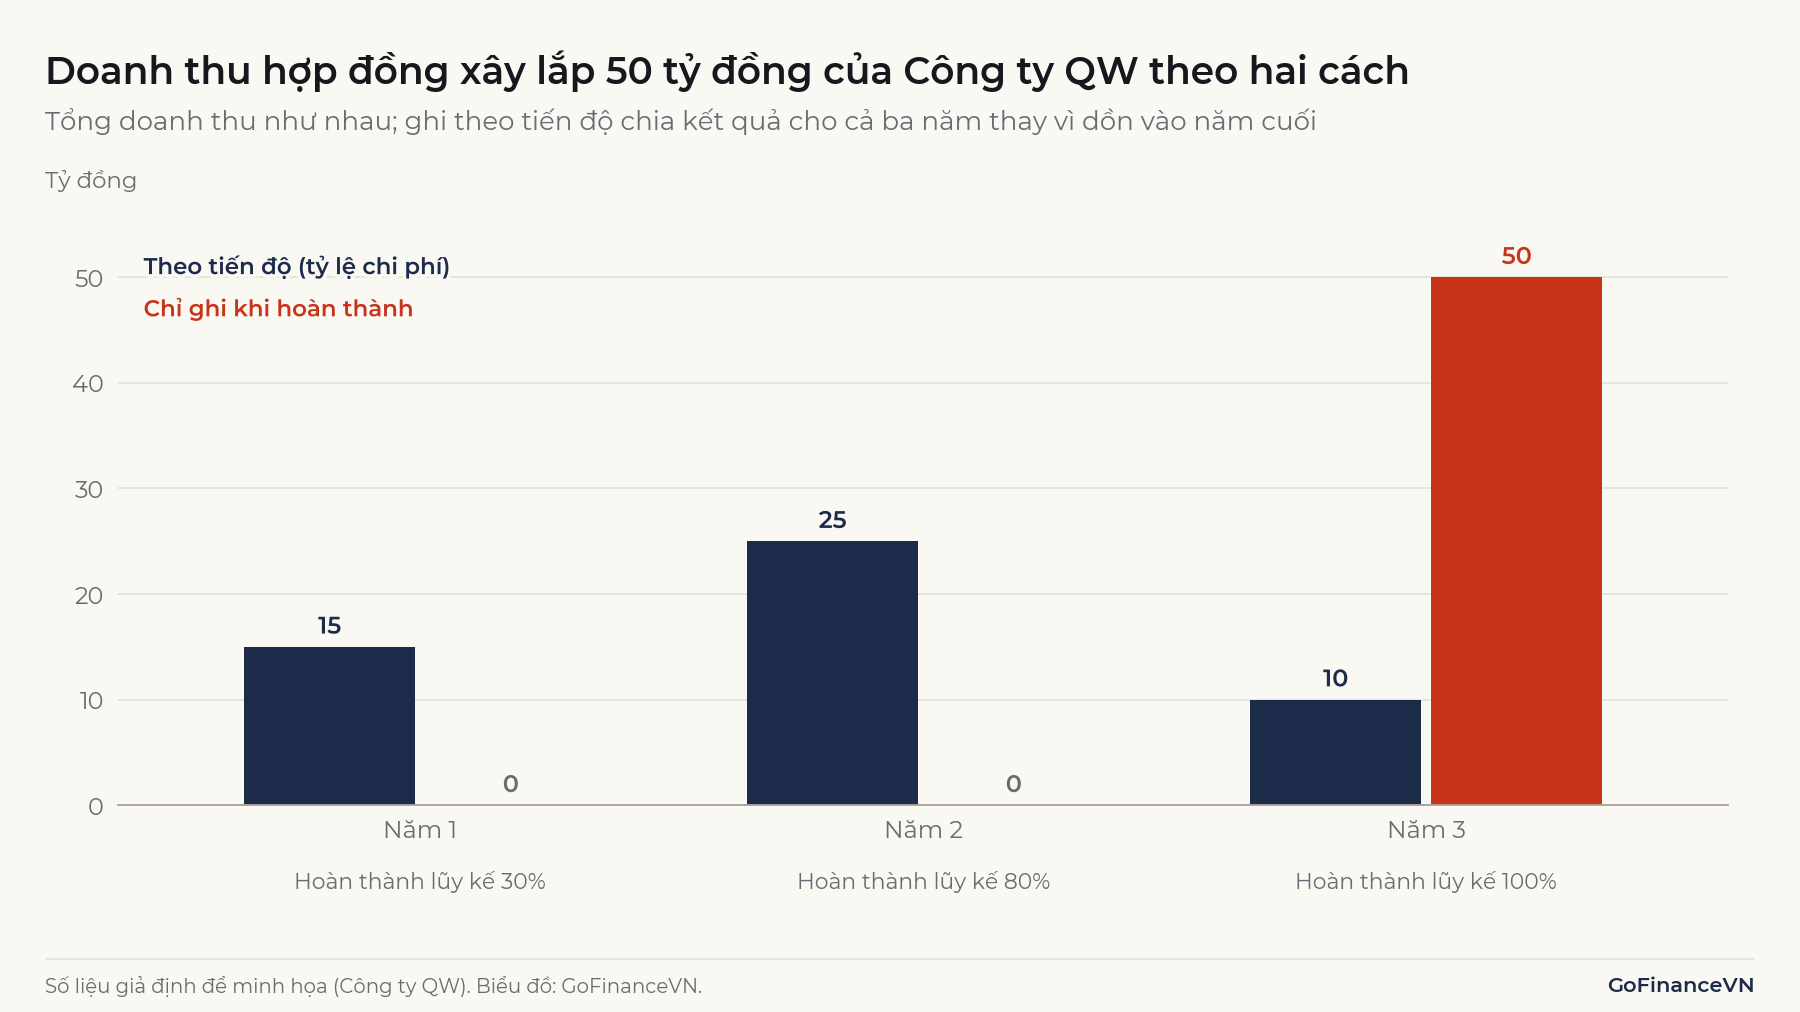
Giả định Công ty QW nhận hợp đồng lắp đặt hệ thống xử lý nước trị giá 50 tỷ đồng, tổng chi phí dự toán 40 tỷ đồng, thực hiện trong ba năm.
| Năm | Chi phí phát sinh (tỷ đồng) | Tỷ lệ hoàn thành lũy kế | Doanh thu lũy kế | Doanh thu trong năm | Lợi nhuận gộp trong năm |
|---|---|---|---|---|---|
| 1 | 12 | 30% | 15 | 15 | 3 |
| 2 | 20 | 80% | 40 | 25 | 5 |
| 3 | 8 | 100% | 50 | 10 | 2 |
Nếu chỉ ghi doanh thu khi bàn giao, QW sẽ báo cáo doanh thu bằng 0 trong hai năm đầu và 50 tỷ đồng, lợi nhuận gộp 10 tỷ đồng, trong năm thứ ba. Tổng ba năm không đổi, nhưng tốc độ tăng trưởng và biên lợi nhuận từng năm khác hẳn.
Phương pháp tiến độ phụ thuộc nhiều vào ước tính. Nếu năm 1 QW ước tổng chi phí 30 tỷ đồng thay vì 40 tỷ đồng, tỷ lệ hoàn thành sẽ là 40% và doanh thu năm 1 tăng lên 20 tỷ đồng và lợi nhuận gộp năm 1 từ 3 lên 8 tỷ đồng, dù công việc thực tế không đổi.
6. VAS 14 và IFRS 15 khác nhau thế nào?
Khác biệt cốt lõi là VAS 14 dựa trên việc chuyển giao rủi ro và lợi ích, quy định riêng cho từng loại giao dịch; còn IFRS 15 dựa trên việc chuyển giao quyền kiểm soát, áp dụng một mô hình chung cho mọi hợp đồng với khách hàng.
| Tiêu chí | VAS 14 (và hướng dẫn TK 511 theo Thông tư 99) | IFRS 15 |
|---|---|---|
| Nguyên tắc nền | Chuyển giao phần lớn rủi ro và lợi ích | Chuyển giao quyền kiểm soát |
| Cấu trúc | Điều kiện riêng cho bán hàng, dịch vụ, lãi, bản quyền, cổ tức; hợp đồng xây dựng theo VAS 15 | Một mô hình 5 bước cho mọi hợp đồng với khách hàng |
| Tách nghĩa vụ trong hợp đồng | Có yêu cầu nhận biết từng giao dịch, hướng dẫn qua các tình huống cụ thể | Bắt buộc xác định từng nghĩa vụ thực hiện theo tiêu chí "tách biệt" |
| Phân bổ giá | Phân bổ theo giá trị hợp lý của từng nghĩa vụ, không hướng dẫn chi tiết cách ước tính | Theo giá bán riêng lẻ tương đối, có hướng dẫn các cách ước tính |
| Khoản thanh toán biến đổi (thưởng, phạt, chiết khấu theo sản lượng) | Hướng dẫn ít | Ước tính và chỉ đưa vào giá giao dịch phần gần như chắc chắn không bị đảo ngược đáng kể sau này |
| Chi phí để có hợp đồng (hoa hồng bán hàng) | VAS 14 không đề cập | Vốn hóa thành tài sản nếu kỳ vọng thu hồi (được ghi ngay vào chi phí nếu thời gian phân bổ không quá một năm) |
| Thuyết minh | Chính sách kế toán, các khoản doanh thu chính | Chi tiết hơn: phân tách doanh thu, số dư hợp đồng, nghĩa vụ chưa thực hiện |
Với giao dịch bán hàng đơn giản (giao hàng, khách nhận hàng, trả tiền), hai chuẩn mực thường cho cùng kết quả. Khác biệt lớn xuất hiện ở hợp đồng nhiều cấu phần (thiết bị kèm dịch vụ, gói viễn thông kèm máy), hợp đồng dài hạn, chương trình khách hàng thân thiết và các khoản thưởng phạt theo kết quả.
7. Ứng dụng khi đọc báo cáo tài chính
Hiểu quy tắc ghi nhận doanh thu giúp nhà đầu tư và người phân tích đánh giá con số doanh thu có phản ánh đúng hoạt động trong kỳ hay không. Một số điểm cần kiểm tra:
- Chính sách ghi nhận doanh thu trong thuyết minh báo cáo tài chính: doanh thu ghi tại thời điểm giao hàng, theo tiến độ hay khi bàn giao; tỷ lệ hoàn thành đo bằng cách nào.
- Số dư "Người mua trả tiền trước" và "Doanh thu chờ phân bổ" trên báo cáo tình hình tài chính. Đây là tiền đã thu nhưng chưa thành doanh thu. Số dư tăng mạnh thường cho biết doanh nghiệp đã có hợp đồng và tiền ứng trước cho một phần doanh thu các kỳ sau, như ở doanh nghiệp bất động sản đang mở bán dự án.
- Khoản phải thu tăng nhanh hơn doanh thu. Có thể do doanh nghiệp nới điều kiện bán chịu để đẩy doanh số; hoặc do một hợp đồng lớn ghi nhận sát ngày khóa sổ. Cách đo tốc độ thu tiền được trình bày trong bài Vòng quay khoản phải thu và số ngày thu tiền (DSO).
- Doanh thu so với tiền thu từ khách hàng trên báo cáo lưu chuyển tiền tệ (mã 01 nếu lập theo phương pháp trực tiếp; nếu lập theo phương pháp gián tiếp, xem biến động khoản phải thu và người mua trả tiền trước). Doanh thu tăng đều nhưng tiền thu không tăng theo trong nhiều kỳ là dấu hiệu cần đọc kỹ thuyết minh.
8. Những hiểu nhầm thường gặp
8.1. Nhận tiền là có doanh thu
Tiền nhận trước khi giao hàng hoặc thực hiện dịch vụ là nợ phải trả, không phải doanh thu. Trong ví dụ của QW, 120 triệu đồng thu ngày 01/09/2026 chưa tạo ra đồng doanh thu nào cho tới ngày 01/10/2026.
8.2. Xuất hóa đơn là có doanh thu
Hóa đơn là chứng từ của giao dịch, không phải điều kiện ghi nhận doanh thu trong VAS 14 hay IFRS 15. VAS 15 nói rõ: với hợp đồng xây dựng thanh toán theo tiến độ kế hoạch, doanh thu ghi theo phần công việc hoàn thành, không phụ thuộc hóa đơn đã lập hay chưa.
8.3. Doanh thu luôn là toàn bộ giá trị hàng bán
Doanh nghiệp chỉ làm đại lý hoặc trung gian thì chỉ ghi doanh thu bằng phần hoa hồng được hưởng. VAS 14 coi khoản thu hộ bên thứ ba không phải lợi ích kinh tế của doanh nghiệp (đoạn 04). Một đại lý bán vé máy bay thu 10 triệu đồng, hưởng hoa hồng 5%, có doanh thu 0,5 triệu đồng chứ không phải 10 triệu đồng. Đổi từ vai trò đại lý sang vai trò bên bán có thể làm doanh thu tăng nhiều lần mà lợi nhuận gần như không đổi, nên khi so sánh doanh thu giữa các năm cần xem doanh nghiệp có đổi mô hình kinh doanh hay không.
9. Câu hỏi thường gặp
9.1. Doanh nghiệp Việt Nam có phải áp dụng IFRS 15 không?
Báo cáo tài chính theo luật của doanh nghiệp Việt Nam hiện vẫn lập theo hệ thống chuẩn mực kế toán Việt Nam và chế độ kế toán, nên VAS 14 là chuẩn mực áp dụng. Tính đến tháng 11/2026, IFRS mới được áp dụng trên cơ sở tự nguyện cho một số đối tượng, chưa có yêu cầu bắt buộc chung; phạm vi này có thể thay đổi khi Bộ Tài chính ban hành văn bản mới. Tháng 10/2026, Bộ Tài chính đã triển khai xây dựng bộ Chuẩn mực Báo cáo tài chính Việt Nam (VFRS) dựa trên IFRS, dự kiến áp dụng bắt buộc từ ngày 01/01/2031.
9.2. Doanh thu chờ phân bổ là gì?
Doanh thu chờ phân bổ là khoản doanh nghiệp đã thu hoặc đã có quyền thu nhưng chưa đủ điều kiện ghi nhận doanh thu, như tiền cho thuê nhận trước nhiều kỳ hay giá trị điểm thưởng khách chưa đổi. Thông tư 99/2025 dùng tên này thay cho "doanh thu chưa thực hiện" của Thông tư 200; trên báo cáo tình hình tài chính, khoản này nằm ở mã 319 (ngắn hạn) và mã 337 (dài hạn); mẫu báo cáo hợp nhất vẫn dùng tên cũ "doanh thu chưa thực hiện". IFRS 15 gọi nhóm khoản tương tự là nợ phải trả theo hợp đồng (contract liability).
9.3. Bảo hành sản phẩm có phải là một nghĩa vụ riêng không?
Bảo hành thông thường, chỉ cam kết sản phẩm đúng chất lượng đã thỏa thuận, không phải nghĩa vụ riêng; doanh nghiệp ghi một khoản dự phòng chi phí bảo hành. Bảo hành mở rộng mà khách có thể mua riêng thì là một dịch vụ, phải tách doanh thu và ghi theo thời gian, như gói bảo trì trong ví dụ của QW.
Kết luận
Ghi nhận doanh thu quyết định doanh thu thuộc về kỳ nào và bao nhiêu, tách doanh thu khỏi thời điểm thu tiền và xuất hóa đơn. VAS 14 dựa trên chuyển giao rủi ro và lợi ích với điều kiện riêng cho từng loại giao dịch, còn IFRS 15 dựa trên chuyển giao quyền kiểm soát qua mô hình 5 bước. Với hợp đồng nhiều cấu phần hoặc kéo dài nhiều năm, người đọc báo cáo tài chính nên đọc chính sách ghi nhận doanh thu trong thuyết minh trước khi so sánh doanh thu giữa các kỳ hay giữa các doanh nghiệp.
Vị trí của doanh thu trên báo cáo và các tầng lợi nhuận phía sau được trình bày trong bài Báo cáo kết quả kinh doanh là gì?
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Quyết định 149/2001/QĐ-BTC ngày 31/12/2001 ban hành bốn chuẩn mực kế toán đợt 1, gồm Chuẩn mực số 14 "Doanh thu và thu nhập khác": https://caselaw.vn/van-ban-phap-luat/236203-quyet-dinh-so-149-2001-qd-btc-ngay-31-12-2001-cua-bo-truong-bo-tai-chinh-ban-hanh-va-cong-bo-bon-04-chuan-muc-ke-toan-viet-nam-dot-1
- Bộ Tài chính, Quyết định 165/2002/QĐ-BTC ngày 31/12/2002 ban hành sáu chuẩn mực kế toán đợt 2, gồm Chuẩn mực số 15 "Hợp đồng xây dựng": https://caselaw.vn/van-ban-phap-luat/234275-quyet-dinh-so-165-2002-qd-btc-ngay-31-12-2002-ban-hanh-va-cong-bo-sau-06-chuan-muc-ke-toan-viet-nam-cua-bo-truong-bo-tai-chinh
- Bộ Tài chính, Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn Chế độ kế toán doanh nghiệp: https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Kế toán Lê Ánh, Tài khoản 511 theo Thông tư 99/2025/TT-BTC: https://ketoanleanh.edu.vn/kinh-nghiem-ke-toan/tai-khoan-511-doanh-thu-ban-hang-va-cung-cap-dich-vu-theo-thong-tu-99-2025-tt-btc.html
- MISA AMIS, Hướng dẫn hạch toán tài khoản 511 theo Thông tư 99/2025: https://amis.misa.vn/257141/tai-khoan-511-theo-thong-tu-99/
- Kế toán Lê Ánh, Nguyên tắc kế toán các khoản doanh thu theo Thông tư 99/2025/TT-BTC: https://ketoanleanh.edu.vn/kinh-nghiem-ke-toan/nguyen-tac-ke-toan-cac-khoan-doanh-thu-theo-thong-tu-99-2025-tt-btc.html
- MISA AMIS, Nguyên tắc kế toán các khoản doanh thu theo Thông tư 99: https://amis.misa.vn/252527/nguyen-tac-ke-toan-cac-khoan-doanh-thu-theo-thong-tu-99/
- IFRS Foundation, IFRS 15 Revenue from Contracts with Customers: https://www.ifrs.org/issued-standards/list-of-standards/ifrs-15-revenue-from-contracts-with-customers/
- Grant Thornton Việt Nam, Thông tư 99/2025/TT-BTC thay thế Thông tư 200 và mức độ tương đồng theo yêu cầu IFRS (2025): https://www.grantthornton.com.vn/contentassets/e9e5742f585845dfb9ff9bd4b6a589db/vn-ifrs-viewpoint-circular-992025tt-btc-replaces-circular-200-and-the-level-of-similarities-to-ifrs-requirements.pdf
- Thời báo Tài chính Việt Nam, Chính thức triển khai xây dựng 42 chuẩn mực báo cáo tài chính Việt Nam (13/10/2026): https://thoibaotaichinhvietnam.vn/chinh-thuc-trien-khai-xay-dung-42-chuan-muc-bao-cao-tai-chinh-viet-nam-205280.html
Đọc tiếp: Thuyết minh báo cáo tài chính là gì?