Dự phòng là gì? Giảm giá hàng tồn kho, phải thu khó đòi
Dự phòng (provision) trong kế toán doanh nghiệp là khoản ước tính được ghi nhận khi tài sản có khả năng không thu hồi đủ giá trị trên sổ sách, hoặc khi doanh nghiệp có một nghĩa vụ chưa chắc chắn về số tiền hay thời điểm. Hai khoản dự phòng gặp nhiều nhất trên báo cáo tài chính là dự phòng giảm giá hàng tồn kho và dự phòng phải thu khó đòi. Trích lập dự phòng làm giảm lợi nhuận, hoàn nhập dự phòng làm tăng lợi nhuận, nhưng cả hai đều không đi kèm dòng tiền trong kỳ, nên người đọc báo cáo cần biết khoản này được tính thế nào và nằm ở dòng nào.
1. Dự phòng là gì?
Dự phòng là khoản ghi nhận trước một tổn thất hoặc nghĩa vụ đã có cơ sở phát sinh nhưng chưa xác định chắc chắn số tiền, để báo cáo tài chính không phản ánh tài sản cao hơn số doanh nghiệp có thể thu về. Chuẩn mực kế toán Việt Nam số 02 (VAS 02) nêu rõ nguyên tắc này: ghi giảm giá gốc hàng tồn kho xuống giá trị thuần có thể thực hiện được là phù hợp với nguyên tắc "tài sản không được phản ánh lớn hơn giá trị thực hiện ước tính từ việc bán hay sử dụng chúng".
Trong tiếng Việt, cùng một chữ "dự phòng" được dùng cho hai loại khoản mục khác nhau về bản chất:
| Loại | Bản chất | Ví dụ trên báo cáo tình hình tài chính (B 01-DN) |
|---|---|---|
| Dự phòng tổn thất tài sản | Khoản điều chỉnh giảm giá trị ghi sổ của tài sản, ghi số âm ngay dưới tài sản đó | Dự phòng phải thu ngắn hạn khó đòi (mã 136), dự phòng giảm giá hàng tồn kho (mã 142), dự phòng giảm giá chứng khoán kinh doanh (mã 122) |
| Dự phòng phải trả | Khoản nợ phải trả chưa chắc chắn về giá trị hoặc thời gian, theo Chuẩn mực kế toán số 18 (VAS 18) | Dự phòng phải trả ngắn hạn (mã 322), dài hạn (mã 343): bảo hành sản phẩm, tái cơ cấu, hợp đồng có rủi ro lớn |
VAS 18 định nghĩa "một khoản dự phòng là khoản nợ phải trả không chắc chắn về giá trị hoặc thời gian". Chuẩn mực quốc tế IAS 37 dùng cùng định nghĩa và lưu ý rằng ở một số nước, chữ "provision" còn được dùng cho khấu hao, suy giảm giá trị tài sản và nợ khó đòi, nhưng đó là "các khoản điều chỉnh giá trị ghi sổ của tài sản" (nguyên văn: adjustments to the carrying amounts of assets), không thuộc phạm vi IAS 37. Trong IFRS, dự phòng nợ khó đòi gọi là khoản dự phòng tổn thất (loss allowance), còn giảm giá hàng tồn kho gọi là ghi giảm (write-down). Bài này tập trung vào hai khoản dự phòng tổn thất tài sản phổ biến nhất.
Lưu ý: Dự phòng không phải là quỹ tiền doanh nghiệp để dành. Trích lập dự phòng chỉ là bút toán ghi tăng chi phí và ghi giảm giá trị tài sản; tiền trong tài khoản ngân hàng không thay đổi.
2. Dự phòng giảm giá hàng tồn kho: cách tính và ví dụ
Dự phòng giảm giá hàng tồn kho là phần chênh lệch khi giá trị thuần có thể thực hiện được của hàng tồn kho thấp hơn giá gốc. Theo VAS 02, hàng tồn kho được ghi theo giá gốc, nhưng nếu giá trị thuần có thể thực hiện được thấp hơn thì phải tính theo giá trị thuần có thể thực hiện được (đoạn 04).
2.1. Công thức tính dự phòng giảm giá hàng tồn kho
Trong đó:
- : giá gốc của mặt hàng trên sổ kế toán, gồm chi phí mua, chi phí chế biến và chi phí liên quan trực tiếp khác.
- : giá trị thuần có thể thực hiện được (net realisable value) của mặt hàng , bằng giá bán ước tính trong kỳ kinh doanh bình thường trừ chi phí ước tính để hoàn thành sản phẩm và chi phí ước tính cần thiết cho việc bán.
Hàm thể hiện hai điều. Mặt hàng có giá trị thuần cao hơn giá gốc vẫn giữ theo giá gốc, không được ghi tăng. Và dự phòng được lập theo từng mặt hàng, không lấy tổng kho bù trừ cho nhau (VAS 02 đoạn 19).
Với nguyên vật liệu, VAS 02 đoạn 22 có một ngoại lệ: nguyên vật liệu không bị ghi giảm nếu thành phẩm làm từ chúng vẫn bán được bằng hoặc cao hơn giá thành, dù giá thị trường của nguyên vật liệu đã giảm.
2.2. Ví dụ dự phòng giảm giá hàng tồn kho của Công ty XJ
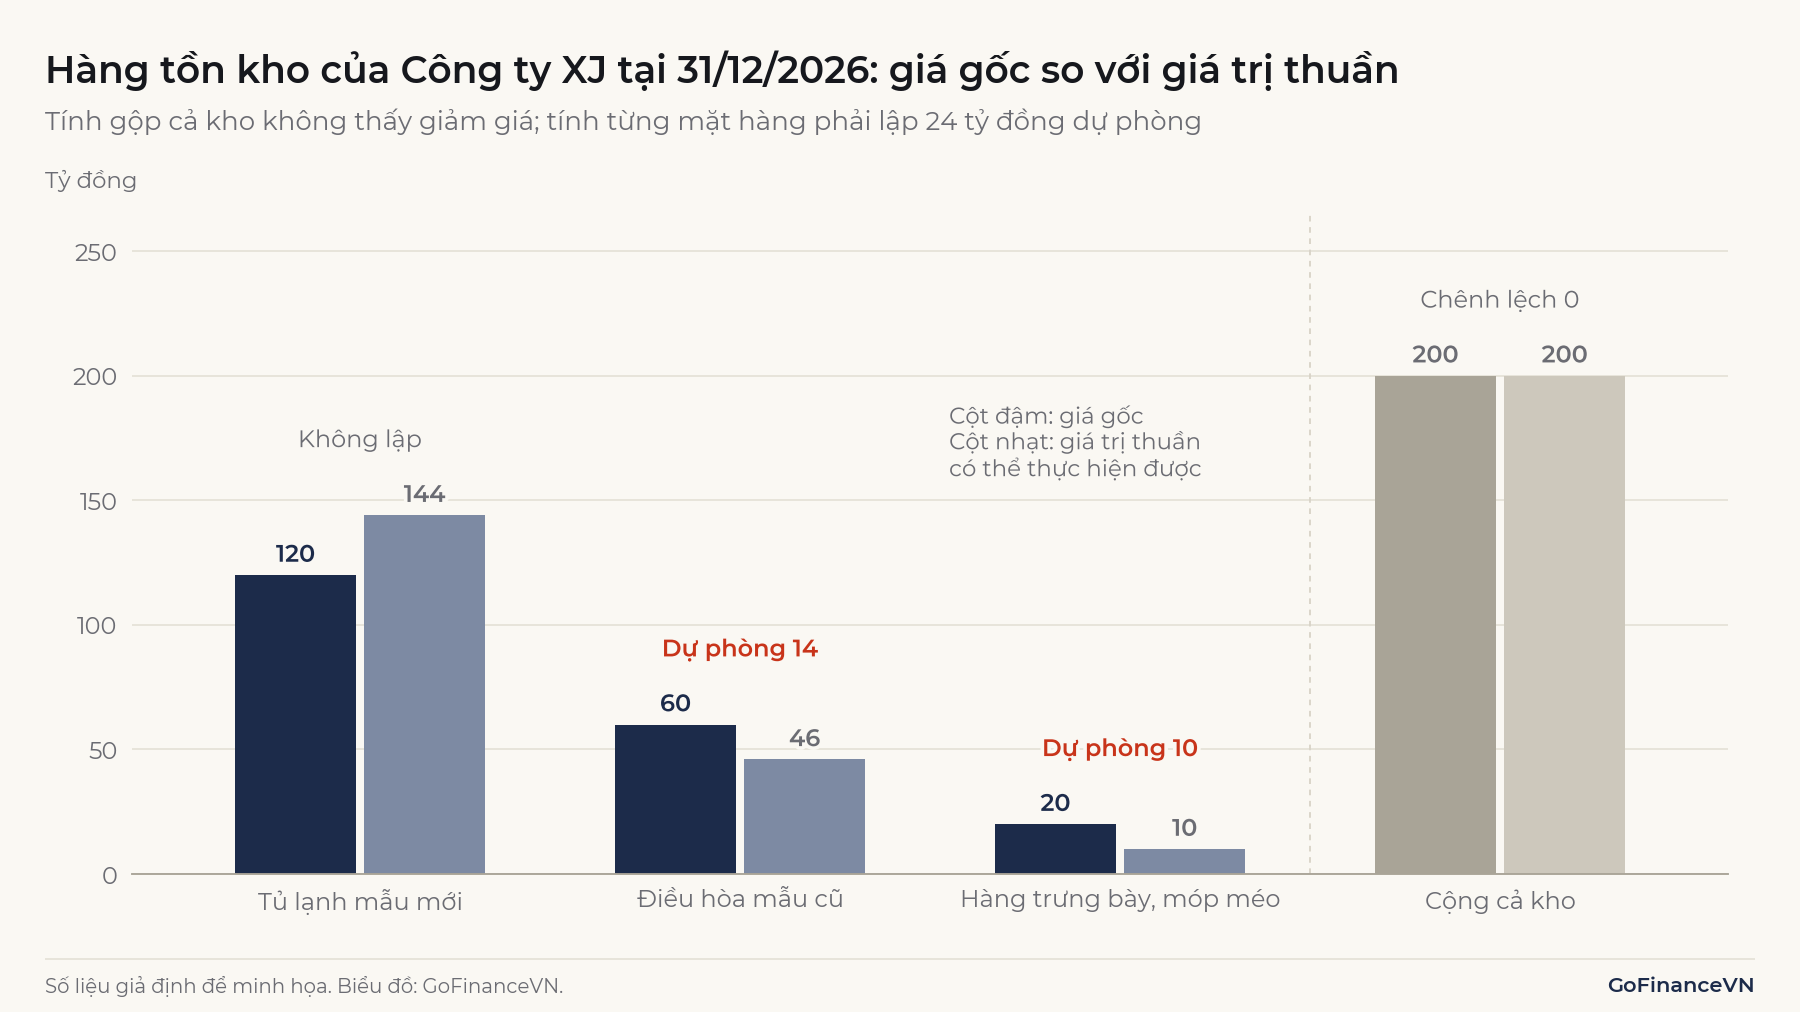
Công ty XJ là doanh nghiệp phân phối điện máy giả định. Tại ngày 31/12/2026, kho của XJ có ba nhóm hàng:
| Mặt hàng | Giá gốc (tỷ đồng) | Giá bán ước tính | Chi phí ước tính để bán | Giá trị thuần (NRV) | Dự phòng |
|---|---|---|---|---|---|
| Tủ lạnh mẫu mới | 120 | 150 | 6 | 144 | 0 |
| Điều hòa mẫu cũ | 60 | 50 | 4 | 46 | 14 |
| Hàng trưng bày, móp méo | 20 | 12 | 2 | 10 | 10 |
| Cộng | 200 | 212 | 12 | 200 | 24 |
Nếu cộng gộp cả kho, giá trị thuần (200 tỷ đồng) bằng đúng giá gốc và không phải lập dự phòng. Tính theo từng mặt hàng, phần giá trị thuần vượt giá gốc của tủ lạnh (144 so với 120 tỷ đồng) không được dùng để bù cho phần thiếu hụt của điều hòa (14 tỷ đồng) và hàng trưng bày (10 tỷ đồng), nên XJ phải lập 24 tỷ đồng dự phòng.
Chuẩn mực quốc tế IAS 2 có cách làm tương tự: hàng tồn kho "thường được ghi giảm theo từng mặt hàng"; chỉ trong một số trường hợp mới gộp các mặt hàng tương tự thuộc cùng dòng sản phẩm, khi không thể đánh giá riêng từng mặt hàng, và không được gộp theo cả nhóm như "toàn bộ thành phẩm" (đoạn 29).
3. Dự phòng phải thu khó đòi: cách tính và ví dụ
Dự phòng phải thu khó đòi là phần giá trị dự kiến không thu hồi được của các khoản phải thu, được ghi giảm trực tiếp trên báo cáo tình hình tài chính. Có hai cách xác định phổ biến: theo tuổi nợ quá hạn với tỷ lệ cố định, và theo tổn thất tín dụng dự kiến của IFRS 9.
3.1. Trích lập dự phòng phải thu khó đòi theo tuổi nợ quá hạn
Cách làm phổ biến tại doanh nghiệp Việt Nam là chia khoản phải thu theo thời gian quá hạn rồi áp cho mỗi nhóm một tỷ lệ trích lập: nợ quá hạn càng lâu, tỷ lệ càng cao, đến 100% với khoản gần như chắc chắn không thu được. Chế độ kế toán doanh nghiệp theo Thông tư 99/2025/TT-BTC, áp dụng từ năm tài chính 2026, hướng dẫn trích lập theo tỷ lệ phần trăm cho từng nhóm tuổi nợ, đồng thời cho phép doanh nghiệp dùng phương pháp khác nếu hợp lý hơn. Mức trích cụ thể theo quy định hiện hành của Bộ Tài chính, nên khi lập hoặc đọc báo cáo cần đối chiếu văn bản đang có hiệu lực tại thời điểm đó.
Ví dụ ở mục 3.2 dùng một thang tỷ lệ giả định: 0% với khoản chưa quá hạn hoặc quá hạn dưới 6 tháng, rồi 30%, 50%, 70% và 100% cho các nhóm quá hạn từ 6 tháng đến dưới 1 năm, 1 đến dưới 2 năm, 2 đến dưới 3 năm và từ 3 năm trở lên. Với khoản nợ chưa đến hạn nhưng đã có bằng chứng con nợ mất khả năng trả, như phá sản hoặc bỏ trốn, doanh nghiệp không chờ đến mốc quá hạn mà ước tính trực tiếp phần có thể mất.
3.2. Ví dụ trích lập dự phòng phải thu khó đòi của Công ty XJ
Phải thu khách hàng của XJ tại 31/12/2026 là 300 tỷ đồng, phân theo tuổi nợ như sau:
| Nhóm tuổi nợ | Số dư (tỷ đồng) | Theo tuổi nợ quá hạn: tỷ lệ giả định | Dự phòng | Theo tổn thất dự kiến: tỷ lệ giả định | Dự phòng |
|---|---|---|---|---|---|
| Chưa đến hạn | 220 | 0% | 0 | 1% | 2,2 |
| Quá hạn dưới 6 tháng | 40 | 0% | 0 | 8% | 3,2 |
| Quá hạn 6 tháng đến dưới 1 năm | 20 | 30% | 6,0 | 35% | 7,0 |
| Quá hạn 1 năm đến dưới 2 năm | 10 | 50% | 5,0 | 60% | 6,0 |
| Quá hạn 2 năm đến dưới 3 năm | 6 | 70% | 4,2 | 85% | 5,1 |
| Quá hạn từ 3 năm trở lên | 4 | 100% | 4,0 | 100% | 4,0 |
| Cộng | 300 | 19,2 | 27,5 |
Theo tuổi nợ quá hạn, XJ lập 19,2 tỷ đồng, tương đương 6,4% số dư phải thu. Hai nhóm đầu, chiếm 260 tỷ đồng, không phải trích đồng nào vì thang giả định chỉ bắt đầu trích từ mốc quá hạn 6 tháng (ví dụ giả định XJ không có bằng chứng khách hàng nào trong hai nhóm này mất khả năng trả).
3.3. Tổn thất tín dụng dự kiến theo IFRS 9
Với doanh nghiệp lập báo cáo theo IFRS, khoản phải thu thương mại được đo theo tổn thất tín dụng dự kiến (ECL – Expected Credit Loss). IFRS 9 đoạn 5.5.15 yêu cầu dự phòng cho phải thu thương mại (không có thành phần tài chính đáng kể) luôn bằng tổn thất tín dụng dự kiến trong suốt thời hạn của khoản phải thu, kể cả khi khách hàng chưa trễ hạn ngày nào.
Đoạn B5.5.35 cho phép dùng ma trận dự phòng (provision matrix): tỷ lệ cố định theo số ngày quá hạn, xây từ kinh nghiệm tổn thất trong quá khứ và điều chỉnh theo điều kiện hiện tại và dự báo. Chuẩn mực đưa ví dụ minh họa 1% cho khoản chưa quá hạn, 2% cho khoản quá hạn dưới 30 ngày, 3% cho khoản quá hạn 30 đến 90 ngày và 20% cho khoản quá hạn 90 đến 180 ngày.
Áp tỷ lệ giả định ở bảng mục 3.2, dự phòng của XJ là 27,5 tỷ đồng, cao hơn cách tính theo tuổi nợ 8,3 tỷ đồng. Chênh lệch đến từ phần tổn thất của các khoản chưa quá hạn hoặc mới quá hạn, mà thang tuổi nợ giả định chỉ ghi nhận từ mốc quá hạn 6 tháng. Cách ước tính xác suất vỡ nợ và tổn thất khi vỡ nợ được trình bày trong bài Tổn thất dự kiến là gì?
4. Trích lập và hoàn nhập dự phòng ảnh hưởng đến báo cáo tài chính thế nào?
Trích lập dự phòng làm giảm giá trị tài sản trên báo cáo tình hình tài chính và làm tăng chi phí trên báo cáo kết quả hoạt động kinh doanh; hoàn nhập dự phòng tác động theo chiều ngược lại. Mỗi kỳ, doanh nghiệp tính lại số dư dự phòng cần có, rồi ghi phần chênh lệch so với số dư đã lập vào chi phí:
Kết quả dương là trích lập thêm, kết quả âm là hoàn nhập; với hàng tồn kho, VAS 02 đoạn 23 và 24 quy định: nếu dự phòng phải lập năm nay thấp hơn số đã lập năm trước, phần chênh lệch được hoàn nhập, ghi giảm chi phí.
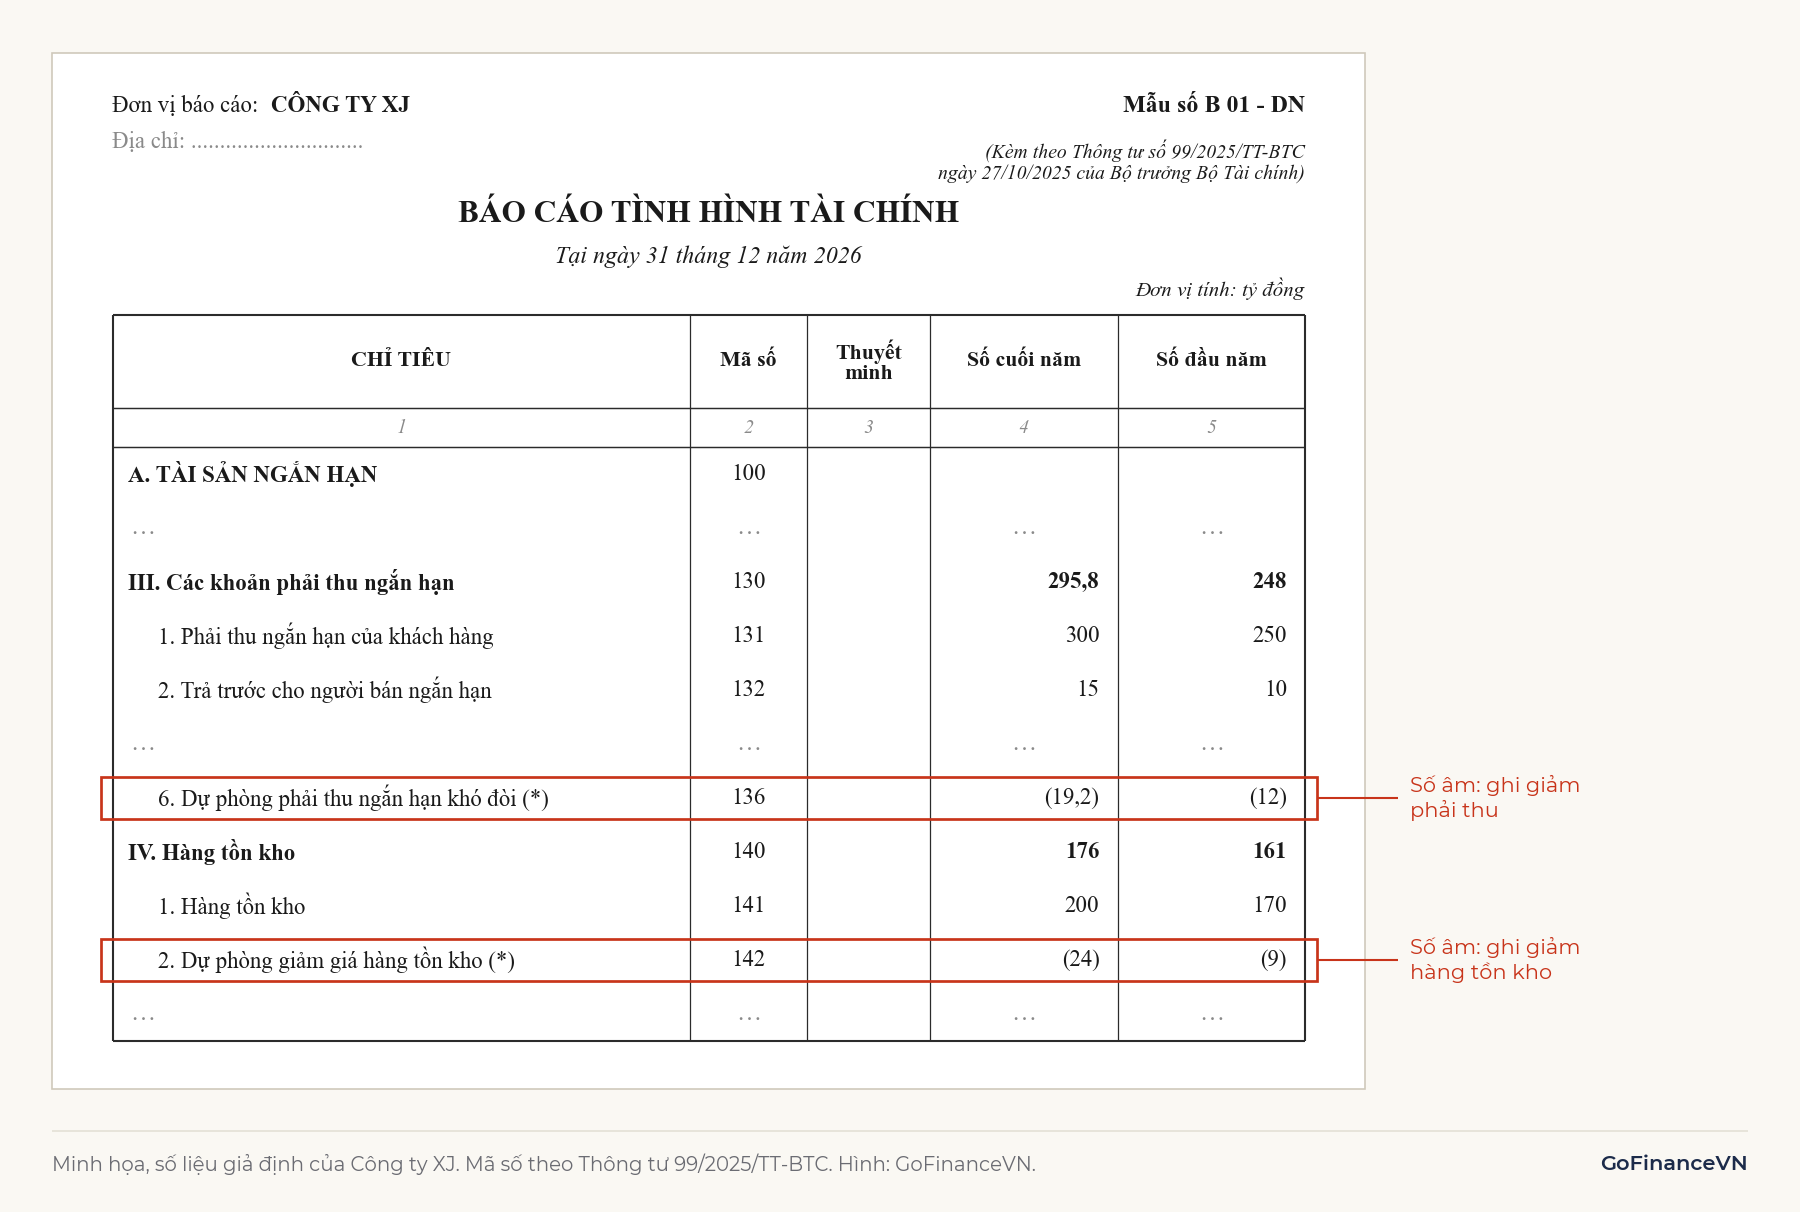
Với XJ (không xóa nợ trong năm 2026), tác động lên ba báo cáo như sau:
| Báo cáo | Chỉ tiêu (mã số theo Thông tư 99/2025/TT-BTC) | Tác động năm 2026 |
|---|---|---|
| Báo cáo tình hình tài chính (B 01-DN) | Dự phòng giảm giá hàng tồn kho (mã 142) | Từ 9 lên 24 tỷ đồng; hàng tồn kho thuần (mã 140) còn 176 tỷ đồng |
| B 01-DN | Dự phòng phải thu ngắn hạn khó đòi (mã 136) | Từ 12 lên 19,2 tỷ đồng |
| Báo cáo kết quả hoạt động kinh doanh (B 02-DN) | Giá vốn hàng bán (mã 11) | Tăng 15 tỷ đồng (VAS 02 đoạn 29) |
| B 02-DN | Chi phí quản lý doanh nghiệp (mã 26), nơi doanh nghiệp thường hạch toán dự phòng phải thu | Tăng 7,2 tỷ đồng |
| Báo cáo lưu chuyển tiền tệ (B 03-DN, gián tiếp) | Các khoản dự phòng (mã 03) | Cộng lại 22,2 tỷ đồng vào lợi nhuận trước thuế |
Giả sử trước các khoản dự phòng, lợi nhuận trước thuế của XJ là 120 tỷ đồng. Sau khi trích thêm 22,2 tỷ đồng, lợi nhuận trước thuế còn 97,8 tỷ đồng, trong khi dòng tiền từ hoạt động kinh doanh không đổi. Vì không có tiền đi ra, khoản này được cộng lại ở mã 03 khi lập báo cáo lưu chuyển tiền tệ theo phương pháp gián tiếp, như giải thích trong bài Báo cáo lưu chuyển tiền tệ là gì?.
Chi tiết từng khoản dự phòng (giá gốc, giá trị có thể thu hồi, số trích thêm và hoàn nhập trong kỳ) nằm ở phần thuyết minh, như hướng dẫn trong bài Thuyết minh báo cáo tài chính là gì?
5. Dự phòng cao hay thấp nói lên điều gì?
Mức dự phòng chỉ có ý nghĩa khi so với tài sản mà nó điều chỉnh, theo thời gian và với doanh nghiệp cùng ngành. Tỷ lệ thường dùng là dự phòng chia giá gốc hàng tồn kho (XJ: 24 / 200 = 12%, tăng từ 5,3% năm trước) và dự phòng chia phải thu khách hàng (XJ: 19,2 / 300 = 6,4%).
Khi tỷ lệ dự phòng tăng mạnh, có thể do hai nguyên nhân: chất lượng tài sản thật sự xấu đi (hàng lỗi mốt, khách hàng mất khả năng trả); hoặc ban lãnh đạo chủ động ước tính thận trọng hơn, có khi dồn nhiều khoản lỗ vào một năm vốn đã kém. Cách phân biệt là đọc tuổi nợ, cơ cấu hàng tồn kho trong thuyết minh và xem các năm sau có hoàn nhập lớn hay không.
Khi dự phòng thấp hoặc giảm, cũng có hai cách hiểu: tài sản tốt lên, khách hàng trả nợ, hàng cũ đã bán hết; hoặc dự phòng chưa theo kịp rủi ro. Tín hiệu đáng chú ý là phải thu quá hạn tăng nhưng dự phòng không tăng, hoặc hoàn nhập dự phòng chiếm phần lớn mức tăng lợi nhuận trong năm.
Ví dụ: Năm 2027, nếu XJ bán hết lô điều hòa cũ với giá tốt hơn ước tính và dự phòng hàng tồn kho cần có giảm từ 24 xuống 10 tỷ đồng, XJ hoàn nhập 14 tỷ đồng, ghi giảm giá vốn năm 2027. Lợi nhuận năm 2027 cao hơn 14 tỷ đồng, nhưng đó là phần chi phí đã ghi trước ở năm 2026, không phải hiệu quả kinh doanh mới.
6. Hạn chế và lưu ý khi phân tích dự phòng
Dự phòng là một trong những khoản mục dựa nhiều nhất vào ước tính của ban lãnh đạo, nên người phân tích cần đọc nó cùng thuyết minh và nhiều kỳ liên tiếp.
6.1. Dự phòng là ước tính, có thể dùng để điều chỉnh lợi nhuận giữa các kỳ
Giá bán ước tính của hàng tồn kho và tỷ lệ tổn thất của khoản phải thu đều do doanh nghiệp tự xác định. Trích nhiều ở năm này rồi hoàn nhập ở năm sau làm lợi nhuận hai năm thay đổi, dù tổng lợi nhuận cả giai đoạn không đổi. VAS 02 đoạn 20 yêu cầu ước tính dựa trên bằng chứng tin cậy tại thời điểm ước tính, và đây là nhóm ước tính kiểm toán viên thường xem xét kỹ khi kiểm toán báo cáo năm.
6.2. Dự phòng làm thay đổi các chỉ số hoạt động
Hàng tồn kho và phải thu trên báo cáo là số đã trừ dự phòng, nên trích thêm dự phòng làm vòng quay tăng và số ngày giảm mà hàng không bán nhanh hơn, khách không trả nhanh hơn. Cách loại tác động này được trình bày trong bài Vòng quay hàng tồn kho là gì? và Vòng quay khoản phải thu và số ngày thu tiền (DSO).
6.3. Dự phòng của ngân hàng là khung riêng
Dự phòng rủi ro tín dụng của ngân hàng thương mại được tính theo phân loại nợ và quy định riêng cho ngành ngân hàng, không theo các mức trích của doanh nghiệp sản xuất, thương mại. Cách đọc dự phòng của ngân hàng có trong bài Tỷ lệ bao phủ nợ xấu là gì?
7. Câu hỏi thường gặp
Hoàn nhập dự phòng là gì?
Hoàn nhập dự phòng là ghi giảm số dư dự phòng khi số cần có ở cuối kỳ thấp hơn số đã lập, đồng thời ghi giảm chi phí tương ứng (giá vốn với hàng tồn kho theo VAS 02; với phải thu, thường là chi phí quản lý doanh nghiệp). IAS 2 đoạn 33 giới hạn số hoàn nhập không vượt quá số đã ghi giảm trước đó, nên hàng tồn kho sau hoàn nhập không thể cao hơn giá gốc.
Xóa nợ khó đòi khác lập dự phòng thế nào?
Lập dự phòng là ước tính phần có thể mất, khoản phải thu vẫn còn trên sổ. Xóa nợ là loại hẳn khoản phải thu khỏi sổ khi xác định không thể thu hồi; phần đã lập dự phòng được dùng để bù, phần chưa lập ghi vào chi phí.
Kết luận
Dự phòng là cách kế toán ghi nhận trước phần giá trị có thể mất của tài sản, không phải khoản tiền để dành. Dự phòng giảm giá hàng tồn kho được tính theo từng mặt hàng khi giá trị thuần có thể thực hiện được thấp hơn giá gốc; dự phòng phải thu khó đòi được tính theo tuổi nợ quá hạn hoặc theo tổn thất tín dụng dự kiến. Khi phân tích, người đọc nên tách phần trích lập và hoàn nhập khỏi lợi nhuận để thấy kết quả kinh doanh thực của từng kỳ.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 02 "Hàng tồn kho" (Quyết định 149/2001/QĐ-BTC): https://cdn.thuvienphapluat.vn//uploads/Hoidapphapluat/2024/TTTT/240912/vas2.doc
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 18 "Các khoản dự phòng, tài sản và nợ tiềm tàng" (Quyết định 100/2005/QĐ-BTC): https://moit.gov.vn/upload/2005517/20210623/QD%20100-2005-BTC.doc
- IFRS Foundation, IAS 37 Provisions, Contingent Liabilities and Contingent Assets: https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias37.html
- IFRS Foundation, IAS 2 Inventories: https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias2.html
- IFRS Foundation, IFRS 9 Financial Instruments: https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs9.html
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp: https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- KPMG Việt Nam, Những thay đổi chính trong chế độ kế toán doanh nghiệp Việt Nam - Thông tư số 99/2025/TT-BTC (11/2025): https://assets.kpmg.com/content/dam/kpmg/vn/pdf/2025/11/circular-99-vi.pdf
- MISA AMIS, Tài khoản 229 theo Thông tư 99/2025/TT-BTC: https://amis.misa.vn/254765/tai-khoan-229-theo-thong-tu-99-2025/
Đọc tiếp: Thuyết minh báo cáo tài chính là gì? Đọc phần nào trước?