Giá trị nội tại là gì? Cách ước tính, ví dụ và khác gì giá thị trường
Giá trị nội tại (intrinsic value) của một cổ phiếu là giá trị ước tính từ khả năng tạo tiền của doanh nghiệp trong tương lai, quy về thời điểm hiện tại. Đây là con số người phân tích tự tính ra, khác với giá thị trường là con số người mua và người bán đã giao dịch. Hiểu đúng khái niệm này giúp người đọc biết vì sao hai báo cáo phân tích về cùng một cổ phiếu có thể đưa ra hai mức giá trị khác nhau, và vì sao giá trị nội tại không phải là "giá đúng" của cổ phiếu.
1. Giá trị nội tại là gì?
Giá trị nội tại là giá trị của một tài sản xét theo các đặc điểm kinh tế của chính nó, chủ yếu là dòng tiền tài sản tạo ra và rủi ro của dòng tiền đó. Chương trình CFA định nghĩa giá trị nội tại là "giá trị của tài sản khi có hiểu biết đầy đủ, mang tính giả định, về các đặc điểm đầu tư của tài sản" (nguyên văn: its value given a hypothetically complete understanding of the asset's investment characteristics).
Chữ "giả định" trong định nghĩa là điểm cần chú ý. Trong thực tế, người phân tích chỉ biết một phần tương lai của doanh nghiệp, nên mọi con số giá trị nội tại được công bố đều là ước tính. Warren Buffett, trong Sổ tay chủ sở hữu (Owner's Manual) gửi cổ đông Berkshire Hathaway, định nghĩa giá trị nội tại là "giá trị chiết khấu của lượng tiền có thể rút ra từ một doanh nghiệp trong suốt thời gian hoạt động còn lại của nó" (nguyên văn: the discounted value of the cash that can be taken out of a business during its remaining life). Ông viết thêm rằng hai người cùng xem một bộ dữ kiện gần như chắc chắn sẽ ra hai con số ít nhiều khác nhau.
Giá trị nội tại thường được hiểu theo giả định doanh nghiệp tiếp tục hoạt động (going concern). Nếu doanh nghiệp giải thể và bán lẻ từng tài sản, con số tương ứng là giá trị thanh lý (liquidation value), thường thấp hơn nhiều với doanh nghiệp đang tạo ra lợi nhuận.
Trên báo chí tiếng Việt, giá trị nội tại hay được gọi là "giá trị thực" hoặc "giá trị hợp lý" của cổ phiếu. Cách gọi "giá trị thực" dễ gây hiểu nhầm rằng có một con số khách quan và duy nhất, trong khi đây là kết quả của một bộ giả định.
2. Giá trị nội tại khác giá thị trường, giá trị sổ sách và mệnh giá thế nào?
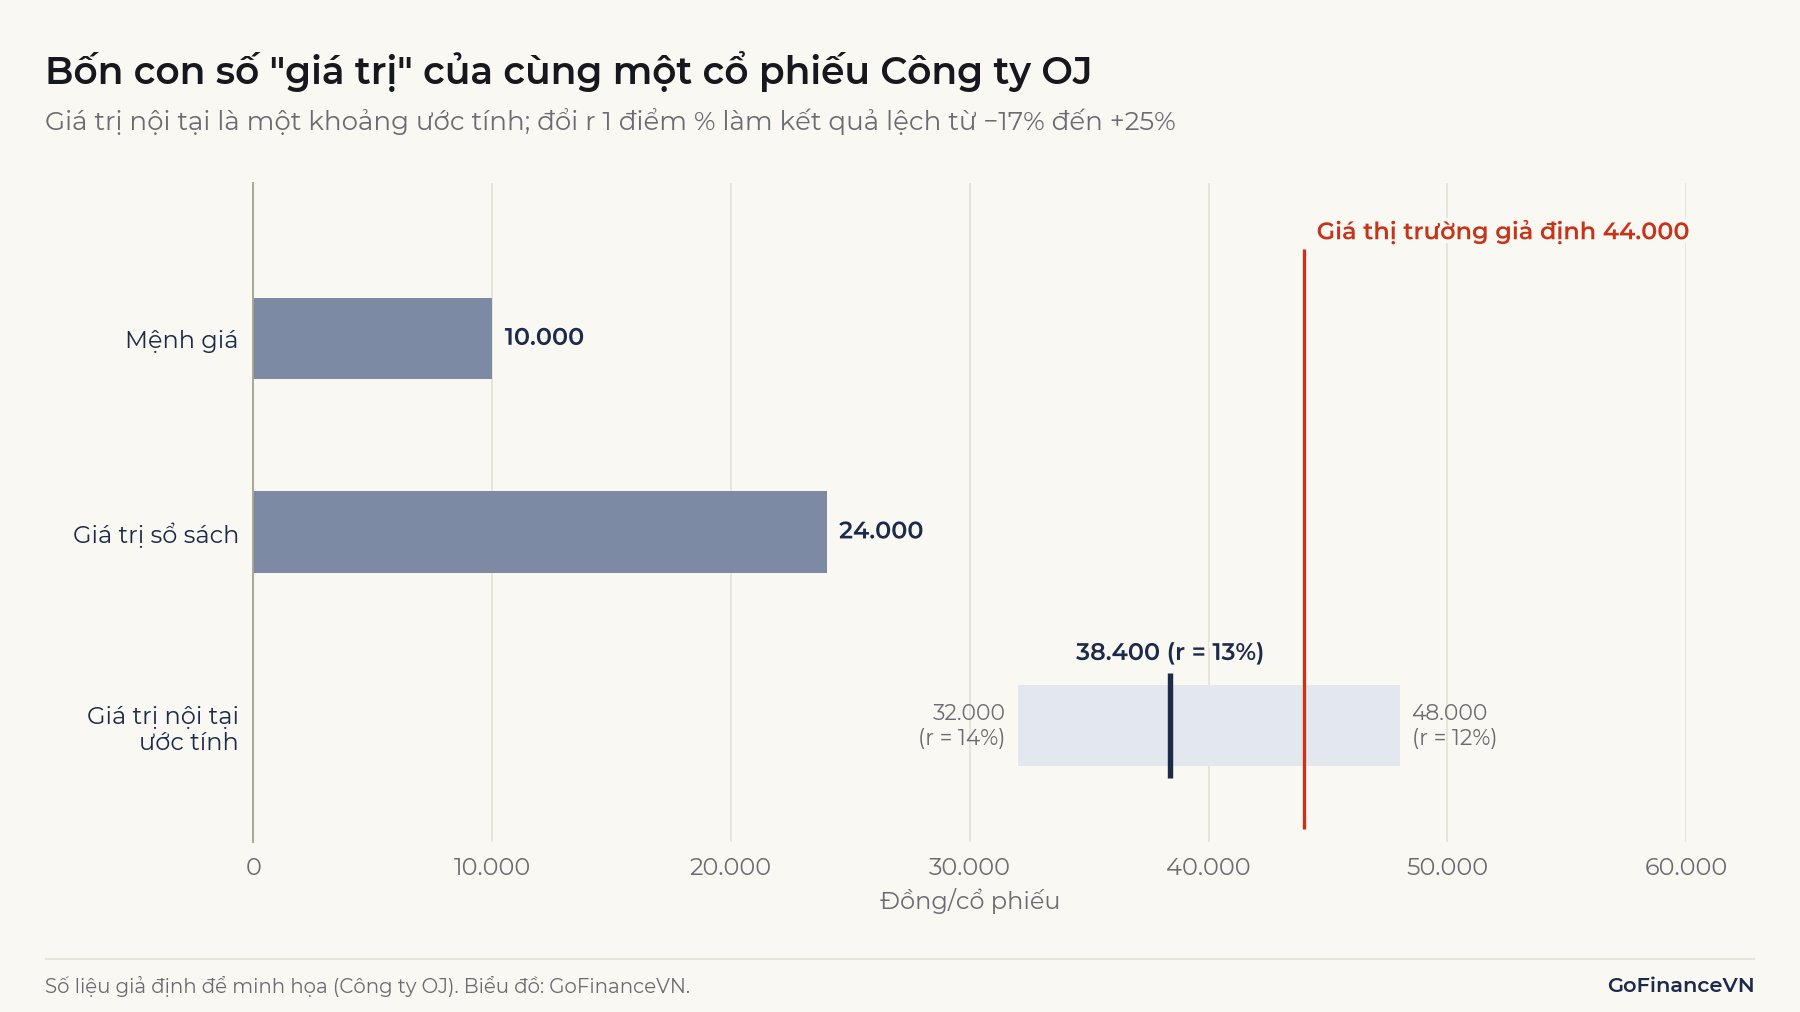
Bốn con số này trả lời bốn câu hỏi khác nhau, và chỉ giá trị nội tại là con số người phân tích phải tự ước tính. Nhầm lẫn giữa chúng là lỗi thường gặp trong các bài viết về định giá.
| Khái niệm | Trả lời câu hỏi | Ai xác định | Nguồn số liệu |
|---|---|---|---|
| Mệnh giá | Giá trị danh nghĩa ghi trên cổ phiếu khi phát hành | Doanh nghiệp, theo điều lệ | Điều lệ, giấy chứng nhận cổ phiếu |
| Giá trị sổ sách | Vốn chủ sở hữu trên sổ kế toán, chia cho số cổ phiếu | Kế toán, theo chuẩn mực | Báo cáo tình hình tài chính |
| Giá thị trường | Giá người mua và người bán vừa giao dịch | Thị trường | Bảng giá giao dịch |
| Giá trị nội tại | Dòng tiền tương lai của doanh nghiệp đáng giá bao nhiêu hôm nay | Người phân tích | Mô hình định giá và giả định |
Giá trị sổ sách chủ yếu phản ánh số vốn đã bỏ vào và lợi nhuận đã giữ lại, ghi theo giá gốc. Giá trị nội tại nhìn về phía trước: doanh nghiệp sẽ tạo ra bao nhiêu tiền từ số vốn đó. Buffett nêu ví dụ chính Berkshire Hathaway năm 1964: giá trị sổ sách mỗi cổ phiếu là 19,46 USD, nhưng con số này "cao hơn đáng kể" giá trị nội tại, vì toàn bộ tài sản nằm trong một mảng dệt may có lợi nhuận kém. Nhiều năm sau, tình hình đảo ngược: giá trị sổ sách lại thấp hơn nhiều so với giá trị nội tại.
Giá trị nội tại cũng khác giá trị hợp lý (fair value) theo nghĩa kế toán. Chuẩn mực IFRS 13 định nghĩa giá trị hợp lý là "giá sẽ nhận được khi bán một tài sản hoặc phải trả để chuyển giao một khoản nợ trong một giao dịch có tổ chức giữa các bên tham gia thị trường tại ngày đo lường" (nguyên văn: the price that would be received to sell an asset ... at the measurement date). Giá trị hợp lý kế toán là một mức giá thị trường (giá thoát ra), còn giá trị nội tại là ước tính riêng của người phân tích, có thể khác giá thị trường.
3. Cách tính giá trị nội tại của cổ phiếu
Giá trị nội tại được tính bằng tổng giá trị hiện tại của các dòng tiền kỳ vọng mà tài sản mang lại cho người nắm giữ, chiết khấu theo một suất sinh lời phản ánh rủi ro của dòng tiền đó:
Trong đó:
- : giá trị nội tại tại thời điểm hiện tại.
- : dòng tiền kỳ vọng ở cuối năm .
- : suất chiết khấu, tức lợi suất mà người cấp vốn đòi hỏi với mức rủi ro tương ứng (%/năm).
Giáo sư Aswath Damodaran (NYU Stern) tóm tắt: với tài sản tạo ra dòng tiền, giá trị nội tại phụ thuộc vào "quy mô của dòng tiền kỳ vọng trong suốt vòng đời tài sản và mức độ không chắc chắn về việc nhận được dòng tiền đó" (nguyên văn: the magnitude of the expected cash flows on the asset over its lifetime and the uncertainty about receiving those cash flows). Mọi mô hình định giá nội tại chỉ khác nhau ở cách chọn dòng tiền:
| Mô hình | Dòng tiền được chiết khấu | Suất chiết khấu | Kết quả trực tiếp |
|---|---|---|---|
| Chiết khấu cổ tức (DDM) | Cổ tức | Chi phí vốn chủ sở hữu | Giá trị vốn chủ sở hữu |
| FCFE | Dòng tiền tự do cho cổ đông | Chi phí vốn chủ sở hữu | Giá trị vốn chủ sở hữu |
| FCFF | Dòng tiền tự do cho doanh nghiệp | WACC | Giá trị doanh nghiệp, trừ nợ ròng ra vốn chủ |
| Thu nhập thặng dư | Phần lợi nhuận vượt chi phí vốn chủ sở hữu | Chi phí vốn chủ sở hữu | Giá trị sổ sách cộng giá trị thặng dư |
Cách dựng từng mô hình được trình bày trong các bài DCF là gì? và DDM là gì?. Chi phí vốn chủ sở hữu thường được ước tính bằng mô hình CAPM, xem bài CAPM là gì?
Lưu ý: Nhân EPS với P/E trung bình ngành không cho ra giá trị nội tại theo đúng nghĩa. Đó là định giá tương đối (relative valuation): kết quả phụ thuộc vào mức giá thị trường đang trả cho các doanh nghiệp tương tự. Nếu cả ngành đang được định giá cao, kết quả cũng cao theo. Damodaran gọi cách làm này là pricing (định giá theo mặt bằng giá thị trường) để phân biệt với valuing (định giá nội tại).
Bội số vẫn hữu ích để kiểm tra chéo, như trình bày trong bài P/E là gì?. Điểm cần nhớ là hai cách trả lời hai câu hỏi khác nhau: "doanh nghiệp đáng giá bao nhiêu" và "thị trường đang trả bao nhiêu cho doanh nghiệp tương tự".
4. Ví dụ ước tính giá trị nội tại Công ty OJ
Ví dụ dưới đây dùng Công ty OJ, một doanh nghiệp giả định, để cho thấy giá trị nội tại liên hệ với giá trị sổ sách thế nào. Đơn vị: đồng/cổ phiếu.
| Giả định | Giá trị |
|---|---|
| Giá trị sổ sách mỗi cổ phiếu đầu năm () | 24.000 đồng |
| ROE dài hạn | 16%/năm |
| Tỷ lệ chi trả cổ tức | 50% lợi nhuận |
| Chi phí vốn chủ sở hữu () | 13%/năm |
| Tăng trưởng dài hạn ( = ROE × tỷ lệ giữ lại) | 16% × 50% = 8%/năm |
Bước 1: lợi nhuận và cổ tức năm tới. Lợi nhuận mỗi cổ phiếu là 16% × 24.000 = 3.840 đồng; cổ tức là 50% × 3.840 = 1.920 đồng.
Bước 2: tính theo mô hình chiết khấu cổ tức tăng trưởng đều (Gordon):
Bước 3: kiểm tra bằng mô hình thu nhập thặng dư. Mỗi năm, doanh nghiệp tạo ra lợi nhuận vượt mức cổ đông đòi hỏi là (16% − 13%) × 24.000 = 720 đồng trên mỗi cổ phiếu. Phần thặng dư này tăng 8% mỗi năm, nên giá trị hiện tại của nó là 720 / (13% − 8%) = 14.400 đồng.
Hai mô hình cho cùng một kết quả vì dùng cùng một bộ giả định. Giá trị nội tại vượt giá trị sổ sách 14.400 đồng chỉ vì ROE cao hơn chi phí vốn chủ sở hữu. Nếu ROE dài hạn chỉ bằng 13%, phần thặng dư bằng 0 và giá trị nội tại đúng bằng giá trị sổ sách 24.000 đồng. Nếu ROE là 10%, giá trị nội tại giảm còn 15.000 đồng, thấp hơn giá trị sổ sách: phần lợi nhuận giữ lại để mở rộng sinh lời thấp hơn mức cổ đông đòi hỏi, nên tăng trưởng làm giảm giá trị thay vì tạo thêm giá trị.
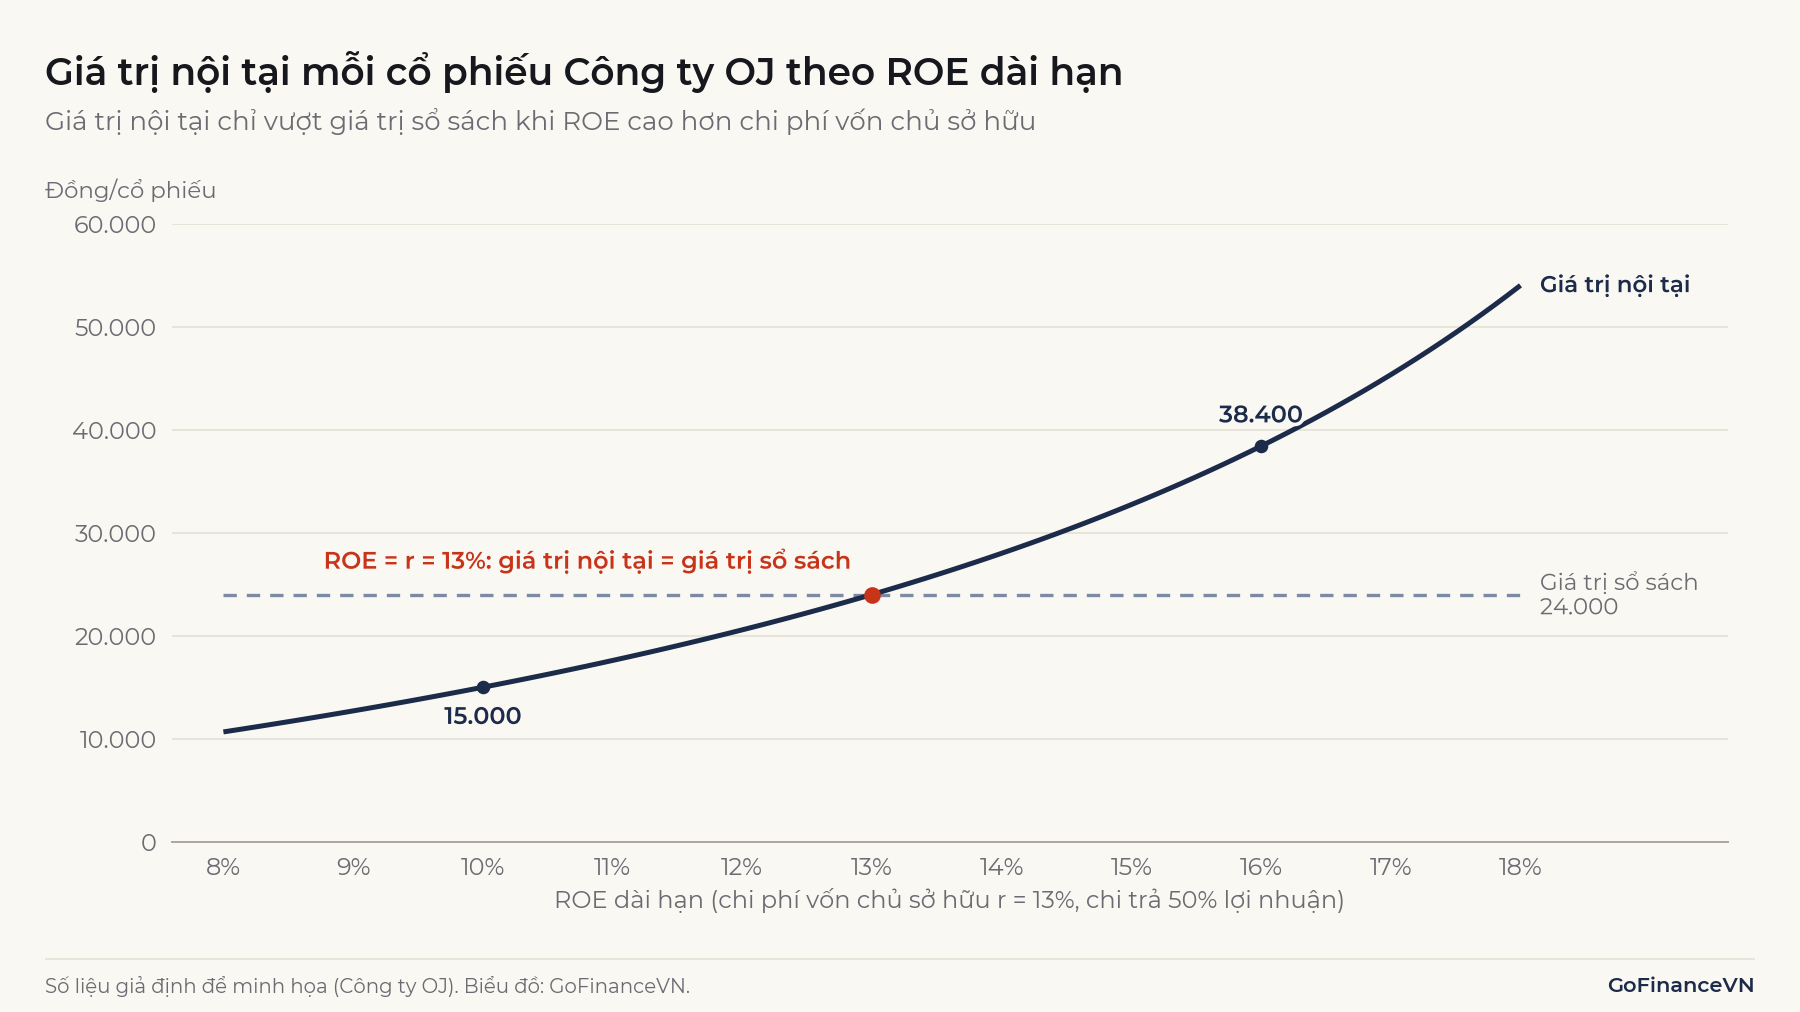
Kết quả này giải thích vì sao tỷ số giá trên giá trị sổ sách hợp lý phụ thuộc vào chênh lệch giữa ROE và chi phí vốn, nội dung được trình bày trong bài P/B là gì?. Khái niệm lợi nhuận vượt chi phí vốn cũng là nền tảng của chỉ tiêu giá trị kinh tế gia tăng.
Cách đo lợi nhuận vượt chi phí vốn ở cấp doanh nghiệp được trình bày trong bài EVA là gì?
5. Giá trị nội tại cao hơn hay thấp hơn giá thị trường nói lên điều gì?
Chênh lệch giữa giá trị nội tại ước tính và giá thị trường cho biết người phân tích đang giả định khác với mức kỳ vọng mà giá thị trường hàm chứa. Chênh lệch đó có thể đến từ hai nguồn: thị trường định giá sai, hoặc chính ước tính của người phân tích sai.
Giả sử cổ phiếu Công ty OJ đang giao dịch ở 44.000 đồng, cao hơn giá trị nội tại cơ sở 38.400 đồng khoảng 14,6%. Có hai cách đọc:
- Thị trường có thể đang lạc quan quá mức, trả giá cao hơn mức dòng tiền tương lai biện minh được.
- Hoặc thị trường đang kỳ vọng doanh nghiệp tốt hơn giả định của người phân tích. Giữ nguyên chi phí vốn 13%, mức giá 44.000 đồng tương ứng với ROE dài hạn khoảng 16,8%, chỉ cao hơn giả định 16% chưa đến 1 điểm phần trăm. Giữ nguyên ROE 16%, giá 44.000 đồng tương ứng với chi phí vốn chủ sở hữu khoảng 12,4%.
Cách tính ngược này (reverse valuation) thường hữu ích hơn so sánh trực tiếp hai con số. Thay vì hỏi "giá đang cao hay thấp", người phân tích hỏi "giá hiện tại đang ngầm giả định điều gì, và giả định đó có hợp lý không".
Ghi nhớ: Giá trị nội tại cao hơn giá thị trường không có nghĩa giá sẽ tăng, và thấp hơn không có nghĩa giá sẽ giảm. Đó chỉ là kết quả so sánh giữa hai bộ kỳ vọng.
Một chênh lệch chỉ đáng chú ý khi lớn hơn biên độ sai số của chính mô hình. Nguyên tắc biên an toàn (margin of safety) của Benjamin Graham và David Dodd xuất phát từ ý này, và được minh họa bằng số trong bài Phân tích cơ bản là gì?. Trong báo cáo phân tích, giá trị nội tại thường là cơ sở để tính giá mục tiêu, nhưng hai khái niệm không hoàn toàn trùng nhau.
Khác biệt giữa giá trị nội tại và giá mục tiêu trong báo cáo phân tích được giải thích trong bài Giá mục tiêu là gì?
6. Hạn chế và lưu ý khi dùng giá trị nội tại
Giá trị nội tại là khái niệm nền tảng của định giá, nhưng con số cụ thể chỉ đáng tin bằng các giả định tạo ra nó.
6.1. Rất nhạy với suất chiết khấu và tăng trưởng
Trong ví dụ Công ty OJ, chỉ cần chi phí vốn chủ sở hữu đổi từ 13% sang 12% hoặc 14%, giá trị nội tại đổi thành 48.000 đồng (+25%) hoặc 32.000 đồng (−17%). Khi tốc độ tăng trưởng càng gần , mẫu số càng nhỏ và kết quả càng biến động mạnh. Vì vậy, giá trị nội tại nên được trình bày thành một khoảng, kèm bảng giả định.
6.2. Thay đổi theo thời gian
Giá trị nội tại không phải con số cố định. Buffett lưu ý rằng ước tính này phải được điều chỉnh khi lãi suất thay đổi hoặc khi dự báo dòng tiền được sửa lại. Một báo cáo định giá lập cách đây một năm có thể dựa trên mức lãi suất và kết quả kinh doanh đã không còn đúng.
6.3. Không áp dụng tốt cho tài sản không tạo ra dòng tiền
Định nghĩa dựa trên dòng tiền đòi hỏi tài sản mang lại tiền cho người nắm giữ. Vàng, tác phẩm nghệ thuật hay tiền mã hóa không trả tiền cho người nắm giữ, nên công thức chiết khấu dòng tiền ở mục 3 không có dữ liệu đầu vào; giá của chúng thường được phân tích qua cung cầu, chi phí sản xuất hoặc mức độ sử dụng. Doanh nghiệp khởi nghiệp chưa có lợi nhuận cũng khó định giá nội tại vì dòng tiền xa và rất bất định.
6.4. Giá trị nội tại của quyền chọn là khái niệm khác
Trong thị trường phái sinh, giá trị nội tại của quyền chọn có nghĩa hẹp hơn nhiều: giá trị nếu thực hiện quyền ngay lúc này, ví dụ với quyền chọn mua, trong đó là giá tài sản cơ sở và là giá thực hiện. Khái niệm này không liên quan đến chiết khấu dòng tiền. Khi đọc tài liệu, cần xác định đang nói về cổ phiếu hay quyền chọn; khái niệm thứ hai được giải thích trong bài Quyền chọn là gì?
7. Câu hỏi thường gặp
Giá trị nội tại có phải là giá trị thực của cổ phiếu không?
Không hẳn. Giá trị nội tại là ước tính về giá trị thực, phụ thuộc vào giả định của người tính. Hai người phân tích cùng một doanh nghiệp, dùng cùng một mô hình, có thể ra hai con số khác nhau chỉ vì chọn chi phí vốn hoặc ROE dài hạn khác nhau.
Công thức Graham tính giá trị nội tại là gì?
Benjamin Graham đưa ra một công thức kinh nghiệm cho cổ phiếu tăng trưởng: , trong đó 8,5 là hệ số P/E ông cho là phù hợp với doanh nghiệp không tăng trưởng và là tốc độ tăng trưởng lợi nhuận kỳ vọng trong 7-10 năm tới (tính bằng số, ví dụ 8 cho 8%). Với Công ty OJ, công thức cho 3.840 × (8,5 + 16) = 94.080 đồng, gần gấp 2,5 lần kết quả 38.400 đồng ở mục 4. Lý do là công thức không chứa chi phí vốn hay lãi suất, và các hệ số được Graham đặt ra cho thị trường Mỹ thập niên 1960, nên chỉ nên xem như một phép thử nhanh, không thay được mô hình chiết khấu dòng tiền. Ví dụ trên dùng tạm = 8% của mục 4 để so sánh, dù hai con số không cùng kỳ hạn.
Giá trị nội tại dùng để làm gì?
Giá trị nội tại được dùng để so sánh với giá thị trường khi phân tích cổ phiếu, để đàm phán giá trong mua bán sáp nhập, và để thẩm định giá doanh nghiệp. Các phương pháp định giá và trường hợp áp dụng được so sánh trong bài Định giá doanh nghiệp là gì?. Với nhà đầu tư cá nhân, lợi ích lớn nhất của khái niệm này là buộc người đọc báo cáo phải hỏi con số được tính từ giả định nào, chẳng hạn ROE dài hạn, như trình bày trong bài ROE là gì?
Kết luận
Giá trị nội tại là giá trị hiện tại của dòng tiền mà một tài sản dự kiến tạo ra, chiết khấu theo rủi ro của dòng tiền đó. Con số này khác giá thị trường, giá trị sổ sách và mệnh giá, và luôn là một ước tính phụ thuộc vào giả định về tăng trưởng, khả năng sinh lời và chi phí vốn. Trong mô hình thu nhập thặng dư, giá trị nội tại của cổ phiếu chỉ vượt giá trị sổ sách khi doanh nghiệp được kỳ vọng tạo ra ROE cao hơn chi phí vốn chủ sở hữu.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Equity Valuation: Applications and Processes (refresher reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/equity-valuation-applications-and-processes
- Warren Buffett, Berkshire Hathaway Owner's Manual (mục Intrinsic Value): https://www.berkshirehathaway.com/ownman.pdf
- Aswath Damodaran, Price and value: what's your game? (bài trình bày, NYU Stern, 2014): https://pages.stern.nyu.edu/~adamodar/pdfiles/country/valueversuspriceShort2017.pdf
- IFRS Foundation, IFRS 13 Fair Value Measurement: https://www.ifrs.org/issued-standards/list-of-standards/ifrs-13-fair-value-measurement/
- Benjamin Graham, The Intelligent Investor (bản sửa đổi 1973), chương 11
Đọc tiếp: DCF là gì? Công thức, ví dụ định giá và DCF dùng để làm gì