Giá mục tiêu là gì? Cách xác định, ví dụ và cách đọc trong báo cáo phân tích
Giá mục tiêu (target price, price target) là mức giá mà chuyên viên phân tích ước tính một cổ phiếu sẽ đạt tới sau một khoảng thời gian xác định, thường là 12 tháng. Con số này được suy ra từ dự phóng tài chính và mô hình định giá, nên thay đổi khi giả định thay đổi. Hiểu cách xây dựng giá mục tiêu giúp người đọc báo cáo phân tích biết con số dựa trên điều gì và mức độ tin cậy của nó đến đâu.
1. Giá mục tiêu là gì?
Giá mục tiêu là dự báo giá cổ phiếu tại một thời điểm tương lai xác định, do chuyên viên phân tích công bố trong báo cáo. Trong mẫu 1.126 báo cáo mà Asquith, Mikhail và Au nghiên cứu, giá mục tiêu được nêu dưới dạng một con số hoặc một khoảng mà giá cổ phiếu dự kiến đạt được, phần lớn với khung 12 tháng. Giới đầu tư Việt Nam còn gọi tắt là "target".
Giá mục tiêu khác với giá thị trường và giá trị nội tại ở mốc thời gian và bản chất của con số.
| Khái niệm | Mốc thời gian | Bản chất |
|---|---|---|
| Giá thị trường | Hiện tại | Giá giao dịch thực tế |
| Giá trị nội tại | Hiện tại | Ước tính giá trị dựa trên đặc điểm của tài sản |
| Giá mục tiêu | Tương lai, thường sau 12 tháng | Dự báo giá giao dịch tại mốc đó |
Trong thực hành, giá mục tiêu thường được công bố trong báo cáo phân tích của công ty chứng khoán, đi kèm một khuyến nghị như mua, nắm giữ hoặc bán.
Trên các diễn đàn, "target" đôi khi chỉ mức giá một cá nhân tự đặt, hoặc mức suy ra từ đồ thị. Những con số đó không đi qua mô hình định giá và không thuộc phạm vi bài này.
2. Cách xác định giá mục tiêu
Giá mục tiêu thường được xác định bằng một hoặc nhiều mô hình định giá, rồi quy về thời điểm 12 tháng sau. Chương trình CFA chia mô hình định giá cổ phiếu thành ba nhóm: mô hình giá trị hiện tại, mô hình bội số và mô hình dựa trên tài sản.
2.1. Từ giá trị hôm nay đến giá sau 12 tháng
Mô hình chiết khấu dòng tiền (DCF – Discounted Cash Flow) cho giá trị tại thời điểm hiện tại, trong khi giá mục tiêu nói về giá sau 12 tháng. Muốn chuyển đổi, người lập mô hình đưa giá trị hiện tại tới mốc tương lai bằng chi phí vốn chủ sở hữu, rồi trừ cổ tức sẽ trả trong kỳ:
Trong đó:
- : giá mục tiêu sau 12 tháng (đồng/cổ phiếu).
- : giá trị vốn chủ sở hữu trên mỗi cổ phiếu hôm nay.
- : chi phí vốn chủ sở hữu, tức lợi suất yêu cầu (%/năm).
- : cổ tức tiền mặt mỗi cổ phiếu trong 12 tháng.
Công thức này là mô hình chiết khấu cổ tức một kỳ được viết lại theo . Giả định đơn giản hóa là cổ tức nhận vào cuối kỳ. Không phải báo cáo nào cũng thực hiện bước này, và không phải báo cáo nào cũng dùng khung 12 tháng: trong mẫu của Asquith và cộng sự, phần lớn nhưng không phải tất cả chuyên viên ghi khung 12 tháng. Vì vậy cần đọc phần phương pháp để biết con số đang ở mốc nào.
2.2. Giá mục tiêu theo bội số
Phương pháp bội số nhân một hệ số mục tiêu với chỉ tiêu dự phóng của giai đoạn sau mốc mục tiêu. Với P/E:
Với EV/EBITDA, phải trừ nợ ròng tại mốc mục tiêu rồi chia cho số cổ phiếu:
Trong đó , là bội số mục tiêu; là lợi nhuận trên mỗi cổ phiếu (EPS – Earnings Per Share) dự phóng và là lợi nhuận trước lãi vay, thuế và khấu hao (EBITDA – Earnings Before Interest, Taxes, Depreciation and Amortization) dự phóng, cả hai cho 12 tháng kế tiếp sau mốc mục tiêu; là nợ ròng tại mốc mục tiêu; là số cổ phiếu lưu hành. Bội số mục tiêu là một giả định, thường dựa trên bội số lịch sử của công ty hoặc các công ty cùng ngành.
Lựa chọn bội số phụ thuộc vào ngành. Ngân hàng và công ty tài chính thường được định giá bằng P/B do EBITDA ít ý nghĩa với các doanh nghiệp này.
Xem thêm: P/B là gì?
2.3. Kết hợp nhiều phương pháp
Khi dùng nhiều phương pháp, giá mục tiêu thường là bình quân gia quyền của các kết quả. Trọng số do người phân tích chọn và là một phán đoán, không phải kết quả tính toán.
3. Ví dụ tính giá mục tiêu kết hợp DCF và bội số
Ví dụ sau xác định giá mục tiêu 12 tháng cho Công ty GT, một doanh nghiệp giả định, tại ngày 31/12/2026. Mốc mục tiêu là 31/12/2027.
| Giả định | Giá trị |
|---|---|
| Giá thị trường hiện tại | 40.000 đồng/cổ phiếu |
| Số cổ phiếu lưu hành | 200 triệu |
| Dòng tiền tự do cho doanh nghiệp (FCFF – Free Cash Flow to the Firm) 2027 đến 2031 | 720; 780; 850; 910; 960 tỷ đồng |
| Chi phí vốn bình quân gia quyền (WACC – Weighted Average Cost of Capital) / tăng trưởng dài hạn | 12,5%/năm / 4%/năm |
| Chi phí vốn chủ sở hữu | 13%/năm |
| Nợ ròng cuối 2026 | 1.000 tỷ đồng |
| Lãi suất vay / thuế suất | 10%/năm / 20% |
| Cổ tức tiền mặt năm 2027 | 2.000 đồng/cổ phiếu (400 tỷ đồng) |
| EBITDA năm 2028 | 1.500 tỷ đồng |
| Lợi nhuận sau thuế năm 2028 | 819,2 tỷ đồng (EPS 4.096 đồng) |
| Bội số mục tiêu | P/E 11 lần; EV/EBITDA 7 lần |
3.1. Bước 1: định giá bằng DCF
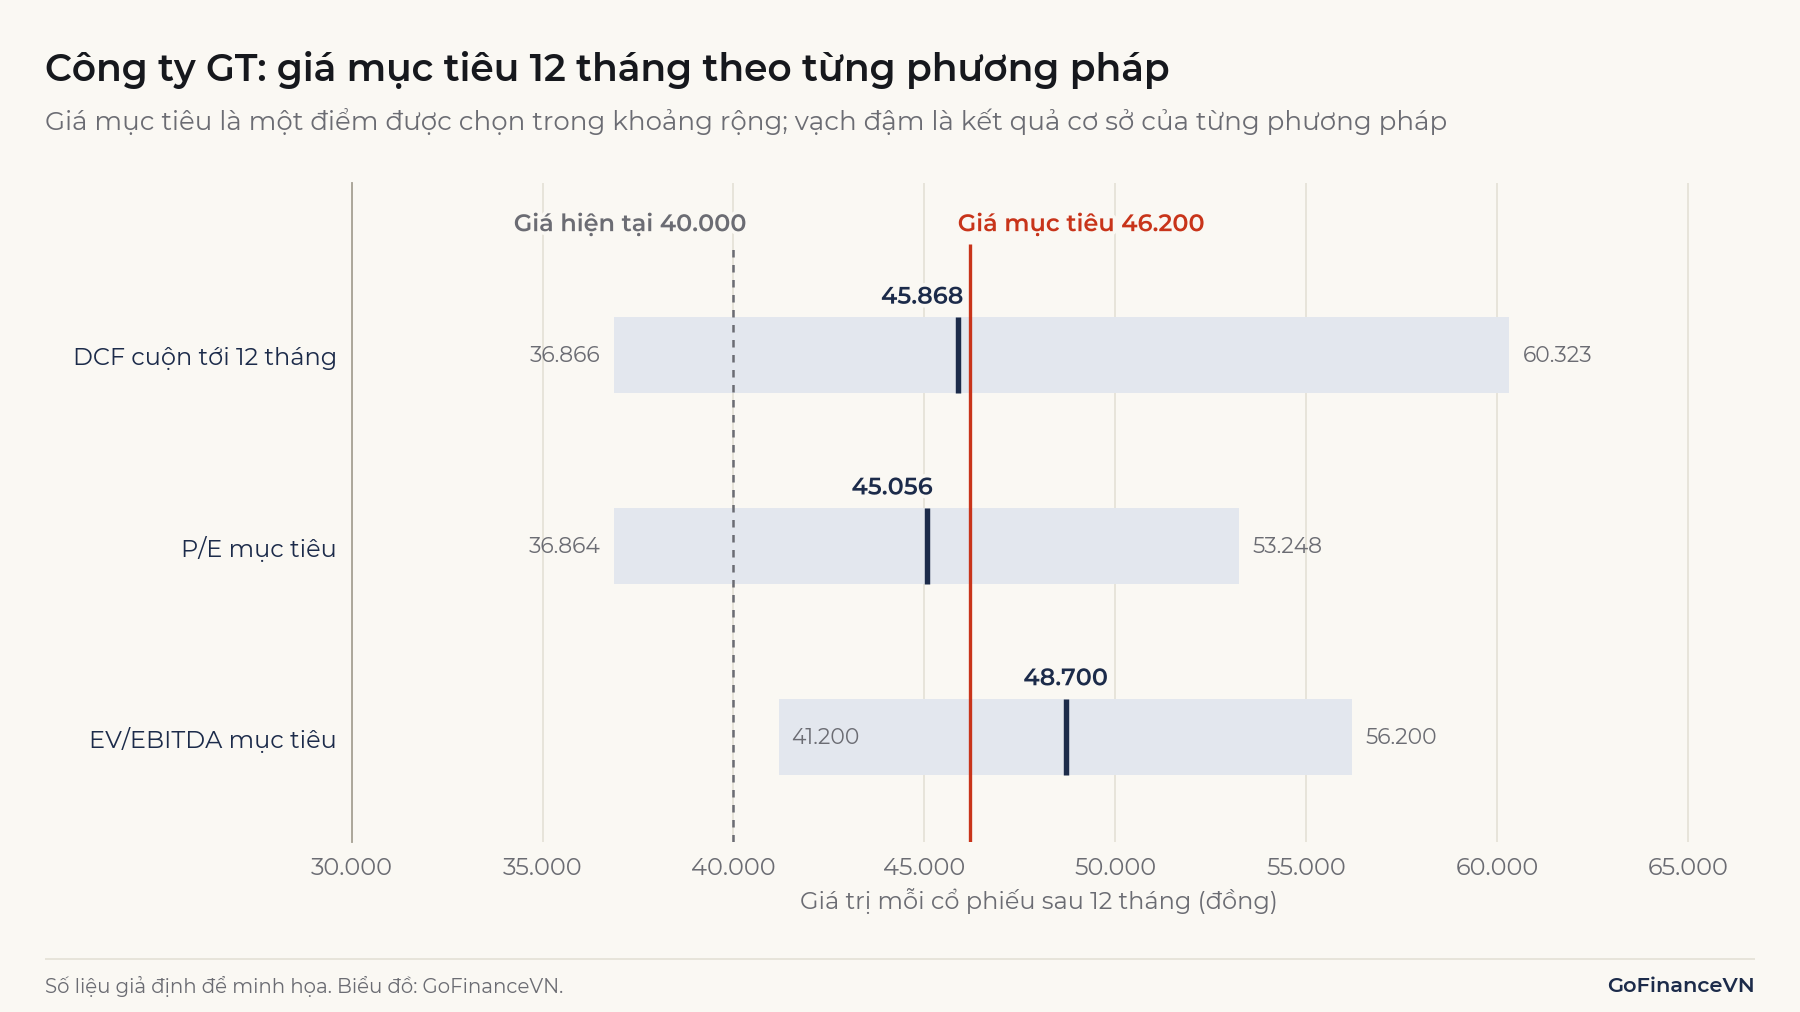
Giá trị hiện tại của FCFF năm 2027 đến 2031 là 2.954,1 tỷ đồng. Giá trị cuối kỳ là tỷ đồng, chiết khấu về hiện tại còn 6.518,1 tỷ đồng. Giá trị doanh nghiệp là 9.472,2 tỷ đồng; trừ nợ ròng còn 8.472,2 tỷ đồng, tương ứng 42.361 đồng/cổ phiếu. Đưa tới mốc 12 tháng: đồng.
3.2. Bước 2: định giá theo P/E
Giá mục tiêu theo P/E là đồng.
3.3. Bước 3: định giá theo EV/EBITDA
Nợ ròng cuối 2027 là tỷ đồng, gồm FCFF, lãi vay sau thuế và cổ tức trả trong năm; 80 tỷ đồng là lãi vay sau thuế (). Giá trị mỗi cổ phiếu là nghìn đồng, tức 48.700 đồng.
3.4. Bước 4: tính bình quân gia quyền
Giá mục tiêu là tổng kết quả của ba phương pháp nhân với trọng số tương ứng.
| Phương pháp | Kết quả (đồng) | Trọng số | Đóng góp (đồng) |
|---|---|---|---|
| DCF | 45.868 | 50% | 22.934 |
| P/E | 45.056 | 30% | 13.517 |
| EV/EBITDA | 48.700 | 20% | 9.740 |
| Giá mục tiêu | 46.191, làm tròn 46.200 |
4. Tổng lợi suất kỳ vọng và cách diễn giải
Tổng lợi suất kỳ vọng gồm phần chênh lệch giá và phần cổ tức nhận trong kỳ:
Với Công ty GT, , gồm 15,5% từ chênh lệch giá và 5% từ cổ tức. Nếu chỉ nhìn chênh lệch giá, người đọc sẽ bỏ sót phần cổ tức, và khi so sánh một cổ phiếu trả cổ tức cao với một cổ phiếu không trả cổ tức sẽ dễ kết luận sai.
Lợi suất kỳ vọng cần được so với lợi suất yêu cầu, ở đây là 13%. Nếu giá hiện tại đã bằng giá trị hợp lý, giá sau 12 tháng dự kiến vẫn là đồng, cao hơn giá hiện tại 8%.
Lưu ý: Giá mục tiêu cao hơn giá hiện tại chưa có nghĩa cổ phiếu đang bị định giá thấp. Trong ví dụ, 8% chênh lệch giá chỉ là phần bù chi phí vốn sau khi trừ cổ tức.
Phần vượt lợi suất yêu cầu của Công ty GT là điểm phần trăm. Quy giá mục tiêu về hôm nay, đồng, chỉ cao hơn giá hiện tại 6,6%. Phần định giá thấp ngụ ý vì vậy nhỏ hơn nhiều so với con số 15,5%.
Khi khoảng cách giữa giá mục tiêu và giá hiện tại lớn, có thể do hai nguyên nhân: thị trường đang định giá cổ phiếu thấp hơn giá trị mà người phân tích ước tính; hoặc giả định của người phân tích lạc quan hơn thực tế. Bản thân con số không phân biệt được hai trường hợp này. Ngoài ra, giá có thể không hội tụ về giá trị trong khung 12 tháng.
5. Độ nhạy của giá mục tiêu theo giả định
Giá mục tiêu thay đổi đáng kể khi giả định đầu vào thay đổi trong biên độ nhỏ (cách lập bảng xem bài phân tích độ nhạy). Bảng sau giữ nguyên P/E và EV/EBITDA mục tiêu, chỉ đổi WACC và trong phần DCF (đơn vị: đồng/cổ phiếu).
| WACC / g | 3% | 4% | 5% |
|---|---|---|---|
| 11,5% | 47.100 | 49.800 | 53.400 |
| 12,5% | 44.100 | 46.200 | 48.800 |
| 13,5% | 41.700 | 43.300 | 45.400 |
Dù DCF chỉ chiếm 50% trọng số, giá mục tiêu vẫn dao động từ 41.700 đến 53.400 đồng. Nguyên nhân là giá trị cuối kỳ chiếm 68,8% giá trị doanh nghiệp trong ví dụ này, và giá trị cuối kỳ phụ thuộc trực tiếp vào hiệu số giữa WACC và .
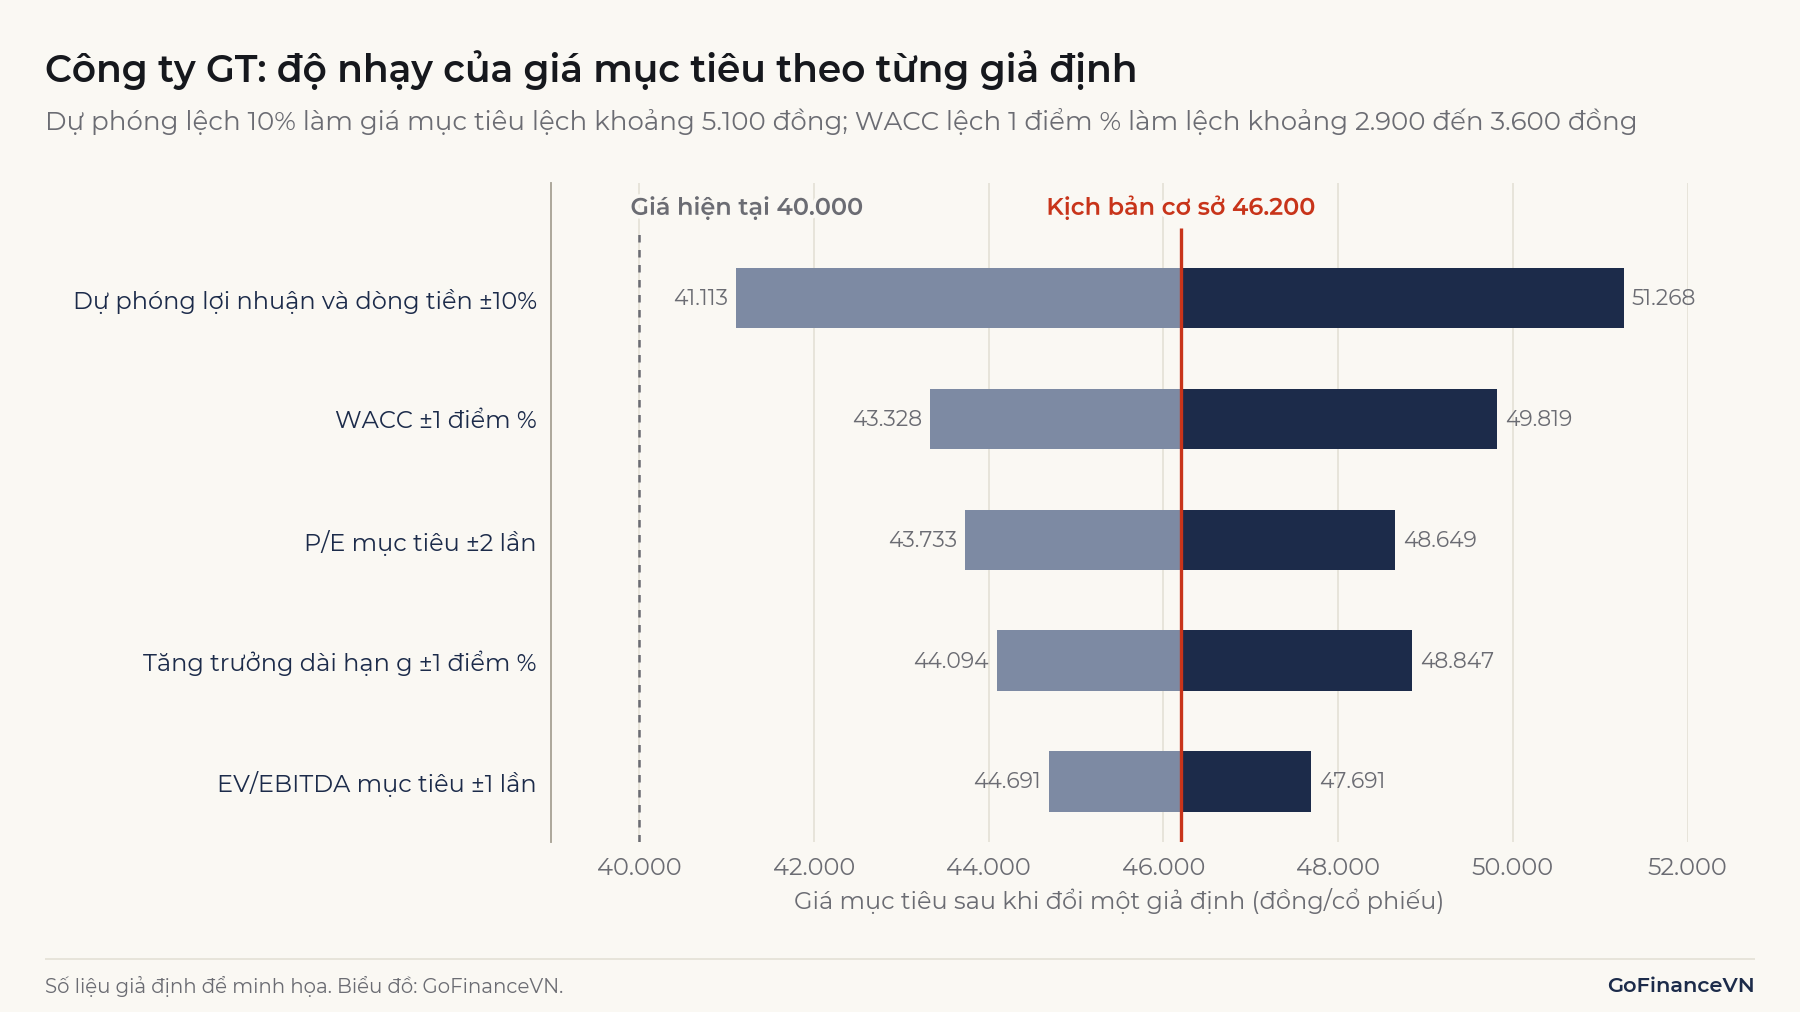
Khi lợi nhuận, EBITDA và FCFF cùng thấp hơn dự phóng 10% (giữ nguyên nợ ròng cuối 2027), giá mục tiêu giảm còn 41.113 đồng, chỉ cao hơn giá hiện tại 2,8%. Thứ tự các thanh phụ thuộc vào biên độ được chọn cho từng giả định, nên hình cho biết độ lớn tương đối, không phải một xếp hạng cố định.
6. Giá mục tiêu chính xác đến đâu?
Các nghiên cứu học thuật cho thấy giá mục tiêu có giá trị thông tin nhưng sai số lớn. Chỉ khoảng 38% giá mục tiêu đạt được vào cuối khung 12 tháng trong mẫu của Bradshaw, Brown và Huang.
| Nghiên cứu | Mẫu | Kết quả chính |
|---|---|---|
| Brav và Lehavy (2003) | Giá mục tiêu giai đoạn 1997 đến 1999 | Thị trường phản ứng có ý nghĩa với thông tin trong giá mục tiêu; giá mục tiêu một năm trung bình cao hơn giá thị trường 28% |
| Asquith, Mikhail và Au (2005) | 1.126 báo cáo của 56 chuyên viên phân tích, 1997 đến 1999 (818 giá mục tiêu dùng để đo độ chính xác) | 54,28% giá mục tiêu đạt hoặc vượt tại một thời điểm trong 12 tháng; nhóm không đạt chỉ chạm trung bình 84% mức mục tiêu |
| Bradshaw, Brown và Huang (2013) | Giá mục tiêu 12 tháng, 2000 đến 2009 | 38% đạt vào cuối kỳ, 64% đạt tại một thời điểm trong kỳ; sai số tuyệt đối trung bình 45%; lợi suất ngụ ý vượt lợi suất thực tế trung bình 15% |
| Nguyễn Thúy Anh (2024) | 4.533 báo cáo phân tích tại Việt Nam, 2018 đến 2022 | Mức sai lệch trung bình 64% và 59% theo hai cách đo |
Tỷ lệ "đạt" phụ thuộc vào định nghĩa. Một cổ phiếu biến động mạnh có thể chạm mức mục tiêu trong vài phiên rồi giảm lại, nên tiêu chí "chạm tại một thời điểm" luôn cho tỷ lệ cao hơn tiêu chí "đạt vào cuối kỳ". Mẫu 1997 đến 1999 của Asquith và cộng sự cũng nằm trong giai đoạn thị trường đi lên; chính các tác giả để người đọc tự đánh giá liệu tỷ lệ này có phải là chính xác tốt trong một thị trường đi lên hay không.
Mức độ tham vọng của mục tiêu ảnh hưởng tới xác suất đạt. Cũng trong nghiên cứu này, giá mục tiêu dự báo thay đổi 0% đến 10% đạt được trong 74,42% trường hợp, còn nhóm dự báo thay đổi từ 70% trở lên đạt dưới 25%.
Về năng lực của từng chuyên viên, bằng chứng chưa thống nhất. Bradshaw và cộng sự thấy khác biệt có ý nghĩa thống kê nhưng yếu về mặt kinh tế. Bilinski, Lyssimachou và Walker, với mẫu 16 quốc gia, lại ghi nhận khác biệt bền vững giữa các chuyên viên, và độ chính xác phụ thuộc vào chất lượng báo cáo tài chính, mức độ thực thi chuẩn mực kế toán và mức độ tập trung sở hữu của từng nước.
Về phương pháp, kết quả cũng không cho thấy một mô hình vượt trội. Asquith và cộng sự không tìm thấy mối liên hệ có ý nghĩa giữa phương pháp định giá và độ chính xác; 99,1% báo cáo trong mẫu dùng bội số lợi nhuận, chỉ 12,8% dùng DCF. Demirakos, Strong và Walker (mẫu 490 báo cáo về công ty niêm yết tại Anh) thấy P/E nhỉnh hơn DCF ở một số thước đo, nhưng DCF cải thiện sau khi kiểm soát độ khó của bài toán định giá.
Ghi nhớ: Da và Schaumburg (2011) cho thấy định giá tương đối trong cùng ngành ngụ ý từ giá mục tiêu có thông tin hữu ích, còn định giá tuyệt đối ít thông tin hơn nhiều. Thứ hạng giữa các cổ phiếu cùng ngành có thể đáng tin hơn bản thân con số.
7. Vì sao giá mục tiêu thường lạc quan?
Giá mục tiêu thường cao hơn giá hiện tại vì ba lý do: yếu tố cơ học của chi phí vốn, cách chọn cổ phiếu để theo dõi, và xung đột lợi ích. Trong mẫu của Asquith và cộng sự, chỉ 22 trên 818 giá mục tiêu dự báo giá giảm. Ngay cả báo cáo hạ khuyến nghị xuống mức nắm giữ vẫn có mức tăng dự kiến trung bình 5,5%.
Yếu tố cơ học đã thấy ở mục 4: cổ phiếu được định giá hợp lý vẫn có giá mục tiêu cao hơn giá hiện tại nếu chi phí vốn lớn hơn tỷ suất cổ tức. Vì vậy không phải mọi chênh lệch dương đều là thiên lệch.
Xung đột lợi ích là phần được nghiên cứu nhiều nhất. Michaely và Womack (1999) cho thấy cổ phiếu được chuyên viên của chính ngân hàng bảo lãnh phát hành khuyến nghị mua có kết quả kém hơn cổ phiếu được các công ty môi giới không liên quan khuyến nghị. Trong mẫu của Asquith và cộng sự, 52,5% công ty được phân tích có quan hệ bảo lãnh với công ty môi giới lập báo cáo.
Năm 2003, cơ quan quản lý Mỹ hoàn tất các vụ xử lý với mười công ty đầu tư lớn liên quan đến cáo buộc mảng ngân hàng đầu tư ảnh hưởng không phù hợp lên hoạt động phân tích, tổng số tiền phải trả khoảng 1,4 tỷ USD. Tại Mỹ, FINRA Rule 2241 hiện yêu cầu giá mục tiêu có cơ sở hợp lý, kèm giải thích rõ phương pháp định giá và trình bày các rủi ro có thể cản trở việc đạt mục tiêu. Quy định này chỉ áp dụng tại Mỹ, nhưng là một danh sách hữu ích để kiểm tra chất lượng của bất kỳ báo cáo nào.
8. Cách đọc giá mục tiêu trong báo cáo phân tích
Cách đọc hữu ích là xem giá mục tiêu như kết luận của một chuỗi giả định và kiểm tra lần lượt các giả định đó:
- Ngày báo cáo và giá tham chiếu: giá mục tiêu phản ánh thông tin tại ngày phát hành. Báo cáo cũ có thể không còn phù hợp với kết quả kinh doanh mới.
- Khung thời gian: xác định con số là giá sau 12 tháng hay giá trị hợp lý hiện tại.
- Phương pháp và trọng số: xem từng phương pháp cho ra kết quả bao nhiêu, và kết quả có phân tán rộng không.
- Giả định nhạy nhất: với DCF là WACC, và tỷ trọng giá trị cuối kỳ; với bội số là lý do chọn bội số mục tiêu.
- Tổng lợi suất so với chi phí vốn: cộng cổ tức, rồi so với lợi suất yêu cầu. Thang xếp hạng khác nhau giữa các công ty chứng khoán; cần đọc phần định nghĩa xếp hạng ở cuối báo cáo để biết ngưỡng được tính theo chênh lệch giá hay theo tổng lợi suất có cộng cổ tức.
- Rủi ro và công bố xung đột lợi ích: đọc phần rủi ro, quan hệ giữa công ty chứng khoán và doanh nghiệp được phân tích, và cổ phần công ty chứng khoán nắm giữ.
- Lịch sử điều chỉnh: xem lần nâng hoặc hạ giá mục tiêu đến từ dự phóng mới hay chỉ đi theo biến động giá đã xảy ra; trường hợp sau không cho thêm thông tin về giả định.
9. Câu hỏi thường gặp
Vì sao các công ty chứng khoán đưa giá mục tiêu khác nhau cho cùng một cổ phiếu?
Khác biệt đến từ dự phóng, chi phí vốn, bội số mục tiêu, trọng số phương pháp và ngày phát hành. Như bảng độ nhạy ở mục 5, thay đổi nhỏ ở WACC và đã tạo ra chênh lệch hàng nghìn đồng.
Giá cổ phiếu đã chạm giá mục tiêu thì báo cáo còn giá trị không?
Giá chạm mục tiêu chỉ cho biết dự báo về giá đã xảy ra, không cho biết các giả định bên trong có đúng hay không. Người phân tích có thể điều chỉnh giá mục tiêu khi có thông tin mới, nên cần xem báo cáo cập nhật gần nhất.
Giá mục tiêu có phải là cam kết của công ty chứng khoán không?
Không. Giá mục tiêu là một ước tính dựa trên giả định tại ngày phát hành, và không bảo đảm giá cổ phiếu sẽ đạt mức đó. Trong mẫu 2000 đến 2009 ở mục 6, sai số tuyệt đối trung bình của giá mục tiêu là 45%.
Kết luận
Giá mục tiêu là dự báo giá sau một khung thời gian, được tạo từ mô hình định giá và các giả định có thể thay đổi. Con số này cần đọc cùng chi phí vốn, cổ tức, độ nhạy và công bố xung đột lợi ích. Bằng chứng học thuật cho thấy giá mục tiêu mang thông tin nhưng sai số lớn và nghiêng về phía lạc quan.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bradshaw, Brown và Huang (2013), Do sell-side analysts exhibit differential target price forecasting ability?, Review of Accounting Studies 18(4): https://ideas.repec.org/a/spr/reaccs/v18y2013i4d10.1007_s11142-012-9216-5.html
- Asquith, Mikhail và Au (2005), Information content of equity analyst reports, Journal of Financial Economics 75(2); bản working paper: https://www.nber.org/papers/w9246
- Brav và Lehavy (2003), An Empirical Analysis of Analysts' Target Prices: Short-term Informativeness and Long-term Dynamics, Journal of Finance 58(5): https://econpapers.repec.org/RePEc:bla:jfinan:v:58:y:2003:i:5:p:1933-1967
- Bilinski, Lyssimachou và Walker (2013), Target Price Accuracy: International Evidence, The Accounting Review 88(3): https://eprints.lancs.ac.uk/id/eprint/71029
- Da và Schaumburg (2011), Relative valuation and analyst target price forecasts, Journal of Financial Markets 14(1): https://ideas.repec.org/a/eee/finmar/v14y2011i1p161-192.html
- Demirakos, Strong và Walker (2010), Does Valuation Model Choice Affect Target Price Accuracy?, European Accounting Review 19(1): https://econpapers.repec.org/RePEc:taf:euract:v:19:y:2010:i:1:p:35-72
- Michaely và Womack (1999), Conflict of Interest and the Credibility of Underwriter Analyst Recommendations, Review of Financial Studies 12(4): https://ideas.repec.org/a/oup/rfinst/v12y1999i4p653-86.html
- Nguyễn Thúy Anh (2024), Vai trò của công ty chứng khoán và chất lượng lợi nhuận của công ty niêm yết đến việc dự báo giá mục tiêu: bằng chứng của Việt Nam, Tạp chí Quản lý và Kinh tế quốc tế, số 167: https://doi.org/10.38203/jiem.vi.042024.1139
- FINRA Rule 2241, Research Analysts and Research Reports: https://www.finra.org/rules-guidance/rulebooks/finra-rules/2241
- SEC, thông cáo 2003-54: https://www.sec.gov/news/press/2003-54.htm
- CFA Institute, Equity Valuation: Concepts and Basic Tools: https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/equity-valuation-concepts-basic-tools
Đọc tiếp: DCF là gì?