CAPM là gì? Công thức, ví dụ và cách ước tính chi phí vốn chủ sở hữu
Mô hình định giá tài sản vốn (CAPM – Capital Asset Pricing Model) tính tỷ suất sinh lời mà nhà đầu tư yêu cầu với một tài sản dựa trên rủi ro hệ thống của tài sản đó, đo bằng hệ số beta. Trong định giá, CAPM là cách phổ biến để ước tính chi phí vốn chủ sở hữu. Công thức chỉ có ba đầu vào, nhưng cách chọn đầu vào làm kết quả lệch nhiều: với dữ liệu Việt Nam, cùng một cổ phiếu có thể ra từ khoảng 9,5% đến 13,9%/năm. CAPM cho biết mức sinh lời đủ bù rủi ro, không dự báo cổ phiếu sẽ tăng bao nhiêu.
1. CAPM là gì?
CAPM là mô hình cân bằng thị trường, theo đó lợi suất kỳ vọng của một tài sản bằng lãi suất phi rủi ro cộng phần bù tỷ lệ với beta của tài sản. Mô hình được William Sharpe (1964), John Lintner (1965) và Jan Mossin (1966) phát triển độc lập, trên nền lý thuyết danh mục của Harry Markowitz. Jack Treynor cũng có bản thảo chưa công bố từ đầu thập niên 1960. Sharpe nhận giải Nobel Kinh tế năm 1990 cùng Markowitz và Merton Miller.
Lập luận của mô hình đi qua ba bước. Nếu mọi nhà đầu tư có cùng kỳ vọng và cùng vay, cho vay được ở lãi suất phi rủi ro, tất cả sẽ nắm cùng một danh mục tài sản rủi ro, và danh mục đó phải là danh mục thị trường. Khi đó, rủi ro của một cổ phiếu được đo bằng phần nó đóng góp vào rủi ro của danh mục thị trường, tức beta. Phần rủi ro riêng của doanh nghiệp bị đa dạng hóa triệt tiêu, nên thị trường không trả thêm lợi suất cho phần này.
2. Công thức CAPM và ví dụ tính
Công thức CAPM theo cách viết của CFA Institute là:
Trong đó là lợi suất kỳ vọng của tài sản , là lãi suất phi rủi ro, là hệ số beta, là lợi suất kỳ vọng của danh mục thị trường. Hiệu là phần bù rủi ro thị trường (ERP – Equity Risk Premium). Tài sản có beta bằng 0 có lợi suất kỳ vọng bằng ; tài sản có beta bằng 1 có lợi suất kỳ vọng bằng lợi suất thị trường.
Khi dùng để định giá, được hiểu là chi phí vốn chủ sở hữu (). Cách ước lượng beta bằng hồi quy được trình bày trong bài Hệ số beta là gì?
Ví dụ: Cổ phiếu CM là cổ phiếu giả định, có beta 1,2. Hai đầu vào còn lại lấy số liệu thực, cách chọn được giải thích ở mục 5.
| Đầu vào | Giá trị | Nguồn |
|---|---|---|
| 4,43%/năm | Lãi suất trúng thầu trái phiếu Chính phủ 10 năm, HNX, phiên 04/11/2026 | |
| Phần bù rủi ro thị trường | 7,92% | Damodaran, ước tính cho Việt Nam, 01/07/2026 |
| 1,2 | Giả định |
Bước 1, nhân beta với phần bù: . Bước 2, cộng lãi suất phi rủi ro: /năm.
Lưu ý: Con số 7,92% đã là phần bù, không phải lợi suất thị trường. Thay nó vào vị trí rồi trừ tiếp sẽ cho , thấp hơn 5,31 điểm phần trăm so với cách thay đúng vị trí trong công thức.
Kết quả 13,93% chưa xử lý rủi ro quốc gia nằm sẵn trong , xem mục 5.4.
3. Các giả định của CAPM
CAPM xây trên những giả định đơn giản hóa thị trường. Fama và French (2004) nêu các giả định cốt lõi: nhà đầu tư e ngại rủi ro và chỉ quan tâm trung bình, phương sai của lợi suất một kỳ; mọi người đồng thuận về phân phối lợi suất; và ai cũng vay, cho vay được ở cùng một lãi suất phi rủi ro. Giáo trình thường bổ sung điều kiện thị trường không có thuế và phí giao dịch.
| Giả định | Thực tế | Hệ quả |
|---|---|---|
| Một kỳ đầu tư | Nhà đầu tư có thời hạn khác nhau | Mô hình dùng một suất chiết khấu cho nhiều năm chỉ là xấp xỉ |
| Chỉ quan tâm trung bình và phương sai | Lợi suất có đuôi dày, nhà đầu tư còn quan tâm thua lỗ lớn | Beta không đo hết rủi ro |
| Kỳ vọng đồng nhất | Mỗi người dự báo khác nhau | Danh mục thị trường có thể không hiệu quả |
| Vay và cho vay ở | Lãi vay cao hơn lãi gửi và khác nhau giữa các nhà đầu tư | Fischer Black (1972) sửa mô hình, thay bằng lợi suất của danh mục có beta bằng 0 |
| Không thuế, không phí | Có cả hai | Lợi suất ròng khác nhau giữa các nhà đầu tư |
4. Đường thị trường chứng khoán (SML) là gì?
Đường thị trường chứng khoán (SML – Security Market Line) là đồ thị của CAPM: trục hoành là beta, trục tung là lợi suất kỳ vọng. Đường cắt trục tung tại và có độ dốc bằng phần bù rủi ro thị trường. Theo CAPM, khi thị trường cân bằng, mọi tài sản đều nằm trên đường này.
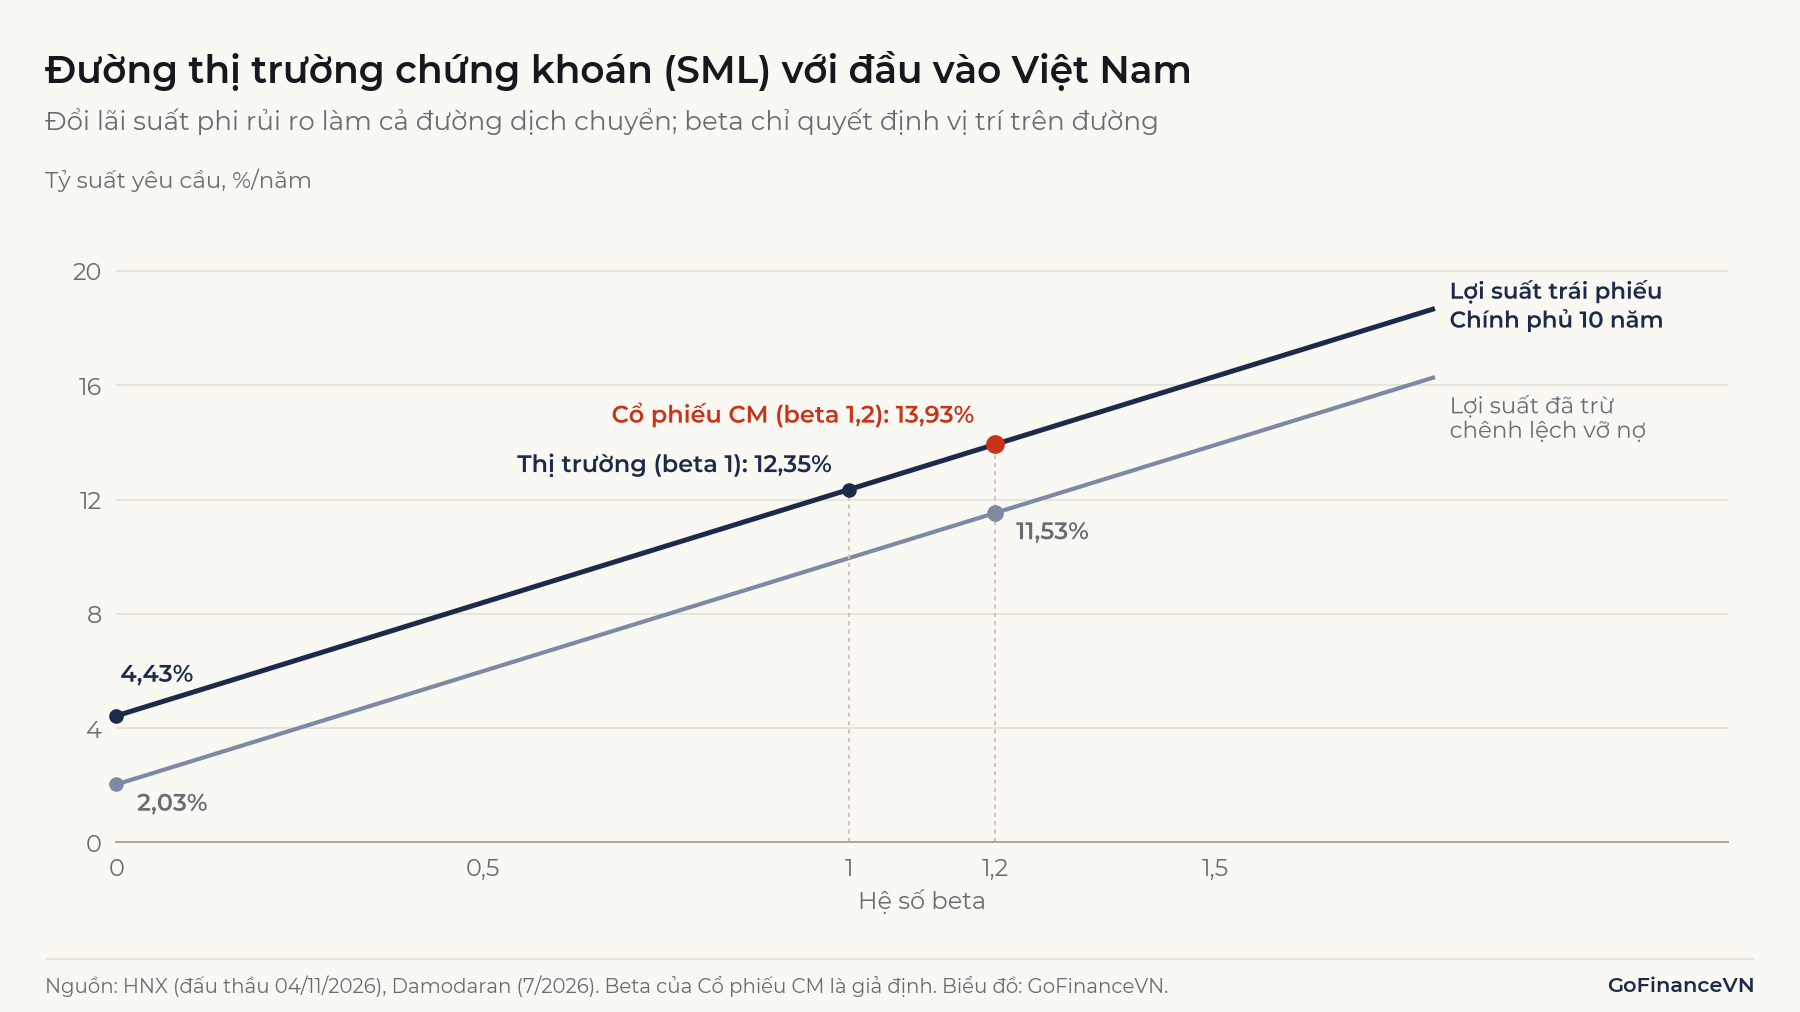
Hình 1 cho thấy lãi suất phi rủi ro làm cả đường dịch chuyển song song, còn beta chỉ quyết định vị trí trên đường. Đường dưới dùng lợi suất đã trừ chênh lệch vỡ nợ, giải thích ở mục 5.4.
CFA Institute viết rằng SML "áp dụng cho mọi chứng khoán, dù hiệu quả hay không" (nguyên văn: applies to all securities, whether they are efficient or not). Đây là khác biệt với đường thị trường vốn (CML – Capital Market Line): CML dùng độ lệch chuẩn làm trục hoành và chỉ mô tả danh mục hiệu quả.
Tài sản có lợi suất kỳ vọng nằm phía trên đường SML được cho là bù rủi ro nhiều hơn mức yêu cầu. Phần chênh lệch sau khi đã thực hiện gọi là alpha của Jensen: . Alpha phụ thuộc vào beta và chỉ số thị trường được chọn, nên alpha dương có thể đến từ sai số đo hoặc may mắn.
5. Cách chọn đầu vào CAPM cho Việt Nam
Đầu vào cần nhất quán với nhau về đồng tiền, kỳ hạn và cách đo. Beta đã có bài riêng, nên mục này tập trung vào và phần bù rủi ro thị trường.
5.1. Lãi suất phi rủi ro: dùng lợi suất trái phiếu Chính phủ kỳ hạn nào?
Lãi suất phi rủi ro bằng đồng Việt Nam thường lấy theo lợi suất trái phiếu Chính phủ, kỳ hạn gần với thời gian của dòng tiền định giá. Kỳ hạn 10 năm là lựa chọn phổ biến khi định giá doanh nghiệp hoạt động liên tục, và cũng là kỳ hạn dùng để đo phần bù rủi ro của Damodaran.
Tại phiên đấu thầu ngày 04/11/2026 trên HNX, lãi suất trúng thầu kỳ hạn 5 năm là 4,27%/năm, 10 năm là 4,43%/năm, 15 năm là 4,55%/năm. Trên thị trường thứ cấp, lợi suất 10 năm cuối tháng 9/2026 là 4,461%/năm (VBMA). Khác biệt giữa các kỳ hạn này nhỏ hơn nhiều so với độ lệch do phần bù rủi ro gây ra.
Với dòng tiền bằng VND, không dùng lợi suất trái phiếu Chính phủ Mỹ làm . Đó là lãi suất bằng USD, không phản ánh chênh lệch lạm phát giữa hai nước.
5.2. Phần bù rủi ro thị trường theo số liệu lịch sử
Cách thứ nhất là lấy lợi suất cổ phiếu trừ lợi suất trái phiếu trong quá khứ. Với thị trường Mỹ giai đoạn 1928–2025 theo dữ liệu của Damodaran, S&P 500 vượt trái phiếu kho bạc 10 năm bình quân số học 7,03%/năm, bình quân nhân 5,48%/năm. Riêng giai đoạn 2016–2025, bình quân số học là 14,52%/năm.
Sai số của ước lượng này lớn. Với 98 năm dữ liệu, sai số chuẩn là 2,10 điểm phần trăm, khoảng tin cậy 95% trải từ khoảng 2,9% đến 11,2%.
Việt Nam khó dùng cách này hơn. VN-Index mới có từ 28/7/2000 và là chỉ số giá, chưa gồm cổ tức. Tính đến phiên 30/10/2026 (1.741,62 điểm), mức tăng bình quân năm của chỉ số thay đổi mạnh theo điểm bắt đầu:
| Điểm bắt đầu | VN-Index | Tăng bình quân năm đến 30/10/2026 |
|---|---|---|
| Ngày gốc 28/7/2000 | 100,00 | 11,50% |
| Đỉnh chu kỳ 12/3/2007 | 1.170,67 | 2,04% |
| Đáy sau khủng hoảng 24/2/2009 | 235,50 | 11,98% |
Chênh lệch gần 10 điểm phần trăm chỉ do chọn ngày bắt đầu đã lớn hơn cả phần bù cần ước lượng. Ngoài ra, lợi suất trái phiếu trong từng giai đoạn cũng phải là lợi suất của chính giai đoạn đó, không phải mức 4,43% hiện tại.
5.3. Cách của Damodaran: cộng phần bù rủi ro quốc gia
Cách thứ hai, do Aswath Damodaran (Đại học New York) công bố định kỳ, lấy phần bù của thị trường phát triển rồi cộng thêm phần bù rủi ro quốc gia (CRP – Country Risk Premium):
Chênh lệch vỡ nợ lấy theo xếp hạng tín nhiệm quốc gia hoặc hợp đồng hoán đổi rủi ro tín dụng (CDS). Hệ số nhân là tỷ lệ độ lệch chuẩn giữa cổ phiếu và trái phiếu chính phủ ở các thị trường mới nổi, phản ánh việc cổ phiếu biến động mạnh hơn trái phiếu.
| Dữ liệu 01/07/2026 | Theo xếp hạng Moody's (Ba2) | Theo CDS |
|---|---|---|
| Phần bù thị trường phát triển | 4,20% | 4,20% |
| Chênh lệch vỡ nợ của Việt Nam (cột CDS: đã trừ CDS Thụy Sĩ) | 2,40% | 1,26% |
| Hệ số nhân | 1,55 | 1,55 |
| Phần bù rủi ro quốc gia | 3,72% | 1,96% |
| Phần bù rủi ro thị trường Việt Nam | 7,92% | 6,16% |
Các số trong bảng đã làm tròn; hệ số nhân đầy đủ là 1,5545. Phần bù của thị trường phát triển không phải số lịch sử, mà được tính ngược từ giá S&P 500 và dòng tiền kỳ vọng. Moody's giữ xếp hạng Ba2 của Việt Nam và nâng triển vọng lên tích cực ngày 04/5/2026; tính đến 10/11/2026 chưa thấy thông báo thay đổi, nên bảng vẫn dùng mức Ba2. Hai cột chênh nhau 1,76 điểm phần trăm vì CDS của Việt Nam đang thấp hơn mức bình quân của nhóm xếp hạng Ba2.
Khi gắn CRP vào từng cổ phiếu, có ba cách. Cộng nguyên CRP cho mọi doanh nghiệp: . Nhân CRP với beta như ở mục 2. Hoặc dùng hệ số riêng lambda () theo mức độ doanh thu phụ thuộc vào thị trường trong nước. Với 2,03% và beta 1,2, ba cách lần lượt cho 10,79%, 11,53% và 8,93% (giả định ).
5.4. Tránh tính trùng rủi ro quốc gia
Lợi suất trái phiếu Chính phủ Việt Nam đã chứa phần bù cho rủi ro vỡ nợ của Nhà nước, nên không hoàn toàn phi rủi ro. Nếu dùng nguyên 4,43% làm và cộng CRP vào phần bù, rủi ro quốc gia bị tính hai lần. Damodaran xử lý bằng cách lấy lợi suất trái phiếu Chính phủ trừ chênh lệch vỡ nợ: . Với cách này, chi phí vốn chủ sở hữu của Cổ phiếu CM là /năm, thấp hơn 2,4 điểm phần trăm so với mục 2.
Mức 2,03% cũng có giới hạn. CPI bình quân 10 tháng năm 2026 của Việt Nam tăng 4,57% so với cùng kỳ, nên ngay mức 4,43% đã thấp hơn lạm phát quá khứ. Chênh lệch vỡ nợ lại ước tính theo bình quân nhóm xếp hạng, không phải từ thị trường trái phiếu VND. Một cách đối chiếu là tính chi phí vốn bằng USD rồi quy đổi theo chênh lệch lạm phát kỳ vọng giữa hai nước.
6. Độ nhạy của kết quả theo đầu vào
Chi phí vốn chủ sở hữu theo CAPM thay đổi mạnh theo cách ghép đầu vào. Bảng dưới tính cho bốn cách ghép và bốn mức beta, đơn vị %/năm.
| Cách ghép đầu vào | Phần bù | = 0,8 | = 1,0 | = 1,2 | = 1,5 | |
|---|---|---|---|---|---|---|
| Lợi suất nguyên, phần bù theo xếp hạng | 4,43 | 7,92 | 10,77 | 12,35 | 13,93 | 16,31 |
| Lợi suất trừ chênh lệch xếp hạng, phần bù theo xếp hạng | 2,03 | 7,92 | 8,37 | 9,95 | 11,53 | 13,91 |
| Lợi suất trừ CDS, phần bù theo CDS | 3,17 | 6,16 | 8,10 | 9,33 | 10,56 | 12,41 |
| Lợi suất nguyên, phần bù thị trường phát triển | 4,43 | 4,20 | 7,79 | 8,63 | 9,47 | 10,73 |
Từ kết quả 13,93%, tăng thêm 1 điểm phần trăm làm kết quả tăng 1,00 điểm; tăng phần bù 1 điểm làm kết quả tăng 1,20 điểm; tăng beta thêm 0,2 làm kết quả tăng 1,58 điểm.
Ví dụ: Giả định Cổ phiếu CM trả cổ tức 2.000 đồng vào năm sau, tăng đều 6%/năm mãi mãi. Theo công thức , giá trị là khoảng 25.200 đồng ở = 13,93%, 36.200 đồng ở 11,53%, và 57.600 đồng ở 9,47%. Cùng một cổ phiếu, chỉ khác cách ghép đầu vào, giá trị đã chênh 2,3 lần.
Công thức này được giải thích trong bài DDM là gì?
Vì vậy, báo cáo định giá nên ghi rõ từng đầu vào và ngày số liệu, và trình bày một khoảng giá trị. Cách đưa suất chiết khấu vào mô hình được trình bày trong bài DCF là gì?
7. Ý nghĩa và ứng dụng của CAPM
CAPM cho biết mức sinh lời tối thiểu đủ bù rủi ro hệ thống của một tài sản. CAPM là mô hình tỷ suất yêu cầu, không phải dự báo lợi nhuận. Kết quả 13,93% của Cổ phiếu CM không có nghĩa là cổ phiếu sẽ tăng 13,93% trong năm tới.
Khi chi phí vốn chủ sở hữu theo CAPM cao, có thể do hai nhóm nguyên nhân: doanh nghiệp nhạy với chu kỳ thị trường (beta cao); hoặc mặt bằng lãi suất và phần bù rủi ro của cả nền kinh tế cao, dù doanh nghiệp không đổi. Con số thấp cũng chưa chắc là tốt, vì có thể đến từ beta bị kéo thấp do cổ phiếu ít giao dịch.
Lưu ý: So sánh mức tăng giá năm vừa qua với kết quả CAPM để kết luận cổ phiếu "định giá thấp" là cách hiểu sai. Lợi suất một năm chủ yếu là biến động ngẫu nhiên. So sánh có ý nghĩa là giữa tỷ suất yêu cầu và suất sinh lời ngầm định từ dự báo dòng tiền của chính doanh nghiệp, và kết luận vẫn phụ thuộc vào dự báo đó.
CAPM được dùng ở ba việc chính:
- Ước tính chi phí vốn chủ sở hữu trong WACC và trong mô hình chiết khấu dòng tiền cho cổ đông.
- Làm ngưỡng thẩm định dự án, với beta của ngành mà dự án thuộc về.
- Đánh giá kết quả danh mục sau rủi ro, qua alpha của Jensen.
8. Bằng chứng thực nghiệm: CAPM đúng đến đâu?
Kiểm định thực nghiệm chỉ ủng hộ CAPM một phần: lợi suất bình quân có tăng theo beta, nhưng tăng chậm hơn mô hình dự đoán. Fama và French (2004) viết rằng kết quả thực nghiệm của mô hình "kém đến mức làm mất hiệu lực cách nó được dùng trong ứng dụng" (nguyên văn: poor enough to invalidate the way it is used in applications).
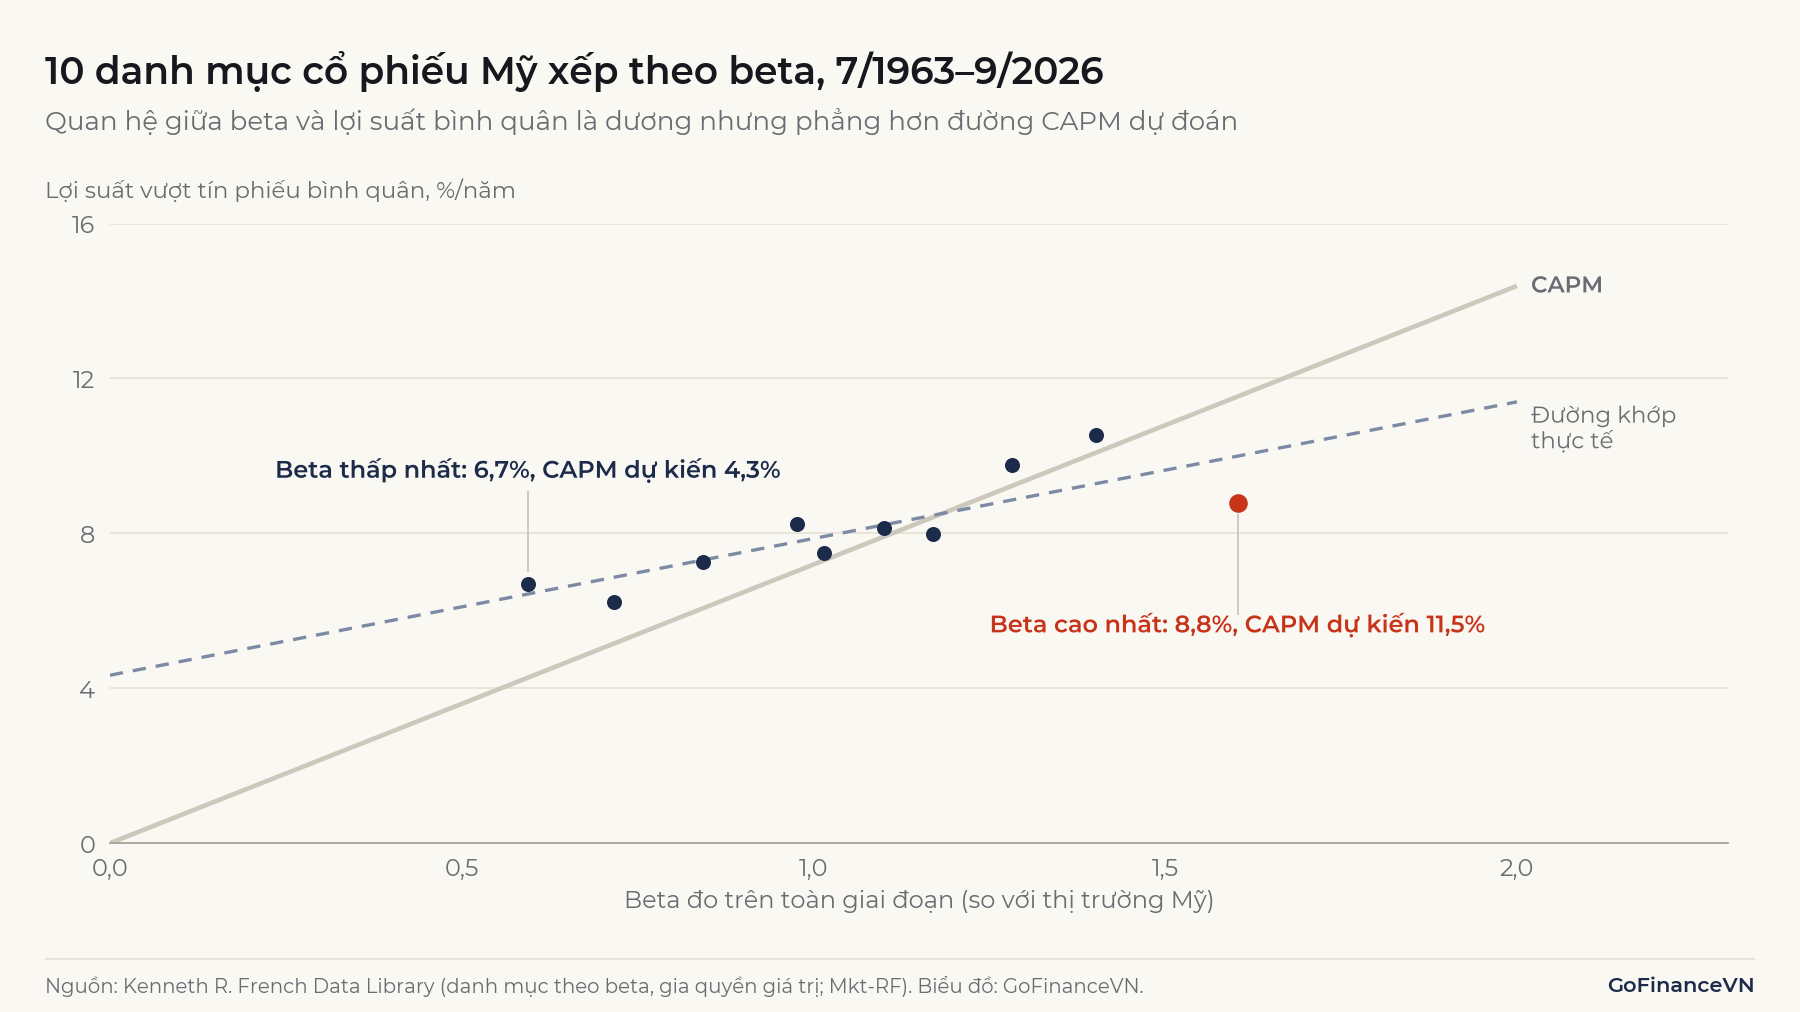
Trong số liệu Hình 2, nhóm beta thấp nhất (0,60) có lợi suất vượt tín phiếu 6,7%/năm trong khi CAPM dự kiến 4,3%. Nhóm beta cao nhất (1,60) đạt 8,8%/năm so với mức dự kiến 11,5%. Đường khớp có độ dốc 3,5 điểm phần trăm trên một đơn vị beta, khoảng một nửa của phần bù thị trường 7,2%/năm trong giai đoạn. Hệ quả mà Fama và French nêu là CAPM cho chi phí vốn quá cao với cổ phiếu beta cao và quá thấp với cổ phiếu beta thấp, so với lợi suất lịch sử.
Fama và French (1993) bổ sung hai yếu tố, quy mô và giá trị:
là chênh lệch lợi suất giữa cổ phiếu nhỏ và cổ phiếu lớn, là chênh lệch giữa cổ phiếu có tỷ lệ giá trị sổ sách trên giá trị thị trường cao và thấp. Mô hình năm yếu tố (2015) thêm khả năng sinh lời và mức đầu tư. Dù vậy, CAPM vẫn được dùng rộng rãi vì đơn giản và các mô hình đa yếu tố cần thêm những ước lượng khó không kém.
9. Hạn chế và lưu ý khi sử dụng CAPM
CAPM có ba hạn chế chính khi áp dụng: danh mục thị trường không quan sát được, sai số đầu vào cộng dồn, và khó dùng cho doanh nghiệp chưa niêm yết.
9.1. Danh mục thị trường không quan sát được
Lý thuyết yêu cầu danh mục gồm mọi tài sản, kể cả bất động sản và vốn con người. Roll (1977) chỉ ra rằng các kiểm định thực chất chỉ kiểm tra chỉ số đại diện được dùng. VN-Index cũng chỉ là chỉ số đại diện, chịu ảnh hưởng lớn của một số cổ phiếu vốn hóa cao.
9.2. Sai số đầu vào cộng dồn
Beta và phần bù rủi ro đều có sai số lớn, và trong công thức hai đại lượng được nhân với nhau. Fama và French (2004) cho rằng sai số chuẩn của chúng có lẽ đủ khiến ước tính chi phí vốn chủ sở hữu "vô nghĩa" (nguyên văn: meaningless) ngay cả khi CAPM đúng. Kết quả nên được đọc như một khoảng, không phải một con số chính xác.
9.3. Doanh nghiệp chưa niêm yết và cổ phiếu ít giao dịch
Doanh nghiệp không có giá giao dịch thì không đo được beta trực tiếp, nên phải dùng beta ngành. CAPM cũng giả định cổ đông đã đa dạng hóa, trong khi chủ doanh nghiệp tư nhân thường chịu cả rủi ro riêng. Mô hình không có khoản bù cho thanh khoản kém hay quy mô nhỏ; nhà phân tích muốn thêm các khoản này cần nêu rõ, vì đó là điều chỉnh ngoài mô hình.
10. Câu hỏi thường gặp
CAPM và WACC khác nhau thế nào?
CAPM ước tính chi phí của riêng vốn chủ sở hữu. WACC là bình quân gia quyền của chi phí vốn chủ sở hữu và chi phí nợ sau thuế. Kết quả của CAPM là một đầu vào của WACC.
Có thể lấy lợi suất VN-Index năm trước làm E(Rm) không?
Không. là lợi suất kỳ vọng dài hạn, trong khi lợi suất một năm biến động rất mạnh và có thể âm. Thay lợi suất năm trước vào công thức sẽ cho phần bù rủi ro âm khi thị trường giảm.
CAPM có dùng được cho ngân hàng không?
Có, CAPM vẫn dùng để ước tính chi phí vốn chủ sở hữu của ngân hàng. Điều không phù hợp với ngân hàng là WACC, vì tiền gửi và nợ vay là nguyên liệu kinh doanh.
Kết luận
CAPM cho tỷ suất sinh lời yêu cầu bằng lãi suất phi rủi ro cộng beta nhân phần bù rủi ro thị trường, và được dùng rộng rãi để ước tính chi phí vốn chủ sở hữu. Bằng chứng thực nghiệm cho thấy quan hệ giữa beta và lợi suất phẳng hơn mô hình dự đoán. Với Việt Nam, sai khác lớn nhất đến từ cách xử lý rủi ro quốc gia trong và phần bù, nên kết quả cần đi kèm đầu vào, ngày số liệu và một khoảng độ nhạy.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Sharpe, W. F. (1964), Capital Asset Prices: A Theory of Market Equilibrium under Conditions of Risk, Journal of Finance 19(3): https://doi.org/10.1111/j.1540-6261.1964.tb02865.x
- Lintner, J. (1965), The Valuation of Risk Assets and the Selection of Risky Investments in Stock Portfolios and Capital Budgets, Review of Economics and Statistics 47(1): https://doi.org/10.2307/1924119
- Mossin, J. (1966), Equilibrium in a Capital Asset Market, Econometrica 34(4): https://doi.org/10.2307/1910098
- Black, F. (1972), Capital Market Equilibrium with Restricted Borrowing, Journal of Business 45(3): https://doi.org/10.1086/295472
- Roll, R. (1977), A Critique of the Asset Pricing Theory's Tests, Journal of Financial Economics 4(2): https://doi.org/10.1016/0304-405X%2877%2990009-5
- Fama, E. F. và French, K. R. (1993), Common Risk Factors in the Returns on Stocks and Bonds, Journal of Financial Economics 33(1): https://doi.org/10.1016/0304-405X%2893%2990023-5
- Fama, E. F. và French, K. R. (2004), The Capital Asset Pricing Model: Theory and Evidence, Journal of Economic Perspectives 18(3): https://www.aeaweb.org/articles?id=10.1257/0895330042162430
- Fama, E. F. và French, K. R. (2015), A Five-Factor Asset Pricing Model, Journal of Financial Economics 116(1): https://doi.org/10.1016/j.jfineco.2014.10.010
- Roll, R., Jack Treynor, Modest Genius (In Memoriam, American Finance Association): https://afajof.org/wp-content/uploads/files/in-memoriam/IN_MEMORIAM_TREYNOR.pdf
- CFA Institute, Portfolio Risk and Return: Part II (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/portfolio-risk-return-part-2
- Nobel Prize, The Sveriges Riksbank Prize in Economic Sciences 1990: https://www.nobelprize.org/prizes/economic-sciences/1990/summary/
- Aswath Damodaran, Country Default Spreads and Risk Premiums, cập nhật 01/07/2026: https://pages.stern.nyu.edu/~adamodar/pc/datasets/ctrypremJuly26.xlsx
- Aswath Damodaran, Country Risk: Determinants, Measures and Implications, bản 2024: https://pages.stern.nyu.edu/~adamodar/pdfiles/papers/countryrisk2024formatted.pdf
- Aswath Damodaran, What is the riskfree rate? A Search for the Basic Building Block (2008): https://pages.stern.nyu.edu/~adamodar/pdfiles/papers/riskfreerate.pdf
- Aswath Damodaran, Historical Returns on Stocks, Bonds and Bills (Mỹ), dữ liệu tháng 1/2026: https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/histretSP.html
- Kenneth R. French Data Library, Portfolios Formed on Beta và Fama/French Factors, dữ liệu đến 9/2026: https://mba.tuck.dartmouth.edu/pages/faculty/ken.french/data_library.html
- Sở Giao dịch Chứng khoán Hà Nội (HNX), Kết quả đấu thầu trái phiếu Chính phủ: https://hnx.vn/vi-vn/m-trai-phieu/dau-thau-va-ket-qua-dau-thau.html
- VBMA, Báo cáo thị trường trái phiếu tháng 9/2026: https://vbma.org.vn/storage/reports/October2026/VBMA_BAO%20CAO%20TTTP%20THANG%209%202026.pdf
- Cục Thống kê, CPI, chỉ số giá vàng và chỉ số giá đô la Mỹ tháng Mười và 10 tháng năm 2026: https://www.nso.gov.vn/wp-content/uploads/2026/11/CPI-chi-so-gia-vang-va-chi-so-gia-do-la-My-thang-Muoi-va-10-thang-nam-2026.pdf
- VIR, Moody's Ratings changes Vietnam's outlook to positive from stable: https://vir.com.vn/moodys-ratings-changes-vietnams-outlook-to-positive-from-stable-151962.html
- VietnamPlus, Chứng khoán kết thúc tháng 10 trong sắc đỏ (30/10/2026): https://www.vietnamplus.vn/chung-khoan-ket-thuc-thang-10-trong-sac-do-vn-index-mat-gan-14-diem-post1145228.vnp
- Báo Pháp luật Việt Nam, Vn-Index, 9 năm nhìn lại: Có "đỉnh" mới, ắt có "đáy" mới (25/5/2009): https://baophapluat.vn/vn-index-9-nam-nhin-lai-co-dinh-moi-at-co-day-moi-post15363.html
Đọc tiếp: WACC là gì? Công thức, cách tính và ví dụ