Lãi suất phi rủi ro là gì? Cách chọn khi định giá và ví dụ
Lãi suất phi rủi ro (risk-free rate, ký hiệu Rf) là mức sinh lời của một khoản đầu tư mà lợi suất thực nhận chắc chắn bằng lợi suất kỳ vọng, trong thực hành thường lấy theo lợi suất trái phiếu Chính phủ. Đây là điểm xuất phát của mọi suất chiết khấu: chi phí vốn chủ sở hữu, chi phí nợ và WACC đều bằng lãi suất phi rủi ro cộng một phần bù. Vì vậy, chọn sai kỳ hạn, sai đồng tiền hoặc sai ngày số liệu sẽ làm lệch toàn bộ kết quả định giá. Với đồng Việt Nam, con số phù hợp phụ thuộc vào kỳ hạn, đồng tiền của dòng tiền và cách xử lý rủi ro vỡ nợ của Chính phủ.
1. Lãi suất phi rủi ro là gì?
Lãi suất phi rủi ro là tỷ suất sinh lời của một tài sản không có rủi ro, tức là tài sản mà lợi suất thực tế nhận được luôn bằng lợi suất kỳ vọng ban đầu. Aswath Damodaran (Đại học New York) đo rủi ro bằng độ phân tán của lợi suất thực tế quanh lợi suất kỳ vọng, nên một tài sản phi rủi ro là tài sản có phương sai lợi suất bằng 0 trong khoảng thời gian nắm giữ.
Theo Damodaran, tài sản như vậy phải thỏa hai điều kiện:
- Không có rủi ro vỡ nợ. Điều kiện này loại trừ trái phiếu doanh nghiệp, kể cả doanh nghiệp lớn nhất. Chỉ chứng khoán Chính phủ phát hành bằng đồng nội tệ mới có khả năng đạt điều kiện này, vì Chính phủ kiểm soát việc phát hành tiền và ít nhất về danh nghĩa có thể trả nợ.
- Không có rủi ro tái đầu tư. Với thời hạn 5 năm, tín phiếu 6 tháng không phải phi rủi ro, vì chưa biết lãi suất tái đầu tư sau 6 tháng. Trái phiếu 5 năm trả lãi định kỳ cũng chưa đạt, vì tiền lãi nhận giữa kỳ phải tái đầu tư ở mức chưa biết trước.
Hệ quả là lãi suất phi rủi ro gắn với một kỳ hạn cụ thể. Với thời hạn 5 năm, mức "đúng" theo lý thuyết là lợi suất của trái phiếu Chính phủ không trả lãi định kỳ (zero-coupon) đáo hạn sau 5 năm, còn gọi là lãi suất giao ngay (spot rate) kỳ hạn 5 năm. Không có một con số Rf duy nhất cho mọi bài toán.
Lưu ý: "Phi rủi ro" ở đây là phi rủi ro về danh nghĩa và chỉ đúng khi giữ đến đáo hạn. Người nắm trái phiếu Chính phủ vẫn chịu rủi ro lạm phát, và nếu bán trước hạn thì chịu rủi ro giá khi lãi suất thị trường thay đổi.
2. Lãi suất phi rủi ro danh nghĩa và lãi suất phi rủi ro thực
Lãi suất phi rủi ro danh nghĩa gồm hai phần: lãi suất thực không có rủi ro vỡ nợ và mức lạm phát kỳ vọng. Tài liệu ôn tập của CFA Institute (2026) mô tả suất chiết khấu gồm "một lãi suất thực không có rủi ro vỡ nợ, lạm phát kỳ vọng và có thể thêm một số phần bù rủi ro" (nguyên văn: a real default-free interest rate, expected inflation, and possibly several risk premiums). Quan hệ giữa hai phần theo phương trình Fisher:
Trong đó là lãi suất phi rủi ro danh nghĩa, là lãi suất thực, là lạm phát kỳ vọng trong cùng kỳ hạn.
Ở Mỹ, hai thành phần này quan sát được. Ngày 9/11/2026, lợi suất trái phiếu Kho bạc 10 năm là 4,88%/năm, còn trái phiếu Kho bạc chỉ số hóa theo lạm phát (TIPS) cùng kỳ hạn là 2,66%/năm. Áp vào phương trình trên, mức lạm phát hòa vốn (mức lạm phát làm hai loại trái phiếu cho cùng kết quả) khoảng 2,16%/năm. FRED công bố chuỗi lạm phát hòa vốn 10 năm theo phép trừ đơn giản, ra 2,22% cho cùng ngày; chênh lệch với 2,16% chỉ do cách tính. Lạm phát hòa vốn thường được dùng làm thước đo xấp xỉ của lạm phát kỳ vọng, vì nó còn chứa phần bù rủi ro lạm phát và chênh lệch thanh khoản giữa TIPS và trái phiếu thường.
Ở Việt Nam, HNX chỉ công bố đường cong cho trái phiếu Chính phủ danh nghĩa, nên lãi suất thực phải suy ra từ một giả định về lạm phát. Lãi suất giao ngay 10 năm ngày 11/11/2026 là 4,51%/năm, trong khi CPI tháng 10/2026 tăng 5,09% so với cùng kỳ (bình quân 10 tháng tăng 4,57%). Nếu lấy CPI hiện tại làm thước đo thô, lãi suất thực gần bằng 0 hoặc hơi âm. Đây chỉ là phép so sánh với lạm phát quá khứ; điều cần cho định giá là lạm phát kỳ vọng trong 10 năm tới, đại lượng không quan sát trực tiếp được. Cơ chế lạm phát được giải thích trong bài Lạm phát là gì?
3. Vai trò của lãi suất phi rủi ro trong định giá
Lãi suất phi rủi ro là thành phần chung của mọi suất chiết khấu trong định giá. Chi phí vốn chủ sở hữu theo CAPM là , chi phí nợ là cộng chênh lệch tín dụng của doanh nghiệp, và WACC là bình quân của hai khoản này. Giữ nguyên các yếu tố khác, tăng thì suất chiết khấu tăng và giá trị hiện tại giảm.
còn xuất hiện gián tiếp trong giá trị cuối kỳ: tốc độ tăng trưởng dài hạn của dòng tiền danh nghĩa thường không nên vượt lãi suất phi rủi ro dài hạn, như trình bày trong bài Terminal Value là gì?
Ví dụ: Công ty FJ (giả định) có dòng tiền cho cổ đông năm tới 100 tỷ đồng, tăng đều 2%/năm; phần bù rủi ro của cổ phiếu () là 7%. Theo công thức , ở mức 2,68% (lãi suất giao ngay 10 năm ngày 11/11/2024) thì = 9,68% và giá trị là 1.302 tỷ đồng. Ở mức 4,51% (ngày 11/11/2026), = 11,51% và giá trị còn 1.052 tỷ đồng, thấp hơn 19,2%.
Kết quả trên đúng khi mức tăng 1,83 điểm phần trăm của đến từ lãi suất thực. Nếu toàn bộ mức tăng đến từ lạm phát kỳ vọng, dòng tiền danh nghĩa của FJ cũng sẽ tăng nhanh hơn: tăng xấp xỉ 1,83 điểm, lên 3,83%, và giá trị giữ khoảng 1.302 tỷ đồng. Thay lãi suất phi rủi ro mà không xem lại giả định lạm phát trong dòng tiền là một lỗi không nhất quán, không phải một nhận định về doanh nghiệp.
4. Cách chọn lãi suất phi rủi ro khi định giá
Chọn lãi suất phi rủi ro là chọn một con số nhất quán với dòng tiền đang chiết khấu: cùng đồng tiền, cùng kỳ hạn, cùng cách đo (danh nghĩa hay thực) và cùng cơ sở với phần bù rủi ro. Năm nguyên tắc dưới đây theo khung của Damodaran (2008).
4.1. Cùng đồng tiền với dòng tiền
Lãi suất phi rủi ro được quyết định bởi đồng tiền của dòng tiền, không phải quốc gia nơi doanh nghiệp hoạt động. Dòng tiền dự báo bằng VND đi với lợi suất trái phiếu Chính phủ bằng VND; dòng tiền bằng USD đi với lợi suất trái phiếu Kho bạc Mỹ. Khác biệt lãi suất giữa các đồng tiền chủ yếu đến từ khác biệt lạm phát kỳ vọng, và lạm phát đó cũng nằm sẵn trong dòng tiền dự báo.
Nếu cần đổi suất chiết khấu từ USD sang VND, có thể dùng chênh lệch lạm phát kỳ vọng:
Với lợi suất Mỹ 4,88%, lạm phát hòa vốn USD 2,22% và giả định lạm phát VND 4,0%/năm, công thức cho 6,71%/năm, cao hơn mức 4,51% trên thị trường VND. Ngược lại, mức 4,51% chỉ khớp nếu lạm phát VND kỳ vọng vào khoảng 1,86%/năm. Damodaran lưu ý rằng khi lãi suất một đồng tiền thấp so với lạm phát của chính nó, định giá bằng đồng tiền đó sẽ cho giá trị cao hơn, và khoảng chênh này có thể thu hẹp khi lãi suất điều chỉnh. Kết quả nên được đối chiếu bằng cả hai cách.
4.2. Kỳ hạn khớp với thời gian của dòng tiền
Về lý thuyết, mỗi dòng tiền nên chiết khấu bằng lãi suất giao ngay của đúng năm đó. Trong thực hành, Damodaran đề xuất dùng một lãi suất duy nhất có kỳ hạn khớp với thời lượng (duration) của dòng tiền. Doanh nghiệp hoạt động liên tục có thời lượng dòng tiền dài, nên lợi suất 10 năm là lựa chọn phổ biến.
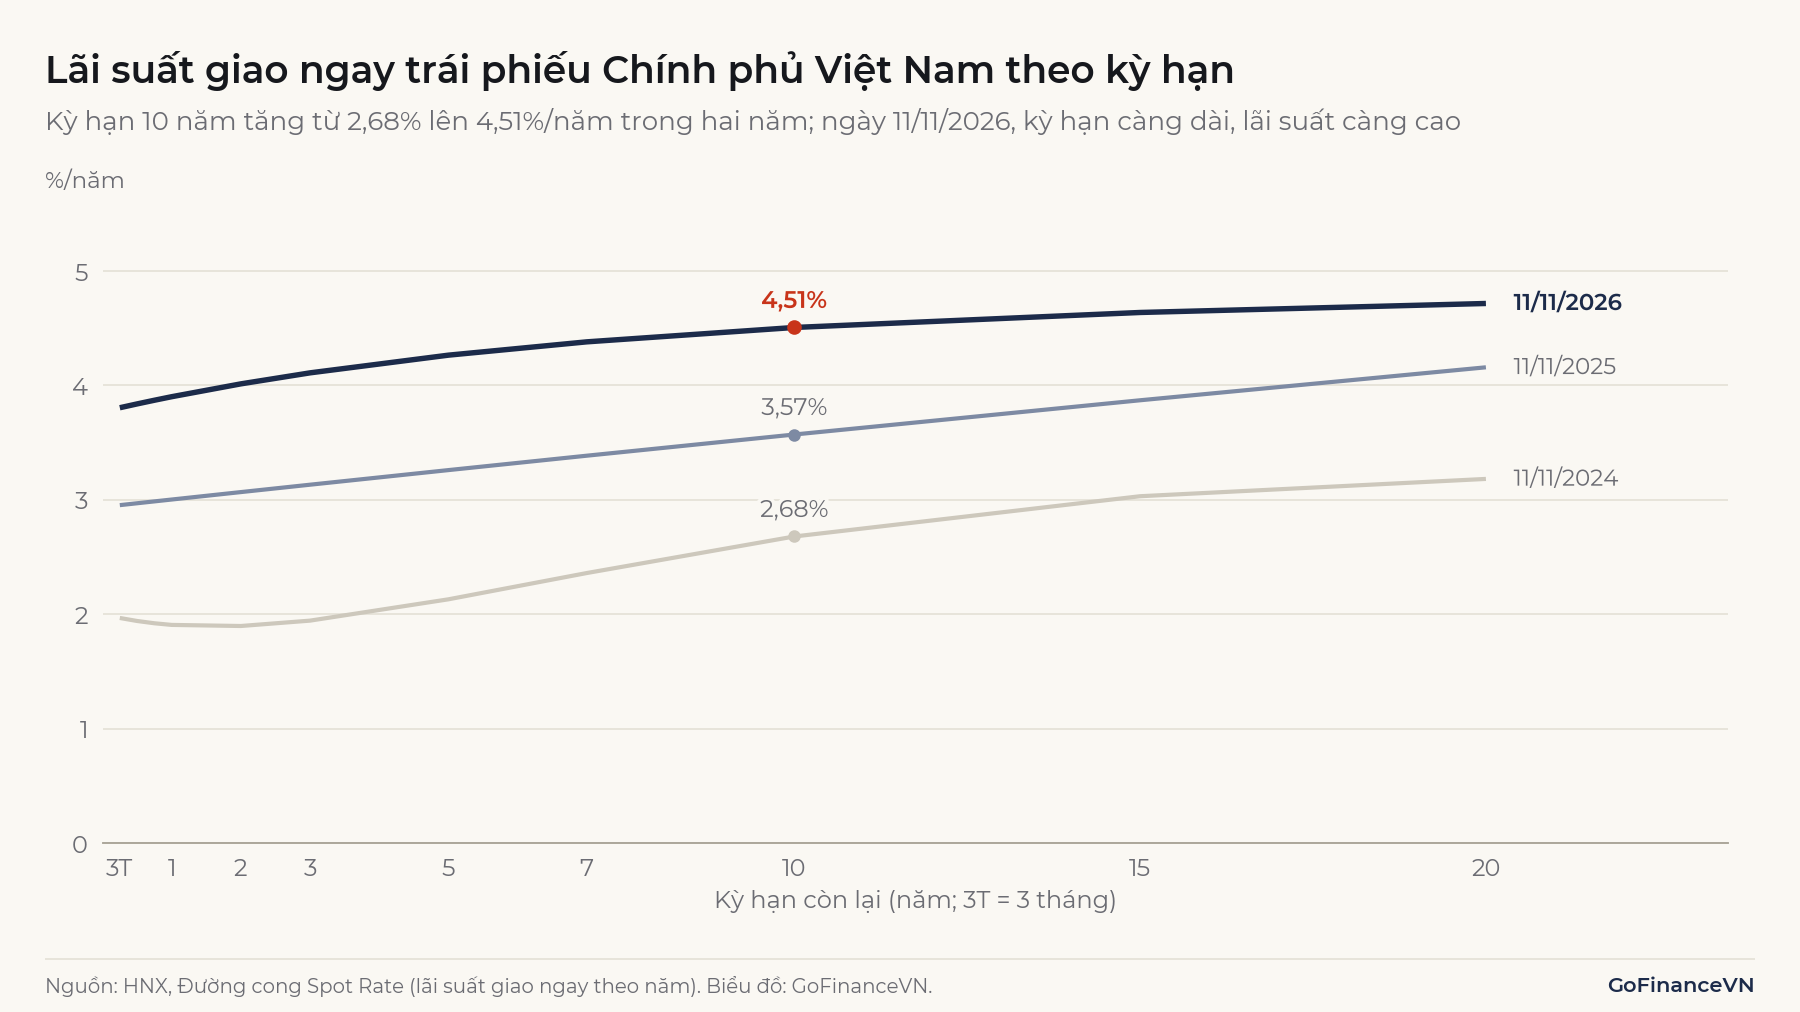
Hình 1 cho thấy hai điều. Đường cong dốc lên, nên kỳ hạn chọn càng dài thì càng cao: ngày 11/11/2026, lãi suất giao ngay 3 năm là 4,11%, 10 năm là 4,51%, 20 năm là 4,72%/năm. Và cả đường cong dịch chuyển mạnh theo thời gian: kỳ hạn 10 năm tăng 1,83 điểm phần trăm trong hai năm, nên ngày số liệu cũng là một quyết định cần ghi rõ.
Khi đường cong không quá dốc, tách lãi suất theo từng năm ít ảnh hưởng đến kết quả. Một dự án 5 năm của FJ thu 100 tỷ đồng mỗi năm (giả định là chắc chắn, để tách riêng tác động của ). Chiết khấu bằng lãi suất giao ngay từng năm cho giá trị hiện tại 443,31 tỷ đồng (năm thứ 4 nội suy giữa kỳ hạn 3 và 5 năm). Dùng một mức 4,51% của kỳ hạn 10 năm cho cả 5 năm cho 438,92 tỷ đồng, thấp hơn 0,99%. Damodaran cho rằng nên dùng lãi suất riêng từng năm khi đường cong đảo ngược hoặc dốc bất thường. Hình dạng đường cong được giải thích trong bài Đường cong lợi suất là gì?
4.3. Danh nghĩa hay thực
Dòng tiền danh nghĩa (đã gồm tăng giá) chiết khấu bằng danh nghĩa; dòng tiền thực (theo giá cố định) chiết khấu bằng thực. Phần lớn mô hình định giá doanh nghiệp dựng trên báo cáo tài chính nên là mô hình danh nghĩa. Dùng thực cho dòng tiền danh nghĩa sẽ làm giá trị bị đẩy lên, vì lạm phát được tính trong tử số nhưng không được tính trong mẫu số.
4.4. Khi trái phiếu Chính phủ vẫn có rủi ro vỡ nợ
Khi Chính phủ có xếp hạng tín nhiệm thấp hơn mức cao nhất, lợi suất trái phiếu nội tệ đã chứa một phần bù vỡ nợ, nên không hoàn toàn phi rủi ro. Cách của Damodaran là trừ chênh lệch vỡ nợ khỏi lợi suất trái phiếu Chính phủ. Với chênh lệch theo xếp hạng Ba2 của Việt Nam là 2,40% (Damodaran, 01/07/2026), lãi suất giao ngay 10 năm 4,51% còn 2,11%; nếu dùng chênh lệch theo CDS (1,26%) thì còn 3,25%. Khi đã trừ ở đây, rủi ro quốc gia được đưa vào phần bù rủi ro thị trường; giữ nguyên lợi suất và cộng thêm rủi ro quốc gia ở phần bù sẽ tính trùng. Ví dụ đầy đủ có trong bài CAPM là gì?
4.5. Nhất quán với phần bù rủi ro
Phần bù rủi ro thị trường được đo so với một kỳ hạn cụ thể, thường là trái phiếu 10 năm. Ghép của tín phiếu 3 tháng với một phần bù đo so với trái phiếu 10 năm sẽ làm chi phí vốn lệch xuống, vì phần bù đo so với kỳ hạn ngắn thường lớn hơn. Nguồn phần bù nào thì dùng đúng kỳ hạn của nguồn đó.
Cách ước tính phần bù được trình bày trong bài Phần bù rủi ro thị trường (ERP) là gì?
5. Lãi suất phi rủi ro ở Việt Nam lấy ở đâu?
Lãi suất phi rủi ro bằng VND thường lấy từ thị trường trái phiếu Chính phủ, với hai nguồn công khai trên trang của Sở Giao dịch Chứng khoán Hà Nội (HNX):
| Nguồn trên HNX | Nội dung | Số liệu ngày 11/11/2026 |
|---|---|---|
| Kết quả đấu thầu | Lãi suất trúng thầu trái phiếu Chính phủ tại các phiên đấu thầu, theo kỳ hạn | 5 năm 4,25%; 10 năm 4,43%; 15 năm và 30 năm không trúng thầu |
| Đường cong Spot Rate | Lãi suất giao ngay (zero-coupon) do HNX ước lượng, kèm lợi suất ngang giá (par yield) | 10 năm: giao ngay 4,51%, par yield 4,47% |
Lãi suất trúng thầu là lợi suất của trái phiếu trả lãi định kỳ mới phát hành, chỉ có ở những kỳ hạn được gọi thầu và trúng thầu. Lãi suất giao ngay gần với định nghĩa lý thuyết ở mục 1 hơn và có đủ kỳ hạn từ 3 tháng đến 20 năm. Ngày 11/11/2026, lãi suất giao ngay 10 năm cao hơn lãi suất trúng thầu khoảng 0,08 điểm phần trăm; so với lợi suất ngang giá 10 năm (4,47%), cùng loại trái phiếu trả lãi định kỳ, khoảng chênh chỉ còn 0,04 điểm. Cách đọc lợi suất trái phiếu được giải thích trong bài Lợi suất trái phiếu là gì?
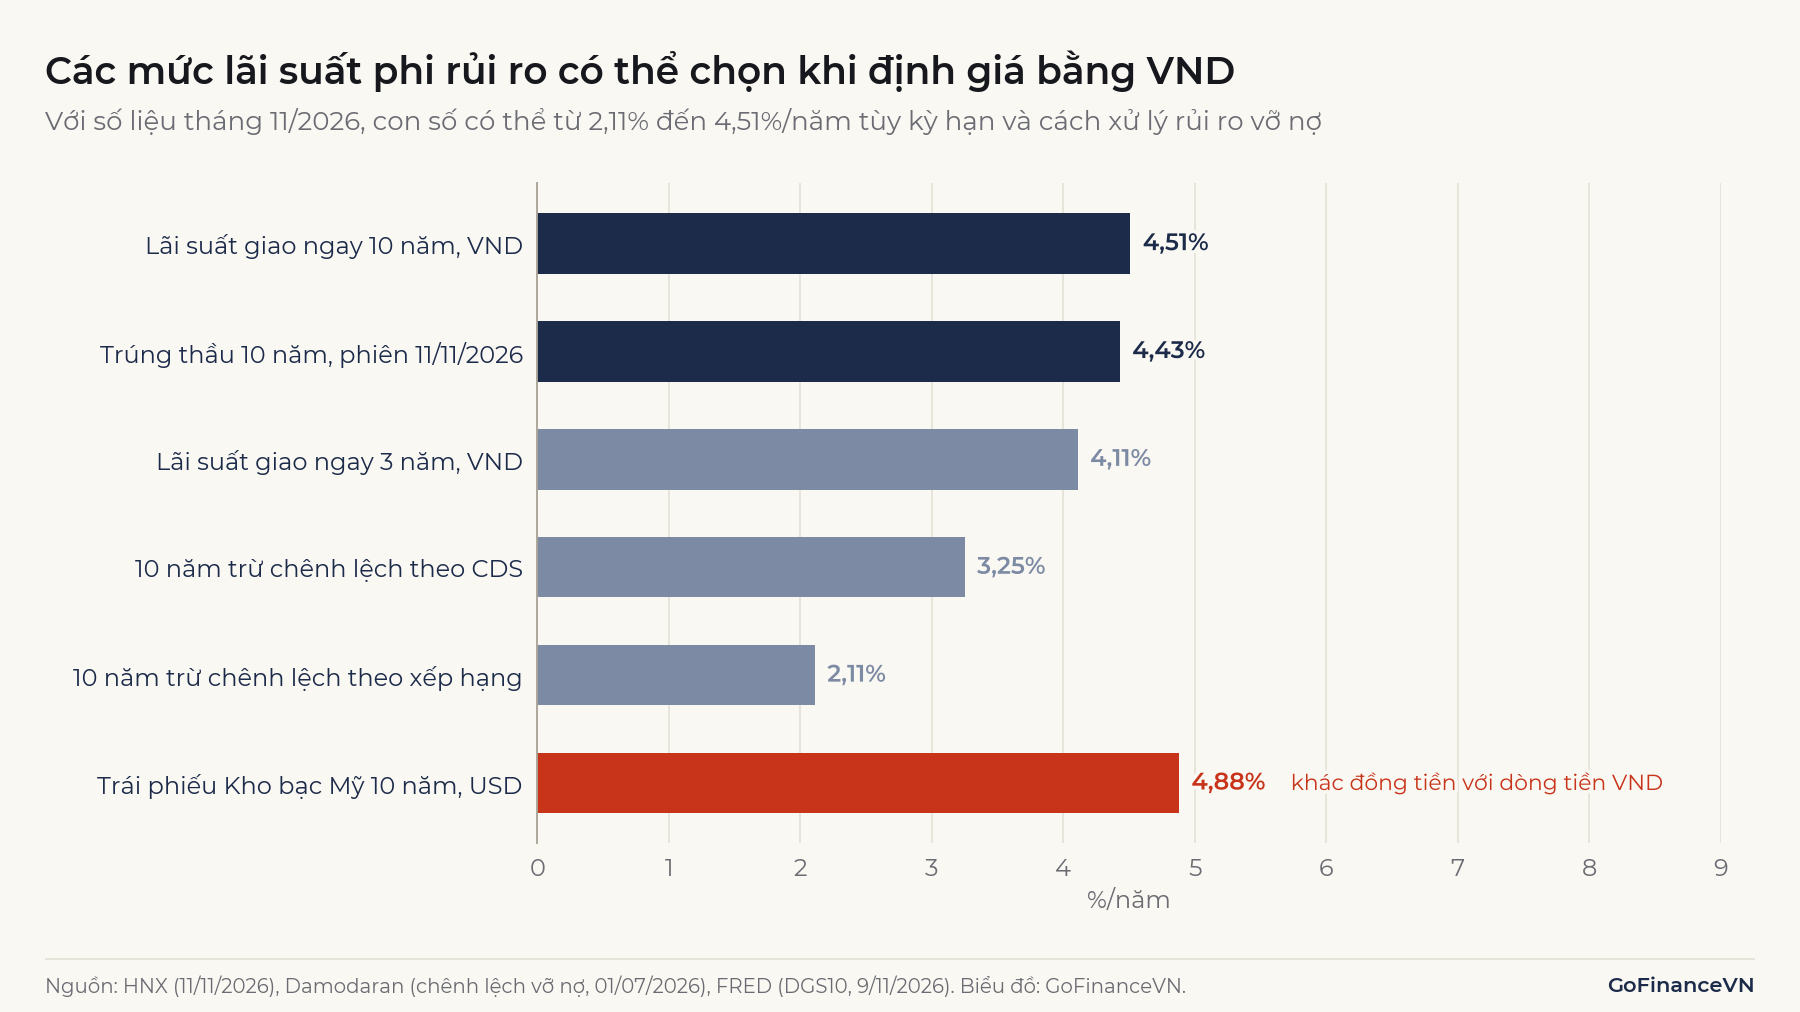
Hình 2 cho thấy cùng thời điểm, con số có thể nằm trong khoảng 2,11% đến 4,51%/năm. Báo cáo định giá nên ghi rõ nguồn, kỳ hạn, ngày số liệu và có trừ chênh lệch vỡ nợ hay không.
6. Những cách hiểu sai thường gặp
Phần lớn sai sót với lãi suất phi rủi ro không nằm ở công thức mà ở chỗ chọn một con số không khớp với dòng tiền.
6.1. Dùng lãi suất tiền gửi ngân hàng làm Rf
Tiền gửi là khoản cho ngân hàng vay, nên vẫn mang rủi ro tín dụng của ngân hàng đó và không có thị trường giao dịch để định giá hằng ngày. Kỳ hạn tiền gửi phổ biến cũng ngắn hơn nhiều so với thời gian dòng tiền của doanh nghiệp. Lãi suất tiền gửi có thể dùng để đối chiếu, nhưng không phải lãi suất phi rủi ro.
6.2. Dùng lợi suất trái phiếu Kho bạc Mỹ cho dòng tiền VND
Lợi suất Mỹ là lãi suất bằng USD, chứa lạm phát kỳ vọng của USD. Chiết khấu dòng tiền VND bằng suất chiết khấu dựng từ lợi suất USD là ghép hai mức lạm phát khác nhau vào một phép tính. Đổi dòng tiền VND sang USD theo tỷ giá hiện tại cũng không sửa được lỗi này, vì dòng tiền vẫn mang lạm phát VND.
6.3. Dùng lãi suất ngắn hạn cho doanh nghiệp hoạt động liên tục
Lãi suất 3 tháng là phi rủi ro cho thời hạn 3 tháng, không phải cho 10 năm. Khi đường cong dốc lên như Hình 1, dùng kỳ hạn ngắn làm thấp hơn mức phù hợp, trừ khi phần bù rủi ro cũng được đo so với kỳ hạn ngắn.
6.4. Thay lãi suất hiện tại bằng một mức "bình thường"
Một số nhà phân tích thay thấp hiện tại bằng mức họ cho là bình thường, chẳng hạn mức trung bình lịch sử. Damodaran nêu ba vấn đề: mức "bình thường" khác nhau giữa người này và người khác; kết luận định giá khi đó trộn quan điểm về lãi suất với đánh giá doanh nghiệp; và nếu lãi suất về mức bình thường vì lạm phát hoặc tăng trưởng thay đổi, các giả định đó trong dòng tiền cũng phải thay đổi theo, như ví dụ FJ ở mục 3.
7. Câu hỏi thường gặp
Lãi suất phi rủi ro có thể âm không?
Có. Lợi suất trái phiếu Chính phủ 10 năm của Đức có bình quân tháng âm trong nhiều tháng từ 6/2016 đến 1/2022, thấp nhất −0,65% vào tháng 8/2019; của Nhật Bản thấp nhất −0,28% cùng tháng (số liệu OECD qua FRED). Khi đó lãi suất phi rủi ro bằng EUR hoặc JPY là số âm, và các suất chiết khấu bằng những đồng tiền này cũng thấp tương ứng.
Lãi suất phi rủi ro của Mỹ hiện nay là bao nhiêu?
Ngày 9/11/2026, lợi suất trái phiếu Kho bạc Mỹ 10 năm là 4,88%/năm và kỳ hạn 3 tháng là 4,24%/năm (Fed, chuỗi H.15 qua FRED). Đây là lãi suất phi rủi ro bằng USD, chỉ dùng cho dòng tiền bằng USD.
Vì sao không dùng lợi suất trái phiếu doanh nghiệp tốt nhất làm Rf?
Vì mọi doanh nghiệp đều có rủi ro vỡ nợ, dù nhỏ, nên lợi suất trái phiếu doanh nghiệp đã gồm phần bù tín dụng. Dùng nó làm rồi cộng thêm phần bù rủi ro sẽ tính rủi ro tín dụng hai lần.
Kết luận
Lãi suất phi rủi ro là lợi suất của tài sản không có rủi ro vỡ nợ và không có rủi ro tái đầu tư trong một kỳ hạn xác định, nên không có một con số chung cho mọi bài toán. Khi định giá, phải cùng đồng tiền, cùng kỳ hạn và cùng cách đo với dòng tiền, và nhất quán với phần bù rủi ro được ghép vào. Với VND, các lựa chọn hợp lý tháng 11/2026 nằm trong khoảng 2,11% đến 4,51%/năm, nên con số được chọn cần đi kèm nguồn, ngày số liệu và lý do.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Aswath Damodaran (2008), What is the riskfree rate? A Search for the Basic Building Block: https://pages.stern.nyu.edu/~adamodar/pdfiles/papers/riskfreerate.pdf
- Aswath Damodaran, Country Default Spreads and Risk Premiums, cập nhật 01/07/2026: https://pages.stern.nyu.edu/~adamodar/pc/datasets/ctrypremJuly26.xlsx
- CFA Institute, Economics and Investment Markets (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/economics-and-investment-markets
- Sở Giao dịch Chứng khoán Hà Nội (HNX), Đường cong Spot Rate (truy cập 12/11/2026): https://hnx.vn/vi-vn/m-trai-phieu/duong-cong-loi-suat.html
- HNX, Đấu thầu và kết quả đấu thầu trái phiếu Chính phủ (truy cập 12/11/2026): https://hnx.vn/vi-vn/m-trai-phieu/dau-thau-va-ket-qua-dau-thau.html
- Federal Reserve Board, H.15 Selected Interest Rates, qua FRED: DGS10 https://fred.stlouisfed.org/series/DGS10, DGS3MO https://fred.stlouisfed.org/series/DGS3MO, DFII10 https://fred.stlouisfed.org/series/DFII10
- Federal Reserve Bank of St. Louis, 10-Year Breakeven Inflation Rate (T10YIE): https://fred.stlouisfed.org/series/T10YIE
- OECD, Long-Term Government Bond Yields: 10-Year, qua FRED: Đức https://fred.stlouisfed.org/series/IRLTLT01DEM156N, Nhật Bản https://fred.stlouisfed.org/series/IRLTLT01JPM156N
- Cục Thống kê, CPI, chỉ số giá vàng và chỉ số giá đô la Mỹ tháng Mười và 10 tháng năm 2026: https://www.nso.gov.vn/wp-content/uploads/2026/11/CPI-chi-so-gia-vang-va-chi-so-gia-do-la-My-thang-Muoi-va-10-thang-nam-2026.pdf
Đọc tiếp: CAPM là gì? Công thức, ví dụ và cách ước tính chi phí vốn chủ sở hữu