Quyền chọn là gì? Quyền chọn mua, quyền chọn bán và lãi lỗ
Quyền chọn (option) là hợp đồng cho người mua quyền, nhưng không bắt buộc, mua hoặc bán một tài sản ở mức giá đã định trước, trong một thời hạn nhất định. Để có quyền đó, người mua trả cho người bán một khoản phí quyền chọn. Hai loại cơ bản là quyền chọn mua (call option) và quyền chọn bán (put option). Hiểu cách tính lãi lỗ của từng bên giúp người đọc thấy vì sao cùng một hợp đồng có thể dùng để phòng ngừa rủi ro hoặc làm rủi ro tăng lên nhiều lần.
1. Quyền chọn là gì?
Quyền chọn là một loại hợp đồng phái sinh, trong đó người mua có quyền nhưng không có nghĩa vụ giao dịch tài sản cơ sở ở giá thực hiện, còn người bán có nghĩa vụ đáp ứng nếu người mua thực hiện quyền. CFA Institute xếp quyền chọn vào nhóm quyền có điều kiện (contingent claim): chỉ một bên quyết định giao dịch có diễn ra hay không. Đây là điểm khác với hợp đồng tương lai, nơi cả hai bên đều phải thực hiện cam kết.
Một hợp đồng quyền chọn được xác định bởi các yếu tố sau.
| Yếu tố | Ý nghĩa |
|---|---|
| Tài sản cơ sở (underlying asset) | Tài sản mà quyền chọn dựa vào: cổ phiếu, chỉ số, ngoại tệ, hàng hóa, hợp đồng tương lai |
| Giá thực hiện (strike price, exercise price) | Mức giá người mua được quyền mua hoặc bán, ký hiệu |
| Ngày đáo hạn (expiration date) | Ngày cuối cùng quyền còn hiệu lực |
| Phí quyền chọn (option premium) | Số tiền người mua trả cho người bán khi ký hợp đồng, không hoàn lại |
| Quy mô hợp đồng | Số đơn vị tài sản cơ sở trên một hợp đồng; quyền chọn cổ phiếu chuẩn tại Mỹ là 100 cổ phiếu |
| Kiểu thực hiện | Kiểu Mỹ (American): thực hiện bất kỳ lúc nào đến ngày đáo hạn; kiểu châu Âu (European): chỉ thực hiện vào ngày đáo hạn |
Tên "kiểu Mỹ" và "kiểu châu Âu" không liên quan đến nơi giao dịch. Theo FINRA, quyền chọn cổ phiếu niêm yết tại Mỹ là kiểu Mỹ, còn quyền chọn chỉ số thường là kiểu châu Âu.
Vị trí của quyền chọn trong nhóm sản phẩm phái sinh, tình trạng sản phẩm này trên thị trường Việt Nam và điểm giống, khác giữa quyền chọn với chứng quyền có bảo đảm được trình bày trong bài Chứng khoán phái sinh là gì?
2. Quyền chọn mua và quyền chọn bán khác nhau thế nào?
Quyền chọn mua cho người nắm giữ quyền mua tài sản cơ sở ở giá thực hiện, còn quyền chọn bán cho quyền bán tài sản đó ở giá thực hiện. Mỗi loại có hai phía, nên có bốn vị thế cơ bản.
| Vị thế | Quyền hay nghĩa vụ | Có lợi khi | Lãi tối đa | Lỗ tối đa |
|---|---|---|---|---|
| Mua quyền chọn mua (long call) | Quyền mua ở giá | Giá tài sản tăng vượt + phí | Không giới hạn về lý thuyết | Phí đã trả |
| Bán quyền chọn mua (short call) | Nghĩa vụ bán ở giá nếu bị thực hiện | Giá tài sản không vượt | Phí nhận được | Không giới hạn về lý thuyết |
| Mua quyền chọn bán (long put) | Quyền bán ở giá | Giá tài sản giảm dưới − phí | − phí (khi giá về 0) | Phí đã trả |
| Bán quyền chọn bán (short put) | Nghĩa vụ mua ở giá nếu bị thực hiện | Giá tài sản không xuống dưới | Phí nhận được | − phí (khi giá về 0) |
Bốn vị thế này thường bị đọc nhầm vì chữ "mua" và "bán" xuất hiện hai lần. Người mua quyền chọn bán không bán cổ phiếu nào khi ký hợp đồng; họ mua một quyền. Ngược lại, người bán quyền chọn bán là bên có thể phải mua cổ phiếu ở giá khi giá thị trường đã thấp hơn.
3. Cách tính lãi lỗ quyền chọn
Lãi lỗ của quyền chọn khi đáo hạn bằng giá trị thực hiện quyền trừ phí đã trả. Gọi là giá tài sản cơ sở vào ngày đáo hạn, và là phí quyền chọn mua và quyền chọn bán trên một đơn vị tài sản. Người mua chỉ thực hiện quyền khi có lợi, nên:
Lãi lỗ của người bán là số đối của người mua: trước phí giao dịch, khoản lãi của một bên đúng bằng khoản lỗ của bên kia. Điểm hòa vốn khi đáo hạn là với quyền chọn mua và với quyền chọn bán. Các công thức này bỏ qua phí giao dịch, thuế và lãi trên khoản phí trong thời gian nắm giữ.
3.1. Ví dụ quyền chọn mua
Cổ phiếu Công ty HY (giả định) đang giao dịch ở 50.000 đồng. Một quyền chọn mua kiểu châu Âu, kỳ hạn 3 tháng, giá thực hiện 52.000 đồng có phí 2.400 đồng/cổ phiếu. Với quy mô 100 cổ phiếu, người mua trả 240.000 đồng cho một hợp đồng. Điểm hòa vốn là 52.000 + 2.400 = 54.400 đồng, tức cổ phiếu phải tăng 8,8% mới bắt đầu có lãi.
3.2. Ví dụ quyền chọn bán
Cùng cổ phiếu đó, một quyền chọn bán kiểu châu Âu kỳ hạn 3 tháng, giá thực hiện 48.000 đồng có phí 1.800 đồng/cổ phiếu. Điểm hòa vốn là 48.000 − 1.800 = 46.200 đồng. Bảng dưới so sánh lãi lỗ khi đáo hạn của hai người mua quyền chọn với người mua cổ phiếu ở 50.000 đồng.
| Giá HY khi đáo hạn (đồng) | Mua quyền chọn mua K = 52.000 | Mua quyền chọn bán K = 48.000 | Mua cổ phiếu ở 50.000 |
|---|---|---|---|
| 40.000 | −2.400 | +6.200 | −10.000 |
| 46.200 | −2.400 | 0 | −3.800 |
| 50.000 | −2.400 | −1.800 | 0 |
| 52.000 | −2.400 | −1.800 | +2.000 |
| 54.400 | 0 | −1.800 | +4.400 |
| 60.000 | +5.600 | −1.800 | +10.000 |
Đơn vị: đồng/cổ phiếu. Số liệu giả định, chưa tính phí giao dịch và thuế.
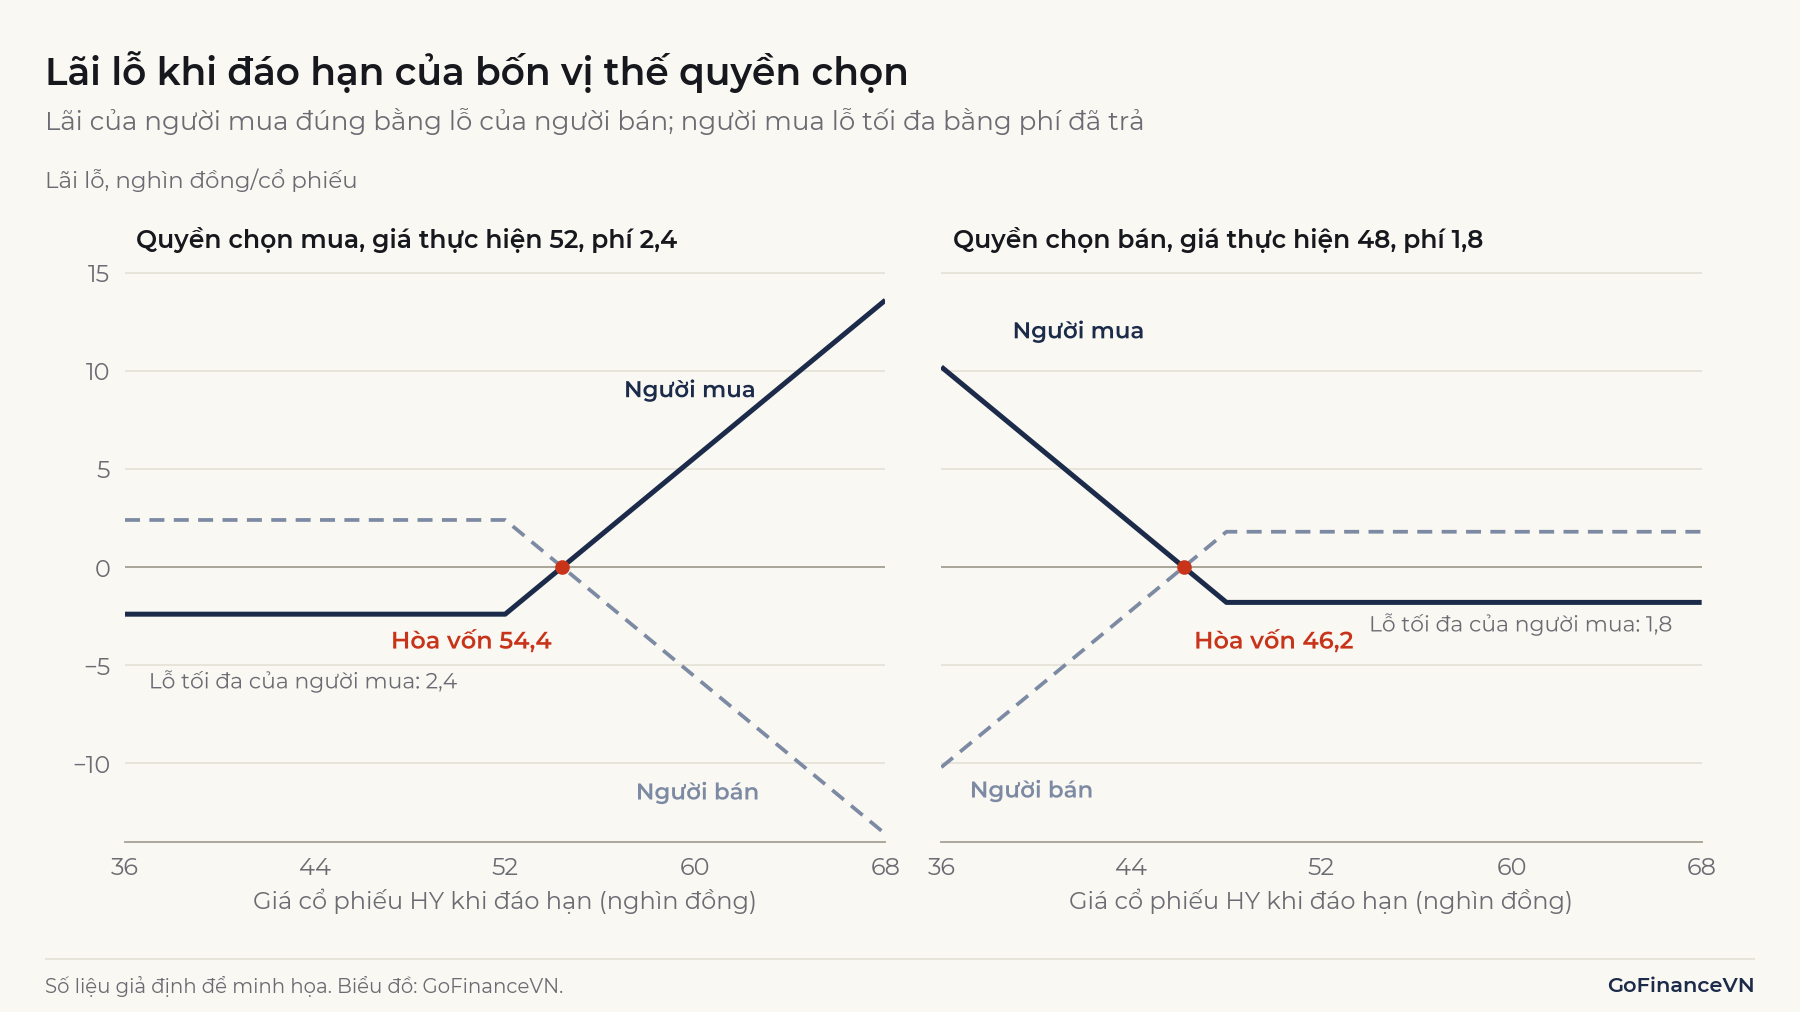
Đường lãi lỗ của quyền chọn gãy tại giá thực hiện, khác với đường thẳng của cổ phiếu. Phía dưới bị chặn ở mức phí, phía trên tăng theo giá. Hệ quả là tỷ suất lãi lỗ trên vốn bỏ ra biến động mạnh hơn nhiều.
Ví dụ: Nếu HY lên 60.000 đồng, người mua cổ phiếu lãi 10.000 đồng trên 50.000 đồng vốn, tức 20%. Người mua quyền chọn mua lãi 5.600 đồng trên 2.400 đồng phí, tức 233%. Nếu HY đứng yên ở 50.000 đồng, người mua cổ phiếu hòa vốn, còn người mua quyền chọn mất 100% số tiền đã bỏ ra.
4. Phí quyền chọn gồm những gì?
Phí quyền chọn là giá của quyền chọn trên thị trường, gồm giá trị nội tại cộng giá trị thời gian:
4.1. Giá trị nội tại và giá trị thời gian
Giá trị nội tại (intrinsic value), CFA Institute gọi là giá trị thực hiện (exercise value), là số tiền thu được nếu thực hiện quyền ngay: với quyền chọn mua và với quyền chọn bán, trong đó là giá hiện tại. Giá trị thời gian (time value) là phần còn lại, phản ánh khả năng giá tài sản còn biến động theo hướng có lợi trước ngày đáo hạn.
Quan hệ giữa giá tài sản và giá thực hiện được gọi là trạng thái tiền (moneyness):
| Trạng thái | Quyền chọn mua | Quyền chọn bán | Giá trị nội tại |
|---|---|---|---|
| Có lãi (in the money) | Dương | ||
| Ngang giá (at the money) | Bằng 0 | ||
| Không có lãi (out of the money) | Bằng 0 |
Ở ví dụ trên, với giá HY 50.000 đồng, cả hai quyền chọn đều đang không có lãi. Toàn bộ phí 2.400 đồng và 1.800 đồng là giá trị thời gian. Theo mô hình Black-Scholes với biến động 30%/năm, lãi suất 4%/năm và giả định HY không trả cổ tức trong kỳ, giá trị lý thuyết của hai quyền chọn là khoảng 2.350 đồng và 1.840 đồng, gần với mức phí giả định. Nếu HY ở 56.000 đồng khi còn 3 tháng, quyền chọn mua có giá trị lý thuyết khoảng 5.960 đồng, gồm 4.000 đồng giá trị nội tại và khoảng 1.960 đồng giá trị thời gian.
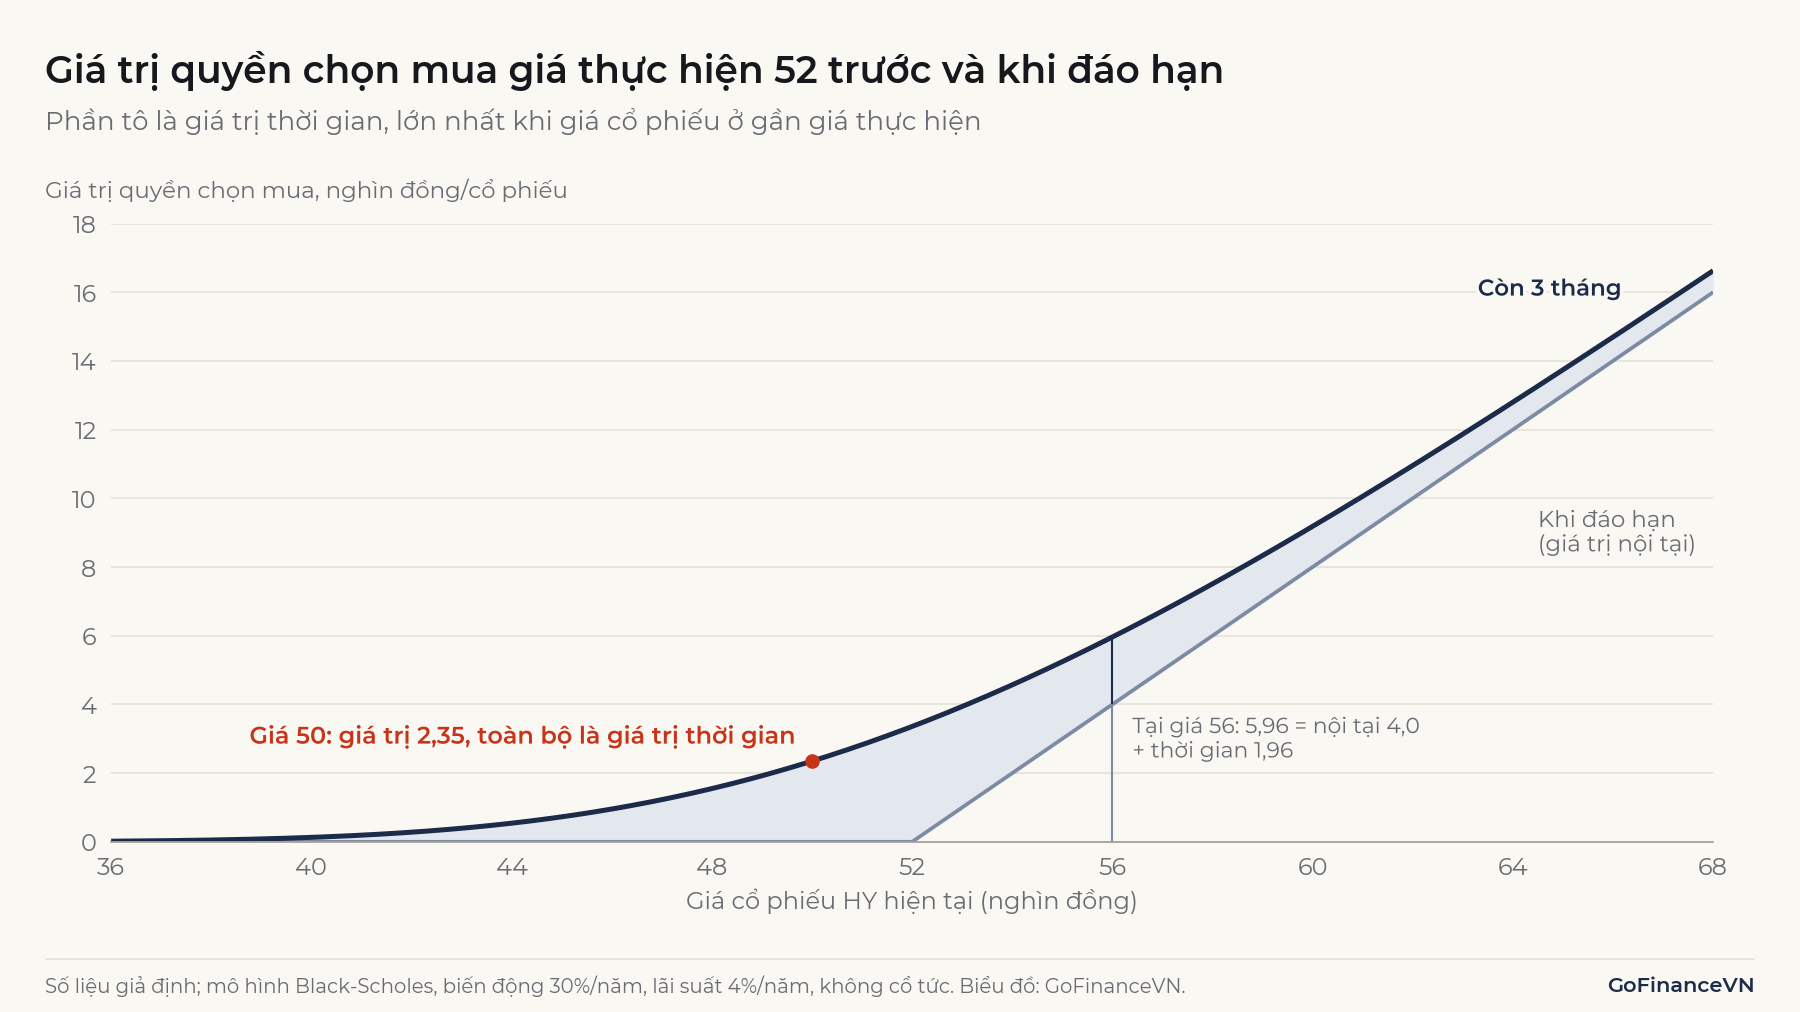
Lưu ý: Giá trị thời gian của quyền chọn khác với giá trị thời gian của tiền. Khái niệm thứ hai nói về lãi suất: một đồng hôm nay có giá trị hơn một đồng trong tương lai. Giá trị thời gian của quyền chọn chủ yếu đến từ khả năng giá biến động, và về 0 vào ngày đáo hạn.
4.2. Yếu tố ảnh hưởng đến phí quyền chọn
Phí quyền chọn phụ thuộc sáu yếu tố: giá tài sản cơ sở, giá thực hiện, thời gian đến đáo hạn, độ biến động, lãi suất phi rủi ro và cổ tức (hoặc thu nhập, chi phí khi nắm giữ tài sản). Bảng dưới cho chiều tác động khi một yếu tố tăng, các yếu tố khác giữ nguyên, theo Hull và CFA Institute.
| Yếu tố tăng | Phí quyền chọn mua | Phí quyền chọn bán |
|---|---|---|
| Giá tài sản cơ sở | Tăng | Giảm |
| Giá thực hiện | Giảm | Tăng |
| Thời gian đến đáo hạn | Thường tăng | Thường tăng |
| Độ biến động | Tăng | Tăng |
| Lãi suất phi rủi ro | Tăng | Giảm |
| Cổ tức dự kiến | Giảm | Tăng |
Độ biến động thường là yếu tố khó ước lượng nhất. Với quyền chọn mua HY giá thực hiện 52.000 đồng, kỳ hạn 3 tháng, giá trị lý thuyết là khoảng 1.370 đồng nếu biến động 20%/năm, 2.350 đồng nếu 30%/năm và 3.340 đồng nếu 40%/năm. Cùng biến động 30%/năm, kỳ hạn 1 tháng cho giá trị khoảng 990 đồng, kỳ hạn 6 tháng khoảng 3.800 đồng. Với quyền chọn kiểu Mỹ, kỳ hạn dài hơn không làm giá trị giảm; với kiểu châu Âu, có trường hợp ngoại lệ, ví dụ khi có cổ tức lớn trước ngày đáo hạn dài hơn.
Cách đo độ biến động và quy đổi theo năm được giải thích trong bài Volatility là gì?
5. Ứng dụng của quyền chọn
Quyền chọn được dùng để phòng ngừa rủi ro, tạo thu nhập từ phí, đầu cơ và mô tả các điều khoản trong chứng khoán doanh nghiệp phát hành. Các ví dụ dưới chỉ minh họa cơ chế, không phải hướng dẫn giao dịch.
Phòng ngừa rủi ro giảm giá: người đang nắm cổ phiếu HY ở 50.000 đồng mua thêm quyền chọn bán giá thực hiện 48.000 đồng, phí 1.800 đồng. Dù giá xuống thấp đến đâu, họ vẫn bán được ở 48.000 đồng, nên khoản lỗ tối đa khi đáo hạn là 50.000 − 48.000 + 1.800 = 3.800 đồng/cổ phiếu, tương đương 7,6% giá mua. Cách này thường được gọi là quyền chọn bán bảo vệ (protective put); chi phí của nó là phí 1.800 đồng làm giảm lợi nhuận nếu giá tăng.
Bán quyền chọn mua trên cổ phiếu đang nắm giữ (covered call): người giữ HY bán quyền chọn mua giá thực hiện 52.000 đồng và nhận 2.400 đồng phí. Lãi tối đa khi đáo hạn là 52.000 − 50.000 + 2.400 = 4.400 đồng/cổ phiếu; đổi lại, mọi mức tăng trên 52.000 đồng thuộc về người mua quyền chọn. Phí nhận được chỉ hạ điểm hòa vốn xuống 47.600 đồng, không loại bỏ rủi ro giảm giá của cổ phiếu.
Quyền chọn còn nằm trong nhiều sản phẩm của doanh nghiệp. Quyền mua cổ phiếu cho người lao động (employee stock option) là quyền chọn mua do công ty cấp. Trái phiếu chuyển đổi có thể xem là trái phiếu thường cộng một quyền chọn mua cổ phiếu của chính tổ chức phát hành. Người định giá các chứng khoán này cần tách và định giá riêng phần quyền chọn.
6. Hạn chế và lưu ý khi sử dụng quyền chọn
Quyền chọn có những rủi ro không thấy được nếu chỉ nhìn vào câu "lỗ tối đa bằng phí".
6.1. Lỗ có giới hạn không có nghĩa là rủi ro thấp
Người mua quyền chọn mua HY mất toàn bộ phí ở mọi mức giá đáo hạn từ 52.000 đồng trở xuống, kể cả khi cổ phiếu tăng 4%. Tính theo tỷ lệ trên vốn bỏ ra, mất 100% là kết quả phổ biến với quyền chọn không có lãi.
6.2. Người bán quyền chọn không "lãi chắc"
Người bán thu phí ngay, nhưng phí là khoản lãi tối đa của họ. Người bán quyền chọn mua không có cổ phiếu đối ứng có thể lỗ không giới hạn về lý thuyết, còn người bán quyền chọn bán HY có thể lỗ tới 46.200 đồng/cổ phiếu nếu giá về 0. Vì vậy người bán quyền chọn thường phải ký quỹ, và có thể phải nộp thêm tiền khi giá biến động bất lợi.
6.3. Giá trị thời gian giảm dần
Nếu giá cổ phiếu đứng yên, quyền chọn vẫn mất giá theo thời gian. Ở ví dụ trên, quyền chọn mua HY có giá trị lý thuyết khoảng 2.350 đồng khi còn 3 tháng nhưng chỉ còn khoảng 990 đồng khi còn 1 tháng, với cùng giá cổ phiếu 50.000 đồng.
6.4. Đồ thị lãi lỗ không cho biết khả năng xảy ra
Bảng và Hình 1 chỉ cho biết lãi lỗ ở từng mức giá, không cho biết mức giá nào dễ xảy ra hơn. Mô hình Black-Scholes giả định biến động không đổi và lợi suất có phân phối chuẩn, trong khi thực tế giá có thể biến động mạnh hơn mô hình dự tính.
Giả định phân phối chuẩn và giới hạn của nó được phân tích trong bài Phân phối chuẩn là gì?
Cách gắn xác suất vào từng kịch bản để tính lợi suất bình quân được trình bày trong bài Lợi suất kỳ vọng là gì?
7. Câu hỏi thường gặp
Quyền chọn và hợp đồng tương lai khác nhau thế nào?
Người mua quyền chọn trả phí và có quyền, không có nghĩa vụ; lỗ tối đa là phí. Hai bên hợp đồng tương lai đều có nghĩa vụ, không trả phí cho nhau khi mở vị thế mà nộp ký quỹ, và khoản lỗ có thể vượt số tiền ký quỹ.
Mua quyền chọn bán có giống bán khống cổ phiếu không?
Không. Cả hai đều có lợi khi giá giảm, nhưng người bán khống phải vay cổ phiếu và có thể lỗ không giới hạn nếu giá tăng. Người mua quyền chọn bán chỉ mất phí đã trả. Quyền sở hữu cổ phiếu và các quyền đi kèm được giải thích trong bài Cổ phiếu là gì?
Quyền chọn kiểu Mỹ có thường được thực hiện trước đáo hạn không?
Với quyền chọn mua trên cổ phiếu không trả cổ tức, Hull chứng minh thực hiện sớm không bao giờ tối ưu, vì bán quyền chọn trên thị trường thu được nhiều hơn giá trị nội tại. Với quyền chọn bán hoặc cổ phiếu có cổ tức, thực hiện sớm có thể hợp lý trong một số trường hợp.
Kết luận
Quyền chọn tách quyền khỏi nghĩa vụ: người mua trả phí để có quyền mua hoặc bán ở giá thực hiện, người bán nhận phí và gánh nghĩa vụ. Lãi lỗ khi đáo hạn được tính bằng giá trị thực hiện quyền trừ phí, với điểm hòa vốn là cho quyền chọn mua và cho quyền chọn bán. Phí gồm giá trị nội tại và giá trị thời gian, trong đó phần thời gian phụ thuộc nhiều vào độ biến động và giảm dần về 0 khi đến ngày đáo hạn.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- John C. Hull, Options, Futures, and Other Derivatives, ấn bản thứ 11, Pearson, 2022.
- CFA Institute, Forward Commitment and Contingent Claim Features and Instruments (2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/forward-commitment-contingent-claim-features-instruments
- CFA Institute, Pricing and Valuation of Options (2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/pricing-valuation-options
- FINRA, Options: https://www.finra.org/investors/investing/investment-products/options
Đọc tiếp: Cổ phiếu là gì? Mua cổ phiếu nghĩa là sở hữu gì?