Định giá tổng các phần (SOTP) là gì? Cách tính, ví dụ và lưu ý
Định giá tổng các phần (SOTP, Sum of the Parts) là phương pháp ước tính giá trị một doanh nghiệp bằng cách định giá riêng từng mảng kinh doanh hoặc từng khoản đầu tư như thể chúng là các công ty độc lập, rồi cộng lại. Phương pháp này thường được dùng cho tập đoàn đa ngành, công ty mẹ nắm nhiều công ty con, hoặc doanh nghiệp có một mảng khác hẳn phần còn lại. Hiểu SOTP giúp người đọc báo cáo phân tích biết con số giá trị tập đoàn được ghép từ những phần nào và chỗ nào dễ tính sai.
1. SOTP là gì?
SOTP là cách định giá một doanh nghiệp bằng tổng giá trị ước tính của các bộ phận cấu thành nó, mỗi bộ phận được định giá như một doanh nghiệp độc lập. Tài liệu ôn thi CFA cấp độ II gọi kết quả này là giá trị chia tách (breakup value) hoặc giá trị thị trường tư nhân (private market value). Hiểu đơn giản, đó là giá trị các mảng có thể có nếu đứng riêng hoặc được bán riêng.
Ý tưởng cốt lõi là mỗi mảng kinh doanh được định giá bằng phương pháp và giả định phù hợp với chính nó, thay vì áp một bội số chung cho cả tập đoàn. Một tập đoàn có mảng sản xuất hàng tiêu dùng, chuỗi bán lẻ đang mở rộng và danh mục bất động sản cho thuê có ba hồ sơ rủi ro, tốc độ tăng trưởng và mức sinh lời khác nhau. Gộp chúng lại và nhân với một hệ số duy nhất sẽ làm mất thông tin.
SOTP không phải một mô hình định giá mới. Đó là cách tổ chức phép định giá, bên trong vẫn dùng các phương pháp quen thuộc. Theo Aswath Damodaran (NYU Stern), mỗi phần có thể được định giá bằng định giá nội tại (chiết khấu dòng tiền) hoặc định giá tương đối (bội số), và lựa chọn phụ thuộc vào mục đích của người định giá. Tổng quan về các nhóm phương pháp có trong bài Định giá doanh nghiệp là gì?
2. Khi nào dùng phương pháp SOTP?
SOTP phù hợp khi doanh nghiệp gồm nhiều mảng có đặc điểm kinh tế khác nhau rõ rệt và có đủ số liệu cho từng mảng. Các trường hợp thường gặp:
- Tập đoàn đa ngành: các mảng thuộc những ngành có mặt bằng định giá khác nhau.
- Công ty mẹ nắm cổ phần ở nhiều công ty: có công ty con, công ty liên kết, trong đó một số đã niêm yết và có giá thị trường.
- Doanh nghiệp có một mảng đang lỗ hoặc mới khởi động: mảng này có giá trị nhưng chưa có lợi nhuận để nhân với bội số.
- Doanh nghiệp nắm tài sản phi hoạt động lớn: quỹ đất, cổ phiếu đầu tư, tài sản cho thuê không liên quan đến hoạt động chính.
- Khi có kế hoạch tách, bán hoặc tái cấu trúc một mảng: người mua tiềm năng cần biết từng mảng đáng giá bao nhiêu nếu đứng riêng.
Lý do một bội số chung dễ cho kết quả sai nằm ở chỗ nó gán cùng một mức định giá cho mọi đồng lợi nhuận. Với Công ty XQ ở mục 4, EBITDA hợp nhất là 1.080 tỷ đồng; nhân với một bội số chung 8 lần EV/EBITDA cho giá trị doanh nghiệp 8.640 tỷ đồng, thấp hơn khoảng 5.000 tỷ đồng so với tổng các phần. Phần lớn khoảng chênh nằm ở chuỗi bán lẻ có EBITDA gần bằng 0 nhưng vẫn có giá trị, và mảng bất động sản cho thuê thường được thị trường định giá theo tài sản chứ không theo EBITDA; phần còn lại đến từ mảng hàng tiêu dùng được định giá 9 lần thay vì 8 lần.
SOTP ít cần thiết khi doanh nghiệp chỉ có một ngành kinh doanh, hoặc các mảng liên quan chặt chẽ với nhau (dùng chung khách hàng, nhà máy, hệ thống phân phối) đến mức tách riêng là giả tạo.
3. Công thức và cách tính SOTP
Công thức SOTP gồm hai phần: cộng giá trị các mảng hoạt động, rồi đi từ giá trị doanh nghiệp sang giá trị vốn chủ sở hữu của cổ đông công ty mẹ.
Trong đó:
- : giá trị doanh nghiệp (EV) của mảng thứ , tính cho 100% mảng đó.
- : giá trị hiện tại của chi phí cấp tập đoàn không phân bổ cho mảng nào (bộ máy quản lý, văn phòng trụ sở).
- Nợ ròng: nợ vay trừ tiền và tương đương tiền, lấy trên báo cáo hợp nhất, nhất quán với phạm vi của các .
- Lợi ích cổ đông không kiểm soát: phần giá trị công ty con thuộc về cổ đông khác.
- Khoản đầu tư ngoài hợp nhất: phần sở hữu trong công ty liên kết, cổ phiếu đầu tư, tài sản phi hoạt động không nằm trong các .
Chia cho số cổ phiếu đang lưu hành sẽ được giá trị mỗi cổ phiếu. Ý nghĩa các khoản điều chỉnh từ EV sang vốn chủ sở hữu được giải thích trong bài Enterprise Value (EV) là gì?
3.1. Bước 1: Chia doanh nghiệp thành các phần
Cách chia hợp lý nhất thường bám theo báo cáo bộ phận (segment reporting) trong thuyết minh báo cáo tài chính hợp nhất, nơi doanh nghiệp công bố doanh thu, kết quả và tài sản theo lĩnh vực kinh doanh hoặc khu vực địa lý theo Chuẩn mực kế toán Việt Nam số 28 (VAS 28). Mỗi phần cần đủ số liệu để định giá độc lập: tối thiểu doanh thu và một chỉ tiêu lợi nhuận, tốt hơn là cả tài sản và chi phí đầu tư.
3.2. Bước 2: Định giá từng phần bằng phương pháp phù hợp
Mỗi phần được định giá bằng phương pháp hợp với đặc điểm của nó:
| Loại bộ phận | Phương pháp thường dùng |
|---|---|
| Mảng có lợi nhuận ổn định | EV/EBITDA hoặc DCF với chi phí vốn riêng của ngành |
| Mảng đang lỗ, tăng trưởng nhanh | EV/doanh thu, DCF nhiều kịch bản |
| Bất động sản, tài sản cho thuê | Giá trị tài sản ròng (NAV), giá trị thị trường của tài sản |
| Công ty con, công ty liên kết đã niêm yết | Giá thị trường nhân tỷ lệ sở hữu |
| Ngân hàng, bảo hiểm trong tập đoàn | P/B, mô hình thu nhập thặng dư |
Điểm quan trọng là bội số và chi phí vốn phải lấy từ nhóm so sánh của đúng ngành đó. Cách chọn và đọc bội số có trong các bài EV/EBITDA là gì?, P/S là gì? và NAV là gì?
Với mảng có thể bán riêng, người định giá còn tham chiếu giá của các thương vụ mua bán tương tự: Định giá theo giao dịch tương tự là gì?
3.3. Bước 3: Trừ chi phí tập đoàn và đi từ EV sang vốn chủ sở hữu
Chi phí trụ sở không phân bổ là khoản người định giá hay bỏ sót. Mỗi mảng được định giá như thể đứng riêng, nên tổng các phần chưa tính bộ máy quản lý chung mà tập đoàn vẫn phải trả hằng năm. Khoản này được vốn hóa (nhân với bội số hoặc chiết khấu như một dòng tiền âm) rồi trừ đi. Sau đó trừ nợ ròng hợp nhất, trừ phần của cổ đông không kiểm soát, cộng các khoản đầu tư ngoài hợp nhất.
4. Ví dụ định giá SOTP cho Công ty XQ
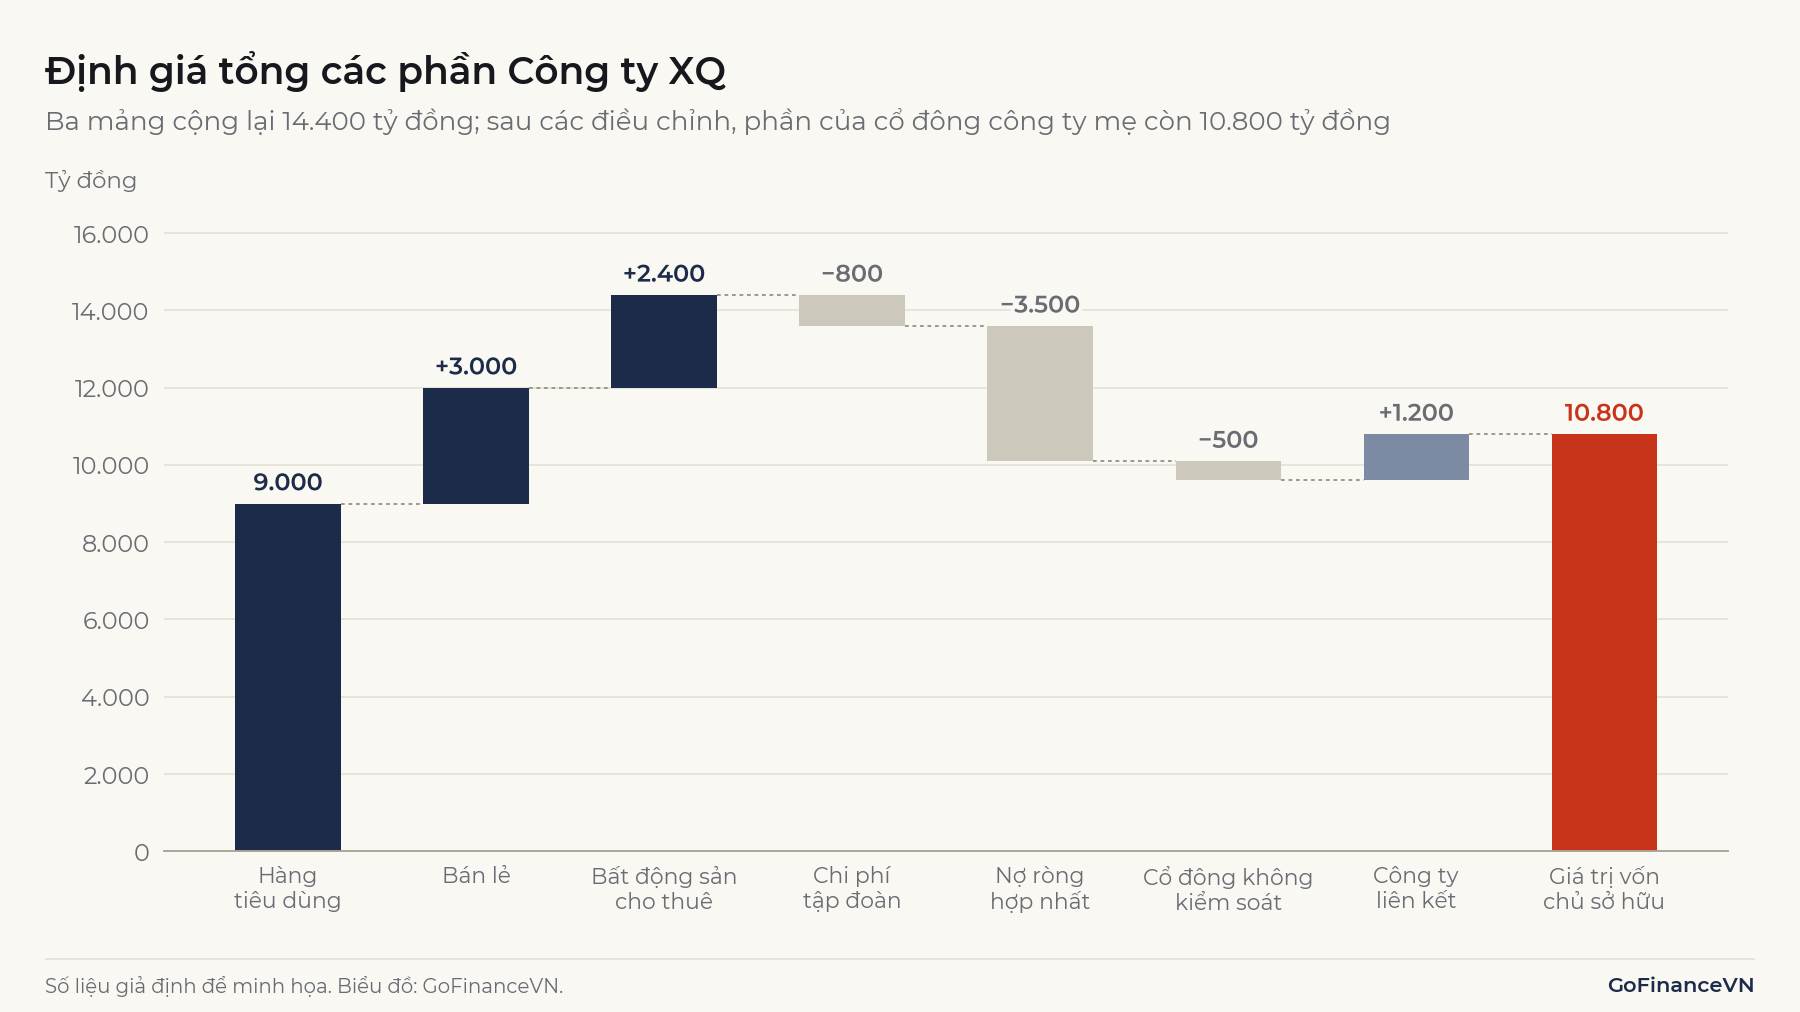
Công ty XQ là một tập đoàn giả định có ba mảng hoạt động được hợp nhất và một khoản đầu tư 30% vào công ty liên kết đã niêm yết. Số liệu (đơn vị: tỷ đồng):
| Bộ phận | Chỉ tiêu | Phương pháp | Giá trị (EV) |
|---|---|---|---|
| Hàng tiêu dùng (sở hữu 100%) | EBITDA 1.000 | EV/EBITDA 9 lần | 9.000 |
| Bán lẻ (công ty con, sở hữu 80%) | Doanh thu 5.000, EBITDA khoảng 0 | EV/doanh thu 0,6 lần | 3.000 |
| Bất động sản cho thuê (100%) | EBITDA 180 | Giá trị thị trường của tài sản | 2.400 |
| Chi phí tập đoàn không phân bổ | −100/năm | 8 lần | −800 |
| Giá trị doanh nghiệp theo SOTP | 13.600 |
Từ giá trị doanh nghiệp 13.600 tỷ đồng, các bước còn lại như sau:
- Trừ nợ ròng hợp nhất 3.500 tỷ đồng (đã gồm 500 tỷ đồng nợ ròng của công ty con bán lẻ): còn 10.100 tỷ đồng.
- Trừ lợi ích cổ đông không kiểm soát của mảng bán lẻ: giá trị vốn chủ sở hữu của công ty con là tỷ đồng, phần 20% của cổ đông khác là 500 tỷ đồng. Còn 9.600 tỷ đồng.
- Cộng 30% vốn hóa của công ty liên kết (4.000 tỷ đồng), tức 1.200 tỷ đồng. Được giá trị vốn chủ sở hữu 10.800 tỷ đồng.
- Với 500 triệu cổ phiếu đang lưu hành, giá trị mỗi cổ phiếu là 21.600 đồng.
Công ty liên kết được cộng ở cuối, không nằm trong EV, vì báo cáo hợp nhất không cộng doanh thu, EBITDA hay nợ của nó; tập đoàn chỉ ghi nhận phần lãi hoặc lỗ theo tỷ lệ sở hữu. Cách hợp nhất công ty con và ghi nhận công ty liên kết được giải thích trong bài Báo cáo tài chính hợp nhất là gì?
Ví dụ: Nếu vốn hóa thị trường của Công ty XQ là 8.100 tỷ đồng (16.200 đồng/cổ phiếu), giá thị trường thấp hơn giá trị SOTP 25%, vì . Khoảng chênh này thường được gọi là chiết khấu tập đoàn.
5. Chiết khấu tập đoàn là gì?
Chiết khấu tập đoàn (conglomerate discount) là phần giá trị thị trường của một tập đoàn thấp hơn tổng giá trị các phần được định giá như doanh nghiệp độc lập. Ở cấp công ty mẹ đầu tư, hiện tượng tương tự được gọi là chiết khấu công ty mẹ (holding company discount).
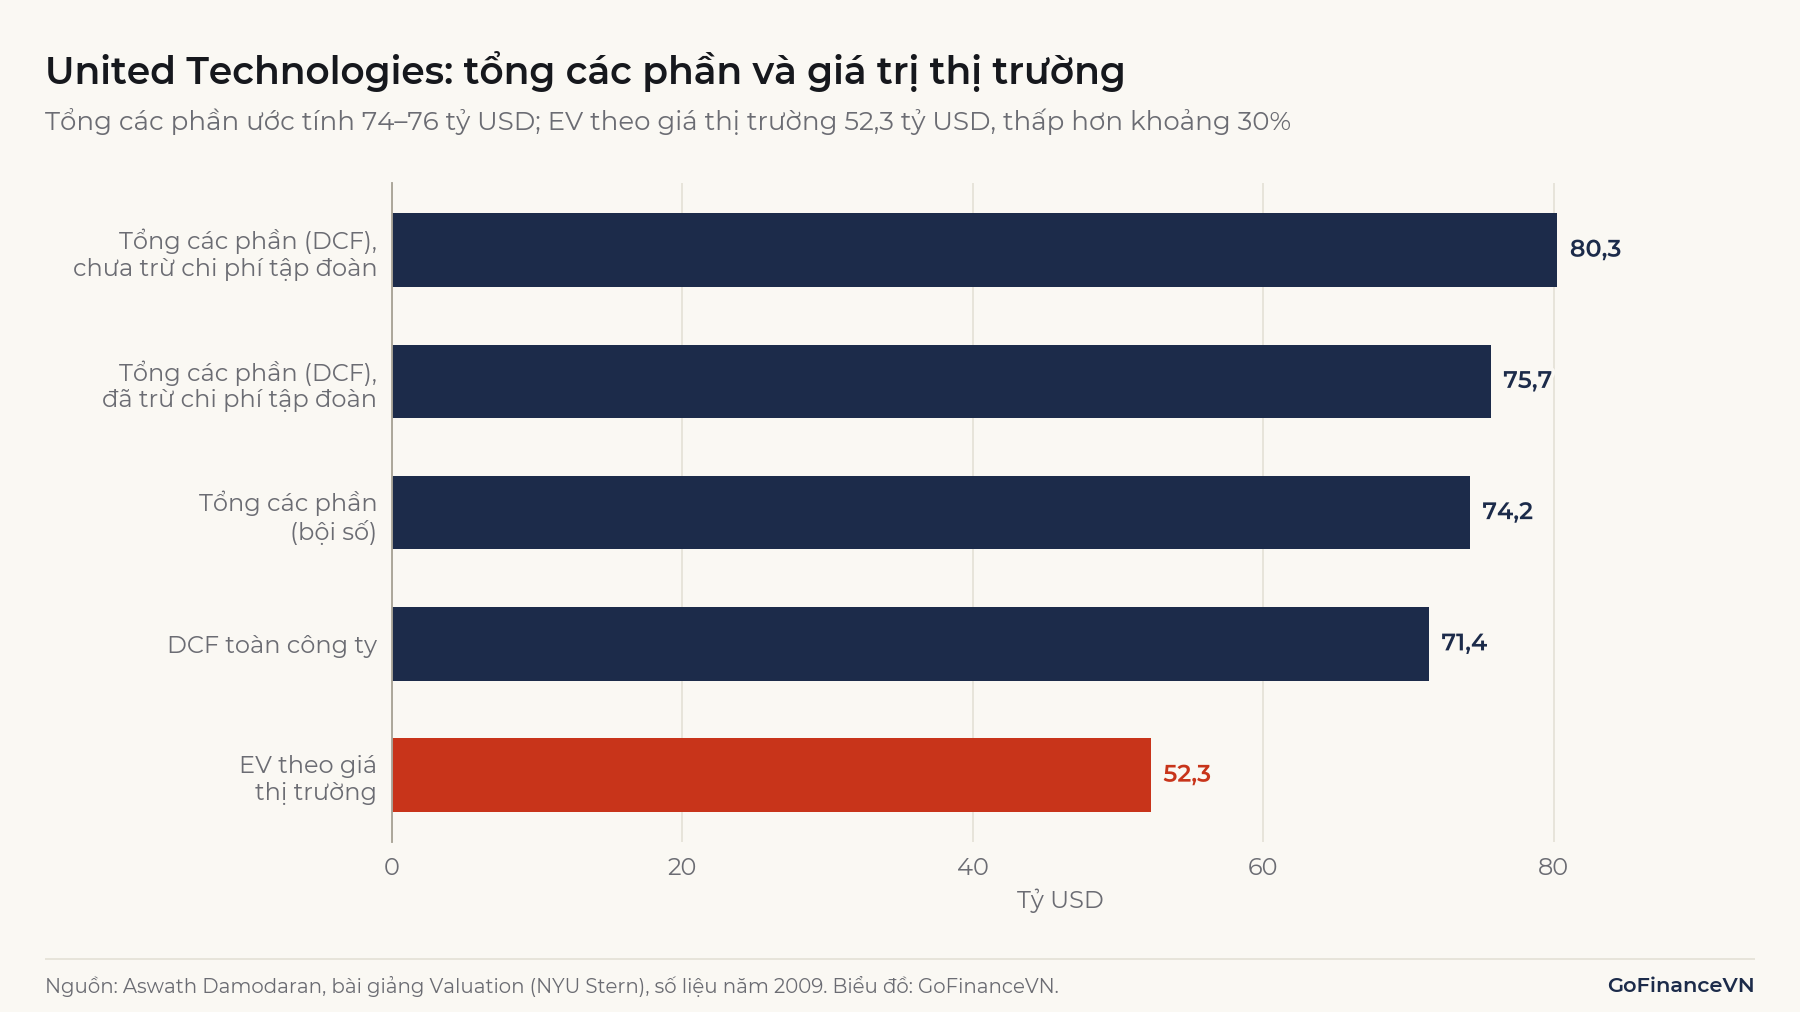
Ví dụ trong bài giảng định giá của Damodaran với United Technologies (số liệu năm 2009) minh họa khoảng chênh này bằng số thật. Sáu mảng được định giá riêng bằng DCF cho tổng 80,3 tỷ USD; trừ giá trị chi phí tập đoàn không phân bổ (408 triệu USD/năm, vốn hóa thành 4,6 tỷ USD) còn 75,7 tỷ USD. Định giá các phần bằng bội số ước tính theo hồi quy cho từng ngành cho 74,2 tỷ USD (nếu dùng bội số trung vị của ngành thì chỉ 61,7 tỷ USD), DCF cho cả công ty như một khối cho 71,4 tỷ USD, trong khi EV theo giá thị trường chỉ là 52,3 tỷ USD, thấp hơn khoảng 30% so với tổng các phần.
Tài liệu CFA nêu ba cách giải thích cho chiết khấu tập đoàn:
- Phân bổ vốn kém hiệu quả giữa các mảng: tiền từ mảng sinh lời tốt bị dùng để nuôi mảng yếu thay vì trả lại cho cổ đông.
- Yếu tố nội sinh: doanh nghiệp đang hoạt động kém có xu hướng đa dạng hóa sang ngành không liên quan, nên chiết khấu phản ánh chất lượng doanh nghiệp từ trước, không phải do đa ngành gây ra.
- Sai số đo lường: một phần khoảng chênh có thể không có thật mà do cách đo.
Bằng chứng thực nghiệm cho thấy cả hai phía. Nghiên cứu kinh điển của Berger và Ofek (1995) trên doanh nghiệp Mỹ giai đoạn 1986–1991 ước tính các tập đoàn đa ngành mất trung bình 13–15% giá trị so với tổng giá trị ước tính của các mảng đứng riêng. Hund, Monk và Tice (2024) phản biện rằng phương pháp này thường so tập đoàn lớn, lâu năm với các doanh nghiệp đơn ngành nhỏ hơn và trẻ hơn, vốn có bội số cao hơn, nên tạo ra chiết khấu một cách cơ học; khi ghép theo quy mô và tuổi doanh nghiệp, chiết khấu không còn ở phần lớn doanh nghiệp, và chiết khấu bình quân gia quyền theo lợi suất bằng 0.
Trong thực hành, nhiều báo cáo phân tích áp một mức chiết khấu cho tổng SOTP. Mức này là phán đoán của người phân tích, không có con số chuẩn, nên người đọc cần xem họ áp bao nhiêu và lý do.
6. Hạn chế và lưu ý khi định giá tổng các phần
SOTP cho kết quả chi tiết hơn một bội số chung, nhưng có nhiều chỗ để sai hơn: càng nhiều phần, càng nhiều giả định và càng nhiều khoản điều chỉnh phải khớp phạm vi với nhau.
6.1. Đếm trùng nợ và lợi ích cổ đông không kiểm soát
Một lỗi kỹ thuật hay gặp là trộn hai cách tính. Nếu mảng bán lẻ của Công ty XQ được đưa vào bằng giá trị vốn chủ sở hữu theo tỷ lệ sở hữu ( tỷ đồng), thì nợ của công ty con và phần của cổ đông khác đã được trừ ở cấp công ty con. Nếu người định giá vẫn trừ nợ ròng hợp nhất 3.500 tỷ đồng và lợi ích cổ đông không kiểm soát 500 tỷ đồng ở cấp tập đoàn, kết quả là 9.800 tỷ đồng, thấp hơn 1.000 tỷ đồng (khoảng 9%) vì hai khoản bị trừ hai lần.
Lưu ý: Chọn một trong hai cách và giữ nhất quán. Cách thứ nhất: tính EV 100% cho mọi công ty con, trừ nợ ròng hợp nhất và lợi ích cổ đông không kiểm soát. Cách thứ hai: tính giá trị vốn chủ sở hữu theo tỷ lệ sở hữu cho từng công ty con, rồi chỉ trừ nợ ròng của những phần vẫn tính theo EV (công ty mẹ và các mảng không tách thành công ty con). Với Công ty XQ, cả hai cách đều cho 10.800 tỷ đồng.
Một lỗi tương tự xảy ra với công ty liên kết: nếu phần hoạt động chính được định giá bằng P/E trên lợi nhuận hợp nhất, phần lãi từ công ty liên kết (dòng riêng trên báo cáo kết quả hoạt động kinh doanh hợp nhất) đã nằm trong lợi nhuận đó, không được cộng thêm giá trị khoản đầu tư lần nữa. Ngoài ra, con số lợi ích cổ đông không kiểm soát trên báo cáo tình hình tài chính hợp nhất là giá trị sổ sách; cách đúng hơn là tính theo giá trị ước tính của công ty con như ở bước 2 của ví dụ.
6.2. Bỏ quên chi phí tập đoàn
Mỗi mảng được định giá như doanh nghiệp độc lập, nhưng tập đoàn vẫn phải trả chi phí bộ máy chung. Trong ví dụ United Technologies, khoản 408 triệu USD/năm có giá trị hiện tại khoảng 4,6 tỷ USD, tương đương 5,7% tổng các phần theo DCF. Không trừ khoản này thì SOTP bị thổi phồng một cách hệ thống.
6.3. Số liệu bộ phận không đủ chi tiết
Báo cáo bộ phận thường chỉ có doanh thu, kết quả và tài sản; ít doanh nghiệp công bố EBITDA, chi phí đầu tư hay nợ vay theo từng mảng. Chi phí dùng chung, giao dịch nội bộ giữa các mảng và cách phân bổ do doanh nghiệp tự chọn, nên lợi nhuận bộ phận có thể không phản ánh khả năng sinh lời của mảng đó nếu đứng riêng. Người định giá thường phải tự ước tính phần còn thiếu, và đây là nguồn sai số lớn.
6.4. Sai số cộng dồn qua nhiều giả định
Mỗi phần có bội số hoặc chi phí vốn riêng, nên kết quả nhạy với nhiều giả định cùng lúc. Với Công ty XQ, chỉ cần EV/doanh thu của mảng bán lẻ dao động từ 0,4 đến 0,8 lần, giá trị mỗi cổ phiếu đã chạy từ 20.000 đến 23.200 đồng, chưa kể thay đổi ở các mảng khác. Báo cáo SOTP đáng tin thường kèm bảng độ nhạy cho các mảng lớn nhất.
Cách lập bảng độ nhạy được trình bày trong bài Phân tích độ nhạy là gì?
6.5. Tổng các phần không tự hiện thực hóa
SOTP trả lời câu hỏi "các phần đáng giá bao nhiêu nếu đứng riêng", không trả lời câu hỏi "khi nào giá thị trường phản ánh giá trị đó". Khoảng chênh chỉ thu hẹp khi có sự kiện như tách công ty, bán mảng, niêm yết công ty con hoặc thay đổi cách phân bổ vốn, và có thể kéo dài nhiều năm nếu những sự kiện này không xảy ra. Nếu tách thật, các chi phí giao dịch và chi phí bộ máy mới cũng làm giá trị thu được thấp hơn con số trên giấy.
Kết luận
SOTP định giá một tập đoàn bằng cách định giá riêng từng mảng theo phương pháp phù hợp với mảng đó, trừ chi phí tập đoàn và các khoản điều chỉnh để ra giá trị của cổ đông công ty mẹ. Phương pháp hữu ích nhất khi các mảng khác nhau rõ rệt về rủi ro và mức sinh lời. Chất lượng kết quả phụ thuộc vào việc giữ phạm vi nhất quán giữa giá trị từng phần với nợ, lợi ích cổ đông không kiểm soát và khoản đầu tư, và vào cách người phân tích giải thích khoảng chênh với giá thị trường.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Equity Valuation: Applications and Processes (2026 Curriculum, Level II): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/equity-valuation-applications-and-processes
- AnalystPrep, Sum of Parts Valuation (tóm tắt nội dung CFA Level II): https://analystprep.com/study-notes/cfa-level-2/sum-of-parts-valuation/
- Aswath Damodaran, Valuation, bài giảng NYU Stern (phần Sum of the parts valuation, ví dụ United Technologies): https://pages.stern.nyu.edu/~adamodar/podcasts/valUGspr17/session21.pdf
- Berger, P. G. và Ofek, E. (1995), Diversification's effect on firm value, Journal of Financial Economics 37(1), 39–65: https://doi.org/10.1016/0304-405X%2894%2900798-6
- Hund, J. E., Monk, D. và Tice, S. (2024), The Berger-Ofek Diversification Discount Is Just Poor Firm Matching, Critical Finance Review 13(1–2), 1–44: https://doi.org/10.1561/104.00000135
- Bộ Tài chính, Quyết định 12/2005/QĐ-BTC ban hành Chuẩn mực kế toán Việt Nam số 28 – Báo cáo bộ phận: https://caselaw.vn/van-ban-phap-luat/228010-quyet-dinh-so-12-2005-qd-btc-ngay-15-02-2005-ban-hanh-va-cong-bo-sau-06-chuan-muc-ke-toan-viet-nam-dot-4-cua-bo-truong-bo-tai-chinh
Đọc tiếp: EV/EBITDA là gì? Dùng để làm gì?