EVA là gì? Công thức tính giá trị kinh tế gia tăng, ví dụ và hạn chế
EVA (Economic Value Added), hay giá trị kinh tế gia tăng, là lợi nhuận hoạt động sau thuế của doanh nghiệp sau khi đã trừ chi phí của toàn bộ số vốn đã sử dụng, gồm cả vốn vay và vốn chủ sở hữu. Một doanh nghiệp có lãi trên báo cáo tài chính vẫn có thể có EVA âm, nếu lợi nhuận đó không đủ trả mức sinh lời mà chủ nợ và cổ đông đòi hỏi. Vì vậy EVA được dùng để đánh giá doanh nghiệp có thực sự tạo ra giá trị hay không, và để gắn thưởng của người quản lý với việc dùng vốn hiệu quả.
1. EVA là gì?
EVA là phần lợi nhuận hoạt động sau thuế còn lại sau khi trừ một khoản "phí sử dụng vốn" (capital charge), bằng chi phí vốn bình quân nhân với số vốn đã đầu tư vào hoạt động kinh doanh. EVA dương nghĩa là doanh nghiệp kiếm được nhiều hơn mức người cấp vốn yêu cầu; EVA âm nghĩa là chưa đủ.
Điểm khác với lợi nhuận kế toán nằm ở chi phí vốn chủ sở hữu. Báo cáo kết quả hoạt động kinh doanh đã trừ lãi vay, nhưng không trừ khoản sinh lời mà cổ đông đòi hỏi, dù cổ đông có thể đem số tiền đó đầu tư nơi khác. EVA trừ cả hai.
Tên EVA® do Stern Stewart & Co., công ty tư vấn thành lập tại New York năm 1982, đăng ký nhãn hiệu; năm 2013 công ty đổi tên thành Stern Value Management. Cách đo này được phổ biến rộng qua cuốn The Quest for Value của G. Bennett Stewart III (1991). Ý tưởng trừ chi phí vốn khỏi lợi nhuận thì có từ trước và được gọi bằng nhiều tên: lợi nhuận kinh tế (economic profit), thu nhập còn lại (residual income). Trong bài, "EVA" được dùng theo nghĩa chung của thước đo, không gắn với dịch vụ của công ty nào.
2. Công thức tính EVA
EVA của năm được tính bằng:
Trong đó:
- (Net Operating Profit After Tax): lợi nhuận hoạt động sau thuế, tính như thể doanh nghiệp không vay nợ, với là thuế suất thuế thu nhập doanh nghiệp.
- : chi phí vốn bình quân gia quyền của nợ vay và vốn chủ sở hữu.
- : vốn đã đưa vào hoạt động kinh doanh tính đến đầu năm, bằng nợ vay cộng vốn chủ sở hữu trừ tài sản không phục vụ hoạt động (tiền dư, đầu tư tài chính). Dùng vốn đầu năm vì đó là số vốn đã "làm việc" trong suốt năm; một số nguồn dùng vốn bình quân.
Vì ROIC là tỷ số giữa NOPAT và vốn đầu tư đầu năm, EVA viết được theo dạng chênh lệch tỷ suất:
ROIC (Return on Invested Capital) là tỷ suất sinh lời trên vốn đầu tư. Phần thường được gọi là chênh lệch EVA (EVA spread). Dạng này cho thấy EVA phụ thuộc vào hai thứ: biên chênh lệch giữa sinh lời và chi phí vốn, và quy mô vốn được hưởng biên chênh lệch đó.
Cách ước tính chi phí vốn được trình bày trong bài WACC là gì?
Cách lấy NOPAT và vốn đầu tư từ báo cáo tài chính theo từng mã số được trình bày trong bài ROIC là gì?
2.1. Các điều chỉnh kế toán khi tính EVA
Stern Stewart đề xuất điều chỉnh số kế toán trước khi tính NOPAT và vốn đầu tư, để hai con số gần với dòng tiền và số vốn kinh tế thực sự bỏ ra. Các điều chỉnh thường gặp gồm:
- Vốn hóa chi phí nghiên cứu và phát triển, rồi phân bổ dần, thay vì ghi hết vào chi phí trong năm.
- Cộng lại khoản phân bổ lợi thế thương mại và giữ lợi thế thương mại trong vốn đầu tư.
- Cộng lại các khoản dự phòng (phải thu khó đòi, giảm giá hàng tồn kho) vào vốn, và phần tăng dự phòng vào NOPAT.
- Coi các hợp đồng thuê không hủy ngang như khoản vay, đưa tài sản thuê vào vốn đầu tư.
- Dùng thuế thực nộp thay cho chi phí thuế kế toán (bỏ ảnh hưởng của thuế hoãn lại).
Theo khảo sát của Weaver (2001), được Fernández (2003) dẫn lại, danh mục điều chỉnh có thể lên tới 164 khoản, nhưng doanh nghiệp dùng EVA trung bình chỉ áp dụng khoảng 19 khoản, ít nhất 7 và nhiều nhất 34. Bảng EVA theo ngành của Damodaran, chẳng hạn, định nghĩa EVA đơn giản là (ROC trừ chi phí vốn) nhân giá trị sổ sách của nợ và vốn chủ sở hữu, không nêu bộ điều chỉnh nào. Hai con số cùng tên EVA có thể không so sánh được với nhau nếu không cùng bộ điều chỉnh.
3. Ví dụ cách tính EVA từng bước
Công ty UJ (giả định) là doanh nghiệp sản xuất, không có tài sản phi hoạt động. Số liệu năm 2026 như sau, đơn vị tỷ đồng:
| Chỉ tiêu | Giá trị |
|---|---|
| Doanh thu thuần | 2.000 |
| EBIT hoạt động | 250 |
| Thuế suất thuế thu nhập doanh nghiệp | 20% |
| Nợ vay đầu năm, lãi suất 9%/năm | 600 |
| Vốn chủ sở hữu đầu năm | 1.000 |
| WACC | 11% |
Bước 1, tính NOPAT: tỷ đồng.
Bước 2, tính vốn đầu tư đầu năm: tỷ đồng.
Bước 3, tính phí sử dụng vốn: tỷ đồng.
Bước 4, tính EVA: tỷ đồng. Kiểm tra theo dạng tỷ lệ: ROIC bằng , nên EVA bằng tỷ đồng.
Để so sánh, lợi nhuận sau thuế của Công ty UJ là tỷ đồng và ROE là 15,7%. Lợi nhuận sau thuế đã trừ lãi vay, tức phần trả cho chủ nợ, nhưng chưa trừ mức sinh lời mà cổ đông đòi hỏi. Với WACC 11%, cơ cấu vốn và lãi suất vay của ví dụ, chi phí vốn chủ sở hữu ngầm định khoảng 13,3%, tương đương 132,8 tỷ đồng trên 1.000 tỷ đồng vốn chủ. Trừ khoản này, lợi nhuận vượt mức cổ đông đòi hỏi còn 24 tỷ đồng, đúng bằng EVA. Cách tính và ý nghĩa của ROE được trình bày trong bài ROE là gì?
Ví dụ: Giả sử Công ty UJ chi đều 40 tỷ đồng mỗi năm cho nghiên cứu và đã ghi hết vào chi phí. Nếu vốn hóa khoản này và phân bổ trong 3 năm, bắt đầu từ năm sau năm chi, số dư "tài sản nghiên cứu" đầu năm 2026 là tỷ đồng. NOPAT không đổi, vì khoản phân bổ 40 tỷ đồng đúng bằng khoản chi 40 tỷ đồng được cộng lại. Vốn đầu tư tăng 80 tỷ đồng, phí sử dụng vốn tăng 8,8 tỷ đồng, nên EVA giảm còn 15,2 tỷ đồng. Điều chỉnh không phải lúc nào cũng làm EVA tăng.
4. EVA dương hay âm nói lên điều gì?
EVA dương cho biết, trong năm đo, lợi nhuận hoạt động vượt chi phí của số vốn đã dùng; EVA âm cho biết điều ngược lại. Không có mức "EVA bao nhiêu là tốt" chung, vì EVA là một số tiền và lớn theo quy mô vốn. Khi so sánh doanh nghiệp khác quy mô, nên xem chênh lệch ROIC trừ WACC trước, rồi mới xem số tiền.
EVA cao có thể phản ánh lợi thế cạnh tranh thật, như giá bán cao hơn đối thủ hay vòng quay vốn nhanh. Nó cũng có thể chỉ phản ánh số vốn sổ sách nhỏ: tài sản đã gần hết thời gian khấu hao, hoặc tài sản đi thuê chưa được ghi nhận trên bảng cân đối. EVA âm có thể do hoạt động kém, nhưng cũng có thể do doanh nghiệp mới rót nhiều vốn vào tài sản chưa kịp tạo ra doanh thu; mục 7.1 minh họa trường hợp này bằng số.
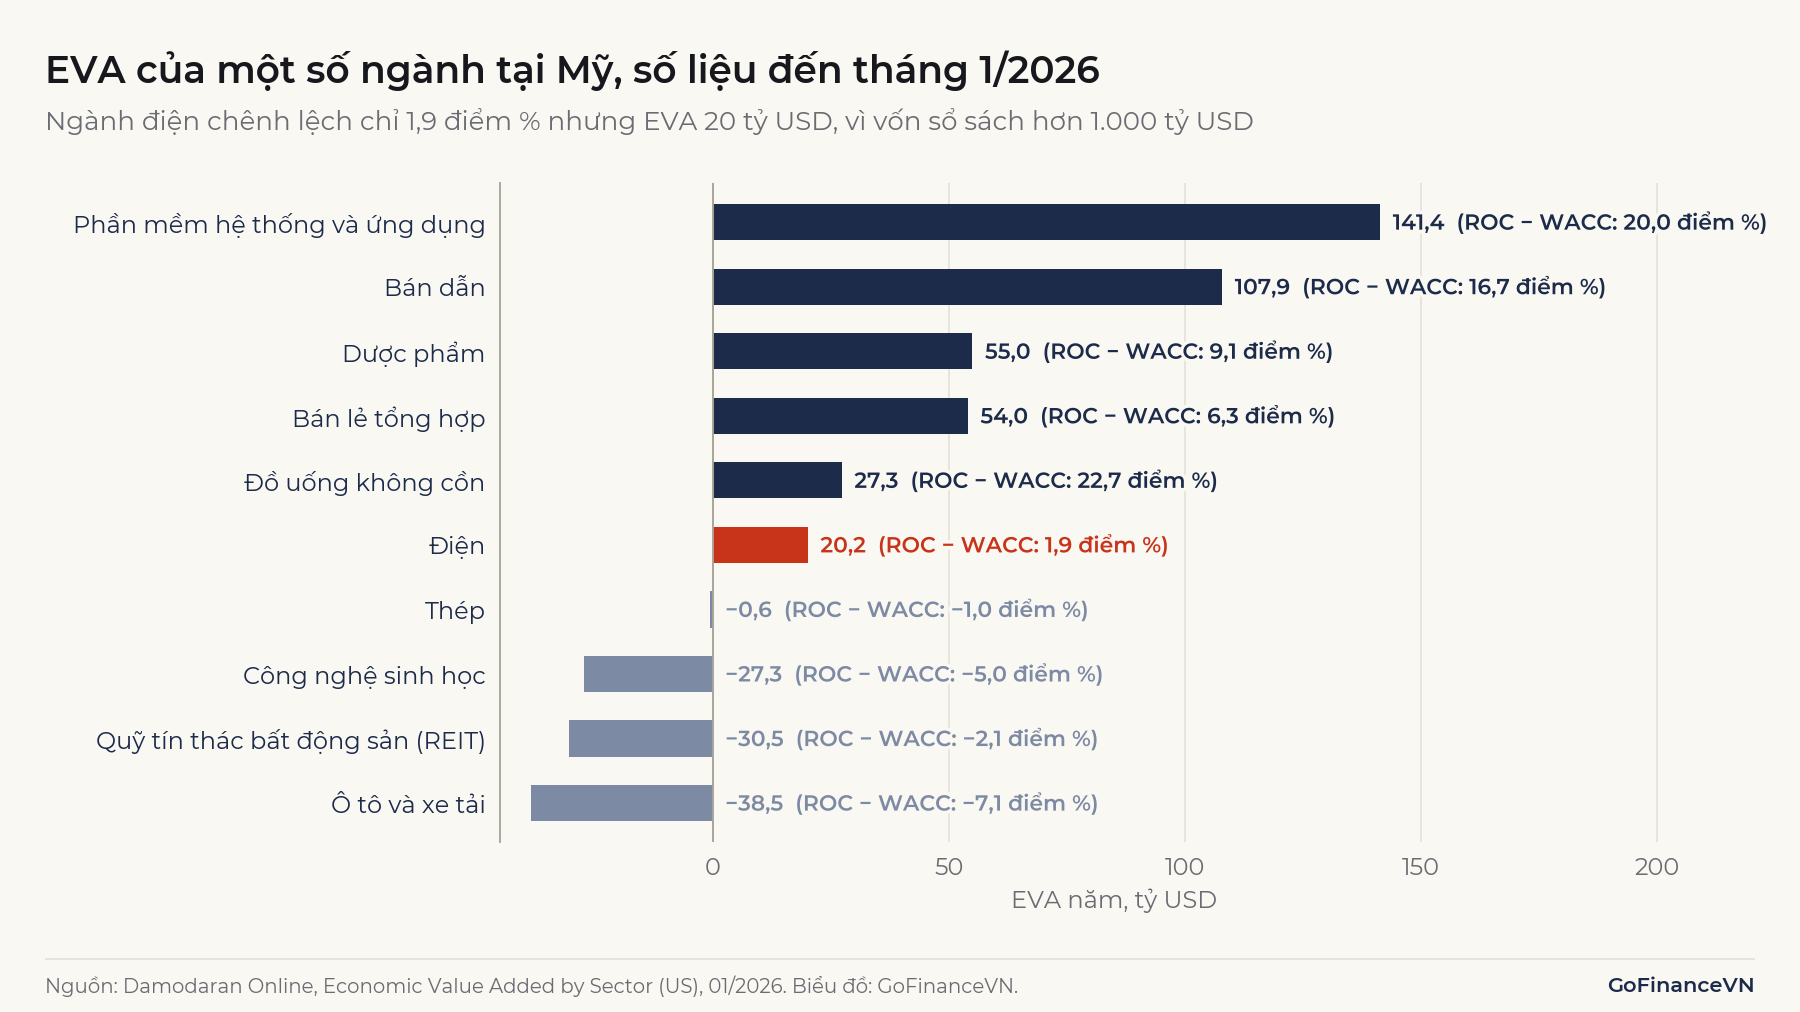
Hình 1 dùng số liệu Damodaran tính cho các ngành tại Mỹ, số liệu đến tháng 1/2026, để cho thấy ảnh hưởng của quy mô vốn. Ngành đồ uống không cồn có ROC (tỷ suất sinh lời trên vốn, chỉ tiêu gần với ROIC) cao hơn chi phí vốn 22,70 điểm phần trăm nhưng EVA chỉ 27,3 tỷ USD. Ngành điện chỉ chênh 1,91 điểm phần trăm, nhưng nhờ vốn sổ sách khoảng 1.057 tỷ USD nên EVA vẫn đạt 20,2 tỷ USD. Mười ngành này được chọn từ 94 ngành trong bảng gốc để minh họa; số liệu là của doanh nghiệp Mỹ, không dùng để so sánh trực tiếp với Việt Nam.
Từ dạng , EVA tăng khi: NOPAT tăng trên cùng số vốn; vốn mới được đầu tư vào hoạt động có ROIC cao hơn WACC; vốn được rút khỏi hoạt động có ROIC thấp hơn WACC; hoặc chi phí vốn giảm. Trường hợp cuối thường đến từ lãi suất thị trường hay cơ cấu vốn, không phản ánh hiệu quả vận hành. Tăng trưởng doanh thu tự nó không làm tăng EVA. Nếu Công ty UJ đầu tư thêm 200 tỷ đồng vào một mảng chỉ sinh lời 8% sau thuế, NOPAT tăng 16 tỷ đồng nhưng phí sử dụng vốn tăng 22 tỷ đồng, nên EVA giảm 6 tỷ đồng mỗi năm.
5. EVA, MVA và định giá doanh nghiệp
Giá trị thị trường gia tăng (MVA, Market Value Added) là chênh lệch giữa giá trị thị trường của nợ và vốn chủ sở hữu với số vốn sổ sách đã đầu tư. Về lý thuyết, MVA bằng giá trị hiện tại của toàn bộ EVA tương lai, chiết khấu bằng WACC:
Fernández (2003) chứng minh rằng định giá bằng cách chiết khấu EVA cho cùng kết quả với chiết khấu dòng tiền tự do (DCF), nếu dùng cùng một bộ giả định. Hai cách chỉ khác nhau ở chỗ chia giá trị thành phần "vốn đã bỏ ra" và phần "giá trị tạo thêm".
Với Công ty UJ, giả sử EVA giữ ở 24 tỷ đồng mỗi năm mãi mãi, không tăng trưởng và vốn đầu tư không đổi. Giá trị hiện tại của EVA là tỷ đồng, nên giá trị doanh nghiệp bằng tỷ đồng. Kiểm tra bằng DCF: khi vốn không đổi, đầu tư ròng bằng 0 nên dòng tiền tự do của doanh nghiệp (FCFF) bằng NOPAT 200 tỷ đồng, và tỷ đồng. Hai cách khớp nhau.
Cách chiết khấu dòng tiền được trình bày trong bài DCF là gì?; cách tính FCFF có trong bài Dòng tiền tự do (FCF) là gì?
6. Ứng dụng của EVA
EVA được dùng chủ yếu trong quản trị nội bộ doanh nghiệp và trong phân tích hiệu quả sử dụng vốn:
- Đo hiệu quả của từng mảng kinh doanh. Mỗi mảng bị tính phí trên số vốn nó dùng, nên mảng có lợi nhuận lớn nhưng ngốn nhiều vốn không còn được đánh giá cao chỉ vì quy mô lợi nhuận.
- Gắn thưởng của người quản lý. Thưởng theo mức tăng EVA khiến người quản lý cân nhắc chi phí của vốn khi xin thêm ngân sách đầu tư. Một số hệ thống giữ lại một phần thưởng và chỉ trả khi các năm sau vẫn đạt mục tiêu, vì EVA của một năm có thể cao trong khi triển vọng và giá trị của doanh nghiệp đã giảm.
- Phân tích của nhà đầu tư. Chuỗi EVA nhiều năm cho biết doanh nghiệp có duy trì được ROIC trên WACC hay không, và việc mở rộng vốn có đi kèm biên chênh lệch dương hay không.
EVA phù hợp với doanh nghiệp sản xuất, thương mại, dịch vụ có vốn đầu tư tách được rõ khỏi nguồn tài trợ. Với ngân hàng, công ty chứng khoán và doanh nghiệp bảo hiểm, công thức trên khó áp dụng. Ở những tổ chức đó, huy động vốn là một phần của hoạt động kinh doanh, nên không tách được vốn đầu tư khỏi nguồn tài trợ, và EBIT không còn ý nghĩa như ở doanh nghiệp sản xuất. Bảng của Damodaran cũng để trống ROC và EVA tính trên vốn của các nhóm ngân hàng, môi giới và ngân hàng đầu tư, dịch vụ tài chính phi ngân hàng.
7. Hạn chế và lưu ý khi sử dụng EVA
EVA kết hợp số kế toán (NOPAT, vốn sổ sách) với một số liệu thị trường (WACC), nên mang theo hạn chế của cả hai.
7.1. EVA một năm không đo giá trị tạo ra trong năm đó
Tổng giá trị hiện tại của EVA bằng MVA, nhưng EVA của riêng một năm không phải là giá trị tạo thêm trong năm đó. Hình 2 là một dự án giả định đầu tư 900 tỷ đồng, thời hạn 6 năm, khấu hao đều 150 tỷ đồng mỗi năm, dòng tiền hoạt động sau thuế 212,7 tỷ đồng mỗi năm. IRR của dự án đúng bằng WACC 11%, nên NPV bằng 0: dự án không tạo cũng không phá giá trị.
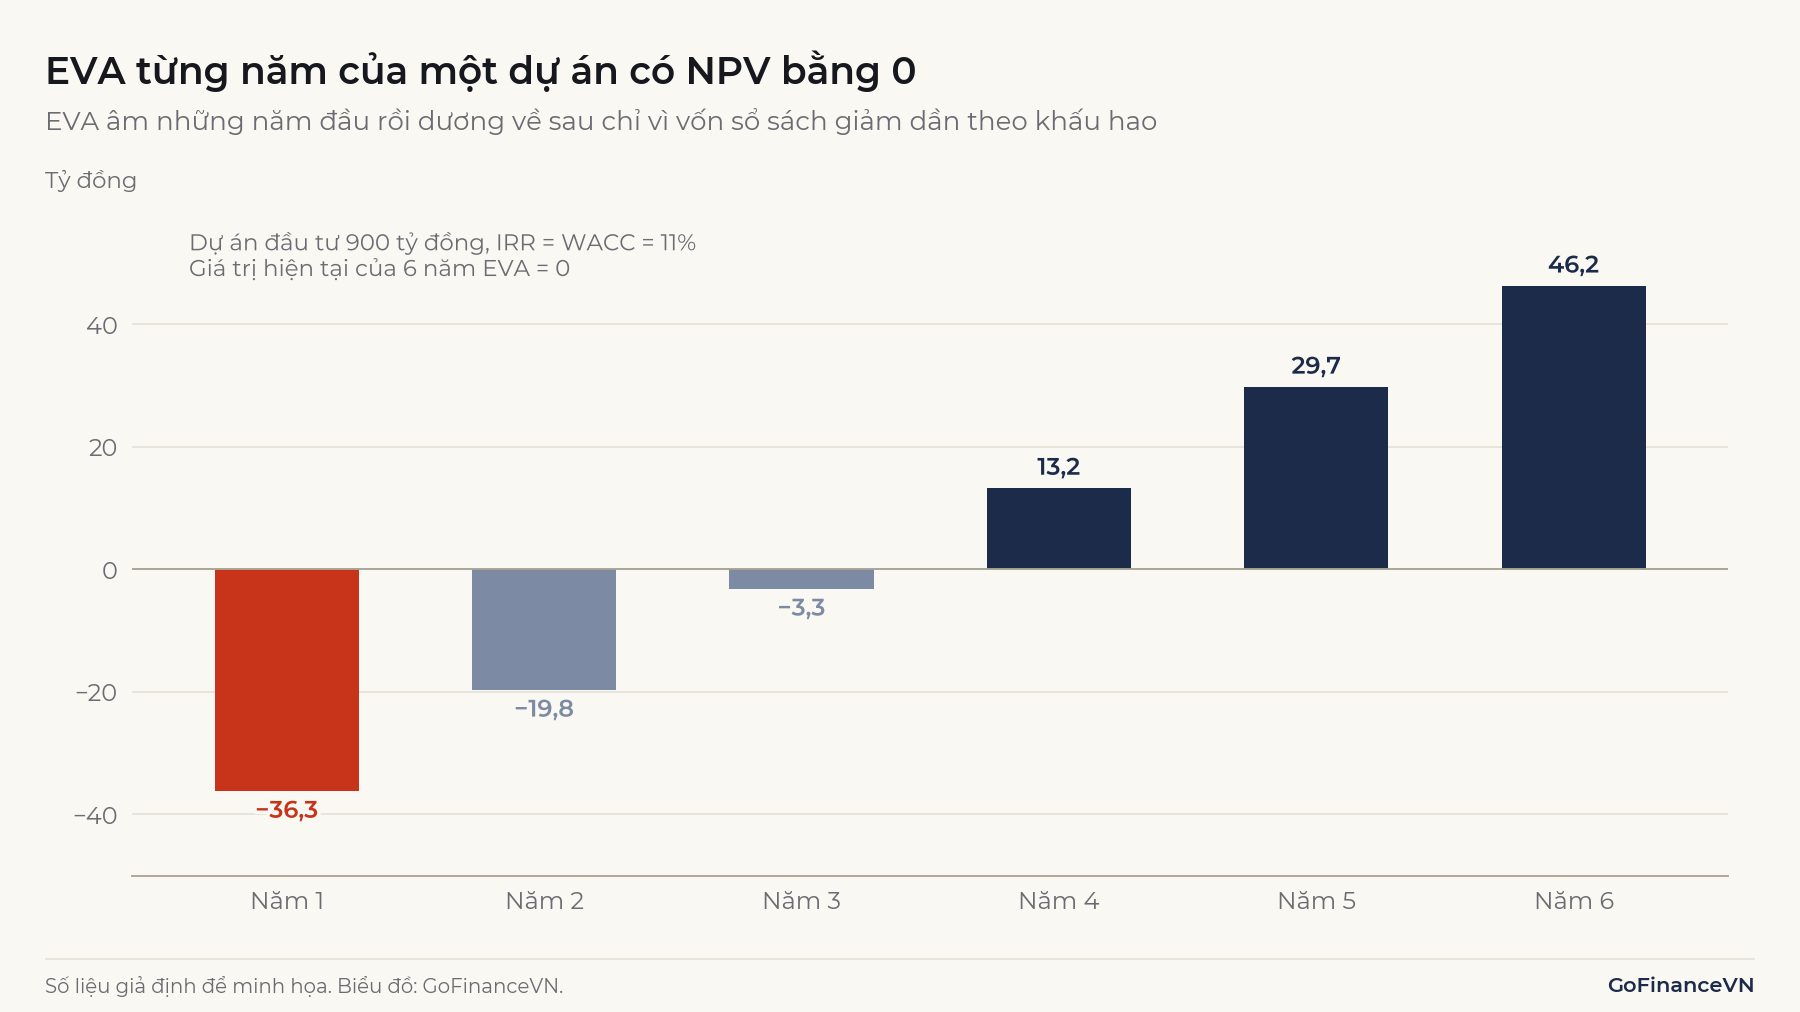
NOPAT mỗi năm là tỷ đồng, nhưng vốn sổ sách giảm dần từ 900 xuống 150 tỷ đồng. EVA vì vậy đi từ −36,3 tỷ đồng ở năm 1 lên 46,2 tỷ đồng ở năm 6, dù chiết khấu cả sáu năm về hiện tại thì tổng bằng 0. Nhìn EVA từng năm, người đọc dễ kết luận sai rằng dự án phá giá trị lúc đầu và tạo giá trị về sau. Nguyên lý NPV và IRR được trình bày trong bài NPV là gì?
Lưu ý: Cũng vì cơ chế này, thưởng theo EVA từng năm có thể khiến người quản lý ngại đầu tư mới, vì dự án mới làm EVA âm trong những năm đầu. Ngược lại, giữ tài sản cũ đã khấu hao gần hết làm EVA đẹp lên mà không tạo thêm giá trị.
7.2. Kết quả nhạy với WACC
Phí sử dụng vốn bằng WACC nhân vốn đầu tư, nên sai số nhỏ ở WACC tạo sai số lớn ở EVA. Với Công ty UJ, WACC 10% cho EVA 40 tỷ đồng, còn WACC 12% cho EVA 8 tỷ đồng. Một thay đổi 1 điểm phần trăm làm EVA lệch khoảng 67% so với mức 24 tỷ đồng.
7.3. Điều chỉnh kế toán thiếu chuẩn chung
Không có văn bản nào quy định bộ điều chỉnh bắt buộc khi tính EVA. Nhiều điều chỉnh phụ thuộc vào xét đoán, như thời gian phân bổ chi phí nghiên cứu hay lượng tiền cần giữ cho vận hành. Khi đọc EVA do người khác tính, cần xem họ đã điều chỉnh những gì.
7.4. Vốn sổ sách không phải vốn thực đã bỏ ra
Mẫu số dùng giá trị sổ sách, nên chịu ảnh hưởng của khấu hao, lạm phát và các tài sản không được ghi nhận. Nhà máy xây từ 15 năm trước có vốn sổ sách thấp hơn nhiều so với nhà máy mới cùng công suất, nên doanh nghiệp có tài sản cũ thường có EVA cao hơn dù hiệu quả vận hành không hơn.
8. Câu hỏi thường gặp
EVA có phải là "giá trị tăng thêm" trong GDP không?
Không. Giá trị tăng thêm trong thống kê tài khoản quốc gia bằng giá trị sản xuất trừ chi phí trung gian. Theo Cục Thống kê, xét theo thu nhập, phần này gồm thu nhập của người lao động, thuế sản xuất, khấu hao tài sản cố định và thặng dư sản xuất. EVA là một thước đo lợi nhuận của một doanh nghiệp sau khi trừ chi phí vốn, và có thể âm. Hai khái niệm chỉ giống nhau ở tên gọi tiếng Việt.
EVA và lợi nhuận kinh tế khác nhau thế nào?
Ở cấp doanh nghiệp, nhiều tài liệu coi lợi nhuận kinh tế là cùng khái niệm với EVA: NOPAT trừ WACC nhân vốn đầu tư. Fernández (2003) dẫn sách Valuation của Copeland, Koller và Murrin (2000), nhóm tác giả của McKinsey, là một ví dụ. Một số tác giả, như Fernández, dùng "lợi nhuận kinh tế" cho phiên bản của cổ đông: lợi nhuận sau thuế trừ chi phí vốn chủ sở hữu nhân vốn chủ sở hữu sổ sách, tức thu nhập còn lại (residual income) trong giáo trình CFA. Khi đọc tài liệu, cần xem công thức để biết tác giả đang dùng nghĩa nào.
Kết luận
EVA là lợi nhuận hoạt động sau thuế trừ chi phí của toàn bộ vốn đã dùng, nên cho biết doanh nghiệp có kiếm được nhiều hơn mức người cấp vốn đòi hỏi hay không. Giá trị hiện tại của các khoản EVA tương lai bằng phần giá trị doanh nghiệp vượt vốn sổ sách, nhưng EVA của một năm riêng lẻ không đo giá trị tạo ra trong năm đó. Khi dùng EVA, cần kiểm tra WACC, bộ điều chỉnh kế toán và tuổi của tài sản trước khi kết luận.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Pablo Fernández (2003), Three Residual Income Valuation Methods and Discounted Cash Flow Valuation, IESE Business School, Research Paper No. 487: https://www.iese.edu/media/research/pdfs/DI-0487-E.pdf
- Damodaran Online, Economic Value Added by Sector (US), cập nhật 01/2026: https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/EVA.html
- Damodaran Online, định nghĩa biến số (ROC, BV of Capital, EVA): https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/variable.htm
- Stern Value Management, lịch sử công ty: https://sternvaluemanagement.com/about-us/our-history
- AnalystPrep, ghi chú CFA Level II về thu nhập còn lại, EVA và MVA: https://analystprep.com/study-notes/cfa-level-2/residual-income
- Cục Thống kê, Hệ thống chỉ tiêu thống kê quốc gia: Tổng sản phẩm trong nước (GDP), gồm cách tính giá trị tăng thêm: https://www.nso.gov.vn/?p=16540
Đọc tiếp: WACC là gì? Công thức, cách tính và ví dụ