Phân tích độ nhạy và phân tích kịch bản trong định giá: cách làm, ví dụ và lỗi thường gặp
Phân tích độ nhạy (sensitivity analysis) đo giá trị định giá thay đổi bao nhiêu khi một giả định đầu vào thay đổi, trong khi các giả định khác giữ nguyên. Phân tích kịch bản (scenario analysis) thay đổi nhiều giả định cùng lúc theo một câu chuyện nhất quán, ví dụ kịch bản tiêu cực, cơ sở và tích cực. Hai kỹ thuật này cho người đọc biết một con số giá trị hợp lý dựa vào giả định nào nhiều nhất, và giá trị có thể nằm trong khoảng nào.
1. Phân tích độ nhạy và phân tích kịch bản là gì?
Phân tích độ nhạy là kỹ thuật thay đổi lần lượt từng giả định đầu vào, giữ nguyên các giả định còn lại, rồi ghi nhận kết quả (giá trị doanh nghiệp, giá trị mỗi cổ phiếu, NPV) thay đổi bao nhiêu. Kỹ thuật này còn được gọi là phân tích "nếu… thì…" (what-if analysis). Kết quả thường được trình bày thành bảng độ nhạy hoặc biểu đồ lốc xoáy (tornado chart).
Phân tích kịch bản là kỹ thuật tính giá trị dưới một số trạng thái tương lai khác nhau, mỗi trạng thái là một bộ giả định đi cùng nhau. Giáo sư Aswath Damodaran (NYU Stern) mô tả: trong phân tích kịch bản, người phân tích "ước tính dòng tiền kỳ vọng và giá trị tài sản dưới nhiều kịch bản khác nhau, nhằm hiểu rõ hơn tác động của rủi ro lên giá trị" (nguyên văn: we estimate expected cash flows and asset value under various scenarios). Chương trình CFA cấp độ I cũng nêu rằng, dựa trên các yếu tố rủi ro của doanh nghiệp, người phân tích "có thể xây dựng nhiều kịch bản dự báo thay vì một dự báo duy nhất" và "đánh giá khả năng xảy ra của từng kịch bản".
Cả hai kỹ thuật thường đi kèm mô hình chiết khấu dòng tiền. Cách dựng mô hình đó được trình bày trong bài DCF là gì?
2. Mô hình ví dụ: Công ty XW
Ví dụ trong bài dùng Công ty XW giả định, định giá bằng dòng tiền tự do cho doanh nghiệp (FCFF) trong 5 năm và giá trị cuối kỳ theo mô hình tăng trưởng đều. Dòng tiền mỗi năm được tính từ bốn giả định vận hành:
Trong đó là biên EBIT, là thuế suất, là tỷ lệ tái đầu tư (phần lợi nhuận hoạt động sau thuế phải dùng cho chi đầu tư và vốn lưu động). Doanh thu tăng theo tốc độ mỗi năm. Để đơn giản, mô hình giữ tỷ lệ tái đầu tư cố định cho cả 5 năm dự báo và giai đoạn giá trị cuối kỳ.
| Giả định | Giá trị cơ sở |
|---|---|
| Doanh thu năm 0 | 1.000 tỷ đồng |
| Tăng trưởng doanh thu năm 1–5 () | 10%/năm |
| Biên EBIT () | 15% |
| Thuế suất () | 20% |
| Tỷ lệ tái đầu tư () | 40% |
| WACC | 12%/năm |
| Tăng trưởng dài hạn sau năm 5 () | 4%/năm |
| Nợ ròng | 400 tỷ đồng |
| Số cổ phiếu đang lưu hành | 50 triệu |
Với các giả định này, FCFF tăng từ 79,2 tỷ đồng (năm 1) lên 116,0 tỷ đồng (năm 5). Tổng giá trị hiện tại của 5 năm là 341,2 tỷ đồng; giá trị cuối kỳ quy về hiện tại là 855,4 tỷ đồng. Giá trị doanh nghiệp (EV) là 1.196,5 tỷ đồng, trừ nợ ròng còn 796,5 tỷ đồng giá trị vốn chủ, tương ứng 15.931 đồng mỗi cổ phiếu. Đây là kết quả cơ sở để so sánh trong các mục sau.
3. Cách làm phân tích độ nhạy
Phân tích độ nhạy gồm ba bước: chọn các giả định cần kiểm tra, chọn biên độ thay đổi hợp lý cho từng giả định, rồi tính lại giá trị ở hai đầu biên độ. Mức nhạy thường được đo bằng phần trăm thay đổi so với kết quả cơ sở:
3.1. Độ nhạy một biến và biểu đồ lốc xoáy
Với Công ty XW, mỗi giả định được đẩy về một mức thấp và một mức cao được cho là có thể xảy ra, các giả định khác giữ ở mức cơ sở.
| Giả định | Biên độ kiểm tra | Giá trị thấp (đồng/cp) | Giá trị cao (đồng/cp) | Thay đổi so với cơ sở |
|---|---|---|---|---|
| Biên EBIT | 12% đến 18% | 11.144 | 20.717 | −30,0% / +30,0% |
| Tỷ lệ tái đầu tư | 50% đến 30% | 11.942 | 19.919 | −25,0% / +25,0% |
| Tăng trưởng doanh thu | 6% đến 14% | 12.337 | 20.047 | −22,6% / +25,8% |
| WACC | 13% đến 11% | 13.192 | 19.456 | −17,2% / +22,1% |
| Tăng trưởng dài hạn | 3% đến 5% | 13.884 | 18.562 | −12,8% / +16,5% |
Xếp các giả định theo độ rộng của khoảng giá trị, từ lớn đến nhỏ, sẽ được biểu đồ lốc xoáy. Thanh trên cùng là giả định người phân tích cần kiểm chứng kỹ nhất.
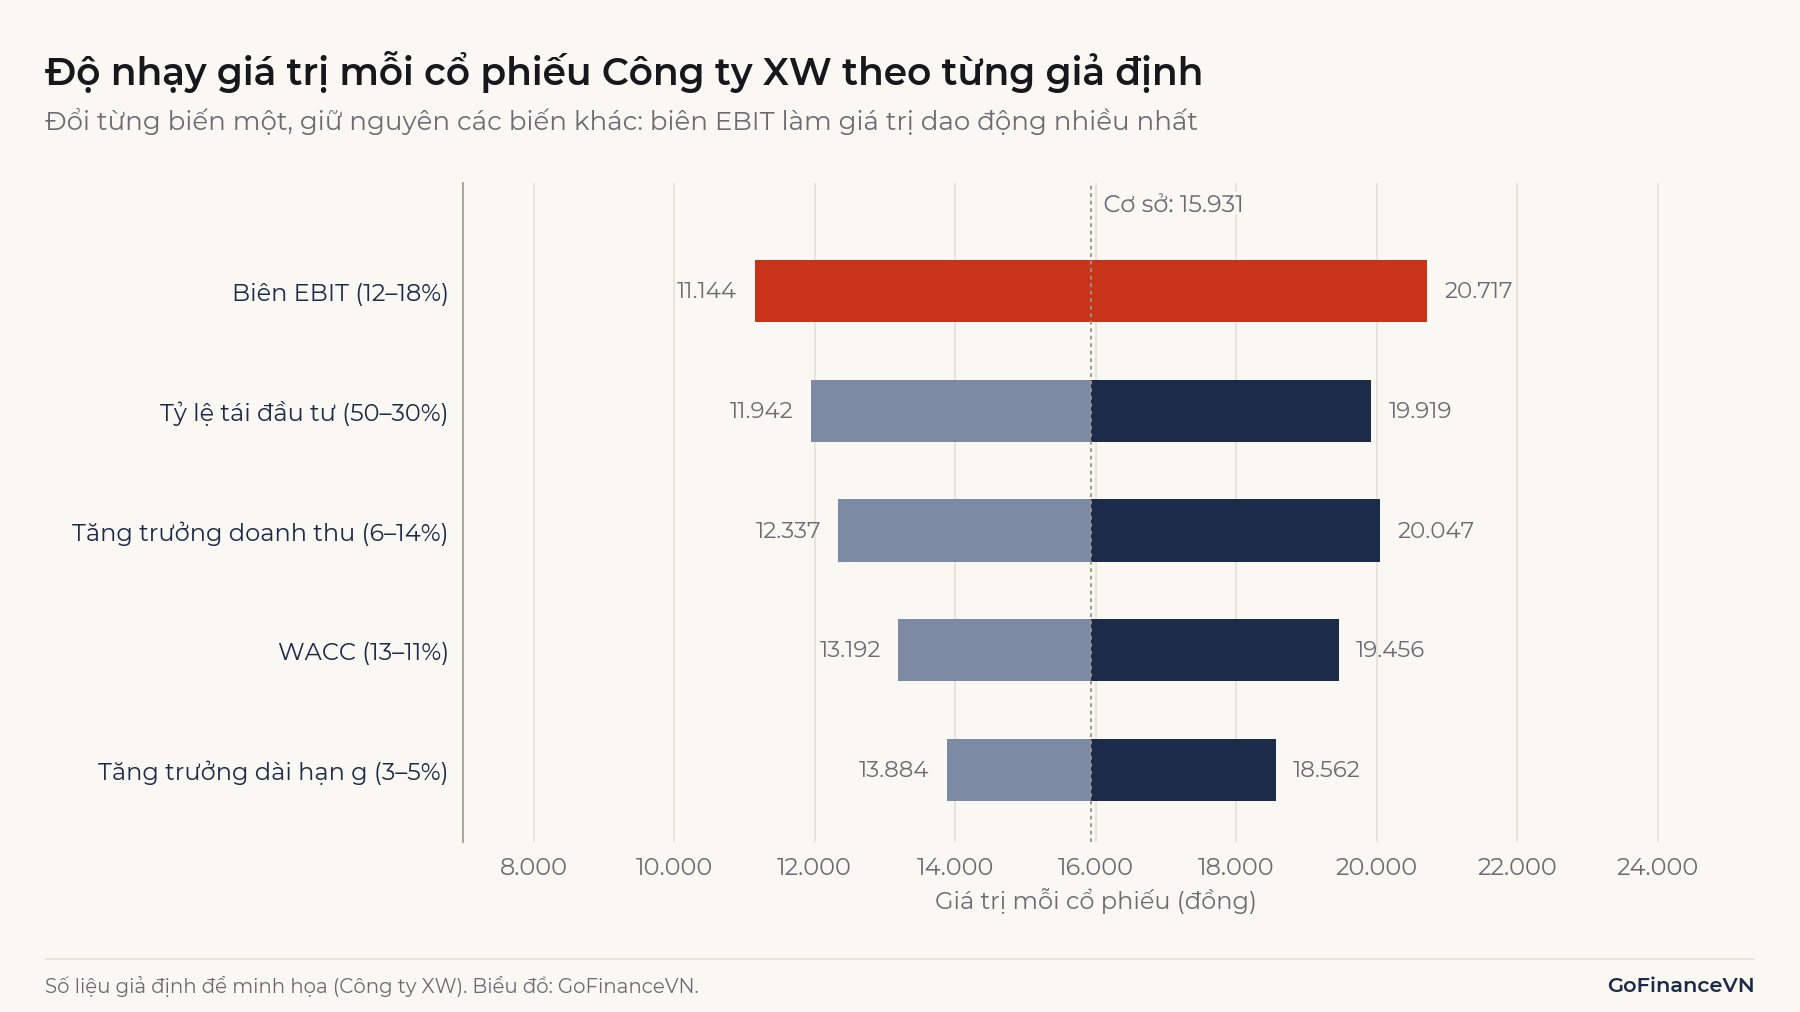
Biên EBIT đứng đầu vì giá trị doanh nghiệp tỷ lệ thuận với biên EBIT trong mô hình này: biên giảm từ 15% xuống 12% (giảm một phần năm) làm EV giảm đúng 20%. Giá trị mỗi cổ phiếu lại giảm 30%, vì nợ ròng 400 tỷ đồng không đổi nên phần thay đổi của EV dồn hết vào vốn chủ. Nợ càng lớn, giá trị cổ phiếu càng nhạy với cùng một sai số dự báo.
Lưu ý: Thứ hạng trên biểu đồ lốc xoáy phụ thuộc vào biên độ người phân tích chọn. Nếu WACC được thử từ 10% đến 14% thay vì 11% đến 13%, thanh WACC sẽ dài hơn hẳn. Biên độ của mỗi biến nên phản ánh mức không chắc chắn thật của biến đó, không nên đặt cùng "±1 điểm phần trăm" cho mọi biến.
3.2. Bảng độ nhạy hai biến
Bảng độ nhạy hai biến thay đổi đồng thời hai giả định theo dạng lưới. Cặp phổ biến nhất trong DCF là WACC và tăng trưởng dài hạn , đã được trình bày trong bài Terminal value là gì? Bảng dưới đây dùng cặp giả định vận hành của Công ty XW: tăng trưởng doanh thu và biên EBIT.
| Tăng trưởng doanh thu / Biên EBIT | 12% | 15% | 18% |
|---|---|---|---|
| 6% | 8.270 | 12.337 | 16.405 |
| 10% | 11.144 | 15.931 | 20.717 |
| 14% | 14.438 | 20.047 | 25.657 |
Đơn vị: đồng/cổ phiếu. Số liệu giả định.
Hai góc của bảng cách nhau hơn 3 lần (8.270 và 25.657 đồng). Trong Excel, bảng này được lập bằng Data → What-If Analysis → Data Table, khai báo ô giả định tăng trưởng ở "Column input cell" và ô biên EBIT ở "Row input cell". Theo Microsoft, một bảng dữ liệu (data table) chỉ chứa được tối đa hai biến; muốn thay đổi nhiều biến hơn cùng lúc thì dùng kịch bản.
4. Cách xây dựng phân tích kịch bản
Phân tích kịch bản được xây dựng qua bốn bước, theo mô tả của Damodaran: chọn hai hoặc ba yếu tố quyết định giá trị, chọn số kịch bản, ước tính dòng tiền trong từng kịch bản, và gán xác suất cho từng kịch bản.
Điểm khác với độ nhạy là các giả định trong một kịch bản phải đi cùng nhau một cách hợp lý. Với Công ty XW, kịch bản tích cực không chỉ có tăng trưởng cao hơn mà cũng cần tái đầu tư nhiều hơn để tạo ra tăng trưởng đó.
| Giả định | Tiêu cực | Cơ sở | Tích cực |
|---|---|---|---|
| Tăng trưởng doanh thu năm 1–5 | 5% | 10% | 14% |
| Biên EBIT | 12% | 15% | 17% |
| Tỷ lệ tái đầu tư | 45% | 40% | 50% |
| Tăng trưởng dài hạn | 3% | 4% | 4,5% |
| Xác suất | 25% | 50% | 25% |
| EV (tỷ đồng) | 656,0 | 1.196,5 | 1.393,8 |
| Giá trị mỗi cổ phiếu (đồng) | 5.121 | 15.931 | 19.876 |
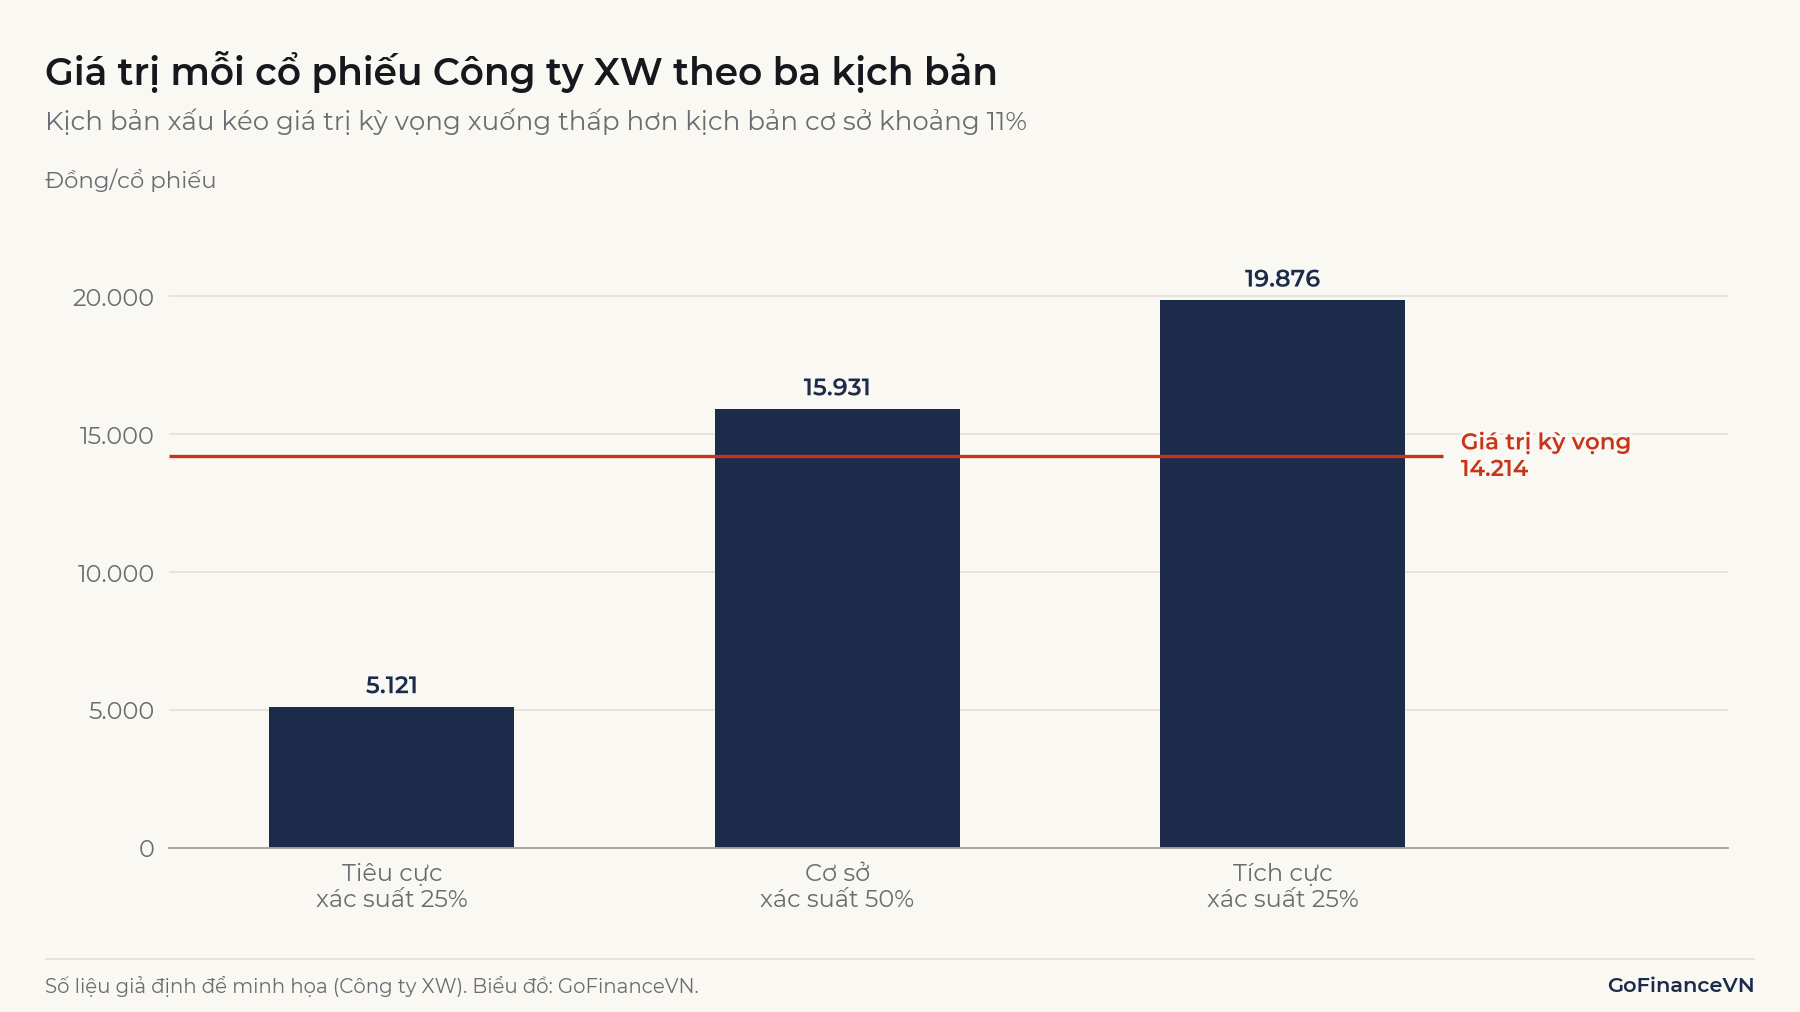
WACC giữ nguyên 12% ở cả ba kịch bản, lý do được giải thích ở mục 7.4. Giá trị kỳ vọng là bình quân gia quyền của giá trị các kịch bản theo xác suất:
Con số 14.214 đồng được tính từ giá trị chưa làm tròn của từng kịch bản; cộng các số đã làm tròn ở trên ra 14.215 đồng.
Công thức này chỉ có nghĩa khi các kịch bản bao phủ toàn bộ khả năng có thể xảy ra, tức tổng xác suất bằng 1.
5. Cách đọc kết quả độ nhạy và kịch bản
Kết quả độ nhạy và kịch bản cho biết ba điều: giá trị nằm trong khoảng nào, giả định nào quyết định khoảng đó, và rủi ro có cân xứng hay không.
Khoảng giá trị rộng có thể do hai nguyên nhân: doanh nghiệp thật sự nhiều rủi ro (biên lợi nhuận biến động theo chu kỳ, nợ vay lớn); hoặc người phân tích đặt biên độ giả định quá rộng so với hiểu biết về doanh nghiệp. Damodaran cho rằng khoảng giá trị giữa các kịch bản là thông tin hữu ích nhất, vì tài sản rủi ro hơn sẽ có giá trị dao động nhiều hơn giữa các kịch bản.
Ví dụ Công ty XW cho thấy rủi ro không cân xứng. Kịch bản tiêu cực làm EV giảm 45% so với cơ sở, nhưng giá trị mỗi cổ phiếu giảm 68%; kịch bản tích cực chỉ làm giá trị mỗi cổ phiếu tăng 25%. Vì vậy giá trị kỳ vọng 14.214 đồng thấp hơn kết quả cơ sở khoảng 10,8%, dù kịch bản cơ sở có xác suất cao nhất.
Trong báo cáo phân tích, các kịch bản thường được dùng để kiểm tra luận điểm đầu tư: kịch bản nào làm luận điểm sai, và dấu hiệu nào cho biết kịch bản đó đang xảy ra. Cách viết và theo dõi luận điểm được trình bày trong bài Luận điểm đầu tư là gì?
Khoảng giá trị theo kịch bản cũng là cơ sở của giá mục tiêu, xem bài Giá mục tiêu là gì?
6. Phân tích độ nhạy và phân tích kịch bản khác nhau thế nào?
Phân tích độ nhạy trả lời câu hỏi "giả định nào quan trọng nhất", còn phân tích kịch bản trả lời câu hỏi "nếu tương lai diễn ra theo hướng này thì giá trị là bao nhiêu". Hai kỹ thuật bổ sung cho nhau và thường được dùng cùng lúc.
| Tiêu chí | Phân tích độ nhạy | Phân tích kịch bản | Mô phỏng Monte Carlo |
|---|---|---|---|
| Số biến thay đổi mỗi lần | Một (hoặc hai với bảng lưới) | Nhiều biến cùng lúc | Tất cả biến ngẫu nhiên |
| Quan hệ giữa các biến | Bỏ qua | Đặt theo câu chuyện từng kịch bản | Mô hình hóa bằng phân phối và tương quan |
| Xác suất | Không có | Gán cho vài kịch bản rời rạc | Phân phối đầy đủ của kết quả |
| Kết quả chính | Thứ hạng giả định, bảng lưới | Giá trị từng kịch bản, giá trị kỳ vọng | Phân phối giá trị, xác suất dưới một ngưỡng |
| Phù hợp khi | Cần biết nên kiểm chứng giả định nào | Rủi ro có dạng sự kiện rời rạc (mất khách hàng lớn, đối thủ gia nhập) | Nhiều nguồn rủi ro liên tục, có dữ liệu để ước lượng phân phối |
Khi các biến có rủi ro liên tục và có dữ liệu để ước lượng phân phối, bước tiếp theo sau phân tích kịch bản là mô phỏng, được trình bày trong bài Mô phỏng Monte Carlo là gì?
7. Lỗi thường gặp khi phân tích độ nhạy và kịch bản
Các lỗi dưới đây làm bảng độ nhạy và kịch bản trông chặt chẽ nhưng cho thông tin sai.
7.1. Coi các giả định là độc lập với nhau
Độ nhạy một biến ngầm giả định chỉ một biến thay đổi. Trong thực tế, tăng trưởng nhanh hơn thường cần đầu tư nhiều hơn. Với Công ty XW, tăng trưởng doanh thu 14% với tỷ lệ tái đầu tư giữ 40% cho 20.047 đồng/cp; nếu tăng trưởng đó cần tỷ lệ tái đầu tư 50% và tỷ lệ này giữ nguyên cả sau năm 5, giá trị chỉ còn 15.373 đồng/cp, thấp hơn cả kết quả cơ sở; nếu tỷ lệ tái đầu tư trở về 40% từ năm 6, giá trị là 18.781 đồng/cp, vẫn thấp hơn 20.047 đồng khoảng 1.300 đồng. Damodaran nêu cùng vấn đề với kịch bản "tốt nhất": muốn tăng trưởng doanh thu cao, doanh nghiệp có thể phải giảm giá bán và chấp nhận biên lợi nhuận thấp hơn.
Tăng trưởng chỉ tạo thêm giá trị khi lợi nhuận trên vốn tái đầu tư cao hơn chi phí vốn, xem bài ROIC là gì?
7.2. Lấy kết quả cơ sở làm giá trị kỳ vọng
Kịch bản có xác suất cao nhất không phải là giá trị kỳ vọng khi rủi ro hai phía không cân xứng. Ở mục 5, kết quả cơ sở 15.931 đồng cao hơn giá trị kỳ vọng 14.214 đồng khoảng 1.700 đồng.
7.3. Bình quân giả định thay vì bình quân giá trị
Tính giá trị từ bộ giả định bình quân (tăng trưởng 9,75%, biên 14,75%, tái đầu tư 43,75%, 3,875%) cho 13.582 đồng/cp, khác giá trị kỳ vọng 14.214 đồng/cp. Nguyên nhân là giá trị không phải hàm tuyến tính của các giả định: các giả định nhân với nhau và nằm ở mẫu số của giá trị cuối kỳ. Muốn có giá trị kỳ vọng, phải tính giá trị từng kịch bản trước rồi mới lấy bình quân.
7.4. Tính rủi ro hai lần
WACC đã phản ánh rủi ro hệ thống của doanh nghiệp. Nếu kịch bản tiêu cực vừa cắt giảm dòng tiền vừa nâng WACC vì cùng một nguồn rủi ro, rủi ro đó có thể bị trừ hai lần. Damodaran cũng cảnh báo trường hợp người ra quyết định bác một khoản đầu tư có giá trị kỳ vọng (đã điều chỉnh rủi ro) dương chỉ vì một kịch bản xấu có xác suất đáng kể. Cách ước tính WACC được trình bày trong bài WACC là gì?
7.5. Kịch bản là các mức cực đoan ghép lại
Kịch bản "tốt nhất" đặt mọi biến ở mức tốt nhất cùng lúc thường không thể xảy ra, và cho khoảng giá trị quá rộng để ra quyết định. Damodaran đưa ví dụ một cổ phiếu giá 50 USD có giá trị 80 USD ở kịch bản tốt nhất và 10 USD ở kịch bản xấu nhất: khoảng này quá rộng để kết luận điều gì.
8. Câu hỏi thường gặp
Bảng độ nhạy WACC và g có đủ không?
Chưa đủ. WACC và là hai giả định tài chính, trong khi ví dụ Công ty XW cho thấy các giả định vận hành (biên EBIT, tái đầu tư, tăng trưởng doanh thu) có thể làm giá trị dao động nhiều hơn. Một báo cáo định giá tốt nên có cả độ nhạy theo giả định vận hành.
Xác suất của mỗi kịch bản lấy ở đâu?
Xác suất là ước tính chủ quan của người phân tích, dựa trên dự báo vĩ mô, hiểu biết về ngành và đối thủ. Vì vậy cần ghi rõ xác suất cùng lý do, để người đọc tự điều chỉnh nếu không đồng ý.
Phân tích kịch bản khác kiểm tra sức chịu đựng thế nào?
Kiểm tra sức chịu đựng (stress test) xem xét một kịch bản rất xấu nhưng có thể xảy ra, nhằm trả lời doanh nghiệp có chịu được không, ví dụ còn trả được nợ không. Kịch bản này thường không được gán xác suất và không dùng để tính giá trị kỳ vọng.
Kết luận
Phân tích độ nhạy cho biết giả định nào quyết định kết quả định giá, còn phân tích kịch bản cho biết giá trị trong từng trạng thái tương lai và giá trị kỳ vọng theo xác suất. Hai kỹ thuật chỉ có ích khi biên độ giả định phản ánh mức không chắc chắn thật, các giả định trong một kịch bản đi cùng nhau hợp lý, và giá trị kỳ vọng được tính từ giá trị từng kịch bản thay vì từ giả định bình quân.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Aswath Damodaran, Strategic Risk Taking, Chương 6 "Probabilistic Approaches: Scenario Analysis, Decision Trees and Simulations" (NYU Stern): https://pages.stern.nyu.edu/~adamodar/pdfiles/valrisk/ch6.pdf
- CFA Institute, Company Analysis: Forecasting (2026 Curriculum, Level I Equity Investments): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/company-analysis-forecasting
- Microsoft Support, Calculate multiple results by using a data table: https://support.microsoft.com/en-us/office/calculate-multiple-results-by-using-a-data-table-e95e2487-6ca6-4413-ad12-77542a5ea50b
Đọc tiếp: Mô phỏng Monte Carlo là gì?