Alpha là gì? Jensen's alpha và cách đọc
Alpha (α) trong đầu tư là phần lợi suất của một danh mục hoặc quỹ cao hơn hay thấp hơn mức lợi suất lẽ ra phải đạt với đúng mức rủi ro thị trường mà danh mục đó gánh. Dạng được dùng phổ biến nhất trong đánh giá quỹ là Jensen's alpha, do Michael Jensen đề xuất năm 1968: lợi suất thực tế trừ đi lợi suất yêu cầu theo mô hình CAPM, tính từ beta của danh mục. Alpha không đơn giản là phần vượt chỉ số, và một con số alpha dương chưa đủ để kết luận nhà quản lý có kỹ năng. Bài viết trình bày công thức, ví dụ tính bằng hồi quy và cách đọc alpha cho đúng.
1. Alpha là gì?
Alpha là phần lợi suất vượt (hoặc thiếu) so với mức lợi suất mà một mô hình định giá tài sản yêu cầu cho danh mục, căn cứ vào rủi ro hệ thống của danh mục đó. Jensen's alpha là lợi suất thực tế trừ lợi suất yêu cầu theo CAPM, nên phần lợi suất có được chỉ nhờ gánh thêm beta không được tính là alpha.
Michael Jensen giới thiệu thước đo này trong bài "The Performance of Mutual Funds in the Period 1945–1964" (Journal of Finance, 1968). Theo Jensen, hệ số chặn alpha là "phần lợi suất tăng thêm bình quân của danh mục trên mỗi đơn vị thời gian, chỉ do khả năng dự báo giá chứng khoán của nhà quản lý" (nguyên văn: the average incremental rate of return on the portfolio per unit time which is due solely to the manager's ability to forecast future security prices). Jensen cũng chỉ ra rằng một danh mục chọn ngẫu nhiên rồi nắm giữ có alpha kỳ vọng bằng 0.
Trong thực tế, từ "alpha" còn được dùng lỏng hơn để chỉ lợi suất vượt chỉ số tham chiếu, ví dụ "quỹ tạo alpha 3% so với VN-Index". Cách gọi này thực chất là lợi suất chủ động (active return), không điều chỉnh rủi ro. Mục 4.1 cho thấy hai con số này có thể khác nhau cả về dấu.
2. Alpha và beta khác nhau thế nào?
Beta đo mức nhạy của lợi suất danh mục với thị trường, còn alpha đo phần lợi suất còn lại sau khi đã trừ phần do mức nhạy đó tạo ra. Hai hệ số là hai tham số của cùng một phương trình hồi quy: beta là hệ số góc, alpha là hệ số chặn.
| Tiêu chí | Alpha | Beta |
|---|---|---|
| Đo cái gì | Lợi suất vượt mức yêu cầu theo rủi ro hệ thống | Mức nhạy của lợi suất với thị trường |
| Vị trí trong hồi quy | Hệ số chặn | Hệ số góc |
| Đơn vị | %/kỳ (tháng, năm) | Không có đơn vị |
| Giá trị trung tính | 0 | 1 (bằng thị trường) |
| Cách nhà đầu tư có được | Chọn chứng khoán, chọn thời điểm (nếu có kỹ năng) | Mua quỹ chỉ số, dùng đòn bẩy |
Một quỹ vay thêm tiền để mua cổ phiếu sẽ có beta cao hơn và, khi thị trường tăng, lợi suất cao hơn chỉ số. Phần vượt đó là beta, không phải alpha. Cách tính và đọc beta được trình bày trong bài Hệ số beta là gì?
3. Công thức tính Jensen's alpha
Jensen's alpha được tính bằng lợi suất thực tế của danh mục trừ lợi suất yêu cầu theo mô hình định giá tài sản vốn (CAPM – Capital Asset Pricing Model).
3.1. Công thức cho một kỳ
Trong đó là lợi suất thực tế của danh mục, là lãi suất phi rủi ro, là lợi suất của danh mục thị trường (trong thực tế là một chỉ số đại diện), là beta của danh mục. Phần trong ngoặc vuông là lợi suất yêu cầu theo CAPM, biểu diễn bằng đường thị trường chứng khoán (SML – Security Market Line). Ở Việt Nam, thường lấy theo lợi suất trái phiếu Chính phủ có kỳ hạn khớp với kỳ đo.
Công thức CAPM, cách chọn lãi suất phi rủi ro và phần bù rủi ro thị trường được giải thích trong bài CAPM là gì?
Phân biệt lợi suất kỳ vọng với lợi suất thực tế: xem Lợi suất kỳ vọng là gì?
Công thức này giả định beta đã biết và không đổi trong kỳ. Với một kỳ duy nhất, alpha chỉ là một quan sát, chưa nói được gì về kỹ năng.
3.2. Ước lượng alpha bằng hồi quy
Cách Jensen thực sự dùng là hồi quy chuỗi lợi suất vượt trội của danh mục theo lợi suất vượt trội của thị trường qua nhiều kỳ:
và ước lượng bằng phương pháp bình phương nhỏ nhất (OLS), là phần lợi suất riêng không giải thích được bằng thị trường. Hồi quy cho cùng lúc beta, alpha và sai số chuẩn của alpha, nên có thể kiểm định alpha có khác 0 hay không. Alpha từ hồi quy bằng trung bình lợi suất vượt trội của danh mục trừ beta nhân trung bình lợi suất vượt trội của thị trường.
Nguyên lý của OLS, hệ số chặn và R² được giải thích trong bài Hồi quy tuyến tính trong tài chính
4. Ví dụ tính alpha của Quỹ AW
Hai ví dụ dưới đây dùng số liệu giả định của Quỹ AW, một quỹ cổ phiếu minh họa. Lãi suất phi rủi ro là 4%/năm, thị trường tăng 10% trong năm.
4.1. Một năm, hai kịch bản
| Chỉ tiêu | Kịch bản 1 | Kịch bản 2 |
|---|---|---|
| Lợi suất thực tế của Quỹ AW () | 14,0% | 9,0% |
| Beta của quỹ () | 1,4 | 0,8 |
| Lợi suất yêu cầu: | 12,4% | 8,8% |
| Jensen's alpha | +1,6 điểm % | +0,2 điểm % |
| Chênh lệch so với thị trường () | +4,0 điểm % | −1,0 điểm % |
Ở kịch bản 1, quỹ vượt thị trường 4 điểm phần trăm, nhưng 2,4 điểm trong đó là phần thưởng cho beta 1,4 (thị trường tăng thì quỹ beta cao tăng mạnh hơn). Alpha chỉ còn 1,6 điểm. Ở kịch bản 2, quỹ thua thị trường 1 điểm, nhưng với beta 0,8 thì lợi suất yêu cầu chỉ là 8,8%, nên alpha vẫn dương 0,2 điểm.
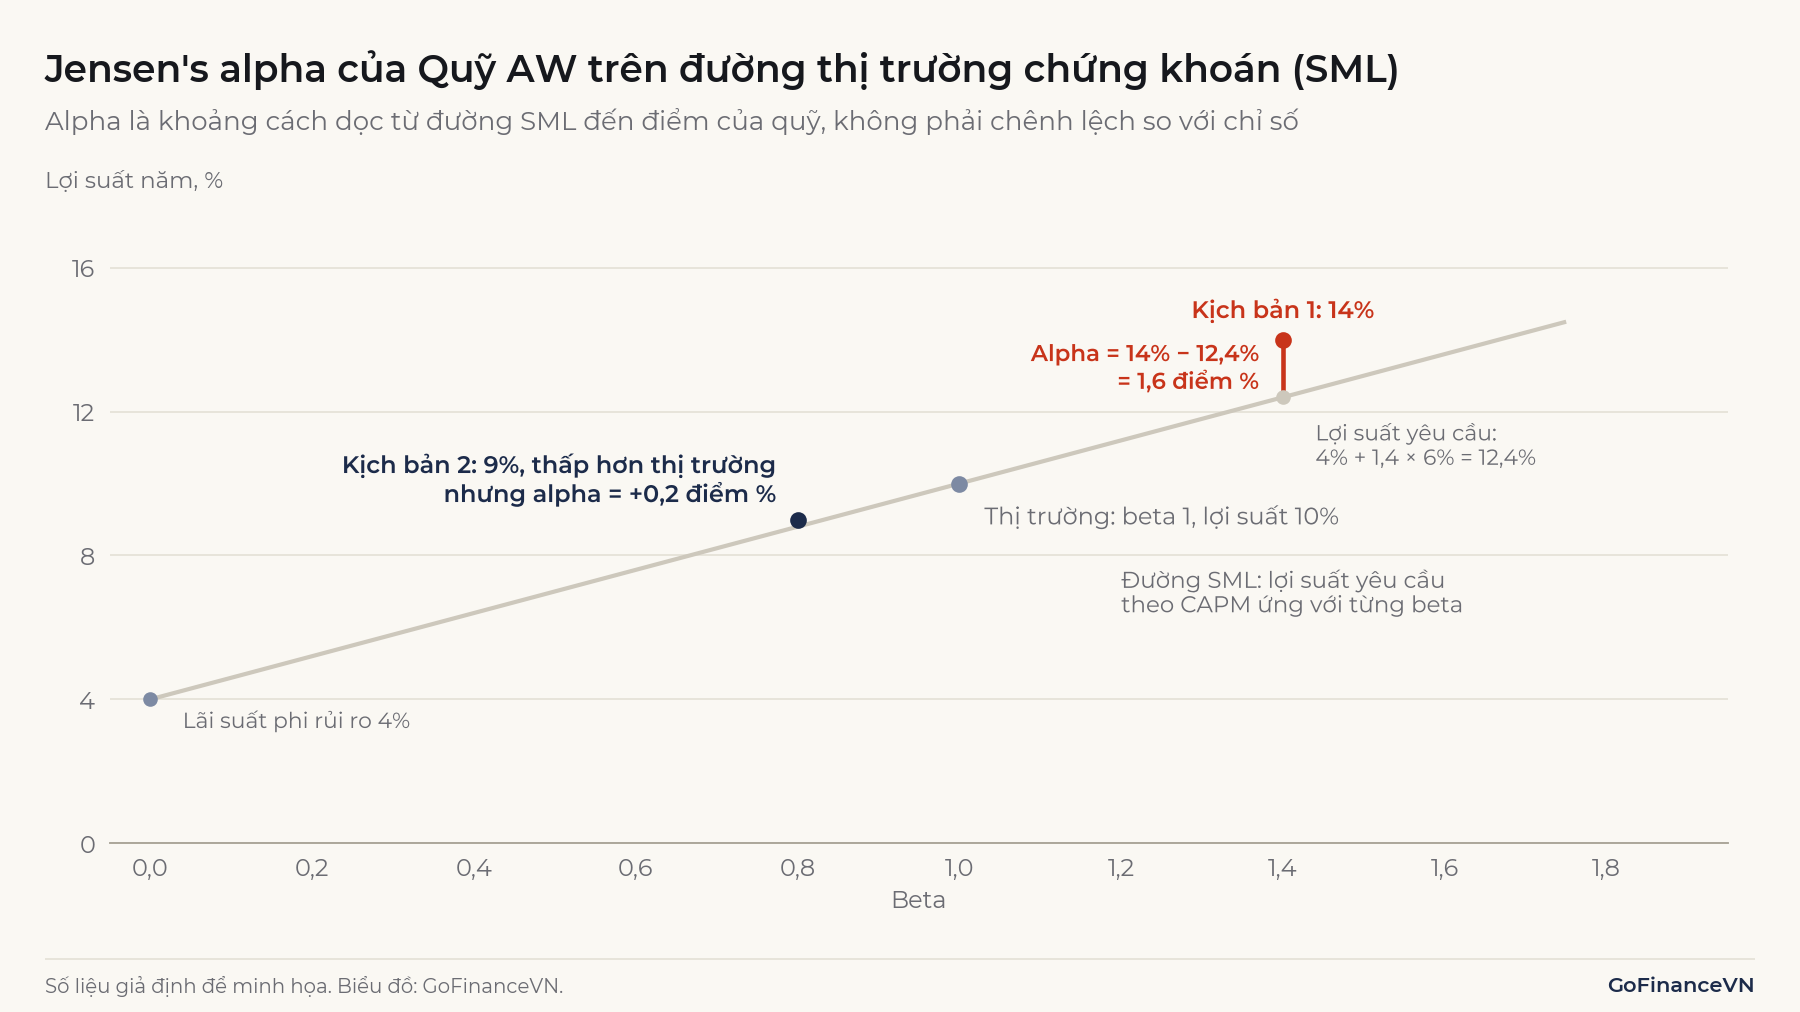
Lưu ý: Nếu thị trường giảm, kết luận đảo chiều. Giả sử thị trường giảm 10%, quỹ beta 1,4 có lợi suất yêu cầu . So với chỉ số, quỹ thua; nhưng nếu quỹ chỉ giảm 14%, alpha vẫn là +1,6 điểm. So sánh thô với chỉ số vì vậy thưởng quỹ beta cao khi thị trường tăng và phạt khi thị trường giảm.
4.2. Hồi quy 36 tháng
Ví dụ thứ hai dùng 36 tháng lợi suất giả định của Quỹ AW và của thị trường (lưu trong data.csv của bài), lãi suất phi rủi ro 0,33%/tháng. Bình quân, quỹ đạt 1,46%/tháng, thị trường 1,15%/tháng. Lũy kế 36 tháng, quỹ tăng 59,7% còn thị trường tăng 45,4%.
Bước 1: trừ lãi suất phi rủi ro khỏi từng tháng để có lợi suất vượt trội. Trung bình lợi suất vượt trội của quỹ là 1,133%/tháng, của thị trường là 0,817%/tháng.
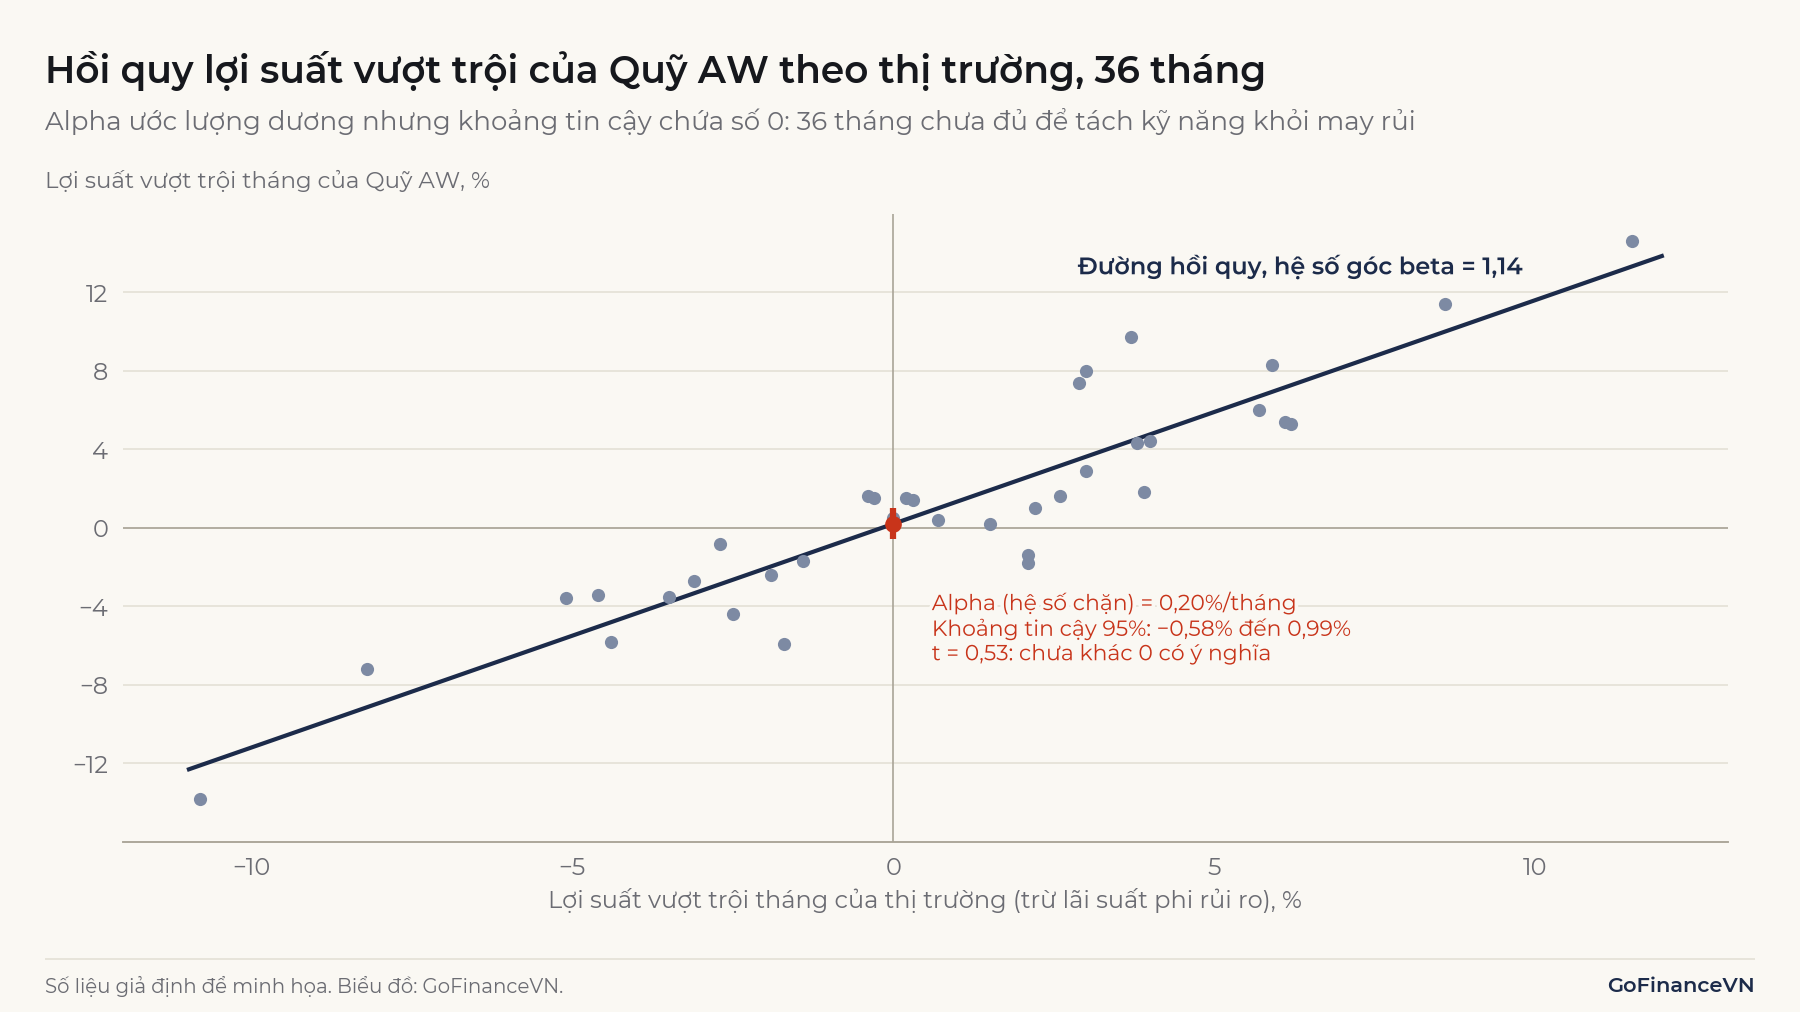
Bước 2: hồi quy lợi suất vượt trội của quỹ theo lợi suất vượt trội của thị trường. Trong Python, hàm scipy.stats.linregress(x_m, x_p) cho hệ số góc 1,1401, hệ số chặn 0,2023 và sai số chuẩn của hệ số chặn 0,3852 (intercept_stderr).
Bước 3: đọc kết quả. Beta của Quỹ AW là 1,14, bằng 0,84. Alpha bằng /tháng, khoảng 2,4%/năm khi nhân 12.
Bước 4: kiểm định. Thống kê t của alpha là ; khoảng tin cậy 95% trải từ −0,58% đến 0,99%/tháng. Alpha ước lượng dương nhưng chưa khác 0 có ý nghĩa thống kê: với 36 tháng dữ liệu, không thể loại trừ khả năng quỹ không có kỹ năng chọn chứng khoán.
Kiểm định t ở bước 4 giả định phần dư độc lập và có phân phối gần chuẩn. Lợi suất cổ phiếu thường có đuôi dày hơn phân phối chuẩn, nên với mẫu nhỏ, khoảng tin cậy thực tế có thể còn rộng hơn.
Vì sao lợi suất tài chính lệch khỏi phân phối chuẩn được phân tích trong bài Phân phối chuẩn là gì?
5. Cách đọc alpha: dương, âm và có ý nghĩa thống kê
Alpha dương nghĩa là danh mục đạt lợi suất cao hơn mức CAPM yêu cầu cho beta của nó; alpha âm nghĩa là thấp hơn. Nhưng dấu của alpha chỉ là bước đầu.
Khi alpha dương, có thể do hai nhóm nguyên nhân: nhà quản lý thực sự chọn được chứng khoán bị định giá thấp; hoặc kết quả đến từ may mắn, từ việc chọn sai chỉ số tham chiếu, hay từ rủi ro mà beta thị trường không đo được (ví dụ nghiêng về cổ phiếu vốn hóa nhỏ). Khi alpha âm, nguyên nhân thường gặp nhất là chi phí: phí quản lý và chi phí giao dịch được trừ thẳng vào lợi suất của quỹ.
Để tách kỹ năng khỏi may rủi, cần xem thống kê t của alpha. Theo quy ước thông thường, lớn hơn khoảng 2 mới được coi là có ý nghĩa ở mức 5%. Số năm dữ liệu cần thiết có thể ước tính từ tỷ số giữa alpha và độ lệch chuẩn của phần dư, gọi là tỷ số thẩm định (appraisal ratio):
với là số năm và hai đại lượng quy đổi theo năm. Quỹ AW có alpha 2,4%/năm và độ lệch chuẩn phần dư /năm, tỷ số thẩm định khoảng 0,31. Để đạt , cần năm dữ liệu nếu alpha thật đúng bằng mức ước lượng. Alpha 2,4%/năm cần khoảng 42 năm dữ liệu mới phân biệt được với may rủi, lâu hơn lịch sử hoạt động của phần lớn các quỹ hiện có.
Ví dụ: Jensen (1968) áp dụng thước đo này cho 115 quỹ tương hỗ Mỹ giai đoạn 1945–1964, dữ liệu năm, chỉ số S&P 500 làm thị trường. Tính trên lợi suất sau chi phí, alpha bình quân là −1,1%/năm, với 76 quỹ có alpha âm và 39 quỹ có alpha dương. Chỉ 3 quỹ có alpha dương có ý nghĩa ở mức 5%, ít hơn con số 5 đến 6 quỹ có thể xuất hiện chỉ do ngẫu nhiên. Cộng lại các khoản phí quản lý, alpha bình quân vẫn là −0,4%/năm.
Kết quả này phù hợp với một lập luận số học của William Sharpe (1991): trước chi phí, lợi suất bình quân của đồng vốn quản lý chủ động bằng lợi suất bình quân của đồng vốn đầu tư thụ động theo thị trường; sau chi phí, phần chủ động phải thấp hơn. Tính bình quân theo tỷ trọng vốn trên toàn thị trường, phần lợi suất vượt thị trường trước phí của nhà đầu tư chủ động có tổng bằng 0.
6. Ứng dụng của alpha
Alpha được dùng chủ yếu để đánh giá kết quả quản lý danh mục sau khi đã điều chỉnh rủi ro hệ thống.
- Nhà đầu tư và đơn vị phân phối dùng alpha để so sánh các quỹ chủ động có beta khác nhau, bổ sung cho Sharpe ratio (đo trên rủi ro tổng). Thông tin cơ bản về cách quỹ mở hoạt động có trong bài Chứng chỉ quỹ là gì?
- Công ty quản lý quỹ dùng alpha để tách lợi suất thành phần do thị trường và phần do quyết định đầu tư, làm cơ sở trả thưởng cho nhà quản lý.
- Với quỹ chỉ số và ETF, alpha kỳ vọng xấp xỉ bằng âm tổng chi phí của quỹ; alpha âm lớn hơn nhiều so với mức phí là dấu hiệu quỹ bám chỉ số kém.
- Trong nghiên cứu, alpha của một chiến lược (sau khi trừ các nhân tố rủi ro đã biết) cho biết chiến lược có tạo thêm lợi suất thật hay chỉ là gánh rủi ro dưới tên khác.
Sharpe ratio và cách nó khác alpha được trình bày trong bài Sharpe ratio là gì?
Mức lệch của quỹ chỉ số so với chỉ số được đo bằng tracking error
Alpha không phù hợp để đánh giá một cổ phiếu riêng lẻ qua một năm, hay một danh mục mới hoạt động vài tháng: sai số chuẩn khi đó lớn hơn nhiều so với bản thân alpha.
7. Hạn chế và lưu ý khi sử dụng alpha
Alpha là một ước lượng thống kê phụ thuộc vào lựa chọn chỉ số, mô hình và cách tính lợi suất. Thay đổi một trong ba có thể đổi dấu alpha.
7.1. Alpha phụ thuộc chỉ số tham chiếu
VN-Index là chỉ số giá, không gồm cổ tức, trong khi lợi suất của quỹ tính trên giá trị tài sản ròng đã gồm cổ tức nhận được. So một quỹ với VN-Index vì vậy làm alpha cao hơn thực tế một khoảng xấp xỉ beta nhân tỷ suất cổ tức của thị trường. Chỉ số tổng lợi suất (total return index) khắc phục điểm này bằng cách giả định cổ tức tiền mặt được tái đầu tư vào chỉ số. Khi có phiên bản tổng lợi suất của một chỉ số khớp với phong cách đầu tư của quỹ, nên dùng phiên bản đó làm tham chiếu khi tính alpha.
7.2. Alpha phụ thuộc mô hình
Jensen's alpha chỉ điều chỉnh rủi ro theo beta thị trường. Nếu danh mục nghiêng về cổ phiếu vốn hóa nhỏ hoặc cổ phiếu giá trị, phần lợi suất gắn với các đặc điểm này sẽ hiện ra như alpha. Mô hình ba nhân tố của Fama và French (1993) và mô hình bốn nhân tố của Carhart (1997, thêm nhân tố quán tính) thêm các biến này vào hồi quy; alpha khi đó là hệ số chặn của hồi quy đa nhân tố và nhỏ hơn alpha theo CAPM nếu danh mục nghiêng về các nhân tố có phần bù dương trong kỳ đo.
Các nhân tố quy mô và giá trị được giải thích trong bài Mô hình Fama-French là gì?
7.3. Hồi quy lợi suất thô cho alpha khác
Một lỗi hay gặp là hồi quy lợi suất thô theo (không trừ ) rồi gọi hệ số chặn là Jensen's alpha. Hai hệ số chặn liên hệ với nhau theo . Với beta 1,4 và ở kịch bản 1, hồi quy lợi suất thô cho hệ số chặn bằng 0 thay vì 1,6 điểm. Với dữ liệu 36 tháng của Quỹ AW, hai con số là 0,16% và 0,20%/tháng. Chỉ khi beta bằng 1 hoặc lãi suất phi rủi ro rất thấp, hai cách mới cho kết quả gần nhau.
7.4. Điều chỉnh tỷ trọng theo thị trường làm méo alpha
Jensen (1968) đã lưu ý rằng công thức giả định beta của danh mục không đổi. Nếu nhà quản lý tăng tỷ trọng cổ phiếu khi dự báo thị trường tăng và giảm khi dự báo thị trường giảm, beta thay đổi theo thời gian và hồi quy tuyến tính không còn mô tả đúng danh mục. Theo phân tích của Jensen, trường hợp này làm beta ước lượng bị lệch xuống và alpha bị lệch lên. Tương tự, chiến lược bán quyền chọn hoặc lợi suất được làm mượt do định giá tài sản kém thanh khoản cũng có thể tạo ra alpha giả.
Ngoài ra, dữ liệu chỉ gồm các quỹ còn hoạt động bỏ sót những quỹ đã đóng cửa vì kết quả kém (thiên lệch sống sót, survivorship bias), làm alpha bình quân của nhóm quỹ trông cao hơn thực tế. Alpha tính trên kết quả kiểm thử chiến lược trong quá khứ còn chịu thêm rủi ro quá khớp dữ liệu.
Các lỗi sai lệch khi kiểm thử chiến lược được trình bày trong bài Backtest là gì?
8. Câu hỏi thường gặp
Alpha bao nhiêu là tốt?
Không có ngưỡng chung. Một alpha 2%/năm có ý nghĩa nếu ổn định qua nhiều năm, đo sau phí, với chỉ số tổng lợi suất phù hợp và có thống kê t trên khoảng 2. Cùng con số đó đo trên 3 năm dữ liệu, như Quỹ AW ở mục 4.2, chưa nói lên được nhiều.
Alpha theo tháng quy đổi sang năm thế nào?
Cách phổ biến là nhân 12 (dữ liệu tháng) hoặc 252 (dữ liệu ngày theo số phiên giao dịch), vì alpha là một mức lợi suất bình quân. Cách gộp lãi kép cho kết quả cao hơn một chút: với Quỹ AW là 2,45% so với 2,43%/năm. Độ lệch chuẩn phần dư thì nhân , không nhân 12.
Alpha trong đầu tư có giống alpha trong kiểm định thống kê không?
Không. Trong kiểm định thống kê, alpha là mức ý nghĩa, tức xác suất chấp nhận được của việc bác bỏ giả thuyết không (H0) trong khi giả thuyết đó đúng, thường đặt ở 5%. Mục 4.2 dùng cả hai: Jensen's alpha của Quỹ AW được kiểm định ở mức ý nghĩa 5%.
Kết luận
Jensen's alpha là phần lợi suất của danh mục vượt mức CAPM yêu cầu theo beta, ước lượng bằng hệ số chặn của hồi quy lợi suất vượt trội. Đọc alpha cần đi kèm ba câu hỏi: so với chỉ số nào, theo mô hình nào, và thống kê t bao nhiêu. Một alpha dương trên vài năm dữ liệu thường chưa đủ để phân biệt kỹ năng với may rủi, như ví dụ Quỹ AW và kết quả nghiên cứu của Jensen cho thấy.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Jensen, M. C. (1968), The Performance of Mutual Funds in the Period 1945–1964, Journal of Finance 23(2), 389–416: https://doi.org/10.1111/j.1540-6261.1968.tb00815.x
- Sharpe, W. F. (1991), The Arithmetic of Active Management, Financial Analysts Journal 47(1), 7–9: https://web.stanford.edu/~wfsharpe/art/active/active.htm
- CFA Institute, Portfolio Risk and Return: Part II (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/portfolio-risk-return-part-2
- Fama, E. F. và French, K. R. (1993), Common Risk Factors in the Returns on Stocks and Bonds, Journal of Financial Economics 33(1), 3–56: https://doi.org/10.1016/0304-405X%2893%2990023-5
- Carhart, M. M. (1997), On Persistence in Mutual Fund Performance, Journal of Finance 52(1), 57–82: https://doi.org/10.1111/j.1540-6261.1997.tb03808.x
Đọc tiếp: Hệ số beta là gì? Cách tính và ý nghĩa trong đầu tư