Sharpe ratio là gì? Công thức, ví dụ và hạn chế
Sharpe ratio (tỷ số Sharpe, còn gọi là hệ số Sharpe) là thước đo lợi suất điều chỉnh theo rủi ro, bằng phần lợi suất vượt lãi suất phi rủi ro chia cho độ lệch chuẩn của phần vượt đó. Chỉ số cho biết mỗi đơn vị biến động đi kèm bao nhiêu lợi suất vượt trội, nên thường được dùng để so sánh các quỹ hoặc chiến lược có mức rủi ro khác nhau. Sharpe ratio không có ngưỡng tốt xấu tuyệt đối và dễ gây hiểu nhầm khi dữ liệu ngắn, phân phối có đuôi dày hoặc lợi suất có tự tương quan.
1. Sharpe ratio là gì?
Sharpe ratio là tỷ số giữa lợi suất vượt trội bình quân của một khoản đầu tư và độ biến động của lợi suất vượt trội đó. William F. Sharpe đề xuất thước đo này năm 1966 để đánh giá quỹ tương hỗ, với tên gọi ban đầu là tỷ số phần thưởng trên biến động (reward-to-variability ratio), rồi hệ thống lại trong bài "The Sharpe Ratio" năm 1994.
Theo bài năm 1994, phiên bản tính trên dữ liệu quá khứ "cho biết lợi suất chênh lệch bình quân trong quá khứ trên mỗi đơn vị biến động trong quá khứ" (nguyên văn: the ratio indicates the historic average differential return per unit of historic variability). Sharpe ratio đo lợi suất vượt trội trên một đơn vị rủi ro tổng, không đo lợi suất tuyệt đối.
Ví dụ của chính Sharpe là một danh mục cổ phiếu rộng ở nước phát triển, với lợi suất vượt trội 6%/năm và độ lệch chuẩn 15%/năm. Sharpe ratio theo năm của danh mục này là .
2. Công thức tính Sharpe ratio
Sharpe ratio được tính bằng trung bình của chuỗi lợi suất vượt trội chia cho độ lệch chuẩn của chính chuỗi đó, sau đó quy đổi về cùng một kỳ để so sánh.
2.1. Công thức theo Sharpe (1994)
Trong đó:
- : lợi suất của danh mục trong kỳ .
- : lãi suất phi rủi ro của đúng kỳ .
- : lợi suất vượt trội (excess return) trong kỳ .
- : trung bình cộng của trên kỳ.
- : độ lệch chuẩn mẫu của .
Nhiều tài liệu viết gọn là . Cách viết này trùng với công thức trên khi không đổi. Khi thay đổi theo kỳ, Sharpe yêu cầu dùng trung bình và độ lệch chuẩn của chuỗi chênh lệch .
Lãi suất phi rủi ro ở đây là lãi suất một kỳ, khớp với kỳ đo lợi suất. Với dữ liệu tháng tại Việt Nam, người tính có thể chọn lợi suất trái phiếu Chính phủ kỳ hạn ngắn làm đại diện và cần ghi rõ lựa chọn đó. Mức này khác với kỳ hạn dài thường dùng khi định giá.
Việc chọn lãi suất phi rủi ro khi định giá được trình bày trong bài CAPM là gì?
Cách tính độ lệch chuẩn lợi suất được giải thích trong bài Volatility là gì?
2.2. Cách quy đổi Sharpe ratio theo năm
Sharpe ratio theo năm thường được tính bằng Sharpe ratio tháng nhân với . Lý do là khi cộng 12 kỳ lợi suất không có tương quan chuỗi, trung bình tăng 12 lần còn độ lệch chuẩn chỉ tăng lần:
Với dữ liệu ngày, hệ số là căn bậc hai của số ngày giao dịch trong năm, theo quy ước là . Phép quy đổi này giả định lợi suất các kỳ không tương quan với nhau và bỏ qua lãi kép. Sharpe khuyến nghị đo ở kỳ khá ngắn, chẳng hạn hằng tháng, rồi quy đổi theo năm để chuẩn hóa.
Lưu ý: Lỗi hay gặp là lấy lợi suất tháng trừ thẳng lãi suất năm. Lãi suất 4,8%/năm phải đổi thành 0,4%/tháng trước khi trừ.
3. Ví dụ tính Sharpe ratio của Quỹ SR và Quỹ SP
Quỹ SR và Quỹ SP là hai quỹ giả định, lợi suất tháng đã trừ phí, lãi suất phi rủi ro cố định 0,4%/tháng (4,8%/năm).
| Tháng | Quỹ SR (%) | Quỹ SP (%) |
|---|---|---|
| 1 | 7,2 | 2,4 |
| 2 | −4,5 | −1,2 |
| 3 | 5,8 | 2,1 |
| 4 | 2,1 | 1,0 |
| 5 | −6,9 | −2,0 |
| 6 | 8,4 | 3,1 |
| 7 | 3,0 | 1,3 |
| 8 | −3,6 | −0,9 |
| 9 | 6,1 | 2,2 |
| 10 | −5,2 | −1,6 |
| 11 | 4,3 | 1,9 |
| 12 | −2,3 | 1,9 |
Các bước tính cho từng quỹ: trừ 0,4% khỏi lợi suất mỗi tháng, tính trung bình và độ lệch chuẩn mẫu của chuỗi vừa có, chia hai số cho nhau, rồi nhân với . Trong Excel, nếu chuỗi lợi suất vượt trội nằm ở ô B2:B13, công thức là =AVERAGE(B2:B13)/STDEV.S(B2:B13)*SQRT(12).
| Chỉ tiêu | Quỹ SR | Quỹ SP |
|---|---|---|
| Lợi suất bình quân tháng | 1,20% | 0,85% |
| Lợi suất vượt trội bình quân tháng | 0,80% | 0,45% |
| Độ lệch chuẩn tháng | 5,40% | 1,78% |
| Sharpe ratio tháng | 0,148 | 0,253 |
| Lợi suất bình quân năm (×12) | 14,40% | 10,20% |
| Độ lệch chuẩn năm (×√12) | 18,71% | 6,15% |
| Sharpe ratio năm | 0,51 | 0,88 |
Quỹ SR có lợi suất cao hơn, nhưng Quỹ SP có Sharpe ratio cao hơn vì mỗi đơn vị biến động đi kèm nhiều lợi suất vượt trội hơn. Sharpe ratio cũng không đổi theo quy mô vị thế. Nếu Quỹ SP vay ở lãi suất phi rủi ro để đưa độ lệch chuẩn lên 18,71%, tức đòn bẩy lần, lợi suất là /năm, cao hơn mức 14,4% của Quỹ SR ở cùng độ biến động.
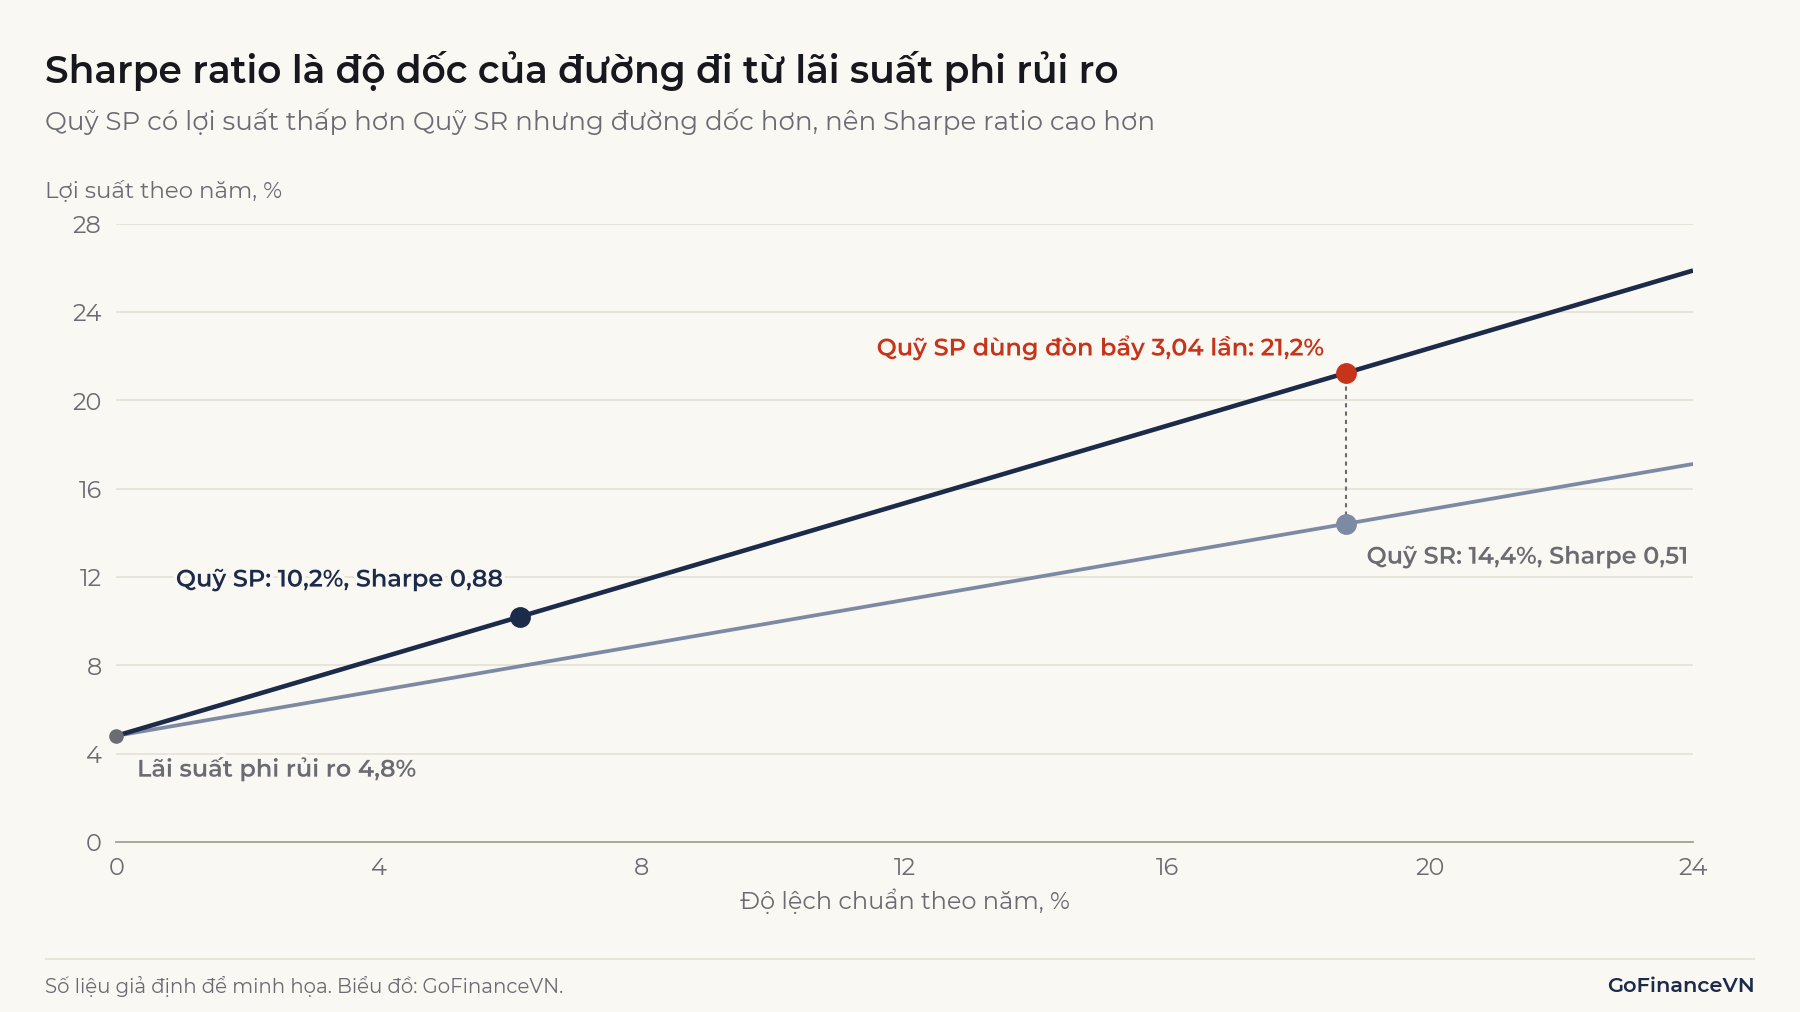
Phép so sánh bằng đòn bẩy là lý thuyết. Trên thực tế, lãi vay thường cao hơn lãi suất phi rủi ro, nên phần đường nằm bên phải điểm Quỹ SP thoải hơn và điểm dùng đòn bẩy thấp hơn 21,2%; ngoài ra quỹ có thể bị giới hạn vay theo quy định.
4. Sharpe bao nhiêu là tốt?
Sharpe ratio không có ngưỡng tốt xấu tuyệt đối, vì giá trị phụ thuộc loại tài sản, giai đoạn đo, tần suất dữ liệu và lãi suất phi rủi ro được chọn. Các mốc như "trên 1 là tốt, trên 2 là rất tốt" xuất hiện ở nhiều bài phổ biến, nhưng không có trong bài gốc của Sharpe và chưa tìm thấy nguồn học thuật làm chuẩn cho các mốc đó. Nếu áp dụng máy móc, danh mục cổ phiếu 0,40 trong ví dụ của Sharpe sẽ bị xếp loại kém.
Cách đọc hợp lý là so sánh tương đối giữa các quỹ cùng nhóm, cùng giai đoạn, cùng tần suất và cùng .
Khi Sharpe ratio cao, có thể do hai nguyên nhân: quỹ thực sự tạo được lợi suất vượt trội với biến động thấp; hoặc rủi ro chưa xuất hiện trong mẫu, chẳng hạn giai đoạn đo ngắn, giá tài sản bị làm mượt hoặc chiến lược có khoản lỗ hiếm nhưng lớn. Khi Sharpe ratio thấp, có thể do quỹ hoạt động kém; hoặc giai đoạn đo rơi vào lúc cả thị trường giảm hay biến động mạnh.
Lưu ý: Sharpe ratio âm khó so sánh. Với cùng lợi suất vượt trội −2%/năm, quỹ có độ lệch chuẩn 20% cho Sharpe ratio −0,10, còn quỹ có độ lệch chuẩn 5% cho −0,40. Quỹ biến động mạnh hơn lại có con số "đẹp" hơn dù không hiệu quả hơn.
5. Ứng dụng của Sharpe ratio
Sharpe ratio được dùng để so sánh hiệu quả đã điều chỉnh rủi ro của các quỹ, danh mục hoặc chiến lược giao dịch. Nhà đầu tư và người phân tích quỹ dùng để xếp hạng trong cùng nhóm, người làm quant dùng để đánh giá kết quả kiểm thử chiến lược.
Với chứng chỉ quỹ tại Việt Nam, đầu vào phù hợp là chuỗi NAV trên một chứng chỉ quỹ, điều chỉnh cho phần phân phối lợi nhuận nếu có, đo ở cùng một tần suất. Nếu chỉ dùng biến động giá mà bỏ cổ tức hoặc phần phân phối, lợi suất bị tính thiếu.
Chỉ số này phù hợp khi khoản đầu tư là phần lớn tài sản của người nắm giữ, lợi suất gần đối xứng và lịch sử đủ dài. Chỉ số kém phù hợp với tài sản định giá thưa, chiến lược dùng quyền chọn hoặc lịch sử vài năm. Sharpe cũng lưu ý rằng việc dùng Sharpe ratio quá khứ chưa hiệu chỉnh làm dự báo cho tương lai là đáng nghi ngờ.
6. Hạn chế và lưu ý khi sử dụng Sharpe ratio
Sharpe ratio có bốn hạn chế chính: sai số ước lượng, phân phối không chuẩn, tự tương quan và việc bỏ qua tương quan với phần còn lại của danh mục.
6.1. Sai số ước lượng lớn khi dữ liệu ngắn
Sharpe ratio tính từ mẫu chỉ là một ước lượng. Với lợi suất độc lập, cùng phân phối chuẩn, sai số chuẩn tiệm cận của Sharpe ratio là (kết quả của Lo 2002, theo trình bày của Benhamou 2019):
Trong đó là Sharpe ratio tháng và là số tháng. Nhân kết quả với để có sai số theo năm. Bảng dưới áp dụng cho Sharpe ratio năm 0,88 của Quỹ SP, nếu giữ nguyên giá trị đó ở các độ dài mẫu khác nhau:
| Độ dài mẫu | Sai số chuẩn | Khoảng tin cậy 95% gần đúng |
|---|---|---|
| 12 tháng | 1,02 | −1,11 đến 2,87 |
| 36 tháng | 0,59 | −0,27 đến 2,03 |
| 60 tháng | 0,45 | −0,01 đến 1,77 |
| 120 tháng | 0,32 | 0,25 đến 1,51 |
Với 12 tháng dữ liệu, khoảng tin cậy của từng quỹ rộng hơn nhiều so với chênh lệch 0,88 và 0,51 ở mục 3, nên chênh lệch đó chưa đủ kết luận Quỹ SP tốt hơn Quỹ SR. Sai lệch còn lớn hơn khi chọn chiến lược có Sharpe ratio cao nhất trong nhiều phép thử, vì người chọn có xu hướng giữ lại kết quả may mắn.
Sai lệch do thử nhiều chiến lược được phân tích trong bài Backtest là gì?
6.2. Đuôi dày và chiến lược bán quyền chọn
Sharpe ratio chỉ dùng trung bình và độ lệch chuẩn, nên không phân biệt được một chuỗi đối xứng với một chuỗi có khoản lỗ hiếm nhưng lớn. Goetzmann, Ingersoll, Spiegel và Welch (2002) chỉ ra Sharpe ratio có thể bị thổi lên bằng các chiến lược dạng quyền chọn, tạo lãi vừa phải đều đặn và thỉnh thoảng lỗ rất nặng.
Xét một kịch bản riêng, tách khỏi số liệu ở mục 3: Quỹ SP bán quyền chọn bán trong 60 tháng, thu phí đều đặn và lỗ 18% ở tháng 49. Sharpe ratio năm giảm từ 1,86 trong 48 tháng đầu xuống 0,55 khi tính đủ 60 tháng. Độ lệch (skewness) đi từ −0,05 xuống −4,64 và độ nhọn vượt chuẩn (excess kurtosis) từ −0,76 lên 28,2.
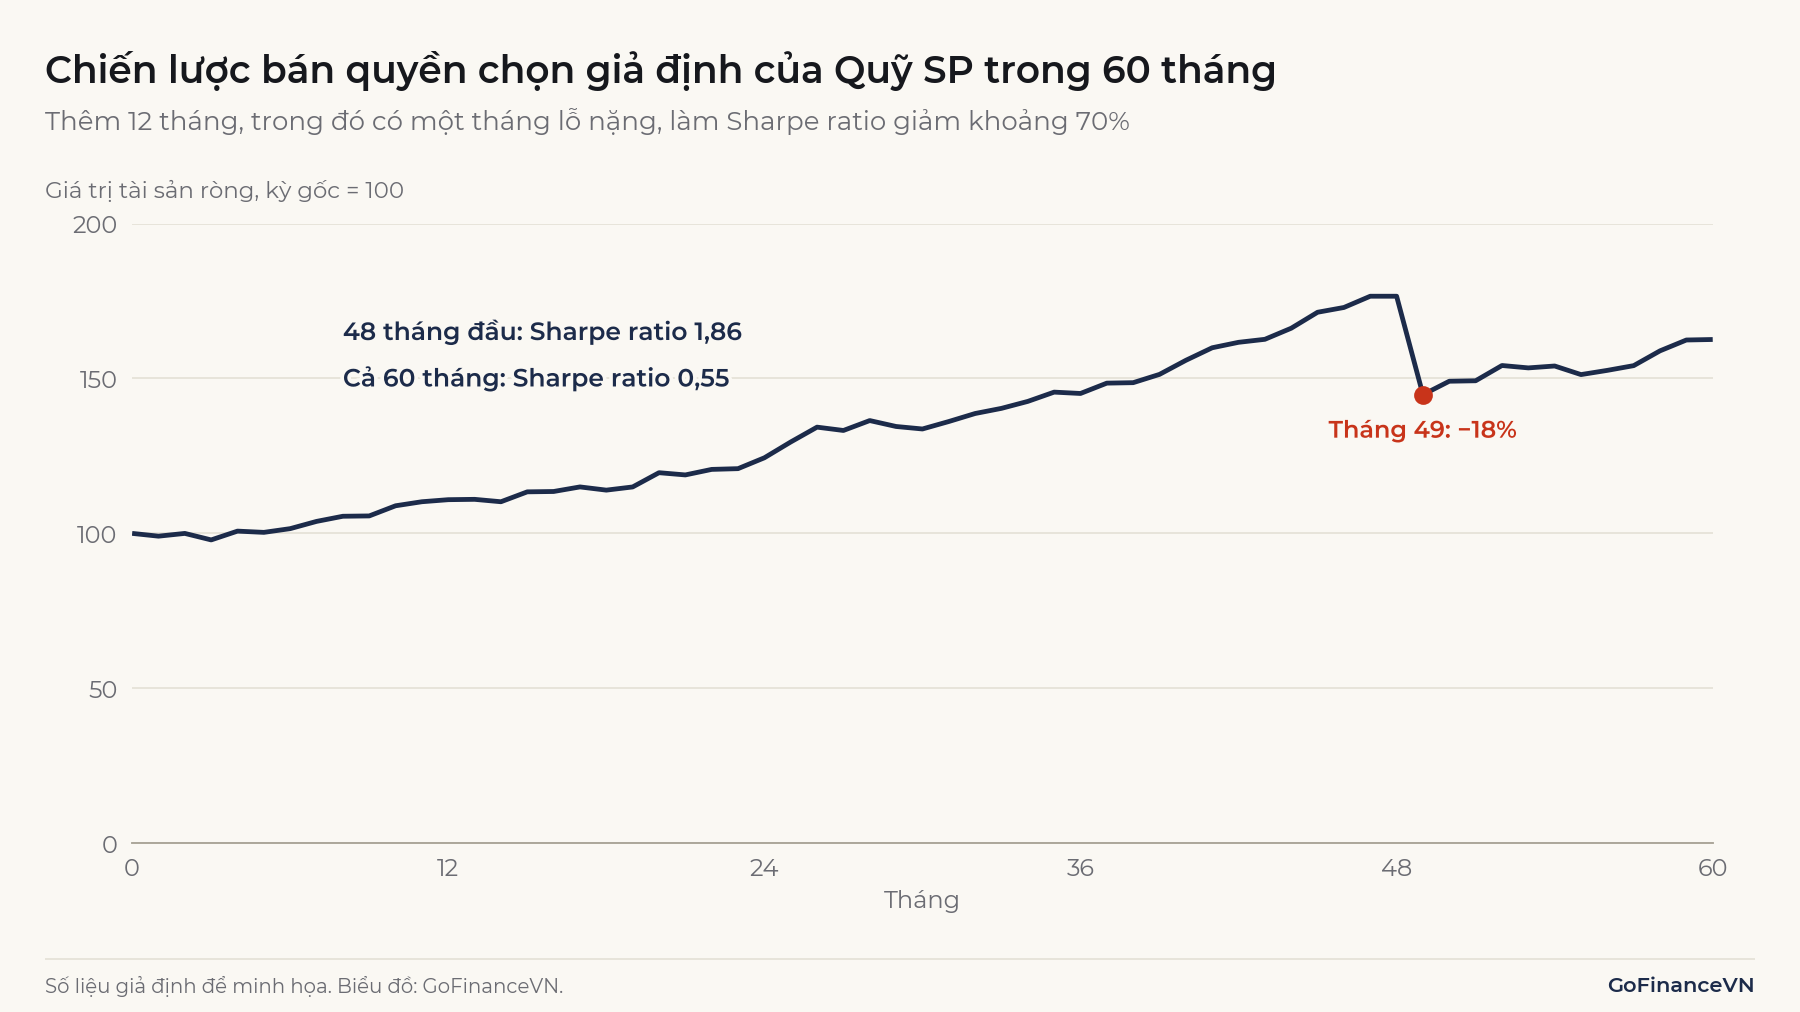
48 tháng đầu trông gần như phân phối chuẩn, nên thống kê của riêng mẫu đó không cảnh báo gì. Nếu mỗi tháng có xác suất 2% xảy ra cú lỗ nặng, xác suất một quãng 48 tháng không gặp lần nào vẫn là . Vì vậy, Sharpe ratio nên được đọc cùng mức sụt giảm tối đa và phân phối lợi suất.
Cách đo mức sụt giảm được trình bày trong bài Maximum drawdown là gì?
6.3. Tự tương quan làm sai quy tắc căn bậc hai
Quy tắc nhân chỉ đúng khi lợi suất các tháng không tương quan với nhau. Với chuỗi dừng có hệ số tự tương quan ở độ trễ , phương sai của tổng 12 tháng là , nên hệ số quy đổi đúng là (Lo 2002 nêu vấn đề này; dạng công thức theo Benhamou 2019):
Nếu , hệ số đúng là 2,61 thay vì 3,46, nên phép nhân thổi Sharpe ratio lên khoảng 32%. Với , mức thổi lên là khoảng 63%. Lo ghi nhận Sharpe ratio năm của một quỹ phòng hộ "có thể bị thổi lên tới 65%" do tương quan chuỗi trong lợi suất tháng (nguyên văn: can be overstated by as much as 65 percent). Tự tương quan dương thường gặp ở tài sản ít giao dịch, khi giá được định lại chậm khiến biến động bị làm mượt.
6.4. Không tính đến tương quan với danh mục đang nắm
Sharpe ratio chỉ nhìn một khoản đầu tư riêng lẻ. Sharpe viết rõ rằng tỷ số "không tính đến tương quan" (nguyên văn: does not take correlations into account). Một quỹ có Sharpe ratio thấp hơn vẫn có thể cải thiện danh mục nếu ít tương quan với phần còn lại, theo cơ chế trong bài Đa dạng hóa danh mục đầu tư là gì?
Khi quỹ chỉ là một phần của danh mục đã đa dạng hóa, tỷ số Treynor (lợi suất vượt trội chia cho hệ số beta) đo theo rủi ro thị trường và có thể phù hợp hơn.
7. Sharpe ratio và Sortino ratio khác nhau thế nào?
Sortino ratio khác Sharpe ratio ở chỗ chỉ phạt phần biến động dưới một mức mục tiêu. Theo Kidd (CFA Institute, 2012), tỷ số này thay lãi suất phi rủi ro bằng mức lợi suất tối thiểu chấp nhận được (MAR – minimum acceptable return, Kidd gọi là minimum accepted return) và thay độ lệch chuẩn bằng độ lệch giảm (downside deviation):
Cách tính độ lệch giảm có nhiều biến thể và kết quả thay đổi theo biến thể được chọn; công thức trên chia cho toàn bộ kỳ. Các số Sortino ratio năm dưới đây được quy đổi bằng cách nhân với như Sharpe ratio; Kidd lưu ý cách quy đổi này không chính xác với độ lệch giảm, nên chỉ dùng để so sánh tương đối giữa hai quỹ trong cùng ví dụ. Với MAR bằng 0,4%/tháng, Sortino ratio năm ở ví dụ mục 3 là 0,84 cho Quỹ SR và 1,44 cho Quỹ SP. Sortino ratio cũng không loại bỏ vấn đề của mục 6.2: kịch bản bán quyền chọn có Sortino ratio 4,39 trong 48 tháng đầu và 0,64 khi tính đủ 60 tháng.
Kết luận
Sharpe ratio cho biết mỗi đơn vị biến động đi kèm bao nhiêu lợi suất vượt lãi suất phi rủi ro, và có giá trị nhất khi so sánh các quỹ cùng nhóm trên cùng dữ liệu. Con số này là một ước lượng có sai số, không có ngưỡng chuẩn và có thể sai lệch với đuôi dày hoặc tự tương quan, nên cần đọc cùng độ dài mẫu và mức sụt giảm.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư. Quỹ SR, Quỹ SP và mọi số liệu ví dụ trong bài là giả định.
Nguồn tham khảo
- William F. Sharpe (1994), The Sharpe Ratio, Journal of Portfolio Management: https://web.stanford.edu/~wfsharpe/art/sr/sr.htm
- Andrew W. Lo (2002), The Statistics of Sharpe Ratios, Financial Analysts Journal (tóm tắt): https://rpc.cfainstitute.org/research/financial-analysts-journal/2002/the-statistics-of-sharpe-ratios
- Eric Benhamou (2019), Connecting Sharpe ratio and Student t-statistic, and beyond, arXiv 1808.04233v3: https://arxiv.org/abs/1808.04233v3
- Goetzmann, Ingersoll, Spiegel, Welch (2002), Sharpening Sharpe Ratios, NBER Working Paper 9116: https://www.nber.org/papers/w9116
- Deborah Kidd (2012), The Sortino Ratio: Is Downside Risk the Only Risk that Matters?, CFA Institute: https://rpc.cfainstitute.org/sites/default/files/-/media/documents/code/gips/the-sortino-ratio.pdf
- Mark Harrison, Jack Treynor and the Birth of the Quants, CFA Institute: https://rpc.cfainstitute.org/research/cfa-magazine/2016/jack-treynor-and-the-birth-of-the-quants
Đọc tiếp: Đa dạng hóa danh mục đầu tư là gì? Cơ chế, ví dụ và giới hạn