Lợi suất trái phiếu là gì? Vì sao lãi suất tăng thì giá trái phiếu giảm?
Lợi suất trái phiếu (bond yield) là tỷ suất sinh lời mà nhà đầu tư nhận được khi mua trái phiếu ở mức giá hiện tại, thường đo bằng lợi suất đáo hạn (YTM – yield to maturity). Lợi suất khác lãi suất coupon in trên trái phiếu: coupon cố định, còn lợi suất thay đổi theo giá mua. Vì dòng tiền của trái phiếu đã cố định, khi lãi suất thị trường tăng, giá trái phiếu đang lưu hành phải giảm để người mua mới nhận được mức lợi suất ngang thị trường.
1. Lợi suất trái phiếu là gì?
Lợi suất trái phiếu là mức sinh lời tính trên số tiền nhà đầu tư thực trả để mua trái phiếu, không phải trên mệnh giá. Cùng một trái phiếu, người mua ở giá thấp có lợi suất cao hơn người mua ở giá cao, vì cả hai nhận đúng một dòng tiền lãi và gốc như nhau.
Một trái phiếu có bốn thông số cơ bản:
- Mệnh giá ($F$): số tiền gốc tổ chức phát hành trả khi đáo hạn, ví dụ 100.000 đồng.
- Lãi suất coupon ($c$): lãi suất ghi trên trái phiếu, tính trên mệnh giá. Coupon 6%/năm nghĩa là mỗi năm nhận 6.000 đồng.
- Kỳ hạn còn lại ($N$): số năm (số kỳ) đến ngày đáo hạn.
- Giá thị trường ($P$): giá mua bán trái phiếu hôm nay, có thể cao hơn, bằng hoặc thấp hơn mệnh giá.
Mệnh giá, lãi suất coupon và ngày đáo hạn được cố định khi phát hành. Chỉ có giá thay đổi theo thị trường, và lợi suất được suy ra từ giá. Khái niệm trái phiếu, các loại trái phiếu và quyền của trái chủ được trình bày riêng trong bài Trái phiếu là gì?
Lưu ý: Một số bài phổ biến định nghĩa lợi suất là "tỷ lệ lợi nhuận trên mệnh giá". Đó là định nghĩa của lãi suất coupon. Lợi suất luôn gắn với giá mua, nên nó thay đổi hằng ngày dù coupon không đổi.
2. Lợi suất khác lãi suất coupon thế nào?
Lãi suất coupon là con số cố định do tổ chức phát hành cam kết; lợi suất là con số thị trường, phụ thuộc giá mua. Có ba thước đo hay được nhắc tới:
| Thước đo | Cách tính | Cho biết điều gì |
|---|---|---|
| Lãi suất coupon | Tiền lãi năm / mệnh giá | Số tiền lãi nhận mỗi năm, không đổi |
| Lợi suất hiện hành (current yield) | Tiền lãi năm / giá thị trường | Thu nhập lãi so với số tiền bỏ ra, bỏ qua lãi hoặc lỗ khi nhận lại gốc |
| Lợi suất đáo hạn (YTM) | Lãi suất chiết khấu làm tổng giá trị hiện tại của dòng tiền bằng giá | Mức sinh lời bình quân mỗi năm nếu giữ đến đáo hạn |
Lấy một trái phiếu mệnh giá 100.000 đồng, coupon 6%/năm, trả lãi cuối mỗi năm, còn 3 năm đến hạn, đang giao dịch ở giá 97.000 đồng. Coupon là 6%. Lợi suất hiện hành là 6.000 / 97.000 = 6,19%. YTM là 7,15% (cách tính ở mục 3), cao hơn lợi suất hiện hành vì người mua còn được thêm 3.000 đồng khi nhận lại 100.000 đồng gốc lúc đáo hạn.
Quy tắc chung: giá dưới mệnh giá thì YTM cao hơn coupon; giá trên mệnh giá thì YTM thấp hơn coupon; giá bằng mệnh giá thì ba con số bằng nhau.
3. Cách tính lợi suất đáo hạn (YTM)
YTM là mức lãi suất thỏa mãn phương trình: giá trái phiếu bằng giá trị hiện tại của mọi khoản lãi và gốc sẽ nhận.
Trong đó:
- : giá mua trái phiếu hôm nay.
- : tiền lãi coupon mỗi kỳ, bằng .
- : mệnh giá, trả ở kỳ cuối.
- : số kỳ trả lãi còn lại.
- : lợi suất đáo hạn mỗi kỳ.
Đây là công thức giá trị hiện tại áp dụng cho nhiều khoản tiền; nguyên lý chiết khấu được giải thích trong bài Giá trị thời gian của tiền là gì? Khi lớn hơn 2, phương trình không giải trực tiếp được bằng một công thức đơn giản, nên được tìm bằng cách thử dần hoặc bằng máy tính tài chính, Excel.
Với trái phiếu ở mục 2 ( = 97.000, = 6.000, = 100.000, = 3):
| Bước | Phép tính | Kết quả |
|---|---|---|
| Thử = 6% | Giá trị hiện tại dòng tiền | 100.000 đồng, cao hơn 97.000 |
| Thử = 7% | Giá trị hiện tại dòng tiền | 97.376 đồng, vẫn cao hơn 97.000 |
| Thử = 7,15% | 5.600 + 5.226 + 86.165 = 96.990 đồng, gần đúng 97.000 |
Vậy YTM của trái phiếu là khoảng 7,15%/năm. Trong Excel, công thức =RATE(3;6000;-97000;100000) cho cùng kết quả (dấu phân cách là dấu chấm phẩy hoặc dấu phẩy tùy cài đặt máy). Giá mua nhập số âm vì là tiền chi ra.
Công thức trên giả định trả lãi mỗi năm một lần và tính tại đúng ngày trả lãi. Trái phiếu trả lãi nửa năm một lần thì dùng kỳ nửa năm ( là nửa tiền lãi năm, gấp đôi), rồi nhân với 2 để quy ra lợi suất năm theo quy ước thị trường.
4. Vì sao lãi suất tăng thì giá trái phiếu giảm?
Lãi suất tăng thì giá trái phiếu giảm vì dòng tiền của trái phiếu cũ đã cố định, nên cách duy nhất để nó cạnh tranh được với trái phiếu mới có lãi cao hơn là bán rẻ đi. Ủy ban Chứng khoán Mỹ (SEC) gọi đây là "nguyên tắc cơ bản của đầu tư trái phiếu" (nguyên văn: a fundamental principle of bond investing): lãi suất thị trường và giá trái phiếu lãi cố định thường đi ngược chiều.
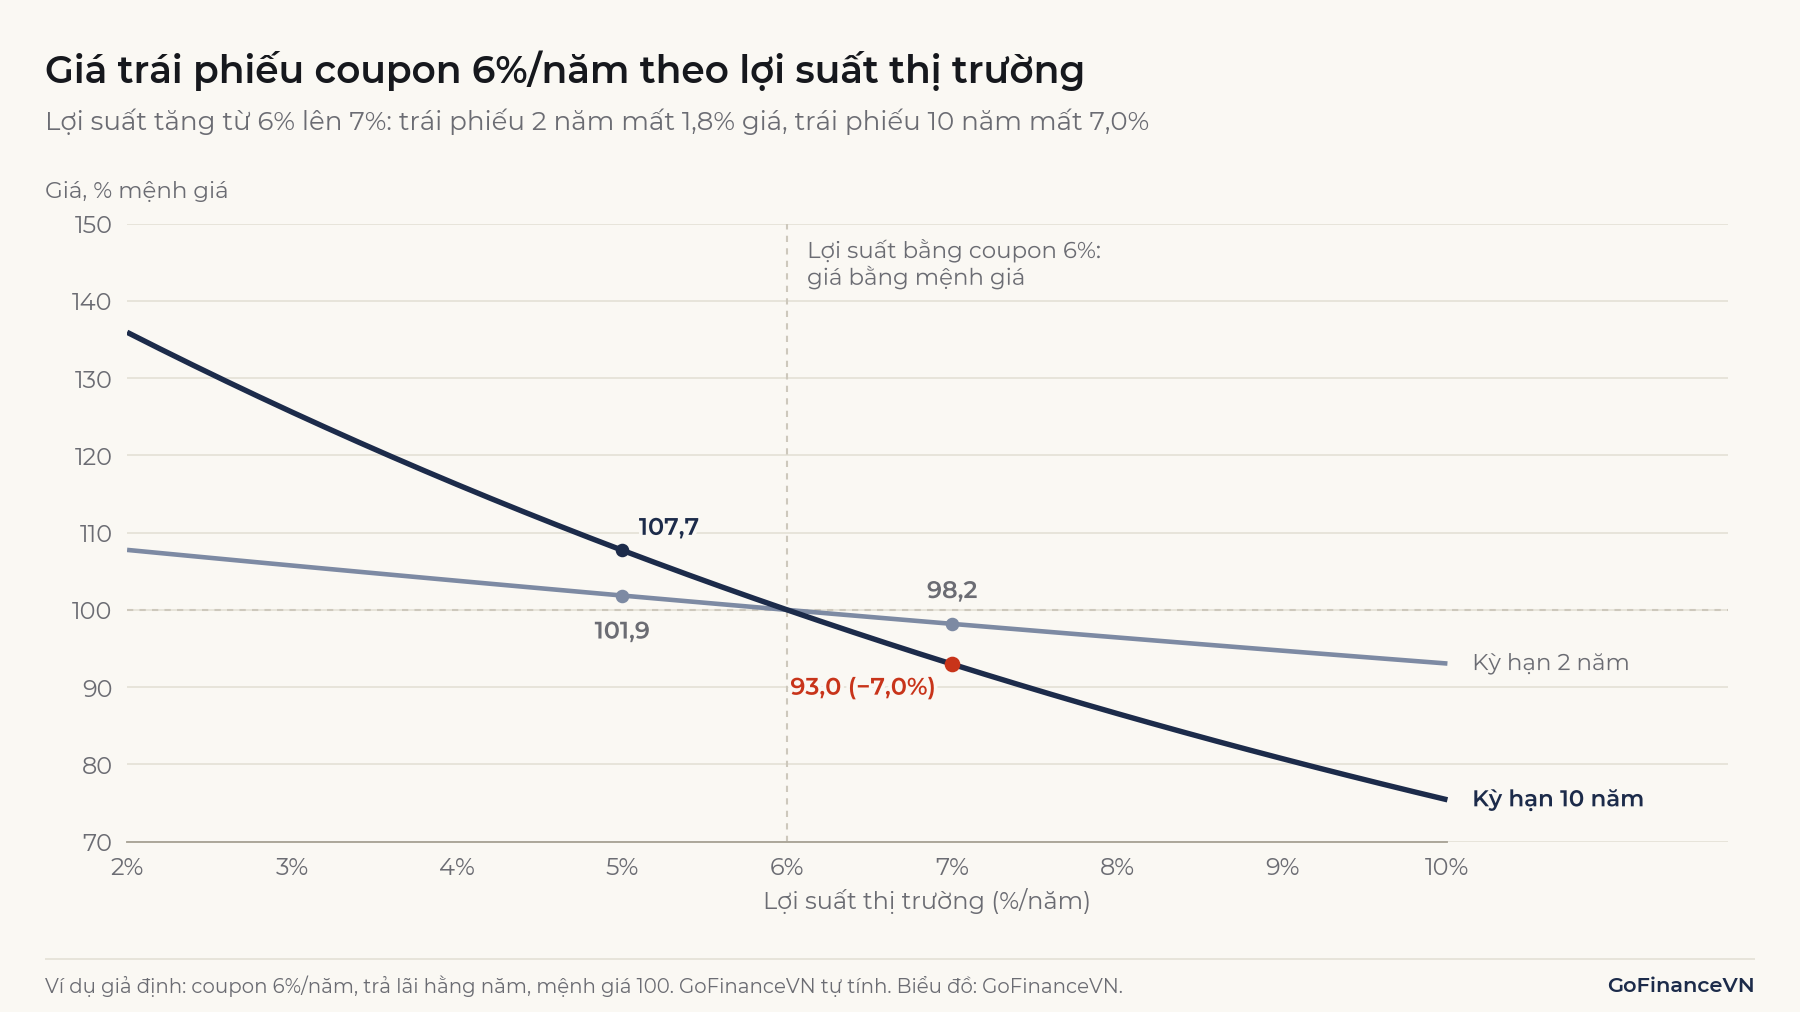
Ví dụ: một trái phiếu 5 năm, coupon 6%/năm, mệnh giá 100.000 đồng, được phát hành đúng mệnh giá khi lãi suất thị trường cho loại trái phiếu này là 6%. Ngay sau đó, lãi suất thị trường tăng lên 7%. Trái phiếu mới phát hành trả 7.000 đồng mỗi năm, trái phiếu cũ vẫn chỉ trả 6.000 đồng. Không ai mua trái phiếu cũ với giá 100.000 đồng nữa. Giá phải giảm tới mức mà người mua mới nhận được đúng 7%/năm:
| Lợi suất thị trường | Giá trái phiếu coupon 6%, 5 năm | So với mệnh giá |
|---|---|---|
| 5%/năm | 104.329 đồng | +4,3% |
| 6%/năm | 100.000 đồng | 0% |
| 7%/năm | 95.900 đồng | −4,1% |
| 8%/năm | 92.015 đồng | −8,0% |
Nhìn theo công thức ở mục 3, lợi suất nằm ở mẫu số. tăng thì mỗi khoản tiền tương lai bị chiết khấu mạnh hơn, tổng giá trị hiện tại, tức giá trái phiếu, giảm. Chiều ngược lại cũng đúng: lãi suất thị trường giảm thì trái phiếu cũ có coupon cao trở nên có giá hơn.
Lợi suất thị trường tăng vì nhiều lý do: ngân hàng trung ương nâng lãi suất điều hành, lạm phát kỳ vọng tăng, nhu cầu vay vốn của Chính phủ hoặc doanh nghiệp tăng. Cơ chế truyền dẫn từ lãi suất chính sách sang lãi suất thị trường được trình bày trong bài Lãi suất điều hành là gì?, còn quan hệ giữa lạm phát và lãi suất danh nghĩa có trong bài Lãi suất là gì?
5. Trái phiếu nào chịu ảnh hưởng mạnh hơn khi lãi suất thay đổi?
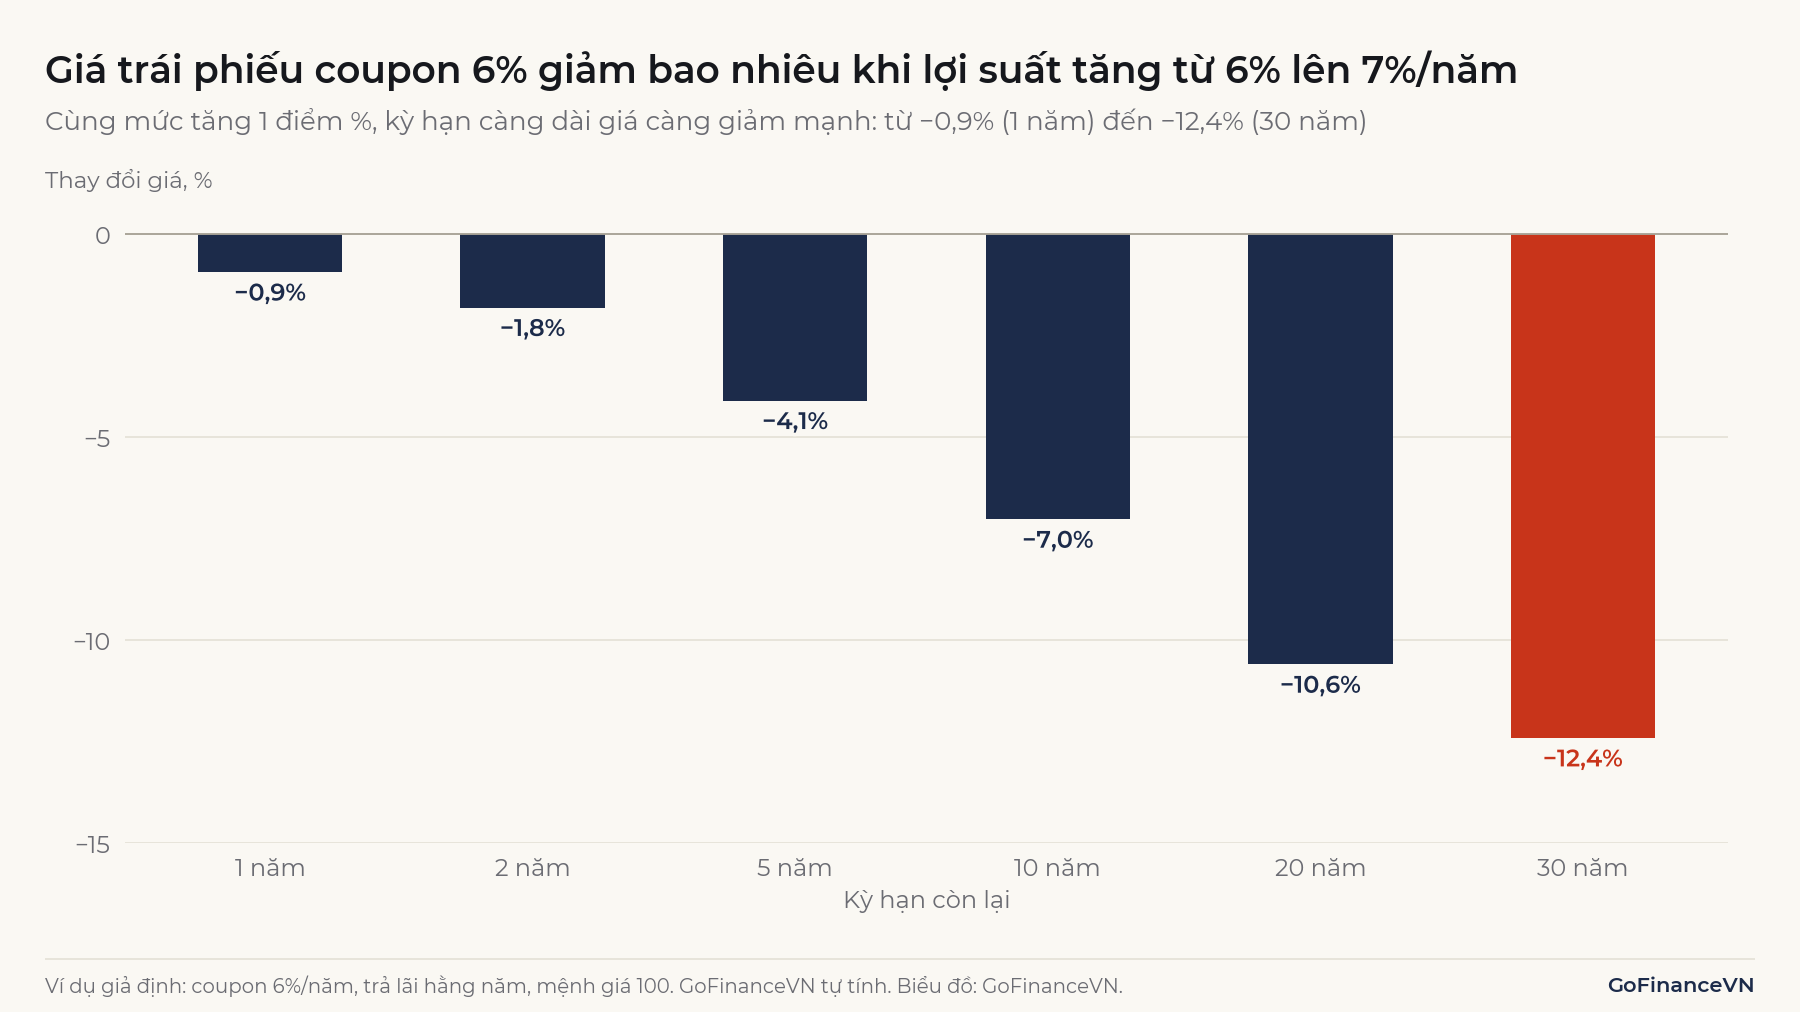
Trái phiếu có kỳ hạn càng dài và coupon càng thấp thì giá càng nhạy với lãi suất. Lý do là phần lớn giá trị của nó nằm ở các khoản tiền xa, và khoản tiền càng xa thì càng bị ảnh hưởng mạnh khi lãi suất chiết khấu thay đổi.
Với cùng coupon 6%/năm, khi lợi suất tăng từ 6% lên 7%, trái phiếu còn 2 năm giảm 1,8% giá, trái phiếu còn 10 năm giảm 7,0%, còn trái phiếu 30 năm giảm 12,4%. Một trái phiếu không trả lãi (zero-coupon) 10 năm giảm 9,0% trong cùng tình huống, mạnh hơn trái phiếu coupon 6% cùng kỳ hạn.
Mức độ nhạy này được đo bằng thời lượng (duration). Thời lượng điều chỉnh (modified duration) cho biết giá thay đổi xấp xỉ bao nhiêu phần trăm khi lợi suất thay đổi 1 điểm phần trăm:
Trái phiếu 10 năm coupon 6% ở lợi suất 6% có khoảng 7,36, nên ước tính giảm 7,36% khi lợi suất tăng 1 điểm %. Con số thực tế là 7,02%. Khi lợi suất giảm 1 điểm %, giá tăng 7,72%, nhiều hơn mức giảm. Sự bất đối xứng này gọi là độ lồi (convexity), và nó làm công thức duration kém chính xác khi lãi suất biến động lớn.
Ghi nhớ: Kỳ hạn càng dài, coupon càng thấp thì giá trái phiếu càng biến động khi lãi suất thay đổi. Duration là thước đo gần đúng cho mức biến động đó.
6. Lợi suất trái phiếu cao hay thấp nói lên điều gì?
Lợi suất cao không có nghĩa trái phiếu "tốt hơn". Khi lợi suất của một trái phiếu cao, có thể do hai nguyên nhân: mặt bằng lãi suất chung tăng, kéo giá mọi trái phiếu xuống; hoặc thị trường đánh giá tổ chức phát hành rủi ro hơn, nên đòi thêm phần bù để chịu khả năng không được trả nợ đúng hạn. Trường hợp thứ hai là lý do trái phiếu doanh nghiệp thường có lợi suất cao hơn trái phiếu Chính phủ cùng kỳ hạn, và chênh lệch này gọi là chênh lệch lợi suất tín dụng (credit spread).
Lợi suất thấp cũng có hai cách hiểu: tổ chức phát hành được tin cậy cao và trái phiếu dễ mua bán; hoặc thị trường đang kỳ vọng lãi suất sẽ giảm, nên chấp nhận mức lợi suất thấp hiện tại. Vì vậy, khi so sánh lợi suất, cần so trái phiếu có cùng kỳ hạn, cùng loại tổ chức phát hành và cùng đồng tiền.
7. Lợi suất trái phiếu Chính phủ Việt Nam: đọc ở đâu, dùng để làm gì?
Lợi suất trái phiếu Chính phủ (TPCP) Việt Nam có hai nguồn đọc chính. Trên thị trường sơ cấp, Kho bạc Nhà nước tổ chức đấu thầu TPCP qua Sở Giao dịch Chứng khoán Hà Nội (HNX), và kết quả được công bố dưới dạng lãi suất trúng thầu theo từng kỳ hạn. Trên thị trường thứ cấp, nơi trái phiếu đã phát hành được mua bán lại, lợi suất được tổng hợp từ giao dịch và chào giá, ví dụ bảng chào giá của Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA).
Số liệu gần đây:
- Cuối tháng 9/2026, lợi suất TPCP kỳ hạn 10 năm trên thị trường thứ cấp là 4,461%/năm. Mặt bằng lợi suất cao hơn cùng kỳ năm trước khoảng 87–126 điểm cơ bản, tăng mạnh nhất ở kỳ hạn 5 năm (theo báo cáo thị trường trái phiếu tháng 9/2026 của VBMA).
- Tại phiên đấu thầu ngày 04/11/2026 trên HNX, lãi suất trúng thầu kỳ hạn 5 năm là 4,27%/năm, 10 năm là 4,43%/năm và 15 năm là 4,55%/năm. Kỳ hạn 5 năm và 10 năm giữ nguyên hai mức này ở mọi phiên từ giữa tháng 9/2026.
- Kỳ hạn 3 năm trúng thầu ở mức 3,55%/năm (phiên 21/10/2026). Kỳ hạn 30 năm trúng thầu lần gần nhất ở mức 4,62%/năm (phiên 23/09/2026); các phiên sau đó gọi thầu nhưng không có khối lượng trúng thầu.
Kỳ hạn dài có lợi suất cao hơn kỳ hạn ngắn, tức đường cong lợi suất dốc lên. Đây là hình dạng thường gặp, vì người cho vay dài hạn chịu nhiều rủi ro lãi suất và lạm phát hơn. Cơ chế lạm phát làm giảm giá trị của khoản tiền nhận trong tương lai được giải thích trong bài Lạm phát là gì?
Lợi suất TPCP thường được dùng làm mức lãi suất phi rủi ro bằng đồng Việt Nam: làm mốc định giá trái phiếu doanh nghiệp, cổ phiếu và dự án, và làm đầu vào cho chi phí vốn cổ phần khi tính chi phí vốn bình quân gia quyền.
Xem thêm: WACC là gì?
8. Những hiểu nhầm thường gặp
8.1. "Lợi suất chính là lãi suất ghi trên trái phiếu"
Sai. Lãi suất coupon tính trên mệnh giá và cố định, lợi suất tính trên giá mua và thay đổi hằng ngày. Ví dụ ở mục 2 có coupon 6% nhưng YTM 7,15%.
8.2. "YTM là mức lãi chắc chắn nhận được"
YTM chỉ đạt được khi đủ ba điều kiện: giữ trái phiếu đến đáo hạn, tổ chức phát hành trả đủ lãi và gốc đúng hạn, và mọi khoản lãi nhận được được tái đầu tư ở đúng mức YTM. Nếu lãi suất giảm, tiền lãi nhận về chỉ tái đầu tư được ở mức thấp hơn, và mức sinh lời thực tế sẽ thấp hơn YTM ban đầu. Đây gọi là rủi ro tái đầu tư.
8.3. "Trái phiếu Chính phủ không bao giờ mất giá"
Chưa đúng. Chính phủ cam kết trả lãi và gốc đúng hạn, nhưng không cam kết giá thị trường của trái phiếu. SEC lưu ý rằng tác động của lãi suất lên giá áp dụng cho mọi trái phiếu, kể cả trái phiếu được Chính phủ Mỹ bảo đảm. Người bán trước hạn khi lãi suất đã tăng có thể nhận về ít hơn số tiền đã bỏ ra; người giữ đến đáo hạn vẫn nhận đủ mệnh giá.
Kết luận
Lợi suất trái phiếu là mức sinh lời tính trên giá mua, thường đo bằng YTM, và khác lãi suất coupon cố định in trên trái phiếu. Vì lãi và gốc của trái phiếu đã cố định, giá và lợi suất luôn đi ngược chiều: lãi suất thị trường tăng thì giá giảm, mức giảm lớn hơn với trái phiếu kỳ hạn dài. Khi đọc một con số lợi suất, cần biết đó là lợi suất loại nào, của kỳ hạn nào và tổ chức phát hành nào.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- U.S. Securities and Exchange Commission, Investor Bulletin: Interest rate risk – When Interest Rates Go Up, Prices of Fixed-Rate Bonds Fall: https://www.sec.gov/files/ib_interestraterisk.pdf
- Sở Giao dịch Chứng khoán Hà Nội (HNX), Đấu thầu và kết quả đấu thầu trái phiếu Chính phủ (truy cập 08/11/2026): https://hnx.vn/vi-vn/m-trai-phieu/dau-thau-va-ket-qua-dau-thau.html
- VBMA, Báo cáo thị trường trái phiếu tháng 9/2026: https://vbma.org.vn/storage/reports/October2026/VBMA_BAO%20CAO%20TTTP%20THANG%209%202026.pdf
- Thời báo Tài chính Việt Nam, Thanh khoản trái phiếu chính phủ cải thiện trong tháng 10 (07/11/2026): https://thoibaotaichinhvietnam.vn/thanh-khoan-trai-phieu-chinh-phu-cai-thien-trong-thang-10-206564.html
- Microsoft Support, RATE function: https://support.microsoft.com/en-us/office/rate-function-9f665657-4a7e-4bb7-a030-83fc59e748ce
Đọc tiếp: Lãi suất là gì?