Phân phối chuẩn là gì? Ứng dụng và giới hạn trong tài chính
Phân phối chuẩn (normal distribution), còn gọi là phân phối Gauss, là phân phối xác suất liên tục có dạng hình chuông, đối xứng quanh giá trị trung bình và được xác định hoàn toàn bởi hai tham số: trung bình và độ lệch chuẩn. Trong tài chính, phân phối chuẩn là giả định nền của nhiều công cụ như lý thuyết danh mục, VaR tham số và mô hình Black-Scholes. Hiểu phân phối chuẩn, và hiểu nó sai lệch với dữ liệu thật ở đâu, giúp người đọc biết khi nào các con số rủi ro đáng tin và khi nào chúng đánh giá thấp rủi ro.
1. Phân phối chuẩn là gì?
Phân phối chuẩn là phân phối xác suất của một biến liên tục, có hàm mật độ hình chuông, nhận giá trị từ âm vô cùng đến dương vô cùng. Phân phối chuẩn được xác định hoàn toàn bởi trung bình và độ lệch chuẩn : quyết định vị trí tâm của hình chuông, quyết định hình chuông rộng hay hẹp.
Theo Sổ tay thống kê kỹ thuật của NIST (Viện Tiêu chuẩn và Công nghệ Quốc gia Hoa Kỳ), phân phối chuẩn có các tính chất sau: trung bình, trung vị và yếu vị (mode) bằng nhau và bằng ; độ lệch (skewness) bằng 0, tức đối xứng; độ nhọn (kurtosis) bằng 3. Con số 3 này là mốc để so sánh: dữ liệu có độ nhọn lớn hơn 3 thường có đuôi dày hơn phân phối chuẩn.
Tên "chuẩn" là tên gọi của một dạng phân phối cụ thể, không có nghĩa là "bình thường" hay "đúng chuẩn". Dữ liệu tài chính không tự động có phân phối chuẩn. Đây là một giả định mô hình, và cần được kiểm tra trên từng chuỗi số liệu.
2. Công thức phân phối chuẩn
Công thức phân phối chuẩn gồm hàm mật độ xác suất và phép chuẩn hóa về điểm z, hai công cụ dùng trong mọi phép tính xác suất phía sau.
2.1. Hàm mật độ
Một biến ngẫu nhiên có phân phối chuẩn, ký hiệu , khi hàm mật độ của nó là:
Trong đó là giá trị của biến, là trung bình, là độ lệch chuẩn, là phương sai, và .
Giá trị là mật độ, không phải xác suất. Với biến liên tục, xác suất để đúng bằng một giá trị cụ thể bằng 0; chỉ xác suất rơi vào một khoảng mới có ý nghĩa, và bằng diện tích dưới đường cong trong khoảng đó.
2.2. Phân phối chuẩn tắc và điểm z
Phân phối chuẩn tắc (standard normal distribution) là trường hợp và . Mọi biến chuẩn đều đổi được về phân phối chuẩn tắc bằng điểm z:
Điểm z cho biết giá trị cách trung bình bao nhiêu lần độ lệch chuẩn. Xác suất bằng , trong đó là hàm phân phối tích lũy của phân phối chuẩn tắc, tra bằng bảng hoặc hàm NORM.S.DIST(z, TRUE) trong Excel (đối số TRUE để lấy xác suất tích lũy).
3. Quy tắc 68-95-99,7 và cách đọc độ lệch chuẩn
Quy tắc 68-95-99,7 cho biết tỷ lệ giá trị nằm trong khoảng một, hai và ba độ lệch chuẩn quanh trung bình của một phân phối chuẩn. Đây là cách nhanh nhất để đọc độ lệch chuẩn thành xác suất.
| Khoảng quanh trung bình | Tỷ lệ nằm trong khoảng | Tỷ lệ nằm ngoài khoảng | Xác suất rơi xuống dưới cận dưới |
|---|---|---|---|
| ±1σ | 68,27% | 31,73% | 15,87% |
| ±1,96σ | 95,00% | 5,00% | 2,50% |
| ±2σ | 95,45% | 4,55% | 2,28% |
| ±3σ | 99,73% | 0,27% | 0,135% |
| ±4σ | 99,994% | 0,006% | 0,003% |
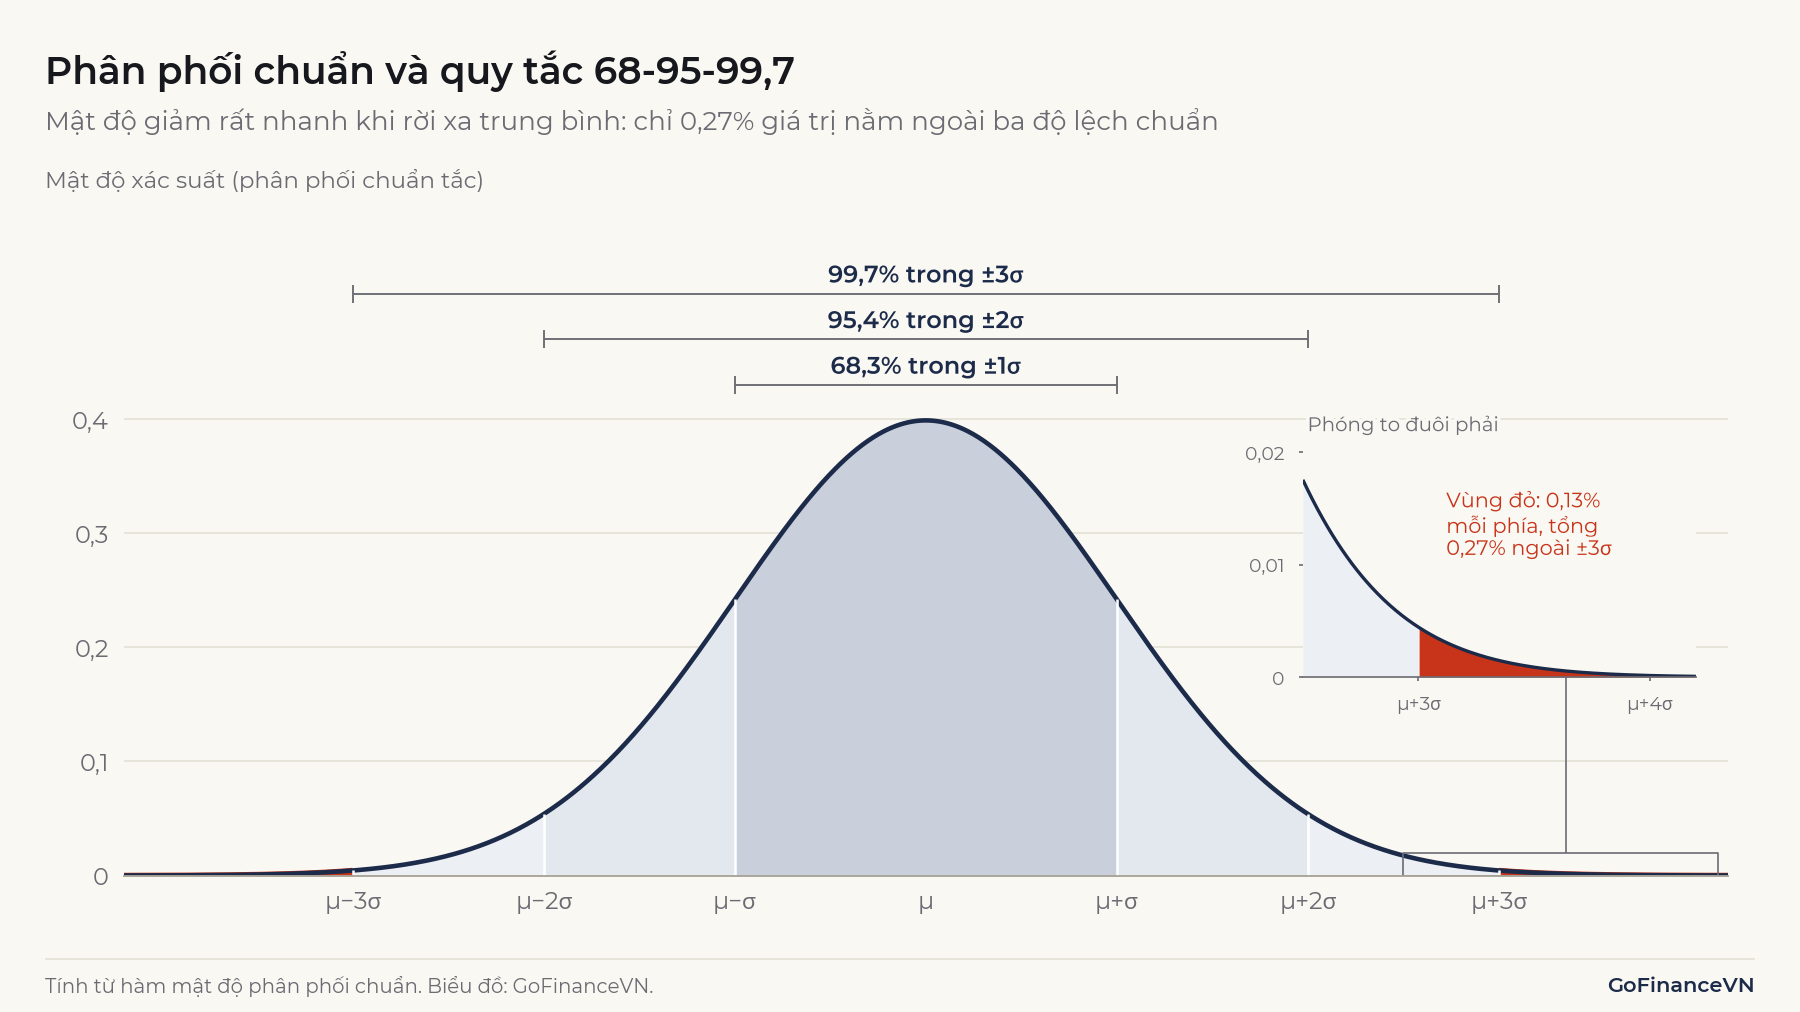
Xác suất giảm rất nhanh ở phần đuôi. Với dữ liệu ngày và giả định khoảng 252 phiên mỗi năm, một phiên giảm quá 3 độ lệch chuẩn được dự báo xảy ra khoảng một lần mỗi 741 phiên (khoảng 2,9 năm). Một phiên giảm quá 4 độ lệch chuẩn được dự báo khoảng một lần mỗi 125 năm, và quá 5 độ lệch chuẩn khoảng một lần mỗi 13.800 năm. Mục 6.1 so sánh các con số này với dữ liệu thật.
4. Ví dụ tính xác suất lỗ với Quỹ MZ
Quỹ MZ là một quỹ giả định. Giả sử lợi suất năm của quỹ có phân phối chuẩn với lợi suất kỳ vọng /năm và độ lệch chuẩn /năm. Cách ước lượng lợi suất kỳ vọng được trình bày trong bài Lợi suất kỳ vọng là gì? Độ lệch chuẩn của lợi suất tính theo năm chính là volatility, xem bài Volatility là gì?
| Câu hỏi | Điểm z | Xác suất |
|---|---|---|
| Lỗ quá 10% trong một năm | ||
| Lợi suất âm | ||
| Lỗ quá 30% trong một năm |
Bước 1: đổi mức lợi suất cần xét thành điểm z bằng cách trừ trung bình rồi chia độ lệch chuẩn. Bước 2: tra . Bước 3: đọc kết quả. Dưới giả định này, cứ khoảng 6 năm quỹ có một năm lỗ quá 10%.
Có thể làm theo chiều ngược lại. Khoảng chứa 95% lợi suất năm là , tức từ −29,2% đến 49,2%. Mức lợi suất mà chỉ 5% số năm tệ hơn là . Với danh mục 100 tỷ đồng, con số này tương ứng mức lỗ khoảng 22,9 tỷ đồng ở ngưỡng tin cậy 95% trong một năm. Đây chính là cách tính VaR theo phương pháp tham số. Xem thêm: VaR là gì? Cách tính Value at Risk và những hạn chế
Lưu ý: Mọi con số ở trên đúng trong phạm vi giả định phân phối chuẩn. Nếu lợi suất thực tế có đuôi dày (mục 6.1), xác suất lỗ lớn sẽ cao hơn bảng tính.
5. Ứng dụng của phân phối chuẩn trong tài chính
Phân phối chuẩn được dùng rộng rãi trong tài chính vì nó chỉ cần hai tham số, dễ tính toán và có cơ sở lý thuyết từ định lý giới hạn trung tâm.
Định lý giới hạn trung tâm (central limit theorem) phát biểu rằng tổng hoặc trung bình của nhiều biến ngẫu nhiên độc lập, cùng phân phối, có phương sai hữu hạn sẽ tiến gần phân phối chuẩn khi số biến tăng. Lợi suất log của một tháng là tổng lợi suất log các ngày trong tháng (xem cách nhập lãi liên tục trong bài Lãi kép là gì?), nên nếu các lợi suất ngày độc lập, lợi suất tháng sẽ gần chuẩn hơn lợi suất ngày.
Các ứng dụng chính:
- Lý thuyết danh mục: mô hình trung bình-phương sai của Markowitz (1952) chọn danh mục dựa trên lợi suất kỳ vọng và phương sai. Nếu lợi suất có phân phối chuẩn, hai tham số này mô tả đầy đủ phân phối, nên bỏ qua các đặc điểm khác không làm mất thông tin. Cơ chế giảm rủi ro nhờ tương quan được trình bày trong bài Đa dạng hóa danh mục đầu tư là gì?
- Đo rủi ro: VaR tham số dùng điểm z (1,645 cho mức 95%, 2,326 cho mức 99%) nhân với độ lệch chuẩn, như ví dụ Quỹ MZ ở mục 4.
- Định giá quyền chọn: mô hình Black-Scholes (1973) giả định lợi suất log của tài sản có phân phối chuẩn, nên giá tài sản tại ngày đáo hạn có phân phối lognormal. Xem thêm: Quyền chọn là gì?
- Kiểm định thống kê: khoảng tin cậy của lợi suất bình quân, kiểm định một chiến lược có lợi suất khác 0 hay không, hay hồi quy tính hệ số beta, đều dựa vào phân phối chuẩn hoặc xấp xỉ chuẩn của các ước lượng.
Phân phối chuẩn phù hợp khi cần một mô tả gọn cho vùng giữa của phân phối, với dữ liệu tần suất thấp (tháng, quý) hoặc danh mục đa dạng. Nó kém phù hợp khi mối quan tâm chính là các biến cố cực đoan: mức lỗ trong khủng hoảng, rủi ro của chiến lược bán quyền chọn, hay vốn dự phòng cho kịch bản xấu.
6. Giới hạn của phân phối chuẩn khi mô tả lợi suất
Lợi suất tài sản thực tế lệch khỏi phân phối chuẩn theo năm cách đã được ghi nhận từ lâu. Mandelbrot (1963) chỉ ra điều này với giá bông, Fama (1965) với cổ phiếu Mỹ; Cont (2001) tổng hợp thành các "đặc điểm thực nghiệm" (stylized facts) chung cho nhiều thị trường.
6.1. Đuôi dày: biến động cực đoan xảy ra nhiều hơn dự báo
Đuôi dày (fat tails hoặc heavy tails) nghĩa là các biến động lớn xảy ra thường xuyên hơn nhiều so với phân phối chuẩn có cùng độ lệch chuẩn dự báo. Cont (2001) mô tả phân phối không điều kiện của lợi suất có đuôi dạng lũy thừa, với chỉ số đuôi thường nằm giữa 2 và 5 ở phần lớn bộ dữ liệu, nên loại trừ cả phân phối chuẩn lẫn các phân phối ổn định có phương sai vô hạn.
Dữ liệu tỷ giá yên/USD của Cục Dự trữ Liên bang Mỹ (Federal Reserve Board) minh họa rõ hiện tượng này. Từ 03/01/2000 đến 06/11/2026 có 6.731 lợi suất log ngày, độ lệch chuẩn 0,62%/ngày và độ nhọn 7,32, gấp khoảng 2,4 lần mức 3 của phân phối chuẩn.
| Ngưỡng | Phân phối chuẩn dự báo (số phiên) | Thực tế (số phiên) | Gấp |
|---|---|---|---|
| Vượt ±3σ | 18,2 | 89 | 4,9 lần |
| Vượt ±4σ | 0,4 | 34 | 80 lần |
| Vượt ±5σ | 0,004 | 7 | khoảng 1.800 lần |
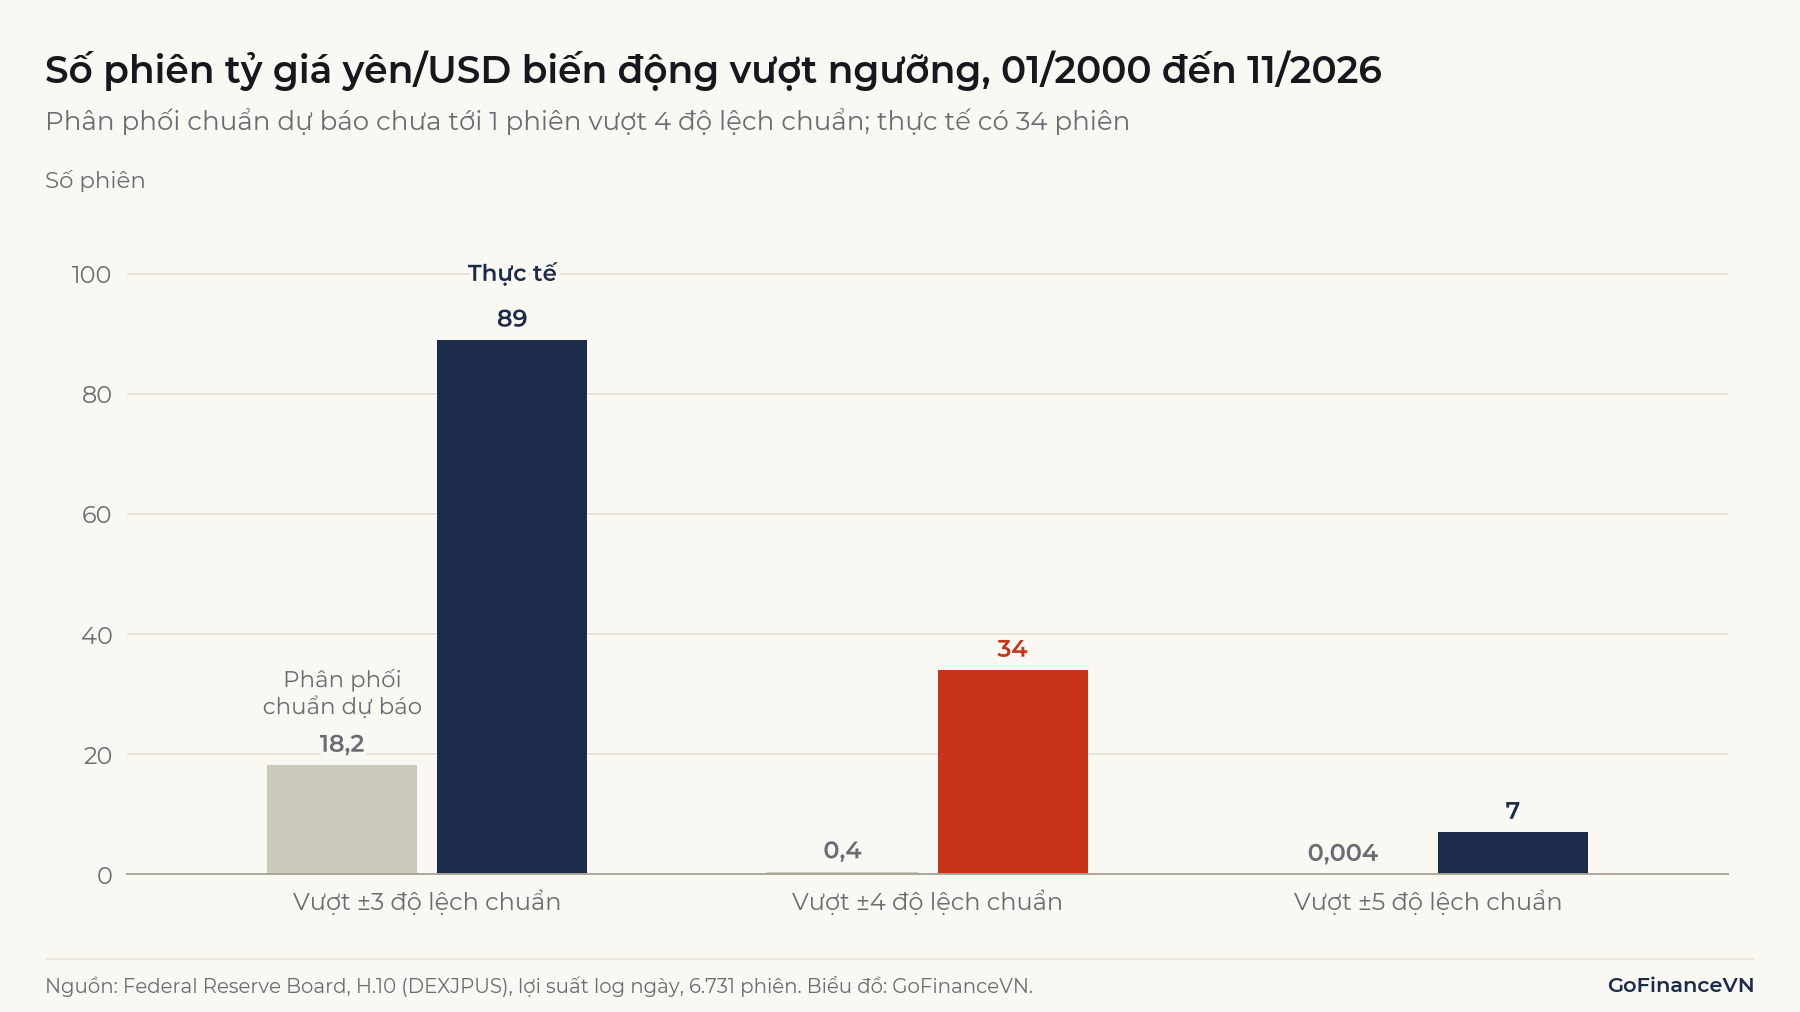
Phiên biến động mạnh nhất là ngày 24/10/2008: tỷ giá giảm từ 97,60 xuống 92,64 yên/USD (đồng yên tăng giá mạnh so với USD), lợi suất log −5,22%, tương đương −8,4 độ lệch chuẩn. Phân phối chuẩn gán cho mức này xác suất khoảng . Điểm thứ hai ít được nhắc đến: dữ liệu thật cũng tập trung quanh trung bình nhiều hơn, với 75,4% số phiên nằm trong ±1σ thay vì 68,3%. Phân phối đuôi dày thường vừa nhọn hơn ở giữa vừa dày hơn ở hai đuôi.
Với cổ phiếu, ví dụ thường được nhắc là ngày 19/10/1987, khi chỉ số Dow Jones giảm 22,6% trong một phiên theo Federal Reserve History. Nếu độ lệch chuẩn ngày khoảng 1% (giả định minh họa), đó là biến động hơn 20 độ lệch chuẩn, mức mà phân phối chuẩn coi như không thể xảy ra.
Lưu ý: "Sự kiện 5 sigma" hay "biến cố 25 sigma" không có nghĩa thị trường gặp chuyện chưa từng có. Phần lớn trường hợp, con số này cho thấy mô hình phân phối chuẩn đã đánh giá thấp xác suất ở phần đuôi.
6.2. Lợi suất lệch, không đối xứng
Phân phối chuẩn đối xứng, nhưng giá cổ phiếu và chỉ số cổ phiếu thường có những đợt giảm mạnh mà không có đợt tăng mạnh tương ứng; Cont (2001) gọi đây là bất đối xứng lãi/lỗ (gain/loss asymmetry) và lưu ý đặc điểm này không rõ với tỷ giá, nơi biến động lên và xuống cân xứng hơn. Chuỗi yên/USD ở trên có độ lệch −0,40, nhưng với tỷ giá, dấu của độ lệch phụ thuộc cách yết giá: đuôi trái ở đây là các phiên đồng yên tăng giá mạnh, và nếu tính theo số USD cho một yên thì đuôi này nằm bên phải. Với tài sản có lợi suất lệch âm như nhiều cổ phiếu, độ lệch chuẩn đánh giá thấp rủi ro giảm giá.
6.3. Độ biến động thay đổi theo thời gian
Phân phối chuẩn với cố định giả định mức dao động như nhau ở mọi giai đoạn. Thực tế, giai đoạn biến động mạnh thường nối tiếp nhau (volatility clustering): trong 10 phiên biến động lớn nhất của chuỗi yên/USD từ năm 2000, 4 phiên nằm trong khoảng một năm từ tháng 3/2008 đến tháng 3/2009 và 2 phiên nằm trong tháng 11 và 12/2022. Một phần đuôi dày của phân phối không điều kiện đến từ việc trộn lẫn giai đoạn yên ắng với giai đoạn sóng gió.
6.4. Giá tài sản không thể âm
Phân phối chuẩn nhận giá trị đến âm vô cùng, trong khi lợi suất đơn của cổ phiếu không thể thấp hơn −100%. Với Quỹ MZ (), xác suất lợi suất dưới −100% theo phân phối chuẩn chỉ khoảng 0,000002% nên sai số không đáng kể. Với tài sản có /năm và , phân phối chuẩn gán khoảng 3,3% xác suất cho một mức lỗ không thể xảy ra. Vì vậy các mô hình thường giả định lợi suất log có phân phối chuẩn, khi đó giá có phân phối lognormal, luôn dương và lệch phải.
6.5. Kết quả phụ thuộc tần suất dữ liệu
Hình dạng phân phối thay đổi theo kỳ tính lợi suất. Tính từ giá cuối tháng, lợi suất tháng của cùng chuỗi yên/USD có độ nhọn 3,49, gần mức 3 hơn nhiều so với 7,32 của lợi suất ngày. Cont (2001) gọi đây là tính chuẩn khi gộp (aggregational Gaussianity). Hệ quả là giả định phân phối chuẩn có thể chấp nhận được với dữ liệu tháng nhưng sai rõ với dữ liệu ngày, đúng tần suất thường dùng để tính VaR.
7. Cách kiểm tra dữ liệu có phân phối chuẩn hay không
Có thể kiểm tra một chuỗi lợi suất có phân phối chuẩn hay không bằng ba cách bổ sung cho nhau.
- Tính độ lệch và độ nhọn: phân phối chuẩn có độ lệch 0 và độ nhọn 3. Một số phần mềm báo độ nhọn vượt mức (excess kurtosis), tức đã trừ 3; hàm KURT của Excel là một ví dụ. Cần biết phần mềm dùng định nghĩa nào trước khi so sánh.
- Vẽ biểu đồ Q-Q (quantile-quantile): đặt phân vị của dữ liệu cạnh phân vị lý thuyết của phân phối chuẩn. Nếu dữ liệu chuẩn, các điểm nằm trên một đường thẳng; đuôi dày làm hai đầu cong ra xa đường thẳng.
- Kiểm định Jarque-Bera (1980): kết hợp độ lệch và độ nhọn thành một thống kê kiểm định. Với chuỗi yên/USD, thống kê Jarque-Bera khoảng 5.405, giả thuyết phân phối chuẩn bị bác bỏ ở mọi mức ý nghĩa thông dụng.
Với mẫu lớn, kiểm định gần như luôn bác bỏ phân phối chuẩn kể cả khi sai lệch nhỏ. Câu hỏi thực tế hữu ích hơn là sai lệch đó có làm thay đổi kết luận về rủi ro hay không, ví dụ so sánh VaR tham số với VaR tính từ dữ liệu lịch sử.
8. Câu hỏi thường gặp
Phân phối chuẩn và phân phối chuẩn tắc khác nhau thế nào?
Phân phối chuẩn tắc là một trường hợp riêng của phân phối chuẩn, với trung bình 0 và độ lệch chuẩn 1. Mọi phân phối chuẩn đều đổi được về chuẩn tắc bằng điểm z, nên chỉ cần một bảng tra cho tất cả.
Phân phối chuẩn và phân phối lognormal khác nhau thế nào?
Một biến có phân phối lognormal khi logarit của nó có phân phối chuẩn. Phân phối chuẩn đối xứng và nhận cả giá trị âm; phân phối lognormal chỉ nhận giá trị dương và lệch phải. Trong tài chính, lợi suất log thường được mô hình bằng phân phối chuẩn, còn giá tài sản bằng phân phối lognormal.
Khi lợi suất không chuẩn thì dùng gì thay thế?
Các lựa chọn phổ biến gồm phân phối Student t (đuôi dày hơn, thêm một tham số bậc tự do), mô hình GARCH cho độ biến động thay đổi theo thời gian, mô phỏng lịch sử dùng chính dữ liệu quá khứ, và lý thuyết giá trị cực trị (extreme value theory) cho riêng phần đuôi. Các chỉ tiêu dựa trên độ lệch chuẩn như Sharpe ratio cũng cần đọc cùng các thước đo đuôi. Xem thêm: Sharpe ratio là gì?
Kết luận
Phân phối chuẩn là phân phối hình chuông xác định bởi trung bình và độ lệch chuẩn, cho phép đổi độ lệch chuẩn thành xác suất qua điểm z và quy tắc 68-95-99,7. Nó là nền của lý thuyết danh mục, VaR tham số và Black-Scholes. Lợi suất thực tế, nhất là ở tần suất ngày, có đuôi dày, lệch và độ biến động thay đổi, nên xác suất biến cố cực đoan tính theo phân phối chuẩn thường thấp hơn thực tế nhiều lần.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- NIST/SEMATECH e-Handbook of Statistical Methods, Normal Distribution: https://www.itl.nist.gov/div898/handbook/eda/section3/eda3661.htm
- NIST/SEMATECH e-Handbook of Statistical Methods, Measures of Skewness and Kurtosis: https://www.itl.nist.gov/div898/handbook/eda/section3/eda35b.htm
- CFA Institute, Refresher Reading 2026: Simulation Methods (mục tiêu học tập về phân phối chuẩn và lognormal): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/simulation-methods
- Board of Governors of the Federal Reserve System, H.10 Foreign Exchange Rates, Japan (tỷ giá lịch sử): https://www.federalreserve.gov/releases/h10/hist/dat00_ja.htm
- Federal Reserve History, Stock Market Crash of 1987: https://www.federalreservehistory.org/essays/stock-market-crash-of-1987
- Mandelbrot, B. (1963), The Variation of Certain Speculative Prices, The Journal of Business 36(4): https://doi.org/10.1086/294632
- Fama, E. F. (1965), The Behavior of Stock-Market Prices, The Journal of Business 38(1): https://doi.org/10.1086/294743
- Cont, R. (2001), Empirical Properties of Asset Returns: Stylized Facts and Statistical Issues, Quantitative Finance 1(2): https://doi.org/10.1080/713665670
- Ratliff-Crain, E. và cộng sự (2023), Revisiting Cont's Stylized Facts for Modern Stock Markets (liệt kê lại các đặc điểm thực nghiệm của Cont): https://arxiv.org/abs/2311.07738
- Markowitz, H. (1952), Portfolio Selection, The Journal of Finance 7(1): https://doi.org/10.2307/2975974
- Black, F. và Scholes, M. (1973), The Pricing of Options and Corporate Liabilities, Journal of Political Economy 81(3): https://doi.org/10.1086/260062
- Jarque, C. M. và Bera, A. K. (1980), Efficient Tests for Normality, Homoscedasticity and Serial Independence of Regression Residuals, Economics Letters 6(3): https://doi.org/10.1016/0165-1765%2880%2990024-5
Đọc tiếp: Đa dạng hóa danh mục đầu tư là gì? Cơ chế, ví dụ và giới hạn