Mô hình Black-Scholes là gì? Công thức, ví dụ và giả định
Mô hình Black-Scholes (Black-Scholes model, còn gọi là Black-Scholes-Merton hay BSM) là công thức tính giá lý thuyết của quyền chọn kiểu châu Âu dựa trên năm yếu tố đầu vào: giá tài sản cơ sở, giá thực hiện, thời gian đến đáo hạn, lãi suất phi rủi ro và độ biến động. Mô hình được công bố năm 1973 và đến nay vẫn là điểm xuất phát của hầu hết giáo trình định giá quyền chọn. Hiểu công thức Black-Scholes giúp người đọc biết giá quyền chọn được tạo thành từ đâu, các con số N(d1), N(d2) nghĩa là gì và vì sao mô hình thường lệch so với giá thị trường.
1. Mô hình Black-Scholes là gì?
Mô hình Black-Scholes là mô hình toán học cho giá hợp lý của quyền chọn kiểu châu Âu, tức mức giá không tạo ra cơ hội kinh doanh chênh lệch giá (arbitrage). Fischer Black và Myron Scholes công bố mô hình trong bài "The Pricing of Options and Corporate Liabilities" trên Journal of Political Economy năm 1973. Cùng năm, Robert Merton công bố bài "Theory of Rational Option Pricing", mở rộng và chứng minh chặt chẽ hơn kết quả này, nên mô hình thường được gọi là Black-Scholes-Merton.
Năm 1997, giải Nobel Kinh tế được trao cho Merton và Scholes "vì một phương pháp mới để xác định giá trị của các công cụ phái sinh" (nguyên văn: for a new method to determine the value of derivatives). Fischer Black qua đời năm 1995 nên không nhận giải, vì giải không trao cho người đã mất; thông cáo của Viện Hàn lâm Khoa học Hoàng gia Thụy Điển nêu rõ phương pháp được phát triển với sự cộng tác chặt chẽ của ông.
Ý tưởng cốt lõi của mô hình không nằm ở việc dự báo giá cổ phiếu. Black và Scholes chỉ ra rằng có thể kết hợp cổ phiếu và quyền chọn theo một tỷ lệ thay đổi liên tục để danh mục không còn rủi ro trong từng khoảnh khắc. Danh mục không rủi ro thì phải sinh lời bằng lãi suất phi rủi ro, nếu không sẽ có chênh lệch giá. Điều kiện đó đủ để xác định giá quyền chọn mà không cần biết nhà đầu tư kỳ vọng cổ phiếu tăng bao nhiêu.
Khái niệm quyền chọn mua, quyền chọn bán, giá thực hiện và cách tính lãi lỗ khi đáo hạn được trình bày trong bài Quyền chọn là gì?
2. Các giả định của mô hình Black-Scholes
Công thức Black-Scholes chỉ đúng khi các giả định sau cùng thỏa mãn. Đây là phiên bản gốc cho cổ phiếu không trả cổ tức, theo cách trình bày của Hull.
| Giả định | Nội dung |
|---|---|
| Quá trình giá | Giá cổ phiếu đi theo chuyển động Brown hình học: lợi suất log trong mỗi khoảng thời gian có phân phối chuẩn, nên giá tại một thời điểm tương lai có phân phối lognormal |
| Độ biến động | Độ biến động không đổi và đã biết trong suốt kỳ hạn |
| Lãi suất | Lãi suất phi rủi ro không đổi, giống nhau cho mọi kỳ hạn, vay và cho vay cùng một mức |
| Cổ tức | Cổ phiếu không trả cổ tức trong kỳ hạn quyền chọn |
| Thị trường | Không có chi phí giao dịch, không có thuế, được bán khống và chia nhỏ chứng khoán tùy ý |
| Giao dịch | Giao dịch diễn ra liên tục, không có cơ hội chênh lệch giá không rủi ro |
| Loại quyền chọn | Kiểu châu Âu: chỉ thực hiện vào ngày đáo hạn |
Giả định thứ nhất thường bị viết sai thành "giá cổ phiếu có phân phối chuẩn". Mô hình giả định lợi suất log có phân phối chuẩn, còn giá có phân phối lognormal, nên giá không bao giờ âm và phân phối lệch phải. Cơ sở thống kê của giả định này được giải thích trong bài Phân phối chuẩn là gì?
3. Công thức Black-Scholes
Công thức Black-Scholes cho giá quyền chọn mua và quyền chọn bán kiểu châu Âu trên cổ phiếu không trả cổ tức như sau:
| Ký hiệu | Ý nghĩa | Đơn vị |
|---|---|---|
| Giá cổ phiếu hiện tại | đồng | |
| Giá thực hiện | đồng | |
| Thời gian đến đáo hạn | năm (6 tháng là 0,5) | |
| Lãi suất phi rủi ro, ghép lãi liên tục | %/năm | |
| Độ biến động của lợi suất log | %/năm | |
| Hàm phân phối tích lũy của phân phối chuẩn tắc | xác suất từ 0 đến 1 | |
| Giá trị hiện tại của giá thực hiện | đồng |
Có ba điểm cần chú ý về đầu vào. Thứ nhất, và phải cùng đơn vị thời gian; độ biến động tính từ dữ liệu ngày cần quy đổi theo năm, thường nhân với . Thứ hai, là lãi suất ghép liên tục; lãi suất niêm yết 4,6%/năm ghép năm tương đương ghép liên tục. Thứ ba, lợi suất kỳ vọng của cổ phiếu không xuất hiện trong công thức, điều sẽ được giải thích ở mục 5.
Cách đo độ biến động và quy đổi theo năm được trình bày trong bài Volatility là gì? Cách chọn lãi suất phi rủi ro theo kỳ hạn và đồng tiền xem thêm tại bài Lãi suất phi rủi ro là gì?
Giá quyền chọn mua và quyền chọn bán cùng giá thực hiện, cùng kỳ hạn liên hệ với nhau qua ngang giá quyền chọn mua, quyền chọn bán (put-call parity):
Vế phải là giá trị của một hợp đồng kỳ hạn mua cổ phiếu ở giá . Hệ thức này không cần giả định nào về phân phối giá, chỉ cần không có chênh lệch giá, nên dùng được để kiểm tra kết quả tính.
Cách định giá hợp đồng kỳ hạn được trình bày trong bài Hợp đồng kỳ hạn là gì?
4. Ví dụ tính giá quyền chọn bằng Black-Scholes
Ví dụ dưới tính giá quyền chọn mua và quyền chọn bán kiểu châu Âu trên cổ phiếu Công ty KZ (giả định). Cổ phiếu đang giao dịch ở 40.000 đồng, không trả cổ tức trong 6 tháng tới. Quyền chọn có giá thực hiện 42.000 đồng, kỳ hạn 6 tháng (). Lãi suất phi rủi ro là 4,5%/năm ghép liên tục, độ biến động 35%/năm.
| Bước | Phép tính | Kết quả |
|---|---|---|
| 1. | −0,0488 | |
| 2. | 0,0531 | |
| 3. | 0,2475 | |
| 4. | 0,0175 | |
| 5. | −0,2300 | |
| 6. , | Tra bảng phân phối chuẩn tắc | 0,5070 và 0,4091 |
| 7. | 41.065,6 đồng | |
| 8. Giá quyền chọn mua | 3.481 đồng | |
| 9. Giá quyền chọn bán | 4.547 đồng |
Mỗi bước dùng kết quả chưa làm tròn của bước trước; bảng chỉ hiện 4 chữ số. Vì vậy bước 4 bấm lại bằng số đã làm tròn cho 0,0174, và bước 8, 9 nhân bằng số làm tròn cho chênh khoảng 1 đồng.
Kiểm tra bằng ngang giá: đồng, bằng đồng (chênh do làm tròn). Quyền chọn bán đắt hơn quyền chọn mua vì cổ phiếu đang ở dưới giá thực hiện, nên quyền chọn bán đã có sẵn 2.000 đồng giá trị nội tại.
Ví dụ: Giữ nguyên các đầu vào khác, nếu độ biến động là 25%/năm thì giá quyền chọn mua KZ chỉ còn khoảng 2.353 đồng; nếu là 45%/năm thì lên khoảng 4.608 đồng. Mỗi 10 điểm phần trăm độ biến động làm giá thay đổi khoảng 1.100 đồng, tức gần một phần ba giá quyền chọn.
Độ nhạy lớn với là lý do thị trường làm ngược lại: lấy giá quyền chọn đang giao dịch, giải ngược ra độ biến động ngụ ý (implied volatility). Nếu quyền chọn mua KZ giao dịch ở 4.000 đồng, độ biến động ngụ ý là khoảng 39,6%/năm. Bảng tổng hợp sáu yếu tố ảnh hưởng đến phí quyền chọn có trong bài quyền chọn đã dẫn ở mục 1.
5. Ý nghĩa của N(d1) và N(d2)
N(d2) là xác suất quyền chọn mua được thực hiện theo một thước đo đặc biệt gọi là thước đo trung hòa rủi ro (risk-neutral measure), không phải xác suất mà nhà đầu tư thực sự kỳ vọng. N(d1) cũng có thể đọc là một xác suất thực hiện, nhưng theo một thước đo khác lấy chính cổ phiếu làm đơn vị đo giá trị, nên trong thực hành người ta dùng N(d1) chủ yếu với nghĩa delta (mục 5.2). Công thức quyền chọn mua có thể đọc như sau: là giá trị hiện tại của cổ phiếu sẽ nhận nếu thực hiện quyền, còn là giá trị hiện tại của khoản tiền sẽ trả nếu thực hiện quyền.
5.1. N(d2) không phải xác suất thực tế
Theo Hull, là xác suất quyền chọn mua được thực hiện trong một thế giới trung hòa rủi ro, nơi mọi tài sản đều được giả định tăng trưởng bằng lãi suất phi rủi ro. Ở ví dụ KZ, là xác suất giá vượt 42.000 đồng sau 6 tháng nếu cổ phiếu tăng trưởng kỳ vọng 4,5%/năm.
Nếu một nhà phân tích tin rằng cổ phiếu KZ có lợi suất kỳ vọng 15%/năm, với cùng độ biến động 35%, xác suất "thực" để giá vượt 42.000 đồng là 49,3%. Giá quyền chọn vẫn là 3.481 đồng trong cả hai trường hợp.
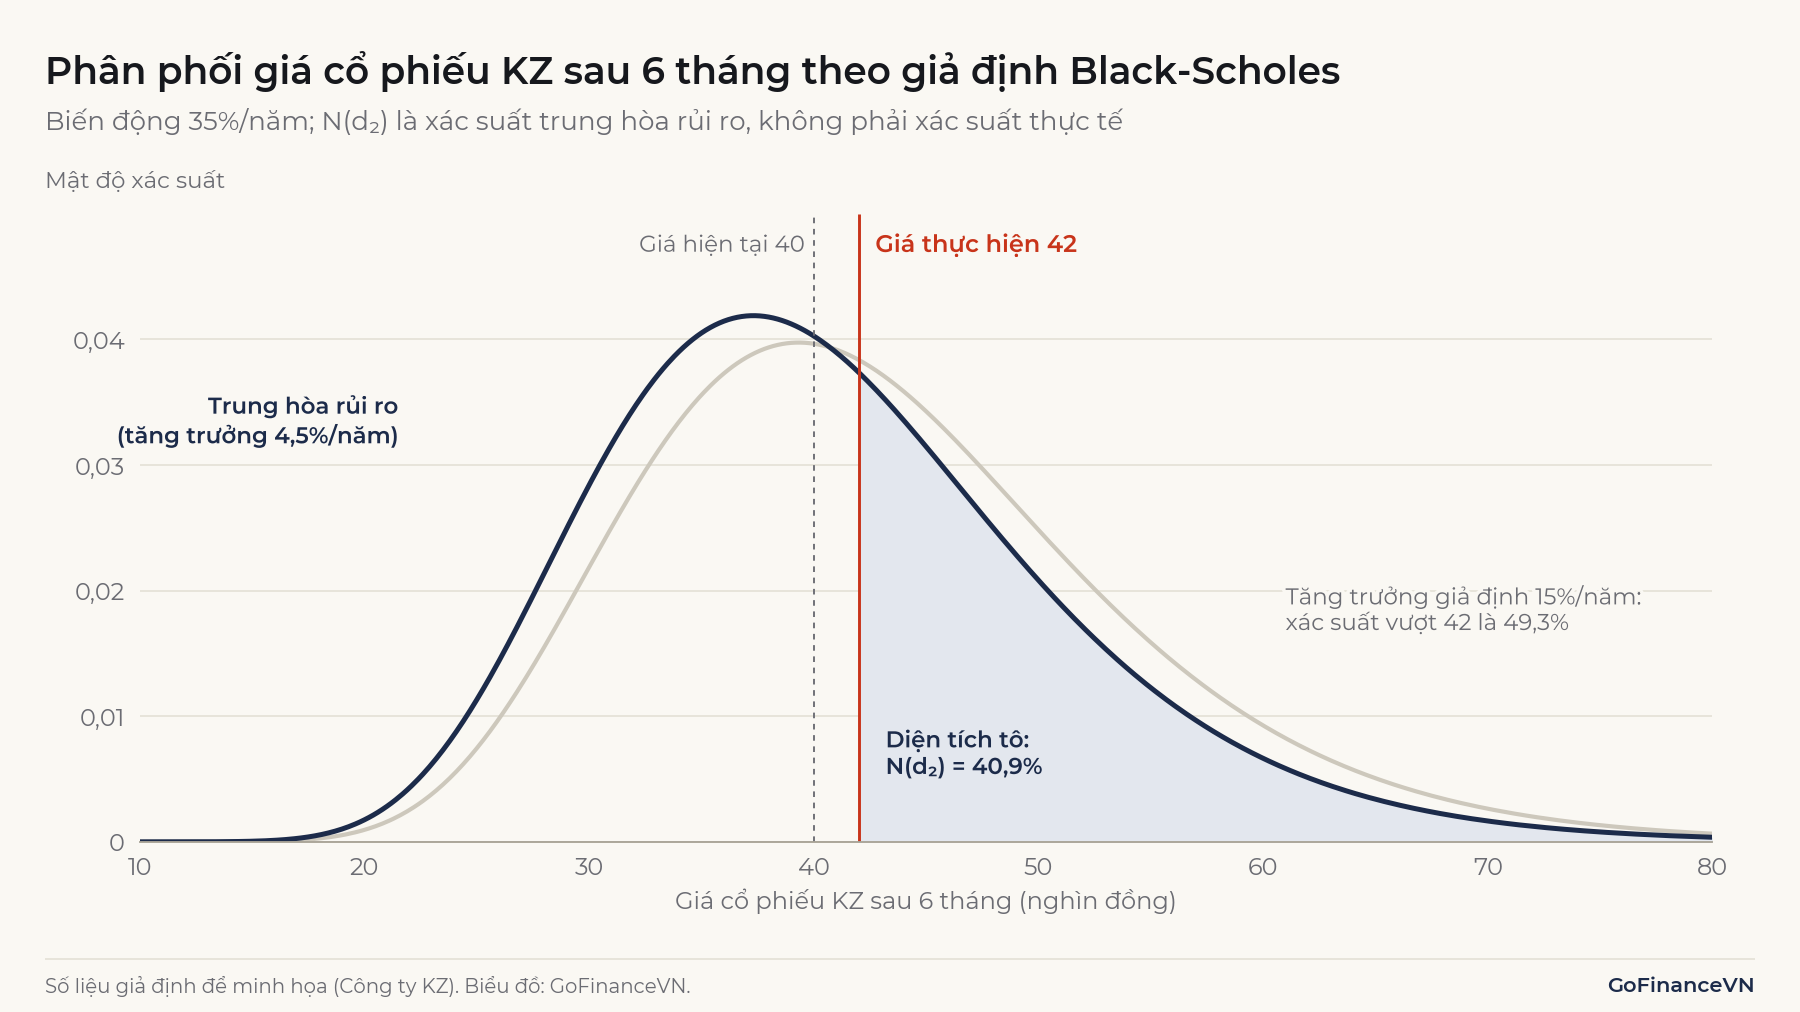
Lợi suất kỳ vọng không ảnh hưởng đến giá vì quyền chọn có thể được tái tạo bằng cổ phiếu và tiền vay. Người bán quyền chọn có thể phòng ngừa hoàn toàn rủi ro giá theo cơ chế ở mục 5.2, nên giá quyền chọn chỉ phụ thuộc vào chi phí tái tạo, không phụ thuộc vào quan điểm của ai về hướng đi của giá.
Lưu ý: Không nên đọc N(d2) như "khả năng có lãi" khi mua quyền chọn. Ngay cả theo xác suất trung hòa rủi ro, việc được thực hiện quyền chỉ nghĩa là giá vượt 42.000 đồng; người mua quyền chọn mua KZ chỉ hòa vốn khi giá vượt 42.000 + 3.481 = 45.481 đồng, tức cổ phiếu phải tăng khoảng 13,7%.
5.2. N(d1) là tỷ lệ phòng ngừa delta
là delta của quyền chọn mua: mức thay đổi giá quyền chọn khi giá cổ phiếu tăng 1 đồng. Với KZ, delta là 0,507. Người bán một quyền chọn mua trên 1.000 cổ phiếu có thể nắm giữ khoảng 507 cổ phiếu để bù rủi ro giá. Khi giá cổ phiếu tăng từ 40.000 lên 40.500 đồng, giá quyền chọn tăng khoảng 258 đồng, gần với ước tính đồng.
Delta thay đổi khi giá cổ phiếu và thời gian thay đổi, nên danh mục phòng ngừa phải được điều chỉnh liên tục. Đây chính là danh mục không rủi ro mà Black và Scholes dùng để suy ra công thức.
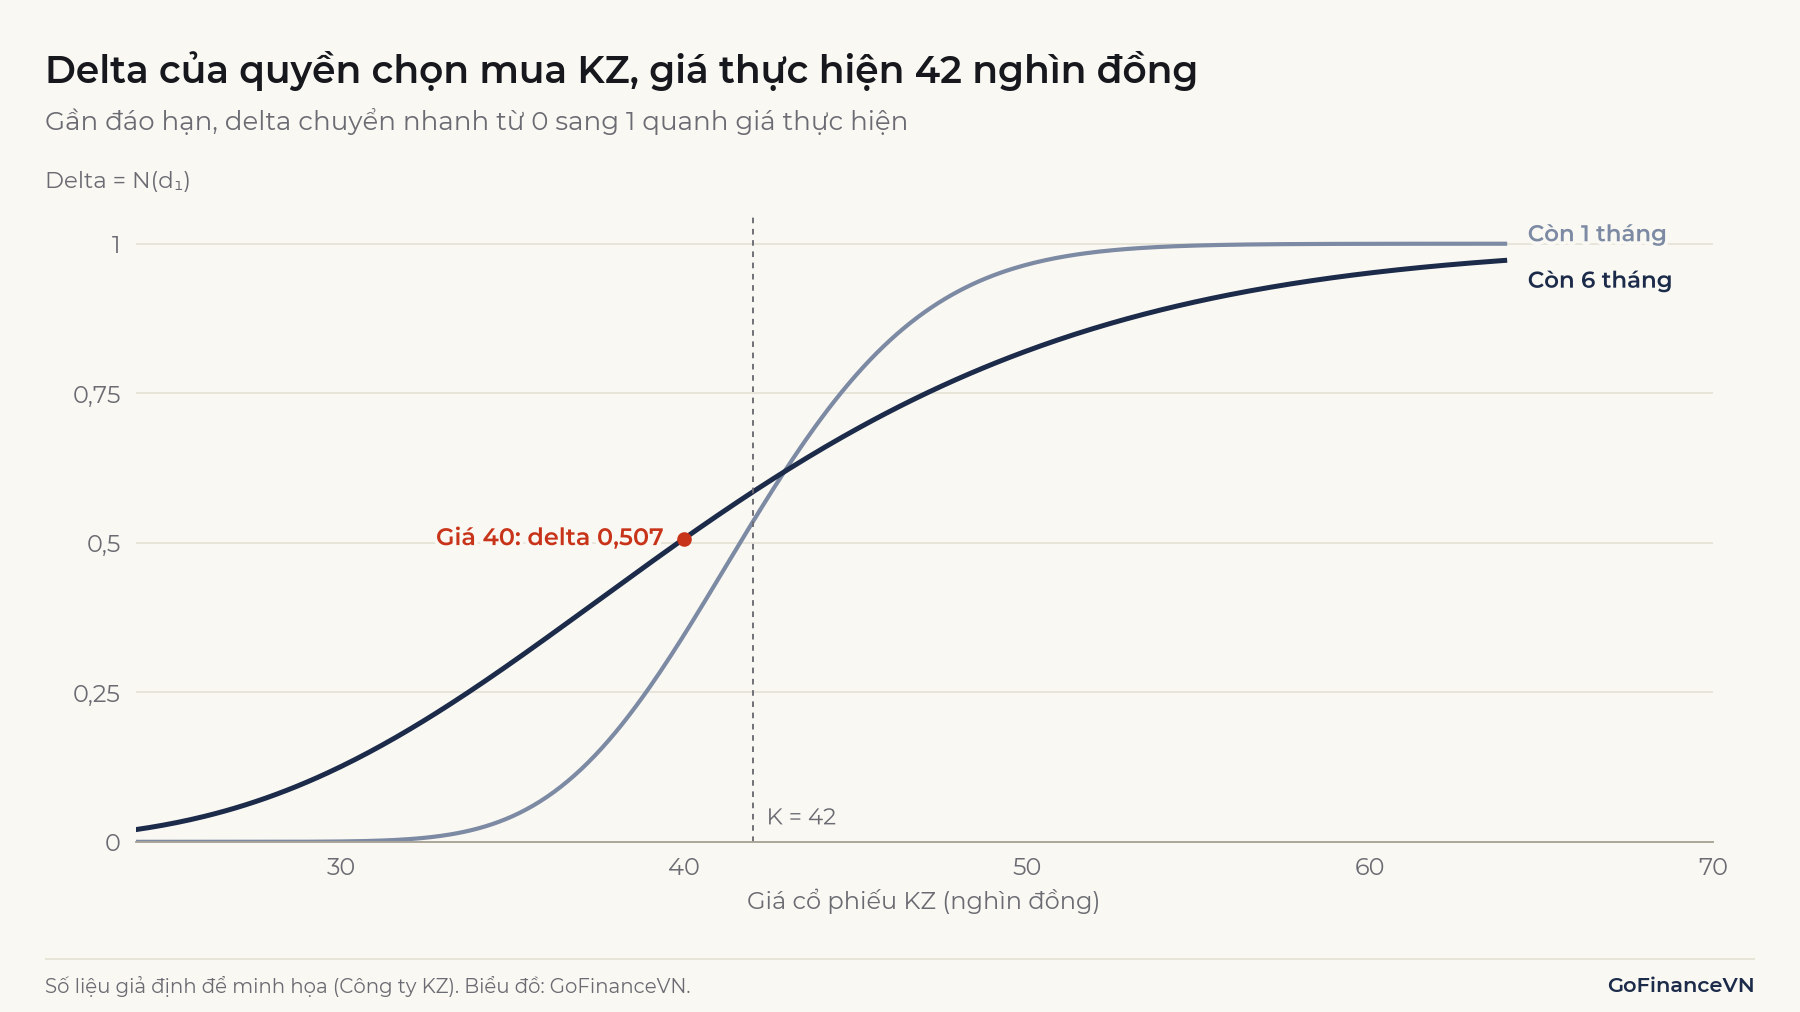
Hình 2 cho thấy càng gần đáo hạn, delta càng dốc quanh giá thực hiện. Khi còn 1 tháng, giá cổ phiếu đi từ 36.000 lên 48.000 đồng làm delta tăng từ 0,075 lên 0,921, nên người phòng ngừa phải mua bán nhiều hơn và chi phí giao dịch tăng theo.
6. Ứng dụng của mô hình Black-Scholes
Mô hình Black-Scholes được dùng để định giá, quy đổi giá thành độ biến động ngụ ý, tính tỷ lệ phòng ngừa và định giá các khoản mục có tính chất quyền chọn.
- Định giá và yết giá phái sinh: các tổ chức phát hành, nhà tạo lập thị trường dùng mô hình (hoặc các biến thể) làm giá tham chiếu cho quyền chọn và chứng quyền. Sản phẩm phái sinh trên thị trường Việt Nam được trình bày trong bài Chứng khoán phái sinh là gì?
- Ngôn ngữ chung của thị trường: nhà giao dịch thường yết giá quyền chọn bằng độ biến động ngụ ý thay vì bằng tiền, vì con số này so sánh được giữa các giá thực hiện và kỳ hạn khác nhau.
- Quản trị rủi ro: các hệ số độ nhạy (Greeks) như delta, gamma, vega, theta được tính trực tiếp từ công thức để đo và phòng ngừa rủi ro của danh mục phái sinh.
- Kế toán quyền chọn cổ phiếu cho người lao động: phần hướng dẫn áp dụng của IFRS 2 yêu cầu ước tính giá trị hợp lý bằng mô hình định giá quyền chọn khi không có giá thị trường, đồng thời lưu ý công thức Black-Scholes-Merton không tính được việc người lao động thực hiện quyền sớm. Doanh nghiệp có thể đưa thời hạn nắm giữ dự kiến vào công thức, hoặc dùng mô hình nhị phân (binomial) với thời hạn theo hợp đồng.
- Tài chính doanh nghiệp: tên bài báo năm 1973 có chữ "Corporate Liabilities" vì Black và Scholes chỉ ra vốn chủ sở hữu của doanh nghiệp có nợ vay giống một quyền chọn mua trên tài sản doanh nghiệp, với giá thực hiện là giá trị khoản nợ. Ý tưởng này là nền của các mô hình rủi ro tín dụng cấu trúc.
Mô hình phù hợp nhất với quyền chọn kiểu châu Âu trên tài sản có thị trường thanh khoản, độ biến động tương đối ổn định. Mô hình kém phù hợp với quyền chọn kiểu Mỹ trên cổ phiếu trả cổ tức lớn, quyền chọn phụ thuộc đường đi của giá, hoặc tài sản có giá nhảy mạnh. Với các trường hợp đó, người ta dùng mô hình nhị phân hoặc mô phỏng, như ví dụ đối chiếu trong bài Mô phỏng Monte Carlo là gì?
7. Hạn chế và lưu ý khi dùng Black-Scholes
Hạn chế của Black-Scholes đến từ chính các giả định ở mục 2. Mô hình vẫn được dùng rộng rãi, nhưng người dùng cần biết kết quả lệch theo hướng nào khi giả định không đúng.
7.1. Độ biến động không cố định
Nếu mô hình đúng, mọi quyền chọn trên cùng một cổ phiếu và cùng kỳ hạn phải có cùng độ biến động ngụ ý. Thực tế, độ biến động ngụ ý khác nhau theo giá thực hiện, tạo thành hình "nụ cười" hoặc "độ lệch" (volatility smile, volatility skew). Với quyền chọn chỉ số S&P 500, độ lệch này được ghi nhận rõ từ sau đợt sụt giảm tháng 10/1987 (xem Rubinstein, 1994; Hull, chương về volatility smile): quyền chọn bán giá thực hiện thấp được giao dịch với độ biến động ngụ ý cao hơn hẳn.
7.2. Giá có thể nhảy và có đuôi dày
Lợi suất cổ phiếu thực tế có đuôi dày hơn phân phối chuẩn và có những phiên nhảy giá lớn. Mô hình vì vậy đánh giá thấp xác suất các biến động cực đoan. Với quyền chọn trên chỉ số cổ phiếu, hệ quả dễ thấy nhất là nếu dùng cùng độ biến động của quyền chọn ngang giá (at the money), giá lý thuyết của quyền chọn bán sâu ngoài tiền (deep out of the money) thường thấp hơn giá thị trường.
7.3. Quyền chọn kiểu Mỹ và cổ tức
Công thức gốc không tính quyền thực hiện sớm và giả định không có cổ tức. Merton (1973) mở rộng cho tỷ suất cổ tức liên tục bằng cách thay bằng ở mọi chỗ trong công thức, kể cả trong ; điều này tương đương với dùng thay cho trong tử số của , còn giữ nguyên. Với KZ, tỷ suất cổ tức 3%/năm làm giá quyền chọn mua giảm từ 3.481 xuống khoảng 3.187 đồng, còn quyền chọn bán tăng từ 4.547 lên khoảng 4.848 đồng. Quyền chọn kiểu Mỹ, đặc biệt là quyền chọn bán, cần mô hình nhị phân hoặc phương pháp số.
7.4. Phòng ngừa liên tục không có chi phí là không thực tế
Lập luận định giá cần điều chỉnh danh mục liên tục, không mất phí, với lãi suất vay và cho vay như nhau. Trên thực tế, việc phòng ngừa diễn ra theo từng khoảng thời gian rời rạc và có chi phí, nên danh mục phòng ngừa không còn hoàn toàn không rủi ro. Chênh lệch này càng lớn khi quyền chọn gần đáo hạn và giá cổ phiếu gần giá thực hiện, đúng vùng delta thay đổi nhanh ở Hình 2.
Ghi nhớ: Giá Black-Scholes là giá trong một thế giới lý tưởng. Khi giá thị trường khác giá mô hình, chênh lệch đó phản ánh các giả định bị vi phạm và cung cầu, không tự động có nghĩa là quyền chọn đang bị định giá sai.
8. Câu hỏi thường gặp
Black-Scholes có dùng cho quyền chọn kiểu Mỹ được không?
Với quyền chọn mua kiểu Mỹ trên cổ phiếu không trả cổ tức thì được. Merton (1973) chỉ ra thực hiện sớm loại quyền chọn này không có lợi hơn bán lại quyền chọn, nên giá của nó bằng giá kiểu châu Âu. Với quyền chọn bán kiểu Mỹ, hoặc quyền chọn mua trên cổ phiếu có cổ tức, giá Black-Scholes chỉ là cận dưới: quyền thực hiện sớm có giá trị riêng nên giá đúng không thấp hơn giá công thức.
Black-Scholes và mô hình nhị phân khác nhau thế nào?
Mô hình nhị phân chia kỳ hạn thành nhiều bước, mỗi bước giá chỉ tăng hoặc giảm một mức, rồi định giá ngược từ ngày đáo hạn về hiện tại. Mô hình này xử lý được quyền thực hiện sớm. Khi số bước tăng lên vô hạn, giá quyền chọn châu Âu theo mô hình nhị phân hội tụ về giá Black-Scholes.
Vì sao công thức dùng hàm phân phối chuẩn?
Vì mô hình giả định lợi suất log của cổ phiếu có phân phối chuẩn. Khi đó xác suất giá vượt giá thực hiện và giá trị kỳ vọng của phần vượt đều tính được bằng hàm phân phối chuẩn tích lũy, tạo ra và .
Kết luận
Mô hình Black-Scholes tính giá quyền chọn châu Âu dựa trên năm yếu tố đầu vào, dựa trên lập luận rằng quyền chọn có thể được tái tạo bằng cổ phiếu và tiền vay, nên giá không phụ thuộc vào lợi suất kỳ vọng của cổ phiếu. Trong công thức, N(d1) là delta còn N(d2) là xác suất thực hiện quyền trong thế giới trung hòa rủi ro. Giá trị thực tế của mô hình nằm ở việc tạo ra một ngôn ngữ chung (độ biến động ngụ ý, các hệ số độ nhạy), còn kết quả của nó luôn cần đọc cùng các giả định về độ biến động không đổi, phân phối lognormal và giao dịch không chi phí.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Black, F. và Scholes, M. (1973), The Pricing of Options and Corporate Liabilities, Journal of Political Economy 81(3), 637–654: https://doi.org/10.1086/260062
- Merton, R. C. (1973), Theory of Rational Option Pricing, The Bell Journal of Economics and Management Science 4(1), 141–183: https://doi.org/10.2307/3003143
- Rubinstein, M. (1994), Implied Binomial Trees, The Journal of Finance 49(3), 771–818: https://doi.org/10.1111/j.1540-6261.1994.tb00079.x
- The Nobel Prize, The Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 1997, Press release: https://www.nobelprize.org/prizes/economic-sciences/1997/press-release/
- John C. Hull, Options, Futures, and Other Derivatives, ấn bản thứ 11, Pearson, 2022.
- AASB 2 Share-based Payment, Appendix B Application guidance (đoạn B4-B5, B17-B18; nội dung tương ứng IFRS 2): https://standards.aasb.gov.au/node/1236
Đọc tiếp: Volatility là gì? Cách tính độ biến động và quy đổi theo năm