Đường biên hiệu quả (Markowitz) là gì? Cách xác định, ví dụ và hạn chế
Đường biên hiệu quả (efficient frontier) là tập hợp các danh mục cho lợi suất kỳ vọng cao nhất ở mỗi mức rủi ro, hay tương đương, rủi ro thấp nhất ở mỗi mức lợi suất kỳ vọng. Khái niệm này đến từ mô hình trung bình - phương sai của Harry Markowitz (1952), nền tảng của lý thuyết danh mục hiện đại. Hiểu đường biên hiệu quả giúp người đọc biết vì sao có những danh mục kém hơn hẳn danh mục khác, danh mục tối ưu được xác định thế nào, và vì sao kết quả tối ưu hóa trên giấy thường khó dùng nguyên trạng.
1. Đường biên hiệu quả là gì?
Đường biên hiệu quả là tập các danh mục mà không có danh mục nào khác đạt lợi suất kỳ vọng cao hơn với độ lệch chuẩn không lớn hơn, hoặc độ lệch chuẩn thấp hơn với lợi suất kỳ vọng không nhỏ hơn. Danh mục nằm trên đường được gọi là danh mục hiệu quả (efficient portfolio); danh mục nằm bên dưới bị "lấn át" (dominated), vì luôn có một danh mục khác tốt hơn ở ít nhất một tiêu chí mà không kém ở tiêu chí còn lại.
Cơ sở của khái niệm là bài báo "Portfolio Selection" của Markowitz trên The Journal of Finance năm 1952. Markowitz đề xuất nhà đầu tư nên đánh giá danh mục bằng hai con số: lợi suất kỳ vọng (điều mong muốn) và phương sai lợi suất (điều không mong muốn). Vì phương sai của danh mục phụ thuộc vào hiệp phương sai giữa các tài sản, việc chọn tỷ trọng trở thành một bài toán tối ưu. Năm 1990, Markowitz được trao giải Nobel Kinh tế cho lý thuyết lựa chọn danh mục; giải năm đó chia cho ba người, hai người còn lại là William Sharpe (CAPM) và Merton Miller (tài chính doanh nghiệp).
Cần phân biệt hai khái niệm mà tài liệu CFA Institute tách riêng:
- Đường biên phương sai nhỏ nhất (minimum-variance frontier): tập danh mục có phương sai nhỏ nhất ứng với mỗi mức lợi suất kỳ vọng.
- Đường biên hiệu quả là nửa trên của đường biên phương sai nhỏ nhất, tính từ danh mục phương sai nhỏ nhất toàn cục (global minimum-variance portfolio) trở lên. Nửa dưới có cùng độ lệch chuẩn với nửa trên nhưng lợi suất kỳ vọng thấp hơn, nên không hiệu quả.
Trên đồ thị, trục hoành là độ lệch chuẩn (rủi ro), trục tung là lợi suất kỳ vọng. Đường biên cong lồi về phía trục tung vì lợi ích của đa dạng hóa: khi các tài sản không tương quan hoàn hảo, kết hợp chúng cho độ lệch chuẩn thấp hơn bình quân gia quyền độ lệch chuẩn từng tài sản. Cơ chế này được trình bày chi tiết trong bài Đa dạng hóa danh mục đầu tư là gì?
2. Công thức và bài toán xác định đường biên hiệu quả
Đường biên hiệu quả được xác định bằng cách tìm, ở mỗi mức lợi suất kỳ vọng mục tiêu, bộ tỷ trọng cho phương sai danh mục nhỏ nhất. Với tài sản có tỷ trọng , hai đại lượng của danh mục là:
Trong đó:
- : lợi suất kỳ vọng của tài sản , cách ước lượng xem bài Lợi suất kỳ vọng là gì?
- : hiệp phương sai giữa tài sản và ; khi , là phương sai của tài sản .
- : hệ số tương quan giữa lợi suất hai tài sản.
Với mỗi mức mục tiêu , bài toán là:
Ràng buộc nghĩa là không bán khống. Nếu bỏ ràng buộc này, bài toán có lời giải dạng giải tích (Merton, 1972) và đường biên là một nhánh hyperbol trên mặt phẳng độ lệch chuẩn - lợi suất. Khi có ràng buộc, đường biên được tính bằng quy hoạch toàn phương (quadratic programming), thường qua Excel Solver hoặc thư viện scipy của Python. Giải cho nhiều mức rồi nối các điểm sẽ có đường biên phương sai nhỏ nhất; phần từ danh mục phương sai nhỏ nhất trở lên là đường biên hiệu quả.
Lưu ý: Ba đầu vào của mô hình (lợi suất kỳ vọng, độ lệch chuẩn, tương quan) đều là giá trị kỳ vọng cho tương lai. Đường biên vẽ từ số liệu lịch sử chỉ là ước lượng của đường biên thật, điểm này quyết định phần lớn hạn chế ở mục 6.
3. Ví dụ tính toán với hai và ba tài sản
Hai ví dụ dưới đây dùng số liệu giả định theo năm, lãi suất phi rủi ro 4%/năm, để minh họa cách tính. Các tỷ trọng là kết quả của giả định, không phải tỷ trọng gợi ý cho người đọc.
| Lớp tài sản | Lợi suất kỳ vọng | Độ lệch chuẩn | Tương quan với cổ phiếu | Tương quan với trái phiếu |
|---|---|---|---|---|
| Cổ phiếu | 12% | 20% | 1 | 0,1 |
| Trái phiếu | 6% | 6% | 0,1 | 1 |
| Vàng | 7% | 15% | 0 | 0,2 |
3.1. Hai tài sản: danh mục 100% trái phiếu không hiệu quả
Xét danh mục chỉ gồm cổ phiếu và trái phiếu. Với tỷ trọng cổ phiếu , lợi suất kỳ vọng là và phương sai là (đơn vị %²).
Tính cho : lợi suất kỳ vọng ; phương sai ; độ lệch chuẩn .
| Tỷ trọng cổ phiếu | 0% | 10% | 20% | 30% | 40% | 60% | 80% | 100% |
|---|---|---|---|---|---|---|---|---|
| Lợi suất kỳ vọng | 6,00% | 6,60% | 7,20% | 7,80% | 8,40% | 9,60% | 10,80% | 12,00% |
| Độ lệch chuẩn | 6,00% | 5,94% | 6,55% | 7,66% | 9,10% | 12,47% | 16,16% | 20,00% |
Thêm 10% cổ phiếu vào danh mục toàn trái phiếu làm lợi suất kỳ vọng tăng từ 6,0% lên 6,6%, còn độ lệch chuẩn lại giảm từ 6,00% xuống 5,94%. Danh mục 100% trái phiếu nằm dưới đường biên hiệu quả, dù trái phiếu là tài sản ít biến động nhất. Danh mục phương sai nhỏ nhất của cặp này có 5,8% cổ phiếu, độ lệch chuẩn 5,88%, theo công thức hai tài sản:
3.2. Ba lớp tài sản của Quỹ VK
Quỹ VK (giả định) xét cả ba lớp tài sản trong bảng trên và không bán khống. Giải bài toán ở mục 2 cho từng mức lợi suất mục tiêu cho kết quả:
| Danh mục trên đường biên | Cổ phiếu | Trái phiếu | Vàng | Lợi suất kỳ vọng | Độ lệch chuẩn | Sharpe ratio |
|---|---|---|---|---|---|---|
| Phương sai nhỏ nhất | 5,7% | 86,4% | 7,8% | 6,42% | 5,76% | 0,42 |
| Mục tiêu 7% | 14,9% | 74,6% | 10,4% | 7,00% | 6,07% | 0,49 |
| Tiếp tuyến (Sharpe lớn nhất) | 25,6% | 61,0% | 13,4% | 7,67% | 7,10% | 0,52 |
| Mục tiêu 9% | 46,8% | 33,9% | 19,3% | 9,00% | 10,31% | 0,49 |
| Mục tiêu 11% | 80,0% | 0,0% | 20,0% | 11,00% | 16,28% | 0,43 |
| Mục tiêu 12% | 100% | 0% | 0% | 12,00% | 20,00% | 0,40 |
Tỷ trọng làm tròn một chữ số thập phân nên tổng có thể lệch 0,1 điểm %.
Hình 1 vẽ đường biên này cùng 4.000 danh mục có tỷ trọng ngẫu nhiên; không danh mục ngẫu nhiên nào nằm phía trên đường biên.
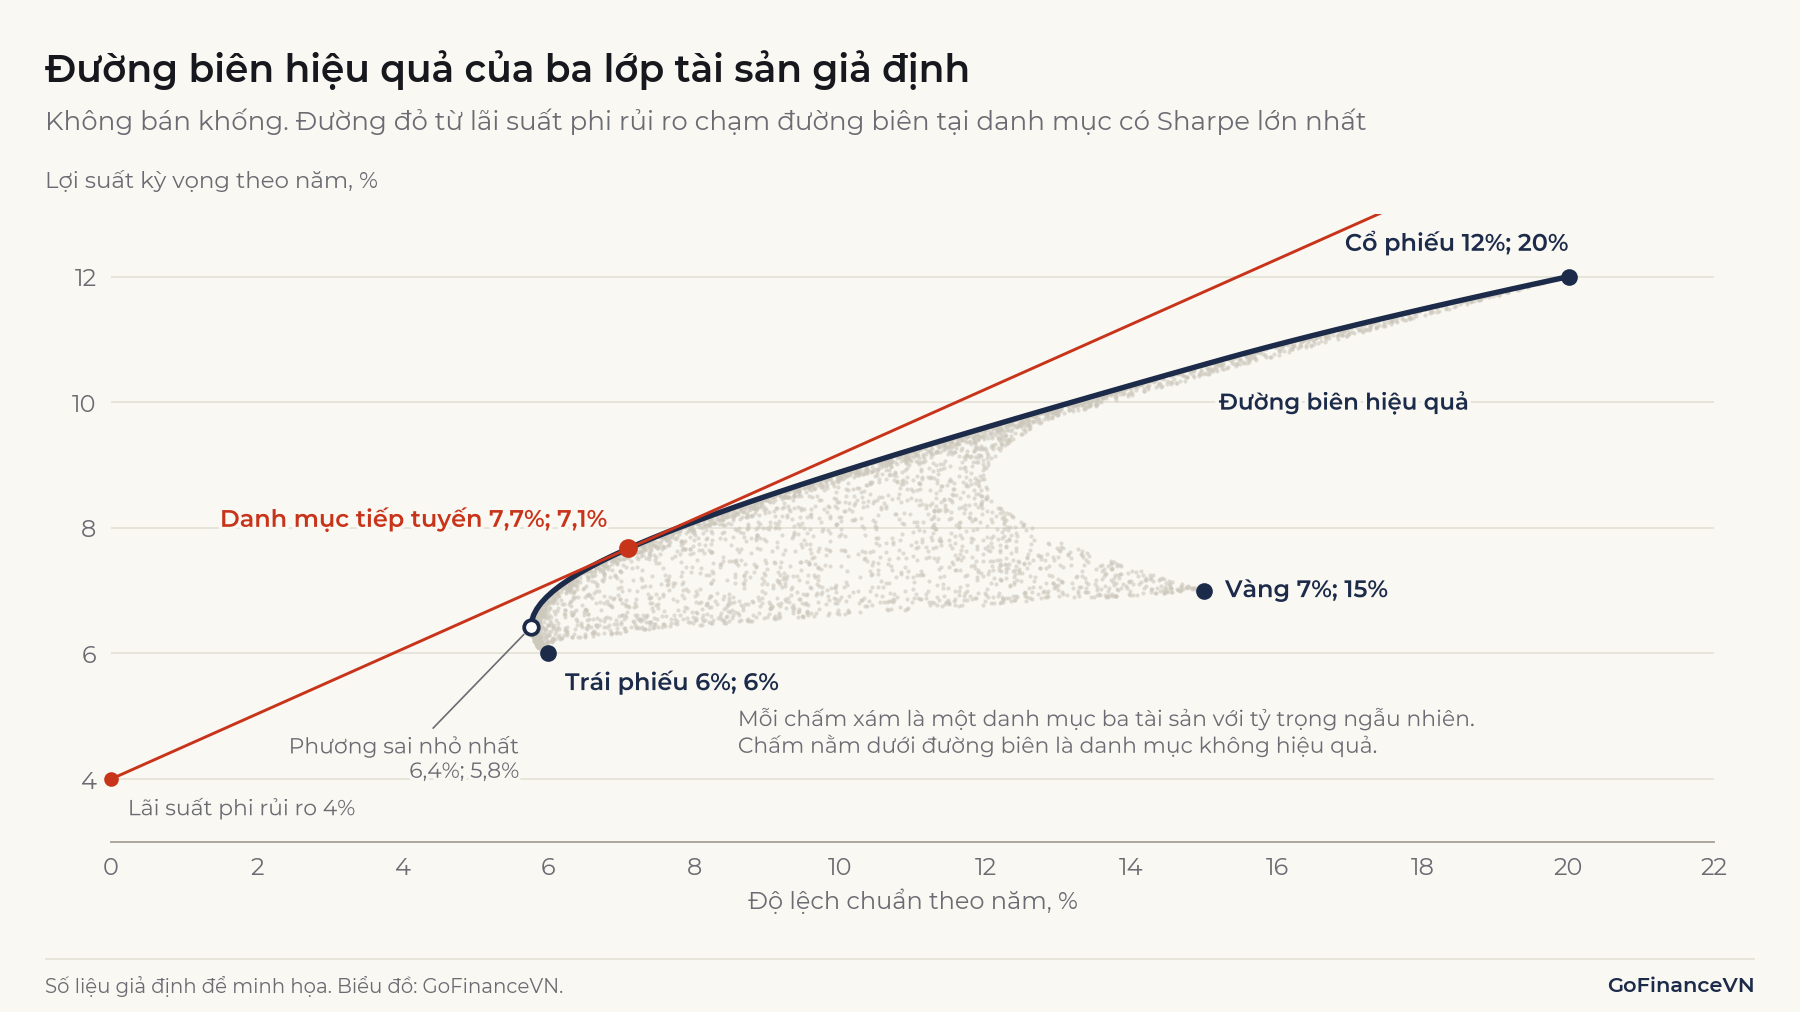
Hai điểm đáng chú ý trong bảng. Thứ nhất, vàng có Sharpe ratio riêng chỉ 0,20 (thấp nhất trong ba tài sản) nhưng vẫn có mặt ở mọi danh mục hiệu quả trừ điểm cuối, vì nó không tương quan với cổ phiếu. Thứ hai, ràng buộc không bán khống làm thay đổi đường biên: nếu cho phép bán khống trái phiếu, mức lợi suất 12% chỉ cần độ lệch chuẩn 19,4% thay vì 20%.
4. Danh mục tối ưu: khi thêm tài sản phi rủi ro
Khi nhà đầu tư có thể gửi hoặc vay ở lãi suất phi rủi ro, tập lựa chọn tốt nhất không còn là đường cong mà là đường thẳng đi từ lãi suất phi rủi ro, tiếp xúc với đường biên hiệu quả. Đường này gọi là đường phân bổ vốn (CAL – Capital Allocation Line); điểm tiếp xúc là danh mục tiếp tuyến (tangency portfolio), danh mục có Sharpe ratio lớn nhất trong các danh mục chỉ gồm tài sản rủi ro.
Trong đó là lãi suất phi rủi ro, và là lợi suất kỳ vọng và độ lệch chuẩn của danh mục tiếp tuyến, là độ lệch chuẩn của danh mục kết hợp. Khi không có ràng buộc tỷ trọng, danh mục tiếp tuyến tỷ lệ với , với là ma trận hiệp phương sai và là véc-tơ lợi suất kỳ vọng.
Trong ví dụ của Quỹ VK, danh mục tiếp tuyến có lợi suất kỳ vọng 7,67%, độ lệch chuẩn 7,10%, Sharpe ratio 0,517, nên CAL là . Một nhà đầu tư chỉ chấp nhận độ lệch chuẩn 5% không tìm được danh mục ba tài sản nào đạt mức đó (thấp nhất là 5,76%). Kết hợp khoảng 70% danh mục tiếp tuyến với 30% tài sản phi rủi ro cho độ lệch chuẩn 5% và lợi suất kỳ vọng khoảng 6,59%.
Hệ quả này được Tobin (1958) nêu thành định lý tách biệt (separation theorem): tỷ trọng giữa các tài sản rủi ro không phụ thuộc vào khẩu vị rủi ro, nếu các nhà đầu tư dùng cùng giả định. Khẩu vị rủi ro chỉ quyết định chia bao nhiêu vốn vào danh mục tiếp tuyến và bao nhiêu vào tài sản phi rủi ro. CFA Institute mô tả bước cuối là tìm điểm tiếp xúc giữa đường bàng quan của từng nhà đầu tư với CAL.
Nếu mọi nhà đầu tư có cùng kỳ vọng, danh mục tiếp tuyến phải là danh mục thị trường và CAL trở thành đường thị trường vốn (CML – Capital Market Line). Đây là bước đi từ lý thuyết danh mục sang mô hình cân bằng của Sharpe (1964), trình bày trong bài CAPM là gì?
5. Ý nghĩa và ứng dụng của đường biên hiệu quả
Đường biên hiệu quả cho biết đánh đổi tốt nhất có thể đạt được giữa lợi suất kỳ vọng và rủi ro, với một bộ giả định cho trước. Nó không cho biết danh mục nào "tốt nhất" cho mọi người: mọi điểm trên đường biên đều hiệu quả, và lựa chọn giữa chúng phụ thuộc vào khả năng chịu rủi ro.
Các cách dùng phổ biến:
- Phân bổ tài sản chiến lược (strategic asset allocation): quỹ hưu trí, quỹ đầu tư, công ty bảo hiểm dùng mô hình trung bình - phương sai để xem các phương án chia vốn giữa lớp tài sản, thường kèm giới hạn tỷ trọng.
- Kiểm tra một danh mục có sẵn: theo cùng giả định, có danh mục nào cùng rủi ro nhưng lợi suất kỳ vọng cao hơn không.
- Đánh giá việc thêm một tài sản: tài sản mới có ích nếu nó đẩy đường biên lên trên, điều phụ thuộc vào tương quan chứ không chỉ vào Sharpe ratio riêng của tài sản đó (như trường hợp vàng ở mục 3.2).
Khi đường biên nằm cao, tức lợi suất kỳ vọng lớn ở mức rủi ro thấp, có thể do hai nguyên nhân: các tài sản thực sự ít tương quan và có lợi suất kỳ vọng hợp lý; hoặc giả định lợi suất kỳ vọng được đặt quá lạc quan. Hai nguyên nhân cho ra cùng một hình, nên cần xem đầu vào trước khi tin vào hình.
Mô hình phù hợp hơn khi số tài sản ít, là các lớp tài sản khác biệt rõ (cổ phiếu, trái phiếu, hàng hóa), và lợi suất gần đối xứng. Mô hình kém phù hợp với danh mục nhiều cổ phiếu riêng lẻ có lịch sử ngắn, hoặc tài sản có phân phối lệch như quyền chọn.
6. Hạn chế của mô hình Markowitz và lưu ý khi sử dụng
Hạn chế lớn nhất của mô hình Markowitz là sai số đầu vào, sau đó là các giả định về thước đo rủi ro, tính ổn định của tương quan và khung thời gian một kỳ.
6.1. Tỷ trọng tối ưu rất nhạy với lợi suất kỳ vọng
Bộ tối ưu hóa dồn tỷ trọng vào tài sản có lợi suất kỳ vọng ước lượng cao và phương sai ước lượng thấp, cũng là những tài sản có khả năng bị ước lượng sai nhiều nhất. Michaud (1989) cho rằng vấn đề lớn nhất của tối ưu hóa trung bình - phương sai là xu hướng khuếch đại tác động của sai số trong giả định đầu vào (nguyên văn: its tendency to maximize the effects of errors in the input assumptions). Best và Grauer (1991) cho thấy, khi không bán khống, chỉ cần tăng nhẹ lợi suất kỳ vọng của một tài sản là đủ đẩy một nửa số chứng khoán ra khỏi danh mục hiệu quả, trong khi lợi suất kỳ vọng và độ lệch chuẩn của danh mục gần như không đổi.
Ví dụ: Quỹ VK chọn giữa hai nhóm cổ phiếu tương quan 0,9. Nhóm 1 có lợi suất kỳ vọng 11%, độ lệch chuẩn 20%; nhóm 2 có độ lệch chuẩn 22%, lợi suất kỳ vọng gốc 11,5%. Tỷ trọng nhóm 2 trong danh mục tiếp tuyến là 35,3%. Nếu giả định của nhóm 2 là 11% thay vì 11,5%, tỷ trọng còn 4,3%; nếu là 12%, tỷ trọng lên 66,0%.
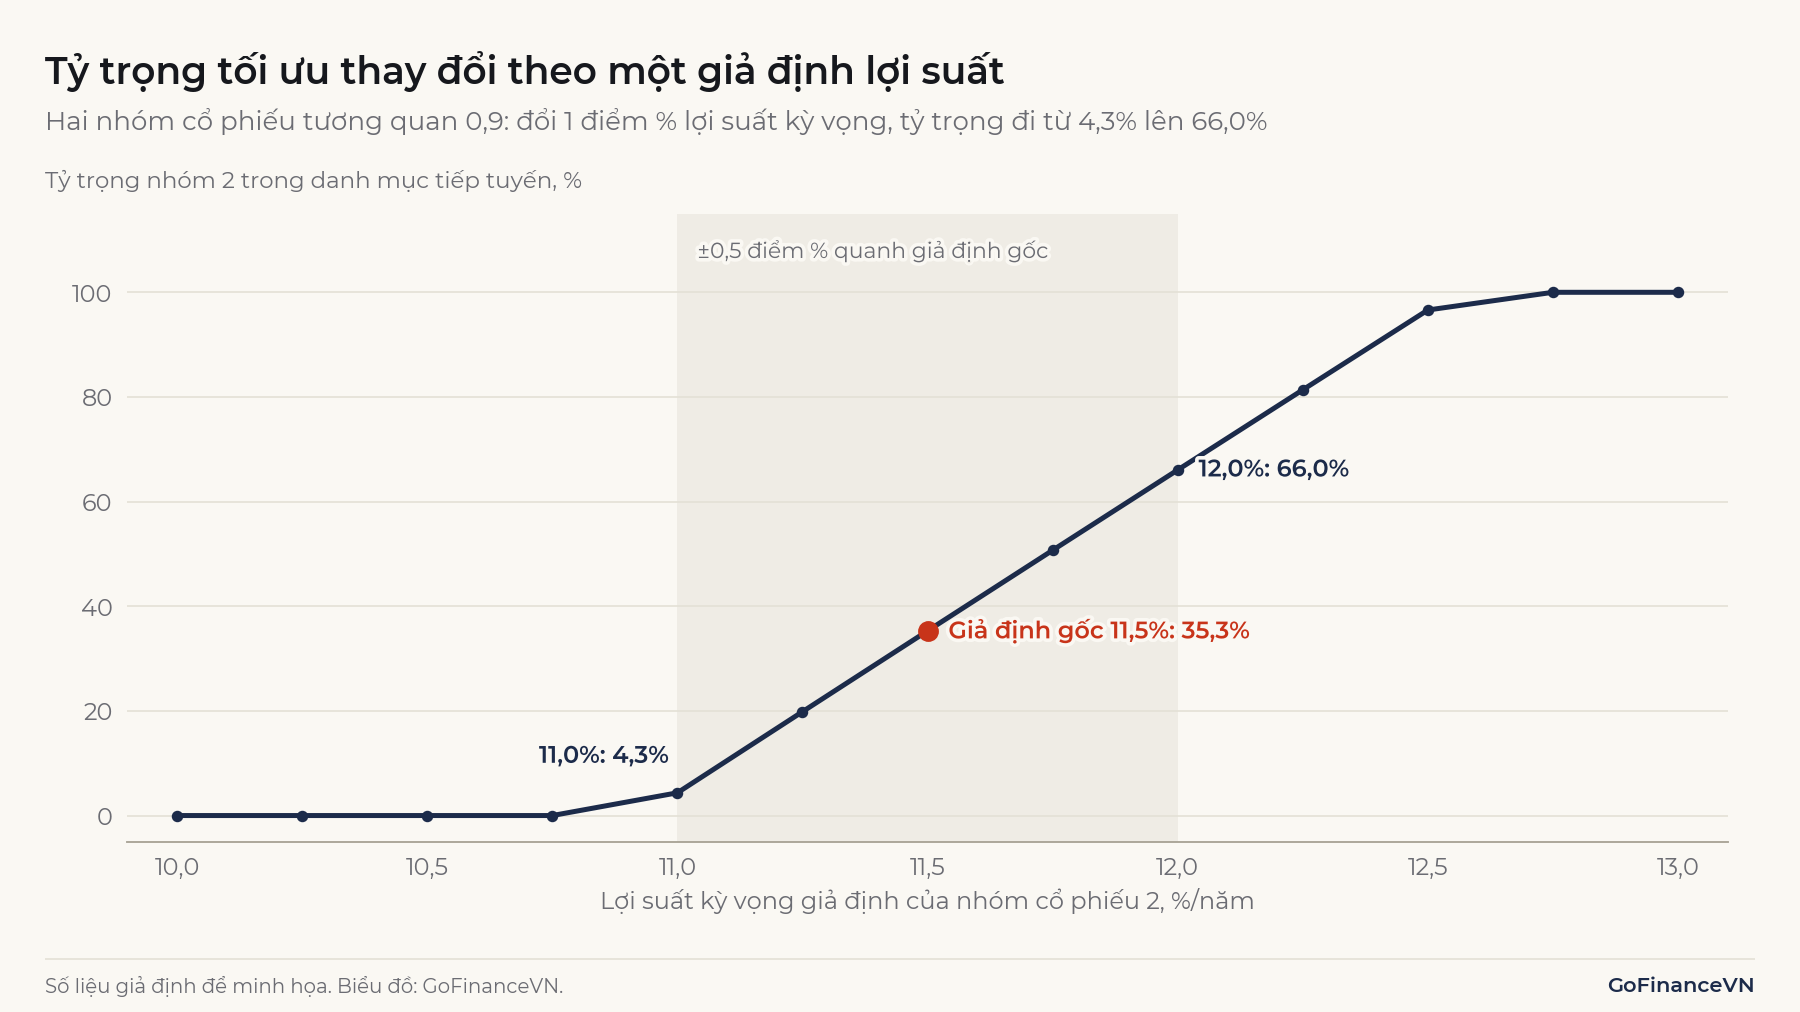
Khoảng 1 điểm phần trăm này nhỏ hơn nhiều so với sai số ước lượng thực tế. Với độ lệch chuẩn 20%/năm, sai số chuẩn của lợi suất bình quân ước lượng từ 10 năm dữ liệu là điểm phần trăm. Dùng dữ liệu ngày hay tháng thay cho dữ liệu năm không thu hẹp được sai số này, vì độ chính xác của trung bình phụ thuộc vào độ dài giai đoạn quan sát.
6.2. Đường biên vẽ từ dữ liệu quá khứ thường đẹp hơn kết quả thực tế
Đường biên tính bằng chính dữ liệu dùng để ước lượng đầu vào (in-sample) đã được tối ưu theo những gì đã xảy ra, nên thường cao hơn kết quả đạt được ở giai đoạn sau. DeMiguel, Garlappi và Uppal (2009) so sánh 14 mô hình tối ưu hóa với danh mục chia đều 1/N trên bảy bộ dữ liệu và kết luận không mô hình nào "tốt hơn một cách nhất quán" so với chia đều về Sharpe ratio, lợi suất tương đương chắc chắn hay vòng quay danh mục (nguyên văn: none is consistently better than the 1/N rule). Theo ước tính của nhóm tác giả, mô hình trung bình - phương sai cần khoảng 3.000 tháng dữ liệu với 25 tài sản để vượt danh mục chia đều.
6.3. Phương sai không đo hết rủi ro
Mô hình chỉ dùng trung bình và phương sai, nên mô tả đủ rủi ro khi lợi suất xấp xỉ phân phối chuẩn hoặc nhà đầu tư chỉ quan tâm hai đại lượng này. Lợi suất thực tế thường có đuôi dày và độ lệch âm, như phân tích trong bài Phân phối chuẩn là gì?. Hai danh mục cùng độ lệch chuẩn có thể có mức sụt giảm lớn nhất rất khác nhau.
6.4. Tương quan không ổn định
Ma trận tương quan đưa vào bộ tối ưu là một con số cố định, nhưng tương quan thực tế thay đổi theo trạng thái thị trường. Longin và Solnik (2001) ghi nhận tương quan giữa các thị trường cổ phiếu lớn tăng trong giai đoạn giá xuống nhưng không tăng trong giai đoạn giá lên. Khi đó lợi ích đa dạng hóa nhỏ hơn mức đường biên cho thấy, và đường biên ước lượng từ dữ liệu giai đoạn này có thể khác đáng kể với đường biên ước lượng ở giai đoạn sau.
6.5. Mô hình một kỳ, bỏ qua chi phí
Mô hình Markowitz gốc tối ưu cho một kỳ, không tính chi phí giao dịch, thuế, thanh khoản hay nhu cầu dòng tiền. Thực tế cũng hiếm khi vay được ở lãi suất phi rủi ro, nên phần CAL bên phải danh mục tiếp tuyến chỉ là lý thuyết.
Ghi nhớ: Các cách khắc phục thường gặp là giới hạn tỷ trọng từng tài sản, thu hẹp (shrinkage) ma trận hiệp phương sai theo Ledoit và Wolf (2004), kết hợp quan điểm với lợi suất cân bằng thị trường theo Black và Litterman (1992), hoặc lấy mẫu lại (resampling) đầu vào rồi lấy bình quân các danh mục tối ưu. Các cách này làm tỷ trọng ổn định hơn, nhưng không loại bỏ được sai số đầu vào.
7. Câu hỏi thường gặp
Đường biên hiệu quả và đường thị trường vốn (CML) khác nhau thế nào?
Đường biên hiệu quả chỉ gồm tài sản rủi ro và là đường cong. CML là đường thẳng nối lãi suất phi rủi ro với danh mục thị trường, tiếp xúc đường biên tại danh mục đó, và chỉ xuất hiện khi có tài sản phi rủi ro cùng giả định mọi nhà đầu tư có chung kỳ vọng. Với một bộ giả định riêng của một nhà đầu tư, đường tương ứng gọi là CAL.
Danh mục phương sai nhỏ nhất có phải danh mục tối ưu không?
Không nhất thiết. Danh mục phương sai nhỏ nhất là điểm thấp nhất về rủi ro trên đường biên, nhưng chưa chắc có Sharpe ratio lớn nhất. Trong ví dụ của Quỹ VK, danh mục phương sai nhỏ nhất có Sharpe ratio 0,42, thấp hơn mức 0,52 của danh mục tiếp tuyến.
Có thể vẽ đường biên hiệu quả bằng Excel không?
Có. Người tính lập ma trận hiệp phương sai, viết công thức lợi suất và phương sai danh mục, rồi dùng Solver tìm tỷ trọng cho phương sai nhỏ nhất ở từng mức lợi suất mục tiêu.
Các bước tính lợi suất và rủi ro danh mục trong Excel được hướng dẫn trong bài Cách tính lợi suất và rủi ro danh mục trong Excel
Kết luận
Đường biên hiệu quả là tập danh mục không thể cải thiện lợi suất kỳ vọng mà không tăng rủi ro, và hình dạng của nó do tương quan giữa các tài sản quyết định. Khi có tài sản phi rủi ro, danh mục tiếp tuyến trên đường biên trở thành phần rủi ro chung, còn khẩu vị rủi ro chỉ quyết định tỷ lệ với tài sản phi rủi ro. Giá trị thực tế của đường biên phụ thuộc vào chất lượng giả định đầu vào, nên kết quả tối ưu hóa nên được đọc như một phân tích có sai số, không phải đáp án chính xác.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư. Quỹ VK và mọi số liệu ví dụ trong bài là giả định.
Nguồn tham khảo
- Markowitz, H. (1952), "Portfolio Selection", The Journal of Finance, 7(1), 77–91: https://doi.org/10.1111/j.1540-6261.1952.tb01525.x
- CFA Institute, "Portfolio Risk and Return: Part I" (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/portfolio-risk-return-part-1
- The Nobel Prize, "The Prize in Economic Sciences 1990" (thông cáo báo chí): https://www.nobelprize.org/prizes/economic-sciences/1990/press-release/
- Tobin, J. (1958), "Liquidity Preference as Behavior Towards Risk", The Review of Economic Studies, 25(2), 65–86: https://doi.org/10.2307/2296205
- Sharpe, W. F. (1964), "Capital Asset Prices: A Theory of Market Equilibrium under Conditions of Risk", The Journal of Finance, 19(3), 425–442: https://doi.org/10.1111/j.1540-6261.1964.tb02865.x
- Merton, R. C. (1972), "An Analytic Derivation of the Efficient Portfolio Frontier", Journal of Financial and Quantitative Analysis, 7(4), 1851–1872: https://doi.org/10.2307/2329621
- Michaud, R. O. (1989), "The Markowitz Optimization Enigma: Is 'Optimized' Optimal?", Financial Analysts Journal, 45(1), 31–42: https://doi.org/10.2469/faj.v45.n1.31 (tóm tắt: https://rpc.cfainstitute.org/research/financial-analysts-journal/1989/the-markowitz-optimization-enigma-is-optimized-optimal)
- Best, M. J. và Grauer, R. R. (1991), "On the Sensitivity of Mean-Variance-Efficient Portfolios to Changes in Asset Means: Some Analytical and Computational Results", The Review of Financial Studies, 4(2), 315–342: https://doi.org/10.1093/rfs/4.2.315
- DeMiguel, V., Garlappi, L. và Uppal, R. (2009), "Optimal Versus Naive Diversification: How Inefficient is the 1/N Portfolio Strategy?", The Review of Financial Studies, 22(5), 1915–1953: https://doi.org/10.1093/rfs/hhm075
- Longin, F. và Solnik, B. (2001), "Extreme Correlation of International Equity Markets", The Journal of Finance, 56(2), 649–676: https://econpapers.repec.org/RePEc:bla:jfinan:v:56:y:2001:i:2:p:649-676
- Ledoit, O. và Wolf, M. (2004), "Honey, I Shrunk the Sample Covariance Matrix", The Journal of Portfolio Management, 30(4), 110–119: https://doi.org/10.3905/jpm.2004.110
- Black, F. và Litterman, R. (1992), "Global Portfolio Optimization", Financial Analysts Journal, 48(5), 28–43: https://doi.org/10.2469/faj.v48.n5.28
Đọc tiếp: Sharpe ratio là gì? Công thức, ví dụ và hạn chế