ETF là gì? Quỹ ETF hoạt động thế nào và khác gì quỹ mở?
ETF (Exchange Traded Fund), trong luật Việt Nam gọi là quỹ hoán đổi danh mục, là một loại quỹ mở đầu tư theo một chỉ số tham chiếu và có chứng chỉ quỹ được niêm yết, mua bán trên sàn chứng khoán như cổ phiếu. Mua một chứng chỉ quỹ ETF nghĩa là sở hữu một phần nhỏ của cả rổ cổ phiếu trong chỉ số đó. Hiểu cơ chế này giúp nhà đầu tư biết vì sao giá trên sàn có lúc lệch khỏi giá trị tài sản ròng, vì sao quỹ không theo sát chỉ số tuyệt đối, và ETF khác quỹ mở thông thường ở điểm nào.
1. ETF là gì?
ETF là quỹ đầu tư có chứng chỉ quỹ giao dịch trên sở giao dịch chứng khoán, thường được thiết kế để mô phỏng biến động của một chỉ số. Khoản 42 Điều 4 Luật Chứng khoán 2019 (khoản này không thay đổi khi luật được sửa đổi năm 2024) định nghĩa: quỹ hoán đổi danh mục là quỹ mở hình thành từ việc tiếp nhận, hoán đổi danh mục chứng khoán cơ cấu lấy chứng chỉ quỹ, và chứng chỉ quỹ này được niêm yết, giao dịch trên hệ thống giao dịch chứng khoán niêm yết.
Viện Công ty Đầu tư Hoa Kỳ (ICI) mô tả ETF là "phương tiện đầu tư tập thể có chứng chỉ mà nhà đầu tư có thể mua bán suốt phiên trên sở giao dịch, theo giá do thị trường xác định" (nguyên văn: a pooled investment vehicle with shares that investors can buy and sell throughout the day on a stock exchange at a market-determined price).
Chỉ số tham chiếu có thể là chỉ số cổ phiếu như VN30, VN100 hoặc chỉ số trái phiếu. Ví dụ, một quỹ ETF mô phỏng VN30 sẽ nắm giữ 30 cổ phiếu trong rổ VN30 với tỷ trọng gần giống tỷ trọng của chỉ số. Cách chỉ số được xây dựng và tính điểm được giải thích trong bài VN-Index là gì?.
ETF đầu tiên ra đời tại Mỹ năm 1993. Tại Việt Nam, quỹ ETF đầu tiên là quỹ ETF VFMVN30 (mã E1VFVN30) mô phỏng chỉ số VN30, giao dịch phiên đầu tiên trên Sở Giao dịch Chứng khoán TP.HCM (HOSE) ngày 6/10/2014. Đến cuối năm 2025, theo ICI, Mỹ có 4.495 quỹ ETF với tổng tài sản ròng 13.373 tỷ USD, chiếm 70% tài sản ETF toàn cầu.
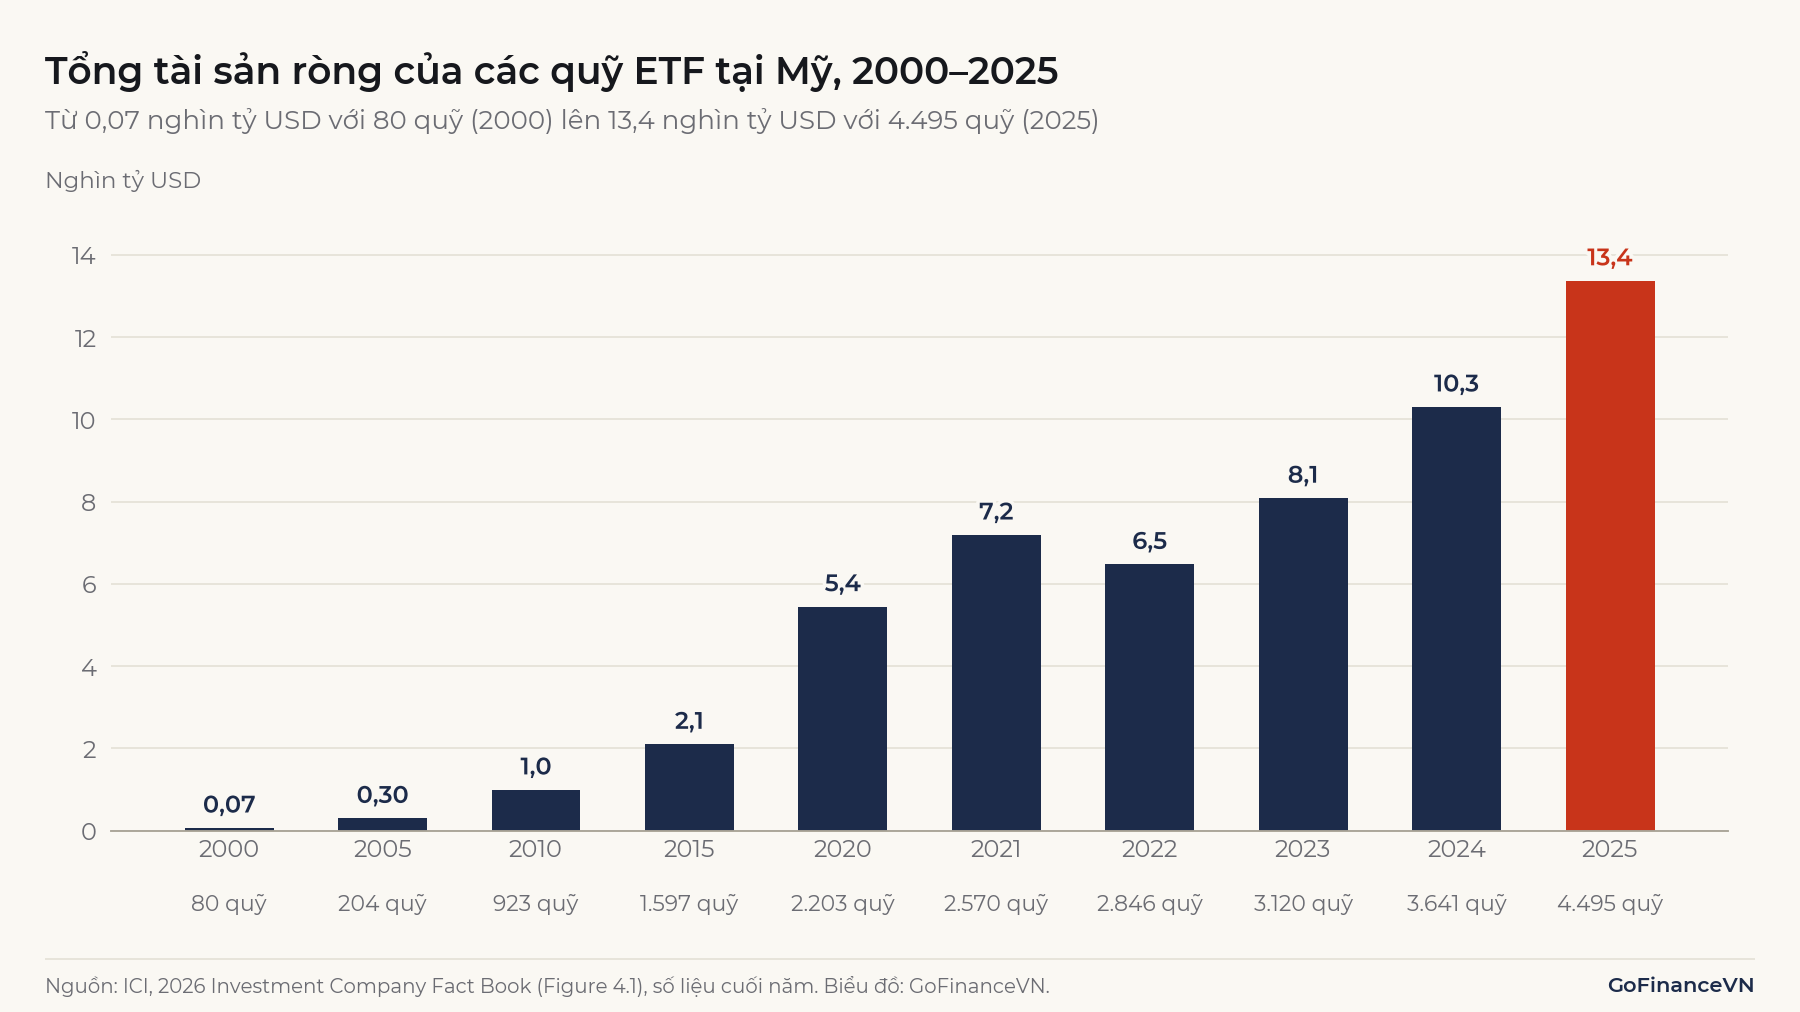
Năm 2022 tài sản giảm từ 7,2 xuống 6,5 nghìn tỷ USD dù số quỹ vẫn tăng, vì tài sản ròng của quỹ đi theo giá cổ phiếu, trái phiếu mà quỹ nắm giữ.
2. Quỹ ETF hoạt động như thế nào?
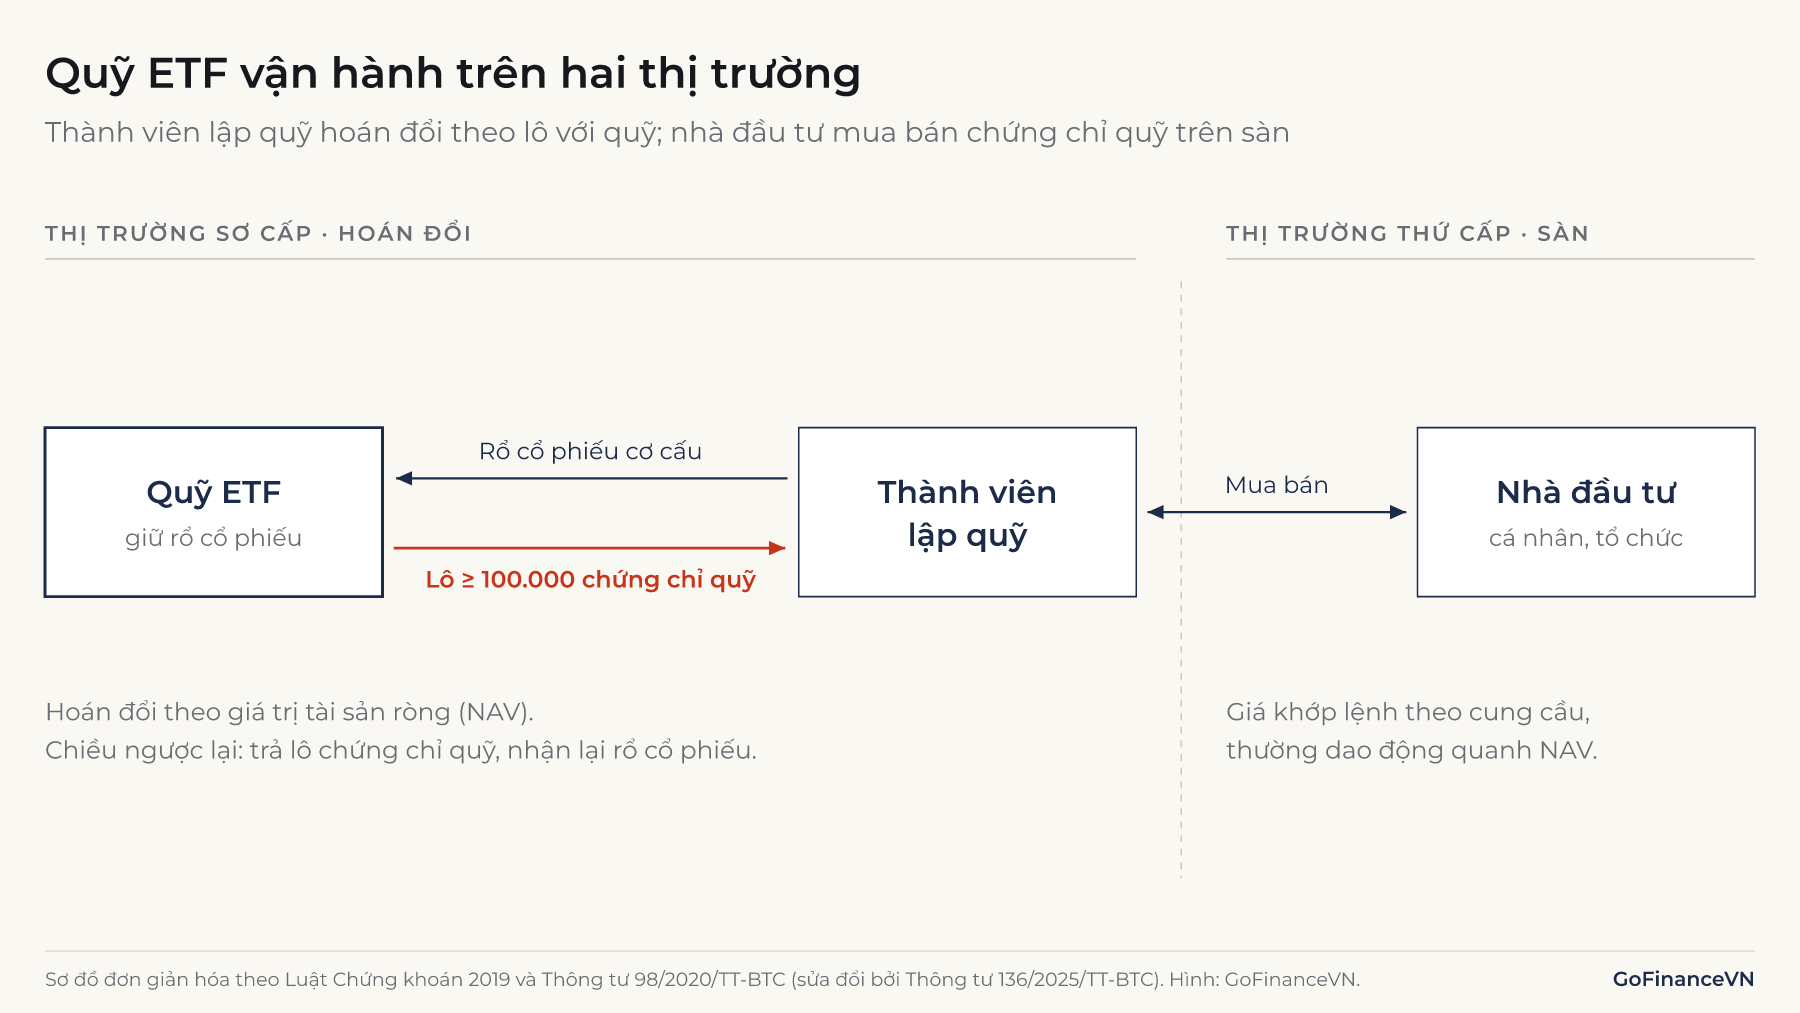
Quỹ ETF vận hành trên hai thị trường cùng lúc: thị trường sơ cấp, nơi chứng chỉ quỹ được tạo ra hoặc thu hồi theo lô, và thị trường thứ cấp, nơi chứng chỉ quỹ được mua bán lẻ trên sàn.
2.1. Thị trường sơ cấp: giao dịch hoán đổi theo lô
Ở thị trường sơ cấp, quỹ không bán chứng chỉ lấy tiền như quỹ mở thông thường. Thay vào đó, quỹ nhận một rổ cổ phiếu đúng cơ cấu chỉ số (danh mục chứng khoán cơ cấu) và đổi lại bằng chứng chỉ quỹ. Theo khoản 9 Điều 2 Thông tư 98/2020/TT-BTC, giao dịch này tính theo lô, một lô gồm tối thiểu 100.000 chứng chỉ quỹ ETF. Chiều ngược lại cũng có: trả lô chứng chỉ quỹ để nhận lại rổ cổ phiếu.
Chỉ thành viên lập quỹ (authorized participant, AP) được giao dịch hoán đổi trực tiếp với công ty quản lý quỹ. Thành viên lập quỹ là công ty chứng khoán có nghiệp vụ môi giới và tự doanh, hoặc ngân hàng lưu ký, đã ký hợp đồng lập quỹ với công ty quản lý quỹ. Nhà đầu tư muốn hoán đổi phải đặt lệnh qua thành viên lập quỹ nơi mình mở tài khoản và đáp ứng điều kiện trong điều lệ quỹ. Phần chênh lệch nhỏ giữa giá trị rổ cổ phiếu và giá trị lô được thanh toán bằng tiền.
2.2. Thị trường thứ cấp: mua bán trên sàn
Phần lớn nhà đầu tư cá nhân chỉ tham gia thị trường thứ cấp: mua bán chứng chỉ quỹ ETF qua tài khoản chứng khoán, đặt lệnh trong phiên giống cổ phiếu, giá khớp theo cung cầu. Ở đây người mua và người bán giao dịch với nhau; quỹ không phát hành thêm hay thu hồi chứng chỉ.
3. Giá chứng chỉ quỹ ETF và NAV: vì sao có chênh lệch?
Giá chứng chỉ quỹ ETF trên sàn có thể khác giá trị tài sản ròng (NAV – Net Asset Value) trên một chứng chỉ quỹ, vì giá sàn do cung cầu quyết định còn NAV do giá các cổ phiếu trong danh mục quyết định. Khi giá sàn cao hơn NAV, chứng chỉ quỹ đang giao dịch với mức thặng dư (premium); khi thấp hơn, đó là mức chiết khấu (discount).
Trong đó là giá khớp lệnh trên sàn. Vì NAV chính thức chỉ tính vào cuối ngày, Thông tư 98/2020/TT-BTC còn quy định giá trị tài sản ròng tham chiếu (iNAV), tức NAV trên một chứng chỉ quỹ được xác định ngay trong phiên, để nhà đầu tư so sánh với giá đang khớp.
Ví dụ: Quỹ ETF A (giả định) có tổng tài sản 1.000 tỷ đồng, nợ phải trả 5 tỷ đồng và 50 triệu chứng chỉ quỹ đang lưu hành. NAV trên một chứng chỉ quỹ là (1.000 − 5) tỷ ÷ 50 triệu = 19.900 đồng. Nếu giá trên sàn là 20.100 đồng, chứng chỉ quỹ đang có thặng dư (20.100 − 19.900) ÷ 19.900 ≈ 1,01%.
Chênh lệch này thường không kéo dài nhờ cơ chế hoán đổi. Trong ví dụ trên, thành viên lập quỹ có thể mua rổ cổ phiếu trị giá 100.000 × 19.900 = 1,99 tỷ đồng, đổi lấy một lô chứng chỉ quỹ, rồi bán lô đó trên sàn với giá 100.000 × 20.100 = 2,01 tỷ đồng. Khoản chênh 20 triệu đồng (trước phí giao dịch và thuế) khuyến khích họ bán thêm chứng chỉ quỹ, kéo giá sàn về gần NAV. Khi giá sàn thấp hơn NAV, họ làm ngược lại: mua chứng chỉ quỹ trên sàn, trả lô cho quỹ để nhận rổ cổ phiếu rồi bán cổ phiếu.
Lưu ý: Cơ chế này chỉ thu hẹp chênh lệch khi thành viên lập quỹ có động lực và điều kiện thực hiện. Với quỹ có thanh khoản thấp, khi thị trường biến động mạnh hoặc khi quỹ tạm ngừng hoán đổi (ví dụ lúc chỉ số đổi cơ cấu), mức thặng dư hay chiết khấu có thể lớn hơn bình thường.
4. ETF khác gì quỹ mở?
Về mặt pháp lý, ETF tại Việt Nam chính là một loại quỹ mở: Luật Chứng khoán 2019 định nghĩa quỹ hoán đổi danh mục là quỹ mở. Vì vậy câu hỏi "ETF khác gì quỹ mở" thực chất là so sánh ETF với quỹ mở thông thường, loại quỹ mà nhà đầu tư mua bán chứng chỉ trực tiếp với công ty quản lý quỹ qua đại lý phân phối.
| Tiêu chí | Quỹ ETF | Quỹ mở thông thường |
|---|---|---|
| Nơi mua bán của nhà đầu tư cá nhân | Trên sàn chứng khoán, qua tài khoản chứng khoán | Với công ty quản lý quỹ, qua đại lý phân phối |
| Giá giao dịch | Giá khớp lệnh theo cung cầu, có thể lệch NAV | NAV tại ngày giao dịch, cộng hoặc trừ giá dịch vụ phát hành, mua lại |
| Tần suất giao dịch | Liên tục trong phiên | Theo ngày giao dịch quỹ, tối thiểu 2 lần mỗi tháng |
| Tạo và thu hồi chứng chỉ quỹ | Hoán đổi rổ cổ phiếu theo lô, qua thành viên lập quỹ | Phát hành và mua lại bằng tiền theo từng lệnh |
| Chiến lược đầu tư | Mô phỏng chỉ số tham chiếu | Chủ động hoặc mô phỏng chỉ số (quỹ chỉ số) |
| Chi phí khi giao dịch | Phí môi giới và chênh lệch giá mua bán (spread) | Giá dịch vụ phát hành, mua lại; mức tối đa ghi trong điều lệ quỹ và bản cáo bạch |
Bảng tổng hợp theo Thông tư 98/2020/TT-BTC (đã sửa đổi, bổ sung bởi Thông tư 136/2025/TT-BTC). Từ ngày 12/02/2026, thông tư sửa đổi bỏ các mức trần giá dịch vụ cố định: trước đó quỹ mở thu tối đa 5% giá trị giao dịch khi phát hành và 3% khi mua lại, còn giao dịch hoán đổi ETF tối đa 0,5% với thành viên lập quỹ và 1% với nhà đầu tư. Nay mức tối đa do điều lệ quỹ và bản cáo bạch của từng quỹ quy định, nên khi so chi phí cần đọc bản cáo bạch.
Cần phân biệt thêm quỹ ETF với quỹ chỉ số (index fund). Thông tư 98/2020/TT-BTC định nghĩa quỹ chỉ số là quỹ mở đầu tư vào danh mục chứng khoán cấu thành một chỉ số do Sở giao dịch chứng khoán tại Việt Nam xây dựng. Quỹ chỉ số và ETF có thể theo cùng một chỉ số, nhưng chứng chỉ quỹ chỉ số được mua bán như quỹ mở thông thường, qua đại lý phân phối theo NAV, và không niêm yết trên sàn. Thông tư 136/2025/TT-BTC bổ sung Điều 35a riêng cho quỹ chỉ số: mức sai lệch tối đa so với chỉ số do điều lệ quỹ quy định và không được vượt mức Sở giao dịch chứng khoán áp dụng cho ETF. Khi sai lệch vượt 80% mức tối đa trong điều lệ, công ty quản lý quỹ phải báo cáo Ủy ban Chứng khoán Nhà nước trong 24 giờ và điều chỉnh danh mục trong 3 tháng; khi vượt 100%, công ty phải báo cáo, công bố thông tin trong 24 giờ và điều chỉnh danh mục trong tối đa 1 tháng. Cơ chế chung của quỹ mở, quỹ đóng và chứng chỉ quỹ được trình bày trong bài Chứng chỉ quỹ là gì?.
5. Ưu điểm và hạn chế của quỹ ETF
Ưu điểm chính của ETF là cho phép nắm giữ cả một rổ cổ phiếu bằng một lệnh mua, giao dịch được trong phiên và công khai danh mục. Hạn chế là quỹ không bao giờ khớp đúng chỉ số, giá sàn có thể lệch NAV, và rủi ro của chỉ số vẫn còn nguyên.
5.1. Ưu điểm: đa dạng hóa, minh bạch, giao dịch linh hoạt
Một chứng chỉ quỹ ETF theo VN30 đại diện cho 30 cổ phiếu, nên kết quả không phụ thuộc vào một doanh nghiệp duy nhất. Danh mục chứng khoán cơ cấu được công ty quản lý quỹ công bố trước mỗi phiên hoán đổi, nên nhà đầu tư biết quỹ đang nắm gì.
5.2. Sai lệch so với chỉ số: tracking difference và tracking error
Quỹ ETF luôn có kết quả khác chỉ số, vì quỹ phải trả phí quản lý, phí lưu ký, giữ một phần tiền mặt và mất thời gian điều chỉnh khi chỉ số đổi cơ cấu. Mức chênh lợi suất trong một kỳ gọi là sai lệch lợi suất (tracking difference):
Ví dụ, trong một năm chỉ số tăng 10% còn NAV của quỹ tăng 9,4%, sai lệch lợi suất là −0,6 điểm phần trăm. Mức sai lệch so với chỉ số tham chiếu (tracking error, TE) đo độ dao động của các khoản chênh này qua nhiều kỳ, thường bằng độ lệch chuẩn của chúng. Tại Việt Nam, Phụ lục XIX Thông tư 98/2020/TT-BTC quy định cách tính TE từ chênh lệch hằng tuần giữa biến động NAV và biến động chỉ số. Theo Điều 41, công ty quản lý quỹ phải giữ TE không vượt mức tối đa do Sở giao dịch chứng khoán quy định; khi TE vượt 80% mức đó, công ty phải báo cáo, công bố thông tin trong 24 giờ và điều chỉnh danh mục trong 3 tháng.
Lưu ý: Con số 80% ở Điều 41 là ngưỡng của mức sai lệch so với chỉ số, không phải tỷ trọng tối thiểu quỹ phải đầu tư vào rổ chỉ số. Một số tài liệu viết "ETF phải đầu tư 80% vào rổ chỉ số" là đọc nhầm quy định này.
Phí nhỏ mỗi năm cộng dồn lại thành khoản lớn theo cơ chế lãi kép. Với giả định cùng lợi suất 10%/năm trước phí, 100 triệu đồng sau 20 năm thành 603,0 triệu đồng nếu tổng chi phí 0,6%/năm, và 483,7 triệu đồng nếu chi phí 1,8%/năm, chênh 119,4 triệu đồng. Con số chỉ minh họa tác động của chi phí, không phải so sánh kết quả thực tế giữa các quỹ; cơ chế cộng dồn này được giải thích trong bài Lãi kép là gì?.
5.3. Thanh khoản và chênh lệch giá mua bán
Chứng chỉ quỹ ETF có ít người giao dịch thì khoảng cách giữa giá chào mua và chào bán (spread) rộng hơn, và giá sàn dễ lệch NAV hơn. Spread là chi phí ẩn: mua ở giá chào bán rồi bán ngay ở giá chào mua đã lỗ đúng bằng khoảng này. Công ty quản lý quỹ có thể chỉ định tổ chức tạo lập thị trường để duy trì báo giá hai chiều, nhưng thanh khoản vẫn khác nhau giữa các quỹ.
5.4. Rủi ro của chỉ số vẫn còn nguyên
ETF mô phỏng chỉ số nên khi chỉ số giảm 20%, NAV của quỹ cũng giảm khoảng 20%. Đa dạng hóa trong một chỉ số giảm rủi ro riêng của từng doanh nghiệp, nhưng không giảm được rủi ro chung của cả thị trường. Một số chỉ số còn tập trung vào vài ngành hoặc vài cổ phiếu vốn hóa lớn, nên quỹ theo chỉ số đó cũng tập trung theo. Quyền và rủi ro khi nắm giữ cổ phiếu được trình bày trong bài Cổ phiếu là gì?.
6. Những hiểu nhầm thường gặp về ETF
6.1. "ETF và quỹ mở là hai loại quỹ tách biệt"
Theo Luật Chứng khoán 2019, ETF là một dạng quỹ mở; khác biệt với quỹ mở thông thường nằm ở cách tạo, thu hồi chứng chỉ quỹ và nơi giao dịch (mục 4).
6.2. "Mọi ETF đều đầu tư thụ động"
ETF tại Việt Nam hiện được thiết kế để mô phỏng chỉ số tham chiếu. Ở một số thị trường khác như Mỹ, vẫn có ETF quản lý chủ động, nghĩa là người điều hành quỹ tự chọn danh mục thay vì sao chép chỉ số. "ETF" mô tả cấu trúc giao dịch trên sàn, không đồng nghĩa với đầu tư thụ động.
6.3. "Giá chứng chỉ quỹ thấp thì rẻ"
Giá 20.000 đồng hay 200.000 đồng một chứng chỉ quỹ không nói lên quỹ đắt hay rẻ, vì giá phụ thuộc vào giá phát hành ban đầu và số chứng chỉ quỹ lưu hành. Điều cần so là giá sàn với NAV (thặng dư hay chiết khấu) và mức định giá của các cổ phiếu trong chỉ số.
Kết luận
ETF là quỹ mở mô phỏng một chỉ số, có chứng chỉ quỹ được tạo ra qua hoán đổi rổ cổ phiếu theo lô và được mua bán trên sàn như cổ phiếu. Cơ chế hai thị trường giúp giá sàn bám gần NAV nhưng không bảo đảm khớp hoàn toàn, còn chi phí và cách vận hành khiến lợi suất của quỹ luôn lệch chỉ số một khoảng. Khi đọc thông tin về một quỹ ETF, các chỉ tiêu cần xem là chỉ số tham chiếu, tổng chi phí, mức sai lệch so với chỉ số và thanh khoản trên sàn.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Luật Chứng khoán số 54/2019/QH14, sửa đổi bởi Luật 56/2024/QH15; văn bản hợp nhất 102/VBHN-VPQH (Công báo số 269, 12/05/2026), Điều 4 khoản 4, 39, 42: https://legalzone.vn/wp-content/uploads/legal-sources/securities/vbhn-102-vbhn-vpqh-luat-chung-khoan.pdf
- Thông tư 136/2025/TT-BTC ngày 29/12/2025 sửa đổi, bổ sung Thông tư 98/2020/TT-BTC (hiệu lực 12/02/2026), văn bản gốc: https://vbpl.moj.gov.vn/FileData/TW/Lists/vbpq/Attachments/185796/VanBanGoc_136.TT.pdf
- Thông tư 98/2020/TT-BTC hướng dẫn hoạt động và quản lý quỹ đầu tư chứng khoán (bản có ghi chú sửa đổi): https://luatvietnam.vn/tai-chinh/thong-tu-98-2020-huong-dan-hoat-dong-va-quan-ly-quy-dau-tu-chung-khoan-196328-d1.html
- ICI, 2026 Investment Company Fact Book, Chapter 4 "US Exchange-Traded Funds": https://icifactbook.org/pdf/2026-factbook-ch4.pdf
- Tin nhanh Chứng khoán, "VFMVN30 lên sàn, cột mốc mới của ngành quỹ Việt Nam" (8/10/2014): https://www.tinnhanhchungkhoan.vn/vfmvn30-len-san-cot-moc-moi-cua-nganh-quy-viet-nam-post100476.html
- Viet Nam Law Magazine, về hiệu lực Thông tư 136/2025/TT-BTC: https://vietnamlawmagazine.vn/new-regulations-mark-key-shift-in-investment-fund-management-76330.html
Đọc tiếp: Chứng chỉ quỹ là gì? Quỹ đầu tư hoạt động thế nào?