Mô hình Fama-French là gì? 3 nhân tố, 5 nhân tố và cách đọc hệ số
Mô hình Fama-French là mô hình định giá tài sản do Eugene Fama và Kenneth French xây dựng, giải thích lợi suất vượt trội của cổ phiếu bằng mức nhạy với nhiều nhân tố thay vì chỉ một nhân tố thị trường như CAPM. Bản ba nhân tố (1993) gồm thị trường, quy mô (SMB) và giá trị (HML); bản năm nhân tố (2015) thêm khả năng sinh lời (RMW) và mức đầu tư (CMA). Một ứng dụng phổ biến của mô hình là đánh giá quỹ: một quỹ có alpha dương theo CAPM có thể chỉ đang nghiêng về cổ phiếu nhỏ hoặc cổ phiếu giá trị. Bài viết trình bày công thức, cách xây dựng các nhân tố, một ví dụ hồi quy và những giới hạn khi áp dụng.
1. Mô hình Fama-French là gì?
Mô hình Fama-French là mô hình định giá tài sản nhiều nhân tố (multifactor asset pricing model), cho rằng lợi suất vượt trội kỳ vọng của một cổ phiếu hay danh mục phụ thuộc vào mức nhạy của nó với một số nhân tố chung, mỗi nhân tố là lợi suất của một danh mục mô phỏng, thường là mua một nhóm cổ phiếu và bán một nhóm khác. Mô hình ba nhân tố giải thích lợi suất bằng ba nguồn: thị trường, quy mô và giá trị.
Mô hình ra đời từ những điểm CAPM không giải thích được. Fama và French (1992) cho thấy trên cổ phiếu Mỹ giai đoạn 1963–1990, beta gần như không giải thích được chênh lệch lợi suất bình quân giữa các cổ phiếu, trong khi quy mô (vốn hóa) và tỷ lệ giá trị sổ sách trên giá trị thị trường thì có. Năm 1993, hai tác giả biến hai đặc điểm này thành hai danh mục nhân tố, SMB và HML, và đưa vào hồi quy chuỗi thời gian cùng với nhân tố thị trường.
Bài gốc năm 1993, "Common Risk Factors in the Returns on Stocks and Bonds" (Journal of Financial Economics), nêu năm nhân tố: ba nhân tố cho cổ phiếu và hai nhân tố cho trái phiếu (kỳ hạn và rủi ro vỡ nợ). Khi nói "mô hình Fama-French ba nhân tố", người ta chỉ ba nhân tố cổ phiếu. Phần CAPM, đường SML và bằng chứng thực nghiệm về beta được trình bày trong bài CAPM là gì?
2. Công thức mô hình Fama-French 3 nhân tố
Mô hình ba nhân tố được viết ở hai dạng: phương trình hồi quy chuỗi thời gian để ước lượng hệ số, và phương trình lợi suất kỳ vọng để dùng hệ số đó.
2.1. Phương trình hồi quy và lợi suất kỳ vọng
Dạng hồi quy, với dữ liệu tháng:
Trong đó là lợi suất vượt trội của cổ phiếu hoặc danh mục trong tháng (lợi suất trừ lãi suất phi rủi ro), là lợi suất vượt trội của thị trường, (Small Minus Big) là chênh lệch lợi suất giữa danh mục cổ phiếu nhỏ và danh mục cổ phiếu lớn, (High Minus Low) là chênh lệch lợi suất giữa danh mục có tỷ lệ giá trị sổ sách trên giá trị thị trường (B/M) cao và thấp. Các hệ số , , là mức nhạy (factor loading) với từng nhân tố, ước lượng bằng hồi quy bội OLS. là hệ số chặn, tức alpha ba nhân tố.
Nếu mô hình đúng, hệ số chặn bằng 0 và lợi suất vượt trội kỳ vọng chỉ phụ thuộc ba mức nhạy:
Hệ số trong phương trình này không bằng beta CAPM của cùng cổ phiếu. Beta CAPM là hệ số góc của hồi quy đơn theo thị trường; là hệ số góc khi đã có SMB và HML trong hồi quy, nên chỉ đo phần nhạy với thị trường sau khi đã tách hai nhân tố kia. Nguyên lý hồi quy bội, hệ số chặn và sai số chuẩn có trong bài Hồi quy tuyến tính là gì?
2.2. Cách xây dựng nhân tố SMB và HML
SMB và HML là lợi suất của các danh mục "mua một nhóm, bán một nhóm", xây dựng lại mỗi năm. Theo Fama và French (1993) và mô tả trên Kenneth R. French Data Library, cuối tháng 6 năm , cổ phiếu niêm yết trên NYSE, AMEX và NASDAQ được chia làm hai nhóm theo vốn hóa thị trường: nhỏ (S) và lớn (B), lấy trung vị vốn hóa của cổ phiếu NYSE làm ngưỡng. Độc lập với cách chia đó, cổ phiếu được chia làm ba nhóm theo B/M: 30% thấp nhất (G, tăng trưởng), 40% giữa (N) và 30% cao nhất (V, giá trị), ngưỡng là phân vị 30 và 70 của NYSE. B/M là giá trị sổ sách vốn chủ sở hữu của năm tài chính kết thúc trong năm chia vốn hóa cuối tháng 12 năm .
Giao của hai cách chia cho sáu danh mục. Lợi suất mỗi danh mục tính theo tỷ trọng vốn hóa, từ tháng 7 năm đến tháng 6 năm , sau đó chia lại.
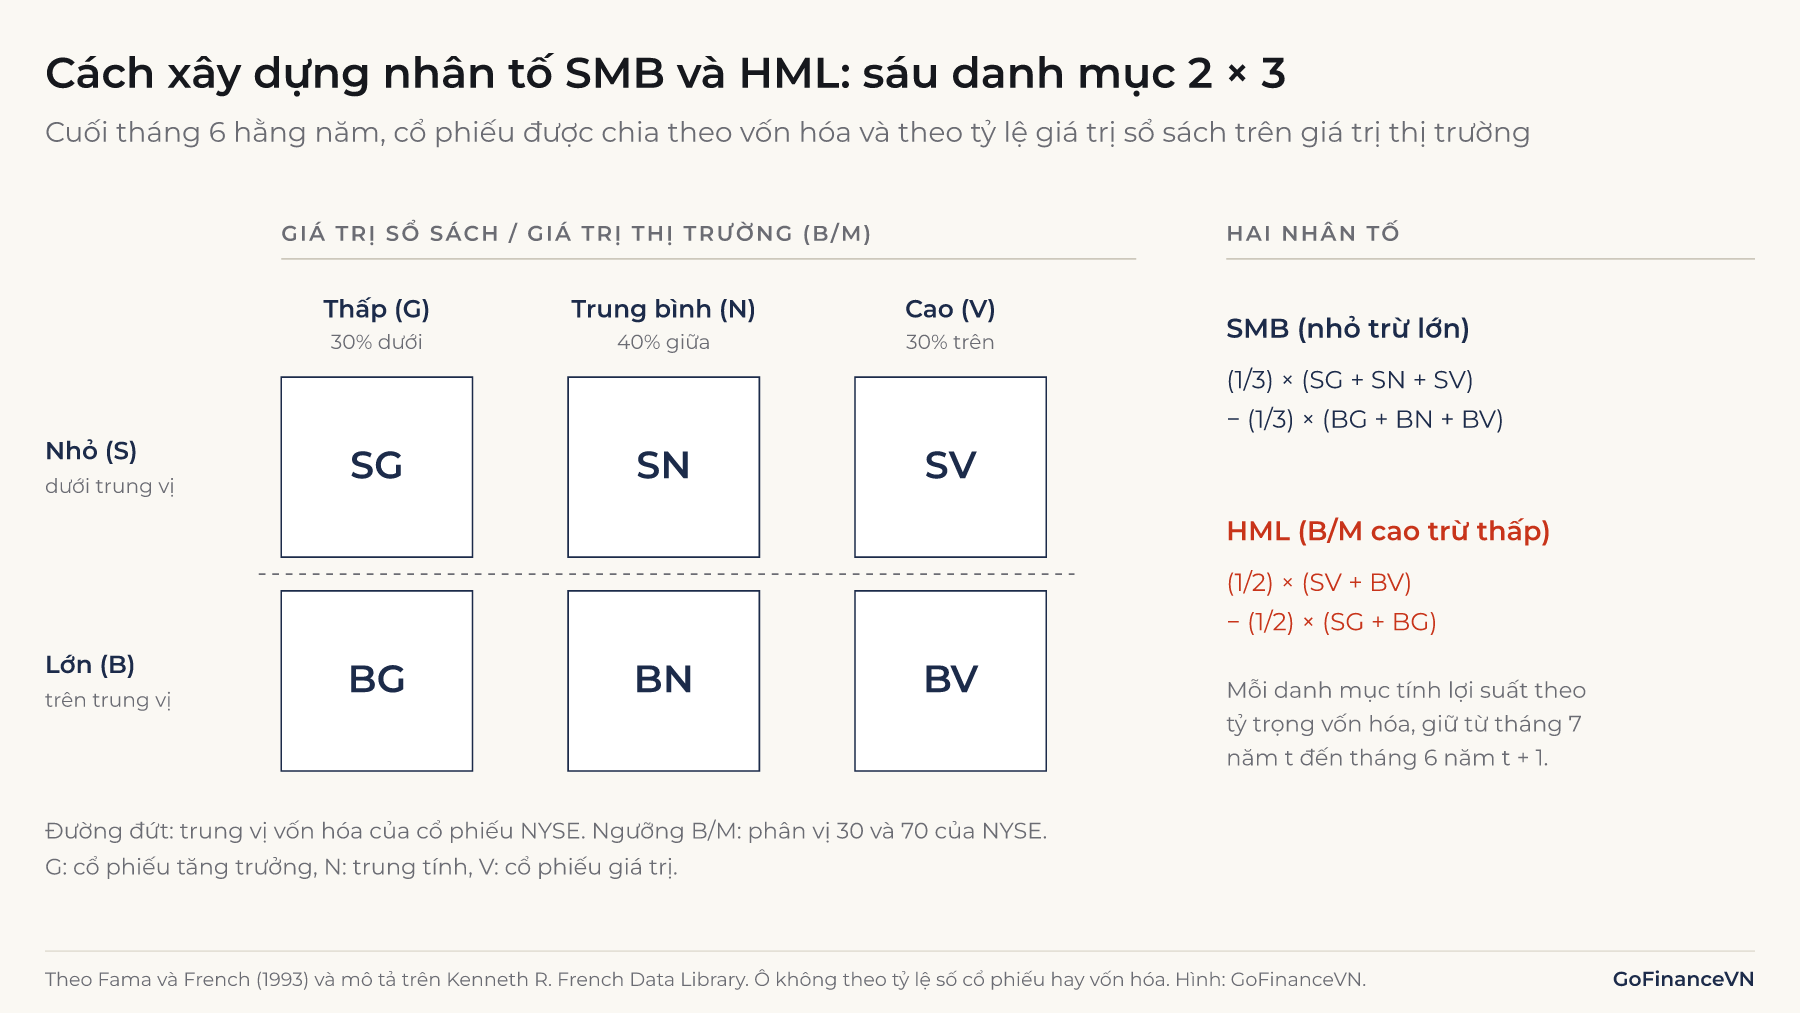
Cách lấy trung bình này giữ cho mỗi nhân tố "sạch" khỏi nhân tố kia. SMB so cổ phiếu nhỏ với cổ phiếu lớn có cùng cơ cấu B/M; HML so cổ phiếu giá trị với cổ phiếu tăng trưởng có cùng cơ cấu quy mô.
Lưu ý: HML dựa trên tỷ lệ giá trị sổ sách chia giá trị thị trường (book-to-market), là nghịch đảo của P/B. Cổ phiếu "giá trị" có B/M cao, tức P/B thấp. Đọc nhầm B/M thành "giá trên sổ sách" (P/B) sẽ đảo ngược ý nghĩa của nhân tố.
3. Mô hình Fama-French 5 nhân tố
Mô hình năm nhân tố (Fama và French, 2015) thêm hai nhân tố vào mô hình ba nhân tố: khả năng sinh lời và mức đầu tư.
- RMW (Robust Minus Weak): chênh lệch lợi suất giữa cổ phiếu có lợi nhuận hoạt động cao và thấp. Lợi nhuận hoạt động ở đây là doanh thu trừ giá vốn, chi phí bán hàng và quản lý, chi phí lãi vay, chia giá trị sổ sách vốn chủ sở hữu, một thước đo gần với ROE nhưng tính trước thuế và các khoản ngoài hoạt động.
- CMA (Conservative Minus Aggressive): chênh lệch lợi suất giữa cổ phiếu của doanh nghiệp đầu tư thận trọng (tổng tài sản tăng chậm) và doanh nghiệp đầu tư mạnh (tổng tài sản tăng nhanh).
Hai nhân tố này cũng được xây dựng bằng sáu danh mục 2 × 3, chia theo quy mô và theo lợi nhuận hoặc mức tăng tài sản. Trên dữ liệu 7/1963–12/2013, Fama và French (2015) cho biết mô hình năm nhân tố giải thích lợi suất bình quân tốt hơn mô hình ba nhân tố, nhưng vẫn bị bác bỏ bởi kiểm định GRS (Gibbons, Ross và Shanken, 1989). Điểm yếu chính là nhóm cổ phiếu nhỏ có lợi suất giống doanh nghiệp đầu tư nhiều dù sinh lời thấp: lợi suất bình quân của nhóm này thấp hơn mức mô hình dự kiến.
Kết quả đáng chú ý nhất là HML trở nên thừa trong mẫu đó: lợi suất bình quân của HML được giải thích bởi mức nhạy của nó với RMW và CMA. Hai tác giả lưu ý kết luận này có thể chỉ đúng cho mẫu nghiên cứu, và vẫn đề xuất giữ HML khi mục đích là mô tả mức nghiêng về cổ phiếu giá trị của một danh mục. Trên số liệu hiện tại của French Data Library (7/1963–9/2026), hệ số tương quan giữa HML và CMA là 0,68, cho thấy hai nhân tố mang nhiều thông tin chung.
4. Ví dụ: hồi quy ba nhân tố cho Quỹ VJ
Ví dụ dùng 120 tháng lợi suất giả định của Quỹ VJ, một quỹ cổ phiếu minh họa, cùng chuỗi nhân tố thị trường, SMB và HML cũng giả định (lưu trong tệp quy-vj-120-thang.csv của bài). Đây là số liệu được dựng để minh họa cách đọc hệ số: chuỗi lợi suất của quỹ được mô phỏng với alpha thật bằng 0 và được chọn sao cho kết quả hai hồi quy khác nhau rõ rệt; quỹ thật hiếm khi cho kết quả gọn như vậy. Tất cả là lợi suất vượt trội theo tháng, đơn vị %. Bình quân, quỹ đạt 1,36%/tháng, thị trường 0,81%/tháng, SMB 0,29%/tháng và HML 0,48%/tháng.
4.1. So sánh kết quả CAPM và ba nhân tố
Bước 1 là hồi quy lợi suất vượt trội của quỹ theo thị trường (CAPM). Bước 2 là hồi quy bội theo cả ba nhân tố. Kết quả tính bằng statsmodels (OLS, sai số chuẩn thông thường):
| Hệ số | CAPM | Ba nhân tố |
|---|---|---|
| Alpha (%/tháng) | 0,571 (t = 2,43) | 0,060 (t = 0,48) |
| Thị trường () | 0,980 (t = 16,0) | 0,994 (t = 31,3) |
| Quy mô () | 0,676 (t = 13,6) | |
| Giá trị () | 0,632 (t = 12,9) | |
| 0,685 | 0,916 |
Theo CAPM, Quỹ VJ có alpha 0,57%/tháng, khoảng 6,9%/năm khi nhân 12, và thống kê t 2,43 vượt ngưỡng 2 thường dùng. Kết luận dễ rút ra là nhà quản lý có kỹ năng chọn cổ phiếu. Hồi quy ba nhân tố cho thấy quỹ có và , tức danh mục nghiêng mạnh về cổ phiếu nhỏ và cổ phiếu giá trị. Khi tính đến hai mức nghiêng này, alpha giảm từ 0,57% xuống 0,06%/tháng và không còn khác 0 có ý nghĩa thống kê.
Cách tính và đọc Jensen's alpha theo CAPM, cùng cách kiểm định alpha, được trình bày trong bài Alpha là gì?
4.2. Tách lợi suất bình quân theo nhân tố
Với hồi quy OLS có hệ số chặn, lợi suất bình quân của quỹ bằng đúng alpha cộng tổng các hệ số nhân với bình quân của nhân tố tương ứng:
Phần do thị trường là 0,80%, do quy mô 0,19%, do giá trị 0,30%, alpha 0,06% (tổng các số đã làm tròn là 1,35%, chênh 0,01 do làm tròn).
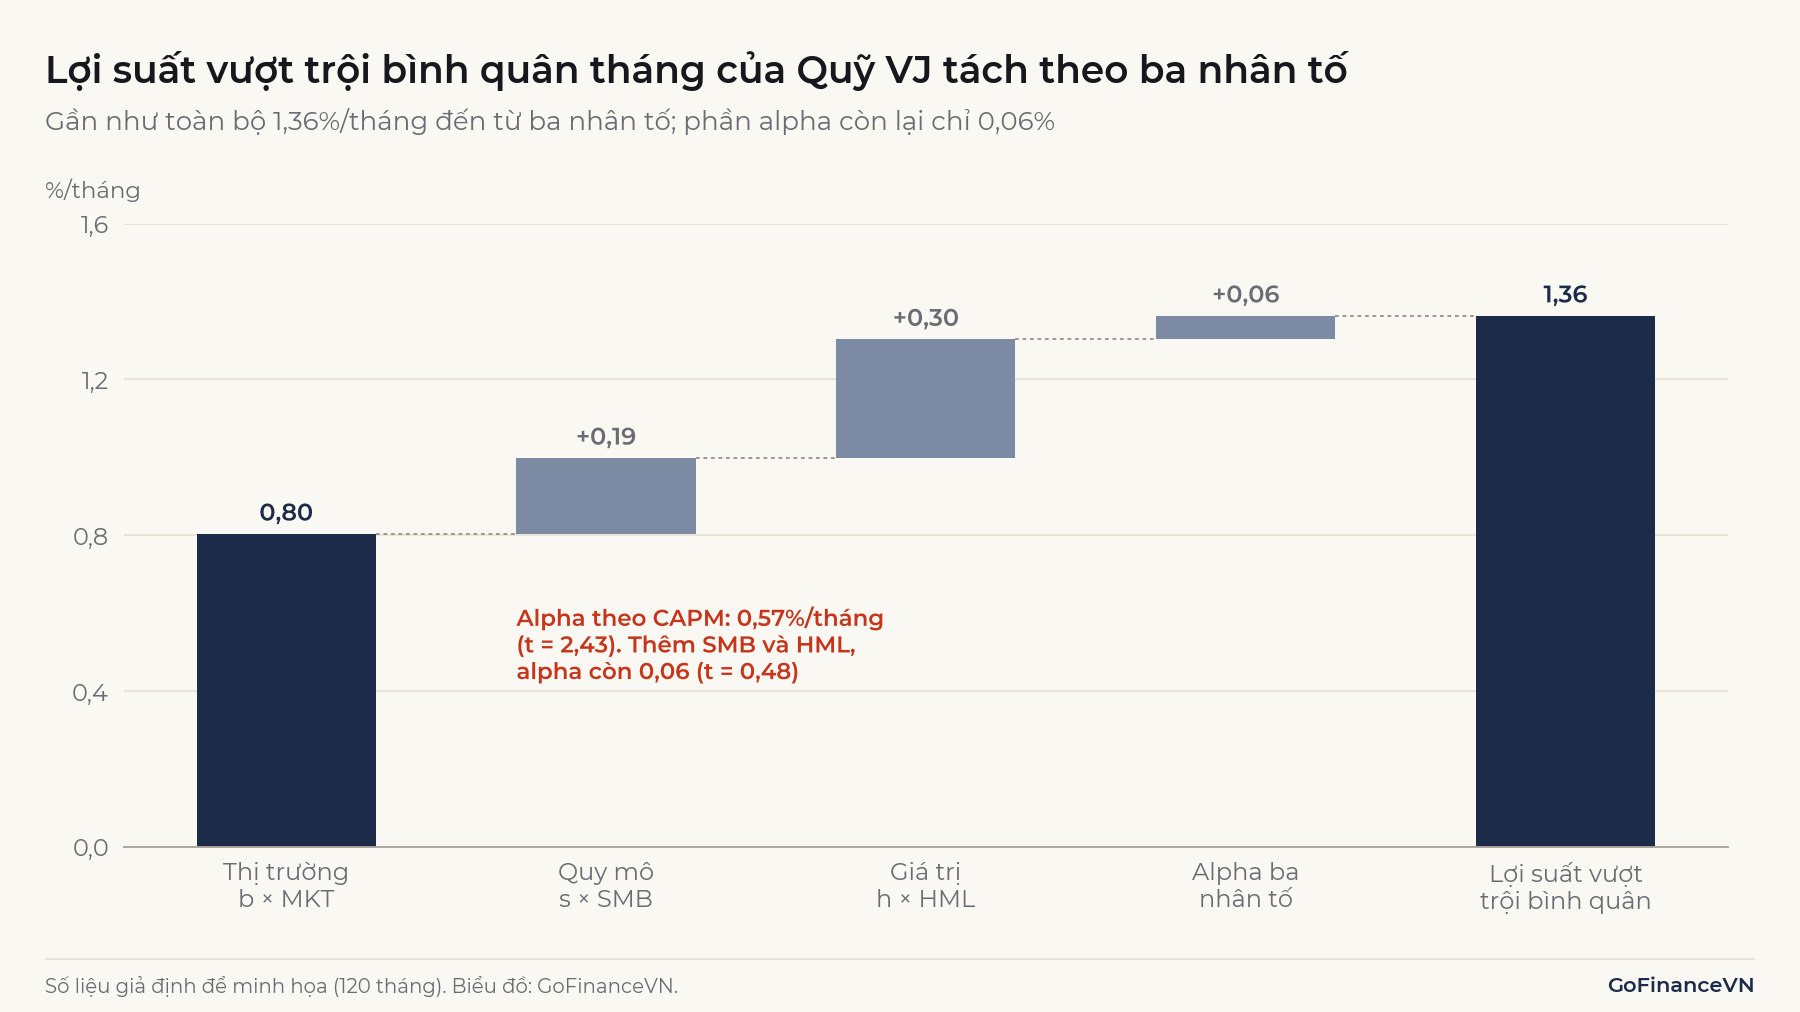
Khoảng 0,5 điểm phần trăm mỗi tháng mà CAPM xếp vào alpha thực ra là phần bù của SMB và HML trong mẫu (0,19% + 0,30%). Về nguyên tắc, phần này tái tạo được bằng các danh mục nhân tố thụ động, nên không được tính là kỹ năng chọn cổ phiếu của nhà quản lý.
4.3. Ước tính lợi suất kỳ vọng
Dạng lợi suất kỳ vọng ở mục 2.1 có thể dùng để ước tính lợi suất yêu cầu, tương tự CAPM. Giả định lãi suất phi rủi ro 4%/năm, phần bù kỳ vọng của thị trường 6%/năm, của SMB 2%/năm và của HML 3%/năm (các con số giả định để minh họa). Với hệ số của Quỹ VJ:
| Thành phần | Cách tính | %/năm |
|---|---|---|
| Lãi suất phi rủi ro | 4,00 | |
| Thị trường | 5,94 | |
| Quy mô | 1,36 | |
| Giá trị | 1,89 | |
| Lợi suất kỳ vọng theo ba nhân tố | 13,19 | |
| Lợi suất kỳ vọng theo CAPM | 9,88 |
Trong chênh lệch 3,3 điểm phần trăm, 3,25 điểm đến từ giả định về phần bù SMB và HML; phần còn lại do hệ số thị trường (0,99) khác beta CAPM (0,98). Nếu dùng phần bù thấp hơn, chẳng hạn 1% và 2,7% như bình quân của dữ liệu Mỹ từ năm 1992 (mục 6), kết quả còn 12,3%/năm. Đầu vào lãi suất phi rủi ro và phần bù thị trường được bàn trong bài CAPM là gì?
5. Cách đọc hệ số s, h và R²
Hệ số và cho biết danh mục biến động giống nhóm cổ phiếu nào, không phải danh mục đang nắm cổ phiếu gì. Cách đọc thông thường:
| Hệ số | Dương | Âm | Gần 0 |
|---|---|---|---|
| (SMB) | Biến động giống cổ phiếu nhỏ | Biến động giống cổ phiếu lớn | Trung tính về quy mô |
| (HML) | Biến động giống cổ phiếu giá trị (B/M cao) | Biến động giống cổ phiếu tăng trưởng (B/M thấp) | Trung tính về phong cách |
| (RMW) | Giống doanh nghiệp sinh lời cao | Giống doanh nghiệp sinh lời thấp | |
| (CMA) | Giống doanh nghiệp đầu tư thận trọng | Giống doanh nghiệp đầu tư mạnh |
Một quỹ chỉ số theo thị trường chung có gần 1 và , gần 0. Một quỹ cổ phiếu vốn hóa lớn, tăng trưởng thường có âm và âm. Hệ số chỉ đáng đọc khi thống kê t đủ lớn; với vài năm dữ liệu, và của một cổ phiếu riêng lẻ thường có sai số chuẩn rất rộng.
Về , Fama và French (1993) cho thấy với 25 danh mục cổ phiếu Mỹ chia theo quy mô và B/M, giai đoạn 7/1963–12/1991, hồi quy chỉ theo thị trường cho trên 0,9 ở 2 trong 25 danh mục; hồi quy ba nhân tố cho trên 0,9 ở 21 trong 25 danh mục. Với nhóm cổ phiếu nhỏ nhất, tăng từ khoảng 0,61–0,70 lên 0,94–0,97.
Lưu ý: Câu "mô hình Fama-French giải thích hơn 90% lợi suất" là cách hiểu sai. Con số trên 0,9 đo phần biến động theo thời gian của các danh mục đã đa dạng hóa, không phải của từng cổ phiếu, và không phải mức độ giải thích chênh lệch lợi suất bình quân giữa các cổ phiếu. Thước đo cho câu hỏi thứ hai là hệ số chặn: Fama và French đánh giá mô hình dựa trên việc alpha của 25 danh mục có gần 0 hay không.
Trong mẫu năm 1993, chỉ một trong 25 hệ số chặn khác 0 đáng kể về mặt thực tiễn, ở danh mục nhỏ nhất và B/M thấp nhất. Kiểm định thống kê vẫn bác bỏ mô hình ở mức biên; hai tác giả viết rằng điều này chỉ cho thấy mô hình ba nhân tố "chỉ là một mô hình, tức là sai" (nguyên văn: just a model, that is, it is false), còn câu hỏi quan trọng là nó có đủ hữu ích khi áp dụng hay không.
6. Phần bù SMB và HML qua các giai đoạn
Phần bù của một nhân tố là lợi suất bình quân của danh mục nhân tố đó. Trong mẫu gốc 7/1963–12/1991, Fama và French (1993) báo cáo SMB bình quân 0,27%/tháng (t = 1,73) và HML 0,40%/tháng (t = 2,91). HML lớn cả về độ lớn lẫn ý nghĩa thống kê. SMB có thống kê t dưới 2, dù hai tác giả lưu ý chênh lệch lợi suất kỳ vọng do nhân tố quy mô giữa các danh mục vẫn đáng kể, khoảng 0,46%/tháng.
Số liệu cập nhật đến tháng 9/2026 trên French Data Library cho thấy phần bù không ổn định theo thời gian. Sau năm 1991, phần bù quy mô gần như biến mất, còn phần bù giá trị giảm khoảng 40%.
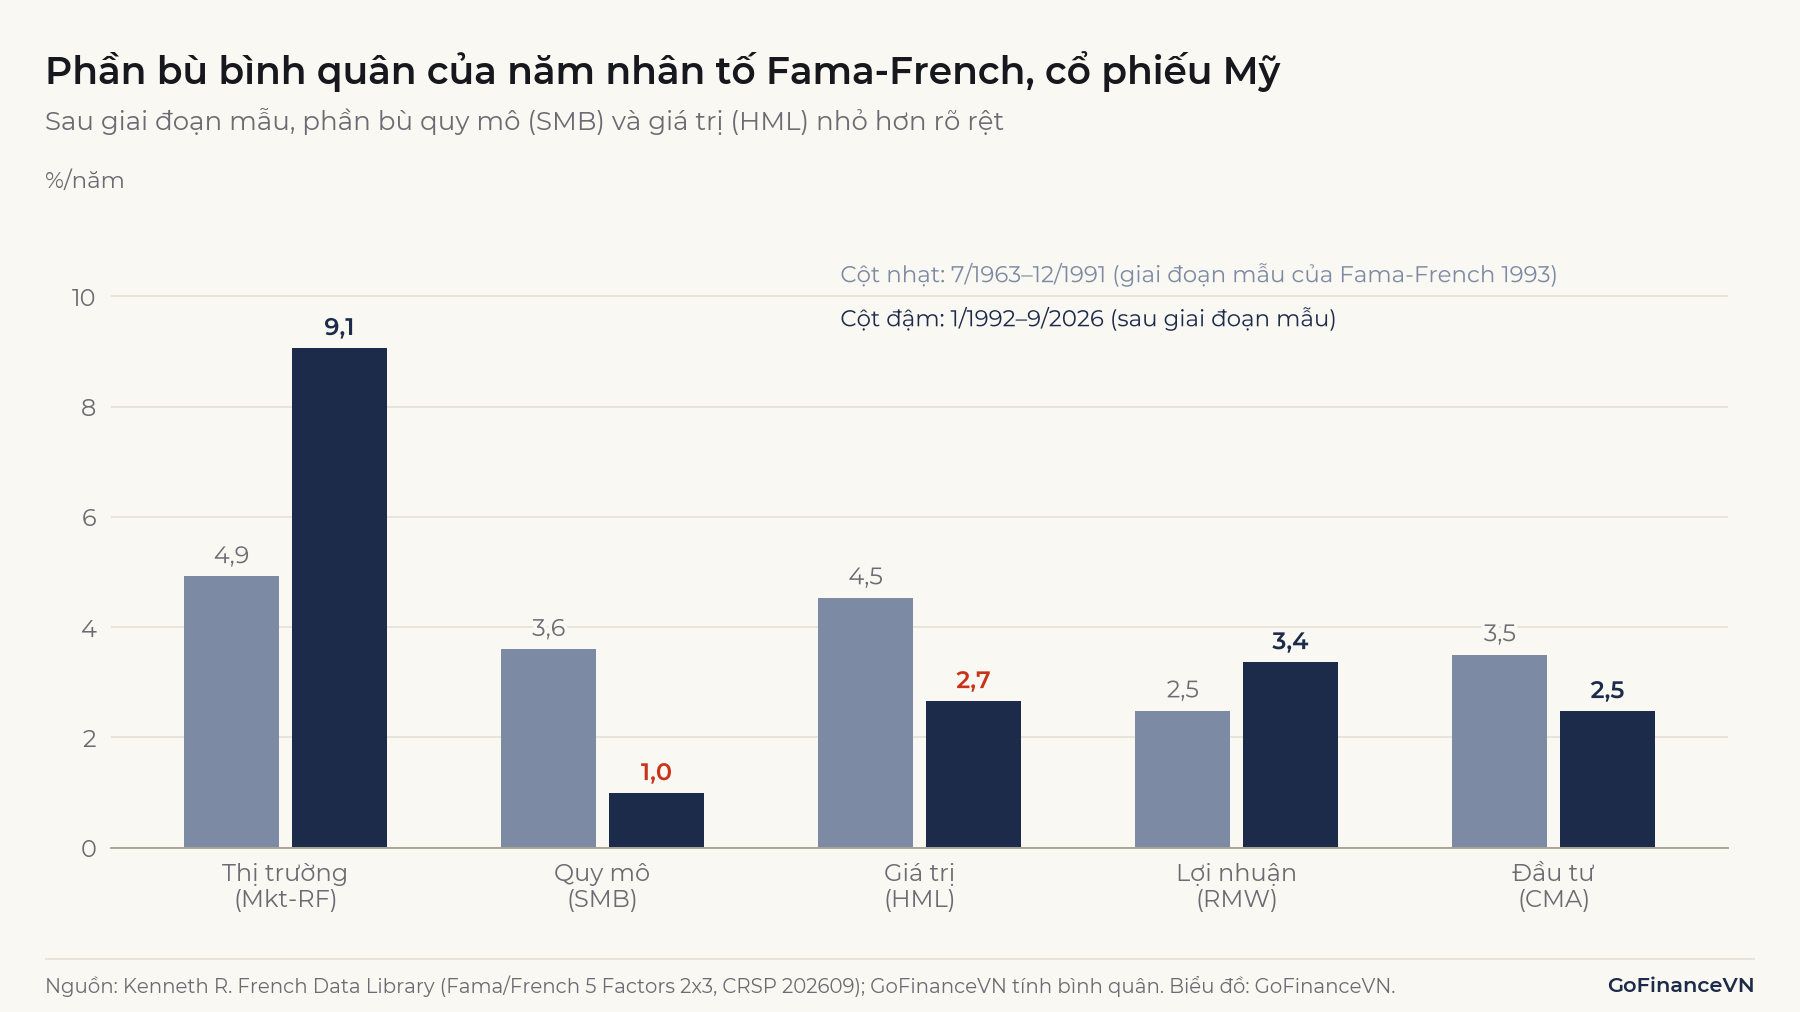
Cụ thể, theo file năm nhân tố, SMB bình quân 3,6%/năm giai đoạn 1963–1991 và 1,0%/năm giai đoạn 1992–9/2026 (t = 0,54); HML lần lượt 4,5% và 2,7%/năm (t = 1,38). RMW là nhân tố duy nhất trong bốn nhân tố ngoài thị trường có phần bù cao hơn ở giai đoạn sau. Giai đoạn 1/2007–9/2026, SMB bình quân −0,7%/năm và HML −1,4%/năm. Tính trên toàn giai đoạn 7/1963–9/2026, phần bù bình quân là 2,2%/năm với SMB, 3,5% với HML, 3,0% với RMW và 2,9% với CMA.
Số SMB giai đoạn đầu trong hình (3,6%/năm, tức 0,30%/tháng) cao hơn con số 0,27%/tháng của bài gốc vì hai lý do: SMB trong file năm nhân tố là trung bình của ba cách chia (theo B/M, lợi nhuận và đầu tư), và dữ liệu nguồn đã được hiệu chỉnh nhiều lần từ năm 1993. Đây là ví dụ cho thấy cùng một tên nhân tố có thể cho số khác nhau tùy phiên bản dữ liệu.
7. Ứng dụng của mô hình Fama-French
Mô hình Fama-French được dùng chủ yếu để tách lợi suất của danh mục thành phần do nhân tố và phần còn lại.
- Đánh giá quỹ: alpha ba nhân tố hoặc năm nhân tố trả lời câu hỏi quỹ có tạo thêm lợi suất ngoài mức có thể đạt được bằng các danh mục nhân tố thụ động hay không. Carhart (1997) thêm nhân tố quán tính (momentum) thành mô hình bốn nhân tố, được dùng rộng rãi trong nghiên cứu về quỹ.
- Phân tích phong cách đầu tư: hệ số và cho biết quỹ thực sự nghiêng về cổ phiếu nhỏ hay lớn, giá trị hay tăng trưởng, kể cả khi tên quỹ hoặc bản cáo bạch mô tả khác.
- Kiểm định chiến lược và nghiên cứu: một chiến lược mới chỉ được coi là có lợi suất bất thường khi alpha đa nhân tố khác 0, không chỉ alpha theo CAPM. Cách tránh các sai lệch khi kiểm thử chiến lược có trong bài Backtest là gì?
- Ước tính chi phí vốn chủ sở hữu: có thể dùng như mục 4.3, nhưng ít phổ biến hơn CAPM trong định giá doanh nghiệp vì cần thêm ước lượng phần bù SMB, HML, vốn không ổn định.
Mô hình không phù hợp để dự báo lợi suất một cổ phiếu trong vài tháng tới. Nó mô tả lợi suất kỳ vọng dài hạn theo mức nhạy với nhân tố, và phần biến động riêng của từng cổ phiếu vẫn lớn.
8. Hạn chế và lưu ý khi sử dụng
Mô hình Fama-French là mô hình thực nghiệm: các nhân tố được chọn vì giải thích được dữ liệu, không được suy ra từ một lý thuyết cân bằng như CAPM. Điều này dẫn đến bốn lưu ý chính.
8.1. Nhân tố là rủi ro hay định giá sai?
Fama và French (1996) cho rằng kết quả của họ phù hợp với cách định giá hợp lý theo ICAPM hoặc APT, tức SMB và HML đại diện cho những rủi ro mà beta thị trường chưa đo được. Theo bài năm 1993, B/M cao gắn với tình trạng doanh nghiệp gặp khó khăn kéo dài (lợi nhuận trên vốn sổ sách thấp liên tục), nên nhà đầu tư đòi hỏi phần bù. Cùng bài năm 1996, hai tác giả cũng nêu các khả năng khác: định giá phi lý trí và vấn đề dữ liệu. Nếu phần bù đến từ định giá sai, nó có thể thu hẹp khi nhiều nhà đầu tư cùng khai thác.
8.2. Phần bù phụ thuộc giai đoạn
Như mục 6 cho thấy, SMB và HML có những giai đoạn dài phần bù gần 0 hoặc âm. McLean và Pontiff (2016) nghiên cứu 97 biến dự báo lợi suất cổ phiếu và thấy lợi suất của các danh mục này thấp hơn 26% ngoài mẫu và 58% sau khi kết quả được công bố. Phần bù ước lượng từ quá khứ vì vậy không nên đưa thẳng vào dự báo.
8.3. Mô hình không có nhân tố quán tính
Fama và French (1996) cho thấy mô hình ba nhân tố giải thích được phần lớn các "bất thường" đã biết, trừ hiện tượng cổ phiếu có lợi suất cao trong 3–12 tháng qua tiếp tục có lợi suất cao hơn trong vài tháng sau (quán tính, Jegadeesh và Titman, 1993). Mô hình năm nhân tố cũng không có nhân tố này. Khi đánh giá quỹ giao dịch theo xu hướng, cần thêm nhân tố quán tính, nếu không phần lợi suất đó sẽ hiện ra như alpha.
8.4. Áp dụng cho thị trường Việt Nam
Kenneth R. French Data Library không có chuỗi nhân tố riêng cho cổ phiếu Việt Nam, và Việt Nam cũng không nằm trong 24 quốc gia của bộ nhân tố thị trường mới nổi. Người dùng vì vậy thường phải tự xây dựng nhân tố, và kết quả phụ thuộc vào cách chia danh mục, chỉ số đại diện và giai đoạn. Ví dụ, Phan Trần Trung Dũng và Nghiêm Thị Duyên (2020) dùng cổ phiếu trên HOSE (trừ ngân hàng), dữ liệu tháng 1/2014–12/2018, cách chia 2 × 2 và kiểm định GRS, và kết luận mô hình năm nhân tố giải thích tốt nhất trong ba mô hình. Mẫu 60 tháng như vậy cho sai số chuẩn lớn với phần bù nhân tố.
Ba điểm cần kiểm tra khi tự xây dựng: số cổ phiếu trong mỗi danh mục (thị trường ít mã thì danh mục 2 × 3 rất mỏng), cách xử lý cổ phiếu giao dịch thưa, và chỉ số thị trường. VN-Index là chỉ số giá, không gồm cổ tức, nên nhân tố thị trường tính từ VN-Index thấp hơn lợi suất thực tế của danh mục thị trường.
9. Câu hỏi thường gặp
Mô hình Fama-French và CAPM khác nhau thế nào?
CAPM giải thích lợi suất kỳ vọng bằng một nhân tố là thị trường, đo bằng beta, và được suy ra từ lý thuyết. Mô hình Fama-French thêm các nhân tố quy mô, giá trị (và trong bản 2015 là sinh lời, đầu tư) chọn từ bằng chứng thực nghiệm. Khi danh mục không nghiêng về nhân tố nào (, gần 0), hai mô hình cho kết quả gần nhau.
Lấy dữ liệu nhân tố Fama-French ở đâu?
Kenneth R. French Data Library (trang của Đại học Dartmouth) công bố chuỗi tháng, tuần, ngày của các nhân tố cho thị trường Mỹ, các khu vực phát triển và thị trường mới nổi, cập nhật hằng tháng. Trong Python, có thể đọc trực tiếp các file CSV nén từ trang này. Với cổ phiếu Việt Nam, cần tự tính như mục 8.4.
Hệ số SMB âm có nghĩa là gì?
Hệ số âm nghĩa là lợi suất của danh mục biến động giống cổ phiếu vốn hóa lớn hơn mức thị trường chung. Đây là đặc điểm thường gặp ở quỹ tập trung vào nhóm cổ phiếu vốn hóa lớn nhất; hệ số này không tốt hay xấu, chỉ mô tả mức nghiêng.
Kết luận
Mô hình Fama-French giải thích lợi suất cổ phiếu bằng mức nhạy với thị trường, quy mô và giá trị (thêm sinh lời và đầu tư trong bản năm nhân tố). Ứng dụng chính là tách phần lợi suất có được nhờ nghiêng về nhân tố khỏi alpha thật, như ví dụ Quỹ VJ có alpha CAPM 0,57%/tháng nhưng alpha ba nhân tố chỉ 0,06%. Khi dùng mô hình, cần nhớ phần bù nhân tố không ổn định theo thời gian và kết quả phụ thuộc cách xây dựng nhân tố.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Fama, E. F. và French, K. R. (1992), The Cross-Section of Expected Stock Returns, Journal of Finance 47(2), 427–465: https://doi.org/10.1111/j.1540-6261.1992.tb04398.x
- Fama, E. F. và French, K. R. (1993), Common Risk Factors in the Returns on Stocks and Bonds, Journal of Financial Economics 33(1), 3–56: https://doi.org/10.1016/0304-405X%2893%2990023-5
- Fama, E. F. và French, K. R. (1996), Multifactor Explanations of Asset Pricing Anomalies, Journal of Finance 51(1), 55–84: https://doi.org/10.1111/j.1540-6261.1996.tb05202.x
- Fama, E. F. và French, K. R. (2015), A Five-Factor Asset Pricing Model, Journal of Financial Economics 116(1), 1–22: https://doi.org/10.1016/j.jfineco.2014.10.010
- Carhart, M. M. (1997), On Persistence in Mutual Fund Performance, Journal of Finance 52(1), 57–82: https://doi.org/10.1111/j.1540-6261.1997.tb03808.x
- Jegadeesh, N. và Titman, S. (1993), Returns to Buying Winners and Selling Losers, Journal of Finance 48(1), 65–91: https://doi.org/10.1111/j.1540-6261.1993.tb04702.x
- McLean, R. D. và Pontiff, J. (2016), Does Academic Research Destroy Stock Return Predictability?, Journal of Finance 71(1), 5–32: https://doi.org/10.1111/jofi.12365
- Kenneth R. French Data Library, Fama/French 3 Factors, Fama/French 5 Factors (2x3), dữ liệu đến 9/2026: https://mba.tuck.dartmouth.edu/pages/faculty/ken.french/data_library.html
- Phan Trần Trung Dũng và Nghiêm Thị Duyên (2020), So sánh khả năng giải thích của 3 mô hình định giá tài sản: CAPM, Fama French 3 nhân tố và Fama French 5 nhân tố trên thị trường chứng khoán Việt Nam, Tạp chí Kinh tế & Phát triển số 272: https://ktpt.edu.vn/Uploads/Bai%20bao/2020/So%20272/379197.pdf
Đọc tiếp: Alpha là gì? Jensen's alpha và cách đọc