Lợi suất kỳ vọng là gì? Cách tính
Lợi suất kỳ vọng (expected return) là mức lợi suất bình quân của một khoản đầu tư, tính bằng cách lấy từng mức lợi suất có thể xảy ra nhân với xác suất của nó rồi cộng lại. Đây là đại lượng nền của lý thuyết danh mục và mô hình CAPM, đồng thời gắn chặt với tỷ suất chiết khấu dùng trong định giá. Hiểu đúng lợi suất kỳ vọng giúp người đọc tránh hai nhầm lẫn phổ biến: coi nó là mức lợi suất chắc chắn đạt được, và dùng bình quân lịch sử sai cách.
1. Lợi suất kỳ vọng là gì?
Lợi suất kỳ vọng là giá trị kỳ vọng (expected value) của lợi suất, tức bình quân gia quyền theo xác suất của mọi mức lợi suất có thể xảy ra trong một kỳ đầu tư. Ký hiệu thường dùng là . Trong tiếng Việt, khái niệm này còn được gọi là lợi nhuận kỳ vọng hoặc tỷ suất sinh lời kỳ vọng.
Chữ "kỳ vọng" ở đây là thuật ngữ xác suất, không phải mong muốn hay mục tiêu của nhà đầu tư. Lợi suất kỳ vọng 8% không có nghĩa là nhà đầu tư sẽ nhận 8%, mà là nếu cùng một khoản đầu tư được lặp lại rất nhiều lần trong cùng điều kiện, kết quả bình quân sẽ tiến về 8%.
Tài liệu của CFA Institute nêu rằng lý thuyết danh mục hiện đại đánh giá cơ hội đầu tư bằng "lợi suất kỳ vọng làm thước đo phần thưởng và phương sai lợi suất làm thước đo rủi ro" (nguyên văn: expected return as a measure of reward and variance of return as a measure of risk). Vì vậy, lợi suất kỳ vọng luôn cần được đọc cùng một thước đo rủi ro.
2. Công thức tính lợi suất kỳ vọng
Cách tính lợi suất kỳ vọng gồm hai bước: tính lợi suất của từng kịch bản, sau đó lấy bình quân theo xác suất. Với danh mục, lợi suất kỳ vọng là bình quân theo tỷ trọng của các tài sản.
2.1. Lợi suất của một kỳ
Lợi suất nắm giữ trong một kỳ (holding period return) gồm phần thay đổi giá và phần thu nhập nhận được:
Trong đó là giá đầu kỳ, là giá cuối kỳ, là cổ tức hoặc tiền lãi nhận trong kỳ. Ví dụ, cổ phiếu mua giá 50.000 đồng, cuối năm giá 54.000 đồng và trả cổ tức 2.000 đồng thì lợi suất năm là .
2.2. Lợi suất kỳ vọng của một tài sản
Khi kết quả cuối kỳ chưa biết, người phân tích liệt kê các kịch bản, gán xác suất cho từng kịch bản, rồi tính:
Trong đó là lợi suất ở kịch bản , là xác suất của kịch bản đó, và tổng các bằng 1.
Giả định cổ phiếu Công ty QY đang có giá 50.000 đồng, dự kiến trả cổ tức 2.000 đồng trong năm tới, và giá cuối năm phụ thuộc vào tình hình kinh tế:
| Kịch bản | Xác suất | Giá cuối năm (đồng) | Lợi suất | Xác suất × lợi suất |
|---|---|---|---|---|
| Tăng trưởng mạnh | 25% | 63.000 | +30% | 7,5% |
| Bình thường | 50% | 54.000 | +12% | 6,0% |
| Suy thoái | 25% | 38.000 | −20% | −5,0% |
| Tổng | 100% | 8,5% |
Lợi suất kỳ vọng của cổ phiếu Công ty QY là . Có thể kiểm tra theo cách khác: giá trị kỳ vọng của giá cuối năm cộng cổ tức là 54.250 đồng, cao hơn giá mua 8,5%.
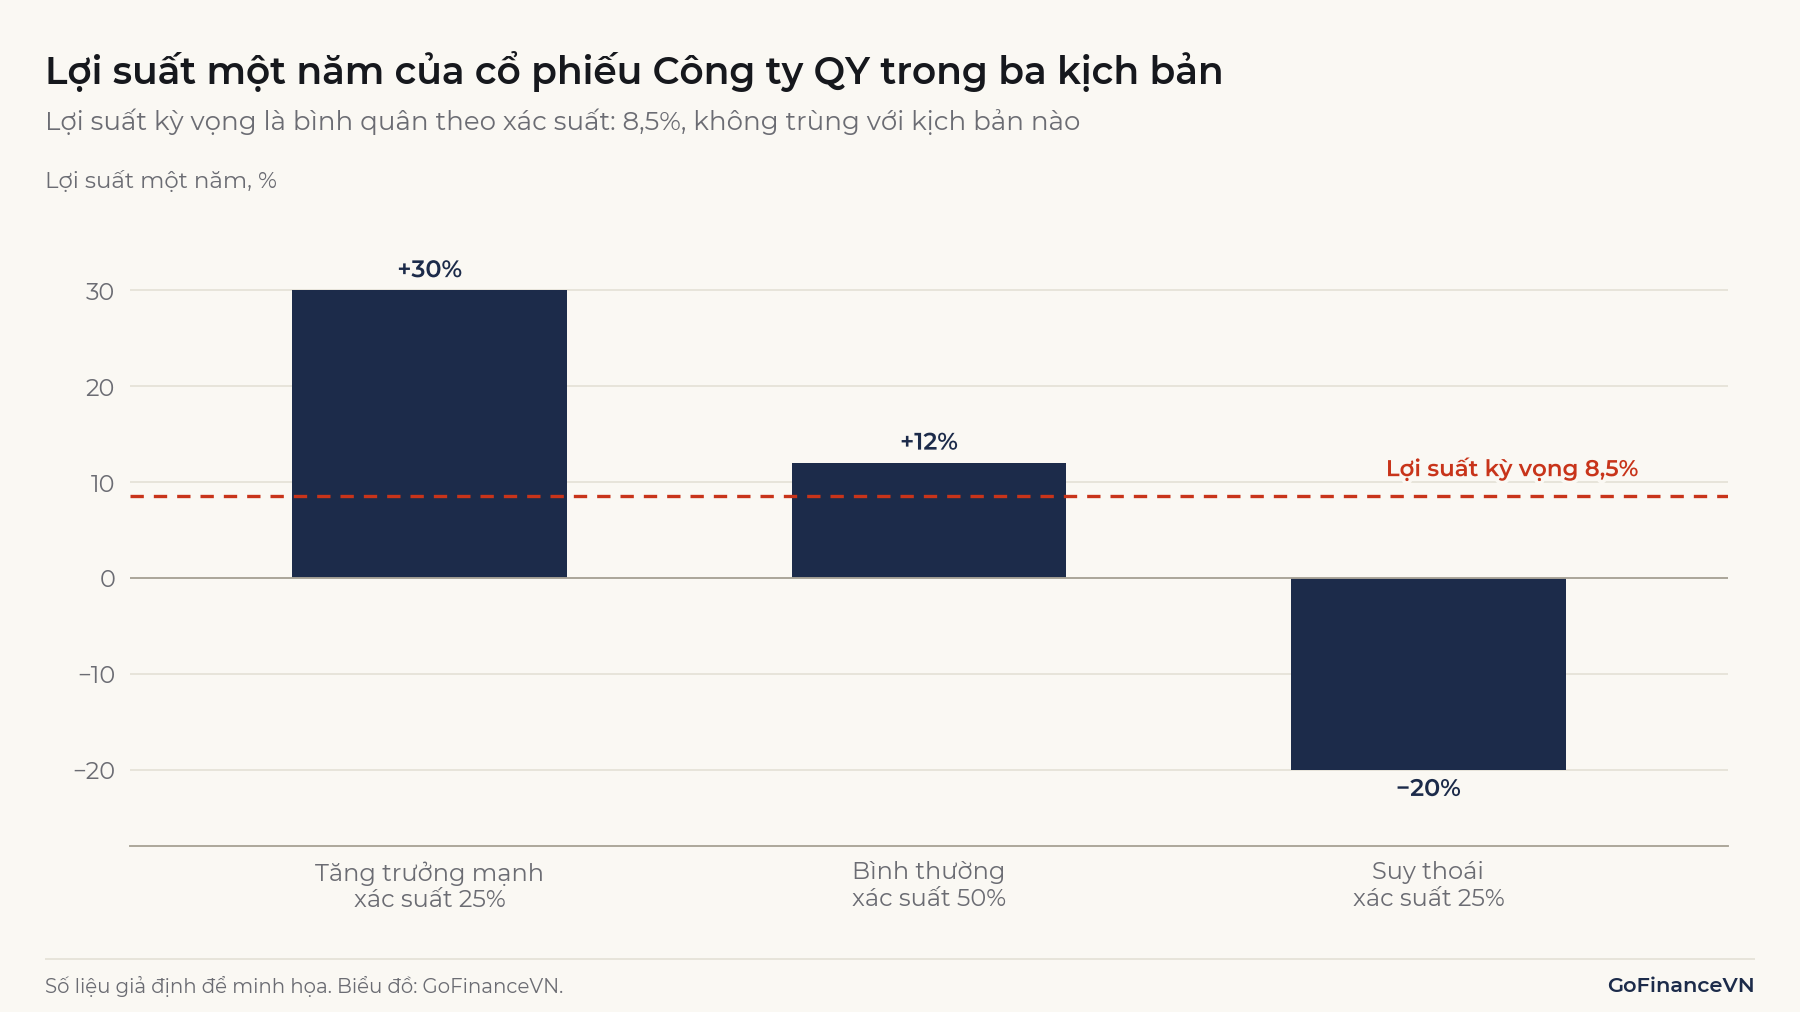
Không kịch bản nào cho đúng 8,5%. Cùng bảng số liệu cho độ lệch chuẩn khoảng 18,0%: căn bậc hai của . Độ lệch chuẩn cho biết các kịch bản nằm cách mức kỳ vọng xa đến đâu; cách tính và quy đổi theo năm được trình bày riêng. Cách đo mức phân tán này được trình bày trong bài Volatility là gì?
2.3. Lợi suất kỳ vọng của danh mục
Lợi suất kỳ vọng của danh mục bằng bình quân gia quyền lợi suất kỳ vọng của các tài sản, với trọng số là tỷ trọng vốn:
Giả định nhà đầu tư chia vốn 60% vào cổ phiếu Công ty QY và 40% vào một trái phiếu kỳ hạn một năm, lợi suất 5%/năm, giả định không có rủi ro vỡ nợ. Lợi suất kỳ vọng của danh mục là .
Lưu ý: Công thức cộng theo tỷ trọng chỉ đúng với lợi suất kỳ vọng. Rủi ro của danh mục thì không cộng theo tỷ trọng được, vì còn phụ thuộc vào tương quan giữa các tài sản. Đây là lý do đa dạng hóa danh mục giảm được rủi ro mà không làm giảm lợi suất kỳ vọng.
3. Ba cách ước lượng lợi suất kỳ vọng trong thực tế
Trong thực tế, xác suất và lợi suất của từng kịch bản không ai biết chắc, nên lợi suất kỳ vọng luôn là một ước lượng. Có ba cách ước lượng thường gặp.
3.1. Theo kịch bản
Đây là cách ở mục 2.2: người phân tích tự đặt các kịch bản và xác suất. Ưu điểm là buộc người phân tích nêu rõ giả định. Nhược điểm là kết quả nhạy với xác suất được gán: nếu xác suất suy thoái của Công ty QY tăng từ 25% lên 35% (lấy bớt từ kịch bản bình thường), lợi suất kỳ vọng giảm từ 8,5% xuống 5,3%.
3.2. Theo bình quân lịch sử
Cách này lấy bình quân lợi suất các năm trong quá khứ làm ước lượng cho tương lai, với giả định phân phối lợi suất không đổi theo thời gian. Ước lượng này có sai số lớn. Với S&P 500 giai đoạn 1928–2025, bình quân số học là 11,85%/năm và độ lệch chuẩn 19,40%/năm; sai số chuẩn của bình quân bằng điểm phần trăm. Khoảng tin cậy 95% vì thế rộng từ khoảng 8,0% đến 15,7%/năm, dù đã dùng gần một thế kỷ số liệu. Với chuỗi 5 hay 10 năm, sai số còn lớn hơn nhiều. Khoảng tin cậy trên dựa trên giả định phân phối chuẩn, được giải thích trong bài Phân phối chuẩn là gì?
3.3. Theo mô hình định giá tài sản
Cách thứ ba suy ra lợi suất kỳ vọng từ một mô hình rủi ro, phổ biến nhất là CAPM:
Trong đó là lãi suất phi rủi ro, là hệ số beta và là phần bù rủi ro thị trường. Giả định cổ phiếu Công ty QY có beta 1,2, lãi suất phi rủi ro và phần bù rủi ro thị trường 6%, lợi suất kỳ vọng theo CAPM là . Các con số này là giả định để minh họa.
4. Bình quân số học hay bình quân nhân: dùng cái nào?
Bình quân số học là ước lượng của lợi suất kỳ vọng cho một kỳ; bình quân nhân đo tốc độ tăng trưởng kép mà khoản đầu tư thực sự đạt được qua nhiều kỳ. Hai con số này khác nhau, và chênh lệch càng lớn khi lợi suất biến động càng mạnh.
Ví dụ: Một tài sản mỗi năm có 50% khả năng tăng 50% và 50% khả năng giảm 50%. Lợi suất kỳ vọng của một năm là . Nhưng nếu năm đầu tăng 50% và năm sau giảm 50%, 100 triệu đồng chỉ còn triệu đồng, tương đương bình quân nhân −13,4%/năm.
Qua 10 năm, giá trị kỳ vọng của khoản đầu tư này vẫn là 100 triệu đồng, nhưng giá trị trung vị chỉ còn khoảng 23,7 triệu đồng và xác suất lỗ là 82,8%. Giá trị kỳ vọng được kéo lên bởi một số ít kịch bản tăng rất mạnh, nên lợi suất kỳ vọng dương hay bằng 0 không bảo đảm phần lớn nhà đầu tư có lãi.
Quan hệ gần đúng giữa hai loại bình quân, khi lợi suất viết dưới dạng số thập phân, là:
Trong đó là bình quân nhân, là bình quân số học và là độ lệch chuẩn. Với S&P 500 giai đoạn 1928–2025: , tức 9,97%, rất gần mức bình quân nhân thực tế 10,02%. Với tín phiếu kho bạc 3 tháng, độ lệch chuẩn chỉ 3,04% nên hai loại bình quân gần như bằng nhau.
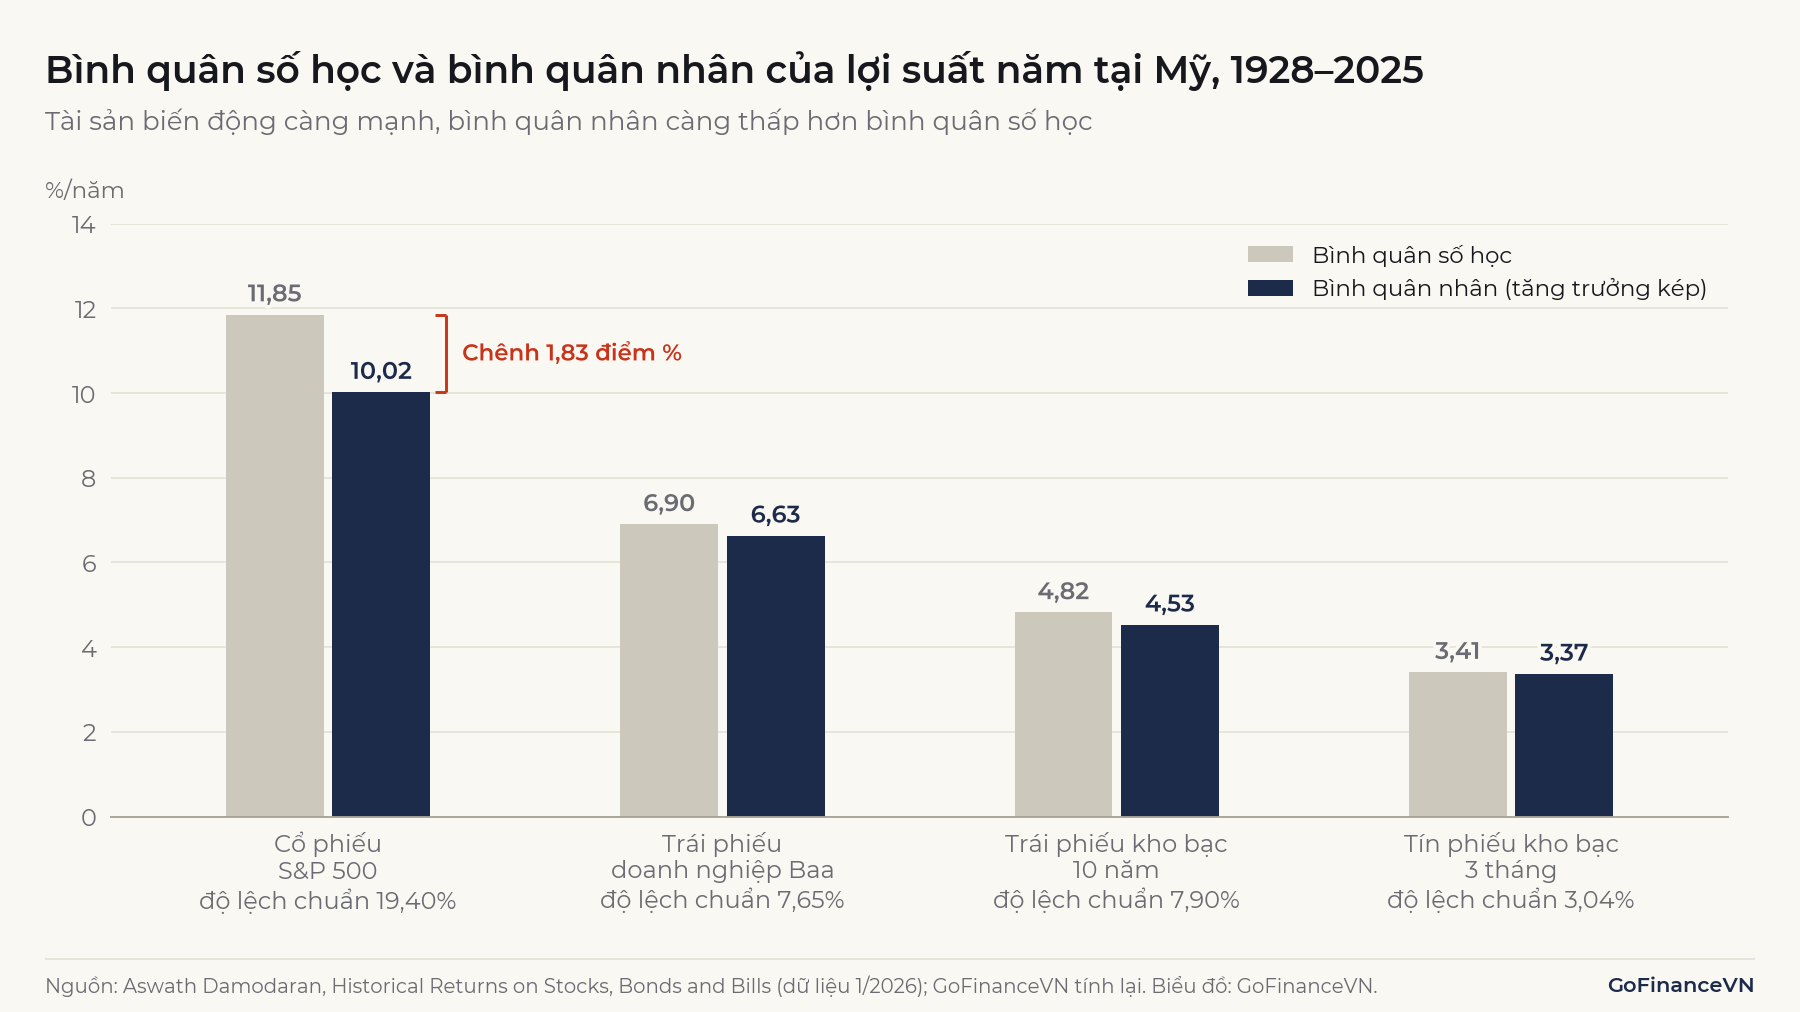
Quy ước chung là dùng bình quân số học khi ước lượng lợi suất kỳ vọng của một kỳ tới, và dùng bình quân nhân khi mô tả kết quả tăng trưởng kép đã đạt được trong quá khứ. Bình quân nhân chính là tốc độ tăng trưởng kép bình quân năm, cơ chế giống lãi kép. Cách tính tốc độ tăng trưởng kép được trình bày trong bài CAGR là gì?
5. Lợi suất kỳ vọng và lợi suất yêu cầu khác nhau thế nào?
Lợi suất kỳ vọng là mức lợi suất bình quân mà người phân tích dự tính từ giá hiện tại và các kịch bản tương lai; lợi suất yêu cầu (required return) là mức tối thiểu nhà đầu tư cần để chấp nhận rủi ro của tài sản. Trong định giá, lợi suất yêu cầu được dùng làm tỷ suất chiết khấu, và CAPM thường được dùng để ước tính nó.
Khi thị trường ở trạng thái cân bằng theo CAPM, hai đại lượng bằng nhau. Khi khác nhau, chênh lệch cho biết theo ước tính của người phân tích, giá hiện tại bù rủi ro nhiều hơn hay ít hơn mức yêu cầu. Trong ví dụ trên, lợi suất kỳ vọng theo kịch bản của Công ty QY là 8,5%, thấp hơn mức 11,2% theo CAPM. Kết luận đó phụ thuộc hoàn toàn vào xác suất, beta và phần bù rủi ro được giả định, nên chỉ thay đổi một giả định là chênh lệch có thể đổi dấu. Phần chênh lệch đo sau khi đã có kết quả thực tế gọi là alpha, xem bài Alpha là gì?
6. Hạn chế và lưu ý khi sử dụng lợi suất kỳ vọng
Lợi suất kỳ vọng là một con số tóm tắt, nên bỏ qua nhiều thông tin về phân phối kết quả.
6.1. Không phải mức lợi suất có khả năng xảy ra nhất
Lợi suất kỳ vọng là bình quân, không phải kết quả thường gặp nhất. Trong ví dụ Công ty QY, kịch bản có xác suất cao nhất cho lợi suất 12%, còn mức kỳ vọng 8,5% không thuộc kịch bản nào. Với phân phối lệch, như ví dụ tăng 50% hoặc giảm 50% ở mục 4, khoảng cách giữa kỳ vọng và trung vị có thể rất lớn.
6.2. Không cho biết rủi ro
Hai tài sản có cùng lợi suất kỳ vọng có thể có mức rủi ro rất khác nhau. Trái phiếu trong ví dụ mục 2.3 và một cổ phiếu có lợi suất kỳ vọng 5% không tương đương nhau. Lợi suất kỳ vọng cần đi kèm độ lệch chuẩn hoặc một thước đo rủi ro khác.
6.3. Đầu vào là ước lượng, sai số lớn
Xác suất kịch bản, bình quân lịch sử hay beta đều là ước lượng. Như mục 3.2, ngay cả gần một thế kỷ số liệu vẫn để lại sai số khoảng ±4 điểm phần trăm ở mức tin cậy 95%. Bình quân của các giai đoạn ngắn và gần đây thường bị ảnh hưởng mạnh bởi một vài năm đặc biệt.
6.4. Cần thống nhất danh nghĩa hay thực, trước hay sau chi phí
Lợi suất trong bài là lợi suất danh nghĩa, trước thuế và phí. Khi so sánh với lãi suất tiền gửi hay lạm phát, cần đưa các con số về cùng một cơ sở: cùng đồng tiền, cùng kỳ hạn, cùng danh nghĩa hoặc thực, và cùng trước hoặc sau chi phí.
7. Câu hỏi thường gặp
Lợi suất kỳ vọng có thể âm không?
Có. Lợi suất kỳ vọng âm khi các kịch bản thua lỗ có trọng số lớn hơn các kịch bản có lãi. Ví dụ, nếu xác suất suy thoái của Công ty QY là 60%, bình thường 30% và tăng trưởng mạnh 10%, lợi suất kỳ vọng là .
Lợi suất kỳ vọng bao nhiêu là tốt?
Không có con số chung. Lợi suất kỳ vọng chỉ có ý nghĩa khi đặt cạnh rủi ro của tài sản và lãi suất phi rủi ro cùng đồng tiền, cùng kỳ hạn. Mức 8% có thể là cao với một trái phiếu rủi ro thấp, nhưng thấp với một cổ phiếu biến động mạnh.
Kết luận
Lợi suất kỳ vọng là bình quân theo xác suất của các mức lợi suất có thể xảy ra, và của danh mục là bình quân theo tỷ trọng của các tài sản. Đây là một ước lượng có sai số, không phải mức lợi suất sẽ đạt được, và không nói gì về rủi ro nếu đứng một mình. Khi dùng số liệu lịch sử, bình quân số học ước lượng lợi suất kỳ vọng một kỳ, còn bình quân nhân mô tả tốc độ tăng trưởng thực tế qua nhiều kỳ.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, "Portfolio Mathematics" (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/portfolio-mathematics
- CFA Institute, "Portfolio Risk and Return: Part I" (Refresher Reading, chương trình CFA 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2025/portfolio-risk-return-part-1
- Aswath Damodaran, Historical Returns on Stocks, Bonds and Bills (Mỹ), dữ liệu tháng 1/2026: https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/histretSP.html
- Markowitz, H. (1952), "Portfolio Selection", The Journal of Finance, 7(1), 77–91: https://doi.org/10.1111/j.1540-6261.1952.tb01525.x
Đọc tiếp: CAPM là gì? Công thức, ví dụ và cách ước tính chi phí vốn chủ sở hữu