Hồi quy tuyến tính là gì? OLS, R² và cách đọc kết quả trong tài chính
Hồi quy tuyến tính (linear regression) là phương pháp thống kê ước lượng quan hệ giữa một biến cần giải thích và một hay nhiều biến giải thích bằng một phương trình tuyến tính. Trong tài chính, đây là công cụ đứng sau beta, Jensen's alpha, mô hình nhân tố và nhiều bài toán tách chi phí hay dự báo. Bài viết trình bày phương pháp bình phương nhỏ nhất (OLS), cách đọc R², sai số chuẩn và thống kê t qua một ví dụ tính tay, sau đó nêu các giả định và những lỗi hay gặp khi áp dụng cho dữ liệu tài chính.
1. Hồi quy tuyến tính là gì?
Hồi quy tuyến tính là phương pháp mô tả giá trị trung bình của một biến phụ thuộc như một hàm tuyến tính của một hay nhiều biến độc lập , rồi ước lượng các hệ số của hàm đó từ dữ liệu. Với một biến độc lập, mô hình hồi quy tuyến tính đơn có dạng:
là hệ số chặn (intercept), là hệ số góc (slope), là sai số ngẫu nhiên, gồm mọi yếu tố ảnh hưởng đến mà không nắm được. và là tham số thật, không quan sát được; từ dữ liệu chỉ có các ước lượng của chúng, ký hiệu và . Hồi quy bội (multiple regression) thêm nhiều biến độc lập: .
Chữ "tuyến tính" nói về các tham số, không bắt buộc về đường thẳng. Sổ tay thống kê của NIST định nghĩa mô hình tuyến tính là mô hình "tuyến tính theo tham số" (nguyên văn: linear in the parameters): mỗi biến giải thích nhân với một tham số rồi cộng lại. Vì vậy vẫn là hồi quy tuyến tính dù đồ thị là đường cong.
Hồi quy khác hệ số tương quan ở chỗ phân biệt hai vai trò. Hệ số tương quan đối xứng giữa hai biến và chỉ đo độ chặt; hồi quy chọn một biến làm kết quả và cho biết thay đổi bao nhiêu đơn vị khi tăng một đơn vị. Cách đo độ chặt của quan hệ được trình bày trong bài Hệ số tương quan là gì?
2. Phương pháp bình phương nhỏ nhất (OLS) và công thức
Phương pháp bình phương nhỏ nhất thông thường (OLS – Ordinary Least Squares) chọn và sao cho tổng bình phương các phần dư là nhỏ nhất. Phần dư (residual) của quan sát là khoảng cách dọc giữa giá trị thực tế và giá trị trên đường hồi quy: , với .
Lấy đạo hàm theo và rồi cho bằng 0, ta được nghiệm:
và là trung bình mẫu. Tử số của là tổng tích độ lệch (tỷ lệ với hiệp phương sai), mẫu số là tổng bình phương độ lệch của (tỷ lệ với phương sai). Vì vậy hệ số góc OLS bằng hiệp phương sai của x và y chia phương sai của x, đúng là công thức beta khi là lợi suất cổ phiếu và là lợi suất thị trường. Công thức của cho thấy đường OLS luôn đi qua điểm trung bình , và tổng các phần dư luôn bằng 0.
Vì hàm mục tiêu là tổng các bình phương, OLS có nghiệm đóng như trên. Cũng vì bình phương, sai lệch lớn bị phạt nặng hơn nhiều so với sai lệch nhỏ, nên một vài điểm bất thường có thể kéo cả đường hồi quy đi (mục 8.4).
3. Ví dụ: tách định phí và biến phí của Công ty YF
Một ứng dụng hồi quy quen thuộc trong tài chính doanh nghiệp là tách chi phí hỗn hợp thành phần cố định và phần biến đổi theo sản lượng. Công ty YF (doanh nghiệp giả định) có số liệu 10 tháng về sản lượng (nghìn sản phẩm) và chi phí sản xuất (tỷ đồng). Hệ số chặn ước lượng định phí mỗi tháng, hệ số góc ước lượng biến phí trên mỗi nghìn sản phẩm.
3.1. Tính từng bước
Bước 1: tính trung bình. nghìn sản phẩm, tỷ đồng.
Bước 2: tính độ lệch, tích độ lệch và bình phương độ lệch của .
| Tháng | (nghìn sp) | (tỷ đồng) | Tích độ lệch | Phần dư | ||||
|---|---|---|---|---|---|---|---|---|
| 1 | 20 | 4,3 | −5 | −0,5 | 2,5 | 25 | 4,215 | 0,085 |
| 2 | 24 | 4,5 | −1 | −0,3 | 0,3 | 1 | 4,683 | −0,183 |
| 3 | 18 | 4,0 | −7 | −0,8 | 5,6 | 49 | 3,981 | 0,019 |
| 4 | 30 | 5,7 | 5 | 0,9 | 4,5 | 25 | 5,385 | 0,315 |
| 5 | 26 | 4,8 | 1 | 0,0 | 0,0 | 1 | 4,917 | −0,117 |
| 6 | 22 | 4,6 | −3 | −0,2 | 0,6 | 9 | 4,449 | 0,151 |
| 7 | 34 | 5,6 | 9 | 0,8 | 7,2 | 81 | 5,853 | −0,253 |
| 8 | 28 | 5,3 | 3 | 0,5 | 1,5 | 9 | 5,151 | 0,149 |
| 9 | 16 | 3,6 | −9 | −1,2 | 10,8 | 81 | 3,747 | −0,147 |
| 10 | 32 | 5,6 | 7 | 0,8 | 5,6 | 49 | 5,619 | −0,019 |
| Tổng | 250 | 48,0 | 0 | 0,0 | 38,6 | 330 | 48,0 | 0,000 |
Bước 3: tính hệ số.
Phương trình ước lượng là . Diễn giải: mỗi nghìn sản phẩm làm thêm, chi phí tăng bình quân khoảng 0,117 tỷ đồng, tức khoảng 117.000 đồng mỗi sản phẩm; phần chi phí không phụ thuộc sản lượng ước khoảng 1,88 tỷ đồng mỗi tháng. Hai con số này là đầu vào cho việc tính điểm hòa vốn, được trình bày trong bài Điểm hòa vốn là gì?
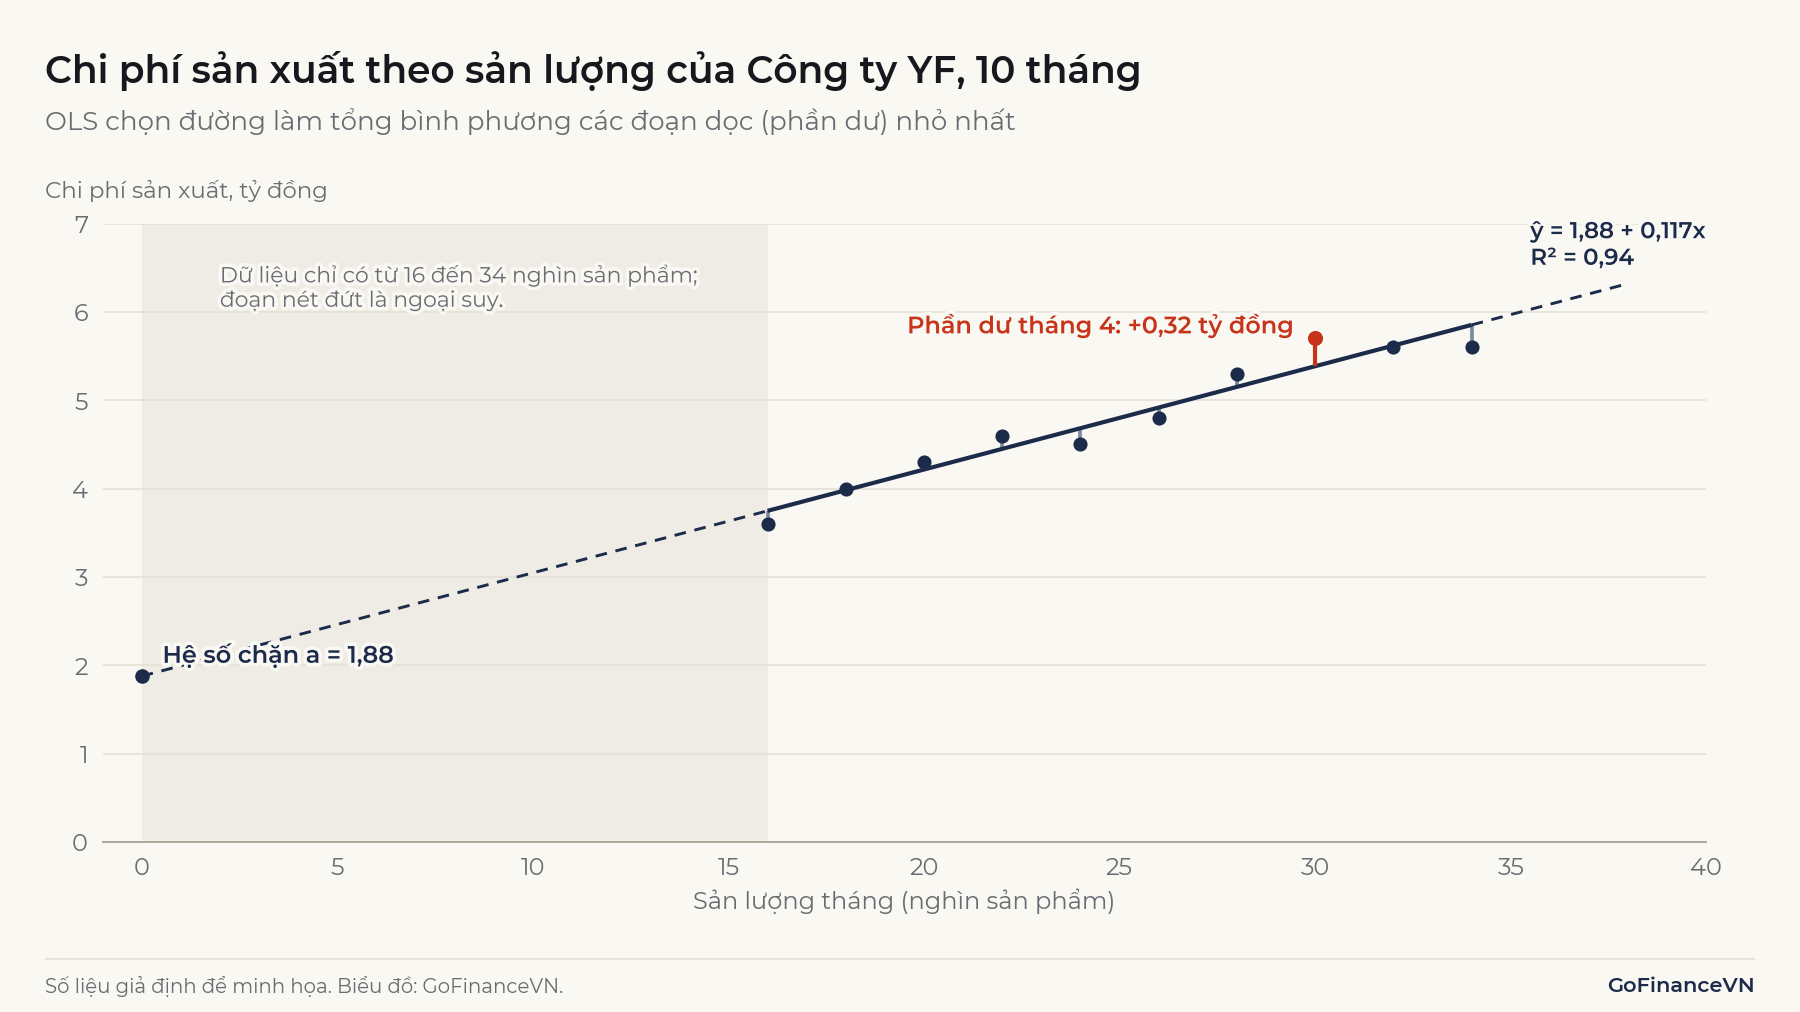
Lưu ý: Hệ số chặn 1,88 tỷ đồng là giá trị của đường hồi quy tại sản lượng bằng 0, một điểm nằm ngoài dữ liệu (sản lượng thấp nhất là 16 nghìn). Nó chỉ là ước lượng định phí nếu quan hệ thực sự là đường thẳng kéo dài đến 0. Ở nhiều bài toán khác, hệ số chặn không có ý nghĩa kinh tế và chỉ dùng để đặt đường hồi quy đúng chỗ.
3.2. Tính bằng Excel và Python
Trong Excel, với sản lượng ở B2:B11 và chi phí ở C2:C11, =SLOPE(C2:C11, B2:B11) cho 0,117, =INTERCEPT(C2:C11, B2:B11) cho 1,876, =RSQ(C2:C11, B2:B11) cho 0,941 và =STEYX(C2:C11, B2:B11) cho sai số chuẩn của ước lượng 0,189. Hàm LINEST với đối số thứ tư bằng TRUE trả về thêm sai số chuẩn của từng hệ số. Biến phụ thuộc luôn đứng trước. Excel cài ngôn ngữ Việt Nam có thể dùng dấu chấm phẩy thay dấu phẩy để ngăn cách đối số.
Trong Python, scipy.stats.linregress(x, y) trả về hệ số góc, hệ số chặn, hệ số tương quan, sai số chuẩn của hệ số góc (stderr) và của hệ số chặn (intercept_stderr). Thư viện statsmodels cho bảng kết quả đầy đủ hơn: sm.OLS(y, sm.add_constant(x)).fit().summary(). Cần add_constant, nếu không mô hình bị ép đi qua gốc tọa độ. Với số liệu Công ty YF, cả hai cách đều ra , .
4. R² là gì? R² cao hay thấp tốt?
R² (hệ số xác định, coefficient of determination) là tỷ lệ biến thiên của quanh trung bình được mô hình giải thích. Tổng biến thiên (SST) tách được thành phần giải thích (SSR) và phần dư (SSE):
Với Công ty YF, SST = 4,800 và SSE = 0,285, nên . Khoảng 94% biến động chi phí giữa các tháng đi cùng biến động sản lượng. Trong hồi quy đơn có hệ số chặn, đúng bằng bình phương hệ số tương quan giữa và .
R² cao chưa chắc là tốt. Khi R² cao, có thể do hai nguyên nhân: quan hệ thật sự chặt, như chi phí và sản lượng; hoặc cả hai biến cùng có xu hướng theo thời gian, khi đó R² cao nhưng quan hệ có thể là giả (mục 8.1). Ngược lại, R² thấp chưa chắc là mô hình vô dụng. Lợi suất cổ phiếu riêng lẻ có nhiều biến động riêng, nên hồi quy theo thị trường thường có R² thấp hơn nhiều so với ví dụ chi phí, nhưng beta ước lượng vẫn dùng được. Trong hồi quy dự báo lợi suất, một R² nhỏ vẫn có thể có giá trị kinh tế nếu ổn định ngoài mẫu.
Ghi nhớ: R² cho biết mô hình khớp với dữ liệu đã có đến đâu, không cho biết hệ số có đúng, quan hệ có phải nhân quả, hay mô hình dự báo tốt ngoài mẫu.
Trong hồi quy bội, R² không bao giờ giảm khi thêm biến, kể cả biến vô nghĩa. R² hiệu chỉnh (adjusted R²) trừ bớt theo số biến: , với là số biến độc lập. Với Công ty YF (, ), .
5. Sai số chuẩn, thống kê t và khoảng tin cậy
Sai số chuẩn của hệ số cho biết ước lượng sẽ dao động bao nhiêu nếu lấy một mẫu dữ liệu khác từ cùng quá trình. Bước đầu là sai số chuẩn của ước lượng (standard error of estimate), độ lệch chuẩn của phần dư:
Chia cho vì đã dùng dữ liệu để ước lượng hai hệ số. Với Công ty YF: tỷ đồng, , .
Thống kê t kiểm định giả thuyết hệ số bằng 0: . Với 8 bậc tự do, giá trị tới hạn hai phía ở mức ý nghĩa 5% là 2,306, nên biến phí khác 0 có ý nghĩa thống kê (p-value khoảng 0,0000035). Khoảng tin cậy 95% của biến phí là , tức từ 0,093 đến 0,141 tỷ đồng mỗi nghìn sản phẩm. Khoảng tin cậy của định phí rộng hơn tương đối: từ 1,26 đến 2,49 tỷ đồng mỗi tháng.
Hệ số có ý nghĩa thống kê không có nghĩa là hệ số lớn hay quan trọng về kinh tế; nó chỉ có nghĩa dữ liệu đủ để phân biệt hệ số với 0. Ngược lại, beta hay alpha tính trên vài năm dữ liệu thường có khoảng tin cậy rất rộng. Bài Alpha là gì? có ví dụ một alpha dương với thống kê t chỉ 0,53.
Khi dùng phương trình để dự báo một tháng cụ thể, khoảng dự báo rộng hơn khoảng tin cậy của hệ số vì cộng thêm sai số riêng của tháng đó:
Ở sản lượng 25 nghìn sản phẩm, chi phí dự báo là 4,80 tỷ đồng, khoảng dự báo 95% từ 4,34 đến 5,26 tỷ đồng. Khoảng này rộng dần khi đi xa trung bình.
6. Các giả định của hồi quy tuyến tính
OLS luôn tính ra được hệ số, nhưng hệ số không thiên lệch và sai số chuẩn ở mục 5 chỉ đáng tin khi các giả định sau đúng (ở mức xấp xỉ). Tài liệu của CFA Institute yêu cầu giải thích các giả định này và dùng đồ thị phần dư để phát hiện vi phạm.
| Giả định | Nội dung | Vi phạm thường gặp trong tài chính | Hậu quả |
|---|---|---|---|
| Tuyến tính | phụ thuộc tuyến tính vào các tham số | Quan hệ phi tuyến, ví dụ chi phí nhảy bậc khi vượt công suất | Hệ số sai lệch, dự báo sai ngoài vùng dữ liệu |
| Sai số có kỳ vọng 0 với mọi | Không có yếu tố bị bỏ sót tương quan với | Thiếu biến quan trọng; và cùng chịu một nguyên nhân thứ ba | Hệ số bị chệch, kể cả khi có nhiều dữ liệu |
| Phương sai sai số không đổi | Độ phân tán của phần dư như nhau ở mọi mức | Biến động lợi suất cao hơn trong giai đoạn khủng hoảng | Hệ số vẫn không chệch, nhưng sai số chuẩn sai |
| Sai số không tự tương quan | Phần dư kỳ này không liên quan phần dư kỳ trước | Chuỗi thời gian, lợi suất chồng kỳ | Sai số chuẩn thường bị đánh giá thấp, t bị thổi phồng |
| Không đa cộng tuyến hoàn hảo | Không biến độc lập nào là tổ hợp tuyến tính của biến khác | Đưa cả tổng và các thành phần của tổng vào mô hình | Không tính được hệ số; đa cộng tuyến cao làm sai số chuẩn lớn |
| Sai số phân phối chuẩn | Cần cho kiểm định t chính xác khi mẫu nhỏ | Lợi suất có đuôi dày | Giá trị p và khoảng tin cậy kém chính xác khi mẫu nhỏ |
Theo định lý Gauss–Markov, khi năm giả định đầu trong bảng được thỏa mãn, ước lượng OLS là ước lượng tuyến tính không chệch có phương sai nhỏ nhất. Giả định phân phối chuẩn không cần cho tính chất này và chỉ áp dụng cho sai số, không cho bản thân hay ; nó cần để kiểm định t đúng chính xác với mẫu nhỏ, còn với mẫu lớn kiểm định t vẫn dùng được gần đúng. Vì sao lợi suất tài chính lệch khỏi phân phối chuẩn được phân tích trong bài Phân phối chuẩn là gì?
7. Ứng dụng của hồi quy tuyến tính trong tài chính
Hồi quy tuyến tính được dùng khi cần ước lượng độ nhạy của một đại lượng với một hay nhiều yếu tố và đo độ chắc chắn của ước lượng đó.
- Beta và mô hình thị trường: hồi quy lợi suất cổ phiếu theo lợi suất thị trường, hệ số góc là beta, đầu vào của CAPM. Cách tính chi tiết có trong bài Hệ số beta là gì?
- Đánh giá quỹ: hồi quy lợi suất vượt trội của quỹ theo lợi suất vượt trội của thị trường, hệ số chặn là Jensen's alpha.
- Mô hình đa nhân tố: thêm các nhân tố quy mô, giá trị, quán tính vào hồi quy bội để tách nguồn lợi suất của danh mục.
- Tài chính doanh nghiệp: tách định phí và biến phí như ví dụ Công ty YF, ước lượng quan hệ giữa doanh thu và các động lực kinh doanh khi lập kế hoạch.
- Phòng ngừa rủi ro: tỷ lệ phòng ngừa tối thiểu phương sai bằng hệ số góc của hồi quy thay đổi giá tài sản giao ngay theo thay đổi giá hợp đồng tương lai.
Các nhân tố quy mô và giá trị được giải thích trong bài Mô hình Fama-French là gì?
Hồi quy tuyến tính không phù hợp khi biến phụ thuộc chỉ có hai giá trị (ví dụ vỡ nợ hay không, khi đó dùng hồi quy logistic), khi quan hệ rõ ràng phi tuyến mà không biến đổi được, hoặc khi mục tiêu là dự báo giá chuỗi thời gian có xu hướng mà không xử lý tính dừng.
8. Lỗi thường gặp khi dùng hồi quy với dữ liệu tài chính
Phần lớn lỗi không nằm ở phép tính mà ở dữ liệu đưa vào và cách đọc kết quả. Bốn lỗi dưới đây hay gặp nhất với dữ liệu giá và lợi suất.
8.1. Hồi quy theo mức giá thay vì lợi suất
Hai chuỗi giá có xu hướng, kể cả khi hoàn toàn độc lập, thường cho hồi quy có R² cao và thống kê t lớn. Granger và Newbold (1974) gọi hiện tượng này là hồi quy giả mạo (spurious regression). Khi hồi quy theo mức giá, phần dư mang theo phần xu hướng ngẫu nhiên tích lũy qua nhiều kỳ nên tự tương quan rất mạnh, trong khi công thức sai số chuẩn ở mục 5 giả định các phần dư độc lập; thống kê t vì vậy bị thổi phồng nhiều lần. Hệ số tương quan tính trên mức giá gặp vấn đề tương tự, như đã nêu trong bài Hệ số tương quan là gì?
Mô phỏng 1.000 cặp chuỗi giá độc lập, mỗi chuỗi 120 kỳ, cho kết quả rõ. Hồi quy theo mức giá báo hệ số góc có ý nghĩa ở mức 5% trong 77,9% số lần; hồi quy theo thay đổi giá chỉ 5,4%, sát mức 5% kỳ vọng.
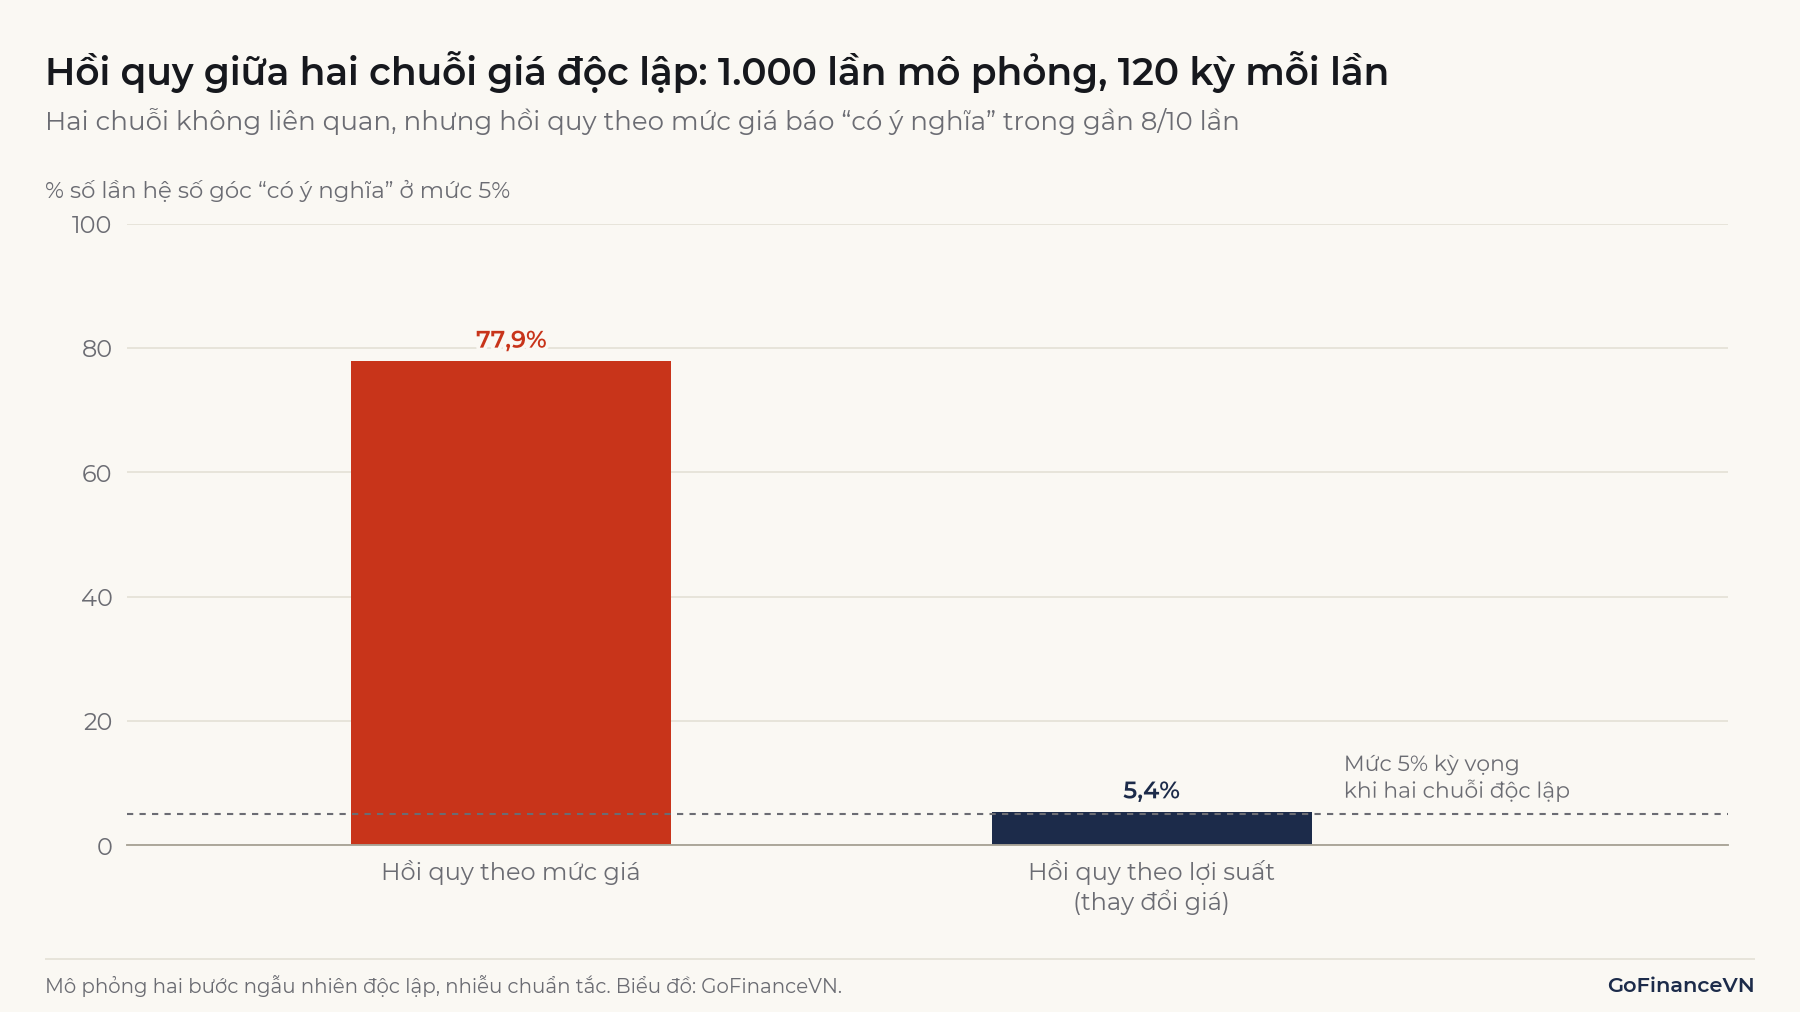
Vì vậy, khi ước lượng quan hệ giữa hai tài sản, biến đưa vào hồi quy là lợi suất hoặc thay đổi giá, không phải mức giá, trừ khi có lý do đồng liên kết (cointegration) và đã kiểm định.
8.2. Tin vào sai số chuẩn khi phần dư tự tương quan
Khi dùng lợi suất chồng kỳ, ví dụ lợi suất 12 tháng tính lại mỗi tháng, hai quan sát liền nhau chung 11 tháng dữ liệu. Phần dư tự tương quan, số quan sát độc lập thực tế ít hơn nhiều so với số dòng dữ liệu, và sai số chuẩn OLS thông thường bị đánh giá thấp. Tương tự, phương sai thay đổi theo giai đoạn làm sai số chuẩn kém tin cậy.
Cách xử lý phổ biến là dùng sai số chuẩn vững với phương sai thay đổi và tự tương quan (HAC) của Newey và West (1987). Hệ số OLS giữ nguyên, chỉ sai số chuẩn và thống kê t được tính lại. Trong statsmodels là fit(cov_type="HAC", cov_kwds={"maxlags": k}), với là số độ trễ, thường ít nhất bằng số kỳ chồng nhau.
8.3. Ngoại suy ra ngoài phạm vi dữ liệu
Phương trình hồi quy chỉ mô tả quan hệ trong vùng dữ liệu đã quan sát. NIST lưu ý mô hình tuyến tính có thể không hiệu quả khi ngoại suy kết quả ra ngoài vùng đó. Dữ liệu của Công ty YF chỉ có sản lượng từ 16 đến 34 nghìn sản phẩm. Thay 60 nghìn vào phương trình cho chi phí 8,89 tỷ đồng, khoảng dự báo 95% từ 7,94 đến 9,85 tỷ đồng. Khoảng này chỉ phản ánh sai số thống kê với giả định đường thẳng vẫn đúng. Nếu sản xuất 60 nghìn sản phẩm cần thêm ca làm đêm hay thuê thêm xưởng, định phí và biến phí đều đổi và con số trên không còn ý nghĩa.
Ví dụ: Beta ước lượng trong giai đoạn thị trường biến động bình thường không cho biết cổ phiếu phản ứng thế nào trong một cú sụt giảm 30%, vì những quan sát như vậy gần như không có trong mẫu.
8.4. Điểm ngoại lai và biến bị bỏ sót
OLS bình phương phần dư, nên một quan sát bất thường (ngày cổ phiếu được điều chỉnh giá vì chia cổ tức bằng cổ phiếu nhưng dữ liệu chưa điều chỉnh, một tháng có khoản chi bất thường) có thể kéo hệ số góc đáng kể. Trước khi hồi quy, cần vẽ đồ thị phân tán và đồ thị phần dư; sau khi hồi quy, so sánh kết quả khi có và không có các điểm nghi vấn.
Biến bị bỏ sót gây lỗi khó thấy hơn. Nếu chi phí của Công ty YF còn phụ thuộc giá nguyên liệu, và giá nguyên liệu thường cao vào đúng những tháng sản lượng cao, hệ số 0,117 gánh luôn tác động của giá nguyên liệu và không còn là biến phí thuần. Hệ số hồi quy đo mức đi cùng nhau trong dữ liệu, không tự chứng minh quan hệ nhân quả. Thử nhiều biến rồi chỉ giữ những biến có t lớn cũng làm kết quả trông tốt hơn thực tế; các sai lệch này được phân tích trong bài Backtest là gì?
9. Câu hỏi thường gặp
Hồi quy y theo x và hồi quy x theo y có cho cùng kết quả không?
Không. Hồi quy theo cực tiểu sai số theo chiều dọc, hồi quy theo cực tiểu sai số theo chiều ngang. Với Công ty YF, hồi quy sản lượng theo chi phí cho hệ số góc 8,04; nghịch đảo của nó là 0,124, không phải 0,117. Tích hai hệ số góc bằng , nên hai đường chỉ trùng nhau khi . Chọn biến phụ thuộc theo câu hỏi cần trả lời.
R² bao nhiêu là tốt?
Không có ngưỡng chung. R² phụ thuộc loại dữ liệu: quan hệ kỹ thuật như chi phí và sản lượng thường cho R² cao, hồi quy lợi suất cổ phiếu riêng lẻ theo thị trường cho R² thấp hơn, hồi quy dự báo lợi suất thị trường thường cho R² rất thấp, nhiều khi dưới 1% với dữ liệu tháng (Campbell và Thompson, 2008, cho thấy sức giải thích ngoài mẫu nhỏ nhưng vẫn có thể có ý nghĩa kinh tế). Nên so R² giữa các mô hình cho cùng một biến phụ thuộc, trên cùng dữ liệu, và luôn đọc kèm sai số chuẩn.
Kết luận
Hồi quy tuyến tính ước lượng một đại lượng thay đổi bao nhiêu khi một yếu tố khác thay đổi, bằng cách chọn đường làm tổng bình phương phần dư nhỏ nhất. Đọc kết quả hồi quy cần ba con số đi cùng nhau: hệ số, sai số chuẩn (hoặc thống kê t) và R². Với dữ liệu tài chính, kiểm tra trước khi tin kết quả: hồi quy trên lợi suất thay vì mức giá, xử lý tự tương quan khi dùng dữ liệu chồng kỳ, và không ngoại suy ra ngoài vùng dữ liệu.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- NIST/SEMATECH e-Handbook of Statistical Methods, mục 4.1.4.1 Linear Least Squares Regression: https://www.itl.nist.gov/div898/handbook/pmd/section1/pmd141.htm
- CFA Institute, Simple Linear Regression (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/simple-linear-regression
- Granger, C. W. J. và Newbold, P. (1974), Spurious Regressions in Econometrics, Journal of Econometrics 2(2), 111–120: https://doi.org/10.1016/0304-4076%2874%2990034-7
- Newey, W. K. và West, K. D. (1987), A Simple, Positive Semi-Definite, Heteroskedasticity and Autocorrelation Consistent Covariance Matrix, Econometrica 55(3), 703–708: https://doi.org/10.2307/1913610
- Campbell, J. Y. và Thompson, S. B. (2008), Predicting Excess Stock Returns Out of Sample: Can Anything Beat the Historical Average?, Review of Financial Studies 21(4), 1509–1531: https://doi.org/10.1093/rfs/hhm055
Đọc tiếp: Hệ số beta là gì? Cách tính và ý nghĩa trong đầu tư