Phòng ngừa rủi ro (hedging) là gì? Hệ số phòng ngừa tối ưu và rủi ro cơ sở
Phòng ngừa rủi ro (hedging, còn gọi là phòng hộ) là việc mở một vị thế có lãi lỗ ngược chiều với một khoản đang nắm giữ hoặc sắp phát sinh, để giảm mức biến động của kết quả cuối cùng. Mục tiêu của hedging là thu hẹp khoảng dao động của kết quả, không phải tăng lợi nhuận kỳ vọng. Hiểu cách tính tỷ lệ phòng ngừa và rủi ro cơ sở giúp người đọc thấy vì sao phòng ngừa 100% không phải lúc nào cũng giảm rủi ro nhiều nhất.
1. Hedging là gì?
Hedging là dùng một vị thế thứ hai để bù trừ lãi lỗ của vị thế thứ nhất khi một biến số thị trường thay đổi. Giáo trình của John Hull mô tả người phòng ngừa rủi ro là người dùng phái sinh để giảm rủi ro do biến động trong tương lai của một biến số thị trường, như giá hàng hóa, tỷ giá, lãi suất hay mức chung của thị trường cổ phiếu.
Một giao dịch phòng ngừa gồm hai phần:
- Khoản cần phòng ngừa (hedged item): tài sản, khoản phải trả hay giao dịch dự kiến chịu rủi ro giá.
- Công cụ phòng ngừa (hedging instrument): hợp đồng có giá trị thay đổi ngược chiều, thường là phái sinh.
Nếu giá biến động bất lợi cho khoản cần phòng ngừa, công cụ phòng ngừa có lãi để bù lại, và ngược lại. Trường hợp hai bên bù trừ hoàn toàn gọi là phòng ngừa hoàn hảo (perfect hedge). Hull lưu ý rằng phòng ngừa hoàn hảo hiếm khi có trong thực tế, nên câu hỏi chính của hedging là phòng ngừa bao nhiêu và còn lại rủi ro gì.
Cùng một hợp đồng có thể là phòng ngừa hay đầu cơ, tùy người giao dịch có khoản đối ứng hay không. Phần phân biệt này đã được trình bày trong bài Chứng khoán phái sinh là gì?; bài này tập trung vào cách tính và đo hiệu quả phòng ngừa.
2. Các công cụ phòng ngừa rủi ro thường dùng
Doanh nghiệp và nhà đầu tư phòng ngừa rủi ro bằng bốn loại phái sinh cơ bản và bằng cách tự cân đối dòng tiền. Mỗi công cụ có cách trả giá khác nhau cho phần rủi ro được giảm.
| Công cụ | Cơ chế phòng ngừa | Cái giá phải trả |
|---|---|---|
| Hợp đồng kỳ hạn (forward) | Chốt giá cho một giao dịch tương lai, thỏa thuận riêng hai bên | Bỏ qua phần lợi khi giá đi thuận; rủi ro đối tác |
| Hợp đồng tương lai (futures) | Chốt giá qua hợp đồng chuẩn hóa trên sàn | Rủi ro cơ sở; phải ký quỹ ban đầu và nộp thêm khi vị thế lỗ |
| Quyền chọn (option) | Đặt một mức giá sàn hoặc trần, vẫn giữ phần lợi khi giá đi thuận | Phí quyền chọn trả trước |
| Hoán đổi (swap) | Đổi một chuỗi dòng tiền lấy chuỗi khác, ví dụ lãi thả nổi lấy lãi cố định, hoặc dòng tiền ngoại tệ lấy dòng tiền nội tệ | Bỏ qua phần lợi khi lãi suất hoặc tỷ giá đi thuận |
| Phòng ngừa tự nhiên (natural hedge) | Cân đối doanh thu và chi phí cùng đồng tiền hoặc cùng loại hàng | Không tốn phí, nhưng hiếm khi khớp hoàn toàn |
Hedge tỷ giá là trường hợp thường gặp ở doanh nghiệp xuất nhập khẩu Việt Nam. Doanh nghiệp nhập khẩu có khoản phải trả bằng USD thường mua kỳ hạn ngoại tệ để chốt số tiền đồng phải chi; cách tính tỷ giá kỳ hạn và bảng chi phí theo từng kịch bản tỷ giá được trình bày trong bài về hợp đồng kỳ hạn. Nếu chưa chắc giao dịch sẽ xảy ra, quyền chọn thường phù hợp hơn vì người mua không bị bắt buộc thực hiện.
Phòng ngừa tự nhiên không cần hợp đồng. Một doanh nghiệp xuất khẩu có doanh thu bằng USD và vay nợ bằng USD: khi tỷ giá tăng, giá trị tiền đồng của nợ vay tăng, nhưng doanh thu quy đổi cũng tăng, nên một phần rủi ro tự triệt tiêu.
3. Rủi ro cơ sở là gì?
Rủi ro cơ sở (basis risk) là phần rủi ro còn lại do giá của công cụ phòng ngừa không biến động đúng như giá của khoản cần phòng ngừa. Theo Hull, cơ sở (basis) bằng giá giao ngay của tài sản cần phòng ngừa trừ giá hợp đồng tương lai dùng để phòng ngừa:
Nếu tài sản cần phòng ngừa trùng với tài sản cơ sở của hợp đồng và ngày kết thúc phòng ngừa trùng ngày đáo hạn, cơ sở sẽ về 0 khi đáo hạn và không còn rủi ro cơ sở. Thực tế hiếm khi trùng cả hai: doanh nghiệp cần mua diesel giao tại Việt Nam nhưng hợp đồng tương lai có sẵn lại tham chiếu một loại dầu khác, giao ở nơi khác. Dùng hợp đồng trên một tài sản khác để phòng ngừa được gọi là phòng ngừa chéo (cross hedging).
Lưu ý: Bài này theo quy ước của Hull, . Với hợp đồng tương lai chỉ số ở Việt Nam, basis thường được ghi theo chiều ngược lại (), nên cùng một chênh lệch có thể mang dấu khác nhau tùy nguồn.
Với người mua hợp đồng tương lai ở giá và đóng vị thế ở giá khi mua hàng giao ngay ở giá , giá thực trả cho mỗi đơn vị là:
Giá đã biết từ lúc vào lệnh, nên sau khi phòng ngừa, phần còn chưa biết chỉ là cơ sở tại thời điểm đóng vị thế: thường biến động ít hơn nhiều so với giá, nhưng không bằng 0.
Ví dụ, Công ty VX (giả định), một doanh nghiệp vận tải, cần mua 2.000 tấn diesel sau một quý. Hôm nay giá diesel giao ngay là 735 USD/tấn, giá hợp đồng tương lai là = 720 USD/tấn. VX mua hợp đồng tương lai với khối lượng bằng toàn bộ 2.000 tấn (phòng ngừa 1:1, tỷ lệ này được xem lại ở mục 4) và đóng vị thế khi mua hàng. Ba kịch bản sau một quý:
| Kịch bản | Giá diesel (USD/tấn) | Giá tương lai (USD/tấn) | Cơ sở | Lãi lỗ hợp đồng (USD/tấn) | Giá thực trả (USD/tấn) |
|---|---|---|---|---|---|
| Giá tăng | 790 | 768 | 22 | +48 | 742 |
| Giá giảm | 640 | 625 | 15 | −95 | 735 |
| Giá tăng, cơ sở nới rộng | 790 | 755 | 35 | +35 | 755 |
Không phòng ngừa, giá mua dao động từ 640 đến 790 USD/tấn, chênh 150 USD. Có phòng ngừa, giá thực trả nằm trong khoảng 735 đến 755 USD/tấn, và toàn bộ chênh lệch 20 USD đến từ cơ sở.
4. Công thức hệ số phòng ngừa tối ưu
Hệ số phòng ngừa (hedge ratio) là tỷ lệ giữa quy mô vị thế phòng ngừa và quy mô khoản cần phòng ngừa. Khi giá công cụ phòng ngừa không biến động đúng bằng giá khoản cần phòng ngừa, không còn là lựa chọn giảm rủi ro nhiều nhất. Hệ số làm phương sai của kết quả nhỏ nhất gọi là hệ số phòng ngừa tối thiểu phương sai (minimum variance hedge ratio).
4.1. Phương sai của vị thế đã phòng ngừa
Gọi là thay đổi giá giao ngay và là thay đổi giá tương lai trong thời gian phòng ngừa. Với người mua hợp đồng (như VX), chi phí mỗi tấn thay đổi một lượng . Phương sai của lượng này là:
Trong đó , là độ lệch chuẩn của và , là hệ số tương quan giữa chúng. Đây là công thức phương sai của tổ hợp hai biến ngẫu nhiên, cùng dạng với phương sai danh mục hai tài sản. Cách tính phương sai danh mục bằng bảng tính được trình bày trong bài Cách tính lợi suất và rủi ro danh mục trong Excel. Lấy đạo hàm theo và cho bằng 0:
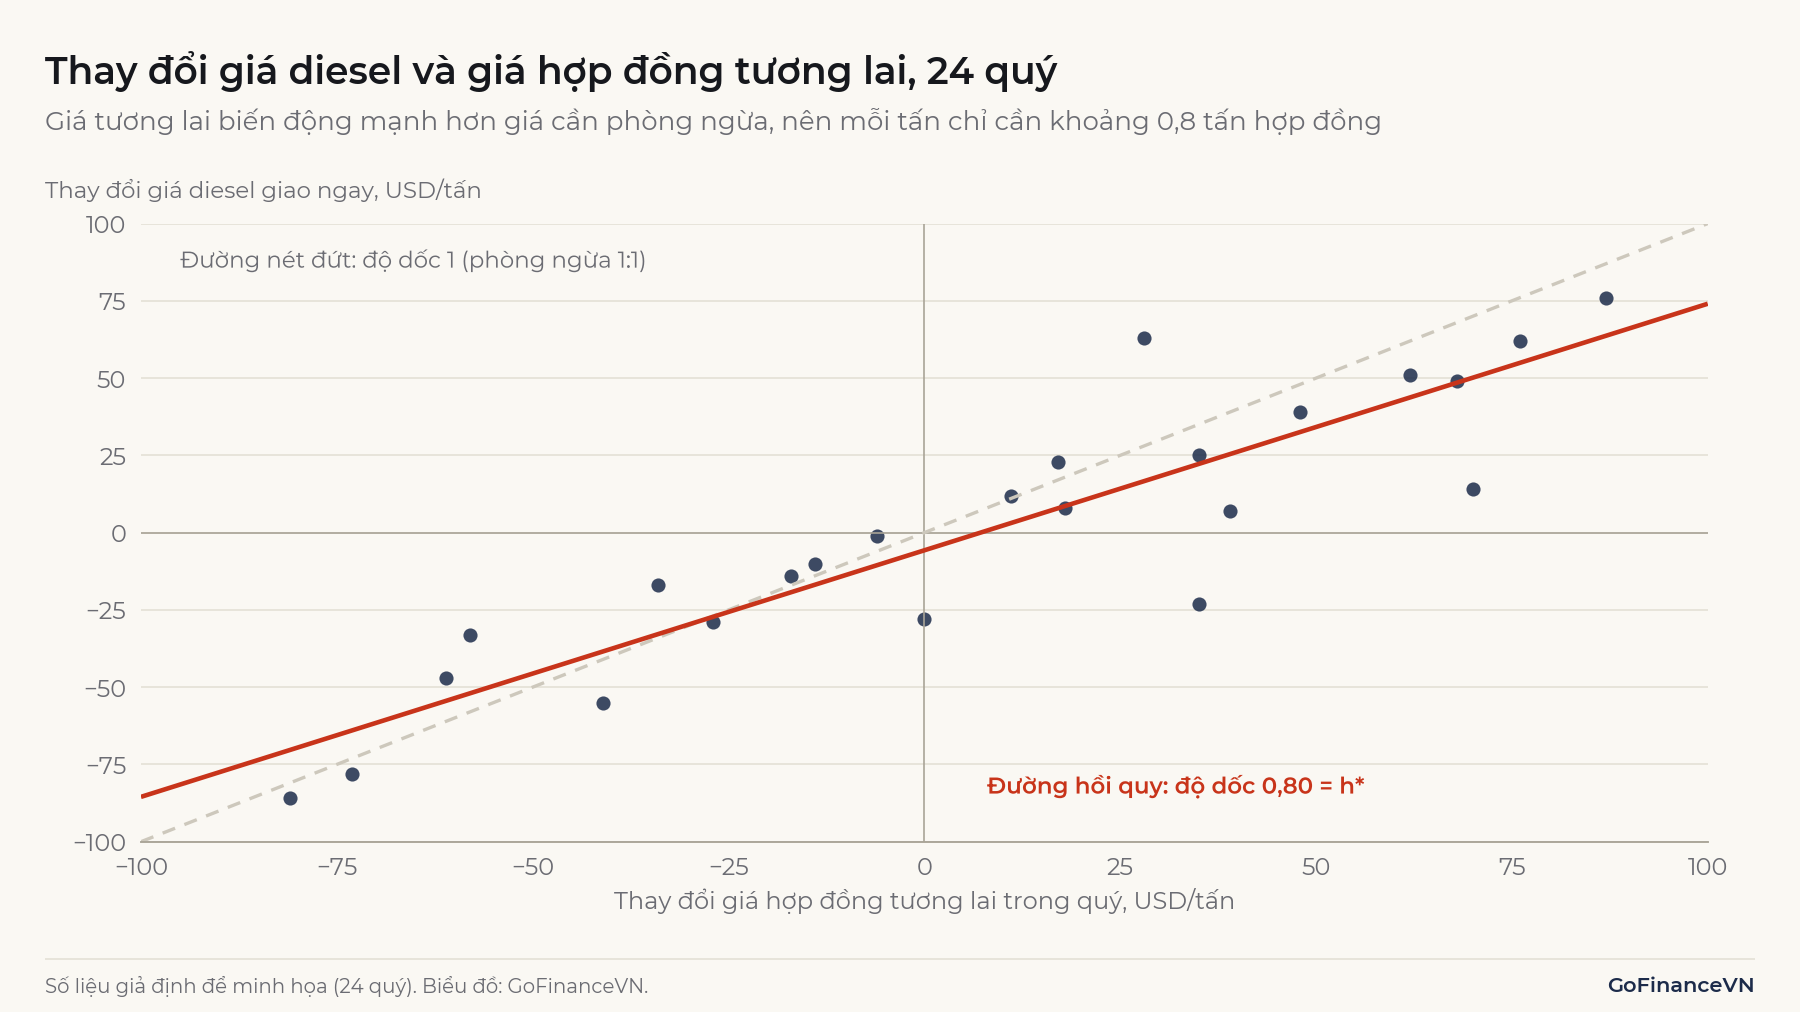
Vế phải cho thấy chính là hệ số góc khi hồi quy tuyến tính theo . Số hợp đồng tối ưu là:
với là khối lượng cần phòng ngừa và là khối lượng của một hợp đồng. Công thức giả định , , không đổi trong thời gian phòng ngừa, và các thay đổi giá được đo trên cùng độ dài với thời gian phòng ngừa (phòng ngừa một quý thì dùng thay đổi giá theo quý).
4.2. Ví dụ: Công ty VX phòng ngừa giá diesel
VX ước lượng từ 24 quý thay đổi giá trong quá khứ (số liệu giả định, đơn vị USD/tấn). Hợp đồng tương lai giả định có quy mô 100 tấn/hợp đồng.
| Thông số | Giá trị |
|---|---|
| Độ lệch chuẩn thay đổi giá diesel theo quý | 43,9 USD/tấn |
| Độ lệch chuẩn thay đổi giá tương lai theo quý | 49,4 USD/tấn |
| Hệ số tương quan | 0,899 |
| Hệ số phòng ngừa tối ưu | 0,899 × 43,9 / 49,4 = 0,80 |
| Số hợp đồng | 0,80 × 2.000 / 100 = 16 hợp đồng |
Giá tương lai biến động mạnh hơn giá diesel () và hai giá không tương quan hoàn toàn, nên mỗi tấn diesel chỉ cần khoảng 0,8 tấn hợp đồng. Mua đủ 20 hợp đồng (phòng ngừa 1:1) là phòng ngừa quá mức: phần hợp đồng thừa ra tạo thêm biến động thay vì giảm bớt.
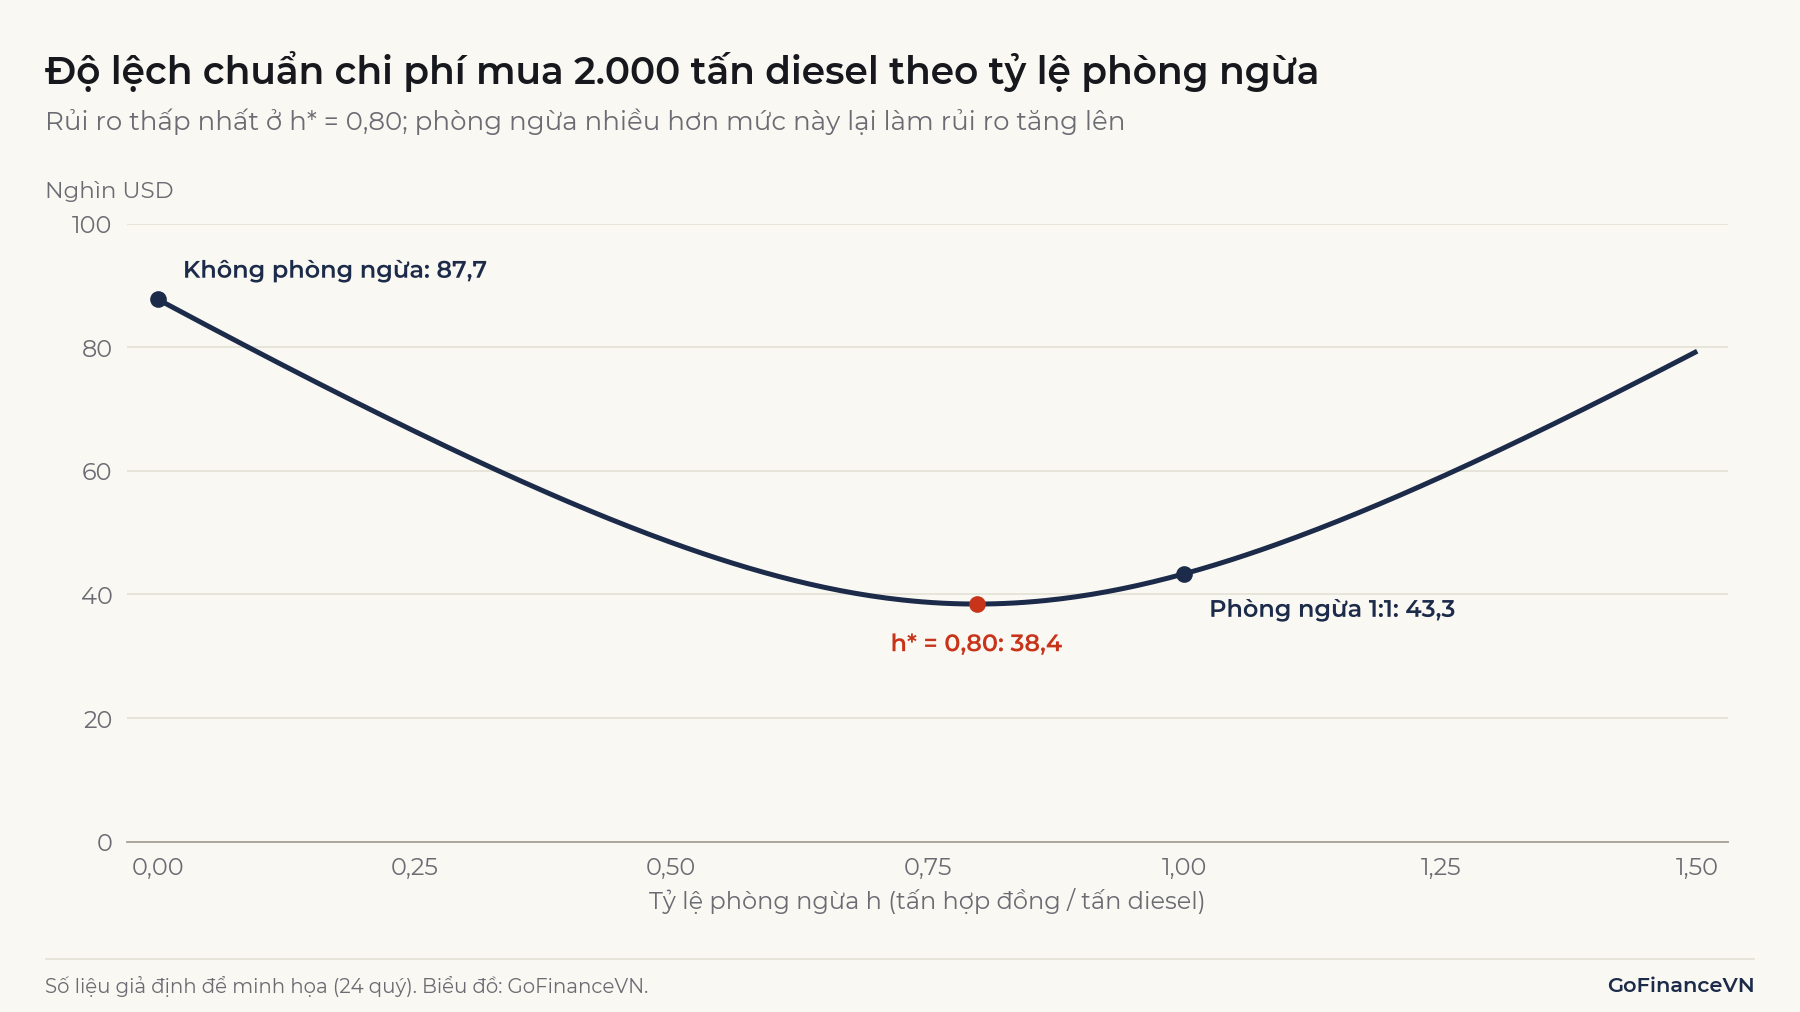
Thay từng giá trị vào công thức phương sai cho độ lệch chuẩn chi phí mua 2.000 tấn diesel:
| Tỷ lệ phòng ngừa | Độ lệch chuẩn mỗi tấn (USD) | Độ lệch chuẩn 2.000 tấn (USD) | Phương sai giảm so với không phòng ngừa |
|---|---|---|---|
| Không phòng ngừa () | 43,9 | 87.734 | 0% |
| Tối ưu () | 19,2 | 38.449 | 80,8% |
| Phòng ngừa 1:1 () | 21,7 | 43.336 | 75,6% |
Phòng ngừa 1:1 vẫn giảm phần lớn rủi ro, nhưng kém hơn mức tối ưu khoảng 4.900 USD độ lệch chuẩn. Đường cong ở Hình 2 cho thấy khi vượt quá 0,80, rủi ro tăng trở lại.
5. Cách đo hiệu quả phòng ngừa
Hiệu quả phòng ngừa (hedge effectiveness) thường được đo bằng tỷ lệ phương sai bị loại bỏ nhờ phòng ngừa. Thay vào công thức ở mục 4.1, phương sai còn lại là , nên:
Theo Hull, đại lượng này bằng của phép hồi quy theo . Trong ví dụ, = 0,899² = 0,808, tức phòng ngừa tối ưu loại bỏ 80,8% phương sai. Con số này giảm nhanh khi tương quan yếu đi: với = 0,7, phòng ngừa tối ưu chỉ loại bỏ 49% phương sai; với = 0,5, chỉ còn 25%.
Ghi nhớ: Độ lệch chuẩn giảm chậm hơn phương sai. Loại bỏ 80,8% phương sai chỉ làm độ lệch chuẩn giảm khoảng 56%, từ 43,9 xuống 19,2 USD/tấn, vì .
Trong kế toán, khái niệm hiệu quả phòng ngừa có nghĩa hẹp hơn. Để áp dụng kế toán phòng ngừa (hedge accounting) theo chuẩn mực quốc tế IFRS 9, quan hệ phòng ngừa phải đáp ứng ba yêu cầu: có quan hệ kinh tế giữa khoản được phòng ngừa và công cụ phòng ngừa, ảnh hưởng của rủi ro tín dụng không chi phối thay đổi giá trị, và hệ số phòng ngừa bằng tỷ lệ giữa khối lượng khoản được phòng ngừa và khối lượng công cụ phòng ngừa mà doanh nghiệp thực sự sử dụng. IFRS 9 không đặt ngưỡng định lượng cố định như khoảng 80% đến 125% của chuẩn mực trước đó (IAS 39).
6. Những cách hiểu sai thường gặp về hedging
Ba cách hiểu sai thường gặp về hedging liên quan tới thước đo kết quả, quy mô phòng ngừa và bản chất của giao dịch.
Thứ nhất, đánh giá phòng ngừa bằng lãi lỗ của riêng hợp đồng. Trong kịch bản giá giảm ở mục 3, hợp đồng của VX lỗ 95 USD/tấn, nhưng giá mua diesel cũng giảm tương ứng; giá thực trả là 735 USD/tấn, bằng cộng cơ sở 15 USD/tấn. Thước đo đúng là độ biến động của kết quả tổng, không phải lãi lỗ của một vế.
Thứ hai, cho rằng phòng ngừa 100% luôn an toàn nhất. Ví dụ ở mục 4.2 cho thấy khi có rủi ro cơ sở, phòng ngừa 1:1 để lại nhiều rủi ro hơn mức = 0,80.
Thứ ba, gọi việc mở thêm một lệnh ngược chiều trên cùng một sản phẩm là phòng ngừa. Trên một số nền tảng giao dịch ngoại hối, "hedge" được dùng để chỉ việc vừa giữ lệnh mua vừa mở lệnh bán cùng cặp tiền. Nếu hai lệnh cùng khối lượng, lãi lỗ của chúng bù trừ nhau nên rủi ro ròng bằng 0, về kinh tế tương đương với đóng vị thế, nhưng người giao dịch vẫn trả chênh lệch giá mua bán khi mở và đóng từng lệnh, và phí qua đêm (swap) tính riêng trên cả hai lệnh. Đây không phải phòng ngừa một khoản rủi ro có thật bên ngoài.
7. Hạn chế và lưu ý khi phòng ngừa rủi ro
Phòng ngừa rủi ro giảm được biến động nhưng không loại bỏ hết rủi ro, và chính quá trình ước lượng tạo ra rủi ro mới.
7.1. Hệ số ước lượng từ quá khứ có thể thay đổi
= 0,80 được tính từ 24 quý đã qua. Nếu tương quan giữa giá diesel và giá hợp đồng thay đổi, ví dụ do khác biệt cung cầu giữa hai khu vực, hệ số tối ưu của quý tới có thể khác xa. Với chỉ 24 quan sát, sai số ước lượng của và cũng không nhỏ, nên doanh nghiệp thường cập nhật hệ số định kỳ.
7.2. Khối lượng cần phòng ngừa không chắc chắn
Công thức giả định VX chắc chắn mua đủ 2.000 tấn. Nếu nhu cầu giảm còn 1.200 tấn mà vẫn giữ 16 hợp đồng, phần hợp đồng vượt nhu cầu trở thành một vị thế đầu cơ. Với giao dịch dự kiến chưa chắc chắn, doanh nghiệp thường chỉ phòng ngừa một phần khối lượng.
7.3. Nhu cầu tiền mặt khi vị thế phái sinh lỗ
Hợp đồng tương lai được thanh toán lãi lỗ hằng ngày qua ký quỹ. Khi giá giảm, vị thế phòng ngừa lỗ và phải nộp thêm tiền ngay, trong khi khoản lợi từ việc mua diesel rẻ hơn chỉ đến khi mua hàng. Doanh nghiệp phòng ngừa đúng về kinh tế vẫn có thể gặp khó khăn thanh khoản nếu không dự trù tiền ký quỹ.
7.4. Phòng ngừa có chi phí
Chi phí gồm phí quyền chọn, chênh lệch giá mua bán, phí giao dịch và phần lợi bị bỏ qua khi giá đi thuận. Phòng ngừa làm giảm cả phần kết quả tốt lẫn phần kết quả xấu, nên không làm tăng lợi nhuận kỳ vọng.
8. Câu hỏi thường gặp
Hedging và phòng hộ có phải là một?
Có. "Phòng ngừa rủi ro" và "phòng hộ" là hai cách dịch thường gặp của hedging.
Hedging có giống mua bảo hiểm không?
Chỉ giống ở trường hợp mua quyền chọn: người mua trả một khoản phí để được bảo vệ khi giá đi bất lợi và vẫn giữ phần lợi khi giá đi thuận. Hợp đồng kỳ hạn và hợp đồng tương lai không có phí trả trước, nhưng đổi lại người phòng ngừa từ bỏ phần lợi khi giá đi thuận.
Quỹ phòng hộ (hedge fund) có phải là quỹ ít rủi ro?
Không nhất thiết. Tên gọi thường được cho là bắt nguồn từ chiến lược vừa mua vừa bán khống cổ phiếu để giảm ảnh hưởng của biến động chung thị trường. Ngày nay, "quỹ phòng hộ" chỉ một loại quỹ ít bị giới hạn về chiến lược đầu tư; nhiều quỹ dùng đòn bẩy và chấp nhận rủi ro cao, nên tên gọi không cho biết mức rủi ro của quỹ.
Kết luận
Hedging là dùng một vị thế ngược chiều để giảm biến động của một khoản đang có hoặc sắp phát sinh, đổi lại phải trả chi phí hoặc bỏ qua phần lợi khi giá đi thuận. Khi công cụ phòng ngừa không khớp hoàn toàn với khoản cần phòng ngừa, rủi ro giá được đổi thành rủi ro cơ sở, và hệ số cho biết nên phòng ngừa bao nhiêu để rủi ro còn lại nhỏ nhất. Tỷ lệ phương sai loại bỏ được tối đa bằng , nên chất lượng phòng ngừa phụ thuộc trước hết vào độ tương quan giữa hai giá.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- John C. Hull, Options, Futures, and Other Derivatives, Pearson, chương 1 (Hedgers) và chương 3 (Hedging Strategies Using Futures)
- CME Group, Understanding the Role of Hedgers: https://www.cmegroup.com/education/courses/introduction-to-futures/understanding-the-role-of-hedgers.html
- ACCA, Basis risk (bài kỹ thuật cho môn P4): https://accaglobal.com/ca/en/student/exam-support-resources/professional-exams-study-resources/p4/technical-articles/basis-risk.html
- KPMG, Hedge accounting: IFRS Standards vs US GAAP: https://kpmg.com/us/en/articles/2022/hedge-accounting-ifrs-standards-gaap.html
- IFRS Foundation, IFRS 9 Financial Instruments, đoạn 6.4.1: https://www.ifrs.org/issued-standards/list-of-standards/ifrs-9-financial-instruments/
Đọc tiếp: Hợp đồng kỳ hạn (forward) là gì? Cách định giá, ví dụ và rủi ro