Backtest là gì? Quy trình và các lỗi sai lệch thường gặp
Backtest (backtesting, còn gọi là kiểm thử ngược hay kiểm thử chiến lược trên dữ liệu lịch sử) là việc mô phỏng một chiến lược đầu tư có quy tắc cố định trên dữ liệu quá khứ để ước tính kết quả nó có thể đã tạo ra. Kết quả backtest chỉ mô tả một giai đoạn đã qua, với các giả định của người kiểm thử. Hiểu quy trình và các lỗi sai lệch giúp người đọc phân biệt một kết quả có cơ sở với một đường lợi nhuận được tạo ra từ việc thử đi thử lại.
1. Backtest là gì?
Backtest là việc áp dụng quy tắc của một chiến lược lên dữ liệu lịch sử, theo đúng trình tự thời gian, để ước tính kết quả nếu chiến lược đã được vận hành trong giai đoạn đó. Tại mỗi thời điểm trong quá khứ, mô phỏng chỉ được dùng thông tin đã có vào lúc ấy, ra quyết định theo quy tắc, rồi ghi nhận lãi lỗ sau chi phí.
Backtest không phải là dự báo. Nó trả lời câu hỏi "quy tắc này đã cho kết quả gì trong quá khứ, với các giả định nào", không trả lời câu hỏi "quy tắc này sẽ cho kết quả gì".
Thuật ngữ này còn có một nghĩa khác trong quản trị rủi ro ngân hàng. Tài liệu năm 1996 của Ủy ban Basel dùng backtesting để chỉ việc so sánh kết quả giao dịch thực tế với thước đo rủi ro do mô hình tạo ra, chẳng hạn giá trị chịu rủi ro (VaR – Value at Risk). Bài này bàn về nghĩa kiểm thử chiến lược đầu tư.
Xem thêm: VaR là gì? Cách tính Value at Risk và những hạn chế
2. Quy trình backtest gồm những bước nào?
Một backtest đúng quy trình thường gồm sáu bước, trong đó quy tắc và cách chia dữ liệu phải được cố định trước khi xem kết quả.
- Nêu giả thuyết. Ghi rõ vì sao chiến lược có thể có lợi thế, trước khi chạy bất kỳ con số nào.
- Viết quy tắc đủ rõ. Tập tài sản, tín hiệu, thời điểm thực hiện lệnh và tỷ trọng phải cụ thể đến mức hai người chạy độc lập ra cùng một kết quả.
- Chuẩn bị dữ liệu. Dữ liệu cần gồm cả các mã đã hủy niêm yết, giá đã điều chỉnh cho cổ tức và chia tách, và số liệu theo ngày công bố.
- Chia mẫu. Tách phần dữ liệu dùng để xây chiến lược khỏi phần dùng để đánh giá.
- Mô phỏng theo thời gian. Có độ trễ giữa tín hiệu và lệnh, có chi phí giao dịch, có giới hạn khối lượng.
- Đánh giá và ghi lại. Đọc các chỉ số rủi ro và lợi suất, đồng thời ghi lại số phiên bản đã thử.
Sau backtest, chiến lược thường được theo dõi thêm trên dữ liệu phát sinh mới (forward test) trước khi có bất kỳ kết luận nào.
3. Cách đọc kết quả backtest
Kết quả backtest cần được đọc đồng thời ở lợi suất, rủi ro và số lần đã thử, vì một con số lợi suất riêng lẻ không nói lên nhiều. Chỉ số hay dùng là hệ số Sharpe (Sharpe ratio), tính từ lợi suất ngày và quy đổi theo năm:
Trong đó là lợi suất bình quân ngày, là lãi suất phi rủi ro theo ngày, là độ lệch chuẩn của lợi suất ngày, 252 là số phiên một năm. Việc nhân giả định lợi suất các ngày không tự tương quan; Lo (2002) cho thấy tự tương quan có thể làm con số năm hóa sai lệch đáng kể.
Xem thêm: Sharpe ratio là gì? Công thức, ví dụ và hạn chế Xem thêm: Volatility là gì? Cách tính độ biến động và quy đổi theo năm
Để minh họa, bài dùng Chiến lược BT, một chiến lược giả định chạy trên dữ liệu mô phỏng, không phải giá thị trường. Chiến lược có 200 phiên bản tham số. Lợi suất ngày của mỗi phiên bản độc lập, phân phối chuẩn, kỳ vọng bằng 0, độ biến động 15%/năm, lãi suất phi rủi ro bằng 0. Như vậy không phiên bản nào có lợi thế thật. Người kiểm thử chọn phiên bản có Sharpe cao nhất trong 5 năm đầu, rồi xem nó ở 5 năm sau.
| Chỉ tiêu | 5 năm đầu (trong mẫu) | 5 năm sau (ngoài mẫu) |
|---|---|---|
| Lợi suất kép | 24,5%/năm | −9,2%/năm |
| Độ biến động | 15,2%/năm | 14,3%/năm |
| Hệ số Sharpe | 1,52 | −0,60 |
| Mức sụt giảm tối đa | −12,8% | −47,3% |
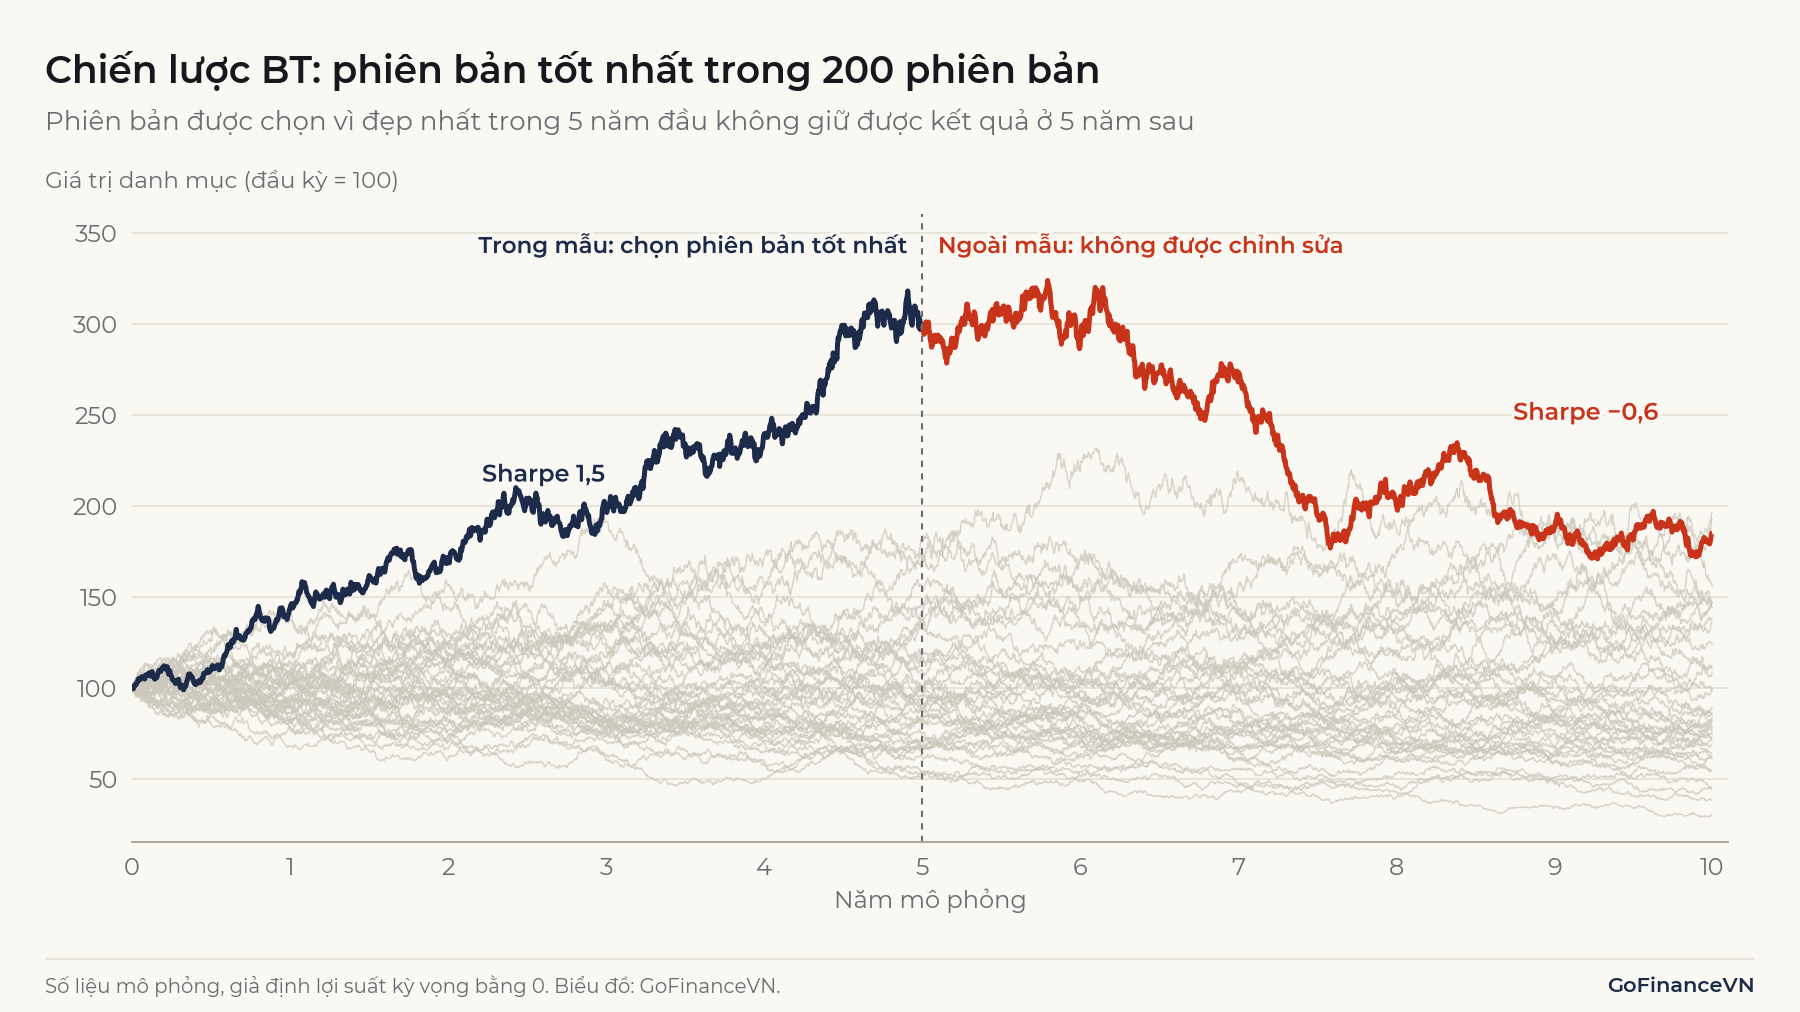
Con số −0,60 chỉ là kết quả của riêng đường mô phỏng này. Tính bình quân 400 lần mô phỏng, phiên bản thắng có Sharpe 1,23 trong mẫu và −0,01 ngoài mẫu, đúng với lợi thế thật bằng 0.
Khi Sharpe của một backtest cao, có thể do hai nguyên nhân: chiến lược có lợi thế thật; hoặc kết quả đến từ lỗi dữ liệu, quá khớp, giả định chi phí quá thấp. Bảng kết quả không tự phân biệt được hai trường hợp, nên người đọc cần hỏi thêm:
- Mức sụt giảm tối đa (maximum drawdown) là bao nhiêu và kéo dài bao lâu?
- Lãi đến đều từ nhiều năm hay từ một giai đoạn ngắn?
- Lãi có tập trung ở vài mã không? Mức tập trung làm tăng rủi ro riêng lẻ, như phân tích trong bài đa dạng hóa danh mục.
- Bao nhiêu phiên bản đã được thử trước khi có kết quả này?
Xem thêm: Maximum drawdown là gì? Cách tính mức sụt giảm tối đa
4. Các lỗi sai lệch thường gặp khi backtest
Bốn lỗi phổ biến nhất là dùng thông tin tương lai, bỏ sót các mã đã biến mất, quá khớp do thử nhiều lần và bỏ qua chi phí cùng thanh khoản. Cả bốn đều có xu hướng làm kết quả đẹp hơn những gì chiến lược có thể đạt được.
4.1. Look-ahead bias: dùng thông tin chưa có
Thiên lệch nhìn trước (look-ahead bias) xảy ra khi mô phỏng dùng thông tin chưa có vào thời điểm ra quyết định. Dạng thường gặp là dùng số liệu báo cáo tài chính theo ngày kết thúc kỳ thay vì ngày công bố, dùng số liệu đã được sửa về sau, hoặc khớp lệnh tại chính giá đóng cửa dùng để tính tín hiệu. Cách phòng tránh là dùng dữ liệu theo thời điểm (point-in-time), tức dữ liệu đúng như nó tồn tại vào ngày đó.
Ví dụ: Trên chuỗi lợi suất ngẫu nhiên, xét tín hiệu "giữ tài sản nếu tổng lợi suất 5 ngày gần nhất dương". Nếu tín hiệu chứa ngày được dùng để hưởng lợi suất của chính ngày , Sharpe bình quân sau 1.000 lần mô phỏng là 4,13. Trễ đúng một ngày, con số này là −0,01.
4.2. Survivorship bias: chỉ kiểm thử trên các mã còn tồn tại
Thiên lệch sống sót (survivorship bias) xảy ra khi dữ liệu chỉ gồm các công ty hoặc quỹ còn tồn tại đến lúc kiểm thử. Danh sách cổ phiếu đang niêm yết hôm nay, hay thành phần chỉ số VN30 hôm nay, đã qua sàng lọc của những năm sau đó. Dùng danh sách này cho quá khứ vừa bỏ sót mã thất bại, vừa ngầm biết trước mã nào sẽ tồn tại.
Trong mô phỏng với 1.000 mã, 10 năm, lợi suất kỳ vọng 0,7%/tháng, độ biến động 12%/tháng, mã bị loại khi giá xuống dưới 30% giá ban đầu và được tính theo giá lúc bị loại, bình quân 200 lần có 34,7% số mã bị loại. Rổ chia đều vốn ban đầu cho đủ mã đạt 8,3%/năm, còn rổ chỉ gồm mã còn lại đạt 12,5%/năm. Cả hai rổ được mua và nắm giữ, không tái cân bằng. Với số liệu thực của quỹ tương hỗ Mỹ giai đoạn 1962–1995, Carhart và cộng sự (2002) ước tính sai lệch tăng từ 0,07%/năm với mẫu 1 năm lên khoảng 1%/năm với mẫu trên 15 năm.
4.3. Overfitting và thử nhiều lần
Quá khớp (overfitting) xảy ra khi chiến lược bám vào nhiễu của dữ liệu kiểm thử thay vì một quy luật lặp lại được. Bailey và cộng sự (2017) mô tả dấu hiệu của nó: cấu hình tốt nhất trong mẫu lại kém hơn một cách có hệ thống so với các cấu hình còn lại ở ngoài mẫu.
Thử nhiều lần (data snooping) làm vấn đề nặng hơn, vì giá trị lớn nhất của nhiều ước lượng nhiễu, tính bình quân, cao hơn giá trị thật. Khi lợi suất độc lập và Sharpe thật gần 0, sai số chuẩn của Sharpe năm hóa xấp xỉ:
Với = 5 năm, sai số chuẩn khoảng 0,45. Một Sharpe trên 1 trong 5 năm vì thế không hiếm nếu đã thử đủ nhiều.
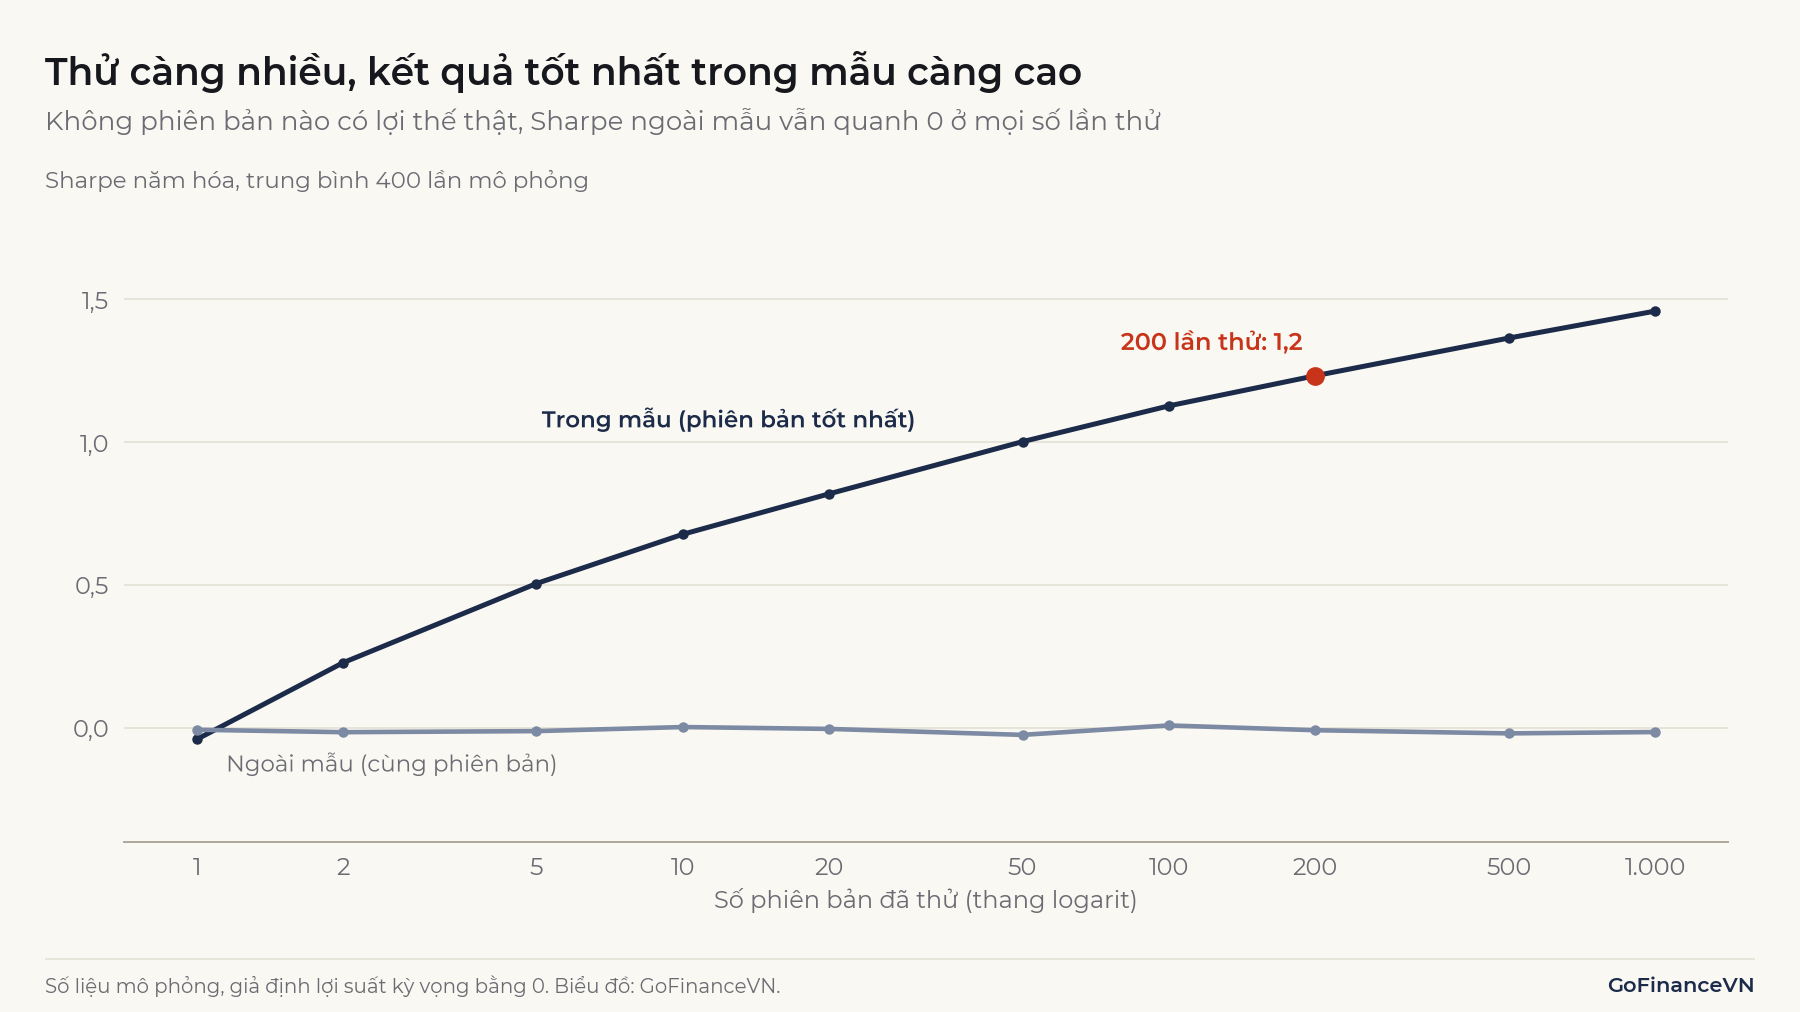
Các phiên bản thực tế thường tương quan với nhau nên số lần thử hiệu dụng nhỏ hơn số lần chạy, nhưng hướng tác động không đổi. Nghiên cứu học thuật cũng gặp vấn đề này. Harvey, Liu và Zhu (2016) cho rằng với hàng trăm nhân tố đã được thử, một nhân tố mới cần thống kê t (t-statistic) trên 3,0 thay vì mốc 2,0 thông thường. McLean và Pontiff (2016) xét 97 biến dự báo lợi suất cổ phiếu và thấy lợi suất danh mục giảm ở giai đoạn ngoài mẫu, và giảm nhiều hơn sau khi nghiên cứu được công bố.
4.4. Bỏ qua chi phí giao dịch và thanh khoản
Backtest bỏ qua chi phí sẽ phóng đại kết quả, và mức phóng đại tăng theo tần suất giao dịch. Giả sử một chiến lược giả định đạt 14%/năm trước chi phí. Chi phí một vòng mua và bán toàn bộ vốn là = 0,6%, gồm phí môi giới giả định 0,15% mỗi chiều, thuế 0,1% khi bán với cá nhân (Nghị định 253/2026/NĐ-CP, Điều 54 khoản 1) và trượt giá (slippage) giả định 0,1% mỗi chiều. Với vòng mỗi năm, lợi suất sau chi phí là .
| Số vòng mỗi năm | Hao hụt do chi phí | Lợi suất sau chi phí |
|---|---|---|
| 2 | 1,2% | 12,6%/năm |
| 10 | 5,8% | 7,3%/năm |
| 20 | 11,3% | 1,1%/năm |
| 40 | 21,4% | −10,4%/năm |
Thanh khoản là phần khó mô phỏng hơn. Backtest thường giả định khớp đủ khối lượng ở giá quan sát, trong khi cổ phiếu tăng trần có thể không mua được, giảm sàn có thể không bán được, và lệnh lớn so với khối lượng ngày sẽ làm giá xấu đi. Tại Việt Nam, cổ phiếu thanh toán theo chu kỳ T+2, nên giả định mua và bán lại rất nhanh cần được đối chiếu với quy định đang áp dụng.
5. Chia mẫu trong và ngoài, walk-forward là gì?
Chia mẫu là cách tách dữ liệu dùng để xây chiến lược, gọi là trong mẫu (in-sample), khỏi dữ liệu dùng để đánh giá, gọi là ngoài mẫu (out-of-sample). Với chuỗi thời gian, phần ngoài mẫu thường nằm sau phần trong mẫu để không dùng tương lai dự đoán quá khứ.
Cách giữ lại một đoạn cuối (hold-out) đơn giản nhưng có giới hạn. Bailey và cộng sự (2017) nêu rằng người nghiên cứu thường đã biết thị trường diễn biến ra sao trong đoạn đó, đoạn ngắn thì khó kết luận, và phương pháp này không tính đến số lần thử.
Lưu ý: Mỗi lần xem kết quả ngoài mẫu rồi quay lại sửa chiến lược, đoạn dữ liệu đó đã trở thành trong mẫu. Một phép kiểm tra ngoài mẫu chỉ còn giá trị ở lần dùng đầu tiên.
Kiểm thử trượt (walk-forward), được Robert Pardo trình bày trong sách năm 1992, lặp lại việc chia mẫu nhiều lần. Người kiểm thử chọn tham số trên một cửa sổ, kiểm tra trên đoạn kế tiếp, trượt cửa sổ về phía trước, rồi ghép các đoạn kiểm tra để đánh giá.
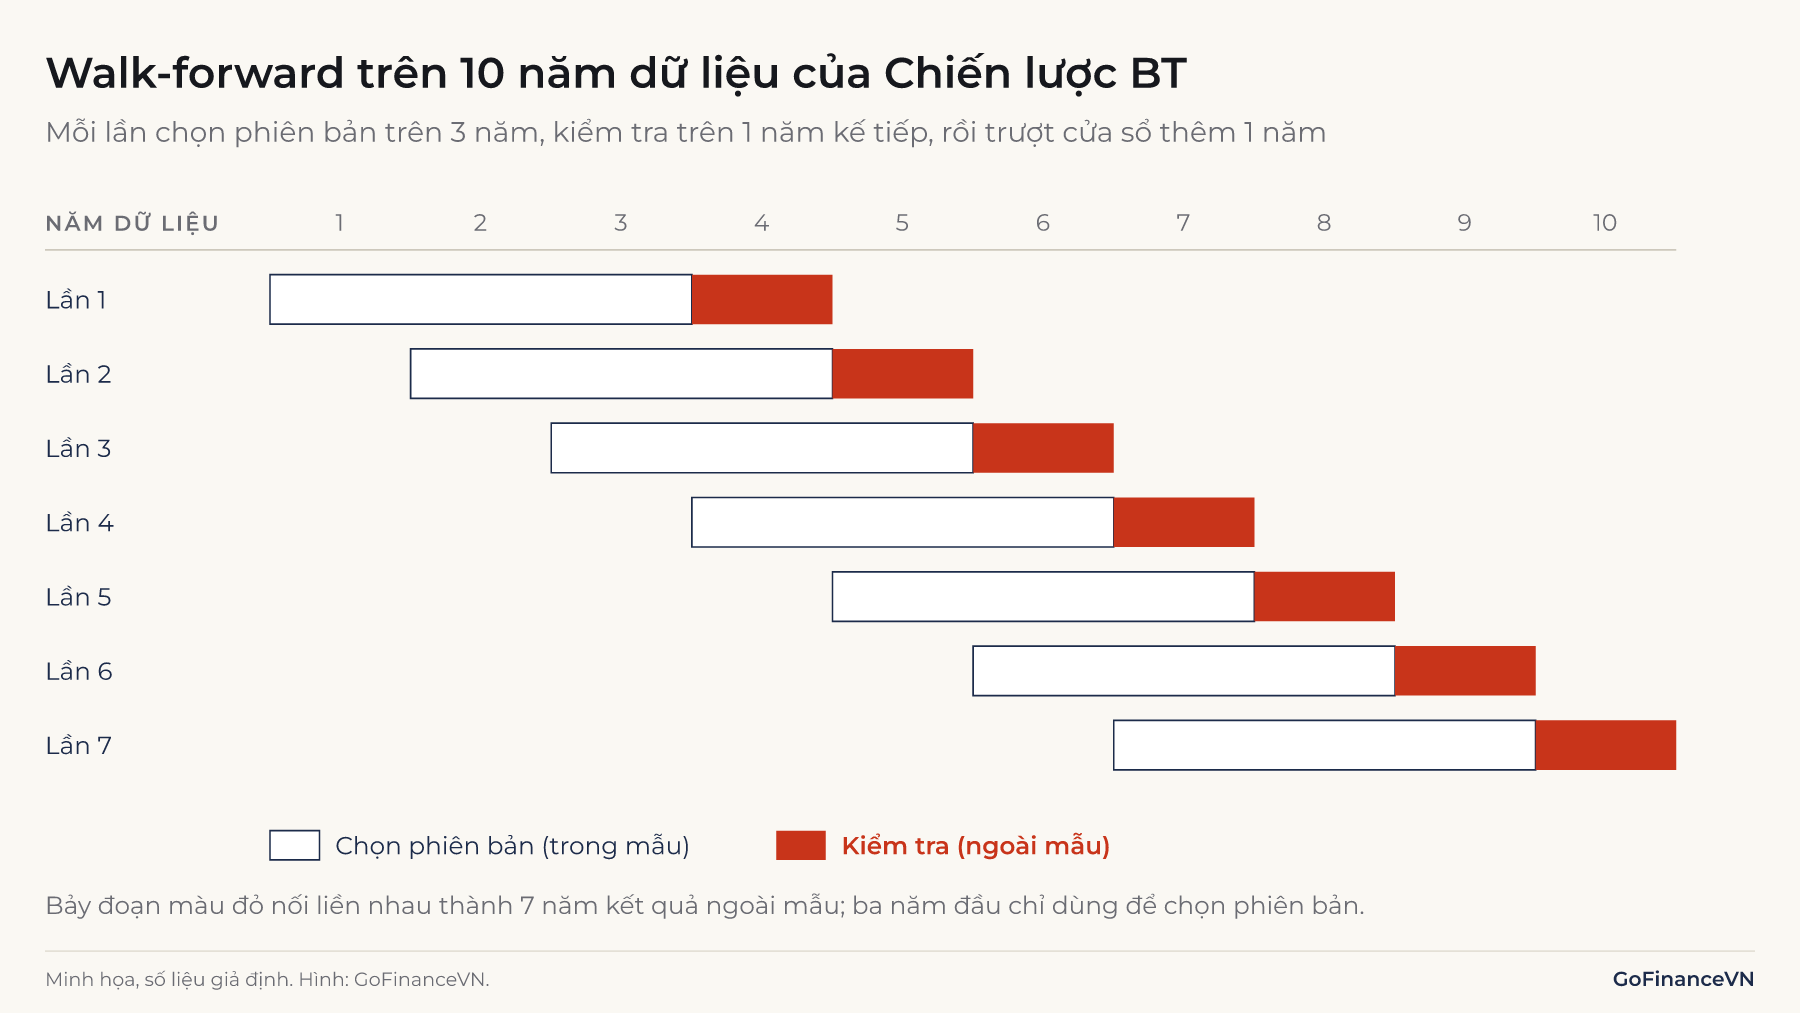
Áp dụng cho 10 năm dữ liệu của Chiến lược BT, 7 đoạn kiểm tra ghép lại cho Sharpe 0,18, so với 1,52 của lần chọn đơn lẻ trong mẫu. Với 7 năm, sai số chuẩn khoảng 0,38, nên 0,18 không khác 0 về mặt thống kê. Bảy cửa sổ chọn ra 6 phiên bản khác nhau, một dấu hiệu cho thấy không có tham số nào ổn định. Walk-forward cũng không miễn nhiễm: nếu chạy lại nhiều cấu hình rồi giữ cấu hình đẹp nhất, lỗi thử nhiều lần quay trở lại.
6. Hạn chế của backtest
Ngay cả backtest không có lỗi kỹ thuật cũng chỉ mô tả một lịch sử đã xảy ra, nên kết quả quá khứ không bảo đảm kết quả tương lai.
6.1. Chỉ có một đường lịch sử
Thị trường chỉ đi qua một chuỗi sự kiện. Quy định, cấu trúc nhà đầu tư và chính sách tiền tệ thay đổi theo thời gian, nên một quy tắc phù hợp với giai đoạn này có thể không phù hợp với giai đoạn khác.
6.2. Không tính được tác động của chính chiến lược
Dữ liệu lịch sử là giá khi chiến lược chưa tham gia thị trường. Khi có thêm vốn đi theo cùng một quy tắc, lợi thế có thể giảm; kết quả sau công bố của McLean và Pontiff phù hợp với cơ chế này.
6.3. Dữ liệu Việt Nam còn ngắn
HOSE có phiên đầu tiên ngày 28/7/2000 với hai cổ phiếu niêm yết (xem bài VN-Index là gì), nên số năm có đủ nhiều mã giao dịch ít hơn nhiều so với thị trường Mỹ. Mẫu ngắn làm sai số của mọi chỉ số lớn hơn.
7. Câu hỏi thường gặp
Backtest khác paper trading thế nào?
Backtest chạy trên dữ liệu đã có. Giao dịch giả lập (paper trading) ghi lệnh không dùng tiền thật theo giá phát sinh mới, nên không thể nhìn trước, nhưng cần nhiều thời gian và vẫn không phản ánh đầy đủ tác động của lệnh thật lên giá.
Cần bao nhiêu năm dữ liệu để backtest?
Không có con số chuẩn; số năm cần thiết phụ thuộc vào lợi thế muốn phát hiện. Với thống kê t xấp xỉ , một Sharpe ước lượng 0,5 chỉ đạt khi có ít nhất năm dữ liệu. Ở mốc , con số là 36 năm.
Kết luận
Backtest là công cụ để loại bớt các ý tưởng yếu, không phải bằng chứng rằng một chiến lược sẽ có lãi. Giá trị của nó phụ thuộc vào chất lượng dữ liệu, giả định chi phí, cách chia mẫu và số lần đã thử. Một kết quả đáng xem xét là kết quả công khai đủ các yếu tố đó.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bailey, Borwein, López de Prado, Zhu (2017), The probability of backtest overfitting, Journal of Computational Finance 20(4): https://escholarship.org/uc/item/4w1110bb
- Harvey, Liu, Zhu, ... and the Cross-Section of Expected Returns, NBER Working Paper 20592; Review of Financial Studies 29(1), 2016: https://nber.org/papers/w20592
- McLean, Pontiff (2016), Does Academic Research Destroy Stock Return Predictability?, Journal of Finance 71(1): https://onlinelibrary.wiley.com/doi/10.1111/jofi.12365
- Carhart, Carpenter, Lynch, Musto (2002), Mutual Fund Survivorship, Review of Financial Studies 15(5): https://pages.stern.nyu.edu/~jcarpen0/pdfs/CarhartCarpenterLynchMusto.pdf
- Lo (2002), The Statistics of Sharpe Ratios, Financial Analysts Journal 58(4): https://econpapers.repec.org/RePEc:taf:ufajxx:v:58:y:2002:i:4:p:36-52
- Ủy ban Basel (1996), Supervisory framework for the use of backtesting: https://www.bis.org/publ/bcbs22.htm
- AnalystPrep, Problems in Backtesting (ghi chú theo chương trình CFA): https://analystprep.com/study-notes/cfa-level-2/problems-in-backtesting/
- Pardo, R. E. (1992), Design, Testing and Optimization of Trading Systems, John Wiley & Sons
- Nghị định 253/2026/NĐ-CP ngày 30/6/2026 (khoản 1 Điều 54, thuế chuyển nhượng chứng khoán), Công báo số 402 ngày 16/7/2026: https://congbaocdn.chinhphu.vn/180507251028987904/2026/7/16/469959-1784171413_v1_1784174315_signed.pdf
- VSDC, thông báo về lịch thanh toán: https://vsdc.vn/en/ad/198931
- GoFinanceVN, VN-Index là gì (mốc phiên giao dịch đầu tiên của HOSE): https://www.gofinancevn.com/kien-thuc/vn-index-la-gi
Đọc tiếp: Đa dạng hóa danh mục đầu tư là gì?