Hệ số beta là gì? Cách tính và ý nghĩa trong đầu tư
Hệ số beta (β) là thước đo mức nhạy của lợi suất một cổ phiếu hoặc danh mục trước biến động lợi suất của thị trường chung. Beta bằng 1,2 nghĩa là khi thị trường tăng hoặc giảm 1%, cổ phiếu đó tăng hoặc giảm bình quân khoảng 1,2%. Beta là đầu vào của mô hình định giá tài sản vốn (CAPM) để ước tính chi phí vốn chủ sở hữu, và qua đó đi vào các mô hình định giá chiết khấu dòng tiền như DCF. Hiểu đúng beta cũng giúp tránh nhầm lẫn phổ biến giữa beta và mức biến động giá.
1. Hệ số beta là gì?
Hệ số beta là con số cho biết lợi suất của một tài sản thay đổi bình quân bao nhiêu khi lợi suất của thị trường thay đổi 1 đơn vị. Beta đo rủi ro hệ thống, tức phần rủi ro đến từ biến động chung của thị trường, chứ không đo toàn bộ rủi ro của cổ phiếu.
CFA Institute phân biệt hai loại rủi ro. Rủi ro hệ thống là "rủi ro tác động lên toàn bộ thị trường hoặc nền kinh tế và không thể đa dạng hóa" (nguyên văn: the risk that affects the entire market or economy and is not diversifiable). Rủi ro phi hệ thống là rủi ro riêng của từng doanh nghiệp, có thể giảm bớt bằng cách kết hợp nhiều tài sản ít tương quan với nhau. Theo CFA Institute, chỉ rủi ro beta (rủi ro hệ thống) được thị trường trả thêm lợi suất; rủi ro phi hệ thống thì không.
Vì sao rủi ro phi hệ thống giảm dần khi danh mục có thêm tài sản được giải thích trong bài Đa dạng hóa danh mục là gì?
Beta luôn được tính so với một chỉ số đại diện cho thị trường. Ở Việt Nam, chỉ số thường dùng là VN-Index, chỉ số giá của toàn bộ cổ phiếu niêm yết trên HOSE. Theo định nghĩa, beta của chính danh mục thị trường bằng 1.
2. Công thức tính beta
Beta được tính từ chuỗi lợi suất quá khứ của cổ phiếu và của thị trường, theo một trong hai cách cho cùng kết quả: lấy hiệp phương sai chia phương sai, hoặc ước lượng hệ số góc của đường hồi quy.
2.1. Hiệp phương sai chia phương sai
Trong đó là lợi suất của cổ phiếu , là lợi suất của thị trường trong cùng kỳ. là hiệp phương sai (covariance), đo mức hai chuỗi lợi suất cùng tăng cùng giảm. là phương sai lợi suất thị trường. Vế thứ hai viết lại cùng công thức theo hệ số tương quan và độ lệch chuẩn , .
Vế thứ hai cho thấy beta phụ thuộc vào hai thứ cùng lúc: cổ phiếu biến động mạnh đến đâu () và biến động đó gắn với thị trường đến mức nào ().
2.2. Beta là hệ số góc của đường hồi quy
Cách thứ hai là hồi quy tuyến tính lợi suất cổ phiếu theo lợi suất thị trường, gọi là mô hình thị trường (market model):
là hệ số chặn, là phần lợi suất không giải thích được bằng thị trường. Hệ số góc ước lượng bằng phương pháp bình phương nhỏ nhất (OLS) đúng bằng ở mục 2.1. Hồi quy cho thêm , tỷ lệ phương sai của cổ phiếu được thị trường giải thích, và sai số chuẩn của beta.
Nhiều tài liệu hồi quy theo lợi suất vượt trội ( theo ). Nếu lãi suất phi rủi ro gần như không đổi trong kỳ đo, hai cách cho beta gần như bằng nhau.
3. Ví dụ cách tính beta của Cổ phiếu U
Ví dụ dùng chuỗi lợi suất tháng giả định của Cổ phiếu U và của thị trường trong 12 tháng. Lợi suất tháng tính bằng , với là giá đóng cửa cuối tháng (thực tế cần điều chỉnh cho cổ tức và chia tách). 12 quan sát chỉ đủ để minh họa; mục 6 giải thích vì sao thực tế cần nhiều hơn.
3.1. Tính từng bước
Bước 1: tính lợi suất bình quân. Thị trường: . Cổ phiếu U: .
Bước 2: lấy mỗi lợi suất trừ bình quân để có độ lệch, nhân độ lệch của U với độ lệch của thị trường, và bình phương độ lệch của thị trường.
| Tháng | (%) | (%) | Độ lệch | Độ lệch | Tích hai độ lệch | Độ lệch bình phương |
|---|---|---|---|---|---|---|
| 1 | 2,0 | 4,5 | 1,33 | 3,75 | 5,00 | 1,78 |
| 2 | −3,0 | −6,5 | −3,67 | −7,25 | 26,58 | 13,44 |
| 3 | 4,0 | 1,0 | 3,33 | 0,25 | 0,83 | 11,11 |
| 4 | 1,0 | 4,5 | 0,33 | 3,75 | 1,25 | 0,11 |
| 5 | −5,0 | −4,0 | −5,67 | −4,75 | 26,92 | 32,11 |
| 6 | 3,0 | 0,5 | 2,33 | −0,25 | −0,58 | 5,44 |
| 7 | 6,0 | 9,5 | 5,33 | 8,75 | 46,67 | 28,44 |
| 8 | −2,0 | 1,0 | −2,67 | 0,25 | −0,67 | 7,11 |
| 9 | 0,0 | −3,5 | −0,67 | −4,25 | 2,83 | 0,44 |
| 10 | 5,0 | 6,5 | 4,33 | 5,75 | 24,92 | 18,78 |
| 11 | −4,0 | −7,5 | −4,67 | −8,25 | 38,50 | 21,78 |
| 12 | 1,0 | 3,0 | 0,33 | 2,25 | 0,75 | 0,11 |
| Tổng | 8,0 | 9,0 | 173,00 | 140,67 |
Bước 3: chia hai tổng cho để có hiệp phương sai mẫu và phương sai mẫu .
Bước 4: lấy hiệp phương sai chia phương sai:
Beta của Cổ phiếu U là 1,23: trong 12 tháng này, thị trường tăng hoặc giảm 1%, U tăng hoặc giảm bình quân khoảng 1,23%. Mẫu số triệt tiêu nhau, nên chỉ cần tỷ số của hai tổng.
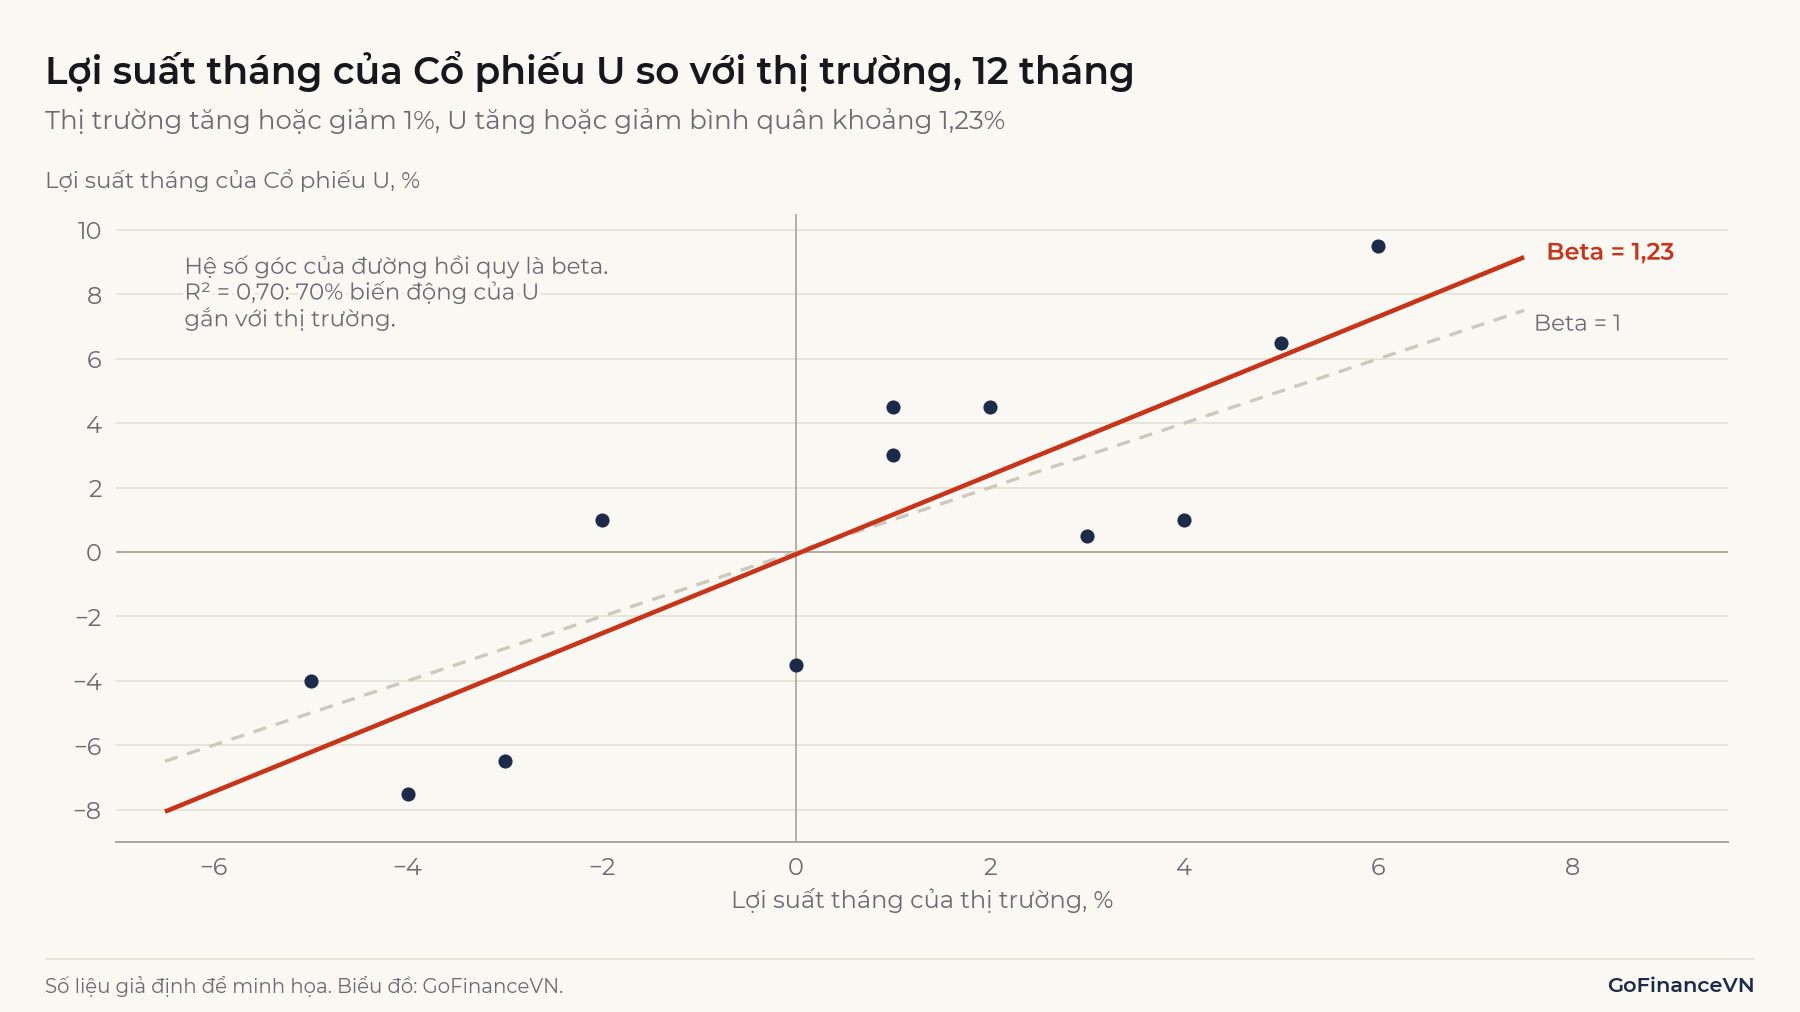
Hình 1 cho thấy các điểm không nằm đúng trên đường hồi quy. bằng 0,70: khoảng 70% phương sai lợi suất của U đi cùng thị trường, 30% còn lại là biến động riêng của doanh nghiệp.
3.2. Tính beta bằng Python
Trong Python (thư viện numpy), với r_m và r_u là hai mảng lợi suất tháng ở bảng trên, np.cov(r_u, r_m, ddof=1)[0, 1] / np.var(r_m, ddof=1) cho beta theo cách hiệp phương sai chia phương sai, còn np.polyfit(r_m, r_u, 1)[0] cho hệ số góc của đường hồi quy. Cả hai đều ra 1,2299. Hệ số chặn của hồi quy, np.polyfit(r_m, r_u, 1)[1], là −0,0699%. Bình phương hệ số tương quan np.corrcoef(r_u, r_m)[0, 1] cho R² bằng 0,6993.
Lưu ý tham số ddof: np.var mặc định chia cho , còn np.cov mặc định chia cho . Đặt cùng ddof=1 cho cả hai để mẫu số khớp nhau.
3.3. Tính beta bằng Excel
Giả sử lợi suất thị trường ở cột B (B2:B13) và lợi suất Cổ phiếu U ở cột C (C2:C13). Có ba cách trong Excel:
| Cách | Công thức | Kết quả |
|---|---|---|
| Hệ số góc | =SLOPE(C2:C13, B2:B13) | 1,23 |
| Hiệp phương sai / phương sai | =COVARIANCE.S(C2:C13, B2:B13) / VAR.S(B2:B13) | 1,23 |
| Độ phù hợp | =RSQ(C2:C13, B2:B13) | 0,70 |
Trong SLOPE, vùng của cổ phiếu (biến phụ thuộc) đứng trước, vùng của thị trường đứng sau. Đảo thứ tự sẽ cho một con số khác hẳn, không phải beta. Excel cài ngôn ngữ Việt Nam có thể dùng dấu chấm phẩy thay dấu phẩy để ngăn cách đối số.
Lưu ý: Không trộnCOVARIANCE.P(chia cho ) vớiVAR.S(chia cho ). Với số liệu của U, cách trộn này cho beta 1,13 thay vì 1,23, sai khoảng 8% chỉ vì mẫu số. Dùng cặp.Svới.Shoặc.Pvới.P.
4. Beta cao hay thấp nói lên điều gì?
Beta cho biết cổ phiếu khuếch đại hay giảm nhẹ biến động chung của thị trường. Cách đọc theo từng vùng giá trị:
| Beta | Ý nghĩa |
|---|---|
| Lớn hơn 1 | Lợi suất biến động cùng chiều và mạnh hơn thị trường, tính bình quân |
| Bằng 1 | Biến động cùng chiều, cùng mức với thị trường |
| Từ 0 đến 1 | Biến động cùng chiều nhưng yếu hơn thị trường |
| Bằng 0 | Không có quan hệ tuyến tính với thị trường; không có nghĩa là không có rủi ro |
| Nhỏ hơn 0 | Có xu hướng biến động ngược chiều thị trường; hiếm gặp ở cổ phiếu |
Khi beta cao, có thể do hai nhóm nguyên nhân: hoạt động kinh doanh nhạy với chu kỳ kinh tế (doanh thu tăng giảm mạnh theo sức mua, giá hàng hóa, lãi suất); hoặc doanh nghiệp vay nợ nhiều, khiến lợi nhuận cho cổ đông dao động mạnh hơn lợi nhuận hoạt động. Beta cao cũng có thể chỉ phản ánh giai đoạn đo đặc biệt, ví dụ một cú sốc riêng của doanh nghiệp trùng với một đợt thị trường biến động.
Khi beta thấp, có thể vì doanh thu ổn định, ít phụ thuộc chu kỳ (điện, nước, hàng tiêu dùng thiết yếu). Nhưng beta thấp cũng có thể là kết quả của cổ phiếu ít giao dịch, giá không cập nhật kịp theo thị trường (mục 6.3). Trường hợp này beta thấp không có nghĩa là rủi ro thấp.
Lưu ý: Beta không phải mức biến động giá. Một cổ phiếu có độ lệch chuẩn lợi suất 40%/năm nhưng tương quan với thị trường chỉ 0,2, trong khi thị trường có độ lệch chuẩn 20%/năm, có beta . Giá cổ phiếu này dao động gấp đôi thị trường, nhưng beta vẫn thấp vì phần lớn biến động là rủi ro riêng.
Với Cổ phiếu U, độ lệch chuẩn lợi suất tháng là 5,26% (khoảng 18,2%/năm khi nhân ), của thị trường là 3,58% (khoảng 12,4%/năm), hệ số tương quan 0,84. Áp vào công thức: , khớp với mục 3. Beta là tỷ số không có đơn vị nên không cần quy đổi theo năm như độ lệch chuẩn.
5. Ứng dụng của hệ số beta
Beta được dùng chủ yếu trong ba việc: ước tính chi phí vốn chủ sở hữu, đo rủi ro hệ thống của danh mục, và chuyển rủi ro từ doanh nghiệp so sánh sang doanh nghiệp cần định giá.
5.1. Ước tính chi phí vốn chủ sở hữu bằng CAPM
Mô hình định giá tài sản vốn (CAPM – Capital Asset Pricing Model), do William Sharpe (1964) và John Lintner (1965) phát triển độc lập, cho lợi suất kỳ vọng của một tài sản theo beta của nó. Công thức theo cách viết của CFA Institute:
là lãi suất phi rủi ro, thường lấy theo lợi suất trái phiếu Chính phủ kỳ hạn dài. là phần bù rủi ro thị trường (equity risk premium). Với giả định và phần bù rủi ro thị trường 7%, chi phí vốn chủ sở hữu của U là /năm.
Chi phí vốn chủ sở hữu này đi vào WACC, suất chiết khấu của mô hình DCF. Beta lệch 0,1 làm chi phí vốn chủ sở hữu lệch 0,7 điểm phần trăm trong ví dụ này, đủ làm giá trị định giá thay đổi đáng kể.
Ví dụ: Nếu beta của U được điều chỉnh theo Blume (mục 6.4) thành , chi phí vốn chủ sở hữu giảm từ 12,61% xuống 12,08%/năm, dù số liệu lợi suất không đổi.
5.2. Đo rủi ro hệ thống của danh mục
Beta của danh mục bằng bình quân gia quyền beta của các tài sản trong danh mục, trọng số là tỷ trọng giá trị. Danh mục giả định gồm 60% Cổ phiếu U (beta 1,23) và 40% một cổ phiếu có beta 0,5 có beta . Quỹ đầu tư dùng beta danh mục để đo mức nhạy của danh mục với thị trường so với chỉ số tham chiếu.
5.3. Beta ngành và beta không đòn bẩy
Beta đo trên giá cổ phiếu là beta có đòn bẩy (levered beta): nó gồm cả rủi ro kinh doanh và rủi ro do vay nợ. Khi định giá doanh nghiệp chưa niêm yết, hoặc doanh nghiệp có cơ cấu vốn sắp thay đổi, nhà phân tích thường lấy beta của các doanh nghiệp cùng ngành, bỏ ảnh hưởng của nợ để có beta không đòn bẩy (unlevered beta), rồi gắn lại theo cơ cấu vốn mục tiêu. Công thức Hamada, giả định nợ không có rủi ro hệ thống:
là beta có đòn bẩy, là beta không đòn bẩy (còn gọi là beta tài sản, asset beta), là thuế suất thuế thu nhập doanh nghiệp, là tỷ lệ nợ trên vốn chủ sở hữu theo giá thị trường. Giả định doanh nghiệp phát hành U có và thuế suất 20%: . Nếu doanh nghiệp tăng lên 100%, beta có đòn bẩy mới là .
Vay nợ khuếch đại lợi nhuận và rủi ro cho cổ đông như thế nào được trình bày trong bài Đòn bẩy tài chính là gì?
Giáo sư Aswath Damodaran (Đại học New York) công bố beta theo ngành hằng năm. Bộ dữ liệu cho thị trường Mỹ cập nhật tháng 1/2026 gồm 5.994 doanh nghiệp, beta tính bằng hồi quy lợi suất tuần theo chỉ số NYSE Composite. Hình 2 cho thấy beta khác nhau rõ giữa các ngành và mức giảm khi bỏ ảnh hưởng của nợ vay.
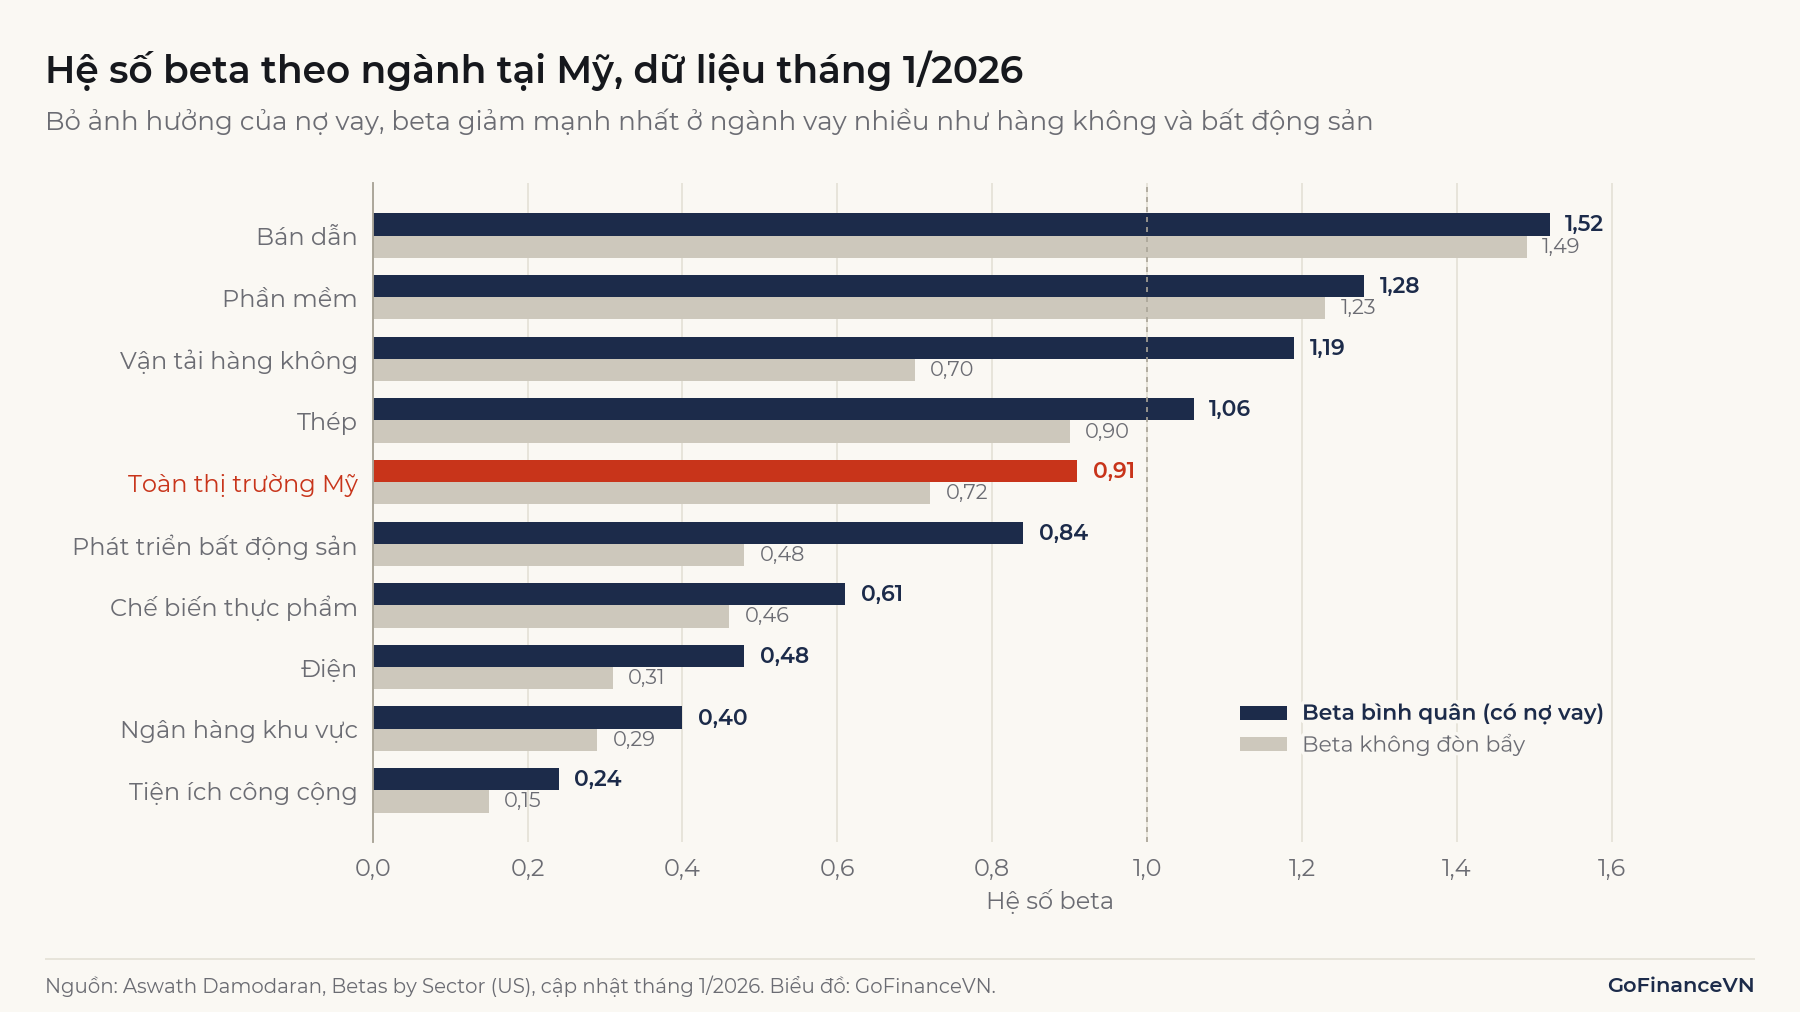
Ngành vận tải hàng không có beta bình quân 1,19 nhưng beta không đòn bẩy chỉ 0,70, vì tỷ lệ nợ trên vốn chủ sở hữu của ngành là 91%. Ngành bán dẫn gần như không vay (2,6%), nên hai con số chênh nhau rất ít (1,52 và 1,49). Beta bình quân toàn thị trường Mỹ là 0,91, không đúng bằng 1 vì đây là bình quân các doanh nghiệp trong bộ dữ liệu, không phải beta của chính danh mục chỉ số. Số liệu này là của doanh nghiệp Mỹ; dùng cho doanh nghiệp Việt Nam cần cân nhắc khác biệt về cấu trúc ngành và thị trường.
6. Hạn chế và lưu ý khi sử dụng beta
Beta là ước lượng thống kê từ dữ liệu quá khứ, nên kết quả phụ thuộc nhiều vào cách đo và có sai số lớn.
6.1. Kết quả thay đổi theo cách đo
Cùng một cổ phiếu có thể có nhiều beta khác nhau tùy độ dài kỳ đo (100 phiên, 1 năm, 5 năm), tần suất dữ liệu (ngày, tuần, tháng) và chỉ số chọn làm thị trường (VN-Index, VN30, VNAllshare). Beta trên các trang dữ liệu chứng khoán vì vậy thường không khớp nhau. Khi dùng beta, cần ghi rõ ba thông số này. Damodaran, ví dụ, dùng lợi suất tuần trong 5 năm cho doanh nghiệp Mỹ.
6.2. Sai số ước lượng lớn
Beta 1,23 của U có sai số chuẩn 0,26. Khoảng tin cậy 95% trải từ 0,66 đến 1,80, tức chưa đủ cơ sở để khẳng định U nhạy với thị trường hơn mức bình quân. Vì vậy, thực tế thường dùng 2 năm dữ liệu tuần (104 quan sát) hoặc 5 năm dữ liệu tháng (60 quan sát), hoặc dùng beta bình quân ngành thay cho beta riêng của một doanh nghiệp.
6.3. Giao dịch thưa và đặc thù thị trường Việt Nam
Cổ phiếu ít thanh khoản có những phiên không khớp lệnh hoặc giá chậm phản ánh thông tin chung. Lợi suất của cổ phiếu khi đó lệch thời điểm so với chỉ số, làm beta đo bằng dữ liệu ngày bị kéo về gần 0. Biên độ dao động giá trong ngày cũng có thể làm giá phản ứng dàn ra nhiều phiên. Các cách khắc phục phổ biến là dùng dữ liệu tuần hoặc tháng, hoặc hồi quy lợi suất cổ phiếu theo lợi suất thị trường của cả kỳ trước, cùng kỳ và kỳ sau, rồi cộng các hệ số beta lại (phương pháp Dimson, 1979).
Ngoài ra, VN-Index tính theo vốn hóa nên một số cổ phiếu vốn hóa lớn chiếm tỷ trọng đáng kể trong chỉ số. Cổ phiếu chiếm tỷ trọng lớn tự kéo chỉ số theo mình, nên beta của nó so với VN-Index có xu hướng gần 1 hơn so với khi đo bằng một chỉ số rộng hơn.
6.4. Beta là số liệu quá khứ và có xu hướng quay về 1
Beta lịch sử chỉ cho biết cổ phiếu đã phản ứng thế nào, trong khi định giá cần beta tương lai. Doanh nghiệp đổi mô hình kinh doanh, vay thêm nợ hay sáp nhập đều làm beta cũ mất giá trị. Marshall Blume (1971) ghi nhận beta ước lượng có xu hướng tiến về 1 theo thời gian, nên một số nhà cung cấp dữ liệu như Bloomberg công bố beta điều chỉnh theo công thức .
6.5. Beta không đo toàn bộ rủi ro
Beta bỏ qua rủi ro riêng của doanh nghiệp, vốn chiếm 30% phương sai của U trong ví dụ và có thể lớn hơn nhiều ở cổ phiếu nhỏ. Với nhà đầu tư chỉ nắm vài cổ phiếu, rủi ro riêng vẫn ảnh hưởng trực tiếp đến kết quả. Ngoài ra, kiểm định thực nghiệm không ủng hộ hoàn toàn CAPM: Fama và French (1992) ghi nhận với cổ phiếu Mỹ giai đoạn 1963–1990, beta gần như không giải thích được chênh lệch lợi suất bình quân giữa các cổ phiếu. Beta cao vì vậy không bảo đảm lợi suất cao hơn.
7. Câu hỏi thường gặp
Có thể tính beta bằng công thức (Ri − Rf) / (Rm − Rf) không?
Không. Một số bài viết đưa công thức này, nhưng nó chỉ là CAPM đảo ngược và chỉ đúng khi lợi suất kỳ vọng đã tuân theo CAPM. Tính bằng số liệu thực tế của một kỳ, công thức này cho kết quả vô nghĩa khi gần bằng . Beta phải ước lượng từ chuỗi lợi suất, bằng hiệp phương sai chia phương sai hoặc hồi quy.
Beta âm có nghĩa là gì?
Beta âm nghĩa là lợi suất của tài sản có xu hướng đi ngược thị trường. Theo CAPM, tài sản có beta âm có lợi suất kỳ vọng thấp hơn lãi suất phi rủi ro vì nó giúp giảm rủi ro hệ thống của danh mục. Beta âm rất hiếm gặp ở cổ phiếu và thường không ổn định qua các kỳ đo.
Kết luận
Hệ số beta đo mức nhạy của lợi suất cổ phiếu trước biến động lợi suất thị trường, tính bằng hiệp phương sai chia phương sai hoặc bằng hệ số góc hồi quy, và chỉ phản ánh rủi ro hệ thống. Beta là đầu vào của CAPM để ước tính chi phí vốn chủ sở hữu, nhưng là một ước lượng có sai số lớn, phụ thuộc kỳ đo, tần suất dữ liệu và chỉ số tham chiếu. Khi dùng beta, cần ghi rõ cách đo, kiểm tra và khoảng tin cậy, và cân nhắc beta ngành thay cho beta riêng của một cổ phiếu.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Portfolio Risk and Return: Part II (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/portfolio-risk-return-part-2
- Aswath Damodaran, Betas by Sector (US), dữ liệu tháng 1/2026: https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/Betas.html
- Aswath Damodaran, Variable definitions (định nghĩa beta, beta không đòn bẩy): https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/variable.htm
- Sharpe, W. F. (1964), Capital Asset Prices: A Theory of Market Equilibrium under Conditions of Risk, Journal of Finance 19(3): https://doi.org/10.1111/j.1540-6261.1964.tb02865.x
- Lintner, J. (1965), The Valuation of Risk Assets and the Selection of Risky Investments in Stock Portfolios and Capital Budgets, Review of Economics and Statistics 47(1): https://doi.org/10.2307/1924119
- Blume, M. E. (1971), On the Assessment of Risk, Journal of Finance 26(1): https://doi.org/10.1111/j.1540-6261.1971.tb00584.x
- Dimson, E. (1979), Risk Measurement When Shares Are Subject to Infrequent Trading, Journal of Financial Economics 7(2): https://doi.org/10.1016/0304-405X%2879%2990013-8
- Fama, E. F. và French, K. R. (1992), The Cross-Section of Expected Stock Returns, Journal of Finance 47(2): https://doi.org/10.1111/j.1540-6261.1992.tb04398.x
- BYU Library, Bloomberg: Beta (công thức beta điều chỉnh): https://guides.lib.byu.edu/bloomberg/Beta
Đọc tiếp: WACC là gì? Công thức, cách tính và ví dụ